
ارزش زمانی پول چیست؟ فرمول ارزش فعلی و آینده با مثال
فهرست مطالب۱۳ بخش
- ارزش زمانی پول چیست؟ با یک مثالِ ساده
- چرا پولِ امروز بیشتر میارزد؟ سه دلیل
- فرمول ارزش آینده: پولِ امروز چند سالِ دیگر چقدر میشود؟
- سود ساده و سود مرکب چه فرقی دارند؟
- سودِ ماهانه با سودِ سالانه یکی نیست
- فرمول ارزش فعلی: پولِ آینده امروز چقدر میارزد؟
- یک مسابقهٔ کوچک: امروز ۱۰۰ میلیون یا سالِ بعد ۱۲۰ میلیون؟
- نرخ تنزیل را از کجا بیاوریم؟
- تورم چه ربطی به ارزش زمانی پول دارد؟
- سودِ اسمی و سودِ واقعی
- چند ابزارِ دیگر: اقساط، درآمدِ همیشگی و قاعدهٔ ۷۲
- ارزش فعلیِ اقساط: نقد بخریم یا قسطی؟
- درآمدِ همیشگی: ارزشِ مغازهای که اجاره میدهد
- قاعدهٔ ۷۲: پولم کی دوبرابر میشود؟
- ارزش زمانی پول در ارزشگذاری سهام
- محاسبهٔ ارزش زمانی پول در اکسل
- اشتباههای رایج در محاسبهٔ ارزش زمانی پول
- چکلیست: پیش از هر تصمیمِ مالی
- سوالات متداول
- جمعبندی
اگر کسی به شما بگوید «۱۰۰ میلیون تومان را امروز میخواهی یا یک سالِ دیگر؟»، بیمعطلی میگویید امروز. همین جوابِ ساده، پایهٔ یکی از مهمترین مفهومهای مالی است: ارزش زمانی پول.
ارزش زمانی پول یعنی یک مبلغِ مشخص، امروز بیشتر از همان مبلغ در آینده میارزد. دلیلش این است که پولِ امروز را میشود در بانک یا بازار گذاشت و سود گرفت. تورم هم با گذشتِ زمان قدرتِ خریدِ پول را کم میکند. برای همین، پولِ آینده را باید با یک نرخ به ارزشِ امروز برگرداند.
در این راهنما با هم یاد میگیریم ارزش فعلی و ارزش آینده را چطور حساب کنیم، نرخ تنزیل یعنی چه، تورم چه نقشی دارد، و همین فکر چطور در خریدِ قسطی، سپردهٔ بانکی و ارزشگذاریِ سهام به کارمان میآید. همهٔ عددها مثالاند و گرد شدهاند تا حساب جلوی چشمتان باشد.
ارزش زمانی پول چیست؟ با یک مثالِ ساده
فرض کنید ۱۰۰ میلیون تومان دارید و بانک برای یک سال ۲۵٪ سود میدهد (عدد مثال است). اگر پول را امروز بگذارید، سالِ بعد ۱۲۵ میلیون تومان دارید. پس ۱۰۰ میلیونِ امروز با ۱۲۵ میلیونِ سالِ بعد برابر است.
حالا برعکس نگاه کنیم. کسی قول داده سالِ بعد ۱۲۵ میلیون به شما بدهد. این قول امروز چقدر میارزد؟ همان ۱۰۰ میلیون. چون اگر امروز ۱۰۰ میلیون داشتید، خودتان با سپرده به ۱۲۵ میلیون میرسیدید.
این دو نگاه، دو روی یک سکهاند:
- ارزش آینده (Future Value یا FV): پولِ امروزِ شما، اگر با یک نرخِ مشخص رشد کند، چند سالِ بعد چقدر میشود.
- ارزش فعلی (Present Value یا PV): پولی که قرار است در آینده بگیرید، به پولِ امروز چقدر میارزد.
به برگرداندنِ پولِ آینده به ارزشِ امروز «تنزیل» میگویند. نرخی هم که با آن این کار را میکنیم «نرخ تنزیل» است. پس ارزش زمانی پول یعنی هیچوقت دو مبلغ را که در دو زمانِ مختلف دستتان میرسد، بیحساب با هم مقایسه نکنید.
چرا پولِ امروز بیشتر میارزد؟ سه دلیل
شاید بپرسید: «اسکناسِ ۱۰۰ هزار تومانی که همان اسکناس است؛ چرا ارزشش عوض میشود؟» سه دلیل دارد.
- فرصتِ سود. پولِ امروز را میشود سپرده کرد، سهم خرید یا در کاری گذاشت. هر روز که پول دیرتر دستتان برسد، سودِ آن روز را از دست دادهاید. به این سودِ ازدسترفته «هزینهٔ فرصت» میگویند.
- تورم. تورم یعنی بالا رفتنِ عمومیِ قیمتها. با ۱۰۰ هزار تومانِ امروز، سالِ بعد نانِ کمتری میخرید. مثلِ لیوانِ شیری که هر سال کمی آبش بیشتر میشود؛ لیوان پُر است، ولی شیرش کمتر.
- ریسک. پولِ امروز در دستتان است. پولِ آینده یک قول است و ممکن است دیر برسد یا اصلاً نرسد. هرچه قول نامطمئنتر باشد، امروز کمتر میارزد.
پس وقتی کسی میگوید «پول، پول است»، فقط نیمی از ماجرا را گفته. پول همیشه یک برچسبِ زمان هم دارد.
فرمول ارزش آینده: پولِ امروز چند سالِ دیگر چقدر میشود؟
اول با سادهترین حالت شروع کنیم: سود هر سال روی اصلِ پول و روی سودهای قبلی حساب میشود. به این حالت بهرهٔ مرکب یا سودِ مرکب میگویند.
ارزش آینده = ارزش فعلی × (۱ + نرخ) به توانِ تعدادِ دورهها
FV = PV × (1 + r)^n
در این فرمول، r نرخ سود در هر دوره است (۲۵٪ را ۰٫۲۵ مینویسیم) و n تعدادِ دورهها، مثلاً تعدادِ سالها.
بیایید با هم حساب کنیم. ۱۰۰ میلیون تومان، سه سال، با سودِ سالانهٔ ۲۵٪ که هر سال روی هم میآید:
- پایانِ سالِ اول: ۱۰۰ × ۱٫۲۵ = ۱۲۵ میلیون تومان
- پایانِ سالِ دوم: ۱۲۵ × ۱٫۲۵ = حدودِ ۱۵۶٫۳ میلیون تومان
- پایانِ سالِ سوم: ۱۵۶٫۳ × ۱٫۲۵ = حدودِ ۱۹۵٫۳ میلیون تومان
یعنی همان ۱۰۰ × ۱٫۲۵ × ۱٫۲۵ × ۱٫۲۵. فرمول فقط این ضربهای پشتِ سرِ هم را کوتاه مینویسد.
سود ساده و سود مرکب چه فرقی دارند؟
در سودِ ساده، سود فقط روی اصلِ پول حساب میشود. مثلاً سودِ هر ماهِ سپرده را برمیدارید و خرج میکنید. در سودِ مرکب، سود هم دوباره سود میآورد.
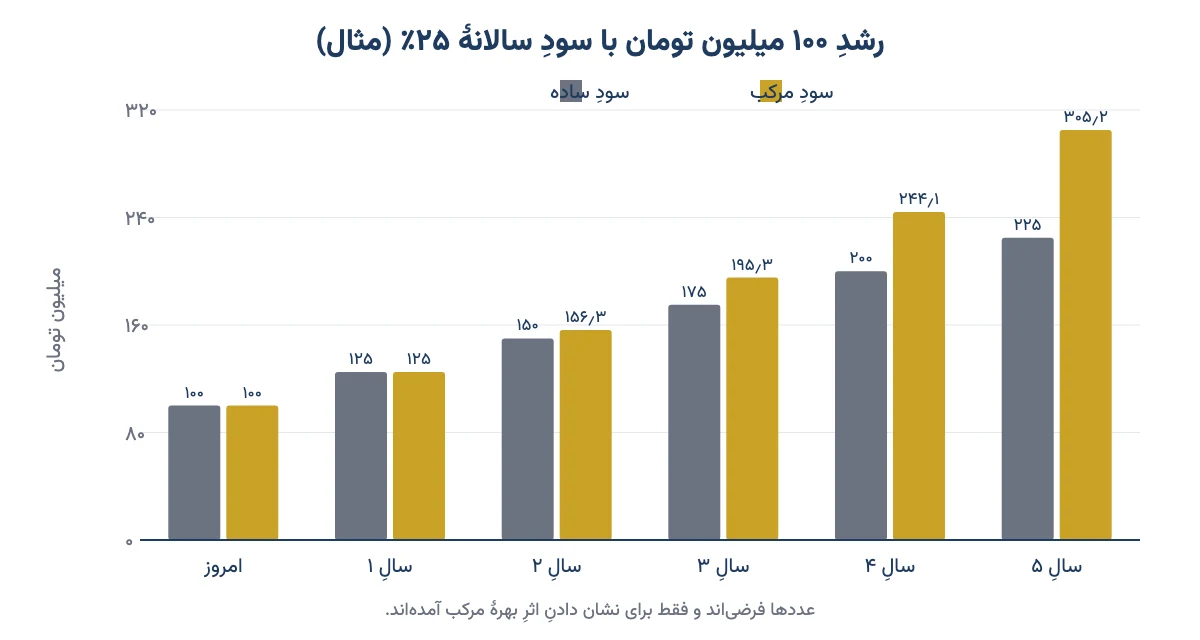
جدولِ زیر همان ۱۰۰ میلیون تومان را با نرخِ ۲۵٪ در دو حالت نشان میدهد (عددها مثالاند):
| پایانِ سال | سودِ ساده | سودِ مرکب | فاصله |
|---|---|---|---|
| ۱ | ۱۲۵ | ۱۲۵ | ۰ |
| ۲ | ۱۵۰ | ۱۵۶٫۳ | ۶٫۳ |
| ۳ | ۱۷۵ | ۱۹۵٫۳ | ۲۰٫۳ |
| ۴ | ۲۰۰ | ۲۴۴٫۱ | ۴۴٫۱ |
| ۵ | ۲۲۵ | ۳۰۵٫۲ | ۸۰٫۲ |
سالِ اول فرقی نیست. ولی در سالِ پنجم، سودِ مرکب ۸۰ میلیون تومان جلوتر است؛ یعنی تقریباً یکچهارمِ کلِ پول. این همان گلولهٔ برفی است که هرچه پایینتر میآید، بزرگتر میشود.
پس اگر سودِ سپرده یا صندوق را خرج نمیکنید، بگذارید دوباره سرمایهگذاری شود. زمان، بزرگترین متحدِ سودِ مرکب است.
سودِ ماهانه با سودِ سالانه یکی نیست
بانکها معمولاً نرخِ سالانه اعلام میکنند، ولی سود را ماهانه میدهند. اگر سودِ هر ماه را دوباره سپرده کنید، در پایانِ سال کمی بیشتر از نرخِ اعلامشده گیرتان میآید.
مثال: نرخِ اعلامیِ ۲۴٪ یعنی ماهی ۲٪. اگر سودِ هر ماه روی اصل بیاید، پایانِ سال (۱٫۰۲ به توانِ ۱۲) حدودِ ۱٫۲۶۸ میشود. یعنی سودِ واقعیِ سالانه حدودِ ۲۶٫۸٪ است، نه ۲۴٪. به این عدد «نرخِ مؤثرِ سالانه» میگویند.
اگر میخواهید سودِ سپردهتان را دقیق ببینید، از ماشینحساب سود بانکی استفاده کنید. فقط حواستان باشد که نرخِ واقعیِ هر بانک را از خودِ بانک بپرسید.
فرمول ارزش فعلی: پولِ آینده امروز چقدر میارزد؟
ارزش فعلی همان فرمولِ قبلی است، فقط وارونه. بهجای ضرب، تقسیم میکنیم:
ارزش فعلی = ارزش آینده ÷ (۱ + نرخ تنزیل) به توانِ تعدادِ دورهها
PV = FV ÷ (1 + r)^n
مثال: قرار است سه سالِ دیگر ۱۰۰ میلیون تومان از کسی طلب بگیرید. اگر نرخِ تنزیل را ۲۵٪ بگیریم:
۱۰۰ ÷ (۱٫۲۵ × ۱٫۲۵ × ۱٫۲۵) = ۱۰۰ ÷ ۱٫۹۵۳ = حدودِ ۵۱٫۲ میلیون تومان.
یعنی این طلب امروز فقط حدودِ ۵۱ میلیون تومان میارزد. اگر طرف پیشنهاد کند «۶۰ میلیون همین امروز بگیر و قضیه را تمام کن»، با این نرخ پیشنهادِ خوبی است. البته به این شرط که خودتان واقعاً بتوانید ۲۵٪ سود بگیرید.
یک مسابقهٔ کوچک: امروز ۱۰۰ میلیون یا سالِ بعد ۱۲۰ میلیون؟
این پرسش را زیاد میشنوم. ۱۲۰ از ۱۰۰ بیشتر است، پس خیلیها دومی را انتخاب میکنند. بیایید حساب کنیم.
با نرخِ ۲۵٪، ارزشِ امروزِ ۱۲۰ میلیونِ سالِ بعد میشود ۱۲۰ ÷ ۱٫۲۵ = ۹۶ میلیون تومان. یعنی کمتر از ۱۰۰ میلیونِ نقد. پس با این نرخ، پولِ امروز بهتر است.
ولی اگر بهترین سودی که میتوانید بگیرید ۱۵٪ باشد، ارزشِ امروزِ ۱۲۰ میلیون حدودِ ۱۰۴ میلیون میشود و این بار پولِ سالِ بعد بهتر است. پس جوابِ درست همیشه به یک عدد بستگی دارد: نرخی که خودتان میتوانید با پول بگیرید.
نرخ تنزیل را از کجا بیاوریم؟
سختترین بخشِ کار همین است. فرمول ساده است، ولی اگر نرخ را اشتباه بگذارید، جواب هم اشتباه میشود.
نرخ تنزیل در واقع همان نرخ بازده مورد انتظار شماست. یعنی کمترین سودی که حاضرید با آن، پولتان را برای این کار کنار بگذارید. معمولاً آن را از دو تکه میسازند:
- سودِ بیخطر: سودی که تقریباً بیریسک گیرتان میآید. در ایران معمولاً بازدهِ اوراقِ دولتی مثلِ اوراق خزانه اسلامی (اخزا) یا سودِ سپردهٔ بانکی را مبنا میگیرند.
- پاداشِ ریسک: هرچه کار پرریسکتر باشد، سودِ بیشتری میخواهید. برای سهام، این پاداش را روی سودِ بیخطر اضافه میکنند. دربارهٔ اندازهگیریِ ریسک در مقالهٔ ریسک چیست و چطور محاسبه میشود مفصل نوشتهام.
یک قاعدهٔ ساده هم یادتان باشد: هرچه نرخ تنزیل بالاتر، ارزش فعلی کمتر. برای همین است که وقتی نرخ بهره بالا میرود، قیمتِ سهام و اوراق معمولاً زیرِ فشار میآید. سودهای آیندهٔ شرکتها با نرخِ بالاتری تنزیل میشوند و امروز کمتر میارزند.
پس پیش از هر محاسبه از خودتان بپرسید: «اگر این پول را جای دیگری با همین ریسک میگذاشتم، چقدر سود میگرفتم؟» جوابِ همین پرسش، نرخ تنزیلِ شماست.
تورم چه ربطی به ارزش زمانی پول دارد؟
تورم دشمنِ آرامِ پسانداز است. هر سال بیسروصدا بخشی از قدرتِ خریدِ پولتان را میبرد. در ایران که در چند سالِ اخیر تورم بیشترِ سالها بالای ۳۰٪ بوده، این را همه با پوست و گوشت حس کردهایم. اگر با مفهومش آشنا نیستید، مقالهٔ تورم چیست را ببینید.
مثال: ۱۰۰ میلیون تومان را پنج سال در خانه نگه میدارید و تورمِ هر سال ۳۵٪ است (عدد مثال است). پس از پنج سال، قیمتها حدودِ ۴٫۵ برابر شدهاند. یعنی آن ۱۰۰ میلیون به پولِ امروز فقط حدودِ ۲۲ میلیون تومان قدرتِ خرید دارد. اسکناسها هماناند، ولی سهچهارمِ ارزششان رفته است.
سودِ اسمی و سودِ واقعی
سودی که بانک اعلام میکند «سودِ اسمی» است. سودی که بعد از کم کردنِ تورم میماند «سودِ واقعی» است. فرمولِ دقیقش این است:
سودِ واقعی = (۱ + سودِ اسمی) ÷ (۱ + تورم) − ۱
مثال: سپرده ۲۵٪ سود میدهد و تورم ۳۵٪ است. ۱٫۲۵ ÷ ۱٫۳۵ حدودِ ۰٫۹۲۶ میشود. یعنی سودِ واقعی حدودِ منفیِ ۷٫۴٪ است.
به زبانِ ساده: با اینکه حسابتان هر ماه سود میگیرد، سالِ بعد با همهٔ پولتان حدودِ ۷٪ کمتر از امروز خرید میکنید. آیا این پول بیشتر شد؟ نه. فقط عددش بزرگتر شد.
خیلیها سودِ اسمی را منهای تورم میکنند و میگویند منفیِ ۱۰٪. این تقریب وقتی عددها کوچکاند بد نیست. ولی در تورمهای بالای ایران فاصلهاش زیاد میشود. پس فرمولِ دقیق را به کار ببرید.
چند ابزارِ دیگر: اقساط، درآمدِ همیشگی و قاعدهٔ ۷۲
تا اینجا با یک مبلغِ تنها کار کردیم. ولی در زندگی بیشتر با پولهایی سروکار داریم که پشتِ سرِ هم میآیند: قسط، اجاره، حقوق. خوشبختانه برای اینها هم فرمولهای سادهای هست.
ارزش فعلیِ اقساط: نقد بخریم یا قسطی؟
وقتی یک مبلغِ ثابت چند بار پشتِ سرِ هم پرداخت میشود، ارزشِ امروزِ همهاش را اینطور حساب میکنند:
ارزش فعلیِ اقساط = مبلغِ هر قسط × [۱ − ۱ ÷ (۱ + نرخ) به توانِ تعدادِ قسطها] ÷ نرخ
بیایید با یک خریدِ واقعی امتحانش کنیم. یخچالی را نقد ۶۰ میلیون تومان میفروشند. قسطیاش ۱۲ قسطِ ماهانهٔ ۶ میلیونی است، یعنی جمعاً ۷۲ میلیون (عددها مثالاند).
نگاهِ اول میگوید نقد ارزانتر است، چون ۶۰ کمتر از ۷۲ است. ولی اگر نقد نخرید، آن ۶۰ میلیون در حسابتان میماند و سود میگیرد. پس باید اقساط را تنزیل کنیم:
| سودی که پولتان میگیرد | ارزش فعلیِ اقساط | قیمتِ نقد | نتیجه |
|---|---|---|---|
| ماهی ۲٪ | حدودِ ۶۳٫۵ میلیون | ۶۰ میلیون | نقد ارزانتر است |
| ماهی ۳٪ | حدودِ ۵۹٫۷ میلیون | ۶۰ میلیون | قسطی کمی ارزانتر است |
میبینید؟ همان یخچال، با همان قیمت، برای یک نفر نقدی بهتر است و برای دیگری قسطی. فرقش در سودی است که هر کس میتواند با پولِ نقدش بگیرد. پس دفعهٔ بعد که فروشنده گفت «قسطی هم داریم»، بهجای جمعِ قسطها، ارزش فعلیِ آنها را با قیمتِ نقد مقایسه کنید.
درآمدِ همیشگی: ارزشِ مغازهای که اجاره میدهد
اگر یک مبلغِ ثابت تا ابد هر دوره برسد، ارزش فعلیاش خیلی ساده است: مبلغِ هر دوره ÷ نرخ تنزیل.
مثال: مغازهای ماهی ۱۰ میلیون تومان اجاره میدهد و شما ماهی ۲٪ سود میخواهید. ۱۰ ÷ ۰٫۰۲ = ۵۰۰ میلیون تومان. یعنی از نگاهِ این اجاره، مغازه برای شما ۵۰۰ میلیون میارزد.
البته در ایران اجارهها هر سال بالا میروند. اگر درآمد با نرخِ ثابتی رشد کند، فرمول این میشود: درآمدِ دورهٔ بعد ÷ (نرخ تنزیل − نرخ رشد). همین فرمول در ارزشگذاریِ سهام هم به کار میآید که پایینتر میبینیم.
قاعدهٔ ۷۲: پولم کی دوبرابر میشود؟
یک میانبُرِ ذهنیِ قدیمی هست: ۷۲ را بر نرخ سودِ سالانه تقسیم کنید تا بفهمید پول تقریباً چند ساله دوبرابر میشود. مثلاً با سودِ ۱۲٪، حدودِ ۶ سال.
ولی حواستان باشد: این قاعده برای نرخهای پایین ساخته شده. در نرخهای بالای ایران، کمی خوشبین است:
| نرخ سودِ سالانه | قاعدهٔ ۷۲ | محاسبهٔ دقیق |
|---|---|---|
| ۱۲٪ | ۶ سال | حدودِ ۶٫۱ سال |
| ۲۵٪ | حدودِ ۲٫۹ سال | حدودِ ۳٫۱ سال |
| ۳۶٪ | ۲ سال | حدودِ ۲٫۳ سال |
پس قاعدهٔ ۷۲ برای یک تخمینِ سریعِ سرِ سفره خوب است. برای تصمیمِ جدی، با فرمول یا اکسل دقیق حساب کنید.
ارزش زمانی پول در ارزشگذاری سهام
وقتی سهمی میخرید، در واقع سهمی از سودهای آیندهٔ یک شرکت را میخرید. آن سودها در آینده میرسند. پس برای اینکه بفهمید سهم امروز چقدر میارزد، باید آنها را به امروز تنزیل کنید. این پایهٔ چیزی است که به آن ارزش ذاتی سهم میگویند.
بیایید یک مثالِ ساده بزنیم (همهٔ عددها فرضیاند):
- سهمی سالِ اول ۱٬۰۰۰ تومان سود نقدی میدهد.
- سالِ دوم ۱٬۲۰۰ تومان سود میدهد.
- فکر میکنید پایانِ سالِ دوم بتوانید آن را ۱۰٬۰۰۰ تومان بفروشید.
- از این سهم دستکم ۳۰٪ بازدهِ سالانه میخواهید.
حساب اینطور است:
- سودِ سالِ اول به امروز: ۱٬۰۰۰ ÷ ۱٫۳ = حدودِ ۷۶۹ تومان
- پولِ سالِ دوم (سود + فروش) به امروز: ۱۱٬۲۰۰ ÷ (۱٫۳ × ۱٫۳) = حدودِ ۶٬۶۲۷ تومان
- جمع: حدودِ ۷٬۴۰۰ تومان
یعنی با این فرضها، سهم برای شما حدودِ ۷٬۴۰۰ تومان میارزد. اگر در تابلو ۶٬۰۰۰ تومان باشد، ارزان به نظر میرسد؛ اگر ۹٬۰۰۰ تومان باشد، گران.
حالا فقط نرخ را از ۳۰٪ به ۳۵٪ ببرید. همین حساب حدودِ ۶٬۹۰۰ تومان میشود؛ یعنی ۵۰۰ تومان کمتر، بیآنکه چیزی در شرکت عوض شده باشد. این نشان میدهد ارزشگذاری چقدر به نرخ تنزیل حساس است.
تحلیلگرها همین کار را با سودِ نقدی (روشِ تنزیلِ سود تقسیمی) یا با جریان آزاد نقدی شرکت انجام میدهند. به روشِ دوم «جریان نقدی تنزیلشده» یا DCF میگویند. جزئیاتِ روشها را در مقالهٔ ارزش گذاری سهام نوشتهام. حتی نسبتِ P/E هم در دلِ خودش یک نرخ تنزیل و یک انتظارِ رشد دارد.
پس هر بار کسی گفت «این سهم ارزش ذاتیاش فلان قدر است»، بپرسید: «با چه نرخ تنزیلی؟» جوابِ این پرسش، نیمی از ماجراست.
محاسبهٔ ارزش زمانی پول در اکسل
لازم نیست این حسابها را با دست انجام دهید. اکسل برای همهٔ آنها تابعِ آماده دارد. نام تابعها انگلیسی است:
| میخواهید چه را حساب کنید؟ | تابع | نمونه | جواب |
|---|---|---|---|
| ارزش آینده | FV | =FV(25%,3,0,-100000000) | ۱۹۵٬۳۱۲٬۵۰۰ |
| ارزش فعلی | PV | =PV(25%,3,0,-100000000) | ۵۱٬۲۰۰٬۰۰۰ |
| ارزش فعلیِ اقساط | PV | =PV(2%,12,-6000000) | حدودِ ۶۳٬۴۵۰٬۰۰۰ |
| مبلغِ هر قسط | PMT | =PMT(2%,12,-60000000) | حدودِ ۵٬۶۷۰٬۰۰۰ |
| نرخ سودِ پنهان | RATE | =RATE(12,-6000000,60000000) | حدودِ ۲٫۹٪ در ماه |
| تعدادِ دورهها | NPER | =NPER(25%,0,-100,200) | حدودِ ۳٫۱ |
دو نکته کار را آسان میکند:
- علامتِ منفی: اکسل پولی را که از جیبتان میرود منفی و پولی را که میگیرید مثبت حساب میکند. اگر جواب منفی آمد، نترسید؛ فقط جهتِ پول را نشان میدهد.
- هماهنگیِ دوره و نرخ: اگر قسط ماهانه است، نرخ هم باید ماهانه باشد. نرخِ سالانه را برای قسطِ ماهانه به کار نبرید.
تابعِ RATE برای خریدِ قسطی طلاست. در مثالِ یخچال، نشان میدهد فروشنده در واقع ماهی حدودِ ۲٫۹٪ سود از شما میگیرد. حالا میتوانید این عدد را با سودِ سپرده یا وامِ بانکی مقایسه کنید. برای جریانهای نامساوی هم تابعهای NPV و IRR هست. فقط بدانید NPV اکسل فرض میکند اولین پول پایانِ دورهٔ اول میرسد.
اشتباههای رایج در محاسبهٔ ارزش زمانی پول
این اشتباهها را بارها دیدهام، حتی از آدمهای باتجربه:
- جمع زدنِ پولهای چند سال با هم. ۱۰ میلیونِ امسال و ۱۰ میلیونِ پنج سالِ بعد، ۲۰ میلیون نیستند. اول همه را به یک زمان ببرید، بعد جمع کنید.
- قاطی کردنِ نرخِ ماهانه و سالانه. ۲۴٪ سالانه، ماهی ۲٪ است، نه ۲۴٪. و ماهی ۲٪ مرکب، در سال بیشتر از ۲۴٪ میشود.
- فراموش کردنِ تورم. سودِ ۲۵٪ در تورمِ ۳۵٪ یعنی فقیرتر شدن. همیشه سودِ واقعی را حساب کنید.
- نرخ تنزیلِ خیلی پایین. اگر برای سهمِ پرریسک نرخِ کم بگذارید، ارزشِ خیلی بالایی میگیرید و گران میخرید.
- اعتماد به جمعِ اقساط. «فقط ۱۲ قسط» معنایی ندارد تا ارزش فعلیاش را با قیمتِ نقد مقایسه نکنید.
- دقتِ دروغین. وقتی ورودیها حدساند، جوابِ تا آخرین تومان هم حدس است. با دو سه نرخِ مختلف حساب کنید تا بازهٔ جواب را ببینید.
چکلیست: پیش از هر تصمیمِ مالی
پس هر وقت دو گزینه دارید که پولشان در زمانهای مختلف میرسد، این قدمها را بروید:
- همهٔ پولهای ورودی و خروجی را با تاریخشان بنویسید.
- نرخ تنزیل را مشخص کنید: اگر این پول را جای دیگری با همین ریسک میگذاشتید، چقدر سود میگرفتید؟
- دوره و نرخ را هماهنگ کنید (ماهانه با ماهانه، سالانه با سالانه).
- همه را به ارزشِ امروز برگردانید و بعد مقایسه کنید.
- یک بار هم با نرخِ بالاتر و پایینتر حساب کنید.
- تورم را کنار بگذارید یا جدا ببینید: سودِ واقعی مثبت است یا منفی؟
سوالات متداول
ارزش زمانی پول چیست؟
ارزش زمانی پول یعنی یک مبلغِ مشخص امروز بیشتر از همان مبلغ در آینده میارزد، چون پولِ امروز را میشود سرمایهگذاری کرد و سود گرفت، تورم قدرتِ خریدِ پولِ آینده را کم میکند و پولِ آینده همیشه کمی ریسک دارد.
فرمول ارزش فعلی و ارزش آینده چیست؟
ارزش آینده برابر است با ارزش فعلی ضرب در یک بهعلاوهٔ نرخ، به توانِ تعدادِ دورهها. ارزش فعلی هم برعکس است: ارزش آینده تقسیم بر یک بهعلاوهٔ نرخ تنزیل، به توانِ تعدادِ دورهها. نرخ و دوره باید همواحد باشند.
نرخ تنزیل چیست و چطور انتخاب میشود؟
نرخ تنزیل نرخی است که با آن پولِ آینده را به ارزشِ امروز برمیگردانیم. معمولاً همان بازدهِ مورد انتظارِ شماست: سودِ تقریباً بیخطر مثلِ اوراقِ دولتی یا سپرده، بهعلاوهٔ یک پاداش برای ریسکِ آن سرمایهگذاری.
تورم چه ربطی به ارزش زمانی پول دارد؟
تورم قدرتِ خریدِ پول را با گذشتِ زمان کم میکند، پس پولِ آینده کالای کمتری میخرد. سودِ واقعی برابر است با یک بهعلاوهٔ سودِ اسمی تقسیم بر یک بهعلاوهٔ تورم، منهای یک. اگر تورم از سود بیشتر باشد، سودِ واقعی منفی است.
ارزش زمانی پول در ارزشگذاری سهام چه کاربردی دارد؟
ارزش ذاتیِ سهم برابر است با ارزشِ امروزِ همهٔ پولهایی که در آینده از آن میگیرید، مثلِ سودِ نقدی و قیمتِ فروش. روشهای تنزیلِ سود تقسیمی و جریان نقدی تنزیلشده همین کار را میکنند و به نرخ تنزیل خیلی حساساند.
فرق سود ساده و سود مرکب چیست؟
در سودِ ساده، سود فقط روی اصلِ پول حساب میشود. در سودِ مرکب، سودِ هر دوره به اصل اضافه میشود و دورهٔ بعد خودش هم سود میآورد. در کوتاهمدت فرقشان کم است، ولی در چند سال فاصلهشان بسیار بزرگ میشود.
ارزش زمانی پول را در اکسل چطور حساب کنیم؟
برای ارزش آینده از تابع FV، برای ارزش فعلی از PV، برای مبلغِ قسط از PMT، برای نرخ از RATE و برای تعدادِ دورهها از NPER استفاده کنید. پولِ پرداختی را منفی بنویسید و نرخ را با دورهٔ پرداخت هماهنگ کنید.
قاعدهٔ ۷۲ چیست؟
قاعدهٔ ۷۲ یک میانبُرِ ذهنی است: ۷۲ را بر نرخ سودِ سالانه تقسیم کنید تا تقریباً بفهمید پول چند ساله دوبرابر میشود. در نرخهای پایین دقیق است، ولی در نرخهای بالا زمان را کمی کمتر از واقعیت نشان میدهد.
جمعبندی
ارزش زمانی پول یک حرفِ ساده دارد: پول همیشه یک برچسبِ زمان دارد. ۱۰۰ میلیونِ امروز، ۱۰۰ میلیونِ سالِ بعد نیست. با دو فرمولِ ارزش آینده و ارزش فعلی، و یک نرخ تنزیلِ درست، میتوانید سپرده، خریدِ قسطی، طلب و حتی سهم را منصفانه با هم مقایسه کنید.
پس دفعهٔ بعد که با دو گزینه روبهرو شدید، اول بپرسید: «این پولها کی میرسند و پولِ من جای دیگر چقدر سود میگیرد؟» بعد همه را به امروز برگردانید. تصمیمِ نهایی با خودتان است، ولی دستکم با عددِ درست تصمیم میگیرید.