
سود عملیاتی و غیرعملیاتی چیست؟ فرمول، تفاوت و اهمیت در انتخاب سهم

فهرست مطالب۱۴ بخش
- سود عملیاتی چیست؟ با مثالِ یک نانوایی
- چه هزینههایی از سود عملیاتی کم میشوند؟
- فرمول محاسبه سود عملیاتی، قدمبهقدم
- سود غیرعملیاتی چطور حساب میشود؟
- آیا سود عملیاتی همان EBIT است؟
- سود غیرعملیاتی چیست و از کجا میآید؟
- نمونههای درآمد غیرعملیاتی
- هزینههای غیرعملیاتی
- سود عملیاتی در صورت سود و زیان کجاست؟
- تفاوت سود عملیاتی و غیرعملیاتی در یک نگاه
- مثال عددی: دو شرکت با سود خالصِ برابر
- حاشیه سود عملیاتی چیست و چطور حساب میشود؟
- چرا سود غیرعملیاتی کیفیت کمتری دارد؟
- همهٔ درآمدهای غیرعملیاتی بد نیستند: استثناهای مهم
- سهمی که سودش بیشتر غیرعملیاتی است را بخریم؟
- چکلیست بررسی سود عملیاتی در گزارشهای کدال
- شش اشتباهِ رایج در تحلیل سود عملیاتی و غیرعملیاتی
- سوالات متداول
- جمعبندی
سود عملیاتی یعنی سودی که شرکت فقط از کارِ اصلیاش میسازد: پولِ فروشِ کالا یا خدمات، منهای خرجِ ساختنِ آنها و هزینههای فروش و اداره. سود غیرعملیاتی از کارهای جانبی میآید، مثل سود سپرده یا فروش یک زمین. سود عملیاتی سالبهسال تکرار میشود و برای همین در انتخاب سهم وزنِ بیشتری دارد.
هر دو در صورت سود و زیان شرکت، جدا از هم نوشته میشوند. صورت سود و زیان یکی از صورتهای مالی اساسی است؛ یعنی همان کارنامهٔ سالانه یا فصلیِ شرکت. فرقِ این دو سود دقیقاً همان جایی است که خیلی از سرمایهگذارها فریب میخورند.
در بازارِ ما بارها پیش آمده که سهمی با تیترِ «سود خالصِ چند برابر» خبرساز شده و بعد معلوم شده بیشترِ آن سود از فروشِ یک ملک یا بالا رفتنِ دلار بوده است. کسی که فقط سود خالص را ببیند، فکر میکند سهم ارزان است. کسی که سود عملیاتی را جدا کند، تصویرِ واقعی را میبیند. بیایید با هم قدمبهقدم ببینیم این دو چه فرقی دارند و چطور از هم جدایشان کنیم.
سود عملیاتی چیست؟ با مثالِ یک نانوایی
یک نانواییِ محل را در نظر بگیرید. کارِ اصلیِ نانوا پختن و فروختنِ نان است. پولی که از فروشِ نان میگیرد، منهای آرد و گاز و مزدِ شاطر و اجارهٔ مغازه، میشود سود عملیاتیِ نانوایی.
حالا فرض کنید همین نانوا یک سال تنورِ قدیمیاش را هم فروخته و پولی هم در بانک گذاشته و سودش را گرفته است. این پولها هم به جیبش آمده، ولی از نانپختن نیامده. اینها سود غیرعملیاتیاند. تنور را فقط یک بار میشود فروخت؛ ولی نان را هر روز.
شرکتهای بورسی هم همینطورند. سود عملیاتی (Operating Profit) یعنی آنچه از درآمدهای عملیاتی میماند، بعد از کمِ همهٔ خرجهایی که برای کارِ اصلی لازم است. کارِ اصلی همان کاری است که شرکت برایش ساخته شده: فولادسازی برای یک شرکتِ فولادی، تولیدِ دارو برای یک داروسازی، خدماتِ تلفن و اینترنت برای یک اپراتور.
به زبانِ ساده، سود عملیاتی جوابِ این پرسش است: «اگر شرکت هیچ وام و سپرده و داراییِ اضافهای نداشت، از کسبوکارش چقدر سود میساخت؟» برای همین بهترین معیار برای سنجیدنِ سلامتِ خودِ کسبوکار است.
اگر خرجِ کارِ اصلی از درآمدش بیشتر شود، عدد منفی میشود و به آن زیان عملیاتی میگویند. زیان عملیاتیِ پشتِ سرِ هم زنگِ خطرِ جدی است، حتی اگر سود خالص مثبت باشد. یعنی نانوا از نانپختن ضرر میکند و با فروشِ وسایلش سرِ پا مانده است.
چه هزینههایی از سود عملیاتی کم میشوند؟
هر خرجی که برای ادامهٔ کارِ اصلی لازم است، در حسابِ سود عملیاتی کم میشود. این چهار دسته مهماند:
- بهای تمامشده: یعنی خرجِ مستقیمِ ساختنِ کالا. مواد اولیه، مزدِ کارگرِ تولید، سربارِ کارخانه و استهلاکِ ماشینآلاتِ تولید. استهلاک یعنی آن مقداری که دستگاه هر سال کهنهتر و کمارزشتر میشود.
- هزینههای فروش، اداری و عمومی: حقوقِ کارمندانِ دفتر، اجاره، بیمه، حملونقل و تبلیغات.
- هزینهٔ کاهشِ ارزشِ دریافتنیها: یعنی بخشی از طلبِ شرکت از مشتریها که احتمالِ وصولش کم شده است.
- سایر هزینههای عملیاتی: خرجهایی که به کارِ اصلی مربوطاند ولی در دستههای بالا جا نمیشوند؛ مثلاً ضایعاتِ غیرعادی.
در عوض، دو خرج در سود عملیاتی کم نمیشوند: هزینههای مالی (یعنی سودی که شرکت بابتِ وام به بانک میدهد) و مالیات. این دو بعد از سود عملیاتی در صورت سود و زیان میآیند. پس سود عملیاتی فقط به کارِ اصلی نگاه میکند، نه به اینکه شرکت چقدر بدهکار است.
فرمول محاسبه سود عملیاتی، قدمبهقدم
سود عملیاتی را از دو راه میشود حساب کرد و هر دو به یک عدد میرسند:
- از بالا به پایین: سود عملیاتی = درآمدهای عملیاتی − بهای تمامشده − هزینههای فروش، اداری و عمومی ± سایر درآمدها و هزینههای عملیاتی
- از سود ناخالص: سود عملیاتی = سود ناخالص − هزینههای عملیاتی (فروش، اداری، عمومی و سایر)
سود ناخالص یعنی فروش منهای بهای تمامشده؛ یعنی سودی که قبل از خرجِ دفتر و فروش میماند. بیایید با یک مثالِ گرد حساب کنیم:
- شرکتی در سال ۵۰۰ میلیارد تومان فروش دارد.
- بهای تمامشده ۳۵۰ میلیارد تومان است. پس سود ناخالص میشود ۱۵۰ میلیارد تومان.
- هزینههای فروش، اداری و عمومی ۴۰ میلیارد تومان است. میماند ۱۱۰ میلیارد.
- ۵ میلیارد تومان هم از فروشِ ضایعات درآمد داشته که به کارِ اصلی مربوط است. اضافهاش میکنیم.
- سود عملیاتی میشود ۱۱۵ میلیارد تومان.
یعنی از هر ۱۰۰ تومان فروش، حدودِ ۲۳ تومان سودِ عملیاتی مانده است. این عدد بد نیست؛ ولی خوب یا بد بودنش را فقط با شرکتهای همصنعت میشود سنجید. جلوتر به آن میرسیم.
سود غیرعملیاتی چطور حساب میشود؟
اینجا حساب سادهتر است: خالصِ اقلامِ غیرعملیاتی = درآمدهای غیرعملیاتی − هزینههای غیرعملیاتی. اگر مثبت شد، سود غیرعملیاتی است و اگر منفی شد، زیان غیرعملیاتی.
حالا همهٔ تکهها را کنارِ هم بگذاریم تا به سود خالص برسیم:
سود خالص = سود عملیاتی − هزینههای مالی ± خالصِ اقلامِ غیرعملیاتی − مالیات
پس سود خالص جمعِ دو چیزِ خیلی متفاوت است: آنچه از کارِ اصلی آمده و آنچه از جای دیگر.
آیا سود عملیاتی همان EBIT است؟
خیلی از متنهای فارسی سود عملیاتی را همان EBIT میگیرند. EBIT یعنی سودِ قبل از کمِ بهره و مالیات. برای تحلیلِ روزمره این تقریب بد نیست، ولی دقیقاً یکی نیستند.
EBIT در تعریفِ رایج، درآمدهای غیرعملیاتی را هم دارد؛ سود عملیاتی آنها را کنار میگذارد. پس اگر شرکتی سود سپرده یا سودِ فروشِ داراییِ بزرگی داشته باشد، EBIT آن از سود عملیاتیاش بیشتر میشود. حواسمان باشد وقتی نسبتی مثل EV/EBIT را از دو منبع مقایسه میکنیم، هر دو با یک تعریف حساب کرده باشند.
سود غیرعملیاتی چیست و از کجا میآید؟
سود غیرعملیاتی (Non-Operating Income) نتیجهٔ کارهایی است که موضوعِ اصلیِ شرکت نیستند. شرکت برای این کارها ساخته نشده، ولی در طولِ سال برایش پول آوردهاند یا خرج داشتهاند. ویژگیِ مهمشان این است که معمولاً تکرار نمیشوند یا نمیشود پیشبینیشان کرد.
یک تشبیهِ دیگر: حقوقِ بازنشستگی هر ماه میآید و میشود رویش برنامه ریخت. ارثی که یک بار میرسد، خوشحالکننده است، ولی نمیشود خرجِ ماهانه را رویش بست. سود عملیاتی مثلِ آن حقوق است و سود غیرعملیاتیِ یکباره مثلِ این ارث.
نمونههای درآمد غیرعملیاتی
- سودِ فروشِ دارایی: فروشِ زمین، ساختمان، ماشینآلاتِ کهنه یا یک شرکتِ زیرمجموعه.
- درآمدِ سود سپرده و سودِ اوراق، وقتی شرکت پولِ اضافهاش را در بانک یا اوراق نگه میدارد.
- درآمدِ سرمایهگذاری: سودِ سهامی که از شرکتهای دیگر میگیرد، یا سودِ فروشِ سهام؛ برای شرکتی که کارش سرمایهگذاری نیست.
- سودِ تسعیرِ ارز: تسعیر یعنی دوباره حسابکردنِ ارزشِ ریالیِ پولِ ارزی. مثلاً شرکت سپردهٔ دلاری دارد و دلار گران شده؛ همان سپرده به تومان بیشتر میارزد.
- اجارهٔ داراییِ اضافه: اجارهدادنِ ساختمان یا انباری که شرکت لازمش ندارد.
هزینههای غیرعملیاتی
زیانِ فروشِ دارایی، زیانِ تسعیرِ وامهای ارزی، جریمهها و خرجهای یکبارهای که به کارِ اصلی ربطی ندارند، در این دستهاند.
هزینههای مالی، یعنی سودی که شرکت بابتِ وامها میدهد، در صورت سود و زیانِ شرکتهای ایرانی ردیفِ جدا دارد و درست بعد از سود عملیاتی میآید. هرچه شرکت بدهکارتر باشد، این ردیف بزرگتر است. برای همین کنارِ سود عملیاتی، ساختار سرمایه و نسبتهای اهرمی را هم ببینید.
سود عملیاتی در صورت سود و زیان کجاست؟
شرکتهای بورسی صورتهای مالیشان را در سامانهٔ کدال منتشر میکنند. ترتیبِ ردیفها در صورت سود و زیان تقریباً همیشه مثلِ جدولِ زیر است. عددها یک مثالِ فرضی از یک شرکتِ تولیدیاند تا مسیرِ حساب جلوی چشم باشد.
| ردیف | مثال | توضیح |
|---|---|---|
| درآمدهای عملیاتی | ۱۰٬۰۰۰ | فروشِ محصولات و خدماتِ اصلی |
| بهای تمامشدهٔ درآمدهای عملیاتی | (۷٬۰۰۰) | مواد، مزد و سربارِ تولید |
| سود ناخالص | ۳٬۰۰۰ | حاشیه سود ناخالص: ۳۰٪ |
| هزینههای فروش، اداری و عمومی | (۸۰۰) | خرجِ دفتر و فروش |
| سایر درآمدها و هزینههای عملیاتی (خالص) | ۵۰ | مثلاً فروشِ ضایعات یا تسعیرِ طلبِ صادراتی |
| سود عملیاتی | ۲٬۲۵۰ | حاشیه سود عملیاتی: ۲۲٫۵٪ |
| هزینههای مالی | (۴۰۰) | سودِ وامهای بانکی |
| سایر درآمدها و هزینههای غیرعملیاتی (خالص) | ۳۵۰ | سود سپرده، فروشِ دارایی، تسعیرِ سپردهٔ ارزی |
| سود قبل از مالیات | ۲٬۲۰۰ | |
| مالیات بر درآمد (فرضی) | (۵۵۰) | |
| سود خالص | ۱٬۶۵۰ | حاشیه سود خالص: ۱۶٫۵٪ |
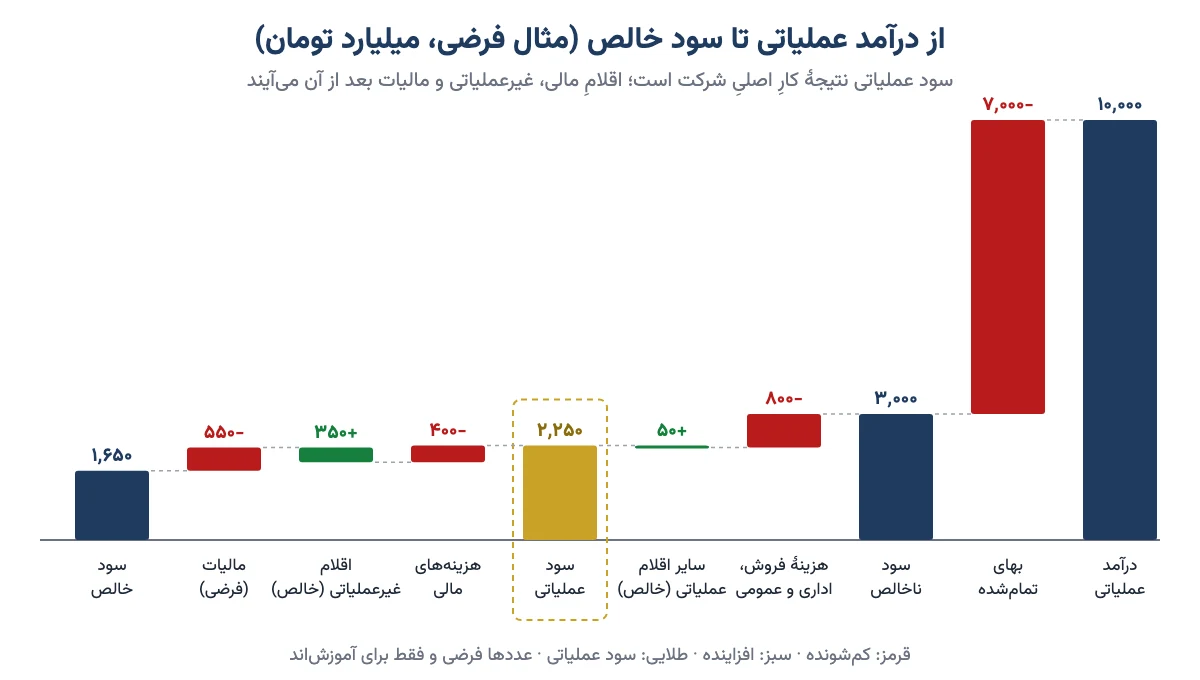
عددهای داخلِ پرانتز یعنی منفی؛ یعنی از بالا کم میشوند. همین مسیر را در نمودارِ زیر میبینید: از ۱۰ هزار میلیارد فروش، فقط ۲٬۲۵۰ میلیارد سودِ کارِ اصلی مانده است.
دو نکتهٔ کاربردی دربارهٔ گزارشهای کدال:
- «سایر درآمدها و هزینهها» دو جا دارد. یکی بالای سود عملیاتی (چیزهایی که به کارِ اصلی مربوطاند) و یکی پایینِ آن (اقلامِ غیرعملیاتی). این دو را با هم قاطی نکنید.
- یادداشتها را باز کنید. ریزِ «سایر درآمدها و هزینههای غیرعملیاتی» در یادداشتهای پیوستِ صورتهای مالی آمده است. هر وقت عددِ بزرگی دیدید، آن یادداشت بهتان میگوید پول از کجا آمده.
سود هر سهم (EPS) هم در گزارشها معمولاً به دو بخشِ عملیاتی و غیرعملیاتی جدا میشود. EPS یعنی سودِ خالص تقسیم بر تعدادِ سهمها؛ یعنی به هر سهم چقدر سود رسیده. این تفکیک سادهترین راه برای دیدنِ سهمِ هر بخش از سود است.
تفاوت سود عملیاتی و غیرعملیاتی در یک نگاه
جدولِ زیر همهٔ فرقها را کنارِ هم گذاشته است:
| معیار | سود عملیاتی | سود غیرعملیاتی |
|---|---|---|
| از کجا میآید؟ | کارِ اصلیِ شرکت | کارهای جانبی و اتفاقهای یکباره |
| تکرار میشود؟ | بله؛ تا کسبوکار هست، تکرار میشود | معمولاً نه؛ زمین را فقط یک بار میشود فروخت |
| پیشبینی میشود؟ | با نرخِ فروش، مقدارِ تولید و بهای تمامشده تا حدِ خوبی | به تصمیمِ مدیر، نرخِ ارز و اتفاقهای غیرمنتظره بستگی دارد |
| وزن در قیمتگذاریِ سهم | پایهٔ اصلیِ ارزشگذاری و P/E آینده | معمولاً جدا و با وزنِ کمتر حساب میشود |
| نشانهٔ چیست؟ | توانِ رقابت، کارایی و قدرتِ قیمتگذاری | مدیریتِ پول یا دارایی؛ گاهی پوشاندنِ ضعفِ کارِ اصلی |
پس اگر فقط یک چیز از این جدول یادتان بماند، این باشد: سود عملیاتی آینده را بهتر نشان میدهد؛ سود غیرعملیاتی بیشتر گذشته را.
مثال عددی: دو شرکت با سود خالصِ برابر
تا اینجا تعریفها را دیدیم. حالا ببینیم این فرق در عمل چقدر پول جابهجا میکند.
فرض کنید دو شرکتِ «الف» و «ب» هر کدام ۱٬۰۰۰ میلیارد تومان سود خالص گزارش کردهاند. ارزشِ بازارِ هر دو هم ۸٬۰۰۰ میلیارد تومان است. با نگاهِ اول هر دو نسبت P/E برابرِ ۸ دارند. P/E یعنی قیمتِ سهم چند برابرِ سودِ سالانهٔ آن است؛ یعنی اگر سود ثابت بماند، چند سال طول میکشد تا پولتان از سود برگردد. پس هر دو به یک اندازه ارزان به نظر میرسند. برای سادهشدنِ مثال، مالیات و هزینهٔ مالی را کنار گذاشتهایم.
| قلم | شرکت الف | شرکت ب |
|---|---|---|
| سود عملیاتی | ۹۵۰ | ۳۰۰ |
| سود غیرعملیاتی | ۵۰ (سود سپرده) | ۷۰۰ (فروشِ یکبارهٔ زمین) |
| سود خالص | ۱٬۰۰۰ | ۱٬۰۰۰ |
| سهمِ غیرعملیاتی از سود خالص | ۵٪ | ۷۰٪ |
| P/E بر پایهٔ سود خالص | ۸ | ۸ |
| P/E بر پایهٔ سودِ تکرارپذیر | حدودِ ۸٫۴ | حدودِ ۲۶٫۷ |
بیایید ردیفِ آخر را با هم حساب کنیم. برای «ب»، سودی که سالِ بعد هم تکرار میشود فقط ۳۰۰ میلیارد است. ۸٬۰۰۰ تقسیم بر ۳۰۰ میشود حدودِ ۲۶٫۷. برای «الف»، ۸٬۰۰۰ تقسیم بر ۹۵۰ میشود حدودِ ۸٫۴.
سالِ بعد، اگر کسبوکارِ هر دو ثابت بماند، «الف» باز هم حدودِ ۹۵۰ تا ۱٬۰۰۰ میلیارد تومان سود میسازد. «ب» دیگر زمینی برای فروش ندارد و سودش به حدودِ ۳۰۰ میلیارد برمیگردد. یعنی سودِ هر سهمِ «ب» نزدیکِ ۷۰٪ افت میکند و قیمتِ سهم معمولاً این را زودتر از گزارشها نشان میدهد.
پس سهمی که با P/E ۸ «ارزان» به نظر میرسید، در واقع با P/E نزدیکِ ۲۷ معامله میشد. آیا «ب» واقعاً ارزان بود؟ نه.
حاشیه سود عملیاتی چیست و چطور حساب میشود؟
حاشیه سود عملیاتی میگوید شرکت از هر ۱۰۰ تومان فروش، چند تومان سودِ عملیاتی برایش میماند:
حاشیه سود عملیاتی = (سود عملیاتی ÷ درآمدهای عملیاتی) × ۱۰۰
در جدولِ صورت سود و زیانِ بالا، ۲٬۲۵۰ تقسیم بر ۱۰٬۰۰۰ میشود ۲۲٫۵٪. یعنی از هر ۱۰۰ تومان فروش، ۲۲ تومان و نیم سودِ کارِ اصلی است. این نسبت کنارِ حاشیه سود ناخالص و حاشیه سود خالص، سه نسبتِ اصلیِ سودآوریاند که در تحلیل کمیِ بنیادی به کار میروند.
سه نکته موقعِ خواندنِ این عدد:
- روند از خودِ عدد مهمتر است. حاشیهٔ ۱۵٪ که چهار فصل پشتِ سرِ هم بالا رفته، معمولاً از حاشیهٔ ۲۵٪ که مدام پایین میآید بهتر است.
- فقط شرکتهای یک صنعت را مقایسه کنید. حاشیهٔ یک شرکتِ پخشِ کالا ذاتاً کم است و حاشیهٔ یک معدن یا پتروشیمیِ خوراکگازی ذاتاً بیشتر. مقایسهٔ این دو مثلِ مقایسهٔ سودِ سبزیفروش با طلافروش است.
- فاصلهٔ حاشیهٔ ناخالص و عملیاتی نشان میدهد خرجِ دفتر و فروش چقدر از سود را میخورد. اگر این فاصله سالبهسال بیشتر شود، شرکت در کنترلِ هزینهها مشکل دارد.
چرا سود غیرعملیاتی کیفیت کمتری دارد؟
تحلیلگرها از چیزی به نامِ کیفیت سود حرف میزنند. سودِ باکیفیت یعنی سودی که از کارِ اصلی بیاید، تکرار شود و به پولِ نقد تبدیل شود. سود غیرعملیاتی معمولاً در هر سه ضعیفتر است:
- تکرار نمیشود: فروشِ دارایی، سودِ تسعیر بعد از یک جهشِ دلار یا سودِ فروشِ یک سرمایهگذاری، سالِ بعد لزوماً تکرار نمیشود.
- پیشبینی نمیشود: برای سودِ فروشِ زمینِ سالِ آینده نمیشود حسابوکتاب کرد. قیمتگذاریِ سهم روی عددی که پیشبینیپذیر نیست، احتمالِ اشتباه را بالا میبرد.
- دستِ مدیر باز است: مدیر میتواند با انتخابِ زمانِ فروشِ دارایی، سودِ یک فصل را بزک کند تا ضعفِ کارِ اصلی دیده نشود.
- گاهی نقد نیست: سودِ تسعیرِ یک سپردهٔ ارزی تا وقتی ارز فروخته نشود، فقط روی کاغذ است. مقایسهٔ سود با جریان آزاد نقدی این را نشان میدهد.
پس سود غیرعملیاتی «بد» نیست؛ فقط نباید آن را با همان اطمینانِ سود عملیاتی به سالهای بعد هم کشید.
همهٔ درآمدهای غیرعملیاتی بد نیستند: استثناهای مهم
اینکه چیزی «عملیاتی» باشد یا «غیرعملیاتی»، به کارِ اصلیِ هر شرکت بستگی دارد. سود سپرده برای نانوا غیرعملیاتی است، ولی برای بانک کارِ اصلی. چند حالت هست که باید با دقتِ بیشتری نگاه کنید:
- شرکتهای سرمایهگذاری و هلدینگها: برای اینها سودِ سهامِ دریافتی و سودِ فروشِ سهام درآمدِ عملیاتی است، چون کارِ اصلیشان همین است. پس قاعدهٔ «سودِ سرمایهگذاری کمکیفیت است» برایشان صدق نمیکند.
- بانکها و بیمهها: سودِ وامهایی که میدهند و سودِ سرمایهگذاریِ ذخایرِ بیمه برایشان عملیاتی است. صورت سود و زیانشان هم شکلِ دیگری دارد.
- پولِ نقدِ اضافهٔ همیشگی: شرکتی که سالهاست ذخیرهٔ نقدِ بزرگی دارد، سود سپردهاش تا حدی تکرار میشود. آن را صفر فرض نکنید، ولی با وزنی کمتر از سود عملیاتی حساب کنید.
- شرکتهای صادراتی: در سالهای جهشِ دلار، بخشی از سود به شکلِ تسعیر ثبت میشود. تسعیرِ طلب از مشتریهای خارجی به کارِ اصلی مربوط است و معمولاً بالای سود عملیاتی میآید. تسعیرِ سپردهها و وامهای ارزی پایینِ آن. یادداشتها را بخوانید تا بدانید کدام است.
یک نکتهٔ جهانی هم: استانداردِ تازهٔ IFRS 18 که از سالِ ۲۰۲۷ میلادی جای IAS 1 را میگیرد، درآمدها و هزینهها را به سه دستهٔ عملیاتی، سرمایهگذاری و تأمینِ مالی تقسیم میکند و نوشتنِ جمعِ «سود عملیاتی» را اجباری میکند. یعنی همین تفکیک در گزارشگریِ دنیا مهمتر هم میشود.
سهمی که سودش بیشتر غیرعملیاتی است را بخریم؟
جوابِ کوتاه: نه به خاطرِ همان سود. سهمی که بیشترِ سودش غیرعملیاتی است لزوماً سهمِ بدی نیست. ولی قیمتش را باید با سود عملیاتی و ارزشِ داراییهایش سنجید، نه با سود خالصِ همان سال. توصیهٔ من این پنج قدم است:
- سهمِ سود غیرعملیاتی از سود خالص را حساب کنید. اگر بیشتر از حدودِ یکسوم بود، با احتیاط جلو بروید.
- ببینید این سود از کجا آمده: فروشِ دارایی، تسعیر، سود سپرده یا سرمایهگذاری. فقط بخشی را که تکرار میشود در سودِ آینده بیاورید.
- P/E را با سودِ تکرارپذیر دوباره حساب کنید؛ همان کاری که برای شرکتِ «ب» کردیم.
- اگر سودِ یکباره نقد شده، ببینید پولش کجا میرود: تقسیم بین سهامدارها به شکلِ سود نقدی (DPS)، طرحِ توسعه یا پرداختِ بدهی. هر سه میتوانند ارزش بسازند.
- اگر سود عملیاتی رو به کاهش یا منفی است و سود غیرعملیاتی رویش را پوشانده، این بزرگترین هشدار است.
گاهی هم بازار سودِ یکباره را درست نمیفهمد و قیمت فقط با تیترِ «رشدِ سود» بالا میرود. برای کسی که این سهم را دارد، این وقتِ بازبینی است، نه دلیلِ خریدِ بیشتر. تصمیمِ نهایی با خودتان.
چکلیست بررسی سود عملیاتی در گزارشهای کدال
دفعهٔ بعد که گزارشِ یک شرکت را در کدال باز کردید، این هفت کار را به ترتیب انجام دهید:
- سود عملیاتیِ دستکم چهار تا هشت فصلِ اخیر را کنارِ هم بگذارید و روندش را ببینید.
- حاشیه سود ناخالص و عملیاتی را حساب کنید و با همصنعتها بسنجید.
- رشدِ سود عملیاتی را با رشدِ فروش مقایسه کنید. فروش بالا رفته ولی سود عملیاتی نه؟ یعنی هزینهها تندتر بالا رفتهاند.
- یادداشتِ «سایر درآمدها و هزینههای غیرعملیاتی» را باز کنید و اقلامِ یکباره را علامت بزنید.
- سهمِ سود غیرعملیاتی از سود خالص و از EPS را حساب کنید.
- هزینههای مالی را با سود عملیاتی مقایسه کنید. اگر بخشِ بزرگی از سود عملیاتی خرجِ سودِ وام میشود، شرکت در برابرِ بالا رفتنِ نرخِ بهره آسیبپذیر است.
- سود عملیاتی را با جریانِ نقدِ عملیاتی در صورت جریان وجوه نقد بسنجید. اگر سود همیشه خیلی بیشتر از پولِ نقدی است که واقعاً وارد شده، کیفیتِ سود زیرِ سؤال است.
شش اشتباهِ رایج در تحلیل سود عملیاتی و غیرعملیاتی
- خریدن با تیترِ «جهشِ سود خالص»، بی آنکه ببینید جهش از کدام ردیفِ صورت سود و زیان آمده است.
- یکیگرفتنِ دو ردیفِ «سایر درآمدها»: یکی عملیاتی است و یکی غیرعملیاتی و جایشان در گزارش فرق دارد.
- بهکاربردنِ قاعدهٔ شرکتهای تولیدی برای هلدینگها و بانکها، که درآمدِ سرمایهگذاری برایشان کارِ اصلی است.
- ندیدنِ هزینههای مالی: سود عملیاتیِ خوب در شرکتی با بدهیِ سنگین ممکن است به سود خالصِ ناچیز برسد.
- مقایسهٔ حاشیهٔ عملیاتیِ صنعتهای مختلف و نتیجهگرفتنِ اینکه «پتروشیمی از فروشگاهداری بهتر است».
- تکیه بر یک فصل: فصلیبودنِ فروش یا یک تعمیرِ اساسی میتواند سود عملیاتیِ یک فصل را غیرعادی کند.
اگر میخواهید این تحلیلها را روی گزارشهای واقعیِ شرکتها و با تمرین یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی همین مسیر را قدمبهقدم پیش میبرد.
سوالات متداول
سود عملیاتی چیست؟
سود عملیاتی سودی است که شرکت فقط از کار اصلیاش میسازد؛ یعنی درآمد فروش کالا یا خدمات، منهای بهای تمامشده و هزینههای فروش، اداری و عمومی. هزینهٔ وام، مالیات و درآمدهای جانبی مثل سود سپرده در آن حساب نمیشوند.
سود عملیاتی چطور محاسبه میشود؟
اول بهای تمامشده را از فروش کم کنید تا سود ناخالص به دست بیاید. بعد هزینههای فروش، اداری و عمومی را کم کنید و سایر درآمدها و هزینههای مربوط به کار اصلی را اضافه یا کم کنید. حاصل، سود عملیاتی است.
سود غیرعملیاتی چیست و چه نمونههایی دارد؟
سودی است که از کارهای جانبی شرکت میآید، نه از کار اصلی. سود فروش زمین یا ماشینآلات، سود سپرده بانکی، سود سهام شرکتهای دیگر و سود تسعیر سپردههای ارزی رایجترین نمونههای آن در شرکتهای تولیدی هستند.
چرا سود غیرعملیاتی کیفیت کمتری دارد؟
چون معمولاً تکرار نمیشود، پیشبینیپذیر نیست و گاهی فقط روی کاغذ است. مدیر هم میتواند با انتخاب زمان فروش دارایی، سود یک دوره را بزرگ نشان دهد. برای همین تحلیلگرها سود عملیاتی را پایهٔ قیمتگذاری سهم میگیرند.
حاشیه سود عملیاتی چیست؟
حاشیه سود عملیاتی یعنی سود عملیاتی تقسیم بر فروش، ضرب در صد. نشان میدهد شرکت از هر ۱۰۰ تومان فروش چند تومان سود از کار اصلی میسازد. روند این نسبت و مقایسه با شرکتهای همصنعت از خود عدد مهمتر است.
سود عملیاتی همان EBIT است؟
تقریباً، ولی نه دقیقاً. EBIT سود قبل از کم کردن بهره و مالیات است و درآمدهای غیرعملیاتی را هم دارد. سود عملیاتی این درآمدها را کنار میگذارد. در شرکتی با سود سپرده یا فروش دارایی بزرگ، EBIT از سود عملیاتی بیشتر است.
سهمی که سودش بیشتر غیرعملیاتی است را بخریم؟
نه به خاطر همان سود. اول سهم غیرعملیاتی از سود را حساب کنید، منشأ آن را در یادداشتها ببینید و نسبت P/E را با سودی که تکرار میشود دوباره بسنجید. اگر سود عملیاتی ضعیف یا رو به کاهش است، احتیاط کنید.
سود عملیاتی منفی ولی سود خالص مثبت یعنی چه؟
یعنی کار اصلی شرکت ضرر میدهد و سود خالص از منابع جانبی مثل فروش دارایی یا تسعیر ارز آمده است. این وضعیت پایدار نیست و اگر چند دوره تکرار شود، نشانهٔ ضعف جدی در کسبوکار شرکت است.
سود عملیاتی و غیرعملیاتی را کجا ببینیم؟
در صورت سود و زیان شرکتها که در سامانهٔ کدال منتشر میشود. سود عملیاتی ردیف جدا دارد و ریز اقلام غیرعملیاتی در یادداشتهای پیوست صورتهای مالی آمده است. سود هر سهم هم معمولاً به تفکیک عملیاتی و غیرعملیاتی گزارش میشود.
جمعبندی
سود عملیاتی نشان میدهد کارِ اصلیِ شرکت چقدر پول میسازد. سود غیرعملیاتی نشان میدهد چه چیزهایی جدا از آن به سود اضافه یا از آن کم شده است. سود خالص جمعِ هر دوست و تنهایی گمراهکننده است؛ مثلِ اینکه درآمدِ نانوا را با پولِ فروشِ تنورش یکی بگیریم.
پس پیش از هر تصمیم، این سه کار را بکنید: روندِ سود عملیاتی و حاشیهاش را ببینید، سهمِ سود غیرعملیاتی را حساب کنید و P/E را با سودی که تکرار میشود بسنجید. اگر تازه با این مفاهیم آشنا شدهاید، از تحلیل بنیادی چیست؟ شروع کنید.