
CFD چیست؟ قرارداد مابهالتفاوت به زبان ساده، فرقش با آتی و ریسکهای آن
فهرست مطالب۱۲ بخش
- CFD چیست؟ قرارداد مابهالتفاوت به زبانِ ساده
- معاملات CFD چطور کار میکند؟
- اهرم در ترید چیست و در CFD چه میکند؟
- هزینههای پنهانِ CFD: اسپرد، کمیسیون و سواپ
- چرا CFD پرریسک است؟
- ۱. اهرم و زیانِ سریع
- ۲. ریسک طرف مقابل
- ۳. هزینهای که با زمان بزرگ میشود
- ۴. آمار چه میگوید؟
- CFD با قرارداد آتی چه فرقی دارد؟
- CFD و آپشن؛ دو مشتقهٔ متفاوت
- معادل CFD در بازار سرمایهٔ ایران چیست؟
- چه کسانی از CFD استفاده میکنند؟
- اشتباههای رایج در معاملات اهرمی
- سوالات متداول
- جمعبندی
خیلیها اسمِ CFD را کنارِ فارکس شنیدهاند و نمیدانند دقیقاً چه چیزی است. CFD چیست؟ CFD یا «قرارداد مابهالتفاوت» قراردادی میانِ شما و یک کارگزار است که در آن هیچ داراییای خرید و فروش نمیشود. فقط اختلافِ قیمتِ یک دارایی، از لحظهٔ بازکردن تا بستنِ معامله، نقدی حساب میشود. معمولاً هم با اهرم است؛ یعنی سود و زیان چند برابر میشود.
ولی پشتِ این تعریفِ ساده چند پرسشِ مهم هست: پولِ شما دقیقاً کجا میرود؟ چه کسی طرفِ معامله است؟ چرا بیشترِ کسانی که CFD معامله میکنند ضرر میدهند؟ و در بازارِ ایران چه ابزاری شبیهِ آن هست؟ قدمبهقدم جلو میرویم.
CFD چیست؟ قرارداد مابهالتفاوت به زبانِ ساده
CFD کوتاهشدهٔ Contract for Difference است؛ یعنی «قراردادِ اختلاف». در فارسی به آن قرارداد مابهالتفاوت یا قرارداد اختلاف قیمت هم میگویند. اسمش خودش همهچیز را میگوید: شما و طرفِ مقابل فقط سرِ اختلافِ قیمت حسابوکتاب میکنید.
بیایید با یک مثالِ خانگی شروع کنیم. فرض کنید شما و یک همسایه قرار میگذارید: «قیمتِ امروزِ یک کیسه برنج را یادداشت کنیم. هر وقت یکی از ما خواست، قیمتِ آن روز را نگاه میکنیم. اگر گرانتر شده بود، تو فرقش را به من بده. اگر ارزانتر شده بود، من فرقش را به تو میدهم.» نه کسی برنج میخرد، نه کیسهای جابهجا میشود. فقط فرقِ قیمت دستبهدست میشود. CFD همین است، با این تفاوت که «همسایه» یک کارگزار است و دارایی ممکن است سهم، طلا، نفت، شاخص یا جفتارز باشد.
از نظرِ دستهبندی، CFD یکی از ابزارهای بازار مشتقه است. مشتقه یعنی ارزشش از چیزِ دیگری «مشتق» میشود: از قیمتِ دارایی پایه. خودِ قرارداد ارزشِ مستقلی ندارد؛ اگر قیمتِ دارایی پایه تکان نخورد، قرارداد هم سود و زیانی ندارد.
این ابزار در دههٔ ۱۹۹۰ میلادی در لندن رایج شد و امروز بیشترِ معاملاتِ خرد در بازارِ فارکس هم در عمل به همین شکل انجام میشود. پس وقتی کسی میگوید «در فارکس طلا خریدم»، معمولاً یعنی یک قرارداد CFD روی طلا بسته، نه اینکه یک گرم طلا مالِ او شده باشد.
معاملات CFD چطور کار میکند؟
هر معاملهٔ CFD پنج قدمِ ساده دارد:
- انتخابِ دارایی پایه: مثلاً طلا، یک شاخصِ بورسی یا سهمِ یک شرکت.
- انتخابِ جهت: اگر فکر میکنید قیمت بالا میرود، «خرید» (لانگ) میگیرید. اگر فکر میکنید پایین میآید، «پوزیشن فروش» (شورت) میگیرید. در CFD فروختنِ چیزی که ندارید به همین سادگی است.
- تعیینِ حجم و گذاشتنِ وثیقه: شما کلِ ارزشِ معامله را نمیپردازید؛ فقط بخشی از آن را بهعنوانِ وثیقه کنار میگذارید که به آن مارجین میگویند.
- نگهداشتنِ معامله: تا وقتی معامله باز است، سود و زیان لحظهبهلحظه در حسابتان بالا و پایین میرود و برای هر شب هم هزینهای حساب میشود.
- بستنِ معامله و تسویهٔ نقدی: با یک معاملهٔ معکوس، قرارداد بسته میشود و فقط مابهالتفاوت به حسابتان میآید یا از آن کم میشود.
اگر با خرید و فروشِ دوطرفه آشنا نیستید، مقالهٔ پوزیشن لانگ و شورت به زبانِ ساده این دو جهت را با مثال توضیح داده است. پس در CFD شما روی جهتِ قیمت موضع میگیرید، نه روی مالکیتِ یک دارایی.
اهرم در ترید چیست و در CFD چه میکند؟
اهرم یعنی با پولِ کم، معاملهای بزرگتر از پولِ خودتان باز کنید. اگر اهرم ۱۰ باشد، با هر یک تومانِ خودتان ده تومان معامله میکنید. این همان چیزی است که CFD را جذاب میکند و همان چیزی است که خطرناکش میکند.
بیایید با هم حساب کنیم. این فقط مثال است و عددها گرد شدهاند:
- داراییای داریم که هر واحدش ۱۰۰ دلار است. ۱۰۰ واحد از آن میخواهیم؛ یعنی معاملهای به ارزشِ ۱۰٬۰۰۰ دلار.
- کارگزار ۱۰٪ وثیقه میخواهد (اهرم ۱۰). پس فقط ۱٬۰۰۰ دلار از پولِ خودمان درگیر میشود.
- اگر قیمت ۵٪ بالا برود، ۵۰۰ دلار سود میکنیم. این یعنی ۵۰٪ سود روی پولِ خودمان.
- اگر قیمت ۵٪ پایین بیاید، ۵۰۰ دلار ضرر میکنیم. یعنی نصفِ پولمان رفته است.
- اگر قیمت ۱۰٪ پایین بیاید، کلِ ۱٬۰۰۰ دلار از دست رفته است.
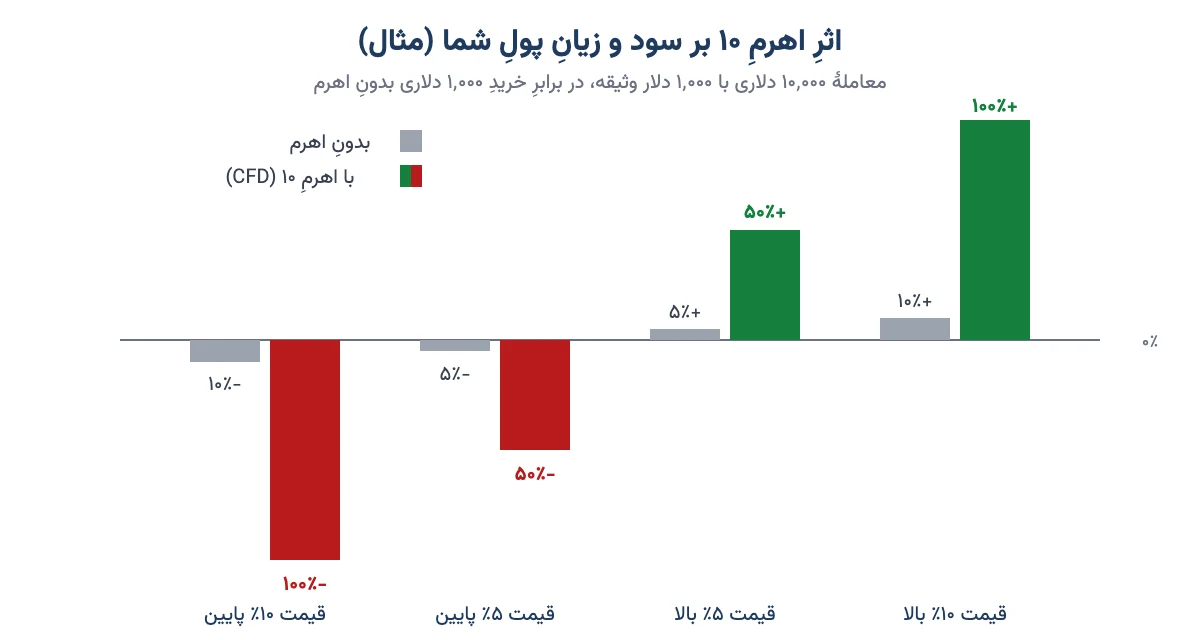
ده درصد نوسان برای طلا یا یک سهم چیزِ عجیبی نیست. ممکن است در چند هفته، و گاهی در چند روز، پیش بیاید. با اهرمِ ۱۰، همین نوسانِ معمولی میتواند کلِ پولِ شما را ببرد. تازه کارگزار معمولاً صبر نمیکند تا موجودی به صفر برسد. وقتی وثیقه از حدِ معینی کمتر شود، اول «مارجین کال» میدهد، یعنی هشدار که پول اضافه کنید، و بعد خودش معامله را با ضرر میبندد. این حدها را در مقالهٔ مارجین چیست با مثالِ عددی ببینید.
پس اهرم شمشیرِ دولبه است: همانقدر که سود را بزرگ میکند، ضرر را هم بزرگ میکند؛ ولی ضرر زودتر از آنچه فکر میکنید به ته میرسد.
هزینههای پنهانِ CFD: اسپرد، کمیسیون و سواپ
خیلیها فقط به جهتِ قیمت فکر میکنند و هزینهها را فراموش میکنند. در CFD سه هزینهٔ اصلی هست:
- اسپرد: فرقِ قیمتِ خرید و فروش. یعنی همان لحظه که معامله را باز میکنید، کمی در ضررید. مثلِ صرافی که دلار را از شما ارزانتر میخرد و گرانتر میفروشد.
- کمیسیون: بعضی کارگزارها جدا از اسپرد، برای هر معامله کارمزد هم میگیرند.
- سواپ یا هزینهٔ شبانه: چون CFD سررسید ندارد، اگر معامله را شب باز بگذارید، برای پولی که با اهرم «قرض» گرفتهاید بهره میپردازید. سازوکارش را در مقالهٔ سواپ در فارکس ببینید.
سواپ همان هزینهای است که آرامآرام سود را میخورد. با همان مثالِ بالا حساب کنیم: معاملهای ۱۰٬۰۰۰ دلاری با بهرهٔ فرضیِ سالانهٔ ۷٪. هزینهٔ هر شب حدودِ ۲ دلار میشود (۱۰٬۰۰۰ × ۷٪ ÷ ۳۶۵). کم به نظر میرسد. ولی اگر ۹۰ روز معامله را نگه دارید، حدودِ ۱۷۰ دلار پرداختهاید؛ یعنی ۱۷٪ از ۱٬۰۰۰ دلارِ خودتان، حتی اگر قیمت یک قدم هم جابهجا نشده باشد.
پس CFD برای نگهداریِ طولانی ساخته نشده است. هر روزی که میگذرد، اجاره میدهید؛ مثلِ کسی که خانه را اجاره کرده ولی خیال میکند صاحبخانه است.
چرا CFD پرریسک است؟
جوابِ کوتاه: چون سه چیز با هم جمع شدهاند؛ اهرمِ بالا، کارگزاری که خودش طرفِ معاملهٔ شماست، و هزینهای که هر شب کم میشود. بیایید یکییکی ببینیم.
۱. اهرم و زیانِ سریع
این را بالاتر حساب کردیم. با اهرمِ زیاد، یک نوسانِ معمولی کافی است تا حساب صفر شود. در حرکتهای تند، مثلاً بعد از یک خبرِ مهم، قیمت ممکن است «بپرد» و حدِ ضررِ شما هم در قیمتِ بدتری اجرا شود. در بعضی شرایط حتی ممکن است حساب منفی شود و بدهکار شوید. ماجرای از دست رفتنِ کلِ وثیقه را در مقالهٔ لیکوئید شدن چیست بخوانید.
۲. ریسک طرف مقابل
این مهمترین نکتهای است که کمتر کسی میگوید. CFD در هیچ بورسی معامله نمیشود. قراردادِ شما با خودِ کارگزار است. در بورس، یک «اتاق پایاپای» میانِ خریدار و فروشنده میایستد و تضمین میکند هر کس حقش را بگیرد. در CFD چنین ضامنی نیست.
دو پیامد دارد. اول اینکه اگر کارگزار ورشکست شود یا پولِ شما را ندهد، طرفِ حسابتان فقط همان کارگزار است. دوم اینکه بسیاری از کارگزارها خودشان طرفِ مقابلِ معاملهٔ شما هستند؛ یعنی ضررِ شما سودِ آنهاست. این را تضادِ منافع میگویند. قیمتی هم که میبینید قیمتی است که کارگزار اعلام میکند، نه قیمتِ یک تابلوی عمومی.
۳. هزینهای که با زمان بزرگ میشود
اسپرد و سواپ را دیدیم. برای معاملهگری که زیاد معامله میکند یا معامله را هفتهها نگه میدارد، این هزینهها بخشِ بزرگی از سودِ احتمالی را میخورند.
۴. آمار چه میگوید؟
نهادهای ناظرِ اروپایی در سال ۲۰۱۸ حسابهای مشتریانِ خردِ CFD را بررسی کردند. نتیجه این بود که معمولاً ۷۴ تا ۸۹ درصدِ این حسابها زیان میدهند. یعنی از هر ده نفر، هفت تا نُه نفر. به همین دلیل مرجعِ ناظرِ بازارهای اروپا برای مشتریانِ خرد سقفِ اهرم گذاشت: از ۳۰ برابر برای جفتارزهای اصلی تا ۲ برابر برای رمزارزها. کارگزارِ مجاز در اروپا هم باید درصدِ حسابهای زیاندهِ مشتریانش را در هشدارِ ریسک بنویسد. در آمریکا هم CFD عملاً به مشتریِ خرد عرضه نمیشود.
پس وقتی خودِ ناظرانِ بازار، که کارشان حمایت از سرمایهگذار است، اینقدر محدودیت گذاشتهاند، یعنی این ابزار برای آدمهای معمولی مثلِ من و شما ساخته نشده است.
CFD با قرارداد آتی چه فرقی دارد؟
این پرسش را زیاد میشنوم، چون هر دو اهرم دارند و هر دو اجازهٔ پوزیشن فروش میدهند. ولی ساختارشان فرقِ اساسی دارد. قرارداد آتی یعنی توافقِ استاندارد برای خرید یا فروشِ یک دارایی در تاریخی معین در آینده، با قیمتی که امروز معلوم میشود. جدولِ زیر CFD، قرارداد آتی و خریدِ خودِ دارایی را کنارِ هم میگذارد:
| ویژگی | CFD | قرارداد آتی (فیوچرز) | خریدِ خودِ دارایی |
|---|---|---|---|
| محلِ معامله | بیرون از بورس، با کارگزار | داخلِ بورس | بورس یا بازارِ فیزیکی |
| طرفِ مقابلِ شما | خودِ کارگزار | اتاق پایاپای (ضامن) | فروشنده |
| سررسید | ندارد | دارد (تاریخِ مشخص) | ندارد |
| اندازهٔ قرارداد | انعطافپذیر | استاندارد | به اندازهٔ پولِ شما |
| هزینهٔ نگهداری | سواپِ شبانه | در قیمتِ قرارداد دیده میشود | انبار یا امانت (برای کالا) |
| اهرم | معمولاً بالا | دارد، با وثیقهٔ تعیینشدهٔ بورس | ندارد |
| شفافیتِ قیمت | قیمتِ اعلامیِ کارگزار | تابلوی عمومیِ بورس | بازارِ عمومی |
| تحویلِ دارایی | هرگز؛ فقط نقدی | ممکن (فیزیکی یا نقدی) | بله |
| بیشترین زیان | کلِ وثیقه و گاهی بیشتر | کلِ وثیقه و گاهی بیشتر | حداکثر کلِ پولِ خرید |
مهمترین فرق در دو ردیفِ اول است: آتی در بورس و با ضامن معامله میشود، CFD با کارگزار و بی ضامن. فرقِ دوم سررسید است؛ آتی تاریخِ پایان دارد و CFD ندارد، و همین بیسررسیدی هزینهٔ سواپ را میآورد.
جالب است بدانید در بازارِ رمزارزها هم قراردادی هست که بسیار به CFD شبیه است: «آتیِ دائمی» یا پرپچوال. سررسید ندارد و بهجای سواپ، هر چند ساعت یک «نرخِ تأمین مالی» میانِ خریداران و فروشندگان جابهجا میشود. توضیحش در مقالهٔ معاملات فیوچرز آمده است. پس اسمها فرق دارد، ولی اصلِ ماجرا یکی است: اهرم، بیمالکیتی و هزینهٔ نگهداری.
CFD و آپشن؛ دو مشتقهٔ متفاوت
در اختیار معامله یا آپشن، شما «حق» میخرید، نه تعهد. خریدارِ آپشن بیشتر از پولی که برای این حق پرداخته، یعنی «پرمیوم»، ضرر نمیکند. در CFD چنین سقفی نیست و زیان تا وقتی معامله باز است بزرگتر میشود. پس اگر کسی فقط میخواهد روی جهتِ قیمت موضع بگیرد و ضررش از پیش معلوم باشد، آپشن ساختارِ امنتری دارد. البته آپشن هم پیچیدگیهای خودش را دارد.
معادل CFD در بازار سرمایهٔ ایران چیست؟
در بازارِ سرمایهٔ ایران ابزاری به اسمِ CFD وجود ندارد و کارگزاریهای دارای مجوزِ سازمان بورس آن را عرضه نمیکنند. ولی کسی که میخواهد با اهرم یا روی جهتِ قیمت معامله کند، چند ابزارِ رسمی و نزدیک دارد که همه در بورس و با نظارت معامله میشوند:
- قرارداد آتی در بورس کالا: نزدیکترین ابزار به CFD از نظرِ اهرم و امکانِ پوزیشن فروش. سالها مشهورترینش قرارداد آتی سکه بود. طبقِ گزارشهای تابستانِ ۱۴۰۵، قراردادهای فعالِ این بازار بیشتر آتی شمش طلا، آتی شمش نقره و آتی چند صندوقِ طلاست. فهرستِ بهروزِ قراردادها و سررسیدها را پیش از هر کاری در سایتِ بورس کالای ایران ببینید.
- اختیار معامله: روی چند سهم و صندوقِ طلا در بورس تهران و بورس کالا معامله میشود. هم برای موضعگیری و هم برای پوشش ریسک به کار میآید.
- صندوق اهرمی: برای کسی که میخواهد بازدهِ سهام را با ضریب تجربه کند، بی اینکه با وثیقه و مارجین کال درگیر شود. سازوکارش در مقالهٔ صندوق اهرمی چیست آمده است.
فرقِ اصلیِ این ابزارها با CFD همان ضامن است. در آتیِ بورس کالا، اتاق پایاپای میانِ شما و طرفِ مقابل میایستد، وثیقه را بورس تعیین میکند و قیمت روی تابلوی عمومی است. برای معامله در بازار مشتقه کدِ جداگانه لازم است که روشِ گرفتنش در مقالهٔ مشتقه چیست آمده است.
ولی یک چیز را فراموش نکنید: اهرم در بورسِ ایران هم اهرم است. آتیِ شمش طلا با یک نوسانِ تند همانقدر میتواند وثیقه را ببرد. پس «رسمی بودن» ریسکِ طرفِ مقابل را کم میکند، نه ریسکِ قیمت را.
چه کسانی از CFD استفاده میکنند؟
در دنیا دو گروه بیشتر سراغِ CFD میروند. گروهِ اول معاملهگرانِ کوتاهمدتاند که میخواهند با پولِ کم روی نوسانِ چند ساعته یا چند روزه موضع بگیرند. گروهِ دوم سرمایهگذارانیاند که سبدِ سهام دارند و برای مدتِ کوتاه با یک پوزیشن فروش، خودشان را در برابرِ افت بیمه میکنند؛ کاری که به آن هجینگ میگویند.
برای سرمایهگذاری بلندمدت، CFD تقریباً هیچوقت انتخابِ منطقی نیست. نه مالکیت دارید، نه سهمی که سالیانه سود بدهد، و هر شب هم هزینه میدهید. کسی که میخواهد پساندازش را حفظ کند، به ابزاری نیاز دارد که بتواند سالها بیدغدغه نگهش دارد.
اشتباههای رایج در معاملات اهرمی
این اشتباهها هم در CFD دیده میشود و هم در آتی و هر معاملهٔ اهرمیِ دیگر:
- نگاه به حجمِ معامله بهجای پولِ درگیر: کسی که با ۱۰ میلیون تومان معاملهٔ ۱۰۰ میلیونی باز کرده، باید ۱۰۰ میلیون را ببیند، نه ۱۰ میلیون را.
- معامله بدونِ حدِ ضرر: «صبر میکنم برگردد» در معاملهٔ اهرمی معمولاً به بستهشدنِ اجباری ختم میشود.
- فراموشکردنِ هزینهٔ شبانه: معاملهای که هفتهها باز مانده، حتی با قیمتِ ثابت، پول میخورد.
- بردنِ همهٔ پول به یک معامله: چند ضررِ پشتِ سرِ هم کافی است تا راهِ برگشت بسته شود.
- اعتماد به وعدهٔ «سودِ تضمینی»: هیچ معاملهٔ اهرمی سودِ تضمینی ندارد. هر کسی چنین وعدهای داد، دلیلِ کافی برای کنار کشیدن است.
پیش از هر معاملهٔ اهرمی، این چکلیست را از خودتان بپرسید:
- اگر قیمت ۱۰٪ خلافِ من برود، چند درصد از پولم میرود؟
- حدِ ضررم کجاست و آن را پیش از ورود نوشتهام؟
- هزینهٔ نگهداریِ روزانه چقدر است و چند روز میخواهم معامله را نگه دارم؟
- طرفِ مقابلِ من کیست و چه کسی پرداختِ سودم را تضمین میکند؟
- این پول را اگر کامل از دست بدهم، زندگیام به هم میریزد؟
اگر جوابِ پرسشِ آخر «بله» است، این پول جایی در معاملهٔ اهرمی ندارد. توصیهٔ من این است که اول مدیریت سرمایه و ریسک را یاد بگیرید و بعد سراغِ هر ابزارِ اهرمی بروید.
سوالات متداول
CFD چیست به زبان ساده؟
CFD یا قرارداد مابهالتفاوت قراردادی میان شما و کارگزار است که در آن دارایی خرید و فروش نمیشود. فقط اختلاف قیمت دارایی، از بازکردن تا بستن معامله، نقدی تسویه میشود. معمولاً با اهرم است و سود و زیان را چند برابر میکند.
CFD با قرارداد آتی چه فرقی دارد؟
قرارداد آتی در بورس، با اندازه استاندارد و سررسید مشخص معامله میشود و اتاق پایاپای ضامن آن است. CFD بیرون از بورس و با خود کارگزار بسته میشود، سررسید ندارد و برای نگهداری شبانه هزینه سواپ میگیرد. ریسک طرف مقابل در CFD بیشتر است.
چرا CFD پرریسک است؟
چون اهرم بالا با نوسانی معمولی میتواند کل وثیقه را از بین ببرد، طرف معامله خود کارگزار است و ضامنی وجود ندارد، و هزینه شبانه به مرور سود را میخورد. بررسی ناظران اروپایی نشان داد ۷۴ تا ۸۹ درصد حسابهای خرد CFD زیان میدهند.
معادل CFD در بازار سرمایه ایران چیست؟
در ایران ابزاری به نام CFD وجود ندارد. نزدیکترین ابزارها قرارداد آتی بورس کالا مثل آتی شمش طلا و آتی صندوقهای طلا، اختیار معامله روی سهام و صندوقها، و صندوقهای اهرمی هستند. همه در بورس و با اتاق پایاپای معامله میشوند.
آیا در CFD مالک دارایی میشویم؟
نه. در CFD هیچ داراییای به نام شما نمیشود. نه طلایی تحویل میگیرید، نه سهمی که حق رأی داشته باشد. فقط قراردادی با کارگزار دارید که اختلاف قیمت را نقدی تسویه میکند و با بستن معامله تمام میشود.
سواپ در معاملات CFD چیست؟
سواپ هزینه یا گاهی درآمد شبانهای است که برای باز نگهداشتن معامله CFD حساب میشود. چون بخش بزرگ معامله با اهرم و در عمل با پول قرضی است، برای هر شب بهرهای از حساب کم میشود که در نگهداری طولانی بزرگ میشود.
آیا در CFD ممکن است بیشتر از سرمایه ضرر کنیم؟
در حرکتهای تند و پرش قیمت، ممکن است معامله در قیمتی بدتر از حد ضرر بسته شود و حساب منفی شود. بعضی ناظران کارگزار را موظف کردهاند حساب مشتری خرد را منفی نکند، ولی این قاعده همهجا برقرار نیست.
آیا CFD برای سرمایهگذاری بلندمدت مناسب است؟
معمولاً نه. CFD مالکیت ندارد، سود نقدی سالیانه مثل سهم نمیدهد و هر شب هزینه سواپ دارد. نگهداری چندماهه حتی با قیمت ثابت بخشی از وثیقه را میخورد. برای پسانداز بلندمدت، خرید خود دارایی یا صندوق منطقیتر است.
جمعبندی
CFD قراردادی است که فقط اختلافِ قیمت را جابهجا میکند: نه مالکیت دارد، نه سررسید، نه ضامن. اهرم سود را بزرگ میکند، ولی ضرر را هم بزرگ و سریع میکند؛ هزینهٔ شبانه هم آرامآرام پول را میخورد. برای همین ناظرانِ بازار در اروپا و آمریکا آن را برای مشتریِ خرد محدود کردهاند.
پس اگر میخواهید سازوکارِ معاملاتِ اهرمی را یاد بگیرید، بهتر است آن را در بازارِ رسمیِ ایران و با ابزاری مثلِ قرارداد آتی یا اختیار معامله تمرین کنید؛ جایی که دستکم طرفِ مقابلتان معلوم است. و قدمِ اول، پیش از هر معامله، همان پرسشِ ساده است: اگر قیمت ۱۰٪ خلافِ من برود، چه میشود؟