
رابرت کیوساکی کیست؟ زندگینامه، ایدههای «پدر پولدار، پدر بیپول» و نقد آنها
فهرست مطالب۱۵ بخش
- رابرت کیوساکی کیست؟ خلاصه در یک نگاه
- زندگی نامه رابرت کیوساکی
- ایدههای اصلیِ کتاب «پدر پولدار، پدر بیپول»
- چهارخانهٔ جریان نقدی کیوساکی چیست؟
- بازی Cashflow: سواد مالی با تاس و کارت
- کتابهای رابرت کیوساکی
- مهمترین توصیههای مالی کیوساکی
- کیوساکی چرا طلا و نقره و بیت کوین را توصیه میکند؟
- نقد رابرت کیوساکی: چه نقدهایی به او وارد است؟
- ایدههای کیوساکی در اقتصاد ایران: یک مثالِ عددی
- جملات رابرت کیوساکی (با ترجمه و توضیحِ کوتاه)
- کیوساکی یا وارن بافت؟ دو نگاه به ثروت
- چکلیست: از رابرت کیوساکی چه برداریم و چه نه؟
- سوالات متداول
- جمعبندی
رابرت کیوساکی نویسنده و سرمایهگذارِ آمریکایی است که با کتابِ «پدر پولدار، پدر بیپول» (۱۹۹۷) مشهور شد. حرفِ اصلیاش ساده است: پول را بشناسید، بهجای بدهی دارایی بخرید و درآمدی بسازید که به کارِ هر روزتان بسته نباشد. این حرفها نگاهِ میلیونها نفر را به پول عوض کرد، ولی نقدهای جدی هم دارد.
خیلیها این کتاب را خواندهاند یا اسمش را شنیدهاند و میپرسند: «حرفهایش به دردِ ما در ایران هم میخورد؟» جوابِ کوتاهِ من این است: بخشیاش بله، بخشیاش نه. بیایید با هم ببینیم او کیست، چه میگوید، کجا درست میگوید و کجا باید حواسمان را جمع کنیم.
رابرت کیوساکی کیست؟ خلاصه در یک نگاه
اگر فقط یک جمله بخواهید: کیوساکی بیشتر از آنکه سرمایهگذاری با کارنامهٔ روشن باشد، یک «معلمِ انگیزشیِ پول» است. یعنی کارش بیشتر عوض کردنِ نگاهِ مردم به پول است تا یاد دادنِ روشِ دقیقِ سرمایهگذاری. اسمش با برندِ Rich Dad (پدر پولدار)، بازیِ رومیزیِ Cashflow و دهها کتاب گره خورده است.
جدولِ زیر مشخصاتِ اصلیِ او را یکجا نشان میدهد.
| مورد | توضیح |
|---|---|
| نام کامل | رابرت توروُ کیوساکی (Robert Toru Kiyosaki) |
| تولد | ۸ آوریل ۱۹۴۷، شهرِ هیلو در ایالتِ هاوایی آمریکا |
| تحصیلات | فارغالتحصیلِ آکادمی دریانوردیِ بازرگانیِ آمریکا (۱۹۶۹) |
| سابقهٔ نظامی | خلبانِ بالگردِ تفنگدارانِ دریاییِ آمریکا در جنگِ ویتنام |
| مشهورترین کتاب | «پدر پولدار، پدر بیپول» (Rich Dad Poor Dad)، ۱۹۹۷ |
| شمارِ کتابها | بیش از ۲۶ عنوان در مجموعهٔ پدر پولدار |
| حرفِ محوری | دارایی پول به جیبتان میریزد، بدهی پول از جیبتان بیرون میبرد |
| داراییهای محبوبش | ملکِ اجارهای، طلا، نقره و بیت کوین |
پس با آدمی روبهرو هستیم که بیشترِ شهرتش از کتاب و آموزش آمده است. این نکته بعداً در بخشِ نقدها مهم میشود.
زندگی نامه رابرت کیوساکی
داستانِ زندگیِ کیوساکی برای فهمِ حرفهایش لازم است. چون تقریباً همهٔ کتابهایش از همین داستان بیرون آمدهاند.
کودکی در هاوایی و قصهٔ دو پدر
کیوساکی در خانوادهای ژاپنیتبار در هاوایی بزرگ شد. پدرش معلمی تحصیلکرده بود که بعدها در آموزشوپرورشِ هاوایی به مقامِ بالایی رسید. در کتاب به او «پدر بیپول» میگوید: مردی باسواد با حقوقِ ثابت که همیشه نگرانِ قبضها بود.
«پدر پولدار» به روایتِ کیوساکی پدرِ دوستِ کودکیاش بود. تاجری کمسواد که از نوجوانی به او یاد داد پول چطور کار میکند. یکی دنبالِ امنیتِ شغلی بود و دیگری دنبالِ ساختنِ دارایی. همین دو نگاه، ستونِ همهٔ کتابهای اوست.
آکادمی دریانوردی و جنگ ویتنام
کیوساکی در ۱۹۶۵ به آکادمی دریانوردیِ بازرگانیِ آمریکا در نیویورک رفت و چهار سال بعد افسرِ عرشه شد. مدتی روی کشتیهای نفتکش کار کرد. بعد به تفنگدارانِ دریایی پیوست و در جنگِ ویتنام خلبانِ بالگردِ توپدار بود. خودش این دوره را مدرسهٔ انضباط و تصمیمگرفتن زیرِ فشار میداند.
زیراکس و کیفپولهای نایلونی: اولین شکستها
بعد از ارتش، فروشندهٔ دستگاههای شرکتِ زیراکس شد. به گفتهٔ خودش فروختن را همانجا یاد گرفت. در ۱۹۷۷ کسبوکاری برای فروشِ کیفپولهای نایلونی با چسبِ پارچهای (ولکرو) راه انداخت. اولش گرفت، ولی بعد ورشکست شد. کیوساکی این شکست را بارها درسِ اصلیِ کارآفرینیاش معرفی کرده است.
از سمینارها تا «پدر پولدار، پدر بیپول»
در دههٔ ۱۹۸۰ سمینارهای آموزشیِ کسبوکار و موفقیت برگزار میکرد. اواسطِ دههٔ ۱۹۹۰ بازیِ Cashflow را ساخت. در ۱۹۹۷ هم «پدر پولدار، پدر بیپول» را با همکاریِ شارون لکتر، که حسابدارِ رسمی بود، اول خودش منتشر کرد.
کتاب اول دهانبهدهان پرفروش شد و بعد با برنامهٔ تلویزیونیِ اپرا وینفری بر سرِ زبانها افتاد. به دهها زبان ترجمه شد و ناشرش در ویرایشِ بیستمین سالگرد (۲۰۱۷) فروش را نزدیک به ۴۰ میلیون نسخه اعلام کرد.
زندگیِ شخصی و شریکانِ کاری
کیوساکی در ۱۹۸۶ با کیم مِیِر ازدواج کرد. کیم خودش نویسندهٔ کتابِ «زن پولدار» است و سالها شریکِ کاریِ او بود. طبقِ گزارشها، این دو در ۲۰۱۷ جدا شدند ولی همکاریِ کاریشان ادامه پیدا کرد. کیوساکی امروز بیشتر با کتاب، پادکست و حسابِ پرمخاطبش در شبکهٔ X دیده میشود.
پس او هم شکستِ کاری خورده، هم معلم بوده، هم فروشنده. شاید برای همین است که حرفهایش اینقدر به دلِ آدمهای معمولی مینشیند.
ایدههای اصلیِ کتاب «پدر پولدار، پدر بیپول»
این کتاب فرمولِ سرمایهگذاری نیست و آموزشِ فنی هم نمیدهد. مجموعهای از قصهها و درسهاست که میخواهد ذهنِ خواننده را دربارهٔ پول عوض کند. حرفهای کتاب را میشود در چند ایدهٔ ساده خلاصه کرد.
ثروتمندان برای پول کار نمیکنند
به نظرِ کیوساکی بیشترِ مردم عمرشان را با دو حس صرفِ کار برای حقوق میکنند: ترس از بیپولی و میلِ به چیزهای بیشتر. ولی ثروتمندان کاری میکنند که پول برایشان کار کند.
یعنی چه؟ یعنی بخشی از درآمد را خرجِ خریدِ چیزی میکنند که خودش درآمد بسازد. مثلِ مغازهای که اجاره بدهید، یا سهمِ شرکتی که هر سال سود بدهد.
دارایی و بدهی: مشهورترین تعریفِ کیوساکی
تعریفِ او با حسابداریِ رسمی فرق دارد. از نگاهِ کیوساکی دارایی هر چیزی است که پول به جیبتان بریزد و بدهی هر چیزی که پول از جیبتان بیرون ببرد.
با این تعریف، خانهای که در آن زندگی میکنید و قسط و هزینهٔ تعمیر دارد، دارایی نیست. ماشینِ شخصی هم با بیمه و تعمیر و کهنهشدن، بدهی حساب میشود. حتماً با خودتان میگویید: «خانه بدهی است؟ عجب حرفی!» حق دارید؛ کمی جلوتر میگویم این حرف در ایران کجا میلنگد.
این تعریف از نظرِ حسابداری دقیق نیست، ولی فایدهٔ آموزشیِ زیادی دارد. وادارتان میکند پیش از هر خرید بپرسید: «این خرید ماهِ به ماه پولی به من میدهد یا از من میگیرد؟» شکلِ زیر سه الگوی گردشِ پول را که در کتاب آمده نشان میدهد.
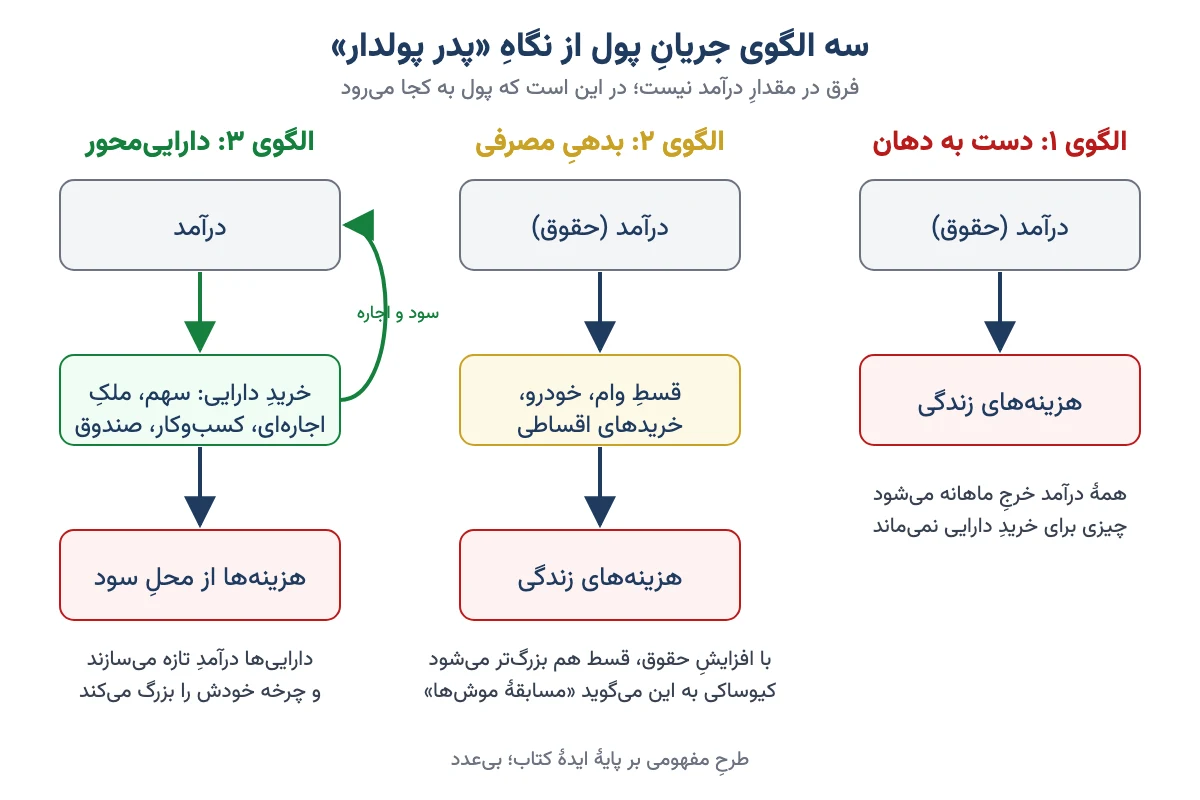
پس فرقِ آدمها در مقدارِ حقوق نیست؛ در این است که حقوق بعد از رسیدن کجا میرود.
سواد مالی: درسی که مدرسه نمیدهد
کیوساکی میگوید مدرسه ما را برای کارمند شدن آماده میکند، نه برای اداره کردنِ پول. سواد مالی یعنی بلد باشید حسابوکتابِ دخلوخرجتان را بخوانید، مالیات را بشناسید و فرصت را از دام تشخیص بدهید.
او در کتابِ «هوش مالی خود را افزایش دهید» این مهارت را پنج بخش میکند: پول درآوردن، نگه داشتنِ پول، بودجهبندی، اهرم کردنِ پول و باخبر بودن. اهرم یعنی با پولِ قرضی چیزی بزرگتر از توانِ خودتان بخرید. دربارهٔ بخشِ نگه داشتنِ پول در مقالهٔ پسانداز کنیم یا سرمایهگذاری؟ مفصل نوشتهام.
مسابقهٔ موشها و درآمد منفعل
«مسابقهٔ موشها» اسمی است که کیوساکی روی یک چرخهٔ آشنا گذاشته است. حقوق بالا میرود، ولی خرج و قسط هم پابهپایش بزرگ میشود. آخرِ ماه باز همان آش است و همان کاسه.
راهِ بیرون آمدن از نگاهِ او درآمد منفعل است. درآمد منفعل یعنی پولی که بیحضورِ هر روزهٔ شما میرسد: اجاره، سودِ سهام، درآمدِ یک کسبوکار یا حقِ امتیاز. وقتی این درآمد از خرجِ زندگی بیشتر شود، به تعریفِ او به استقلال مالی رسیدهاید.
اول به خودتان پول بدهید
یکی از عملیترین توصیههای کتاب این است: پیش از پرداختِ قبضها، سهمی از درآمد را برای خریدِ دارایی کنار بگذارید. مثلِ قلکی که اولِ ماه پر میشود، نه آخرِ ماه از تهماندهٔ پول.
کیوساکی یک قدم جلوتر هم میرود و میگوید فشارِ قبضِ عقبافتاده آدم را خلاقتر میکند. این بخش را خیلیها نقد کردهاند و من هم با آن موافق نیستم. ولی اصلِ «اول پسانداز، بعد خرج» درست است و تقریباً در هر کتابِ مالیِ خوبی تکرار میشود.
چهارخانهٔ جریان نقدی کیوساکی چیست؟
کتابِ مشهورِ دومِ کیوساکی «چهارخانهٔ جریان نقدی» (Cashflow Quadrant، ۲۰۰۰) است. این کتاب آدمها را بر اساسِ اینکه پولشان از کجا میآید در چهار خانه میگذارد. دو خانهٔ سمتِ چپ پول را از کارِ خودشان میگیرند و دو خانهٔ سمتِ راست از یک سیستم یا دارایی.
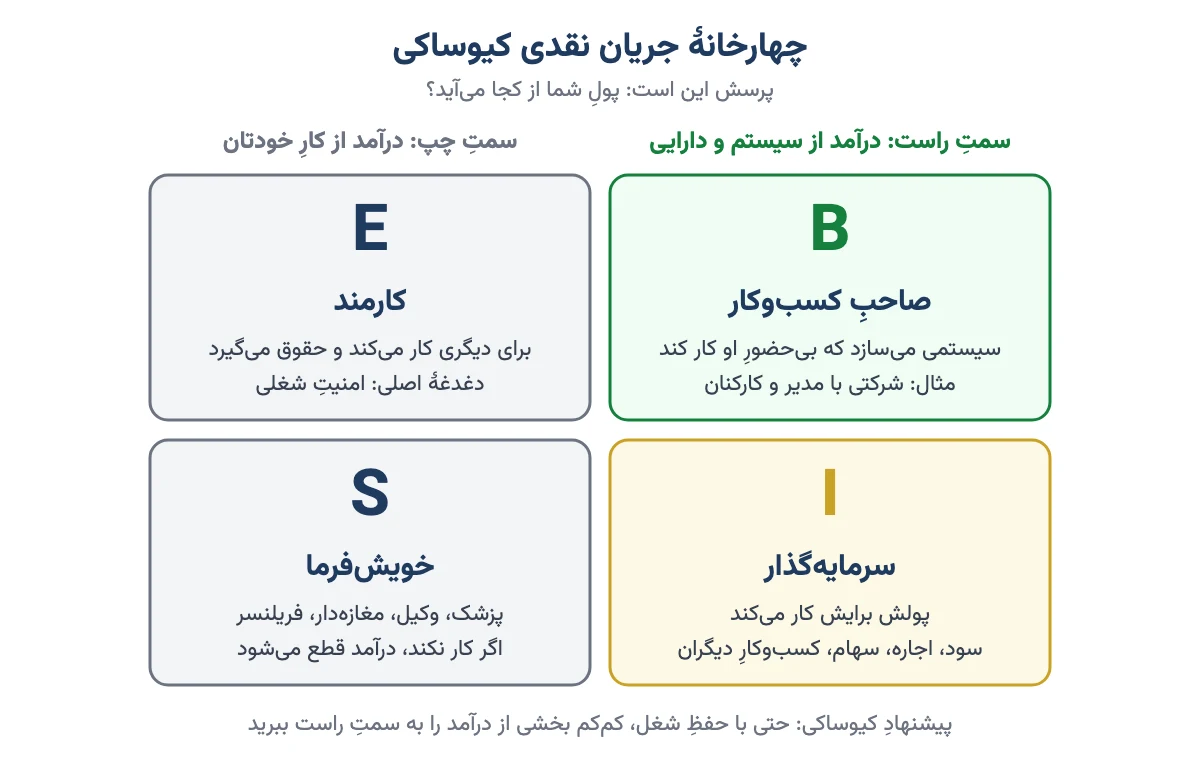
- E کارمند: برای دیگری کار میکند و امنیتِ شغلی برایش از همه مهمتر است.
- S خویشفرما: پزشک، وکیل، مغازهدار یا کسی که برای خودش کار میکند؛ اگر یک ماه کار نکند، درآمدی ندارد.
- B صاحبِ کسبوکار: سیستمی ساخته که با مدیر و کارکنان، بیحضورِ دائمِ او، میچرخد.
- I سرمایهگذار: پولش در سهام، ملک، صندوق یا کسبوکارِ دیگران کار میکند.
یک مثالِ آشنا: نانوایی که خودش پای تنور میایستد در خانهٔ S است. اگر سه نانوایی داشته باشد که هر کدام شاطر و مدیرِ خودش را دارد، به خانهٔ B رفته است. و اگر با سودِ آنها سهمِ شرکت بخرد، پایش به خانهٔ I هم رسیده است.
نکتهٔ مهم این است که کیوساکی نمیگوید همه شغلشان را رها کنند. میگوید کارمند هم میتواند با سرمایهگذاریِ منظم، یک پایش در خانهٔ I باشد. به نظرِ من این واقعبینانهترین و مفیدترین حرفِ اوست.
بازی Cashflow: سواد مالی با تاس و کارت
کیوساکی بازیِ رومیزیِ Cashflow 101 را در ۱۹۹۶ ساخت و بعدها نسخههای پیشرفتهتر و نسخهٔ بچهها را هم بیرون داد. هر بازیکن با یک شغل و یک برگهٔ دخلوخرجِ ساده شروع میکند. باید آنقدر دارایی بخرد که درآمدِ منفعلش از خرجهایش بیشتر شود. آن وقت از مسابقهٔ موشها بیرون میآید و واردِ «مسیرِ سریع» میشود.
ارزشِ اصلیِ بازی این است که نوشتنِ دخلوخرج را عادت میکند. برای نوجوانها و خانوادهها بهانهٔ خوبی است که سرِ سفره دربارهٔ پول حرف بزنند. فقط یادمان باشد بازارِ واقعی تاس و کارتِ فرصتِ قابلِ پیشبینی ندارد.
کتابهای رابرت کیوساکی
کیوساکی بیش از ۲۶ کتاب نوشته است. راستش بیشترشان همان چند حرفِ اصلی را از زاویهای تازه تکرار میکنند. جدولِ زیر مهمترینها را با سالِ انتشار و پیامِ اصلی نشان میدهد.
| کتاب | سال | پیامِ اصلی |
|---|---|---|
| پدر پولدار، پدر بیپول | ۱۹۹۷ | فرقِ نگاهِ ثروتمندان و طبقهٔ متوسط به پول؛ تعریفِ دارایی و بدهی |
| چهارخانهٔ جریان نقدی | ۲۰۰۰ | چهار منبعِ درآمد و حرکت به سمتِ صاحبِ کسبوکار و سرمایهگذار |
| راهنمای سرمایهگذاریِ پدر پولدار | ۲۰۰۰ | انواعِ سرمایهگذار و برنامهٔ مالیِ شخصی |
| پیشگوییِ پدر پولدار | ۲۰۰۲ | هشدارِ سقوطِ بزرگِ بازار با بازنشستگیِ نسلِ بعد از جنگ |
| جوان بازنشسته شوید، ثروتمند بازنشسته شوید | ۲۰۰۲ | اهرم و سرعت گرفتن در ساختنِ دارایی |
| هوش مالی خود را افزایش دهید | ۲۰۰۸ | پنج بخشِ هوشِ مالی |
| توطئهٔ ثروتمندان | ۲۰۰۹ | نقدِ پولِ بیپشتوانه و نظامِ بانکی |
| چرا میخواهیم ثروتمند شوید / لمس میداس | ۲۰۰۶ و ۲۰۱۱ | هر دو با همکاریِ دونالد ترامپ؛ کارآفرینی و ثروت |
| مزیت ناعادلانه | ۲۰۱۱ | آموزشِ مالی بهعنوانِ برتری؛ بدهی و مالیات |
| جعلی (FAKE) | ۲۰۱۹ | پولِ جعلی، معلمِ جعلی، داراییِ جعلی؛ دفاع از طلا، نقره و بیت کوین |
اگر فقط وقتِ یک کتاب را دارید، همان «پدر پولدار، پدر بیپول» کافی است. برای یاد گرفتنِ خودِ بازارِ سرمایه، فهرستِ ۱۰ کتاب بورسی که باید بخوانید به کارتان میآید.
مهمترین توصیههای مالی کیوساکی
اگر همهٔ کتابها و پادکستها و پستهایش را کنارِ هم بگذاریم، این شش توصیه مدام تکرار میشوند:
- دارایی بخرید، نه بدهی. پیش از هر خریدِ بزرگ بپرسید این چیز هر ماه پول میآورد یا پول میبرد.
- سواد مالی را جدی بگیرید. دخلوخرج، مالیات و قواعدِ کسبوکار را یاد بگیرید.
- بدهیِ خوب را از بدهیِ بد جدا کنید. به نظرِ او وامی که با آن چیزِ درآمدزا میخرید و درآمدش قسط را میدهد «خوب» است. وام برای خریدِ تلویزیون و مبل «بد» است.
- درآمد منفعل بسازید. هدف این است که درآمدِ داراییها کمکم خرجِ زندگی را بدهد.
- پولِ کاغذی نگه ندارید. او پساندازِ نقدی را در دورهٔ چاپِ پول بازنده میداند و بهجایش طلا، نقره و بیت کوین را پیشنهاد میکند.
- از شکست نترسید. شکستهای کاریاش را بخشی از راه میداند و ترس از باختن را بزرگترین مانعِ ثروت.
یک نکتهٔ جالب دربارهٔ «بدهیِ خوب»: کیوساکی سالهاست میگوید بیش از یک میلیارد دلار بدهی دارد و این را نشانهٔ موفقیت میداند. طبقِ گزارشها، این بدهی بیشتر وامِ ساختمانهای آپارتمانی و هتلهایی است که با شریکانش دارد، نه همهاش بدهیِ شخصیِ او.
با این حال، همین مثال نشان میدهد روشِ او روی پولِ قرضیِ سنگین سوار است. برای آدمِ معمولی که حقوقِ ثابت دارد و پشتوانهای ندارد، این روش خطرناک است. پس از توصیههایش، بخشِ «دارایی بخرید» را بردارید و با بخشِ «بدهی بالا» خیلی محتاط باشید.
کیوساکی چرا طلا و نقره و بیت کوین را توصیه میکند؟
جوابِ کوتاه: چون به پولِ کاغذی اعتماد ندارد. استدلالش این است که از ۱۹۷۱، وقتی آمریکا رابطهٔ ثابتِ دلار با طلا را قطع کرد، دولتها میتوانند هر چقدر خواستند پول چاپ کنند. نتیجهاش تورم است که پساندازِ مردم را آب میکند. برای همین طلا و نقره را «پولِ خدا» و بیت کوین را «پولِ مردم» مینامد.
این حرف برای ما ایرانیها آشناست. من برای توضیحِ همین موضوع همیشه مثالِ لیوانِ شیر را میزنم. یک لیوان شیر داریم. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط آبقاطی شده است. چاپِ پول هم همین است: اسکناس بیشتر میشود، ارزشِ هر اسکناس کمتر.
طلا و نقره از نگاهِ کیوساکی
کیوساکی سالهاست نقره را برای مردمِ عادی جذابتر از طلا میداند. دلیلش قیمتِ پایینتر و کاربردِ صنعتیِ نقره است. پیشبینیهایش هم معمولاً خیلی بالاتر از برآوردِ بانکهای بزرگ است. برای نمونه هدفِ بلندمدتِ ۲۷ هزار دلار برای هر اونس طلا و ۱۰۰ تا ۲۰۰ دلار برای نقره در ۲۰۲۶ را مطرح کرده است. اینها نظرِ شخصیِ اوست، نه تحلیلی که بشود رویش حساب کرد.
خودِ من هم طلا را داراییِ مهمی میدانم، ولی دلیلم پیشبینیِ قیمت نیست. طلا به قولِ معروف فاسد نمیشود، خراب نمیشود و استهلاک ندارد. با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. یک ویژگیِ دیگر هم دارد: کسی پشتش بدهکار نیست. سهام و سپرده و اسکناس هر کدام به تعهدِ یک شرکت یا بانک یا دولت بستهاند؛ طلا به خودیِ خود ارزش دارد.
بیت کوین و رفتوبرگشتهایش
کیوساکی از حدودِ ۲۰۲۰ مدافعِ علنیِ بیت کوین شد و بارها هدفهای قیمتیِ بلند اعلام کرد. ولی در نوامبرِ ۲۰۲۵، وسطِ افتِ بازار، گفت حدودِ ۲٫۲۵ میلیون دلار بیت کوین را که سالها پیش ارزان خریده بود فروخته و پولش را در کسبوکارهای درآمدزا گذاشته است.
چند ماه بعد، در اوایلِ ۲۰۲۶، فروختنِ بخشی از بیت کوین و طلایش را «بزرگترین اشتباهِ» خودش خواند. منتقدانش این رفتوبرگشت را نشانهٔ فاصلهٔ حرف و عمل میدانند. درسش برای ما ساده است: حتی کسی که سالها از یک دارایی دفاع کرده، خودش هم دربارهٔ زمانِ خرید و فروش مطمئن نیست.
این توصیهها برای سرمایهگذارِ ایرانی
بیاعتمادی به پولِ کاغذی برای ما تازه نیست؛ تورم را با پوست و گوشتمان لمس کردهایم. ولی از این حرف تا تصمیمِ درست، راه هست. اول باید بدانید هر نوع طلا حسابوکتابِ خودش را دارد. سکه حباب دارد، طلای زینتی اجرت و سودِ فروشنده دارد، و صندوقِ طلا کارمزد.
مقایسهٔ این راهها را در مقالهٔ بهترین روش سرمایهگذاری در طلا نوشتهام. برای نقره هم صندوقهای نقرهٔ بورس کالا هست. دربارهٔ رمزارز، پیش از هر کاری وضعِ قانونی و ریسکهایش را بدانید و مقایسهٔ بیتکوین یا طلا را بخوانید.
قیمتِ امروز را هم از صفحهٔ قیمت طلا امروز و قیمت نقره امروز ببینید، نه از پیشبینیِ یک آدمِ مشهور. من در دورهٔ صفر تا صد سرمایهگذاری در طلا حسابِ حباب و قیمتِ واقعیِ سکه، شمش، آبشده و صندوق را قدمبهقدم با مثال نشان دادهام؛ چیزی که کتابهای کیوساکی اصلاً به آن نمیپردازند.
پس حرفِ کیوساکی دربارهٔ پولِ کاغذی درست است، ولی «طلا بخرید» بهتنهایی نقشهٔ کار نیست. باید بدانید کدام طلا، با چه قیمتی و به چه اندازه.
نقد رابرت کیوساکی: چه نقدهایی به او وارد است؟
تا اینجا بیشتر از خوبیهای حرفهایش گفتیم. ولی انصاف حکم میکند روی دیگرِ سکه را هم ببینیم. محبوبیتِ کیوساکی همیشه با نقدهای جدی همراه بوده است؛ از روزنامهنگار و مشاورِ مالی گرفته تا شریکِ سابقِ خودش.
آیا پدر پولدار واقعی بود؟
سالها منتقدان پرسیدهاند «پدر پولدار» آدمی واقعی است یا شخصیتی ساختگی برای قصهٔ کتاب. کیوساکی همیشه گفته واقعی است و او را پدرِ دوستِ کودکیاش معرفی کرده است. ولی جزئیاتِ گفتوگوهای کتاب را نمیشود راستیآزمایی کرد. پس بهتر است کتاب را مجموعهای از درسهای قصهوار بخوانیم، نه گزارشِ دقیقِ تاریخی.
توصیههای کلی و بیجزئیات
کتابها میگویند «دارایی بخرید»، ولی کمتر میگویند کدام دارایی، با چه قیمتی و با چه احتیاطی. خودِ کیوساکی در گفتوگویی با شبکهٔ CBC کتابهایش را تبلیغی برای سمینارها توصیف کرد.
در ۲۰۱۰ برنامهٔ Marketplace همان شبکه نشان داد در بعضی سمینارهای وابسته به برندِ او، شرکتکنندهها به خریدِ دورههای گران و معاملههای ملکیِ ضعیف تشویق میشدند. مثلِ این است که کسی بگوید «غذای سالم بخورید» و بعد شما را به کلاسِ گرانقیمتِ آشپزی ببرد.
پیشبینیهای تکراریِ «بزرگترین سقوطِ تاریخ»
کیوساکی در کتابِ «پیشگوییِ پدر پولدار» (۲۰۰۲) نوشت بزرگترین سقوطِ بازارِ سهام حدودِ ۲۰۱۶ رخ میدهد. آن سال بازارِ آمریکا سقوط نکرد. ولی او همین هشدار را بعدها بارها با تاریخهای تازه تکرار کرد.
ساعتِ خوابیده هم روزی دو بار درست است. پیشبینیای که هر سال تکرار شود، دیر یا زود یک بار درست درمیآید. این را نباید با توانِ پیشبینی اشتباه گرفت.
ورشکستگیِ شرکت و دعواهای حقوقی
در ۲۰۱۲ دادگاهی در نیویورک شرکتِ Rich Global LLC، یکی از شرکتهای کیوساکی، را به پرداختِ حدودِ ۲۳٫۷ میلیون دلار به برگزارکنندهٔ سمینارهایش محکوم کرد. آن شرکت هم اعلامِ ورشکستگی کرد.
شارون لکتر، همنویسندهٔ «پدر پولدار، پدر بیپول»، هم پیشتر از او شکایت کرده بود. این پرونده در ۲۰۰۸ با مبلغی نامعلوم به سازش رسید. خودِ کیوساکی شخصاً ورشکست نشد، ولی این ماجراها به اعتبارِ برندش آسیب زد.
بدهی و اهرم برای همه نیست
تعریف از «بدهیِ خوب» وقتی بازار بالا میرود دلنشین است. ولی در رکود، همان پولِ قرضی سرمایه را نابود میکند. سمینارهای وابسته به برندِ او در ۲۰۰۶ و ۲۰۰۷ خریدِ ملک را تبلیغ میکردند؛ درست پیش از سقوطِ بازارِ مسکنِ آمریکا.
نسیم طالب در کتابِ پوست در بازی میگوید به توصیهٔ کسی که هزینهٔ اشتباهش را خودش نمیدهد، با تردید نگاه کنید. این حرف دربارهٔ هر مشاوری صدق میکند، از جمله کیوساکی.
کوچک شمردنِ درس و شغل
لحنِ کیوساکی دربارهٔ دانشگاه، کارمندی و پسانداز گاهی تحقیرآمیز است. برای جوانی که هنوز مهارت و سرمایهای ندارد، رها کردنِ درس یا کار به امیدِ «سمتِ راستِ چهارخانه» میتواند پرهزینهترین اشتباهِ زندگیاش باشد. شغلِ پایدار خودش سکوی پرشِ سرمایهگذاری است، نه مانعش.
جدولِ زیر برای هر ایدهٔ اصلیِ کیوساکی، بخشِ مفید و بخشِ خطرناکش را کنارِ هم گذاشته است.
| ایده | بخشِ مفید | بخشِ خطرناک |
|---|---|---|
| دارایی پول میآورد، بدهی پول میبرد | نگاه به گردشِ پول پیش از هر خرید | نادیده گرفتنِ داراییهایی که درآمد ندارند ولی ارزش را نگه میدارند |
| بدهیِ خوب | جدا کردنِ وامِ مولد از وامِ مصرفی | پولِ قرضیِ سنگین برای کسی که درآمدِ پایدار و پساندازِ اضطراری ندارد |
| پساندازکننده بازنده است | هشدار دربارهٔ تورم و آب شدنِ پولِ نقد | نداشتنِ پولِ روزِ مبادا و تصمیمِ عجولانه |
| طلا، نقره، بیت کوین | توجه به حفظِ ارزش در برابرِ تورم | گذاشتنِ همهٔ پول روی چند داراییِ پرنوسان به امیدِ پیشبینیِ قیمت |
| مدرسه سواد مالی یاد نمیدهد | انگیزه برای یاد گرفتنِ مدیریتِ پول | بیاعتنایی به درس و مهارتِ شغلی |
پس از کیوساکی میشود یاد گرفت، به شرطی که ستونِ «خطرناک» را هم ببینیم و چشمبسته تقلید نکنیم.
ایدههای کیوساکی در اقتصاد ایران: یک مثالِ عددی
تعریفِ «دارایی یعنی چیزی که پول میآورد» در اقتصادِ کمتورمِ آمریکا معنای روشنی دارد. ولی در ایران، با تورمِ چند ده درصدی، ماجرا فرق میکند. اینجا داراییهایی که هیچ درآمدِ ماهانهای ندارند ولی ارزششان با تورم بالا میرود، مثلِ طلا، گاهی از داراییِ درآمدزا بهتر عمل کردهاند.
بگذارید با یک عدد ملموسش کنم. من در دورهٔ طلا حساب کردهام که پایهٔ حقوقِ یک ماه در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید. در ۱۴۰۳ همین پایهٔ حقوق به زیرِ ۲ گرم رسیده بود. یعنی حقوق به تومان چند ده برابر شد، ولی به طلا بیش از ۸۵٪ کوچک شد. این همان لیوانِ شیرِ آبقاطیشده است.
پس باید تعریفِ کیوساکی را کمی بازتر کنیم: در ایران دارایی چیزی است که یا درآمد بسازد یا قدرتِ خریدتان را نگه دارد.
ترازنامهٔ یک کارمند با دو عینک
ترازنامهٔ شخصی یعنی فهرستِ همهٔ آنچه دارید و همهٔ آنچه بدهکارید. فرض کنید ترازنامهٔ یک کارمند این قلمها را دارد (مثالِ فرضی). جدولِ زیر نشان میدهد با عینکِ کیوساکی و با عینکِ تورمیِ ایران، هر قلم کجا مینشیند.
| قلم | از نگاهِ کیوساکی | در شرایطِ تورمیِ ایران |
|---|---|---|
| آپارتمانِ محلِ زندگی با وام | بدهی (قسط و هزینه میبرد) | هزینهٔ زندگی، ولی در بلندمدت حافظِ ارزش و جایگزینِ اجاره |
| آپارتمانِ اجارهدادهشده | دارایی (اجاره میآورد) | دارایی؛ ولی بازدهِ اجاره در سالهای اخیر معمولاً کمتر از سودِ سپرده بوده و سودِ اصلی از بالا رفتنِ قیمت آمده است |
| ماشینِ شخصی | بدهی | هزینهٔ زندگی؛ بالا رفتنِ قیمتِ اسمیِ ماشین را با سودِ سرمایهگذاری اشتباه نگیرید |
| واحدهای صندوقِ طلا | درآمدِ ماهانه ندارد | داراییِ حافظِ ارزش که زود نقد میشود |
| سهامِ شرکتِ سودده | دارایی (سودِ نقدی میدهد) | دارایی، با ریسکِ بالا و پایینِ بازار |
| سپردهٔ بانکی | دارایی (سود میدهد) | درآمد دارد، ولی اگر سودش از تورم کمتر باشد قدرتِ خرید را کم میکند |
| خریدِ قسطیِ وسایلِ خانه | بدهی | بدهی؛ دقیقاً همان الگوی دومِ شکلِ بالا |
میبینید که دربارهٔ خانه، حرفِ کیوساکی در ایران کامل جواب نمیدهد. خانهٔ محلِ زندگی درآمد نمیآورد، ولی ارزشش را معمولاً نگه داشته است. فقط یادتان باشد ملک دیر نقد میشود؛ روزی که پول لازم دارید، شاید مشتری پیدا نشود.
«اول به خودت پول بده» با عددِ ایرانی
بیایید با هم حساب کنیم. کارمندی ماهی ۴۰ میلیون تومان درآمد دارد (عددِ فرضی). اگر قاعدهٔ «اول به خودت پول بده» را با سهمِ ۱۵٪ اجرا کند، چه میشود؟
- ۱۵٪ از ۴۰ میلیون یعنی ۶ میلیون تومان در ماه.
- این ۶ میلیون را روزِ حقوق، پیش از هر خرجی، کنار میگذارد.
- بعد از ۱۲ ماه، ۷۲ میلیون تومان سرمایهٔ تازه دارد؛ هنوز بیحسابِ سود.
- اگر این پول را میانِ چند کلاس دارایی پخش کند، مثلاً طلا، سهام و سپرده، کمکم پایش به خانهٔ I باز میشود.
این همان راهی است که کیوساکی نشان میدهد، فقط بیپولِ قرضی و بیشعار. پس قدمِ اول بزرگ نیست؛ یک درصدِ ثابت است که هر ماه بیاستثنا کنار برود.
«بدهیِ خوب» در ایران: سه سؤال پیش از وام
وقتی سودِ وام از تورم کمتر است، بدهکار در ظاهر سود میکند. ولی در ایران وامِ بانکی کم و دیر به دست میآید. داراییها هم گاهی ماهها در رکود میمانند و قسط باید از حقوقِ ثابت داده شود. پیش از هر وام، این سه سؤال را از خودتان بپرسید:
- اگر داراییای که با وام میخرم یک سال هیچ درآمدی نداشت، قسط را از کجا میدهم؟
- اگر قیمتش ۲۰٪ پایین آمد، باز هم میتوانم صبر کنم؟
- بعد از قسط، چند ماه پولِ روزِ مبادا برایم میماند؟
اگر جوابِ هر کدام نگرانتان کرد، آن وام برای شما بدهیِ خوب نیست. یک هشدارِ دیگر هم بدهم: «با پولِ قرضی سرمایهگذاری کن و زود پولدار شو» همان دامی است که طرحهای هرمی از آن تغذیه میکنند. نشانههایش را در مقالهٔ طرح پانزی چیست؟ نوشتهام.
جملات رابرت کیوساکی (با ترجمه و توضیحِ کوتاه)
بهجای فهرستِ بلندِ نقلقول، هشت جملهٔ پرتکرارِ او را با ترجمهٔ آزادِ خودمان و یک خط توضیح آوردهام:
- «ثروتمندان برای پول کار نمیکنند؛ کاری میکنند که پول برایشان کار کند.» خلاصهٔ کلِ کتابِ اول.
- «مهم نیست چقدر درمیآورید؛ مهم این است چقدر نگه میدارید.» حقوقِ بالا با خرجِ بالا ثروت نمیسازد.
- «دارایی پول به جیبت میریزد و بدهی پول از جیبت بیرون میبرد.» مشهورترین تعریفِ او.
- «خانهات دارایی نیست.» جنجالیترین جملهاش؛ در ایران باید با در نظر گرفتنِ تورم خوانده شود.
- «قویترین داراییِ هر کس ذهنِ اوست.» یعنی اول روی یاد گرفتن سرمایهگذاری کنید، بعد روی بازار.
- «نگذار ترسِ باختن از هیجانِ بردن بزرگتر شود.» برای آدمِ زیادی محتاط مفید است، برای آدمِ عجول خطرناک.
- «پساندازکنندهها بازندهاند.» هشدارش دربارهٔ تورم؛ ولی پولِ روزِ مبادا را هرگز صفر نکنید.
- «آزادیِ مالی مالِ کسانی است که آن را یاد بگیرند و برایش کار کنند.» بخشِ «یاد گرفتن» را جدی بگیرید، نه فقط بخشِ «آزادی» را.
کیوساکی یا وارن بافت؟ دو نگاه به ثروت
مقایسهٔ این دو نفر روشن میکند از هر کدام چه باید یاد گرفت. وارن بافت ثروتش را با خریدِ سهامِ شرکتهای خوب، چند دهه صبر و دوری از بدهیِ سنگین ساخت. کارنامهاش را هم هر سال در گزارشِ شرکتش، برکشایر هاتاوی، میشود دید و سنجید.
کیوساکی بیشترِ شهرت و درآمدش را از کتاب، آموزش و برند گرفته است. روشش هم بیشتر روی پولِ قرضی و داراییهایی مثلِ ملک و طلا و رمزارز سوار است.
پیشنهادِ من این است: نگاه به گردشِ پول و سوادِ مالی را از کیوساکی بگیرید. روشِ اجرا را، یعنی انضباط، پخش کردنِ سرمایه و دوری از بدهیِ خطرناک، از بافت. برای بخشِ دوم، توصیههای وارن بافت شروعِ خوبی است.
چکلیست: از رابرت کیوساکی چه برداریم و چه نه؟
اگر بخواهم همهٔ این مقاله را در چند جملهٔ عملی جمع کنم، این میشود:
- پیش از هر خریدِ بزرگ بپرسید: این پول میآورد، ارزشش را نگه میدارد، یا فقط هزینه است؟
- دخلوخرجِ خودتان را ماهی یک بار روی کاغذ بنویسید؛ همان کاری که بازیِ Cashflow تمرین میدهد.
- روزِ حقوق، پیش از هر خرجی، درصدِ ثابتی را برای سرمایهگذاری کنار بگذارید.
- پولِ روزِ مبادا برای چند ماه نگه دارید، حتی اگر کیوساکی پسانداز را مسخره کند.
- وام فقط برای چیزِ درآمدزا بگیرید، آن هم وقتی قسطش را بیدرآمدِ همان دارایی هم میتوانید بدهید.
- پیشبینیِ قیمتِ آدمهای مشهور را دلیلِ خرید و فروش نکنید.
- برای دوره و سمینارِ گرانی که وعدهٔ پولدار شدنِ سریع میدهد پول ندهید.
سوالات متداول
رابرت کیوساکی کیست؟
رابرت کیوساکی نویسنده، سخنران و سرمایهگذار آمریکایی متولد ۱۹۴۷ در هاوایی است. او نویسندهٔ کتاب پرفروش پدر پولدار، پدر بیپول و سازندهٔ بازی آموزشی Cashflow است و بیشتر با آموزش سواد مالی، تعریف خاصش از دارایی و بدهی و دفاع از طلا، نقره و بیت کوین شناخته میشود.
رابرت کیوساکی چند سال دارد؟
رابرت کیوساکی در ۸ آوریل ۱۹۴۷ در شهر هیلو در هاوایی به دنیا آمده است. پس در مهر ۱۴۰۵ (اکتبر ۲۰۲۶) ۷۹ سال دارد و هنوز با کتاب، پادکست و شبکههای اجتماعی فعال است.
پیام اصلی کتاب پدر پولدار، پدر بیپول چیست؟
پیام اصلی کتاب این است که ثروت از مقدار حقوق ساخته نمیشود، بلکه از اینکه حقوق را به چیزهایی تبدیل کنید که خودشان پول میآورند. کتاب سواد مالی، فرق دارایی و بدهی و ساختن درآمد منفعل را با قصهٔ دو پدر توضیح میدهد.
چهارخانهٔ جریان نقدی کیوساکی چیست؟
چهارخانهٔ جریان نقدی آدمها را بر اساس منبع درآمد در چهار گروه میگذارد: کارمند، خویشفرما، صاحب کسبوکار و سرمایهگذار. دو گروه اول از کار خودشان پول درمیآورند و دو گروه دوم از سیستم و دارایی. کیوساکی میگوید کمکم بخشی از درآمد را به سمت دارایی ببرید.
چه نقدهایی به کیوساکی وارد است؟
مهمترین نقدها کلی بودن توصیهها، تکیه بر بدهی سنگین، پیشبینیهای پیاپی سقوط بازار که بارها درست درنیامد، تردید دربارهٔ واقعی بودن پدر پولدار، سمینارهای گران و ورشکستگی یکی از شرکتهایش در ۲۰۱۲ پس از یک حکم دادگاه است.
کیوساکی چرا طلا و نقره را توصیه میکند؟
کیوساکی به پول کاغذی بیپشتوانه اعتماد ندارد و میگوید چاپ پول ارزش پسانداز نقدی را آب میکند. او طلا و نقره را پول واقعی میداند که دولت نمیتواند چاپ کند و نقره را بهخاطر قیمت پایینتر و کاربرد صنعتی برای مردم عادی جذابتر میداند.
آیا رابرت کیوساکی ورشکست شده است؟
خود کیوساکی شخصاً ورشکست نشده است. در ۲۰۱۲ شرکت Rich Global LLC که به او تعلق داشت، پس از حکم پرداخت حدود ۲۳٫۷ میلیون دلار به برگزارکنندهٔ سمینارهایش، اعلام ورشکستگی کرد. پیشتر هم کسبوکار کیفپول نایلونی او در دههٔ ۱۹۷۰ شکست خورده بود.
ثروت رابرت کیوساکی چقدر است؟
رقم دقیق و تأییدشدهای منتشر نشده و برآورد سایتهای مختلف با هم فاصلهٔ زیادی دارد. خود او میگوید بیش از یک میلیارد دلار بدهی دارد که بیشترش وام املاکی است که با شریکانش دارد؛ پس سهم خالص شخصی او از ظاهر این رقمها خیلی کمتر است.
آیا کتابهای کیوساکی برای شروع سرمایهگذاری مناسباند؟
برای عوض کردن نگاه به پول و انگیزه گرفتن بله، بهویژه پدر پولدار، پدر بیپول. ولی برای یاد گرفتن روش سرمایهگذاری کافی نیستند، چون انتخاب دارایی و مدیریت ریسک را یاد نمیدهند. بهتر است کنارشان کتابهای تخصصی بورس و مدیریت پول شخصی هم بخوانید.
آیا حرفهای کیوساکی در ایران هم جواب میدهد؟
بخشی از آن بله. اول پسانداز کردن، نوشتن دخلوخرج و پرهیز از وام مصرفی همهجا جواب میدهد. ولی در اقتصاد پرتورم ایران دارایی فقط چیزی نیست که درآمد بیاورد؛ چیزی هم که قدرت خرید را نگه دارد، مثل طلا، دارایی است. با بدهی سنگین هم باید خیلی محتاط بود.
جمعبندی
رابرت کیوساکی با یک تعریفِ ساده، «دارایی پول میآورد و بدهی پول میبرد»، نگاهِ میلیونها نفر را به پول عوض کرد. سوادِ مالی، درآمد منفعل و حرکت از کارِ روزمزد به سمتِ سرمایهگذاری حرفهای ارزشمندیاند.
ولی پولِ قرضیِ سنگین، مسخره کردنِ پسانداز و پیشبینیهای پرسروصدا هم بخشی از کارنامهٔ او هستند و نباید چشمبسته تقلیدشان کرد. پس در ایران تعریفِ او را با «حفظِ قدرتِ خرید» کامل کنید. و از همین ماه یک درصدِ ثابت از درآمدتان را پیش از هر خرجی کنار بگذارید. تصمیمِ اینکه آن پول کجا برود، با خودتان.