
فروش استقراضی چیست؟ آموزش شورت سهام و وضعیتش در بورس ایران
فهرست مطالب۱۳ بخش
- فروش استقراضی چیست؟ به زبانِ ساده
- فروش استقراضی سهام قدمبهقدم چطور انجام میشود؟
- یک مثالِ عددی: فروش استقراضی سود و زیان را چطور میسازد؟
- ریسک فروش استقراضی چیست؟ پنج خطری که باید بشناسید
- چرا اصلاً فروش استقراضی وجود دارد؟ فایدهاش برای بازار
- فروش استقراضی در بورس ایران: از طرح تا «فروش تعهدی»
- کدام کارگزاریها فروش استقراضی دارند؟
- در بورس ایران امروز چطور از ریزش سود کنیم یا در امان بمانیم؟
- فرق فروش استقراضی با موقعیت فروش در بازار آتی و اختیار فروش چیست؟
- چکلیستِ پیش از هر معاملهٔ فروش
- اشتباههایی که در شورت پولتان را میبرد
- سوالات متداول
- جمعبندی
فروش استقراضی یعنی سهمی را که ندارید، از کسی قرض میگیرید و همین امروز میفروشید، به این امید که قیمتش پایین بیاید. بعد همان تعداد سهم را ارزانتر میخرید، به صاحبش پس میدهید و فاصلهٔ دو قیمت سودِ شماست. به این کار «شورت» یا Short Selling هم میگویند.
خیلیها از من میپرسند: «چرا در بورس ایران فقط وقتی پول درمیآوریم که قیمتها بالا برود؟ وقتی بازار میریزد چه کار کنیم؟» جوابِ این پرسش در بیشترِ بورسهای دنیا همین فروش استقراضی است. در این راهنما با هم میبینیم فروش استقراضی سهام دقیقاً چطور کار میکند، چه خطرهایی دارد، در بورس ایران چه سرنوشتی پیدا کرد و امروز بهجای آن چه ابزارهایی در دسترس داریم.
فروش استقراضی چیست؟ به زبانِ ساده
بیایید با یک مثالِ خانگی شروع کنیم. فرض کنید همسایهتان یک کیسه برنج دارد و تا ماهِ دیگر لازمش ندارد. شما مطمئنید برنج تا ماهِ دیگر ارزان میشود. کیسه را از او قرض میگیرید و امروز ۱ میلیون تومان میفروشید.
یک ماه بعد برنج ارزان شده و همان کیسه را ۸۰۰ هزار تومان میخرید و به همسایه پس میدهید. ۲۰۰ هزار تومان برای شما ماند. فروش استقراضی همین است؛ فقط بهجای برنج سهم است و بهجای همسایه، کارگزاری یا سهامدارِ دیگری که سهمش را قرض میدهد.
پس ترتیبِ کار در فروش استقراضی برعکسِ معاملهٔ معمولی است: اول میفروشید، بعد میخرید. در معاملهٔ معمولی (که به آن «لانگ» میگویند) اول میخرید و امیدوارید گرانتر بفروشید. تفاوتِ این دو را در مقالهٔ پوزیشن لانگ و شورت چیست هم کامل توضیح دادهام.
چند اصطلاح که باید بشناسید
- قرضدهنده: کسی که سهم دارد و آن را در برابرِ یک کارمزد قرض میدهد. معمولاً صندوقهای بزرگ و سهامدارانِ بلندمدتاند.
- قرضگیرنده یا فروشندهٔ استقراضی: کسی که فکر میکند قیمت پایین میآید و سهم را قرض میگیرد تا بفروشد.
- وثیقه: پولی که قرضگیرنده نزدِ کارگزار میگذارد تا اگر قیمت بالا رفت، کارگزار مطمئن باشد سهم برمیگردد.
- کارمزد استقراض: اجارهبهای سهمِ قرضی؛ درست مثلِ اجارهای که برای یک وسیلهٔ امانتی میدهید.
- بستنِ موقعیت یا تسویه: یعنی خریدنِ دوبارهٔ همان سهم و پس دادنش. تا این کار را نکردهاید، معامله باز است.
فروش استقراضی سهام قدمبهقدم چطور انجام میشود؟
در بازارهایی که فروش استقراضی آزاد است، کار معمولاً از راهِ یک کارگزاری انجام میشود که «حسابِ اعتباری» یا حسابِ مارجین به شما میدهد. مارجین یعنی معامله با بخشی از پولِ خودتان و بخشی امانت از کارگزار؛ آن را در مقالهٔ مارجین چیست باز کردهام. قدمها اینهاست:
- بازکردنِ حسابِ اعتباری: کارگزار باید اجازهٔ فروش استقراضی را برای حساب شما فعال کند. معمولاً حداقلِ سرمایه و تجربه میخواهد.
- گذاشتنِ وثیقه: مثلاً در آمریکا طبقِ قاعدهٔ Regulation T باید علاوه بر پولِ حاصل از فروش، دستکم نصفِ ارزشِ معامله را هم خودتان وثیقه بگذارید.
- قرض گرفتنِ سهم: کارگزار سهم را از موجودیِ خودش یا از مشتریانِ دیگر پیدا میکند. اگر سهمی برای قرض نباشد، فروش استقراضیِ آن ممکن نیست.
- فروش در بازار: سهمِ قرضی به قیمتِ روز فروخته میشود. پولش در حسابِ شما میماند، ولی برداشتنی نیست؛ پشتوانهٔ بدهی است.
- نگهداری و پرداختِ هزینهها: هر روز که موقعیت باز است، کارمزد استقراض حساب میشود. اگر شرکت سود نقدی بدهد، آن سود را شما باید به قرضدهنده بپردازید، نه اینکه بگیرید.
- بستنِ موقعیت: سهم را دوباره میخرید و پس میدهید. اختلافِ قیمتِ فروش و خرید، منهای هزینهها، سود یا زیانِ شماست.
یک نکته را هم بدانید: قرضدهنده هر وقت بخواهد میتواند سهمش را پس بخواهد. در آن صورت اگر کارگزار سهمِ جایگزین پیدا نکند، مجبورید موقعیت را ببندید؛ حتی اگر زمانش برایتان مناسب نباشد.
یک مثالِ عددی: فروش استقراضی سود و زیان را چطور میسازد؟
بیایید با هم حساب کنیم. این عددها فقط مثالاند و ربطی به سهمِ خاصی ندارند.
فرض کنیم سهمِ «الف» امروز ۱۰٬۰۰۰ تومان است و شما فکر میکنید گزارشِ بعدیِ شرکت بد است. ۱٬۰۰۰ سهم قرض میگیرید و میفروشید. ۱۰ میلیون تومان پولِ فروش در حسابتان مینشیند و ۵ میلیون تومان هم خودتان وثیقه میگذارید.
| قیمت هنگامِ بستن | هزینهٔ بازخرید | سود یا زیان | نسبت به وثیقهٔ ۵ میلیونی |
|---|---|---|---|
| ۸٬۰۰۰ تومان (۲۰٪ افت) | ۸ میلیون | ۲ میلیون سود | ۴۰٪ سود |
| ۱۲٬۰۰۰ تومان (۲۰٪ رشد) | ۱۲ میلیون | ۲ میلیون زیان | ۴۰٪ زیان |
| ۲۰٬۰۰۰ تومان (دو برابر) | ۲۰ میلیون | ۱۰ میلیون زیان | دو برابرِ وثیقه از دست رفته |
به ردیفِ آخر خوب نگاه کنید. قیمت دو برابر شده و زیانِ شما دو برابرِ کلِ پولی است که گذاشته بودید. یعنی نهتنها وثیقه رفته، بلکه ۵ میلیون تومان هم بدهکار شدهاید. اینجا مهمترین تفاوتِ فروش استقراضی با خریدِ معمولی معلوم میشود.
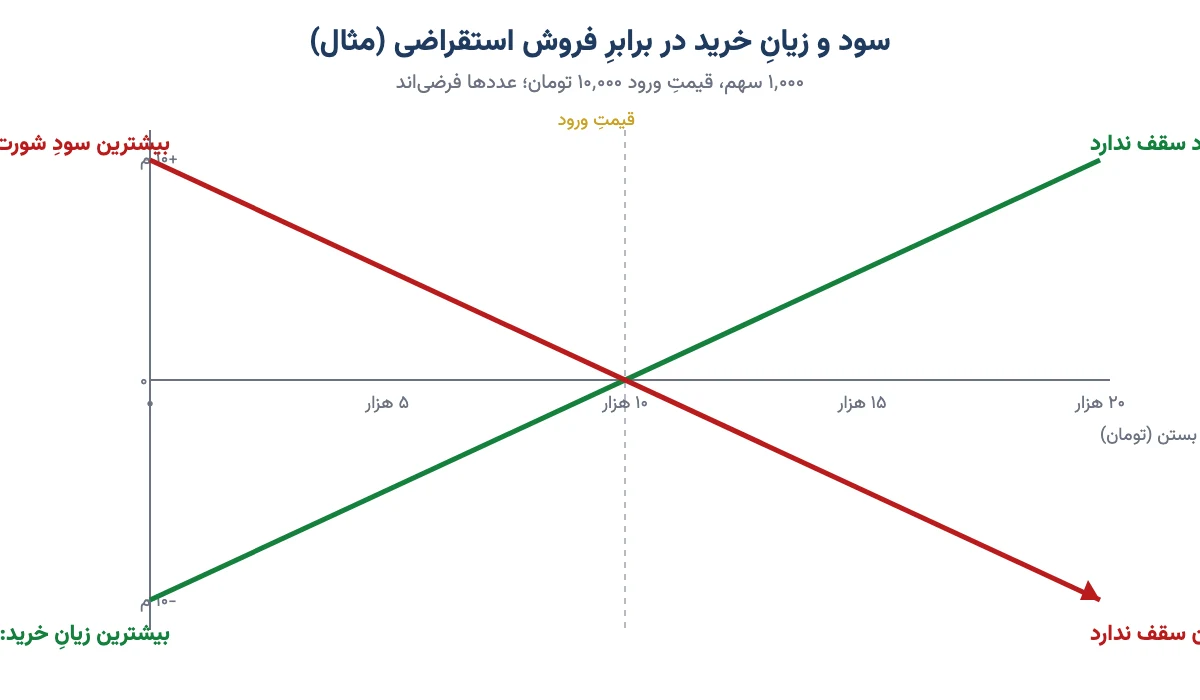
در خریدِ معمولی، بدترین اتفاق این است که قیمت صفر شود و همهٔ پولتان برود؛ یعنی زیان حداکثر ۱۰۰٪ است. ولی سود سقف ندارد. در فروش استقراضی ماجرا برعکس است: بیشترین سود وقتی است که قیمت صفر شود (۱۰۰٪ از ارزشِ فروش)، ولی قیمت میتواند سه برابر و ده برابر شود و زیان سقف ندارد. پس فروش استقراضی بازیِ «سودِ محدود، زیانِ نامحدود» است.
ریسک فروش استقراضی چیست؟ پنج خطری که باید بشناسید
تا اینجا دیدیم فروش استقراضی روی کاغذ ساده است. ولی خطرهایش از خریدِ معمولی جدیتر است و حرفهایهای زیادی را زمین زده است.
۱. ریسک نامحدود
همان که در جدول دیدیم. قیمتِ یک سهم سقفی ندارد، پس زیانِ موقعیتِ فروش هم سقفی ندارد. برای همین بی حدضرر وارد فروش استقراضی شدن مثلِ رانندگی در جادهٔ کوهستانی بدونِ ترمز است.
۲. اخطارِ افزایشِ وثیقه (مارجین کال)
کارگزار همیشه میخواهد وثیقهٔ شما از یک حداقل کمتر نشود. در مثالِ ما، حساب ۱۵ میلیون تومان پول دارد (۱۰ میلیون پولِ فروش و ۵ میلیون وثیقه). اگر قیمت به ۱۳٬۰۰۰ تومان برسد، بدهیِ شما ۱۳ میلیون است و فقط ۲ میلیون تومان از خودتان مانده.
۲ میلیون یعنی حدودِ ۱۵٪ ارزشِ بدهی؛ و بسیاری از کارگزاریها چنین حسابی را زیرِ حداقلِ مجاز میدانند. پس تماس میگیرند و پولِ بیشتر میخواهند. اگر نتوانید بدهید، موقعیت را به قیمتِ همان لحظه اجباری میبندند و زیان قطعی میشود.
۳. فشارِ خرید یا «شورت اسکوئیز»
وقتی خیلیها روی ریزشِ یک سهم شرط بستهاند و قیمت ناگهان بالا میرود، همه با هم مجبور به خرید میشوند تا زیانشان را ببندند. همین خریدِ اجباری قیمت را باز هم بالاتر میبرد؛ مثلِ آتشی که خودش به خودش هیزم میدهد. نمونهٔ معروفش سهمِ GameStop در ژانویهٔ ۲۰۲۱ بود که چند صندوقِ بزرگ با آن زیانِ سنگینی دیدند.
۴. هزینههای پنهان
کارمزد استقراض برای سهمهایی که خیلیها میخواهند شورتشان کنند، گران میشود. سودِ نقدیِ مجمع را هم باید از جیب بدهید. اگر موقعیت چند ماه طول بکشد، همین هزینهها میتواند سودِ کوچکِ شما را بخورد.
۵. ریسکِ زمان
ممکن است درست فکر کرده باشید و سهم واقعاً گران باشد، ولی بازار دیرتر از جیبِ شما این را بفهمد. جملهٔ معروفی هست که میگوید بازار میتواند بیشتر از آنچه شما پول دارید، غیرمنطقی بماند. پس در فروش استقراضی درست بودن کافی نیست؛ باید بهموقع هم درست باشید.
چرا اصلاً فروش استقراضی وجود دارد؟ فایدهاش برای بازار
شاید بپرسید این کار که شرط بستن روی ضررِ یک شرکت است، چه فایدهای دارد. چند فایدهٔ مهم دارد:
- جلوی حباب را میگیرد. وقتی سهمی بیدلیل گران میشود، فروشندههای استقراضی وارد میشوند و قیمت را به ارزشِ واقعی نزدیکتر میکنند.
- بازار را دوطرفه میکند. یعنی هم در صعود و هم در نزول میشود معامله کرد. دربارهٔ این ویژگی در مقالهٔ بازار مالی دو طرفه بیشتر نوشتهایم.
- نقدشوندگی میسازد. در روزهای ریزش، بخشی از خریدارها همان شورتکارهایی هستند که موقعیتشان را میبندند. این خریدها صفِ فروش را سبکتر میکند.
- ابزارِ پوشش ریسک است. صندوقی که سهمهای زیادی دارد، با فروش استقراضیِ چند سهمِ همگروه میتواند بخشی از ریسکِ ریزشِ کلِ بازار را خنثی کند.
البته روی دیگرِ سکه هم هست. در روزهای وحشت، فروش استقراضی میتواند ریزش را تندتر کند. برای همین بسیاری از بورسها قاعدههایی مثلِ ممنوعیتِ فروش استقراضی بیپشتوانه (یعنی فروختنِ سهمی که حتی قرض هم نگرفتهاید) یا محدودیت در روزهای افتِ شدید دارند.
فروش استقراضی در بورس ایران: از طرح تا «فروش تعهدی»
حالا برسیم به پرسشی که برای ما مهمتر است: آیا شورت در بورس ایران ممکن است؟ جوابِ کوتاه این است که روی کاغذ بله، در عمل تقریباً نه.
چرا اسمش «فروش تعهدی» شد؟
فروش استقراضیِ معمولی در کمیتهٔ فقهیِ سازمان بورس با پرسشهایی روبهرو شد؛ از جمله اینکه قرض دادنِ سهم با کارمزد، شبیهِ قرضِ ربوی نباشد. برای همین نسخهٔ ایرانیاش با نامِ فروش تعهدی طراحی شد که بر پایهٔ دو قراردادِ وکالت است. در این طرح، فروشنده سهم را قرض نمیگیرد؛ بلکه به وکالت از صاحبِ سهم آن را میفروشد و متعهد میشود بعداً همان تعداد را از بازار بخرد و برگرداند.
فروش تعهدی چطور طراحی شده بود؟
- مالک سهمش را در سامانهای به نامِ «سامانهٔ تأمین» در کارگزاری میگذاشت و تعداد، مهلت و نرخِ تشویقی را تعیین میکرد.
- متقاضی پس از امضای قرارداد در کارگزاری، سهم را از راهِ سامانهٔ معاملاتِ برخط میفروخت و وجه تضمین میگذاشت.
- پولِ فروش مالِ مالک میماند و فقط در سپردهٔ بانکی یا صندوقِ درآمد ثابت سرمایهگذاری میشد.
- کارگزارِ عامل وثیقه را نگه میداشت و اگر متقاضی به تعهدش عمل نمیکرد، سهم را به نامِ مالک از بازار میخرید.
در طراحیِ اولیه چند ترمزِ ایمنی هم گذاشته بودند: فروش فقط تا نیم درصد پایینتر از آخرین قیمتِ معامله مجاز بود؛ اگر شاخص کل یا هموزن بیش از ۱٫۵٪ افت میکرد، فروش تعهدی متوقف میشد؛ و سهامدارانِ عمدهٔ هر شرکت حقِ فروش تعهدیِ همان سهم را نداشتند.
چه شد که جا نیفتاد؟
معاملات فروش تعهدی از اسفند ۱۳۹۸ بهصورتِ آزمایشی و فقط روی چند نماد در بورس تهران شروع شد. ولی هیچوقت رونق نگرفت. مالکان انگیزهٔ کافی برای گذاشتنِ سهمشان نداشتند، کارگزاریهای کمی این خدمت را راه انداختند و چند ماه بعد بازار وارد هیجانِ صعودیِ ۱۳۹۹ شد.
تا فروردین ۱۴۰۴ هم کارشناسانِ بازار در گفتوگو با رسانهها میگفتند این ابزار عملاً به کار گرفته نشده است. من تا مهر ۱۴۰۵ اطلاعیهای برای اجرای فراگیرِ آن ندیدهام. پس اگر کسی به شما گفت «از فلان کارگزاری میشود هر سهمی را شورت کرد»، اول از خودِ کارگزاری و اطلاعیههای رسمیِ سازمان بورس و اوراق بهادار بپرسید.
نتیجهٔ این وضعیت را همه دیدهایم: بورسِ ما بیشترِ وقتها یکطرفه است. وقتی بازار بالا میرود همه سود میکنند و وقتی میریزد، تنها کارِ ممکن فروختن یا صبر کردن است. صفهای فروشِ طولانی و حبابهایی که دیر میترکند، تا حدی از همین یکطرفه بودن میآیند.
کدام کارگزاریها فروش استقراضی دارند؟
این پرسش را زیاد میشنوم. جوابِ صادقانه این است که امروز فروش استقراضیِ سهام به شکلی که در بورسهای دنیا هست، در هیچ کارگزاری ایرانی بهصورتِ عمومی و برای همهٔ نمادها در دسترس نیست. در دورهٔ آزمایشیِ فروش تعهدی هم فقط چند کارگزاری آن را ارائه دادند.
چیزی که کارگزاریها امروز دارند، «اعتبار معاملاتی» است؛ یعنی وامی برای خریدِ بیشتر، نه فروش. این را با شورت اشتباه نگیرید. اعتبار معاملاتی شما را روی بالا رفتنِ قیمت اهرمدار میکند، نه روی پایین آمدنش. برای انتخابِ کارگزار هم مقالهٔ کارگزاری بورس چیست را ببینید.
در بورس ایران امروز چطور از ریزش سود کنیم یا در امان بمانیم؟
با اینکه فروش استقراضی سهام عملاً در دسترس نیست، چند ابزارِ دیگر کموبیش همان کار را میکنند. هر کدام قاعده و خطرِ خودش را دارد.
۱. خریدِ اختیار فروش
اختیار فروش یعنی حقِ اینکه سهمی را در تاریخِ مشخص به قیمتِ مشخص بفروشید. اگر قیمتِ سهم بریزد، ارزشِ این حق بالا میرود. بزرگترین خوبیاش این است که بیشترین زیانِ شما همان پولی است که برای خریدِ اختیار دادهاید؛ دیگر زیانِ نامحدود در کار نیست. اختیار معامله روی تعدادی از سهمها و صندوقها در بورس تهران معامله میشود؛ پایهاش را در اختیار معامله چیست بخوانید.
۲. گرفتنِ موقعیت فروش در بازار آتی
در معاملات آتی میتوانید بی آنکه دارایی را داشته باشید، قراردادِ فروشِ آن را بگیرید. اگر قیمت بریزد، سود میکنید. قرارداد آتی شمش طلا و صندوقهای طلا در بورس کالا و قراردادهای آتی سهام در بورس تهران نمونههای آناند؛ فهرستِ قراردادهای فعال را پیش از معامله در سامانهٔ کارگزارتان ببینید. ولی حواسمان باشد: بازار آتی اهرم دارد و همان اخطارِ افزایش وجه تضمین که در فروش استقراضی دیدیم، اینجا هم هست.
۳. فروختنِ سهمی که دارید و جابهجایی به دارایی امنتر
سادهترین «شورت» برای آدمهای معمولی همین است: اگر فکر میکنید بازار میریزد، بخشی از سهمهایتان را بفروشید و پول را به صندوق درآمد ثابت یا طلا ببرید. سودی از ریزش نمیبرید، ولی از زیانش در امان میمانید. راهکارهای بیشتر را در مقالهٔ سرمایهگذاری در بازار منفی سهام نوشتهام.
یک اشتباهِ رایج: صندوق اهرمی شورت نیست
بعضیها فکر میکنند صندوق اهرمی ابزارِ شورت است. نه. صندوقهای اهرمی در ایران فقط روی بالا رفتنِ بازار شرط میبندند و در بازار نزولی زیانشان از شاخص هم بیشتر است. اگر انتظارِ ریزش دارید، صندوق اهرمی درست برعکسِ چیزی است که لازم دارید.
فرق فروش استقراضی با موقعیت فروش در بازار آتی و اختیار فروش چیست؟
برای اینکه تصویر کامل شود، چهار راهِ «روی ریزش موضع گرفتن» را کنارِ هم گذاشتهام:
| ویژگی | فروش استقراضی | موقعیت فروش آتی | خرید اختیار فروش | فروشِ سهمِ خود |
|---|---|---|---|---|
| نیاز به داشتنِ سهم | نه، قرض میگیرید | نه | نه | بله |
| بیشترین زیان | نامحدود | نامحدود (با اهرم) | فقط بهای اختیار | سودِ رشدِ احتمالی را از دست میدهید |
| وثیقه یا وجه تضمین | دارد | دارد | ندارد | ندارد |
| مهلت | تا وقتی قرضدهنده پس نخواهد | تا سررسید | تا سررسید | ندارد |
| هزینهٔ نگهداری | کارمزد استقراض و سود نقدی | کارمزد و سودِ پولِ بلوکه | ارزشِ زمانیِ اختیار که کمکم آب میرود | ندارد |
| در دسترس در ایران (مهر ۱۴۰۵) | عملاً نه | بله، برای قراردادهای فعال | بله، برای نمادهای دارای اختیار | بله |
اگر دقت کنید، تنها راهی که زیانش از اول معلوم است، خریدِ اختیار فروش است. برای همین من به کسی که تازه میخواهد روی ریزش موضع بگیرد، میگویم اول این ابزار را خوب بشناسد. روشِ استفاده از آن برای بیمه کردنِ سبد را در مقالهٔ هج چیست با مثالِ عددی آوردهام.
چکلیستِ پیش از هر معاملهٔ فروش
چه روزی فروش استقراضی در ایران راه بیفتد، چه با آتی و اختیار کار کنید، این پرسشها را از خودتان بپرسید:
- دلیلم برای ریزش چیست؟ فقط احساس است یا عدد و گزارشِ مالی پشتش هست؟
- حدضررم کجاست و اگر قیمت به آن رسید، واقعاً میبندم؟
- اگر قیمت ۳۰٪ خلافِ من رفت، پولِ نقد برای وثیقهٔ بیشتر دارم؟
- چند نفرِ دیگر هم روی ریزشِ همین سهم شرط بستهاند؟ (خطرِ شورت اسکوئیز)
- مجمع، افزایش سرمایه یا خبرِ مهمی در راه است که قیمت را تکان دهد؟
- همهٔ هزینهها، یعنی کارمزد و هزینهٔ نگهداری را حساب کردهام؟
- این معامله چند درصد از کلِ دارایی من است؟ اگر کامل باختم، زندگیام به هم میریزد؟
اشتباههایی که در شورت پولتان را میبرد
- شورت کردنِ سهمِ «گران» فقط چون گران است. سهمِ گران میتواند گرانتر شود. گرانی دلیل نیست؛ باید ببینید چه چیزی قرار است قیمت را پایین بکشد.
- میانگینگیری خلافِ جهت. قیمت بالا رفته و شما برای جبران بیشتر شورت میکنید. این کار زیانِ نامحدود را دو برابر میکند.
- نادیده گرفتنِ اخبار و مجامع. یک خبرِ خوب میتواند در یک روز همهٔ سودِ چند هفته را ببرد.
- اهرمِ زیاد. هرچه وثیقه کمتر باشد، با تکانِ کوچکتری اخطار میگیرید.
- اشتباه گرفتنِ بازار نزولی با ریزشِ کوتاه. در بازار خرسی هم روزهای سبزِ تند کم نیست و همین روزها شورتکارها را زمین میزند.
سوالات متداول
فروش استقراضی چیست؟
فروش استقراضی یعنی سهمی را که ندارید از کسی قرض بگیرید و امروز بفروشید، به امیدِ اینکه قیمت پایین بیاید. بعد همان سهم را ارزانتر میخرید و پس میدهید و فاصلهٔ دو قیمت، منهای هزینهها، سودِ شماست.
فروش استقراضی در بورس تهران چگونه انجام میشود؟
نسخهٔ ایرانیِ آن با نامِ فروش تعهدی از اسفند ۱۳۹۸ بهصورتِ آزمایشی روی چند نماد شروع شد، ولی رونق نگرفت. تا مهر ۱۴۰۵ اجرای فراگیری ندارد و امروز بهجای آن باید از اختیار فروش یا موقعیت فروش در بازار آتی استفاده کرد.
فروش تعهدی با فروش استقراضی چه فرقی دارد؟
در فروش استقراضی سهم قرض گرفته میشود. در فروش تعهدی، فروشنده به وکالت از صاحبِ سهم آن را میفروشد و متعهد میشود بعداً همان تعداد را بخرد و برگرداند. این شکل برای حلِ ایرادهای فقهیِ قرض با کارمزد طراحی شد.
کدام کارگزاریها فروش استقراضی دارند؟
در حالِ حاضر هیچ کارگزاری ایرانی فروش استقراضیِ عمومی برای همهٔ نمادها ندارد. اعتبار معاملاتیِ کارگزاریها برای خریدِ بیشتر است، نه فروش. پیش از هر تصمیم، وضعیتِ روز را از کارگزارِ خودتان و اطلاعیههای سازمان بورس بپرسید.
ریسک فروش استقراضی چیست؟
مهمترین ریسکِ آن زیانِ نامحدود است، چون قیمتِ سهم سقف ندارد. اخطارِ افزایشِ وثیقه، بسته شدنِ اجباریِ موقعیت، فشارِ خریدِ ناگهانی یا شورت اسکوئیز، کارمزد استقراض و پرداختِ سود نقدی به قرضدهنده هم از خطرهای دیگرِ آناند.
فرق فروش استقراضی با موقعیت فروش در بازار آتی چیست؟
در فروش استقراضی خودِ سهم را قرض میگیرید و میفروشید. در بازار آتی قراردادی برای فروش در آینده میبندید و سهمی جابهجا نمیشود. آتی سررسیدِ مشخص دارد و با وجه تضمین کار میکند؛ هر دو اهرم و زیانِ بالقوهٔ نامحدود دارند.
آیا با صندوق اهرمی میشود از ریزش بازار سود کرد؟
نه. صندوقهای اهرمی در ایران فقط روی بالا رفتنِ بازار اهرم میگیرند. در بازار نزولی زیانشان از شاخص هم بیشتر میشود. برای استفاده از ریزش باید سراغ اختیار فروش یا موقعیت فروش در بازار آتی رفت.
بیشترین سود در فروش استقراضی چقدر است؟
بیشترین سود وقتی است که قیمتِ سهم به صفر برسد؛ یعنی حداکثر به اندازهٔ پولی که از فروشِ اولیه گرفتهاید، منهای هزینهها. در مقابل، زیان سقف ندارد. برای همین فروش استقراضی را بازیِ سودِ محدود و زیانِ نامحدود مینامند.
جمعبندی
فروش استقراضی ابزاری است که به معاملهگر اجازه میدهد از پایین آمدنِ قیمت هم سود کند و به بازار کمک میکند حبابها زودتر خالی شوند. ولی شمشیرِ دولبه است: سودش سقف دارد و زیانش نه. در بورس ایران نسخهٔ فقهیِ آن، یعنی فروش تعهدی، طراحی و آزموده شد ولی هنوز جا نیفتاده است.
پس اگر امروز نگرانِ ریزش هستید، سه راهِ واقعی دارید: سهمهایتان را سبک کنید، اختیار فروش بخرید، یا با آگاهی کامل از اهرم سراغ موقعیت فروش در بازار آتی بروید. قدمِ بعدیِ من به شما این است: پیش از هر کدام، روندِ شاخص کل بورس را ببینید و چکلیستِ بالا را یکبار با صدای بلند برای خودتان بخوانید. تصمیمِ نهایی با خودتان است.