
مارتینگل چیست؟ استراتژی مارتینگل در بورس، خرید پلهای و خطرهایش

فهرست مطالب۱۰ بخش
- مارتینگل چیست؟ تعریفِ ساده با مثالِ شیر یا خط
- نامِ مارتینگل از کجا آمده؟
- جدولِ دو برابر کردن: چرا سرمایه اینقدر زود تمام میشود؟
- «ده بار باختِ پشتِ سرِ هم که پیش نمیآید»؛ واقعاً؟
- سودِ میانگینِ مارتینگل صفر است، با کارمزد منفی
- استراتژی مارتینگل در بورس: خرید پلهای با حجمِ بزرگشونده
- مثالِ عددی: خرید پلهای یک سهم در سه پله
- میانگین قیمت خرید و نقطهٔ سربهسر را چطور خودمان حساب کنیم؟
- مارتینگل در بورسِ ایران؛ دامنهٔ نوسان و صفِ فروش
- تفاوت مارتینگل و میانگین کم کردن چیست؟
- آنتی مارتینگل چیست؟
- پیرامیدینگ؛ شکلِ محتاطِ آنتی مارتینگل
- آیا مارتینگل در بورس جواب میدهد؟
- مارتینگل در بازارهای اهرمدار و ارز دیجیتال
- چکلیستِ خرید پلهای به روش مارتینگل
- پنج اشتباهی که مارتینگل را به قمار تبدیل میکند
- سوالات متداول
- جمعبندی: مارتینگل چیست و با آن چه کنیم؟
خیلیها از من میپرسند: «سهمی خریدهام و ضرر کردهام. دو برابر بخرم که میانگینم پایین بیاید؟» این همان پرسشِ مارتینگل است. پس مارتینگل چیست؟ یعنی هر بار که ضرر کردید، دفعهٔ بعد دو برابر بخرید تا اولین برد همهٔ ضررهای قبلی را جبران کند. در بورس شکلش خرید پلهای با حجمِ بزرگشونده است. روی کاغذ وسوسهانگیز است، ولی بی سقف و بی حد ضرر میتواند کلِ سرمایه را ببرد.
بیایید با هم، آرام و قدمبهقدم، حساب کنیم. اول با یک جدولِ ساده میبینیم چرا دو برابر کردن اینقدر زود از دست درمیرود. بعد میرویم سراغِ خرید پلهای در بورسِ خودمان، فرقش با میانگین کم کردن، آنتی مارتینگل و یک چکلیست که اگر خواستید پلهای بخرید، دستکم با چشمِ باز بخرید.
مارتینگل چیست؟ تعریفِ ساده با مثالِ شیر یا خط
یک سکهٔ معمولی را تصور کنید. هر بار که بالا میاندازیدش، نصف نصف احتمال دارد شیر بیاید یا خط. پرتابِ قبلی هم هیچ اثری روی پرتابِ بعدی ندارد. سکه حافظه ندارد.
فرض کنید روی «شیر» ۱۰ هزار تومان شرط میبندید. اگر شیر بیاید، ۱۰ هزار تومان بردهاید و دوباره با ۱۰ هزار تومان شروع میکنید. اگر خط بیاید، دفعهٔ بعد ۲۰ هزار تومان میگذارید. باز باختید؟ ۴۰ هزار، بعد ۸۰ هزار، و همینطور تا وقتی که یک بار ببرید.
بیایید حساب کنیم. سه بار باختهاید: ۱۰ + ۲۰ + ۴۰ یعنی ۷۰ هزار تومان رفته. بارِ چهارم ۸۰ هزار میگذارید و میبرید. ۸۰ هزار منهای ۷۰ هزار میشود ۱۰ هزار تومان سود. یعنی دقیقاً اندازهٔ شرطِ اول.
منطقِ استراتژی مارتینگل همین است: «بالاخره یک بار میبرم و همان یک بار کافی است.» اگر پولتان بینهایت بود، تقریباً همیشه درست درمیآمد. مشکل این است که هیچکدام از ما پولِ بینهایت نداریم.
یک تشبیهِ آشنا کمک میکند. مارتینگل شبیهِ کسی است که برای پس دادنِ قرضِ دیروز، قرضِ بزرگتری میگیرد. تا وقتی کسی قرض میدهد، همهچیز رو به راه به نظر میرسد. روزی که دیگر کسی قرض ندهد، همهٔ قرضها با هم سر میرسند.
نامِ مارتینگل از کجا آمده؟
این واژه از قمارخانههای فرانسهٔ قرنِ هجدهم آمده است. آن زمان به بازیکنی که بعد از هر باخت شرطش را دو برابر میکرد، میگفتند «به روشِ مارتینگل» بازی میکند. بیشتر هم در بازیهای دوحالتی مثلِ سرخ و سیاه به کار میرفت.
در خیلی از متنهای فارسی میخوانید که این روش را ریاضیدانِ فرانسوی، Paul Lévy، در قرنِ هجدهم ساخته است. این درست نیست. پل لوی از ۱۸۸۶ تا ۱۹۷۱ زندگی کرد، یعنی دو قرن بعد. او در دههٔ ۱۹۳۰ مفهومِ ریاضیِ «مارتینگل» را در نظریهٔ احتمال پایه گذاشت.
جالب این است که همین نظریهٔ ریاضی، که بعدها جوزف دوب کاملش کرد، حرفِ اصلیِ این مقاله را ثابت میکند: در یک بازیِ منصفانه، با هیچ ترفندی در کم و زیاد کردنِ حجم نمیشود سودِ میانگین را مثبت کرد.
جدولِ دو برابر کردن: چرا سرمایه اینقدر زود تمام میشود؟
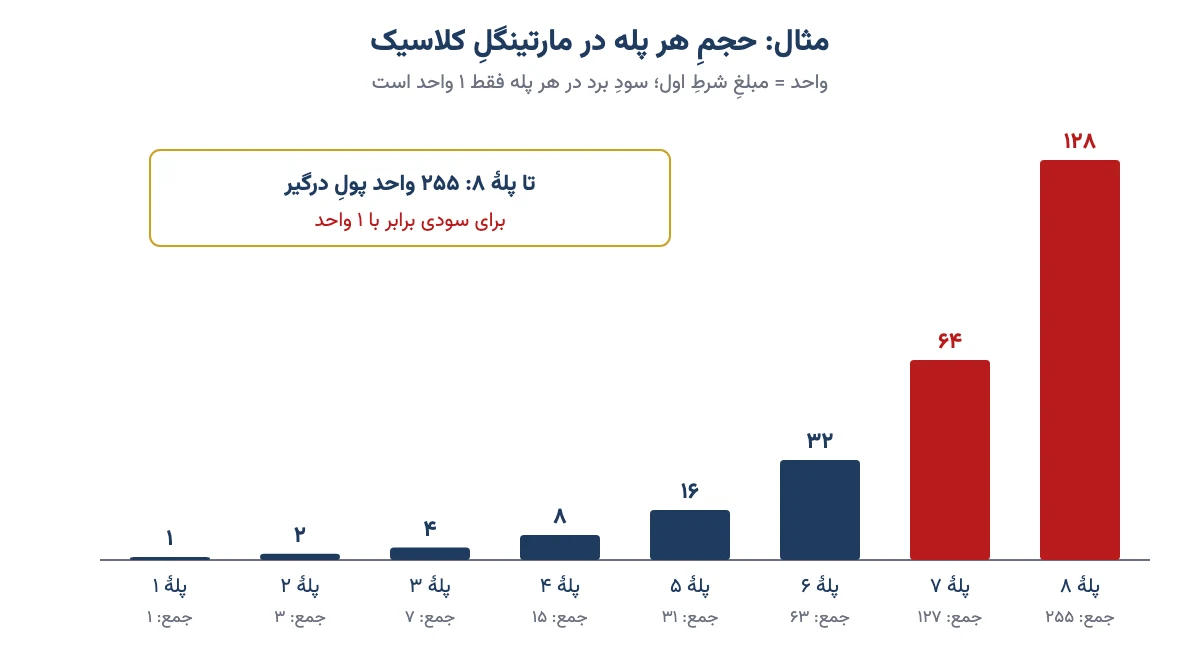
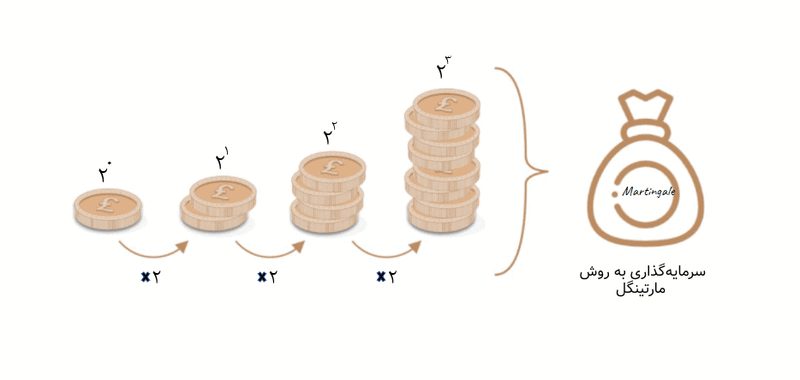
قلبِ مارتینگل این است که حجم هر بار دو برابر میشود. دو برابر شدن اولش بیآزار به نظر میرسد: ۱، ۲، ۴. ولی خیلی زود عددها از کنترل خارج میشوند. جدولِ زیر نشان میدهد اگر شرطِ اول یک میلیون تومان باشد، بعد از هر باخت چقدر باید بگذارید.
| پله | مبلغِ همین پله (میلیون تومان) | جمعِ پولِ درگیر (میلیون تومان) | احتمالِ رسیدن به این پله | سود اگر همین پله ببرد |
|---|---|---|---|---|
| ۱ | ۱ | ۱ | ۱۰۰٪ | ۱ میلیون |
| ۲ | ۲ | ۳ | ۵۰٪ | ۱ میلیون |
| ۳ | ۴ | ۷ | ۲۵٪ | ۱ میلیون |
| ۴ | ۸ | ۱۵ | ۱۲٫۵٪ | ۱ میلیون |
| ۵ | ۱۶ | ۳۱ | ۶٫۳٪ | ۱ میلیون |
| ۶ | ۳۲ | ۶۳ | ۳٫۱٪ | ۱ میلیون |
| ۷ | ۶۴ | ۱۲۷ | ۱٫۶٪ | ۱ میلیون |
| ۸ | ۱۲۸ | ۲۵۵ | ۰٫۸٪ | ۱ میلیون |
| ۱۰ | ۵۱۲ | ۱٬۰۲۳ | ۰٫۲٪ | ۱ میلیون |
به ستونِ آخر نگاه کنید. در هر پلهای که ببرید، سودتان فقط یک میلیون تومان است. ولی برای اینکه ۱۰ باختِ پشتِ سرِ هم را تاب بیاورید، باید بیش از یک میلیارد تومان کنار گذاشته باشید. یعنی یک میلیارد را به خطر میاندازید تا یک میلیون سود کنید. آیا این معاملهٔ خوبی است؟ نه.
«ده بار باختِ پشتِ سرِ هم که پیش نمیآید»؛ واقعاً؟
احتمالِ اینکه در یک نوبت ۱۰ بار پشتِ سرِ هم ببازید، کمتر از یک در هزار است. همین عددِ کوچک آدم را فریب میدهد. ولی کسی که معامله میکند، یک بار معامله نمیکند؛ دهها و صدها بار معامله میکند. من این احتمال را برای یک بازیِ نصفنصف دقیق حساب کردم.
| تعدادِ کلِ معاملهها | ۶ باختِ پیاپی | ۷ باختِ پیاپی | ۸ باختِ پیاپی | ۱۰ باختِ پیاپی |
|---|---|---|---|---|
| ۱۰۰ | ۵۵٪ | ۳۲٪ | ۱۷٪ | ۴٪ |
| ۵۰۰ | ۹۸٪ | ۸۶٪ | ۶۳٪ | ۲۲٪ |
| ۱٬۰۰۰ | تقریباً ۱۰۰٪ | ۹۸٪ | ۸۶٪ | ۳۹٪ |
این جدول را اینطور بخوانید. فرض کنید پولتان فقط برای ۷ پله کافی است، یعنی ۱۲۷ برابرِ شرطِ اول. اگر ۵۰۰ بار این کار را بکنید، به احتمالِ ۸۶٪ دستکم یک بار همهاش را میبازید. همهٔ بردهای کوچکِ قبلی هم با همان یک دورِ بد پاک میشود. به این خطر میگویند ریسک ورشکستگی؛ یعنی احتمالِ اینکه روزی کلِ سرمایه از دست برود.
سودِ میانگینِ مارتینگل صفر است، با کارمزد منفی
اهلِ ریاضی به سودِ میانگین میگویند «امیدِ ریاضی»؛ یعنی اگر یک کار را بارها تکرار کنید، بهطورِ میانگین هر بار چقدر میبرید یا میبازید. در مارتینگل، بیشترِ وقتها یک واحد کوچک میبرید. خیلی کم پیش میآید که ببازید، ولی وقتی بباختید، همهچیز را میبازید.
اگر این دو را با احتمالشان کنار هم بگذارید، حاصل دقیقاً صفر میشود. مارتینگل فقط شکلِ نتیجه را عوض میکند، نه جمعش را. بردهای کوچکِ زیاد، و یک باختِ بزرگ که دیر یا زود میآید.
در بازارِ واقعی کارمزدِ خرید و فروش و مالیات هم هست. پس میانگین از صفر هم پایینتر میرود. خطرناکترین قسمتش روانی است: ماهها همهچیز خوب پیش میرود و آدم خیال میکند راهِ طلایی را پیدا کرده. پس عددِ کوچکِ «یک در هزار» را جدی نگیرید؛ عددِ جدی همان ستونِ ۵۰۰ معامله است.
استراتژی مارتینگل در بورس: خرید پلهای با حجمِ بزرگشونده
بازارِ سهام مثلِ سکه دوحالتی نیست. قیمت آرامآرام بالا و پایین میرود. پس «باخت» در بورس یعنی قیمت تا سطحی که از قبل تعیین کردهاید پایین بیاید. مارتینگل در بورس این شکل را پیدا میکند: پولی را که برای یک سهم کنار گذاشتهاید چند قسمت میکنید و در هر افت، دو برابرِ دفعهٔ قبل میخرید.
یک فرقِ مهم با قمار هم هست. سهمِ یک شرکتِ سالم پشتش کارخانه، فروش و سود دارد. به این میگویند ارزشِ ذاتی؛ یعنی آن شرکت واقعاً چقدر میارزد. قیمت دیر یا زود به طرفِ این ارزش کشیده میشود. همین فرق است که خرید پلهایِ محدود را از قمار به یک روشِ مدیریت سرمایه نزدیک میکند، به این شرط که تحلیلِ پشتش درست باشد.
پیش از اولین خرید، این سه چیز را روی کاغذ بنویسید:
- کلِ مبلغ: چقدر برای این سهم کنار میگذارید و حاضر نیستید حتی یک ریال بیشتر بگذارید.
- تعدادِ پلهها: با سه پله، پول ۷ قسمت میشود (۱ + ۲ + ۴). با چهار پله، ۱۵ قسمت (۱ + ۲ + ۴ + ۸).
- فاصلهٔ پلهها و حد ضرر: هر پله در چه قیمتی پر شود، و زیرِ آخرین پله کجا دیگر میفروشید و کنار میکشید.
مثالِ عددی: خرید پلهای یک سهم در سه پله
فرض کنیم سهمِ فرضیِ «ایکس» را بررسی کردهاید و آن را ارزنده میدانید. روندِ بلندمدتش هم رو به بالاست. فقط نمیدانید افتِ فعلی کجا تمام میشود. ۱۴ میلیون تومان برای این سهم کنار میگذارید و میخواهید در سه پله بخرید. ۱۴ تقسیم بر ۷ میشود ۲؛ پس هر قسمت ۲ میلیون تومان است.
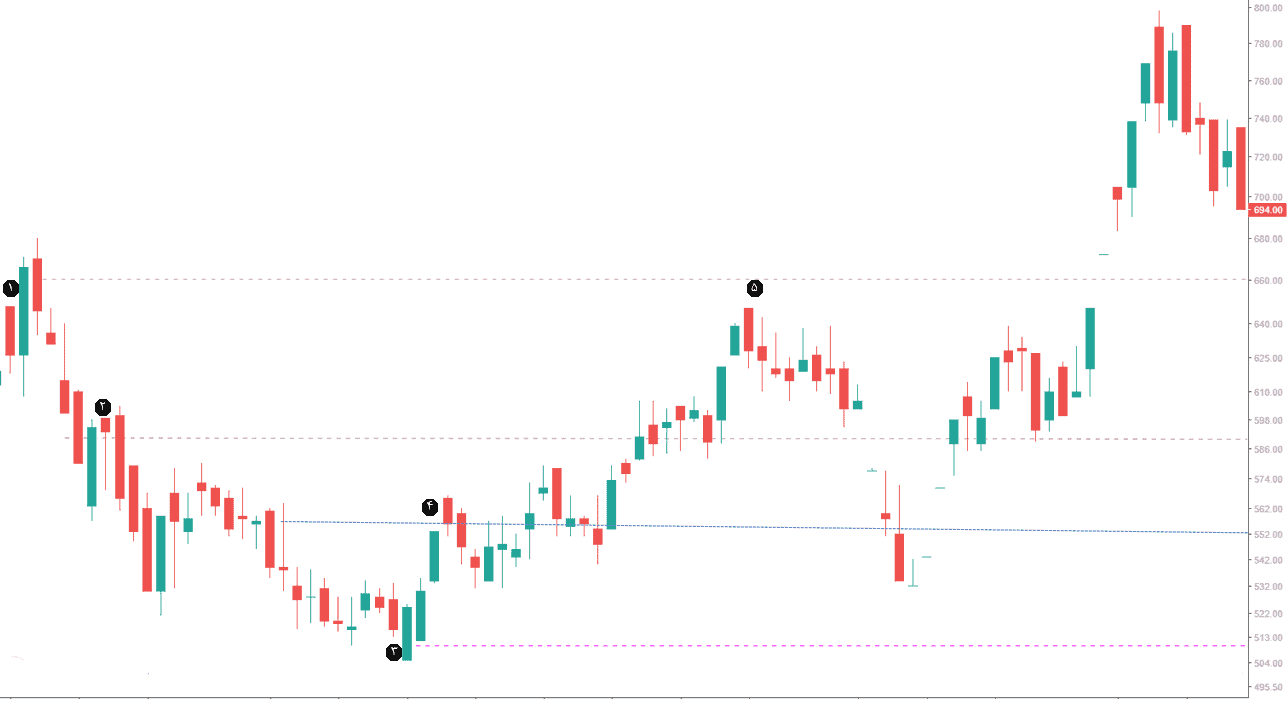
جدولِ زیر نشان میدهد در هر پله چقدر خریدهایم و میانگینِ قیمتمان کجا رسیده است.
| پله | قیمتِ خرید (تومان) | مبلغِ خرید | تعدادِ سهم | میانگینِ قیمت تا این پله |
|---|---|---|---|---|
| ۱ (نقطهٔ ۱) | ۶۶ | ۲ میلیون | ۳۰٬۳۰۳ | ۶۶ |
| ۲ (نقطهٔ ۲) | ۵۹ | ۴ میلیون | ۶۷٬۷۹۷ | حدودِ ۶۱٫۲ |
| ۳ (نقطهٔ ۳) | ۵۱ | ۸ میلیون | ۱۵۶٬۸۶۳ | حدودِ ۵۴٫۹ |
| جمع | - | ۱۴ میلیون | ۲۵۴٬۹۶۳ | ۵۴٫۹ |
اولین خرید در ۶۶ تومان بود، ولی میانگینِ ما به حدودِ ۵۵ تومان رسید. پلهٔ سوم را هم الکی انتخاب نکردهایم. آنجا ناحیهای است که قبلاً سقفِ قیمت بوده و حالا میتواند نقشِ کف را بازی کند. یعنی پلهها را با نواحی حمایتی و مقاومتی جور کردهایم، نه با عددِ دلبخواه.
میانگین قیمت خرید و نقطهٔ سربهسر را چطور خودمان حساب کنیم؟
فرمولش ساده است: کلِ پولی که دادهاید تقسیم بر کلِ سهمهایی که خریدهاید. در مثالِ ما ۱۴ میلیون تقسیم بر حدودِ ۲۵۵ هزار سهم میشود حدودِ ۵۴٫۹ تومان.
این عدد را به زندگی ترجمه کنیم. قیمت الان ۵۱ تومان است. کافی است حدودِ ۷٫۷٪ بالا برود و به ۵۵ تومان (نقطهٔ ۴) برسد تا سربهسر شوید؛ یعنی نه سود، نه ضرر. اگر همهٔ پول را یکجا در ۶۶ تومان خریده بودید، باید صبر میکردید قیمت دوباره به ۶۶ (نقطهٔ ۵) برگردد.
بیایید سه روشِ ورود را با همان ۱۴ میلیون کنار هم بگذاریم:
| روشِ ورود | میانگینِ قیمت | رشدِ لازم از ۵۱ تومان تا سربهسر | اگر قیمت به ۴۰ تومان برسد |
|---|---|---|---|
| خریدِ یکجا در ۶۶ تومان | ۶۶ | حدودِ ۲۹٫۴٪ | حدودِ ۳۹٫۴٪ زیان |
| سه پلهٔ مساوی | حدودِ ۵۸ | حدودِ ۱۳٫۸٪ | حدودِ ۳۱٪ زیان |
| سه پلهٔ مارتینگل (۱، ۲، ۴) | حدودِ ۵۴٫۹ | حدودِ ۷٫۷٪ | حدودِ ۲۷٪ زیان |
ستونِ وسط خوشخبر است: با پلههای مارتینگل خیلی زودتر از ضرر بیرون میآیید. ولی ستونِ آخر را هم ببینید. اگر ریزش ادامه پیدا کند و قیمت به ۴۰ برسد، در هر سه روش زیانِ سنگینی دارید. پس مارتینگل فقط وقتی برنده است که افت واقعاً تمام شود. کارمزدِ خرید و فروش را هم فراموش نکنید؛ نقطهٔ سربهسرِ واقعی کمی بالاتر از این عددهاست.
مارتینگل در بورسِ ایران؛ دامنهٔ نوسان و صفِ فروش
بورسِ ما دو ویژگی دارد که در مقالههای ترجمهای نمیبینید. اولی دامنهٔ نوسان است؛ یعنی هر سهم در یک روز فقط تا سقف و کفِ مشخصی میتواند بالا و پایین برود. وقتی سهمی چند روز پشتِ سرِ هم با صفِ فروش بسته میشود، پلههایی که برای چند هفته برنامه ریخته بودید، در دو سه روز پر میشوند. در صفِ فروش خریدن خیلی آسان است و همین آسانی خطرناک است.
دومی این است که در صفِ فروش، حد ضرر عملاً کار نمیکند. تصمیم گرفتهاید زیرِ پلهٔ سوم بفروشید، ولی خریداری نیست. شبیهِ این است که بخواهید از اتوبوسِ شلوغ پیاده شوید و در باز نشود.
پس در بورسِ ایران فاصلهٔ پلهها را بیشتر بگیرید. بینِ پلهها هم زمان بگذارید، مثلاً دستکم چند روزِ معاملاتی. و هیچوقت آخرین پله را روزی که صفِ فروشِ سنگین دارد پر نکنید. مطلبِ استراتژی حدضرر این بخش را کاملتر توضیح داده است.
تفاوت مارتینگل و میانگین کم کردن چیست؟
این دو را خیلی وقتها یکی میگیرند، ولی فرقشان دقیقاً همان چیزی است که سود و زیان را تعیین میکند. میانگین کم کردن یعنی دوباره در قیمتِ پایینتر میخرید، چون تحلیلتان هنوز سرِ جایش است. مارتینگلِ کلاسیک فقط به یک دلیل بیشتر میخرد: چون دفعهٔ قبل ضرر کرده.
تشبیهِ خانه کمک میکند. اگر آپارتمانی را میشناسید که محلهاش خوب است و ساختش محکم، و قیمتش موقتاً پایین آمده، خریدنِ واحدِ دوم در همان ساختمان منطق دارد. ولی اگر سقفِ ساختمان ترک برداشته، ارزانتر شدنش دلیلِ خریدنِ بیشتر نیست.
جدولِ زیر سه روش را کنار هم گذاشته است:
| ویژگی | مارتینگلِ کلاسیک | میانگین کم کردن | خرید پلهای برنامهریزیشده |
|---|---|---|---|
| چرا دوباره میخرد؟ | چون معاملهٔ قبلی ضرر داده | قیمت افتاده ولی تحلیل هنوز معتبر است | به زمان یا قیمتِ از پیش تعیینشده رسیده |
| اندازهٔ پلهها | هر بار دو برابر | آزاد، معمولاً مساوی یا بیشتر | معمولاً مساوی |
| سقفِ سرمایه | ندارد (روی کاغذ) | باید داشته باشد | از اول مشخص است |
| پایهٔ تحلیلی | ندارد | بنیادی یا تکنیکال | کم کردنِ ریسکِ زمانِ ورود |
| کِی مناسب است؟ | تقریباً هیچوقت | افتِ موقت در سهمِ ارزنده | بازارِ مبهم و نگاهِ بلندمدت |
| بزرگترین خطر | ورشکستگی با یک دورِ بد | روندِ نزولی را با افتِ موقت اشتباه بگیرید | در بازارِ تند دیر وارد شوید |
آنچه در مثالِ سهمِ «ایکس» کردیم، در واقع «مارتینگلِ محدود» بود. اندازهٔ پلهها را از مارتینگل گرفتیم و منطق را از میانگین کم کردن: سقفِ سرمایه، تعدادِ پلهٔ محدود و تحلیل. پس هر کدام از این سه را بردارید، یک قدم به قمار نزدیکتر شدهاید.
آنتی مارتینگل چیست؟
آنتی مارتینگل یا ضدِ مارتینگل درست برعکس کار میکند. بعد از سود حجم را بیشتر میکنید و بعد از ضرر کمتر. منطقش ساده است: وقتی حق با شماست، بیشتر از آن استفاده کنید؛ وقتی اشتباه میکنید، کمتر بسوزید.
این روش با معامله در جهتِ روند جور است. یعنی وقتی بازار رو به بالاست، همراهش بالا میروید و با آن نمیجنگید. در روندهای قوی سود را چند برابر میکند و در دورههای بد زیان را کوچک نگه میدارد.
ضعفش هم روشن است. بعد از چند بردِ پشتِ سرِ هم حجم بزرگ شده است. یک برگشتِ تند میتواند بخشِ زیادی از سودِ جمعشده را پس بگیرد. برای همین معمولاً همراهِ حد ضررِ متحرک به کار میرود؛ یعنی حد ضرری که با بالا رفتنِ قیمت، شما هم آن را بالا میکشید تا بخشی از سود قفل شود.
پیرامیدینگ؛ شکلِ محتاطِ آنتی مارتینگل
پیرامیدینگ یعنی به معاملهای که در سود است اضافه کنید، ولی هر بار کمتر از دفعهٔ قبل. شکلش مثلِ هرم است: پایه پهن، بالا باریک. مثلاً ۴ قسمت در خریدِ اول، ۲ قسمت بعد از اینکه قیمت از سقفِ قبلی رد شد، و ۱ قسمت وقتی ادامهٔ روند تأیید شد.
چون هر پله کوچکتر است، میانگینِ قیمتِ خرید نزدیکِ خریدِ اول میماند. پس یک افتِ معمولی کلِ معامله را به ضرر نمیبرد.
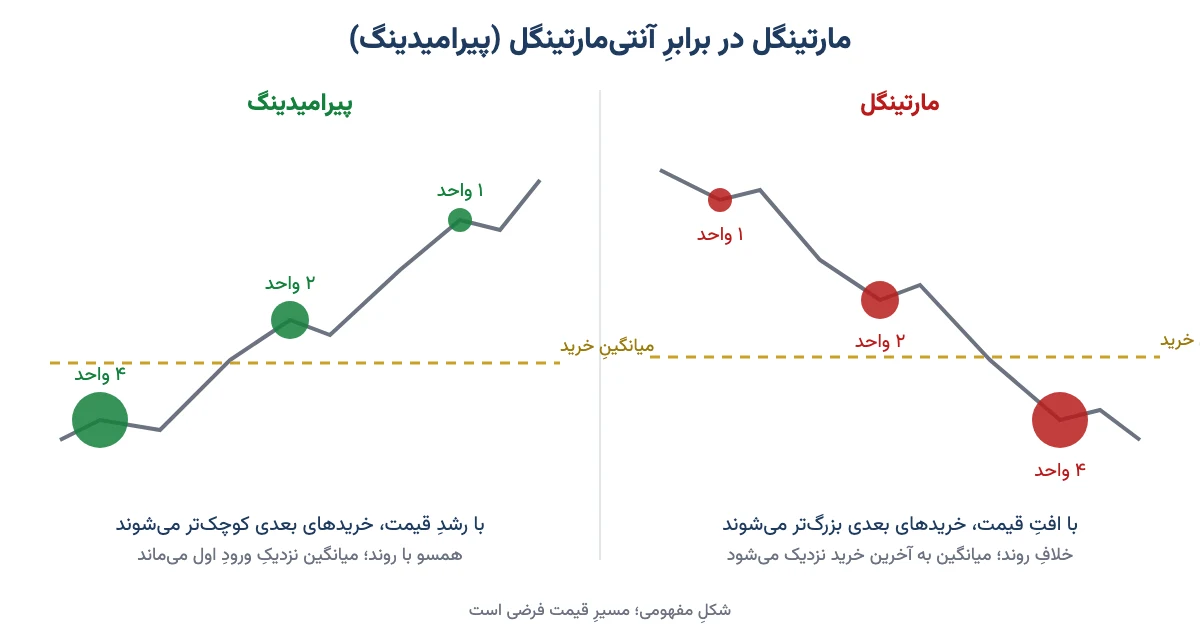
جدولِ زیر دو روش را رو در رو گذاشته است:
| ویژگی | مارتینگل | آنتی مارتینگل و پیرامیدینگ |
|---|---|---|
| بعد از ضرر | حجم را بزرگتر میکند | حجم را کوچکتر میکند |
| بعد از سود | به حجمِ اول برمیگردد | حجم را بزرگتر میکند یا پلهٔ کوچکتری اضافه میکند |
| کِی میخرد؟ | خلافِ روند، در افتِ قیمت | همراهِ روند، در رشدِ قیمت |
| شکلِ نتیجهها | بردهای کوچکِ زیاد، باختِ بزرگِ نادر | باختهای کوچکِ زیاد، بردهای بزرگِ کم |
| خطرِ اصلی | ورشکستگی | پس دادنِ سود در برگشتِ تند |
پس اگر قرار است یکی از این دو را انتخاب کنید، بدانید که مارتینگل آرامشِ امروز را با خطرِ بزرگِ فردا عوض میکند و آنتی مارتینگل برعکس.
آیا مارتینگل در بورس جواب میدهد؟
جوابِ کوتاهِ من این است: مارتینگلِ کلاسیک، نه. خرید پلهای با سقف و تحلیل، گاهی بله. خودِ روش هیچ برتریای نمیسازد. اگر تحلیلتان دربارهٔ یک سهم درست باشد، پلهای خریدن کمک میکند ارزانتر بخرید. اگر غلط باشد، فقط کمک میکند بیشتر ببازید.
فرقِ سهم و سکه را هم فراموش نکنید. سکه بعد از ۱۰ بار خط، باز هم نصفنصف شانسِ شیر دارد. ولی سهمِ شرکتی که سودش واقعاً کم شده، ممکن است سالها به قیمتِ قبلی برنگردد.
بعد از اوجِ مرداد ۱۳۹۹، شاخصِ کلِ بورس ماهها ریزش کرد و خیلی از سهمها بیش از نصفِ ارزششان را از دست دادند. کسانی که در آن ریزش پله به پله خریدشان را دو برابر کردند، پیش از برگشتِ بازار پولی برای پلهٔ بعد نداشتند. روندِ آن سالها را در نمودارِ شاخص کل بورس ببینید.
در این سالها بارها دیدهام که بزرگترین زیانها از «جبرانِ ضرر» شروع میشود، نه از خودِ معاملهٔ اول. کسی که با یک سهم ضرر کرده، به جای اینکه تحلیلش را دوباره نگاه کند، بیشتر میخرد. این همان دامی است که در روانشناسی ضرر و زیان دربارهاش نوشتهام.
مارتینگل در بازارهای اهرمدار و ارز دیجیتال
در بازارهایی که با اهرم کار میکنند، مارتینگل از بورس هم خطرناکتر است. اهرم یعنی با پولِ قرضی بزرگتر از پولِ خودتان معامله میکنید. هر پله با قرض بزرگتر میشود و ممکن است پیش از رسیدن به پلهٔ آخر، حسابتان خودبهخود بسته شود.
در بازارِ رمزارزها هم نوسانِ روزانه زیاد است و دامنهٔ نوسانی در کار نیست. پس چند پله ممکن است در چند ساعت پر شود. اگر در این بازار هستید، مطلبِ امکانِ از دست دادنِ تمامِ سرمایه در بازارِ ارزهای دیجیتال را هم بخوانید.
چکلیستِ خرید پلهای به روش مارتینگل
اگر بعد از همهٔ این حسابها باز خواستید با حجمِ بزرگشونده پلهای بخرید، پیش از اولین سفارش این فهرست را یکییکی تیک بزنید:
- سهم را با تحلیل بنیادی بررسی کردهاید و ارزشِ ذاتیاش بالاتر از قیمتِ امروز است.
- افتِ قیمت را موقت میدانید، نه شکستنِ روند، و برای این حرف دلیل دارید.
- کلِ مبلغ را از قبل تعیین کردهاید و سهمش از کلِ پرتفوی، یعنی سبدِ داراییتان، معقول است.
- تعدادِ پلهها حداکثر سه یا چهار است.
- فاصلهٔ پلهها را با سطحهای حمایتی جور کردهاید، نه با عددِ دلبخواه.
- حد ضررِ نهایی زیرِ آخرین پله نوشته شده و از قبل پذیرفتهاید چقدر ممکن است ضرر کنید.
- هیچ پلهای را با اعتبارِ کارگزاری یا پولِ قرضی نمیخرید.
- نسبتِ ریسک به ریوارد، یعنی ضررِ احتمالی در برابرِ سودِ احتمالی، با فرضِ پر شدنِ همهٔ پلهها هنوز منطقی است.
پس اگر حتی یکی از اینها تیک نخورد، دست نگه دارید.
پنج اشتباهی که مارتینگل را به قمار تبدیل میکند
- خیالِ «دیگر نوبتِ برگشت است»: بعد از این همه افت، حتماً بالا میرود؟ نه. بازار هم مثلِ سکه حافظه ندارد. افتِ دیروز برگشتِ فردا را تضمین نمیکند. به این خطا میگویند «خطای قمارباز».
- پلهٔ اضافهٔ بیبرنامه: سه پله پر شده و قیمت هنوز پایین میرود. پولِ تازه میآورید. این همان مارتینگلِ بیسقف است.
- پایین بردنِ حد ضرر: قیمت به حد ضرر رسیده و شما آن را پایینتر میبرید تا «یک پلهٔ دیگر» جا شود.
- پلهای خریدنِ سهمِ ضعیف: میانگین کم کردن روی سهمی که سودش در حالِ کم شدن است، فقط ضرر را بزرگتر میکند.
- همهٔ پول در یک سهم: مارتینگل روی یک نماد با کلِ دارایی یعنی یک اشتباه برای از دست رفتنِ همهچیز کافی است. اصولِ مدیریت سرمایه و ریسک را پیش از هر روشِ پلهای یاد بگیرید.
بیشترِ این اشتباهها در فهرستِ اشتباهات متداول در سرمایهگذاری هم آمدهاند. ریشهٔ همه یکی است: تصمیم بر اساسِ ضررِ گذشته، نه وضعِ امروزِ سهم.
سوالات متداول
استراتژی مارتینگل چیست؟
مارتینگل یعنی بعد از هر ضرر، حجمِ معاملهٔ بعدی را دو برابر کنید تا اولین برد همهٔ ضررهای قبلی را جبران کند و به اندازهٔ معاملهٔ اول سود بدهد. این روش از قمارخانههای فرانسهٔ قرنِ هجدهم آمده و در بورس به شکلِ خرید پلهای با حجمِ بزرگشونده دیده میشود.
آیا مارتینگل در بورس جواب میدهد؟
مارتینگلِ کلاسیک و بیسقف جواب نمیدهد، چون سرمایه محدود است و سهم ممکن است سالها برنگردد. شکلِ محدودش، یعنی سه یا چهار پله با سقفِ سرمایه، حد ضرر و تحلیلِ بنیادی، در افتِ موقتِ سهمهای ارزنده میتواند میانگینِ خرید را بهتر کند.
تفاوت مارتینگل و میانگین کم کردن چیست؟
در میانگین کم کردن، دوباره در قیمتِ پایینتر میخرید چون تحلیلتان هنوز معتبر است. در مارتینگلِ کلاسیک فقط به این دلیل دو برابر میخرید که معاملهٔ قبلی ضرر داده، بی هیچ پایهٔ تحلیلی و بی سقفِ سرمایه.
آنتی مارتینگل چیست؟
آنتی مارتینگل برعکسِ مارتینگل است: بعد از سود حجم را بیشتر و بعد از ضرر کمتر میکنید. با معامله در جهتِ روند جور است، در روندهای قوی سود را بزرگ میکند و زیان را کوچک نگه میدارد، ولی در برگشتِ تند ممکن است بخشی از سود پس داده شود.
پیرامیدینگ با مارتینگل چه فرقی دارد؟
پیرامیدینگ به معاملهای که در سود است با پلههای کوچکتر اضافه میکند. مارتینگل به معاملهای که در ضرر است با پلههای بزرگتر اضافه میکند. پیرامیدینگ همراهِ روند است و میانگینِ خرید را نزدیکِ خریدِ اول نگه میدارد.
در خرید پلهای به روش مارتینگل چند پله مناسب است؟
سه پله با نسبتِ یک، دو و چهار برای بیشترِ آدمها کافی است و پول را هفت قسمت میکند. با پنج پله، پلهٔ آخر شانزده برابرِ پلهٔ اول میشود و تقریباً همهٔ ریسک روی یک قیمت جمع میشود. پس بیشتر از چهار پله توصیه نمیشود.
میانگین قیمت خرید در خرید پلهای چگونه محاسبه میشود؟
کلِ پولی را که در همهٔ پلهها دادهاید بر کلِ سهمهایی که خریدهاید تقسیم کنید. مثلاً ۱۴ میلیون تومان تقسیم بر حدودِ ۲۵۵ هزار سهم میشود حدودِ ۵۴٫۹ تومان. کارمزدِ معاملات را هم به پولِ پرداختی اضافه کنید.
آیا مارتینگل سودِ تضمینی دارد؟
خیر. مارتینگل فقط با پولِ بینهایت تقریباً همیشه سود میدهد. با سرمایهٔ محدود، سودِ میانگینش در بازیِ منصفانه صفر و با کارمزد منفی است؛ یعنی بردهای کوچکِ زیاد را با خطرِ یک باختِ خیلی بزرگ عوض میکند.
جمعبندی: مارتینگل چیست و با آن چه کنیم؟
مارتینگل روشی است که بعد از هر ضرر حجم را دو برابر میکند و روی کاغذ با یک برد همهچیز را جبران میکند. ولی جدولِ دو برابر کردن نشان داد پولِ لازم با چه سرعتی بالا میرود. یک دورِ بد هم، که در چند صد معامله تقریباً حتمی است، همهچیز را میبرد.
در بورس تنها شکلِ قابلِ دفاعش خرید پلهایِ محدود است: سهمِ ارزنده، افتِ موقت، سه یا چهار پله، سقفِ سرمایه و حد ضررِ نهایی. اگر یکی از اینها را ندارید، به جای مارتینگل سراغِ آنتی مارتینگل یا خرید پلهایِ مساوی بروید.
پس توصیهٔ من این است: پیش از هر روشِ پلهای، اول مدیریتِ سرمایه را جدی بگیرید. روشهای خرید فقط ابزارند. تصمیمِ نهایی هم با خودتان است.