
خرید اعتباری سهام چیست؟ شرایط، هزینه، کال مارجین و ریسک
فهرست مطالب۱۳ بخش
- خرید اعتباری سهام چیست؟ یک تشبیه ساده
- اعتبار کارگزاری چطور کار میکند؟
- ارزش تعدیلشده: چرا همهی سبد حساب نمیشود؟
- شرایط دریافت اعتبار کارگزاری
- کارگزاریها چقدر اعتبار میدهند؟
- نرخ بهرهی اعتبار و هزینهی واقعی خرید اعتباری
- مثال: سهم باید چقدر بالا برود تا ضرر نکنید؟
- کال مارجین و فروش اجباری در خرید اعتباری
- مثال قدمبهقدم نسبت پوشش
- ریسک خرید اعتباری در ریزش بازار چیست؟
- خرید نقدی، خرید اعتباری، وثیقهگذاری یا صندوق اهرمی؟
- چه کسی بهتر است سراغ خرید اعتباری نرود؟
- چکلیست پیش از گرفتن اعتبار کارگزاری
- پنج اشتباه رایج در خرید اعتباری سهام
- سوالات متداول
- جمعبندی
خرید اعتباری سهام یعنی کارگزاری به شما پول قرض میدهد تا بیشتر از پول خودتان سهم بخرید. سهمهایی که دارید و سهمهایی که با این پول میخرید، گرو یا همان وثیقهی این قرض میشوند. اگر بازار بالا برود، سودتان بزرگتر میشود. اگر پایین بیاید، ضررتان هم بزرگتر میشود و کارگزاری ممکن است سهمها را خودش بفروشد.
خیلیها در روزهای سبز بازار از من میپرسند: «اعتبار بگیرم یا نه؟» جواب من همیشه با یک پرسش شروع میشود: اگر بازار فردا ۳۰٪ پایین بیاید، چه میکنید؟ در این نوشته با هم حساب میکنیم که خرید اعتباری دقیقا چطور کار میکند، چقدر خرج دارد و کجا میتواند سرمایه را ببرد.
خرید اعتباری سهام چیست؟ یک تشبیه ساده
فرض کنید میخواهید خانه بخرید. ۱۰۰ میلیون تومان دارید و بانک ۵۰ میلیون وام میدهد. حالا خانهی ۱۵۰ میلیونی میخرید، ولی سند خانه پیش بانک میماند تا قرض را پس بدهید. خرید اعتباری سهام همین است، با دو فرق مهم.
- قیمت سهم هر روز عوض میشود. خانه را کسی هر روز قیمت نمیکند، ولی سبد سهام شما هر روز روی تابلو است.
- کارگزاری صبر نمیکند. اگر ارزش سبد از حدی پایینتر بیاید، کارگزاری حق دارد سهمها را بفروشد تا طلبش را بردارد، حتی اگر شما نخواهید.
به این کار «اهرم» هم میگویند. اهرم یعنی با پول کم، وزنهی بزرگتری بلند کنید. همانطور که در مقالهی مارجین توضیح دادهام، اهرم هم سود را بزرگ میکند و هم ضرر را. پس خرید اعتباری خودش خوب یا بد نیست؛ ابزاری تیز است که باید بدانید با آن چه میکنید.
اعتبار کارگزاری چطور کار میکند؟
اعتبار کارگزاری در چارچوب ضوابط سازمان بورس داده میشود. هر کارگزاری هم شرطها و نرخ خودش را دارد. ولی منطق کار در همه یکی است و چهار قدم دارد.
- قرارداد اعتباری. اول یک قرارداد جدا با کارگزاری امضا میکنید. در این قرارداد نرخ بهره، مدت، سقف اعتبار و حد کال مارجین نوشته شده است. معمولا امضایش در سامانهی خود کارگزاری انجام میشود.
- تعیین حد اعتباری. کارگزاری بر اساس ارزش سبد سهام شما، سابقهی معامله و اعتبار شما یک سقف تعیین میکند. به این سقف «حد اعتباری» میگویند.
- خرید با قدرت خرید بیشتر. اعتبار روی «قدرت خرید» شما در سامانهی معاملات مینشیند. یعنی سامانه عددی بزرگتر از ماندهی واقعی حسابتان نشان میدهد.
- بازپرداخت. تا وقتی بدهی دارید، بهره روزانه حساب میشود. با فروش سهم یا واریز پول، بدهی را صاف میکنید.
یک نکتهی ساده ولی مهم: عددی که بهعنوان قدرت خرید میبینید، همهاش مال شما نیست. در مقالهی تسویهی معاملات بورس توضیح دادهام که ماندهی قابل برداشت با قدرت خرید فرق دارد. پس پیش از هر خرید، بدانید چند تومانش قرض است.
ارزش تعدیلشده: چرا همهی سبد حساب نمیشود؟
کارگزاری کل ارزش سبد شما را وثیقه حساب نمیکند. ارزش هر سهم را در یک «ضریب تعدیل» ضرب میکند. مثلا اگر ضریب یک سهم ۶۰٪ باشد، از هر ۱۰۰ میلیون تومان از آن سهم، فقط ۶۰ میلیونش بهعنوان وثیقه به حساب میآید. این فاصله، سپر کارگزاری در برابر افت قیمت است.
این ضریبها را سازمان بورس تعیین میکند و گاهبهگاه عوضشان میکند. مثلا در شهریور ۱۴۰۵ خبرها از کاهش ضریب اعتباری سهام خبر دادند، یعنی اعتباری که بر پایهی همان سبد داده میشود کمتر شد. ضریب سهمهای بازار پایهی فرابورس معمولا خیلی کمتر است و بعضی کارگزاریها برای این سهمها اصلا اعتبار نمیدهند. نماد متوقف هم معمولا وثیقه حساب نمیشود. فرق بازارها را در مقالهی تفاوت بازار اول و دوم فرابورس و بازار پایه نوشتهام.
پس عدد دقیق ضریب و سقف را از خود کارگزاری بپرسید. این عددها ثابت نیستند و آنچه امروز درست است، شاید ماه بعد عوض شده باشد.
شرایط دریافت اعتبار کارگزاری
شرطها از کارگزاری به کارگزاری فرق میکند. ولی این موارد تقریبا همهجا خواسته میشوند:
- احراز هویت کامل در سجام و داشتن کد معاملاتی فعال در همان کارگزاری.
- داشتن سبد سهام یا پول نقد در حساب، معمولا بیشتر از یک حداقل که کارگزاری تعیین میکند.
- سابقهی معامله در همان کارگزاری؛ حساب تازه یا کمکار اغلب اعتبار نمیگیرد.
- نداشتن بدهی معوق یا سابقهی بد در تسویهی اعتبارهای قبلی.
- امضای قرارداد اعتباری و پذیرفتن شرطهای فروش اجباری.
بعضی جاها هم اعتبار داده نمیشود. مثلا در عرضهی اولیه معمولا باید پول کامل در حساب باشد و خرید اعتباری ممکن نیست.
کارگزاریها چقدر اعتبار میدهند؟
جواب کوتاه: درصدی از ارزش تعدیلشدهی سبد شما، با سقفی که سازمان بورس و خود کارگزاری تعیین میکنند. کارگزاریهای بزرگتر معمولا سقف کلی بالاتری دارند، چون خودشان حد اعتباری بیشتری از سازمان گرفتهاند. ولی سقف هر مشتری را کارگزاری بر پایهی سبد و سابقهی همان مشتری میگذارد.
بعضی کارگزاریها چند نوع اعتبار دارند. یکی اعتبار چندماهه برای خرید سهم است که بهره دارد. دیگری اعتبار کوتاه چندروزه است، مثلا برای وقتی که سهمی را فروختهاید و پولش هنوز تسویه نشده. شرط و هزینهی هر کدام فرق دارد. پس پیش از امضا بپرسید دقیقا کدام را میگیرید.
اگر هنوز کارگزاری انتخاب نکردهاید، در مقالهی بهترین کارگزاری بورس ۱۴۰۵ نکتههایی را که باید پیش از انتخاب بپرسید آوردهام.
نرخ بهرهی اعتبار و هزینهی واقعی خرید اعتباری
اعتبار مجانی نیست. نرخ بهرهی اعتبار را هر کارگزاری خودش اعلام میکند و با شرایط پولی کشور بالا و پایین میرود. این نرخ معمولا در همان حدود نرخ وامهای بانکی یا بالاتر است. بهره روزانه حساب میشود؛ یعنی هر روزی که بدهی دارید، کمی به آن اضافه میشود.
غیر از بهره، کارمزد خرید و فروش هم هست. طبق کارمزد معاملات بورس ۱۴۰۵، یک دور کامل خرید و فروش سهم حدود ۱٫۲۵٪ از مبلغ معامله را میبرد. اگر بدهی را سر موعد ندهید، جریمهی دیرکرد هم اضافه میشود.
مثال: سهم باید چقدر بالا برود تا ضرر نکنید؟
بیایید با هم حساب کنیم. این عددها فقط مثالاند؛ نرخ واقعی را از کارگزاری خودتان بپرسید.
- اعتبار گرفتهشده: ۵۰ میلیون تومان
- نرخ بهرهی سالانه (مثال): ۳۰٪
- مدت نگهداری: ۳ ماه
- بهرهی ۳ ماه: ۵۰ میلیون × ۳۰٪ × ۳ ÷ ۱۲ = حدود ۳ میلیون و ۷۵۰ هزار تومان
- کارمزد یک دور خرید و فروش روی همین ۵۰ میلیون: حدود ۶۲۵ هزار تومان
- جمع هزینه: حدود ۴ میلیون و ۳۷۵ هزار تومان
یعنی سهمی که با پول قرضی خریدهاید باید در این سه ماه حدود ۹٪ بالا برود تا فقط هزینهها دربیاید. اگر سهم ۵٪ بالا برود، شما با پول قرضی ضرر کردهاید، با اینکه سهم سبز بوده است. پس پیش از گرفتن اعتبار، این «نقطهی سربهسر» را برای خودتان حساب کنید.
کال مارجین و فروش اجباری در خرید اعتباری
کال مارجین یعنی کارگزاری به شما خبر میدهد که وثیقه کم شده و باید کاری کنید. در خرید اعتباری، کارگزاری مدام یک نسبت را میپاید: ارزش تعدیلشدهی سبد تقسیم بر بدهی. به این نسبت «نسبت پوشش» هم میگویند. حدی که از آن پایینتر نباید برود، در قرارداد شما نوشته شده است.
وقتی این نسبت به حد هشدار رسید، کارگزاری با پیامک یا تماس خبر میدهد. شما معمولا دو راه دارید: پول واریز کنید یا بخشی از سهمها را بفروشید. اگر در مهلت کاری نکنید و نسبت به حد فروش برسد، کارگزاری خودش سهمها را میفروشد. به این کار «فروش اجباری» میگویند. سازوکار کال مارجین را با جزییات در مقالهی کال مارجین و مارجین لول توضیح دادهام.
مثال قدمبهقدم نسبت پوشش
همان مثال قبلی را ادامه میدهیم. ۱۰۰ میلیون تومان پول خودتان دارید و ۵۰ میلیون اعتبار میگیرید. حالا ۱۵۰ میلیون تومان سهم دارید. فرض کنید ضریب تعدیل این سهمها ۶۰٪ است و در قرارداد آمده که اگر نسبت پوشش زیر ۱۳۰٪ برود، کال مارجین میشوید. این دو عدد فقط برای مثالاند.
| افت بازار | ارزش سبد | ارزش تعدیلشده | نسبت پوشش | وضعیت |
|---|---|---|---|---|
| بدون افت | ۱۵۰ میلیون | ۹۰ میلیون | ۱۸۰٪ | سالم |
| ۱۰٪ | ۱۳۵ میلیون | ۸۱ میلیون | ۱۶۲٪ | سالم |
| ۲۰٪ | ۱۲۰ میلیون | ۷۲ میلیون | ۱۴۴٪ | نزدیک خطر |
| ۳۰٪ | ۱۰۵ میلیون | ۶۳ میلیون | ۱۲۶٪ | کال مارجین |
میبینید که با یک افت ۳۰ درصدی، که در بورس ایران چند بار در سال اتفاق افتاده، کار به کال مارجین میرسد. حالا یک مشکل بزرگتر هم هست: در ریزشهای تند، سهمها صف فروش میشوند. شاید کارگزاری هم نتواند بهموقع بفروشد و وقتی صف باز شد، قیمت خیلی پایینتر رفته باشد.
ریسک خرید اعتباری در ریزش بازار چیست؟
بزرگترین خطر خرید اعتباری این است که ضرر را از پول خود شما برمیدارد، آن هم چند برابر. بیایید ببینیم پول خود شما، همان ۱۰۰ میلیون، در هر حالت چقدر میشود. در این حساب بهره را کنار گذاشتهایم تا تصویر ساده بماند.
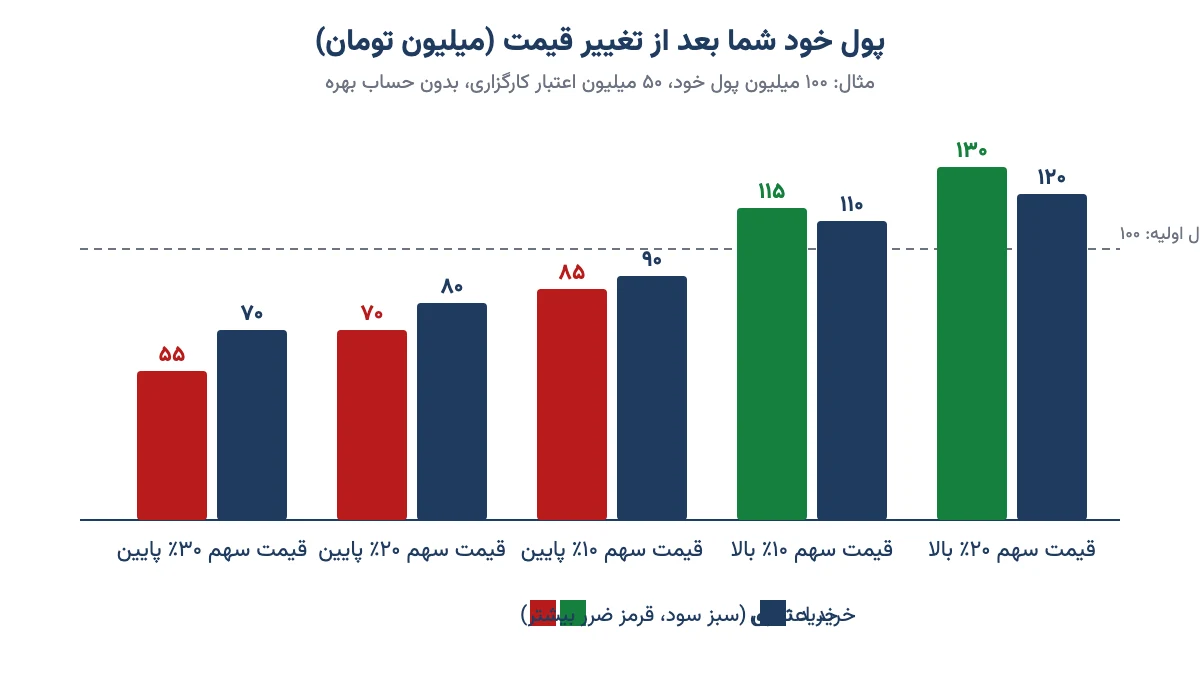
| تغییر قیمت سهم | خرید نقدی (۱۰۰ میلیون) | خرید اعتباری (۱۵۰ میلیون سهم) |
|---|---|---|
| ۲۰٪ بالا | ۱۲۰ میلیون (+۲۰٪) | ۱۳۰ میلیون (+۳۰٪) |
| ۱۰٪ بالا | ۱۱۰ میلیون (+۱۰٪) | ۱۱۵ میلیون (+۱۵٪) |
| ۱۰٪ پایین | ۹۰ میلیون (−۱۰٪) | ۸۵ میلیون (−۱۵٪) |
| ۲۰٪ پایین | ۸۰ میلیون (−۲۰٪) | ۷۰ میلیون (−۳۰٪) |
| ۳۰٪ پایین | ۷۰ میلیون (−۳۰٪) | ۵۵ میلیون (−۴۵٪) |
در ظاهر، اهرم یک و نیم برابری خیلی ترسناک نیست. ولی سه چیز آن را خطرناکتر میکند. اول، بهره هر روز از سود کم میکند، حتی وقتی بازار درجا میزند. دوم، فروش اجباری ضرر کاغذی را واقعی میکند و دیگر فرصتی برای برگشت قیمت نمیماند. سوم، در ریزش، همهی کسانی که اعتباری خریدهاند با هم مجبور به فروش میشوند و همین فروش، افت را عمیقتر میکند.
این آخری را در ریزشهای بزرگ بورس بارها دیدهایم. در مقالهی ریزش شاخص بورس نوشتهام که یکی از عاملهای عمیقشدن افت، همین فروش اجباری کسانی است که با پول قرضی خریدهاند. پس اگر بدانید روزهای ریزش چه بر سر سبد اعتباری میآید، با احتیاط بیشتری سراغش میروید.
خرید نقدی، خرید اعتباری، وثیقهگذاری یا صندوق اهرمی؟
خرید اعتباری تنها راه اهرم در بورس ایران نیست. چند راه دیگر هم هست که هر کدام شکل خودش را دارد. این جدول آنها را کنار هم میگذارد.
| ویژگی | خرید نقدی | خرید اعتباری | وام با وثیقهی سهام | صندوق اهرمی |
|---|---|---|---|---|
| پول از کجاست؟ | پول خودتان | قرض کارگزاری | وام بانک یا نهاد مالی | پول خودتان؛ اهرم درون صندوق است |
| بهره دارد؟ | نه | بله، روزانه | بله، با اقساط | نه، ولی کارمزد صندوق دارد |
| فروش اجباری؟ | نه | بله | بسته به قرارداد | نه |
| پول کجا خرج میشود؟ | هر جا | فقط خرید سهم | هر جا | همان صندوق |
| شدت نوسان | به اندازهی سهم | بیشتر از سهم | به اندازهی سهم، بهعلاوهی قسط | بیشتر از بازار |
اگر پول نقد برای زندگی لازم دارید ولی نمیخواهید سهمتان را بفروشید، وثیقهگذاری سهام راه دیگری است. اگر اهرم میخواهید ولی نمیخواهید هیچوقت کال مارجین شوید، صندوق اهرمی را ببینید. در صندوق اهرمی کسی سهم شما را بهزور نمیفروشد، ولی نوسانش از بازار بیشتر است. پس هر کدام برای کاری خاص است و هیچکدام بیخطر نیست.
چه کسی بهتر است سراغ خرید اعتباری نرود؟
من این را صادقانه بگویم: برای بیشتر آدمهای معمولی، بهخصوص تازهکارها، خرید اعتباری لازم نیست. اگر خودتان را در یکی از این حالتها میبینید، دست نگه دارید:
- کمتر از یکی دو سال در بورس معامله کردهاید و هنوز یک ریزش جدی را از نزدیک ندیدهاید.
- پولی که در بورس دارید، پول اجاره، قسط، جهیزیه یا روز مبادا است.
- میخواهید با اعتبار، ضرر قبلی را زود جبران کنید.
- عادت دارید در افت قیمت میانگین کم کنید؛ این کار با پول قرضی خیلی خطرناکتر است.
- حد ضرر نمیگذارید یا روزهای منفی بازار خوابتان را به هم میریزد.
پس اگر حتی یکی از اینها دربارهی شماست، اول با پول خودتان تجربه جمع کنید. اعتبار فرار نمیکند.
چکلیست پیش از گرفتن اعتبار کارگزاری
اگر با همهی اینها تصمیم گرفتید اعتبار بگیرید، این فهرست را پیش از امضا مرور کنید:
- نرخ بهرهی سالانه، روش محاسبهی روزانه و نرخ جریمهی دیرکرد را کتبی بپرسید.
- بپرسید حد کال مارجین و حد فروش اجباری در قرارداد چند درصد است و مهلت شما چقدر است.
- ضریب تعدیل سهمهایی را که میخواهید بخرید بپرسید؛ سهم بازار پایه ممکن است اصلا وثیقه حساب نشود.
- نقطهی سربهسر را حساب کنید: سهم چند درصد باید بالا برود تا بهره و کارمزد دربیاید؟
- فقط بخشی از سقف اعتبار را بگیرید، نه همهاش. هرچه اعتبار کمتر، فاصله تا کال مارجین بیشتر.
- پیش از خرید، حد ضرر را تعیین کنید و به آن پایبند بمانید.
- کمی پول نقد بیرون از بورس کنار بگذارید تا اگر کال مارجین شدید، مجبور به فروش در کف نشوید.
- تاریخ سررسید را در تقویم بنویسید. تمدید حق شما نیست و به نظر کارگزاری بستگی دارد.
پنج اشتباه رایج در خرید اعتباری سهام
- گرفتن کل سقف اعتبار. با این کار کوچکترین افتی شما را به حد هشدار میرساند.
- خرید سهم کوچک و پرنوسان با اعتبار. سهمی که در یک هفته ۲۰٪ پایین میآید، با اهرم سرمایه را زود میبرد.
- فراموشکردن بهره. خیلیها فقط سود را حساب میکنند. بهره هر روز، حتی در بازار راکد، از حساب کم میشود.
- بیتوجهی به پیامک کارگزاری. مهلت کال مارجین کوتاه است. اگر نبینید، کارگزاری خودش میفروشد.
- اعتبار برای جبران ضرر. این همان کاری است که ضرر کوچک را بزرگ میکند. در مقالهی مدیریت سرمایه و مدیریت ریسک توضیح دادهام چرا اندازهی هر معامله باید از قبل معلوم باشد.
پس خرید اعتباری را مثل رانندگی با سرعت بالا ببینید. شاید زودتر برسید، ولی جادهی لغزنده بخشش ندارد. اگر خواستید وضعیت کلی بازار را پیش از تصمیم ببینید، تابلوی کامل بازار کمک میکند ببینید بازار در چه مرحلهای است.
سوالات متداول
خرید اعتباری سهام چیست؟
خرید اعتباری یعنی کارگزاری به شما پول قرض میدهد تا بیشتر از پول خودتان سهم بخرید. سهمهای شما وثیقهی این قرض میشوند، بهرهی روزانه میدهید و اگر ارزش سبد از حدی پایینتر بیاید، کارگزاری میتواند سهمها را بفروشد.
کارگزاریها چقدر اعتبار میدهند؟
درصدی از ارزش تعدیلشدهی سبد سهام شما، با سقفی که سازمان بورس و خود کارگزاری تعیین میکنند. سابقهی معامله، نوع سهمها و اعتبار شما هم در این عدد اثر دارد. عدد دقیق را باید از کارگزاری خودتان بپرسید، چون ضریبها گاهبهگاه عوض میشوند.
نرخ بهرهی اعتبار کارگزاری چقدر است؟
هر کارگزاری نرخ خودش را اعلام میکند و این نرخ با شرایط پولی کشور تغییر میکند. معمولا در حدود نرخ وامهای بانکی یا بالاتر است و روزانه حساب میشود. پیش از امضای قرارداد، نرخ سالانه و نرخ جریمهی دیرکرد را کتبی بپرسید.
ریسک خرید اعتباری در ریزش بازار چیست؟
در ریزش، ضرر از پول خود شما برداشته میشود و چند برابر است. اگر نسبت پوشش به حد قرارداد برسد، کارگزاری سهمها را بهزور میفروشد و ضرر کاغذی واقعی میشود. در صف فروش هم شاید فروش با قیمت خیلی پایینتری انجام شود.
کال مارجین در خرید اعتباری یعنی چه؟
یعنی ارزش تعدیلشدهی سبد نسبت به بدهی شما از حدی که در قرارداد آمده پایینتر رفته است. کارگزاری خبر میدهد و شما باید پول واریز کنید یا بخشی از سهمها را بفروشید. اگر در مهلت کاری نکنید، کارگزاری خودش میفروشد.
آیا با اعتبار کارگزاری میتوان عرضهی اولیه خرید؟
معمولا نه. در عرضهی اولیه باید پول کامل در حساب باشد و بیشتر کارگزاریها خرید اعتباری را برای آن نمیپذیرند. پیش از روز عرضه، قدرت خرید نقدی کافی آماده کنید و شرط کارگزاری خودتان را هم بپرسید.
اگر اعتبار را سر موعد پس ندهم چه میشود؟
بهرهی دیرکرد که معمولا بیشتر از بهرهی عادی است اضافه میشود و کارگزاری میتواند سهمها را برای گرفتن طلبش بفروشد. سابقهی بد هم میماند و گرفتن اعتبار بعدی را سخت میکند. تمدید هم حق شما نیست و به نظر کارگزاری بستگی دارد.
فرق خرید اعتباری با صندوق اهرمی چیست؟
در خرید اعتباری خودتان قرض میگیرید، بهره میدهید و ممکن است کال مارجین شوید. در صندوق اهرمی با پول خودتان واحد میخرید و اهرم درون ساختار صندوق است. کسی واحدهای شما را بهزور نمیفروشد، ولی نوسان صندوق از بازار بیشتر است.
جمعبندی
خرید اعتباری سهام یعنی سهم خریدن با پول قرضی کارگزاری، با بهرهی روزانه و سهمهایی که گرو میمانند. در بازار صعودی سود را بزرگ میکند. در ریزش، ضرر را بزرگتر میکند و با فروش اجباری فرصت برگشت را هم میگیرد.
پس پیش از گرفتن اعتبار، سه عدد را از کارگزاری بپرسید: نرخ بهره، ضریب تعدیل سهمتان و حد کال مارجین. بعد نقطهی سربهسر را حساب کنید و از خودتان بپرسید: اگر بازار ۳۰٪ پایین بیاید، چه میکنم؟ اگر جواب روشنی ندارید، فعلا با پول خودتان معامله کنید. تصمیم نهایی با خودتان است.