
دارایی مصنوعی (Synthetic Asset) در دیفای چیست؟ سازوکار، انواع و ریسکها به زبان ساده
فهرست مطالب۱۲ بخش
- دارایی مصنوعی چیست؟ به زبان ساده
- دیفای چیست و دارایی مصنوعی کجای آن مینشیند؟
- دارایی مصنوعی چگونه قیمت دارایی واقعی را دنبال میکند؟
- بیایید با هم حساب کنیم: وثیقه، بدهی و لیکویید
- دو مدل اصلی ساختن دارایی مصنوعی
- انواع دارایی مصنوعی: از دلار تا سهام توکنی
- تفاوت دارایی مصنوعی با توکن پشتوانهدار چیست؟
- سهام توکنی و توکنیزه کردن؛ همان دارایی مصنوعی است؟
- سینتتیکس، میرور و درسهایی که بازار داد
- ریسک داراییهای مصنوعی چیست؟
- چرا اصلا کسی دارایی مصنوعی میسازد؟ مزیتها در کنار ریسکها
- سه اشتباه رایج دربارهی داراییهای مصنوعی
- چکلیست پیش از نزدیک شدن به هر دارایی مصنوعی
- سوالات متداول
- جمعبندی
دارایی مصنوعی (Synthetic Asset) در دیفای توکنی است که قیمتش دنبال قیمت یک دارایی دیگر میرود، مثل طلا، دلار، سهم یک شرکت یا بیتکوین، ولی خود آن دارایی پشتش نیست. پشت این توکن معمولا رمزارزی است که کسی بهعنوان وثیقه قفل کرده، و قیمتش را یک اوراکل از بیرون بلاکچین میرساند.
یک مثال ساده: فرض کنید با دوستتان قرار بگذارید که هر چه قیمت یک سکه بالا یا پایین رفت، همانقدر پول بین شما جابهجا شود. هیچ سکهای دست هیچکدام نیست، ولی سود و زیان شما درست مثل صاحب سکه است. دارایی مصنوعی همین قرار است، فقط بهجای دوست، یک برنامهی کامپیوتری روی بلاکچین طرف حساب شماست.
در این نوشته با هم میبینیم این توکنها چطور ساخته میشوند، چطور قیمت را دنبال میکنند، چه فرقی با طلای توکنی و سهام توکنی دارند و چرا چند پروژهی بزرگ این حوزه زمین خوردند. آخرش هم یک چکلیست میدهم که پیش از هر تصمیمی مرورش کنید.
دارایی مصنوعی چیست؟ به زبان ساده
کلمهی «مصنوعی» اینجا یعنی «ساختگی، ولی با همان رفتار». دارایی مصنوعی خود طلا یا خود سهم نیست؛ یک «آینه» از قیمت آن است. وقتی قیمت اصلی ۱۰٪ بالا میرود، آینه هم ۱۰٪ بالا میرود.
این ایده تازه نیست. در بازار سرمایهی خودمان هم سالهاست ابزاری داریم که بدون داشتن خود کالا، با قیمتش سود و زیان میکنیم. در قرارداد آتی سکه یا شمش در بورس کالا، بیشتر معاملهگرها هیچوقت سکه تحویل نمیگیرند؛ فقط اختلاف قیمت را تسویه میکنند. به این ابزارها مشتقه میگویند، یعنی ابزاری که ارزشش از یک دارایی دیگر «برگرفته» شده است.
دارایی مصنوعی در واقع همان منطق مشتقه است که در قالب یک توکن روی بلاکچین آمده. فرقش این است که میشود آن را مثل هر توکن دیگری در کیف پول نگه داشت، جابهجا کرد یا در پروتکل دیگری وثیقه گذاشت.
پس اگر یک جمله یادتان بماند، این باشد: دارندهی دارایی مصنوعی «قیمت» را دارد، نه «خود دارایی» را.
دیفای چیست و دارایی مصنوعی کجای آن مینشیند؟
دیفای (DeFi) یعنی خدمات مالی که بهجای بانک و کارگزاری، برنامههایی روی بلاکچین انجامش میدهند: وام دادن، وام گرفتن، معامله و پسانداز. به این برنامهها «پروتکل» میگویند و قاعدههایشان از قبل در کد نوشته شده است.
دیفای یک کمبود بزرگ داشت. روی بلاکچین فقط رمزارز بود. کسی که میخواست با قیمت طلا یا سهام یک شرکت بزرگ سود و زیان کند، راهی درون این دنیا نداشت. داراییهای مصنوعی آمدند تا این جای خالی را پر کنند.
پس دارایی مصنوعی یکی از «آجرهای» دیفای است، کنار استخر نقدینگی، وام رمزارزی و استیبلکوین. اتفاقا یکی از مشهورترین داراییهای مصنوعی همان دلار مصنوعی است که بعدا به آن میرسیم.
دارایی مصنوعی چگونه قیمت دارایی واقعی را دنبال میکند؟
سه جزو دست به دست هم میدهند تا یک دارایی مصنوعی کار کند: وثیقه، اوراکل و قرارداد هوشمند. قرارداد هوشمند یعنی برنامهای روی بلاکچین که شرطها را خودش، بیدخالت آدم، اجرا میکند.
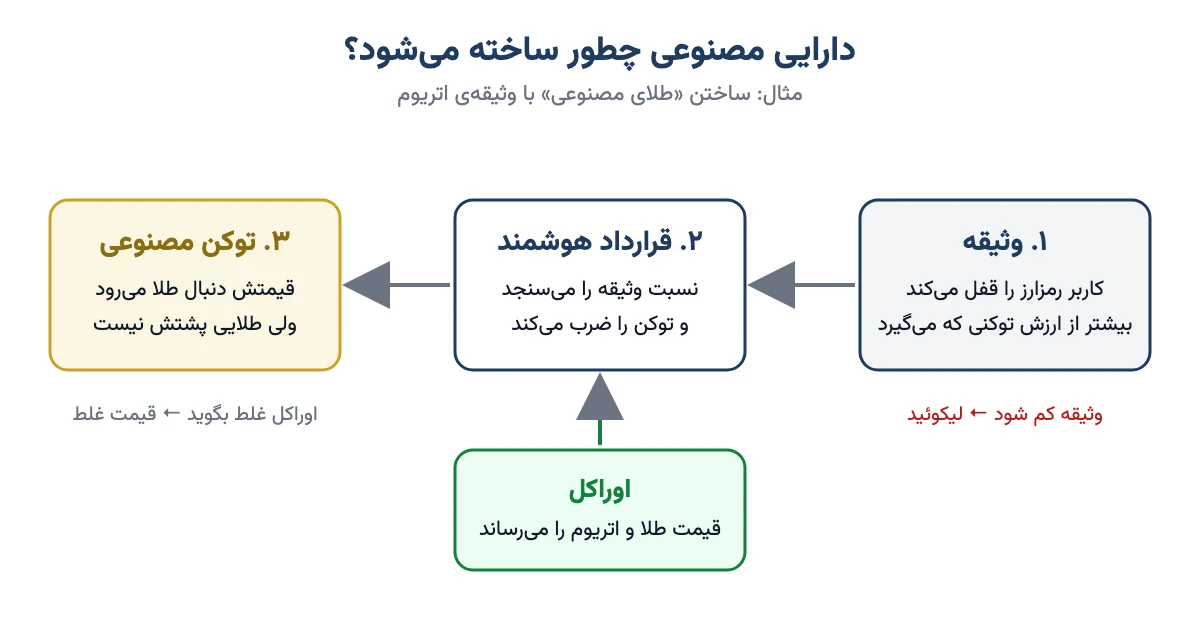
قدمبهقدم اینطور است:
- وثیقه گذاشتن: کاربر مقداری رمزارز، مثلا اتریوم، را در قرارداد قفل میکند. معمولا ارزش این وثیقه خیلی بیشتر از توکنی است که میخواهد بگیرد.
- گرفتن قیمت: قرارداد قیمت لحظهای وثیقه و دارایی هدف (مثلا اونس طلا) را از اوراکل میگیرد.
- ضرب توکن: اگر وثیقه کافی باشد، قرارداد به اندازهی مجاز توکن مصنوعی میسازد و به کیف پول کاربر میفرستد. به این کار «مینت» میگویند.
- پایش مداوم: قرارداد شبانهروز نسبت وثیقه را میسنجد. اگر وثیقه از حد مجاز پایینتر برود، وثیقه را خودکار میفروشد. به این اتفاق Liquidation یا «لیکویید شدن» میگویند.
- بازپرداخت: هر وقت کاربر بخواهد وثیقهاش را پس بگیرد، باید همان مقدار توکن مصنوعی را برگرداند تا سوزانده شود.
اوراکل اینجا نقش چشم و گوش را دارد. بلاکچین خودش قیمت طلا را نمیداند و هر عددی که اوراکل بگوید، همان را باور میکند. اگر میخواهید بدانید این پیک خبررسان چطور کار میکند و کجا ممکن است فریب بخورد، نوشتهی اوراکل در بلاکچین چیست را بخوانید.
یک سوال مهم میماند: چرا قیمت توکن در بازار از قیمت طلا دور نمیشود؟ جوابش آربیتراژ است. اگر توکن ارزانتر از طلا شود، عدهای آن را ارزان میخرند و با آن بدهیشان را به قرارداد صاف میکنند و وثیقه را پس میگیرند. این خریدها قیمت را بالا میبرد. اگر گرانتر شود، کار برعکس است. پس پایداری قیمت به وجود همین آدمهای فرصتجو بستگی دارد؛ وقتی بازار در وحشت است و کسی جلو نمیآید، فاصله باز میشود.
بیایید با هم حساب کنیم: وثیقه، بدهی و لیکویید
این عددها فقط مثالاند. فرض کنید پروتکلی میگوید نسبت وثیقه باید دستکم ۱۵۰٪ باشد و اگر به زیر ۱۲۰٪ برسد، لیکویید میکند. شما ۱٬۵۰۰ دلار اتریوم قفل میکنید و ۱٬۰۰۰ دلار «طلای مصنوعی» میگیرید.
حالا دو اتفاق ممکن است بیفتد که خیلیها فقط اولی را میبینند:
- اتریوم ۲۵٪ میریزد: وثیقهی شما ۱٬۱۲۵ دلار میشود. بدهی هنوز ۱٬۰۰۰ دلار است. نسبت وثیقه به حدود ۱۱۲٪ میرسد، زیر ۱۲۰٪. قرارداد بخشی از اتریوم شما را با جریمه میفروشد.
- طلا ۲۰٪ گران میشود: این را کمتر کسی حساب میکند. بدهی شما به «طلا» است، نه به دلار. پس بدهیتان به ۱٬۲۰۰ دلار میرسد. اگر اتریوم ثابت مانده باشد، نسبت وثیقه ۱۲۵٪ میشود و فقط یک قدم با لیکویید فاصله دارید.
یعنی سازندهی دارایی مصنوعی در واقع روی آن دارایی «فروشنده» است. اگر طلا بالا برود، بدهیاش سنگینتر میشود. آن کسی که توکن را از او میخرد و نگه میدارد، از بالا رفتن طلا سود میکند. پس پیش از ساختن هر توکن مصنوعی بپرسید: «من اینجا خریدارم یا بدهکار؟»
دو مدل اصلی ساختن دارایی مصنوعی
پروتکلها این سازوکار را به دو شکل اصلی پیاده کردهاند. جدول زیر فرقشان را کنار هم میگذارد.
| ویژگی | وام وثیقهای فردی | استخر بدهی مشترک |
|---|---|---|
| بدهی شما به چه بسته است؟ | فقط به توکنی که خودتان ساختهاید | به سهم شما از کل بدهی همهی سازندهها |
| مثال ساده | وام با وثیقهی طلا نزد بانک | شریک شدن در صندوقی که همه با هم بدهکارند |
| خطر اصلی | لیکویید شدن وثیقهی خودتان | سود دیگران میتواند بدهی شما را بالا ببرد |
| نمونهی تاریخی | میرور روی شبکهی ترا | سینتتیکس روی اتریوم |
مدل استخر بدهی مشترک یک پیچیدگی دارد که باید بدانید. اگر بیشتر دارندگان توکنها روی بیتکوین مصنوعی باشند و بیتکوین دو برابر شود، بدهی کل استخر بالا میرود. سهم شما هم بالا میرود، حتی اگر خودتان فقط دلار مصنوعی ساخته باشید. پس در این مدل، شما عملا طرف معاملهی همهی کاربران هستید.
انواع دارایی مصنوعی: از دلار تا سهام توکنی
تقریبا هر چیزی که قیمت روشن و قابل گزارش دارد، میتواند نسخهی مصنوعی داشته باشد. رایجترین گروهها اینهاست:
| نوع | قیمت چه چیزی را دنبال میکند؟ | نکتهی مهم |
|---|---|---|
| دلار مصنوعی | یک دلار آمریکا | پرکاربردترین نوع؛ پایداریاش به سلامت وثیقه بستگی دارد |
| طلا و نقرهی مصنوعی | اونس جهانی طلا یا نقره | بدون شمش در خزانه؛ با طلای توکنی پشتوانهدار فرق دارد |
| سهام مصنوعی | سهم یک شرکت یا یک شاخص بورسی | بدون حق رای و سود نقدی؛ ریسک قانونی بالا |
| رمزارز مصنوعی | بیتکوین یا رمزارز دیگر روی شبکهای دیگر | با توکنهای رپدشده که پشتوانهی واقعی دارند فرق دارد |
| شاخص و سبد | میانگین چند دارایی | اگر یکی از قیمتها غلط برسد، کل سبد غلط میشود |
دلار مصنوعی شاید از همه آشناتر باشد. بعضی استیبلکوینها در واقع دارایی مصنوعیاند. مثلا دای با وثیقهی رمزارز ساخته میشود و پشتش اسکناس دلار نیست. نمونهی تازهترش USDe است که با ترکیب رمزارز و پوزیشن فروش در بازار آتی ارزشش را نزدیک یک دلار نگه میدارد؛ سازوکارش را در نوشتهی ارز اتنا و دلار مصنوعی USDe باز کردهام.
قرارداد دایمی در بازار آتی رمزارز هم از جنس همین «قیمت بدون دارایی» است، با این فرق که توکنی در کیف پول شما نمیآید و اهرم دارد. معاملهگر آن را میخرد و با بالا و پایین رفتن قیمت سود و زیان میکند. ریسک اهرم و لیکویید در آنجا خیلی بیشتر است؛ توضیحش در فیوچرز چیست آمده است.
پس هر بار اسم «دلار»، «طلا» یا «سهم» روی یک توکن دیدید، اول بپرسید: پشتش خود آن دارایی است یا فقط قیمتش؟
تفاوت دارایی مصنوعی با توکن پشتوانهدار چیست؟
این مهمترین تفاوتی است که باید بدانید، چون اسمها خیلی شبیهاند. توکن پشتوانهدار یک رسید است. یک شرکت خود دارایی را در خزانه نگه میدارد و در برابرش توکن میدهد. به این کار توکنیزه کردن میگویند. دارایی مصنوعی رسید نیست؛ یک قرار دربارهی قیمت است.
بیایید با طلا مقایسه کنیم، چون برای ما ایرانیها آشناتر است. جدول زیر سه راه همراه شدن با قیمت طلا را کنار هم میگذارد.
| ویژگی | طلای مصنوعی در دیفای | طلای توکنی پشتوانهدار | صندوق طلای بورس ایران |
|---|---|---|---|
| پشتش چیست؟ | رمزارز قفلشده بهعنوان وثیقه | شمش طلا در خزانهی شرکت صادرکننده | سکه، شمش و گواهی سپردهی طلا |
| قیمت با چه بالا و پایین میرود؟ | اونس جهانی، به شرط درست کار کردن اوراکل | اونس جهانی | قیمت طلای داخل، یعنی اونس و دلار و حباب |
| ناظر رسمی | ندارد؛ فقط کد | شرکت صادرکننده و قانون کشور خودش | سازمان بورس و اوراق بهادار |
| تبدیل به طلای واقعی | ممکن نیست | با شرطها و حداقل مقدار، ممکن است | در بعضی صندوقها با شرطهایی ممکن است |
| ریسک اصلی | اوراکل، لیکویید، هک قرارداد | اعتماد به صادرکننده و خزانه | حباب و نوسان دلار داخل |
یعنی طلای مصنوعی، طلا نیست؛ قول یک برنامه است که قیمت طلا را به شما بدهد. طلای توکنی پشتوانهدار مثل تتر گلد دستکم ادعا میکند پشتش شمش هست، ولی باید به صادرکننده اعتماد کنید. برای کسی که در ایران فقط میخواهد با قیمت طلا همراه شود، صندوق طلا سادهتر و زیر نظارت است. قیمت روز طلا را هم همیشه از صفحهی قیمت طلا امروز ببینید.
سهام توکنی و توکنیزه کردن؛ همان دارایی مصنوعی است؟
نه همیشه. از سال ۲۰۲۵ موج تازهای از «سهام توکنی» راه افتاد که بیشترشان ادعا میکنند پشت هر توکن، یک سهم واقعی نزد یک امین نگه داشته میشود. اینها به توکن پشتوانهدار نزدیکترند تا دارایی مصنوعی. ولی حتی در این حالت هم معمولا دارندهی توکن حق رای ندارد و صاحب مستقیم سهم شناخته نمیشود.
سهام مصنوعی واقعی، یعنی توکنی که فقط قیمت سهم را با وثیقهی رمزارز دنبال کند، از نظر قانونی در بیشتر کشورها مثل اوراق بهادار دیده میشود. همین موضوع یکی از دلیلهای عقبنشینی پروژههای این حوزه بوده است. دربارهی داراییهای واقعی که توکنی میشوند، نوشتهی ارزهای حوزه RWA و توکنیزه کردن دارایی را ببینید.
پس سه کلمه را با هم قاطی نکنید: «توکنیزه» یعنی رسید دارایی واقعی؛ «مصنوعی» یعنی قرار دربارهی قیمت؛ «رپدشده» یعنی همان رمزارز که روی شبکهی دیگری قفل شده است.
سینتتیکس، میرور و درسهایی که بازار داد
تاریخچهی این حوزه کوتاه است، ولی درس زیاد دارد. نگاه به دو پروژهی مشهور کمک میکند ریسکها را جدی بگیریم. اینها برای فهمیدن است، نه معرفی برای سرمایهگذاری.
سینتتیکس (Synthetix) از پیشگامان این حوزه روی اتریوم بود و در سال ۲۰۱۸ با همین نام شناخته شد. مدلش استخر بدهی مشترک بود و برای امنیت، نسبت وثیقهی چند صد درصدی میخواست. در اسفند ۱۴۰۳ و فروردین ۱۴۰۴ (مارس و آوریل ۲۰۲۵) پروتکل قاعدههای وثیقه را عوض کرد و دلار مصنوعیاش، sUSD، از یک دلار جدا شد و در اوج افت به حدود ۰٫۶۸ دلار رسید. یعنی کسی که هزار دلار از آن داشت، در عمل حدود ۶۸۰ دلار در دست داشت. این توکن در ماههای بعد هم به برابری پایدار برنگشت و پروتکل تمرکزش را به بازار آتی برد.
میرور (Mirror) روی شبکهی ترا ساخته شد و سهام مصنوعی شرکتهای بزرگ آمریکایی را عرضه میکرد. پایهی اصلیاش دلار الگوریتمی همان شبکه بود. وقتی در اردیبهشت ۱۴۰۱ (مه ۲۰۲۲) آن دلار و توکن لونا فرو ریختند، میرور هم عملا از کار افتاد. ماجرای آن سقوط را در لونا کلاسیک و سقوط ترا نوشتهام.
درس این دو ماجرا ساده است: دارایی مصنوعی فقط به اندازهی وثیقه و شبکهای که رویش ساخته شده، محکم است. اگر پایه بلرزد، آینه هم میشکند. و هیچ اسم بزرگی ریسک را صفر نمیکند.
ریسک داراییهای مصنوعی چیست؟
ریسکها را از همان سه جزو سازنده میشود فهمید: وثیقه، اوراکل و کد. بهعلاوهی چند ریسک بازار و قانون.
- ریسک اوراکل: اگر اوراکل قیمت غلط یا دیر برساند، توکن قیمت غلط میگیرد و ممکن است وثیقهی سالم لیکویید شود. در بازارهای کمعمق، دستکاری قیمت منبع اوراکل راحتتر است.
- ریسک وثیقه و لیکویید: وثیقه رمزارز پرنوسان است. ریزش ۲۰ یا ۳۰ درصدی در یک روز در رمزارزها کم پیش نمیآید. هیچ تلفنی هم قبل از لیکویید به شما زنگ نمیزند.
- ریسک جدا شدن از قیمت (پایداری قیمت): اگر آربیتراژگرها کنار بکشند یا به وثیقه شک کنند، توکن از قیمت هدف فاصله میگیرد؛ همان اتفاقی که برای sUSD افتاد.
- ریسک نقدشوندگی: خیلی از داراییهای مصنوعی خریدار و فروشندهی کمی دارند. ممکن است روی کاغذ سود کرده باشید، ولی موقع فروش کسی نباشد که آن را به قیمت منصفانه بخرد. مثل خانهای که قیمت خوبی دارد ولی در محلهاش مشتری نیست.
- ریسک قرارداد هوشمند: یک باگ یا هک میتواند کل وثیقهها را خالی کند. بازرسی امنیتی ریسک را کم میکند، ولی صفر نمیکند.
- ریسک طرف مقابل در استخر مشترک: در مدل بدهی مشترک، سود دیگران از جیب سازندهها پرداخت میشود.
- ریسک قانونی: نهادهای ناظر در بسیاری از کشورها سهام مصنوعی را اوراق بهادار بدون مجوز میدانند. یک تصمیم قانونی میتواند یک بازار را یکشبه تعطیل کند.
- ریسک حاکمیت پروتکل: قاعدهها با رای دارندگان توکن پروژه عوض میشود. یک تغییر در نسبت وثیقه همان چیزی بود که sUSD را لرزاند.
پس ریسک دارایی مصنوعی فقط ریسک قیمت طلا یا سهم نیست. شما هم ریسک آن دارایی را دارید، هم ریسک ماشینی که قیمتش را برایتان میسازد.
چرا اصلا کسی دارایی مصنوعی میسازد؟ مزیتها در کنار ریسکها
منصفانه بگوییم، این ابزارها بیدلیل ساخته نشدند. طرفدارانشان چند مزیت را برمیشمارند:
- دسترسی به قیمت داراییهای گوناگون در یک کیف پول و یک بستر، بیواسطهی کارگزار.
- معاملهی شبانهروزی، حتی وقتی بازار اصلی آن دارایی تعطیل است.
- امکان خرید بخش کوچکی از یک دارایی گران.
- ترکیبپذیری؛ یعنی توکن را میشود در پروتکل دیگری وثیقه گذاشت یا در استخر نقدینگی برد.
ولی هر کدام از این مزیتها هزینهی خودش را دارد. معاملهی شبانهروزی یعنی لیکویید شبانهروزی. ترکیبپذیری یعنی اگر یک قطعه خراب شود، قطعههای دیگر هم خراب میشوند. تجربهی من در بیش از ۲۰ سال بازار این است که هر جا سادگی و ارزانی خیلی زیاد به نظر میرسد، ریسک جایی پنهان شده است.
سه اشتباه رایج دربارهی داراییهای مصنوعی
- «طلای مصنوعی یعنی طلا دارم.» نه. شما فقط قیمت را دارید. اگر پروتکل از کار بیفتد، هیچ شمشی در کار نیست که پس بگیرید.
- «اگر قیمت هدف بالا برود، سازنده هم سود میکند.» برعکس. سازندهی توکن بدهکار است و بالا رفتن دارایی، بدهیاش را سنگینتر میکند.
- «وثیقهی ۱۵۰ درصدی یعنی امن.» وثیقهی زیاد فقط فاصله تا لیکویید را بیشتر میکند. در ریزش تند رمزارزها، این فاصله در چند ساعت پر میشود.
چکلیست پیش از نزدیک شدن به هر دارایی مصنوعی
این چکلیست برای فهمیدن و سنجیدن است، نه دعوت به خرید. اگر به یکی از این پرسشها جواب روشن نداشتید، دست نگه دارید:
- پشت این توکن خود دارایی است یا فقط وثیقهی رمزارز؟
- قیمتش را کدام اوراکل میدهد و از چند منبع؟
- نسبت وثیقه و حد لیکویید چند درصد است و جریمهاش چقدر؟
- در شرایط عادی چقدر از قیمت هدف فاصله داشته و در روزهای پرتلاطم چطور؟
- حجم معاملهی روزانهاش چقدر است؛ اگر بخواهم بفروشم، خریدار هست؟
- قرارداد بازرسی امنیتی شده و سابقهی هک دارد؟
- قاعدهها را چه کسی و با چه رایی عوض میکند؟
- اگر کل این مبلغ صفر شود، زندگیام به هم میریزد؟
اگر دنبال وام با وثیقهی رمزارز هستید که منطقش خیلی شبیه همین ساختن توکن مصنوعی است، نوشتهی وام ارز دیجیتال و نسبت LTV را هم ببینید.
سوالات متداول
دارایی مصنوعی در دیفای چیست؟
دارایی مصنوعی توکنی است که قیمتش دنبال قیمت یک دارایی دیگر مثل طلا، دلار، سهم یا بیتکوین میرود، ولی خود آن دارایی پشتش نیست. معمولا با وثیقهی رمزارز ساخته میشود و قیمتش را اوراکل از بیرون بلاکچین میرساند.
دارایی مصنوعی چگونه قیمت دارایی واقعی را دنبال میکند؟
اوراکل قیمت دارایی هدف را به قرارداد هوشمند میرساند و قرارداد با وثیقهی بیشتر از ارزش توکن، آن را میسازد. آربیتراژگرها هم هر وقت قیمت توکن از قیمت هدف دور شود، با خرید یا فروش و بازپرداخت بدهی آن را برمیگردانند.
ریسک داراییهای مصنوعی چیست؟
مهمترین ریسکها خطای اوراکل، لیکویید شدن وثیقه در ریزش رمزارزها، جدا شدن قیمت توکن از قیمت هدف، نقدشوندگی کم، باگ یا هک قرارداد هوشمند و ریسک قانونی است. یعنی ریسک خود دارایی بهعلاوهی ریسک سازوکار.
تفاوت دارایی مصنوعی با توکن پشتوانهدار چیست؟
توکن پشتوانهدار رسید یک دارایی واقعی است که صادرکننده در خزانه نگه میدارد، مثل طلای توکنی با پشتوانهی شمش. دارایی مصنوعی فقط قیمت را با وثیقهی رمزارز دنبال میکند و قابل تبدیل به خود دارایی نیست.
آیا طلای توکنی همان طلای مصنوعی است؟
نه. طلای توکنی معمولا ادعا میکند پشت هر توکن مقدار مشخصی شمش در خزانه است. طلای مصنوعی هیچ شمشی ندارد و فقط قیمت اونس را با وثیقهی رمزارز و اوراکل دنبال میکند، پس ریسکهایش متفاوت است.
آیا استیبلکوین هم دارایی مصنوعی است؟
بعضیها بله. استیبلکوینهایی که با وثیقهی رمزارز یا با پوزیشن در بازار آتی ارزش یک دلار را نگه میدارند، در واقع دلار مصنوعیاند. استیبلکوینهایی که پشتشان دلار نقد و اوراق دولتی است، توکن پشتوانهدار به حساب میآیند.
سهام توکنی با سهام مصنوعی چه فرقی دارد؟
سهام توکنی معمولا ادعا میکند پشت هر توکن یک سهم واقعی نزد امین نگه داشته شده است. سهام مصنوعی فقط قیمت سهم را با وثیقهی رمزارز دنبال میکند. در هر دو حالت معمولا حق رای و مالکیت مستقیم سهم به دارنده نمیرسد.
سینتتیکس چیست؟
سینتتیکس از پیشگامان دارایی مصنوعی روی اتریوم بود که با وثیقهی توکن خودش و یک استخر بدهی مشترک، دلار و داراییهای مصنوعی میساخت. در سال ۲۰۲۵ دلار مصنوعیاش از یک دلار جدا شد و پروتکل تمرکزش را به بازار آتی برد.
جمعبندی
دارایی مصنوعی آینهای از قیمت یک دارایی دیگر است که با وثیقهی رمزارز، اوراکل و قرارداد هوشمند روی بلاکچین ساخته میشود. شما قیمت را دارید، نه خود دارایی را. سازندهی آن بدهکار است و دارندهاش هم ریسک دارایی را دارد، هم ریسک ماشین.
پس دفعهی بعد که توکنی با اسم طلا، دلار یا سهم دیدید، اول همان سه پرسش را بپرسید: پشتش چیست، قیمتش را چه کسی میدهد و اگر بازار ریخت چه میشود. اگر جواب روشنی پیدا نکردید، فهمیدن را ادامه دهید و تصمیم را عقب بیندازید؛ تصمیم نهایی با خودتان.