
ETF بیت کوین چیست؟ از تایید ETF اسپات تا اثر آن بر قیمت بیت کوین
فهرست مطالب۱۳ بخش
- ETF بیت کوین چیست؟ به زبانِ ساده
- یک مثالِ عددیِ ساده
- صندوق ETF بیت کوین چطور کار میکند؟
- تفاوت ETF اسپات و فیوچرز بیت کوین چیست؟
- چرا ETF فیوچرز معمولاً از خودِ بیت کوین عقب میماند؟
- تایید ETF بیت کوین: ده سال «نه» و بالاخره یک «بله»
- ETF اسپات بیت کوین کی تأیید شد؟
- بزرگترین صندوقهای ETF بیت کوین کداماند؟
- بلکراک IBIT: غولی که از همه سریعتر بزرگ شد
- گریاسکیل GBTC: از حبابِ مثبت تا تخفیفِ ۵۰ درصدی
- جریان ورودی (Inflow) چیست و چرا همه دنبالش هستند؟
- ETF بیت کوین چه اثری بر قیمت دارد؟
- ETF اتریوم و صندوقهای بعدی
- مزایا و معایب ETF بیت کوین
- ETF بیت کوین برای ما در ایران چه معنایی دارد؟
- پنج اشتباهِ رایج دربارهٔ ETF بیت کوین
- سوالات متداول
- جمعبندی: ETF بیت کوین را چطور بفهمیم؟
ETF بیت کوین صندوقی است که در بورسِ آمریکا مثلِ یک سهم خرید و فروش میشود و قیمتِ بیت کوین را دنبال میکند. در نوعِ «اسپات»، صندوق بیت کوینِ واقعی میخرد و نگه میدارد؛ در نوعِ «فیوچرز»، قراردادِ آتی. نوعِ اسپات از ۲۰ دی ۱۴۰۲ (۱۰ ژانویهٔ ۲۰۲۴) با مجوزِ SEC راه افتاد.
اگر تا حالا واحدِ صندوقِ طلا از بورس خریده باشید، این ایده را از قبل میشناسید. شما سکه به خانه نمیبرید؛ یک «سهم» از طلایی میخرید که صندوق در خزانه نگه داشته. ETF بیت کوین همین کار را با بیت کوین میکند. در این راهنما میگویم این صندوقها چطور کار میکنند، چطور بعد از ده سال «نه» بالاخره تأیید شدند، بزرگترینهایشان کداماند و واقعاً چه اثری روی قیمت دارند.
ETF بیت کوین چیست؟ به زبانِ ساده
ETF کوتاهشدهٔ Exchange Traded Fund است، یعنی «صندوقِ قابل معامله در بورس». صندوق پولِ خیلیها را جمع میکند، با آن یک دارایی میخرد و در ازایش به هر نفر «واحد» میدهد. این واحدها مثلِ سهم در تابلوی بورس خرید و فروش میشوند. اگر با خودِ این ابزار آشنا نیستید، اول مقالهٔ صندوق سرمایهگذاری قابل معامله در بورس (ETF) را ببینید.
در ETF بیت کوین، آن دارایی بیت کوین است. شما بیت کوین نمیخرید، کیف پول نمیسازید و نگرانِ گمشدنِ رمز نیستید. واحدی از صندوق را میخرید که پشتش بیت کوین است. وقتی قیمتِ بیت کوین بالا میرود، قیمتِ واحد هم بالا میرود؛ وقتی پایین میآید، آن هم پایین میآید.
یک تشبیهِ خانگی: فرض کنید چند نفر از فامیل پول روی هم میگذارند و یک نفرِ امین با آن سکه میخرد و در صندوقِ اماناتِ بانک میگذارد. به هر کس به اندازهٔ سهمش یک برگهٔ رسید میدهد. حالا اگر این رسیدها را بشود در بازار به غریبهها هم فروخت، شما یک ETF ساختهاید. در ETF بیت کوین، آن «نفرِ امین» یک شرکتِ بزرگِ مدیریتِ دارایی است و آن صندوقِ امانات، یک امانتدارِ تخصصیِ رمزارز.
یک مثالِ عددیِ ساده
بیایید با عددهای گرد حساب کنیم. این فقط مثال است؛ قیمتِ امروزِ بیت کوین را از صفحهٔ قیمت ارزهای دیجیتال امروز ببینید.
- صندوقی ۱۰ بیت کوین دارد و ۱٬۰۰۰ واحد منتشر کرده. پس پشتِ هر واحد یک صدمِ بیت کوین است.
- اگر هر بیت کوین ۱۰۰ هزار دلار باشد، کلِ دارایی صندوق ۱ میلیون دلار است.
- تقسیم بر ۱٬۰۰۰ واحد میشود ۱٬۰۰۰ دلار. این عدد را NAV میگویند، یعنی ارزشِ واقعیِ هر واحد اگر همهٔ دارایی را امروز بفروشند.
- اگر بیت کوین ۱۰٪ بالا برود و به ۱۱۰ هزار دلار برسد، NAV هم حدودِ ۱۰٪ بالا میرود و ۱٬۱۰۰ دلار میشود.
دربارهٔ NAV و راهِ حسابش، مقالهٔ ارزش خالص دارایی یا NAV را ببینید. پس ETF بیت کوین، در سادهترین شکل، یعنی «مالکیتِ غیرمستقیمِ بیت کوین، از راهِ بورس».
صندوق ETF بیت کوین چطور کار میکند؟
شاید بپرسید: اگر هزاران نفر هر روز واحد بخرند و بفروشند، از کجا معلوم قیمتِ واحد از قیمتِ بیت کوین دور نشود؟ جواب در سه نقش است.
- صادرکننده (مدیرِ صندوق): شرکتی مثلِ بلکراک که صندوق را ساخته، کارمزد میگیرد و حساب و کتاب را منتشر میکند.
- امانتدار (Custodian): شرکتی که بیت کوینها را، بیشترش در کیف پولهای آفلاین یا «سرد»، نگه میدارد. صادرکننده خودش کلید را نگه نمیدارد.
- مشارکتکنندهٔ مجاز (Authorized Participant): بانکها و معاملهگرانِ بزرگی که اجازه دارند واحدِ تازه «صادر» کنند یا واحدِ موجود را «ابطال» کنند.
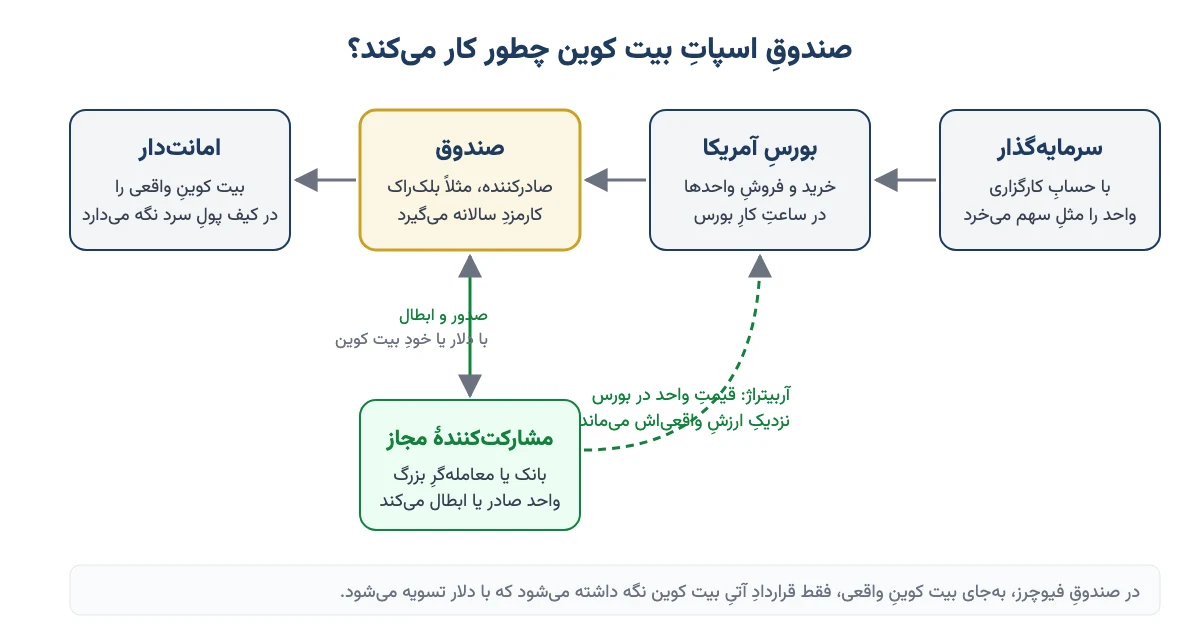
کارِ سوم از همه مهمتر است. فرض کنید تقاضا زیاد شده و قیمتِ واحد در بورس کمی بالاتر از NAV رفته. مشارکتکنندهٔ مجاز به صندوق پول (یا از تابستانِ ۲۰۲۵ خودِ بیت کوین) میدهد، واحدِ تازه میگیرد و گرانتر در بازار میفروشد. این فاصلهٔ کوچک سودِ اوست. همین کار قیمت را به NAV برمیگرداند. به این کار آربیتراژ میگویند.
وقتی پولِ تازه وارد صندوق میشود، صندوق باید بیت کوینِ تازه بخرد. وقتی کسی ابطال میکند، صندوق بیت کوین میفروشد یا تحویل میدهد. برای همین است که خبرِ «ورود یا خروجِ پول از ETFها» اینقدر برای بازار مهم است؛ پایینتر به آن میرسیم.
یک جزئیاتِ تازه هم هست. در سالهای اول، صدور و ابطال فقط با دلار بود (به آن «نقدی» میگفتند). در ۷ مرداد ۱۴۰۴ (۲۹ ژوئیهٔ ۲۰۲۵)، SEC اجازه داد صدور و ابطال با خودِ بیت کوین و اتریوم هم انجام شود (in-kind). این کار هزینه را کم میکند و صندوق را به ETFهای طلا شبیهتر میکند.
تفاوت ETF اسپات و فیوچرز بیت کوین چیست؟
این مهمترین تفاوتی است که باید بدانید، چون اثرِ این دو نوع روی بازار اصلاً یکی نیست. «اسپات» یعنی نقد و همین حالا. «فیوچرز» یعنی قراردادِ آتی، یعنی توافق برای خرید یا فروش در یک تاریخِ مشخص در آینده.
تشبیهِ سادهاش این است: ETF اسپات مثلِ کسی است که سکه را همین امروز میخرد و در گاوصندوق میگذارد. ETF فیوچرز مثلِ کسی است که فقط قولنامهٔ پیشخریدِ سکه را میخرد و هر ماه، قبل از سررسید، قولنامهٔ قبلی را میفروشد و قولنامهٔ ماهِ بعد را میخرد. مقایسهٔ این دو را در جدولِ زیر ببینید.
| ویژگی | ETF اسپات | ETF فیوچرز |
|---|---|---|
| چه چیزی نگه میدارد؟ | بیت کوینِ واقعی نزدِ امانتدار | قراردادِ آتیِ بیت کوین در بورسِ CME که با دلار تسویه میشود |
| اثرِ مستقیم بر تقاضای بیت کوین | دارد؛ پولِ تازه یعنی خریدِ بیت کوینِ تازه | تقریباً ندارد؛ هیچ بیت کوینی خریده نمیشود |
| هزینهٔ پنهان | فقط کارمزدِ سالانه | کارمزد بهعلاوهٔ هزینهٔ تمدیدِ قراردادها هر ماه |
| فاصله با قیمتِ بیت کوین | کم | در بلندمدت ممکن است زیاد شود |
| اولین نمونه در آمریکا | ۲۱ دی ۱۴۰۲ (۱۱ ژانویهٔ ۲۰۲۴) | ۲۷ مهر ۱۴۰۰ (۱۹ اکتبرِ ۲۰۲۱)، با نمادِ BITO |
پس اگر خبری خواندید که «ETF بیت کوین پول جذب کرد»، اول ببینید کدام نوع است. اثرِ واقعی روی تقاضای بیت کوین مالِ نوعِ اسپات است.
چرا ETF فیوچرز معمولاً از خودِ بیت کوین عقب میماند؟
قیمتِ قراردادِ ماهِ بعد معمولاً کمی بالاتر از قیمتِ امروز است. به این حالت «کانتانگو» (Contango) میگویند. صندوقِ فیوچرز هر ماه قراردادِ ارزانترِ نزدیک را میفروشد و قراردادِ گرانترِ بعدی را میخرد. این اختلافِ کوچک هر ماه از جیبِ سرمایهگذار میرود.
مثال: اگر هر ماه ۱٪ هزینهٔ تمدید بدهید، در یک سال حدودِ ۱۲٪ از بیت کوین عقب میمانید، حتی اگر قیمتِ بیت کوین هیچ تغییری نکند. عدد فرضی است و در بازارِ واقعی هر ماه فرق میکند. ولی جهتش همین است. قراردادِ آتی از خانوادهٔ ابزارهای مشتقه است، یعنی ابزاری که ارزشش از یک داراییِ دیگر میآید. دربارهٔ خودِ این قراردادها، مقالهٔ معاملات فیوچرز یا معاملات آتی را بخوانید.
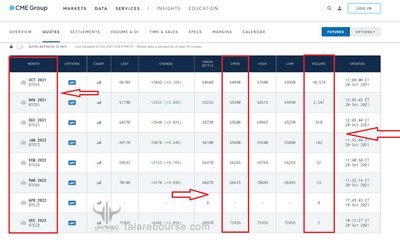
قیمت و سررسیدِ قراردادهای آتیِ بیت کوین را در سایتِ بورسِ CME میشود دید. در جدولِ آنها ماهِ سررسید (Month)، تعدادِ قراردادهای باز (Open Interest) و حجمِ معاملات (Volume) آمده است.
صندوقهای فیوچرز هنوز هم هستند، ولی از وقتی نوعِ اسپات آمده، بیشترِ پول به سمتِ اسپات رفته است. پس برای فهمیدنِ اثرِ ETF بر بازار، تمرکز را روی اسپات بگذارید.
تایید ETF بیت کوین: ده سال «نه» و بالاخره یک «بله»
داستانِ تایید ETF بیت کوین خودش درسِ صبر است. اولین درخواستِ جدی سالِ ۲۰۱۳ ثبت شد. بعد از آن، SEC، یعنی کمیسیونِ بورس و اوراقِ بهادارِ آمریکا، سالها درخواستها را رد کرد.
دلیلِ اصلیِ ردها تقریباً همیشه یکی بود: نگرانی از دستکاریِ قیمت در صرافیها و نبودِ نظارتِ کافی. SEC میگفت اگر قیمتِ بیت کوین را بشود در گوشهای از دنیا دستکاری کرد، سرمایهگذارِ معمولیِ آمریکایی آسیب میبیند.
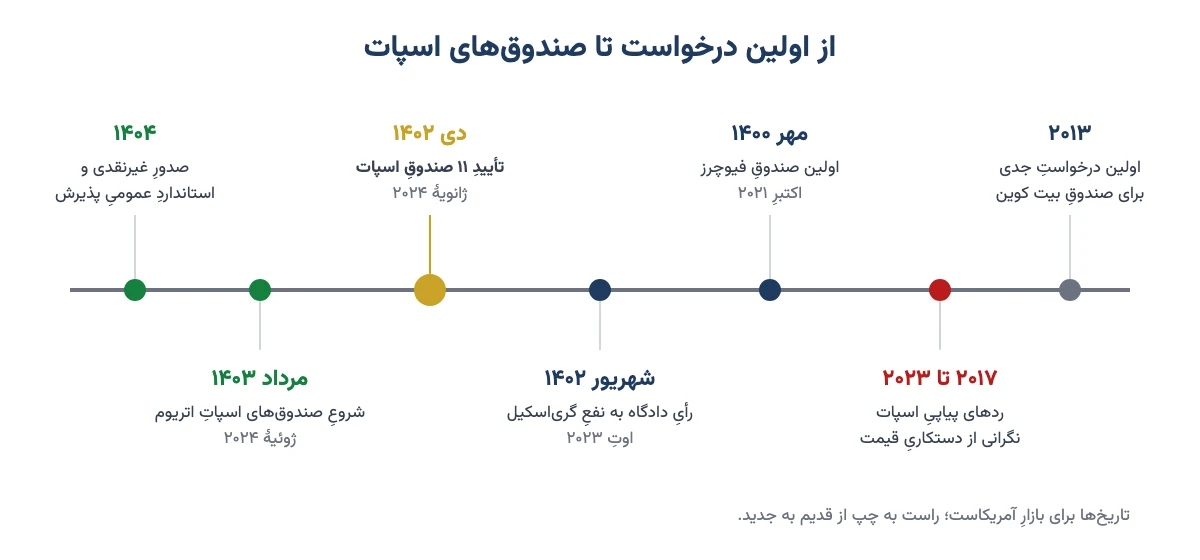
نقطهٔ چرخش در ۷ شهریور ۱۴۰۲ (۲۹ اوت ۲۰۲۳) بود. شرکتِ گریاسکیل از SEC شکایت کرده بود و دادگاهِ تجدیدنظرِ آمریکا به نفعِ آن رأی داد. حرفِ دادگاه ساده بود: شما به ETF فیوچرز مجوز دادهاید که بر پایهٔ همان بیت کوین است؛ پس دلیلِ ردِ اسپات قانعکننده نیست.
چند ماه بعد، یک اتفاقِ عجیب هم افتاد. در ۹ ژانویهٔ ۲۰۲۴ حسابِ SEC در شبکهٔ ایکس هک شد و خبرِ جعلیِ تأیید منتشر شد. قیمت بالا و پایین پرید و SEC خبر را تکذیب کرد. ولی تأییدِ واقعی فقط یک روز بعد آمد.
ETF اسپات بیت کوین کی تأیید شد؟
در ۲۰ دی ۱۴۰۲ (۱۰ ژانویهٔ ۲۰۲۴)، SEC فهرستِ ۱۱ صندوقِ اسپاتِ بیت کوین را یکجا تأیید کرد. معاملهٔ آنها از فردای آن روز، ۲۱ دی، شروع شد. در همان روزِ اول، چند میلیارد دلار واحدِ این صندوقها دستبهدست شد که برای روزِ اولِ یک ETF بیسابقه بود.
پس تأیید یکشبه نبود. ده سال درخواست، چند بار رد، یک دادگاه و فشارِ بزرگترین شرکتهای مالیِ دنیا لازم بود تا بیت کوین وارد بورسِ رسمیِ آمریکا شود.
بزرگترین صندوقهای ETF بیت کوین کداماند؟
از میانِ صندوقهای اسپات، چند صندوق بیشترِ پول را جذب کردهاند. جدولِ زیر معروفترینها را با کارمزدِ سالانه نشان میدهد. کارمزدها طبق اعلامِ صادرکنندههاست و ممکن است تغییر کند.
| نام صندوق | نماد | صادرکننده | کارمزدِ سالانه (تقریبی) |
|---|---|---|---|
| iShares Bitcoin Trust | IBIT | بلکراک | ۰٫۲۵٪ |
| Wise Origin Bitcoin Fund | FBTC | فیدلیتی | ۰٫۲۵٪ |
| Grayscale Bitcoin Trust | GBTC | گریاسکیل | ۱٫۵٪ |
| Grayscale Bitcoin Mini Trust | BTC | گریاسکیل | ۰٫۱۵٪ |
| ARK 21Shares Bitcoin ETF | ARKB | آرک و ۲۱شیرز | ۰٫۲۱٪ |
| Bitwise Bitcoin ETF | BITB | بیتوایز | ۰٫۲۰٪ |
کارمزد را جدی بگیرید. اگر ۱۰ هزار دلار در صندوقی با کارمزدِ ۰٫۲۵٪ بگذارید، سالی حدودِ ۲۵ دلار میدهید. همین پول در صندوقی با کارمزدِ ۱٫۵٪ سالی حدودِ ۱۵۰ دلار هزینه دارد، یعنی شش برابر، برای همان بیت کوین.
بلکراک IBIT: غولی که از همه سریعتر بزرگ شد
صندوقِ IBIT بلکراک، بزرگترین شرکتِ مدیریتِ داراییِ دنیا، از همان ماههای اول جلو افتاد. در اوجِ قیمتِ بیت کوین، داراییِ این صندوق به نزدیکِ ۱۰۰ میلیارد دلار رسید. طبق صفحهٔ رسمیِ صندوق، در مهر ۱۴۰۵ داراییِ آن حدودِ ۶۷ میلیارد دلار است. این عدد با قیمتِ بیت کوین بالا و پایین میرود.
چرا IBIT اینقدر مهم است؟ چون وقتی شرکتی مثلِ بلکراک، که مدیرعاملش سالها پیش بیت کوین را با بدبینی نگاه میکرد، صندوقِ بیت کوین میسازد، پیامش به مشاورانِ مالی و صندوقهای بازنشستگی روشن است: این دارایی دیگر «حاشیهای» نیست.
گریاسکیل GBTC: از حبابِ مثبت تا تخفیفِ ۵۰ درصدی
GBTC داستانِ جالبتری دارد. این صندوق از ۲۰۱۳ وجود داشت، ولی ETF نبود. یک «تراست» بود که نمیشد واحدهایش را ابطال کرد. برای همین قیمتش گاهی بالاتر از ارزشِ بیت کوینهایش بود و گاهی خیلی پایینتر. در سالِ ۲۰۲۲ واحدهایش حدودِ ۵۰٪ ارزانتر از NAV معامله میشد. این همان «حبابِ منفی» است که در مقالهٔ حباب قیمت چیست توضیح دادهام.
با تأیید در دیِ ۱۴۰۲، GBTC به ETF تبدیل شد و ابطال ممکن شد. خیلیها که سالها گیر افتاده بودند بیرون رفتند و کارمزدِ بالای ۱٫۵٪ هم دلیلِ دیگری بود. در سالِ اول، بیش از ۲۰ میلیارد دلار از این صندوق خارج شد و بخشِ بزرگی از آن به صندوقهای ارزانتر رفت. پس درسش این است: کارمزد و امکانِ ابطال، سرنوشتِ یک صندوق را عوض میکند.
جریان ورودی (Inflow) چیست و چرا همه دنبالش هستند؟
«جریانِ ورودی» یعنی پولِ تازهای که در یک روز یا یک هفته وارد صندوقها شده، منهای پولی که بیرون رفته. اگر مثبت باشد یعنی صندوقها باید بیت کوین بخرند. اگر منفی باشد (Outflow)، یعنی باید بفروشند یا تحویل بدهند.
بیایید ببینیم این عدد چرا بزرگ است. بعد از هاوینگِ اردیبهشتِ ۱۴۰۳، هر روز فقط حدودِ ۴۵۰ بیت کوینِ تازه استخراج میشود. دربارهٔ این کاهش، مقالهٔ تاثیر هاوینگ بر قیمت بیتکوین را ببینید.
- فرض کنید در یک روز ۵۰۰ میلیون دلار پولِ خالص وارد صندوقها شود.
- اگر هر بیت کوین ۱۰۰ هزار دلار باشد (مثال)، صندوقها باید حدودِ ۵٬۰۰۰ بیت کوین بخرند.
- این یعنی بیش از ۱۰ برابرِ کلِ بیت کوینی که آن روز استخراج شده.
البته این حساب یعنی فشارِ خرید، نه تضمینِ بالا رفتن. فروشندهٔ دیگری هم ممکن است همان روز بفروشد. ولی نشان میدهد چرا معاملهگرها هر روز عددِ ورودی را نگاه میکنند.
یک تصویرِ کلی هم داشته باشیم. طبق گزارشهای دادهٔ بازار، از ژانویهٔ ۲۰۲۴ تا اواخرِ شهریور ۱۴۰۵ حدودِ ۵۷ میلیارد دلار پولِ خالص واردِ ETFهای اسپاتِ بیت کوینِ آمریکا شده است. این صندوقها روی هم بیش از یک میلیون بیت کوین نگه میدارند. این یعنی بخشِ قابلِ توجهی از کلِ بیت کوینهای موجود، که سقفش ۲۱ میلیون است.
پس عددِ ورودیِ یک روز را زیاد بزرگ نکنید. روندِ چند هفته مهمتر است. یک روزِ قرمز در میانِ یک ماهِ سبز، فقط یک روز است.
ETF بیت کوین چه اثری بر قیمت دارد؟
جوابِ کوتاه: اثر دارد، ولی نه آنطور که خیلیها فکر میکنند. ETF اسپات تقاضای واقعی میسازد و راهِ ورودِ پولِ بزرگ را باز میکند. ولی قیمت را فقط یکطرفه بالا نمیبرد.
اثرهای مثبت اینها بودند:
- دسترسیِ آسان: کسی که حسابِ کارگزاری دارد، بی کیف پول و بی دردسرِ نگهداری، بیت کوین میخرد.
- اعتبار: نامِ بلکراک و فیدلیتی کنارِ بیت کوین، خیالِ خیلی از مشاوران و صندوقهای بازنشستگی را راحت کرد.
- ورودِ نهادهای مالی: بعضی صندوقها و شرکتها اجازه ندارند خودِ رمزارز بخرند، ولی ETF را میتوانند بخرند.
ولی روی دیگرِ سکه را هم ببینیم. درست بعد از تأیید، بازار طبقِ همان قاعدهٔ قدیمی «با شایعه بخر، با خبر بفروش» رفتار کرد. بیت کوین در دو هفتهٔ بعد حدودِ ۲۰٪ پایین آمد. بخشی از این فشار از خروجِ پول از GBTC بود. بعد ورودیها غالب شد و بیت کوین در اسفندِ ۱۴۰۲ به سقفِ تازه رسید.
از آن طرف، ورودیها همیشه علتِ رشد نیستند؛ گاهی نتیجهاشاند. وقتی قیمت بالا میرود، آدمها هیجانزدهتر میخرند. وقتی پایین میآید، میترسند و میفروشند. در سالِ ۲۰۲۶ هم بعد از سقفِ پاییزِ ۲۰۲۵، دورههایی با خروجِ سنگین دیدیم.
یک اثرِ کمتر گفتهشده هم هست. با ETF، بیت کوین بیشتر در سبدِ سرمایهگذارانِ سهامِ آمریکا جا گرفته است. برای همین گاهی همراهِ بورسِ آمریکا بالا و پایین میرود. یعنی ترس یا هیجان در والاستریت حالا سریعتر به بیت کوین هم میرسد.
پس ETF بیت کوین موتورِ تقاضاست، نه ضامنِ سود. بازار با آن بزرگتر و رسمیتر شده، ولی نوسانش از بین نرفته است.
ETF اتریوم و صندوقهای بعدی
بعد از بیت کوین، نوبتِ اتریوم بود. SEC در خردادِ ۱۴۰۳ (مهِ ۲۰۲۴) با درخواستها موافقت کرد و معاملهٔ ETFهای اسپاتِ اتریوم از ۲ مرداد ۱۴۰۳ (۲۳ ژوئیهٔ ۲۰۲۴) شروع شد. استقبال از آنها در ماههای اول خیلی کمتر از بیت کوین بود.
قدمِ بزرگِ بعدی در ۲۶ شهریور ۱۴۰۴ (۱۷ سپتامبرِ ۲۰۲۵) برداشته شد. SEC «استانداردِ عمومیِ پذیرش» را تصویب کرد. یعنی صندوقی که شرطهای مشخصی داشته باشد، دیگر لازم نیست ماهها منتظرِ تأییدِ جداگانه بماند. بعد از آن، در پاییزِ ۲۰۲۵، ETFهای اسپاتِ چند رمزارزِ دیگر مثلِ سولانا و ریپل هم در آمریکا آمدند.
پس ETF بیت کوین در را باز کرد. ولی هر چه از بیت کوین دورتر میرویم، صندوقها کوچکتر و ریسکِ داراییشان بیشتر است.
مزایا و معایب ETF بیت کوین
هیچ ابزاری فقط خوبی ندارد. جدولِ زیر دو طرف را کنارِ هم میگذارد.
| موضوع | ETF بیت کوین | خریدِ مستقیمِ بیت کوین |
|---|---|---|
| نگهداری و امنیت | با امانتدار؛ خطرِ گمکردنِ رمز ندارید | با خودتان؛ کلید گم شود، دارایی رفته |
| مالکیت | مالکِ واحدِ صندوق هستید، نه خودِ بیت کوین | مالکِ مستقیمِ بیت کوین هستید |
| هزینه | کارمزدِ سالانه، هر سال | کارمزدِ خرید و انتقال، یک بار |
| ساعتِ معامله | فقط ساعتِ کارِ بورسِ آمریکا | ۲۴ ساعت، ۷ روزِ هفته |
| نظارت | زیرِ نظرِ ناظرِ بازارِ سرمایهٔ آمریکا | بسته به صرافی و کیف پول |
| کاربرد | فقط سرمایهگذاری | انتقال و پرداخت هم ممکن است |
یک ریسکِ کمتر دیدهشده هم هست: تمرکز. بخشِ بزرگی از بیت کوینهای این صندوقها نزدِ تعدادِ کمی امانتدار است. اگر برای یکی از آنها مشکلی پیش بیاید، اثرش بزرگ است. پس ETF ریسکِ «گمکردنِ کلید» را کم میکند، ولی ریسکِ «اعتماد به واسطه» را جایش میگذارد.
ETF بیت کوین برای ما در ایران چه معنایی دارد؟
این صندوقها در بورسِ آمریکا معامله میشوند. بهخاطرِ تحریمها، سرمایهگذارِ ساکنِ ایران راهِ قانونی و امنی برای خریدِ آنها ندارد. ما هم راهِ دور زدنش را آموزش نمیدهیم. پس چرا باید بدانیم؟
چون قیمتِ بیت کوین در ایران از دو عدد ساخته میشود: قیمتِ جهانیِ بیت کوین و قیمتِ دلار. وقتی میلیاردها دلار وارد یا خارجِ ETFها میشود، قیمتِ جهانی تکان میخورد و همان روز در قیمتِ تومانی هم دیده میشود. اگر بیت کوین دارید، خبرِ این صندوقها مستقیماً به داراییتان مربوط است.
مثال: اگر قیمتِ جهانیِ بیت کوین ۵٪ پایین بیاید و دلار در همان روز ثابت بماند، قیمتِ تومانیِ بیت کوینِ شما هم حدودِ ۵٪ کم میشود. اگر همان روز دلار ۵٪ بالا برود، این دو تقریباً همدیگر را خنثی میکنند. پس همیشه هر دو عدد را با هم ببینید.
شبیهترین چیز به این صندوقها در بازارِ خودمان، صندوقهای طلای بورس کالاست. همان منطق است: بهجای نگهداشتنِ خودِ دارایی، واحدِ صندوق میخرید. اگر میخواهید ببینید ETFهای طلا در دنیا چطورند، مقالهٔ مقایسه صندوقهای طلا در ۸ کشور را ببینید. دربارهٔ وضعِ قانونیِ رمزارز در ایران هم مقالهٔ قوانین ایران برای خرید و فروش ارزهای دیجیتال را بخوانید.
پنج اشتباهِ رایج دربارهٔ ETF بیت کوین
اینها حرفهایی است که زیاد شنیده میشود و درست نیست. پیش از هر تحلیلی، خودتان را با این فهرست بسنجید.
- «تأییدِ ETF یعنی بیت کوین حتماً بالا میرود.» نه. بعد از تأیید، بیت کوین اول حدودِ ۲۰٪ ریخت. خبرِ خوب تضمینِ سود نیست.
- «ETF یعنی دولتِ آمریکا پشتِ بیت کوین است.» نه. مجوزِ SEC یعنی اجازهٔ معامله با قواعدِ شفافیت، نه تضمینِ قیمت.
- «فیوچرز و اسپات فرقی ندارند.» دارند. فقط اسپات بیت کوینِ واقعی میخرد.
- «ورودیِ یک روز روندِ بازار را میگوید.» نه. روندِ چند هفته را ببینید.
- «کارمزدِ یک درصد که چیزی نیست.» در ده سال، فرقِ ۰٫۲۵٪ و ۱٫۵٪ بخشِ قابلِ توجهی از سرمایه است.
اگر تازه با بیت کوین آشنا شدهاید، پیش از دنبال کردنِ خبرهای ETF اول خودِ آن را خوب بشناسید.
سوالات متداول
ETF بیت کوین چیست؟
صندوقی است که در بورس آمریکا مثل سهم معامله میشود و قیمت بیت کوین را دنبال میکند. خریدار به جای خود بیت کوین، واحد صندوقی را میخرد که پشتش بیت کوین یا قرارداد آتی بیت کوین است.
ETF اسپات بیت کوین کی تأیید شد؟
کمیسیون بورس آمریکا در ۲۰ دی ۱۴۰۲، برابر ۱۰ ژانویه ۲۰۲۴، یازده صندوق اسپات بیت کوین را یکجا تأیید کرد و معامله آنها از فردای همان روز شروع شد.
تفاوت ETF اسپات و فیوچرز بیت کوین چیست؟
صندوق اسپات بیت کوین واقعی میخرد و نزد امانتدار نگه میدارد. صندوق فیوچرز فقط قرارداد آتی بیت کوین نگه میدارد که با دلار تسویه میشود، برای همین تقاضای مستقیمی برای بیت کوین نمیسازد و هزینه تمدید قراردادها را هم دارد.
ETF بیت کوین چه اثری بر قیمت دارد؟
ورود پول به صندوقهای اسپات یعنی خرید بیت کوین تازه و این فشار خرید میسازد. اما اثرش یکطرفه نیست؛ خروج پول فشار فروش میسازد و بعد از تأیید هم بیت کوین ابتدا حدود ۲۰ درصد افت کرد.
بزرگترین ETF بیت کوین کدام است؟
صندوق IBIT شرکت بلکراک بزرگترین ETF اسپات بیت کوین است. پس از آن صندوق FBTC فیدلیتی و صندوقهای گریاسکیل قرار دارند. اندازه دارایی آنها هر روز با قیمت بیت کوین و ورود و خروج پول تغییر میکند.
جریان ورودی ETF بیت کوین یعنی چه؟
یعنی پول تازهای که در یک بازه وارد صندوقها شده، منهای پولی که خارج شده. ورودی مثبت یعنی صندوقها باید بیت کوین بخرند و ورودی منفی یعنی باید بفروشند. روند چند هفته از عدد یک روز مهمتر است.
آیا ETF اتریوم هم وجود دارد؟
بله. صندوقهای اسپات اتریوم از ۲ مرداد ۱۴۰۳، برابر ۲۳ ژوئیه ۲۰۲۴، در بورس آمریکا معامله میشوند. از پاییز ۲۰۲۵ هم صندوقهای اسپات چند رمزارز دیگر مثل سولانا و ریپل آمدهاند.
آیا از ایران میشود ETF بیت کوین خرید؟
این صندوقها در بورس آمریکا معامله میشوند و به دلیل تحریمها، سرمایهگذار ساکن ایران راه قانونی و امنی برای خرید آنها ندارد. اما خبرهای این صندوقها روی قیمت جهانی و در نتیجه قیمت تومانی بیت کوین اثر میگذارد.
جمعبندی: ETF بیت کوین را چطور بفهمیم؟
ETF بیت کوین پلی است بین بورسِ رسمی و دنیای رمزارز. نوعِ اسپات بیت کوینِ واقعی میخرد و تقاضا میسازد؛ نوعِ فیوچرز فقط قرارداد نگه میدارد. تأییدش ده سال طول کشید و از دیِ ۱۴۰۲ دهها میلیارد دلار پول را به بیت کوین آورد. ولی همچنان قیمت هر دو طرف را میرود.
پس دفعهٔ بعد که خبرِ «ورودِ پول به ETF بیت کوین» را شنیدید، سه چیز را بپرسید: کدام نوع است، اسپات یا فیوچرز؟ روندِ چند هفته چیست، نه فقط امروز؟ و قیمتِ دلار همزمان چه کرده؟ تصمیمِ نهایی با خودتان است؛ ولی با این سه پرسش، دیگر خبر شما را با خودش نمیبرد.
عالی بود