
کرک اسپرد چیست؟ محاسبه، کرک ۳:۲:۱ و اثر آن بر سهام پالایشی
فهرست مطالب۱۲ بخش
- کرک اسپرد چیست؟ یک مثال از نانوایی محل
- کرک اسپرد چگونه محاسبه میشود؟
- کرک اسپرد ۳:۲:۱ چیست؟
- نسبتهای دیگر: ۵:۳:۲ و ۲:۱:۱
- کرک اسپرد ترکیبی: هر پالایشگاه سبدِ خودش را دارد
- چرا نفت کوره کرک اسپرد منفی دارد؟
- کرک اسپرد چه اثری بر سهام پالایشی دارد؟
- نرخ خوراک پالایشگاههای ایران چطور تعیین میشود؟
- نقشِ دلار در سودِ ریالی
- شبندر، شپنا و شتران: سه پالایشگاه، سه سبدِ متفاوت
- کرک اسپرد در سال ۱۴۰۵ چه شد؟
- کرک اسپرد را از کجا دنبال کنیم؟
- پنج اشتباه رایج در تحلیل کرک اسپرد
- چکلیست پیش از تحلیل یک سهم پالایشی
- سوالات متداول
- جمعبندی
کرک اسپرد یعنی فاصلهٔ قیمتِ نفت خام با قیمتِ محصولاتی که پالایشگاه از آن میسازد، مثلِ بنزین و گازوئیل. پالایشگاه نفت میخرد و بنزین و گازوئیل میفروشد؛ هرچه این فاصله بیشتر باشد، از هر بشکه سودِ ناخالصِ بیشتری میماند. برای همین کرک اسپرد مهمترین عدد برای فهمیدنِ سودِ سهام پالایشی مثلِ شپنا، شبندر و شتران است.
خیلیها از من میپرسند: «نفت گران شد؛ پس سهمِ پالایشگاه هم باید بالا برود، نه؟» جواب همیشه «بله» نیست. گاهی نفت گران میشود و پالایشگاه ضرر میکند. گاهی نفت ارزان میشود و پالایشگاه پرسودترین فصلش را میگذراند. رازِ این ماجرا همان کرک اسپرد است. بیایید با هم قدمبهقدم بازش کنیم.
کرک اسپرد چیست؟ یک مثال از نانوایی محل
نانوایی سرِ کوچه را در نظر بگیرید. آرد میخرد و نان میفروشد. اگر قیمتِ آرد بالا برود ولی نان با همان قیمتِ قبل فروخته شود، سودِ نانوا کم میشود. اگر نان گرانتر شود و آرد ثابت بماند، سودش بیشتر میشود. پس برای نانوا قیمتِ آرد بهتنهایی مهم نیست؛ فاصلهٔ آرد تا نان مهم است.
پالایشگاه هم همین است. آردش نفت خام است و نانش بنزین، گازوئیل، نفت سفید، نفتا و نفت کوره. به این فاصله در دنیای نفت میگویند کرک اسپرد. «اسپرد» یعنی فاصله یا اختلاف. «کرک» (Crack) هم یعنی شکستن؛ چون پالایشگاه مولکولهای بزرگ و سنگینِ نفت را میشکند تا محصولاتِ سبکتر و گرانتر بسازد.
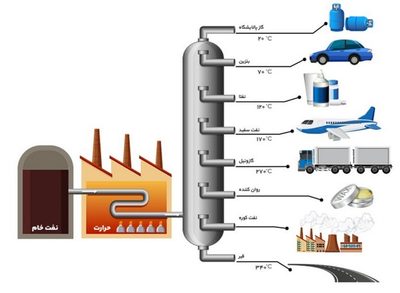
کارِ پالایشگاه دو مرحلهٔ اصلی دارد. اول نفت را در برجِ تقطیر گرم میکند تا بخشهای سبک و سنگین از هم جدا شوند. بعد بخشهای سنگین را در واحدهای «کراکینگ» میشکند تا بنزین و گازوئیلِ بیشتری بگیرد. هرچه پالایشگاه در این شکستن تواناتر باشد، از هر بشکه محصولِ گرانتری درمیآورد.
یک نکته را از همین اول به خاطر بسپارید: کرک اسپرد سودِ ناخالص است، نه سودِ خالص. هزینهٔ برق، حقوق، تعمیرات، حمل و مالیات هنوز از آن کم نشده. پس کرک اسپرد مثلِ دخلِ روزانهٔ مغازه است، نه پولی که آخرِ سال در جیبِ صاحبش میماند.
کرک اسپرد چگونه محاسبه میشود؟
فرمولِ پایه ساده است: قیمتِ یک بشکه محصول منهای قیمتِ یک بشکه نفت خام. به این حالت میگویند کرک اسپردِ ساده یا ۱:۱. یعنی یک بشکه نفت در برابرِ یک بشکه از یک محصول.
تنها گرفتاری، واحدهاست. نفت را به «دلار در هر بشکه» میفروشند. ولی بنزین و گازوئیل در آمریکا به «دلار در هر گالن» و در خلیج فارس و سنگاپور به «دلار در هر تن» قیمت میخورند. پیش از تفریق باید همه را به بشکه برگردانیم، وگرنه سیب را با پرتقال مقایسه کردهایم.
- قیمتِ نفت خام را بردارید. مثلاً نفت برنت یا نفتِ مرجعِ منطقه، به دلار در هر بشکه.
- قیمتِ محصول را به بشکه تبدیل کنید. هر بشکه ۴۲ گالن است. پس قیمتِ هر گالن را ضرب در ۴۲ کنید. اگر قیمت به تن است، آن را بر تعدادِ بشکههای آن محصول در یک تن تقسیم کنید (جدولِ پایین).
- قیمتِ نفت را از قیمتِ محصول کم کنید. عددِ مثبت یعنی پالایشگاه از آن محصول سود میبرد؛ عددِ منفی یعنی محصول از خودِ نفت ارزانتر است.
برای تبدیلِ تن به بشکه، از این ضریبهای تقریبی استفاده میشود. هر محصول چگالیِ خودش را دارد؛ هرچه سبکتر باشد، در یک تن بشکههای بیشتری جا میگیرد.
| محصول | تقریباً چند بشکه در یک تن | مثالِ تبدیل (عددِ فرضی) |
|---|---|---|
| نفتا | ۸٫۹ | ۷۰۰ دلار در تن ÷ ۸٫۹ ≈ ۷۹ دلار در بشکه |
| بنزین | ۸٫۵ | ۹۰۰ دلار در تن ÷ ۸٫۵ ≈ ۱۰۶ دلار در بشکه |
| گازوئیل (نفت گاز) | ۷٫۴۵ | ۹۰۰ دلار در تن ÷ ۷٫۴۵ ≈ ۱۲۱ دلار در بشکه |
| نفت کوره (مازوت) | ۶٫۳۵ | ۴۵۰ دلار در تن ÷ ۶٫۳۵ ≈ ۷۱ دلار در بشکه |
میبینید که بنزین و گازوئیلِ همقیمت در تن، در بشکه قیمتِ یکسانی ندارند. پس اگر کسی بیتبدیل، قیمتِ تنیِ گازوئیل را با قیمتِ بشکهایِ نفت مقایسه کرد، حسابش از پایه غلط است.
حالا یک مثالِ ساده: فرض کنیم نفت ۸۰ دلار باشد و گازوئیل ۱۲۱ دلار در بشکه. کرک اسپردِ گازوئیل میشود ۴۱ دلار. یعنی پالایشگاه روی هر بشکه گازوئیل، پیش از هزینهها، ۴۱ دلار بیشتر از پولِ نفت میگیرد؛ حدودِ ۵۰٪ بالاتر از قیمتِ خودِ نفت. این حاشیهٔ خیلی خوبی است. (عددها فقط مثالاند.)
کرک اسپرد ۳:۲:۱ چیست؟
هیچ پالایشگاهی از نفت فقط یک محصول بیرون نمیآورد. برای همین بازار یک «سبدِ استاندارد» ساخته تا حاشیهٔ پالایش را با یک عدد نشان دهد. معروفترینش کرک اسپرد ۳:۲:۱ است: از هر ۳ بشکه نفت خام، ۲ بشکه بنزین و ۱ بشکه گازوئیل به دست میآید. این نسبت تقریبِ خوبی از محصولِ پالایشگاههای آمریکاست.
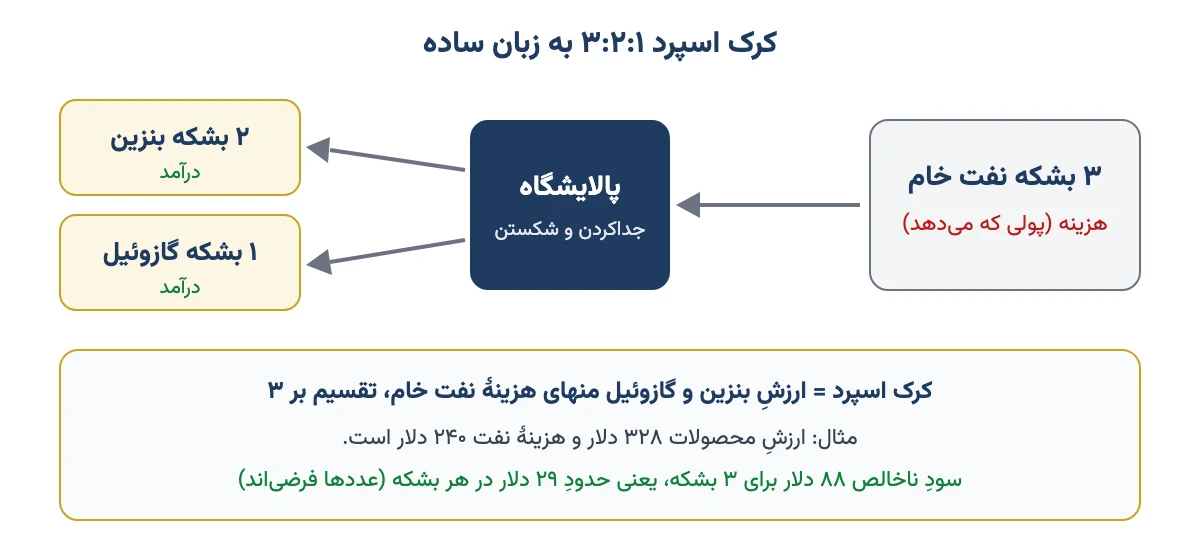
فرمولش این است: (۲ × قیمتِ بشکهٔ بنزین + ۱ × قیمتِ بشکهٔ گازوئیل − ۳ × قیمتِ بشکهٔ نفت) ÷ ۳. تقسیم بر ۳ برای این است که جواب را «به ازای هر بشکه نفت» بگیریم.
بیایید با عددِ گرد حساب کنیم. فرض کنیم نفت خامِ آمریکا (WTI) ۸۰ دلار باشد. بنزین گالنی ۲٫۵۰ دلار است؛ ضرب در ۴۲ میشود ۱۰۵ دلار در بشکه. گازوئیل گالنی ۲٫۸۰ دلار است؛ یعنی حدودِ ۱۱۸ دلار در بشکه.
- ارزشِ ۲ بشکه بنزین: ۲ × ۱۰۵ = ۲۱۰ دلار.
- ارزشِ ۱ بشکه گازوئیل: ۱۱۸ دلار. جمعِ محصولات: ۳۲۸ دلار.
- هزینهٔ ۳ بشکه نفت: ۳ × ۸۰ = ۲۴۰ دلار.
- سودِ ناخالص: ۳۲۸ − ۲۴۰ = ۸۸ دلار. تقسیم بر ۳: حدودِ ۲۹ دلار در هر بشکه.
پس در این مثال، پالایشگاه از هر بشکه نفت حدودِ ۲۹ دلار حاشیهٔ ناخالص دارد؛ یعنی حدودِ ۳۶٪ قیمتِ خودِ نفت. اگر فردا نفت ۵ دلار گران شود و بنزین و گازوئیل تکان نخورند، این عدد ۵ دلار کم میشود. پس گرانیِ نفت بهتنهایی برای پالایشگاه خبرِ خوبی نیست.
نسبتهای دیگر: ۵:۳:۲ و ۲:۱:۱
نسبتِ ۳:۲:۱ تنها سبد نیست. در کرک اسپردِ ۵:۳:۲ از ۵ بشکه نفت، ۳ بشکه بنزین و ۲ بشکه گازوئیل یا نفت سفید حساب میشود. در ۲:۱:۱ هم سهمِ بنزین و گازوئیل برابر است. پالایشگاهی که گازوئیلِ بیشتری میسازد، با سبدی مثلِ ۲:۱:۱ بهتر سنجیده میشود.
این سبدها در بورسهای کالاییِ جهان، مثلِ بورسِ CME، شکلِ قراردادهای آتی و اختیارِ معامله هم دارند. یعنی معاملهگر بهجای حدس زدنِ قیمتِ نفت، روی بزرگ یا کوچک شدنِ همین فاصله معامله میکند. پالایشگاهها هم با فروشِ این قراردادها سودِ ماههای آیندهشان را از پیش قفل میکنند؛ کاری که به آن پوشش ریسک یا هجینگ میگویند. این قراردادها ابزارِ بازارهای جهانیاند و در بورسِ ایران معامله نمیشوند؛ ولی فهمیدنشان به فهمِ قیمتها کمک میکند.
کرک اسپرد ترکیبی: هر پالایشگاه سبدِ خودش را دارد
کرک اسپرد ۳:۲:۱ برای شناختِ حالوهوای کلیِ بازار خوب است. ولی برای یک پالایشگاهِ مشخص کافی نیست. پالایشگاههای ایران سهمِ بزرگی نفت کوره و نفتا تولید میکنند و این دو معمولاً حاشیهٔ کم یا منفی دارند. پس باید کرک اسپردِ ترکیبی حساب کرد: کرکِ هر محصول، ضرب در سهمِ آن محصول از تولید.
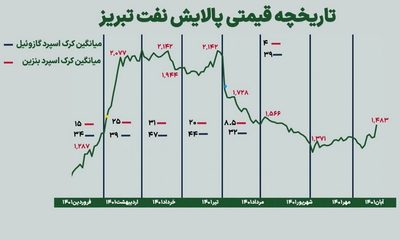
فرض کنید پالایشگاهی از هر ۱۰۰ بشکه نفت، این محصولات را بیرون میآورد و کرکِ هر محصول هم این باشد. هم سبدِ تولید و هم کرکها فرضیاند، ولی به سبدِ پالایشگاههای قدیمیترِ ایران نزدیکاند.
| محصول | سهم از تولید | کرک اسپرد (دلار در بشکه) | سهم در کرک ترکیبی |
|---|---|---|---|
| گازوئیل | ۴۰٪ | +۳۰ | +۱۲ |
| بنزین | ۲۰٪ | +۱۵ | +۳ |
| نفت کوره | ۲۵٪ | −۱۵ | −۳٫۷۵ |
| نفتا و سایر | ۱۵٪ | −۵ | −۰٫۷۵ |
| جمع | ۱۰۰٪ | حدودِ ۱۰٫۵ |
با اینکه کرکِ گازوئیل ۳۰ دلار است، کرکِ ترکیبیِ این پالایشگاه فقط حدودِ ۱۰٫۵ دلار شد. مقصر نفت کوره است: یکچهارمِ تولید، و روی هر بشکهاش ۱۵ دلار زیان. پس وقتی میخواهید دو پالایشگاه را مقایسه کنید، اول ببینید هر کدام چقدر نفت کوره میسازد.
حالا این عدد را به زبانِ زندگی ترجمه کنیم. اگر این پالایشگاه روزی ۱۰۰ هزار بشکه نفت بپالاید، حاشیهٔ ناخالصش روزی حدودِ یک میلیون و ۵۰ هزار دلار است. در یک سال حدودِ ۳۸۰ میلیون دلار میشود. فقط ۲ دلار تغییر در کرک ترکیبی، سالانه حدودِ ۷۳ میلیون دلار سود را جابهجا میکند. برای همین بازار روی هر دلارِ کرک اسپرد اینقدر حساس است.
چرا نفت کوره کرک اسپرد منفی دارد؟
نفت کوره یا مازوت سنگینترین چیزی است که از ته برجِ تقطیر میماند. بیشتر سوختِ کشتی، نیروگاه و کورههای صنعتی است. چون سنگین و پرگوگرد است، خریدارش کم است و معمولاً از خودِ نفت خام ارزانتر فروخته میشود.
از ابتدای ۲۰۲۰ هم سازمانِ بینالمللیِ دریانوردی سقفِ گوگردِ سوختِ کشتیها را به ۰٫۵٪ رساند. از آن به بعد نفت کورهٔ پرگوگرد مشتریانِ بیشتری را از دست داد. نتیجه روشن است: پالایشگاهی که نفت کورهٔ بیشتری میسازد، حتی وقتی بنزین و گازوئیل گراناند، سودِ کمتری از هر بشکه میبرد.
برای همین طرحهای «کیفیسازی» در صنعتِ پالایشِ ایران اینقدر مهماند. این طرحها نفت کوره را با واحدهای تبدیلی به بنزین و گازوئیل تبدیل میکنند. هر پالایشگاهی که سهمِ نفت کورهاش را کم کند، کرکِ ترکیبیاش بالا میرود، حتی اگر قیمتِ جهانی هیچ تغییری نکند. پس در گزارشهای پالایشگاهها، پیشرفتِ این طرحها را با دقت دنبال کنید.
کرک اسپرد چه اثری بر سهام پالایشی دارد؟
سودِ یک پالایشگاه تقریباً از این زنجیره میآید: کرک اسپرد بالا برود، فروش از خریدِ نفت جلو میافتد. حاشیهٔ سودِ ناخالص بیشتر میشود. در نتیجه سود هر سهم (EPS) بالا میرود. و اگر بازار باور کند این وضع ادامه دارد، قیمتِ سهم هم واکنش نشان میدهد. برای همین بیشترِ تحلیلگران، پیشبینیِ سودِ پالایشیها را با فرضِ کرک اسپرد شروع میکنند.
نرخ خوراک پالایشگاههای ایران چطور تعیین میشود؟
پالایشگاههای بورسیِ ایران نفت خام را از شرکتِ ملیِ نفت میخرند. قیمتِ این خوراک به قیمتِ صادراتیِ «فوب خلیج فارس» گره خورده است. فوب یعنی قیمتِ کالا روی کشتی در بندرِ مبدأ، بیهزینهٔ حمل و بیمه. طبقِ گزارشهای رسانهها تا دی ۱۴۰۴، پالایشگاهها نفت را با حدودِ ۵٪ تخفیف از قیمتِ فوب میگیرند و قانونِ برنامهٔ هفتم این تخفیف را به طرحهای کیفیسازی گره زده است.
محصولاتشان هم با قیمتهایی فروخته میشود که به نرخِ جهانیِ همان فرآوردهها در خلیج فارس بسته است. پس کرک اسپردِ واقعیِ پالایشگاههای ایران تقریباً این است: قیمتِ جهانیِ فرآوردهها در منطقه، منهای قیمتِ خوراک. آن ۵٪ تخفیف هم مثلِ یک حاشیهٔ اضافه عمل میکند. با نفتِ ۸۰ دلاری، ۵٪ یعنی ۴ دلار در هر بشکه؛ یعنی بیش از یکسومِ همان ۱۰٫۵ دلارِ کرکِ ترکیبی در جدولِ بالا. تغییرِ این تخفیف میتواند سودِ پالایشیها را تکان بدهد؛ پس قاعدهاش را از اطلاعیههای تازه دنبال کنید.
نقشِ دلار در سودِ ریالی
کرک اسپرد دلاری است، ولی صورتهای مالیِ پالایشگاه به ریال نوشته میشود. این دلارها با نرخِ ارزِ رسمی به ریال تبدیل میشوند، نه با دلارِ بازارِ آزاد. اگر کرک ثابت بماند ولی نرخِ رسمی بالا برود، سودِ ریالی بیشتر میشود. برای همین پالایشیها جزوِ سهام دلاری بورس حساب میشوند. فرقِ نرخها را در مقالهٔ قیمت دلار و تنوع نرخ ارز در ایران توضیح دادهام و نرخِ امروز را در صفحهٔ قیمت دلار امروز میبینید.
شبندر، شپنا و شتران: سه پالایشگاه، سه سبدِ متفاوت
سه نمادی که بیش از همه با کرک اسپرد شناخته میشوند، هر کدام ویژگیِ خودشان را دارند. این جدول برای شناختِ کلی است، نه پیشنهادِ خرید یا فروش.
| نماد | شرکت | ویژگیِ مهم برای کرک اسپرد |
|---|---|---|
| شپنا | پالایش نفت اصفهان | از بزرگترین پالایشگاههای بورسی؛ سبدِ متنوع؛ اثرِ هر دلار کرک روی سودش بزرگ است |
| شبندر | پالایش نفت بندرعباس | کنارِ خلیج فارس و نزدیکِ بازارِ صادرات؛ خوراکش سهمِ بزرگی نفت سنگین دارد، پس سهمِ نفت کوره و کیفیسازی برایش مهم است |
| شتران | پالایش نفت تهران | نزدیکِ بزرگترین بازارِ مصرفِ کشور؛ سودش بیش از همه به کرکِ بنزین و گازوئیل بسته است |
کنارِ این سه، پالایش نفت تبریز (شبریز) و پالایش نفت شیراز (شراز) هم در بورس هستند. سهمِ دولت در چهار پالایشگاهِ اصفهان، بندرعباس، تهران و تبریز هم در صندوقِ پالایش یکم جمع شده است؛ جزئیاتش را در مقالهٔ دارا یکم و پالایش یکم نوشتهام. پس اگر واحدِ پالایش یکم دارید، کرک اسپرد مستقیم به جیبِ شما هم مربوط است.
کرک اسپرد در سال ۱۴۰۵ چه شد؟
از اواخرِ زمستانِ ۱۴۰۴ اختلال در عبورِ نفت از تنگهٔ هرمز بازارِ نفت و فرآوردهها را بههم ریخت. طبقِ گزارشهای بینالمللی، حاشیهٔ پالایش در آسیا در اسفند به بالاترین سطحِ نزدیک به چهار سالِ گذشته رسید. گرانیِ گازوئیل و سوختِ جت از همه تندتر بود. در عوض نفتا و نفت کورهٔ پرگوگرد ضعیف ماندند.
در آمریکا هم کرک اسپرد ۳:۲:۱ در تابستانِ ۲۰۲۶ به حدودِ ۶۵ تا ۷۰ دلار در هر بشکه رسید؛ نزدیکِ رکوردِ اردیبهشتِ ۱۴۰۱. در بورسِ تهران هم برخی تحلیلگران گزارش دادهاند که کرکِ گازوئیل در بهارِ ۱۴۰۵ تقریباً دو برابرِ بهارِ ۱۴۰۴ بوده است.
ولی حواسمان باشد. حاشیهٔ پالایش هم مثلِ قیمتِ میوهٔ نوبرانه است؛ وقتی عرضه کم است گران میشود و وقتی بازار جا بیفتد، پایین میآید. چند مؤسسهٔ بینالمللی هم پیشبینی کردهاند حاشیهها در نیمهٔ دومِ ۲۰۲۶ کمکم به سطحِ عادی برگردند. پس سودِ یک فصلِ استثنایی را برای همهٔ سالهای آینده ضرب نکنید.
کرک اسپرد را از کجا دنبال کنیم؟
برای تحلیلِ پالایشیها لازم نیست هر روز عدد بگیرید؛ ولی روندِ ماهانه را باید بشناسید. این سه منبع کارتان را راه میاندازد:
- کرک اسپرد ۳:۲:۱ آمریکا: روی سایتِ بورسِ CME Group و گزارشهای ادارهٔ اطلاعاتِ انرژیِ آمریکا. برای حالوهوای کلیِ بازارِ جهانی خوب است.
- قیمتِ فرآوردهها در خلیج فارس و سنگاپور: به سبدِ پالایشگاههای ایران نزدیکتر است. خبرگزاریهای اقتصادی هر هفته این قیمتها را منتشر میکنند.
- گزارشِ فعالیتِ ماهانهٔ پالایشگاهها در کدال: مقدار و مبلغِ فروشِ هر محصول را نشان میدهد. شیوهٔ پیدا کردنش را در آموزش سایت کدال گفتهام.
با گزارشِ ماهانه میتوانید کرکِ واقعیِ هر پالایشگاه را تقریباً خودتان بسازید: درآمدِ ماه را بر تعدادِ بشکههای فروختهشده تقسیم کنید و قیمتِ خوراک را از آن کم کنید. کمی حوصله میخواهد، ولی بعد از دو سه ماه دستتان میآید.
پنج اشتباه رایج در تحلیل کرک اسپرد
- یکی گرفتنِ قیمتِ نفت با سودِ پالایشگاه. پالایشگاه خریدارِ نفت است. اگر نفت گران شود و محصولات عقب بمانند، ضرر میکند.
- کرک اسپرد را سودِ خالص دانستن. هزینهٔ تولید، استهلاک، مالیات و هزینههای مالی هنوز ماندهاند. سودِ عملیاتی همیشه از کرک کمتر است.
- استفاده از کرکِ آمریکا برای پالایشگاههای ایران. سبدِ ۳:۲:۱ با نفتِ WTI و بنزینِ آمریکا ساخته شده. پالایشگاهِ ایرانی نفت کوره و نفتای بیشتری دارد و قیمتهای مرجعش خلیج فارس و سنگاپور است.
- فراموش کردنِ نفت کوره. همانطور که در جدولِ ترکیبی دیدیم، یک محصولِ زیانده میتواند نصفِ حاشیه را بخورد.
- بیتوجهی به نرخ خوراک و نرخ ارز. تغییرِ چند درصدیِ تخفیفِ خوراک یا نرخِ ارزِ رسمی، گاهی بیشتر از نوسانِ کرک روی سودِ ریالی اثر دارد.
چکلیست پیش از تحلیل یک سهم پالایشی
دفعهٔ بعد که خواستید دربارهٔ یک پالایشگاه تصمیم بگیرید، این چند سؤال را از خودتان بپرسید:
- کرک اسپرد گازوئیل و بنزین در خلیج فارس در سه ماهِ اخیر بالا رفته یا پایین آمده؟
- این پالایشگاه چند درصد نفت کوره میسازد و طرحِ کیفیسازیاش به کجا رسیده؟
- نرخِ خوراک و تخفیفش امسال تغییری کرده؟
- نرخِ ارزِ رسمی که فروش با آن ثبت میشود، چه روندی دارد؟
- گزارشِ ماهانهٔ کدال چه میگوید: مقدارِ فروش کم شده یا قیمتِ فروش؟
- قیمتِ فعلیِ سهم، با نسبت P/E معقول، چه کرکی را از پیش حساب کرده است؟
سؤالِ آخر مهمترینِ همه است. گاهی کرک اسپرد بالاست، ولی قیمتِ سهم مدتهاست همین را حساب کرده. خبرِ خوبی که همه میدانند، دیگر خبرِ خوب نیست.
سوالات متداول
کرک اسپرد چیست به زبان ساده؟
کرک اسپرد فاصلهٔ قیمتِ نفت خام با قیمتِ محصولاتِ پالایشگاه مثلِ بنزین و گازوئیل است. هرچه این فاصله بیشتر باشد، پالایشگاه از هر بشکه نفت سودِ ناخالصِ بیشتری میبرد. این عدد پیش از کم کردنِ هزینههاست.
کرک اسپرد چگونه محاسبه میشود؟
قیمتِ محصول را به دلار در هر بشکه تبدیل کنید و قیمتِ یک بشکه نفت خام را از آن کم کنید. قیمتِ گالنی ضرب در ۴۲ و قیمتِ تنی تقسیم بر تعدادِ بشکههای هر تن میشود. برای پالایشگاه، کرکِ هر محصول را با سهمش از تولید وزن میدهند.
کرک اسپرد ۳:۲:۱ چیست؟
یک سبدِ استاندارد است که فرض میکند از هر ۳ بشکه نفت خام، ۲ بشکه بنزین و ۱ بشکه گازوئیل به دست میآید. ارزشِ محصولات منهای هزینهٔ نفت، تقسیم بر ۳، حاشیهٔ پالایش به ازای هر بشکه را نشان میدهد.
کرک اسپرد چه اثری بر سهام پالایشی دارد؟
کرک اسپرد بالاتر یعنی حاشیهٔ سودِ ناخالصِ بیشتر و در نتیجه سود هر سهمِ بیشتر برای پالایشگاههایی مثلِ شپنا، شبندر و شتران. ولی بازار معمولاً انتظارِ آینده را زودتر در قیمت حساب میکند، پس رابطه همیشه همزمان نیست.
آیا گران شدن نفت برای پالایشگاهها خوب است؟
نه لزوماً. پالایشگاه نفت را میخرد، پس گرانیِ نفت هزینهاش را بالا میبرد. اگر بنزین و گازوئیل هم به همان اندازه یا بیشتر گران شوند، سود میکند؛ اگر عقب بمانند، کرک اسپرد کم میشود و سودش پایین میآید.
چرا کرک اسپرد نفت کوره منفی است؟
نفت کوره سنگینترین و پرگوگردترین بخشِ نفت است و خریدارانِ محدودی دارد. از ۲۰۲۰ که سقفِ گوگردِ سوختِ کشتیها سختتر شد، تقاضایش کمتر هم شد. برای همین معمولاً از خودِ نفت خام ارزانتر فروخته میشود.
کرک اسپرد با سود خالص پالایشگاه چه فرقی دارد؟
کرک اسپرد فقط فاصلهٔ قیمتِ محصول با نفت است. سودِ خالص بعد از کم کردنِ هزینهٔ انرژی، حقوق، تعمیرات، استهلاک، هزینههای مالی و مالیات به دست میآید. پس سودِ خالص همیشه از کرک اسپرد کمتر است.
کرک اسپرد پالایشگاههای ایران را از کجا ببینیم؟
بهترین راه، گزارشِ فعالیتِ ماهانهٔ هر پالایشگاه در سامانهٔ کدال و قیمتِ هفتگیِ فرآوردهها در خلیج فارس است. با تقسیمِ درآمد بر بشکههای فروختهشده و کم کردنِ قیمتِ خوراک، کرکِ تقریبی را خودتان میسازید.
جمعبندی
کرک اسپرد همان فاصلهٔ آرد تا نان برای پالایشگاه است: فاصلهٔ قیمتِ نفت خام تا قیمتِ بنزین، گازوئیل و بقیهٔ محصولات. کرکِ ساده یک محصول را میسنجد، کرک ۳:۲:۱ حالوهوای بازارِ جهانی را نشان میدهد و کرکِ ترکیبی، حقیقتِ یک پالایشگاهِ مشخص را. برای پالایشیهای ایران، نرخ خوراک، سهمِ نفت کوره و نرخِ ارزِ رسمی هم کنارِ کرک اسپرد اثرِ بزرگی دارند.
پس دفعهٔ بعد که شنیدید «نفت گران شد، پالایشیها را بخرید»، اول سه چیز را بپرسید: کرک اسپرد چه شد؟ نفت کورهٔ این پالایشگاه چقدر است؟ و قیمتِ امروزِ سهم چه چیزی را از پیش حساب کرده؟ اگر میخواهید این تحلیل را عمیقتر یاد بگیرید، از تحلیل بنیادی شروع کنید و برای شناختِ پیشینهٔ این صنعت، تاریخچه صنعت پالایش را بخوانید. تصمیمِ نهایی با خودتان است.