
صرف سهام چیست؟ افزایش سرمایه از محل صرف سهام با مثال عددی

فهرست مطالب۱۴ بخش
- صرف سهام چیست؟ به زبانِ خیلی ساده
- صرف سهام در صورتهای مالی کجا ثبت میشود؟
- دو معنایِ «افزایش سرمایه از محل صرف سهام»
- افزایش سرمایه به روش صرف سهام چند حالت دارد؟
- ۱. با سلب حق تقدم و عرضه عمومی
- ۲. بدون سلب حق تقدم
- شرکت با پولِ صرف سهام چه میکند؟
- قیمت سهم بعد از صرف سهام چطور تعدیل میشود؟ (مثال عددی)
- حالتِ اول: صرف سهام با سلب حق تقدم
- حالتِ دوم: صرف سهام با حق تقدم
- حالتِ سوم: سهام جایزه از محل اندوخته صرف سهام
- فرق صرف سهام با آورده نقدی چیست؟
- مراحل افزایش سرمایه از محل صرف سهام
- قانون دربارهٔ صرف سهام چه میگوید؟
- افزایش سرمایه از محل صرف سهام به نفع سهامدار است؟
- چکلیست: پیش از تصمیم دربارهٔ اطلاعیهٔ صرف سهام
- اشتباههای رایج دربارهٔ صرف سهام
- کسر سهام چیست؟
- سوالات متداول
- جمعبندی
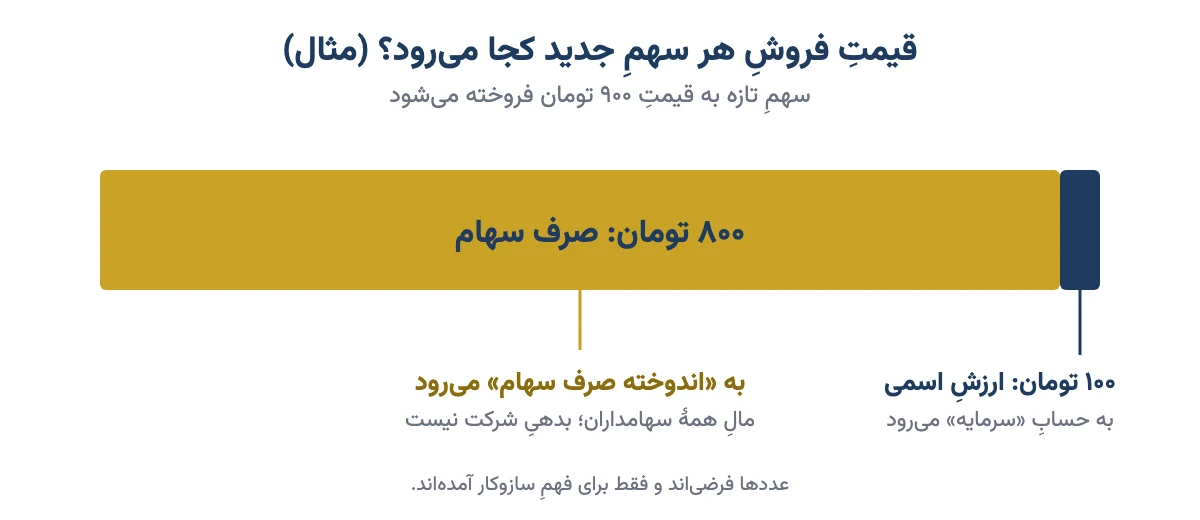
صرف سهام یعنی آن مبلغی که خریدارِ سهمِ تازه، بالاتر از ارزشِ اسمیِ سهم به شرکت میپردازد. ارزشِ اسمیِ سهم در بورس ایران ۱۰۰ تومان است. اگر شرکتی سهمِ جدیدش را ۹۰۰ تومان بفروشد، ۱۰۰ تومانش به سرمایه میرود و ۸۰۰ تومانِ باقی «صرف سهام» است. پس صرف سهام چیست؟ همان اضافهبهایی که شرکت به خاطرِ ارزشِ واقعیاش میگیرد.
این واژه بیشتر وقتی به گوشتان میخورد که شرکتی اطلاعیهٔ «افزایش سرمایه از محل صرف سهام» میدهد. خیلیها میپرسند: این به نفعِ من است یا نه؟ قیمتِ سهمم چه میشود؟ فرقش با آورده نقدی چیست؟ در این راهنما همه را با یک مثالِ عددیِ ساده، قدمبهقدم، با هم حساب میکنیم.
صرف سهام چیست؟ به زبانِ خیلی ساده
یک نانواییِ قدیمیِ محل را در نظر بگیرید. ده سال پیش سه شریک هر کدام ۱۰ میلیون تومان گذاشتند و مغازه را راه انداختند. حالا نانوایی مشتریِ ثابت دارد، تنور دارد، اسم و رسم دارد. شریکِ چهارمی میخواهد وارد شود.
آیا منصفانه است که او هم فقط ۱۰ میلیون بدهد و هماندازهٔ بقیه شریک شود؟ نه. آن مغازه امروز خیلی بیشتر میارزد. پس شریکِ تازه مثلاً ۸۰ میلیون میدهد. ۱۰ میلیونش همان سهمِ اولیه است و ۷۰ میلیونِ اضافه، بهای ارزشی است که شریکهای قدیمی در این سالها ساختهاند. در زبانِ بورس به این ۷۰ میلیون میگویند صرف سهام.
در شرکتهای بورسی هم همین است. روی هر سهم یک عددِ ثابت نوشته شده که به آن ارزش اسمی سهام میگویند: ۱۰۰ تومان (همان ۱٬۰۰۰ ریال). ولی قیمتِ بازارِ سهم معمولاً خیلی بیشتر است. وقتی شرکت سهمِ تازه را نزدیکِ قیمتِ بازار میفروشد، فاصلهٔ این دو عدد صرف سهام است.
در زبانِ انگلیسی به آن Share Premium میگویند. بعضیها «صرفِ سهام» را با «صَرف کردن» اشتباه میگیرند. این «صرف» یعنی اضافهبها، نه خرج کردن.
پس صرف سهام یک فرمولِ ساده دارد: صرف هر سهم = قیمتِ فروشِ سهمِ جدید − ۱۰۰ تومان.
صرف سهام در صورتهای مالی کجا ثبت میشود؟
پولی که از فروشِ سهمِ تازه میآید، در حسابداری دو تکه میشود. تکهٔ اول، یعنی تعدادِ سهم ضربدر ۱۰۰ تومان، به حسابِ «سرمایه» میرود. تکهٔ دوم، یعنی همهٔ اضافهبها، در حسابی به اسمِ اندوخته صرف سهام مینشیند.
هر دو حساب در بخشِ «حقوق صاحبان سهام» ترازنامه هستند. یعنی این پول مالِ سهامداران است، نه بدهیِ شرکت. شرکت لازم نیست آن را پس بدهد یا برایش سود بپردازد. برای همین بعضی مدیرها این روش را پولِ «بیمنت» میدانند.
یک نکتهٔ مهم: اندوخته صرف سهام مالِ همهٔ سهامدارانِ آن لحظه است، چه قدیمی چه تازهوارد. این را یادتان باشد؛ پایینتر به کارمان میآید.
دو معنایِ «افزایش سرمایه از محل صرف سهام»
بیشترِ سردرگمیها از اینجا میآید که این عبارت در اطلاعیهها به دو کارِ متفاوت گفته میشود. یکی پول تازه وارد شرکت میکند و دیگری نمیکند.
- فروشِ سهمِ جدید به صرف: شرکت سهمِ تازه منتشر میکند و آن را بالاتر از ۱۰۰ تومان میفروشد. پولِ واقعی وارد شرکت میشود. این همان کاری است که معمولاً با آن «افزایش سرمایه به روش صرف سهام» میگویند.
- تبدیلِ اندوخته صرف سهام به سرمایه: شرکت پولی را که قبلاً از صرف سهام جمع کرده و در اندوخته مانده، به حسابِ سرمایه میبرد و به جایش سهام جایزه میدهد. اینجا هیچ پولِ تازهای نمیآید؛ فقط عددها در ترازنامه جابهجا میشوند.
پس وقتی اطلاعیه را میخوانید، اول ببینید کدام است. اگر از شما یا از مردم پول خواستهاند، نوعِ اول است. اگر سهامِ مجانی میدهند، نوعِ دوم است.
افزایش سرمایه به روش صرف سهام چند حالت دارد؟
در نوعِ اول، یعنی فروشِ سهمِ تازه به صرف، شرکت دو راه دارد. فرقِ اصلیشان این است که حق تقدم خرید سهام به سهامدارانِ فعلی میرسد یا نه.
۱. با سلب حق تقدم و عرضه عمومی
«سلب حق تقدم» یعنی مجمع رأی میدهد که سهامدارانِ فعلی حقِ اولویت در خریدِ سهمِ تازه نداشته باشند. شرکت سهمهای جدید را در بازار به همهٔ مردم عرضه میکند، معمولاً با قیمتی نزدیک یا کمی پایینتر از قیمتِ بازار. شما هم اگر بخواهید، مثلِ بقیه میتوانید بخرید.
گاهی هم سهمها به یک خریدارِ مشخص فروخته میشود، مثلاً یک شریکِ راهبردی که قرار است سهامدار عمده شود. این حالتِ رایجِ صرف سهام در دنیاست و در ایران هم بیشتر همین را میبینیم.
۲. بدون سلب حق تقدم
اینجا هر سهامدار به نسبتِ سهمهایش حق تقدم میگیرد. فرقش با آورده نقدیِ معمولی فقط در مبلغ است. در آورده نقدی برای هر سهمِ تازه ۱۰۰ تومان میپردازید. در صرف سهام بیشتر میپردازید، مثلاً ۶۰۰ تومان: ۱۰۰ تومان اسمی و ۵۰۰ تومان صرف. این روش در بورس ایران کم دیده میشود.
شرکت با پولِ صرف سهام چه میکند؟
بعد از اینکه افزایش سرمایه انجام شد، مجمع دربارهٔ اضافهبهای جمعشده تصمیم میگیرد. سه راه دارد:
- آن را در اندوخته صرف سهام نگه دارد. پول در شرکت میماند و به همهٔ سهامداران تعلق دارد. بیشترِ شرکتها همین را انتخاب میکنند.
- بعدها آن را به سرمایه ببرد و به همهٔ سهامداران سهام جایزه بدهد (همان معنای دوم که بالا گفتیم).
- آن را نقدی بینِ سهامدارانِ قبلی تقسیم کند. این راه کمیاب است و در بعضی حالتها اصلاً ممنوع شده؛ پایینتر توضیح میدهم.
قیمت سهم بعد از صرف سهام چطور تعدیل میشود؟ (مثال عددی)
این مهمترین پرسش است. بیایید با یک شرکتِ فرضی حساب کنیم. همهٔ عددها مثالاند و ربطی به هیچ نمادِ واقعی ندارند.
«شرکت نمونه» یک میلیارد سهم دارد. قیمتِ هر سهم در بازار ۱٬۰۰۰ تومان است. پس کلِ شرکت در بازار هزار میلیارد تومان، یعنی یک همت، میارزد. شما ۱۰۰ هزار سهم دارید که ۱۰۰ میلیون تومان میارزد. شرکت میخواهد ۲۵٪ افزایش سرمایه بدهد، یعنی ۲۵۰ میلیون سهمِ تازه.
حالتِ اول: صرف سهام با سلب حق تقدم
شرکت سهمهای تازه را به مردم میفروشد، هر کدام ۹۰۰ تومان؛ یعنی ۱۰٪ ارزانتر از بازار تا خریدار پیدا شود.
- پولی که وارد شرکت میشود: ۲۵۰ میلیون سهم × ۹۰۰ تومان = ۲۲۵ میلیارد تومان.
- سهمِ سرمایه: ۲۵۰ میلیون × ۱۰۰ تومان = ۲۵ میلیارد تومان.
- صرف سهام: ۲۲۵ − ۲۵ = ۲۰۰ میلیارد تومان، که به اندوخته صرف سهام میرود.
- ارزشِ شرکت بعد از افزایش، روی کاغذ: ۱٬۰۰۰ + ۲۲۵ = ۱٬۲۲۵ میلیارد تومان.
- تعدادِ سهمها: ۱٫۲۵ میلیارد. پس قیمتِ نظریِ هر سهم: ۱٬۲۲۵ ÷ ۱٫۲۵ = ۹۸۰ تومان.
چه اتفاقی برای شما افتاد؟ ۱۰۰ هزار سهمِ شما حالا ۹۸ میلیون تومان میارزد. یعنی ۲٪ کم شد. دلیلش آن ۱۰٪ تخفیفی است که شرکت به خریدارانِ تازه داد. اگر سهم دقیقاً به قیمتِ بازار فروخته میشد، قیمت اصلاً پایین نمیآمد.
اتفاقِ دوم مهمتر است: درصدِ مالکیتِ شما یکپنجم کم شد. اگر قبلاً ۵٪ شرکت مالِ شما بود، حالا ۴٪ است. به این کوچک شدنِ سهم «رقیق شدن» میگویند، مثلِ شیری که در آن آب ریختهاند. این قیمتِ نظری است؛ قیمتِ واقعی را روزهای بعد بازار تعیین میکند.
حالتِ دوم: صرف سهام با حق تقدم
حالا فرض کنید شرکت حق تقدم را سلب نکند و سهمِ تازه را به خودِ سهامداران ۶۰۰ تومان بفروشد. فرمولِ محاسبه قیمت سهم بعد از افزایش سرمایه این است:
قیمتِ بعد = (قیمتِ قبل + درصدِ افزایش × مبلغِ هر سهمِ جدید) ÷ (۱ + درصدِ افزایش)
با عددهای ما: (۱٬۰۰۰ + ۰٫۲۵ × ۶۰۰) ÷ ۱٫۲۵ = ۱٬۱۵۰ ÷ ۱٫۲۵ = ۹۲۰ تومان. ارزشِ نظریِ هر حق تقدم هم ۹۲۰ − ۶۰۰ = ۳۲۰ تومان است.
شما ۲۵ هزار حق تقدم میگیرید. اگر ۱۵ میلیون تومان بپردازید و همه را سهم کنید، ۱۲۵ هزار سهم دارید که ۱۱۵ میلیون تومان میارزد. این دقیقاً همان ۱۰۰ میلیونِ قبلی بهعلاوهٔ ۱۵ میلیونی است که گذاشتید. نه سود کردید، نه ضرر. درصدِ مالکیتتان هم دست نخورد.
حالتِ سوم: سهام جایزه از محل اندوخته صرف سهام
یک سال بعد، شرکت تصمیم میگیرد ۲۵ میلیارد تومان از همان اندوخته را به سرمایه ببرد. سرمایه از ۱۲۵ به ۱۵۰ میلیارد تومان میرسد؛ یعنی ۲۰٪ سهام جایزه. فرض کنید قیمت هنوز ۹۸۰ تومان باشد.
اینجا پولی نمیپردازید، پس فرمول ساده میشود: ۹۸۰ ÷ ۱٫۲ ≈ ۸۱۷ تومان. ۱۰۰ هزار سهمِ شما ۱۲۰ هزار سهم میشود و باز هم حدودِ ۹۸ میلیون تومان میارزد. تعدادِ سهم زیاد شد، ارزشِ دارایی ثابت ماند. مثلِ اینکه یک پیتزا را بهجای ۸ تکه، ۱۰ تکه ببرند.
یادتان هست گفتم اندوخته مالِ همه است؟ این سهام جایزه به همهٔ کسانی میرسد که روزِ مجمع سهم دارند، از جمله کسانی که در حالتِ اول تازه خریده بودند.
پس قاعدهٔ کلی این است: هر وقت تعدادِ سهم زیاد میشود، قیمت تعدیل میشود تا داراییتان ثابت بماند. تفاوتِ واقعی را تخفیفِ فروش و خرجِ درستِ پول میسازد، نه خودِ تعدیل. برای اینکه نمودارِ نماد را بعد از این تعدیلها درست بخوانید، تفاوت نمودار تعدیل شده و بدون تعدیل را ببینید.
فرق صرف سهام با آورده نقدی چیست؟
در هر دو روش پولِ تازه وارد شرکت میشود. فرق در این است که پول از چه کسی و به چه قیمتی میآید. جدولِ زیر عددهای همان مثالِ «شرکت نمونه» را کنارِ هم گذاشته است:
| ویژگی | آورده نقدی | صرف سهام با حق تقدم | صرف سهام با سلب حق تقدم |
|---|---|---|---|
| مبلغِ هر سهمِ جدید | ۱۰۰ تومان | بیشتر از ۱۰۰؛ در مثال ۶۰۰ تومان | نزدیکِ قیمتِ بازار؛ در مثال ۹۰۰ تومان |
| خریدارِ سهمِ تازه | سهامدارانِ فعلی | سهامدارانِ فعلی | همهٔ مردم یا یک شریکِ تازه |
| پولِ تازهٔ شرکت | ۲۵ میلیارد تومان | ۱۵۰ میلیارد تومان | ۲۲۵ میلیارد تومان |
| قیمتِ نظریِ بعد از افزایش | ۸۲۰ تومان | ۹۲۰ تومان | ۹۸۰ تومان |
| حق تقدم برای شما | بله، ارزشِ نظری ۷۲۰ تومان | بله، ارزشِ نظری ۳۲۰ تومان | ندارد |
| درصدِ مالکیتِ شما | اگر حق تقدم را بخرید، ثابت | اگر حق تقدم را بخرید، ثابت | کم میشود (رقیق شدن) |
عددها یک چیز را روشن نشان میدهند. با صرف سهام، شرکت با همان تعداد سهمِ تازه پولِ خیلی بیشتری جمع میکند؛ ۲۲۵ میلیارد در برابرِ ۲۵ میلیارد. به زبانِ دیگر، برای جمع کردنِ یک مبلغِ مشخص، سهمِ کمتری چاپ میکند. جزئیاتِ روشِ آورده را در مقالهٔ افزایش سرمایه از طریق آورده نقدی و مطالبات نوشتهام.
مراحل افزایش سرمایه از محل صرف سهام
این کار یک شبه انجام نمیشود. مسیرِ معمولش این است:
- هیئتمدیره پیشنهاد میدهد و یک گزارش توجیهی مینویسد: چقدر پول لازم است، برای چه طرحی، و آن طرح چقدر سود میآورد.
- بازرسِ قانونی (حسابرس) دربارهٔ این گزارش نظر میدهد.
- سازمان بورس باید مجوز بدهد. بدون مجوزِ سازمان، شرکتِ بورسی نمیتواند سرمایهاش را زیاد کند.
- مجمع فوقالعاده تشکیل میشود و افزایش سرمایه را تصویب میکند. اگر قرار است حق تقدم سلب شود، همین مجمع باید به آن هم رأی بدهد. دربارهٔ انواعِ مجمع در مقالهٔ مجمع عمومی چیست توضیح دادهام.
- سهمها عرضه یا پذیرهنویسی میشوند و پول جمع میشود.
- افزایش سرمایه در ادارهٔ ثبت شرکتها ثبت میشود و سهمهای تازه قابلِ معامله میشوند.
همهٔ این قدمها با اطلاعیه در سامانهٔ کدال منتشر میشوند. اگر نمیدانید اطلاعیه را کجا پیدا کنید، راهنمای کدال چیست را ببینید.
قانون دربارهٔ صرف سهام چه میگوید؟
مجلس در مرداد ۱۳۹۹ قانونی با نامِ «افزایش سرمایهٔ شرکتهای پذیرفتهشده در بورس تهران یا فرابورس ایران از طریق صرف سهام با سلب حق تقدم» تصویب کرد. سه نکتهٔ اصلیاش این بود:
- شرکتهای بورسی که بیش از نیمی از سهامشان دستِ دستگاههای دولتی است، باید پولِ لازم را از بازار سرمایه از این راه جمع کنند. این تکلیف به دورهٔ برنامهٔ ششم توسعه گره خورده بود.
- بعد از چنین افزایشی، تقسیمِ نقدیِ اندوخته صرف سهام بینِ سهامدارانِ قبلی ممنوع است، مگر با حکمِ دادگاه. یعنی این پول باید در شرکت بماند و خرجِ کار شود.
- معافیتِ مالیاتیِ شرکتهای بورسی به رعایتِ سهام شناور آزاد گره خورد و حداقلِ شناور در مادهٔ ۱۴۳ قانون مالیاتهای مستقیم از ۲۰٪ به ۲۵٪ رسید.
جزئیاتِ اجرایی با دستورالعملهای سازمان بورس و سازمان امور مالیاتی است و ممکن است عوض شود. پس پیش از تصمیم، آخرین اطلاعیهٔ خودِ شرکت را بخوانید.
افزایش سرمایه از محل صرف سهام به نفع سهامدار است؟
جوابِ صادقانه: بستگی دارد. خودِ افزایش سرمایه داراییتان را نه زیاد میکند نه کم؛ دیدیم که قیمت تعدیل میشود. چیزی که سود یا ضرر میسازد، دو سؤال است: سهم به چه قیمتی فروخته شد و پول کجا خرج شد.
این روش برای شرکت خوبیهای روشنی دارد:
- پولِ زیادی بدونِ وام و بدونِ بهره جمع میکند.
- برای یک مبلغِ مشخص، سهمِ کمتری منتشر میکند؛ پس سودِ آینده بینِ سهمهای کمتری تقسیم میشود.
- سهام شناور بیشتر میشود و نماد معمولاً نقدشوندهتر میشود.
- اگر یک شریکِ راهبردی وارد شود، ممکن است فناوری، بازار یا مدیریتِ بهتر هم با خودش بیاورد.
ولی چند جا هم باید حواسمان باشد:
- رقیق شدن: با سلب حق تقدم، درصدِ مالکیت و رأیِ شما کم میشود.
- تخفیفِ زیاد: هرچه سهم ارزانتر از بازار فروخته شود، ارزشِ سهمِ شما بیشتر آب میرود. ۲٪ و ۳٪ قابلِ تحمل است؛ ۱۵٪ و ۲۰٪ یعنی بخشی از ثروتِ شما به خریدارِ تازه رسیده.
- خرجِ بد: اگر پول صرفِ طرحی شود که سود نمیدهد، سود هر سهم (EPS) پایین میآید، چون سود بینِ سهمهای بیشتری تقسیم میشود.
- خریدارِ خاص: اگر سهمها به یک خریدارِ مشخص فروخته شود، ببینید آن خریدار کیست و قیمتش منصفانه بوده یا نه.
پس صرف سهام نه خبرِ خوشِ قطعی است نه خبرِ بد. تصمیمِ نهایی با خودتان است، ولی با این سه عدد شروع کنید: قیمتِ فروش، درصدِ افزایش و برنامهٔ خرجِ پول.
چکلیست: پیش از تصمیم دربارهٔ اطلاعیهٔ صرف سهام
- نوعش را مشخص کنید: فروشِ سهمِ تازه است یا سهام جایزه از محل اندوخته؟
- حق تقدم سلب شده یا به شما میرسد؟
- قیمتِ فروشِ سهمِ جدید چقدر از قیمتِ بازار پایینتر است؟ با فرمولِ بالا قیمتِ نظری را خودتان حساب کنید.
- در گزارش توجیهی ببینید پول برای چه طرحی است و آن طرح چند سال بعد سود میدهد.
- اگر خریدار یک شرکت یا شخصِ خاص است، بپرسید او کیست و چه چیزی به شرکت اضافه میکند.
- اگر حق تقدم گرفتید، مهلتِ پذیرهنویسی را از دست ندهید. حق تقدمی که نه فروخته شود نه پولش پرداخت شود، از دستِ شما خارج میشود و به قیمتی که دیگر در اختیارِ شما نیست فروخته میشود.
اشتباههای رایج دربارهٔ صرف سهام
- «صرف سهام یعنی سهام مجانی.» نه همیشه. فقط وقتی اندوخته به سرمایه میرود سهام جایزه میگیرید. فروشِ سهمِ تازه به صرف، پولِ تازه میخواهد.
- «بعد از افزایش سرمایه، قیمت حتماً برمیگردد.» هیچ قانونی چنین چیزی را تضمین نمیکند. اگر پول خوب خرج شود، شاید. اگر نه، ممکن است نه.
- «صرف سهام سودِ عملیاتیِ شرکت است.» نه. این پول از فروشِ سهم آمده، نه از فروشِ کالا. اگر روزی نقدی تقسیم شود، در واقع بخشی از سرمایهٔ خودِ سهامداران پس داده شده.
- «با حق تقدم، صرف یعنی همان ۱۰۰ تومان را میدهم.» نه. در صرف سهام با حق تقدم، علاوه بر ۱۰۰ تومانِ اسمی، صرف را هم باید بپردازید.
کسر سهام چیست؟
کسر سهام عکسِ صرف سهام است: یعنی سهمِ تازه کمتر از ارزشِ اسمی فروخته شود. مثلاً سهمِ ۱۰۰ تومانی را ۸۰ تومان بفروشند. این حالت در کتابهای حسابداری هست، ولی در بورس ایران عملاً دیده نمیشود. شرکتی که قیمتِ بازارش از ۱۰۰ تومان پایینتر باشد، معمولاً اول به فکرِ راههای دیگرِ افزایش سرمایه یا اصلاحِ وضعِ مالیاش میافتد.
سوالات متداول
صرف سهام چیست؟
صرف سهام مبلغی است که خریدارِ سهمِ جدید بالاتر از ارزشِ اسمیِ ۱۰۰ تومانی میپردازد. اگر سهمِ تازه ۹۰۰ تومان فروخته شود، ۱۰۰ تومان به سرمایه و ۸۰۰ تومان به اندوخته صرف سهام میرود.
افزایش سرمایه از محل صرف سهام به نفع سهامدار است؟
خودِ افزایش سرمایه دارایی شما را تغییر نمیدهد، چون قیمت تعدیل میشود. اگر سهم نزدیکِ قیمتِ بازار فروخته شود و پول صرفِ طرحِ سودآور شود، در بلندمدت به نفعِ شماست. تخفیفِ زیاد و خرجِ بد به ضررتان است.
قیمت سهم بعد از صرف سهام چطور تعدیل میشود؟
قیمتِ بعد برابر است با قیمتِ قبل بهعلاوهٔ درصدِ افزایش ضربدر مبلغِ هر سهمِ جدید، تقسیم بر یک بهعلاوهٔ درصدِ افزایش. در سهام جایزه از محل اندوخته، مبلغِ پرداختی صفر است و فقط قیمتِ قبل بر یک بهعلاوهٔ درصد تقسیم میشود.
فرق صرف سهام با آورده نقدی چیست؟
در آورده نقدی سهامدارانِ فعلی برای هر سهمِ جدید فقط ۱۰۰ تومان میپردازند. در صرف سهام، سهمِ جدید گرانتر و معمولاً نزدیکِ قیمتِ بازار فروخته میشود؛ پس شرکت با سهمِ کمتر پولِ بیشتری جمع میکند و گاهی خریدار مردم یا یک شریکِ تازهاند.
سلب حق تقدم یعنی چه؟
یعنی مجمع فوقالعاده رأی میدهد که سهامدارانِ فعلی حقِ اولویت در خریدِ سهمِ تازه نداشته باشند. در این حالت سهمها به همهٔ مردم یا به خریدارِ مشخصی عرضه میشود و درصدِ مالکیتِ سهامدارانِ قبلی کم میشود.
اندوخته صرف سهام چیست و مال چه کسی است؟
حسابی در بخشِ حقوق صاحبان سهام ترازنامه است که اضافهبهای فروشِ سهم در آن نگه داشته میشود. این پول به همهٔ سهامدارانِ شرکت تعلق دارد و میتواند بعدها به سرمایه برود و به شکلِ سهام جایزه تقسیم شود.
آیا صرف سهام را میشود نقدی بین سهامداران تقسیم کرد؟
در قانونِ تجارت این امکان پیشبینی شده، ولی کمیاب است. طبقِ قانونِ ۱۳۹۹، بعد از افزایش سرمایه به روشِ صرف سهام با سلب حق تقدم، تقسیمِ نقدیِ اندوخته صرف سهام بینِ سهامدارانِ قبلی جز با حکمِ قضایی ممنوع است.
برای افزایش سرمایه از محل صرف سهام چه مجوزی لازم است؟
هیئتمدیره گزارش توجیهی مینویسد و بازرسِ قانونی دربارهاش نظر میدهد. بعد سازمان بورس باید مجوز بدهد و مجمع عمومی فوقالعاده افزایش سرمایه و در صورتِ لزوم سلبِ حق تقدم را تصویب کند. در پایان افزایش سرمایه در ادارهٔ ثبت شرکتها ثبت میشود.
جمعبندی
صرف سهام همان اضافهبهایی است که شرکت هنگامِ فروشِ سهمِ تازه، بالاتر از ۱۰۰ تومانِ اسمی، میگیرد. این پول در اندوخته صرف سهام مینشیند و مالِ همهٔ سهامداران است. افزایش سرمایه از این راه یا پولِ تازه میآورد (فروشِ سهم به صرف) یا فقط اندوخته را به سهام جایزه تبدیل میکند.
دیدیم که تعدیلِ قیمت بهخودیخود از جیبِ شما چیزی برنمیدارد. آنچه مهم است، تخفیفِ فروش، رقیق شدنِ سهمِ شما و خرجِ درستِ پول است. پس دفعهٔ بعد که اطلاعیهٔ صرف سهام دیدید، اول نوعش را مشخص کنید، بعد قیمتِ نظری را با فرمولِ بالا خودتان حساب کنید، و در آخر گزارش توجیهی را بخوانید تا بدانید پول کجا میرود.