
بازارهای مالی چیست؟ انواع بازار مالی در ایران و جهان و کارکرد آنها

فهرست مطالب۱۴ بخش
- بازار مالی چیست؟ تعریف به زبان ساده
- بازارهای مالی به چه دردی میخورند؟
- انواع بازارهای مالی: در هر بازار چه چیزی خرید و فروش میشود؟
- تفاوت بازار پول و بازار سرمایه چیست؟
- بازارهای مالی ایران کدامند و ناظرِ هر کدام کیست؟
- مهمترین بازارهای مالی جهان
- دستهبندیهای دیگرِ بازارهای مالی
- مثال: ۱۰۰ میلیون تومان پسانداز، سه مسیر
- کدام بازار در بلندمدت بیشتر از تورم جلو زد؟
- ناظر کیست و چرا قبل از هر چیز باید بپرسیم؟
- پنج اشتباهِ رایج دربارهٔ بازارهای مالی
- چکلیست: پیش از ورود به هر بازار مالی این هفت سؤال را بپرسید
- سوالات متداول
- جمعبندی
بازارهای مالی جاهایی هستند که در آنها پول، سهام، اوراق، ارز، طلا و کالا خرید و فروش میشود. کارِ اصلیشان این است که پساندازِ آدمهایی مثلِ من و شما را به دستِ کسانی برسانند که برای تولید و کار به پول نیاز دارند. پنج نوعِ اصلیِ بازار مالی اینهاست: بازار پول، بازار سرمایه، بازار ارز، بازار کالا و بازار مشتقه.
وقتی اسمِ «بازار» میآید، بیشترِ ما یادِ جایی میافتیم که باید خودمان آنجا باشیم: بازارِ ترهبار، یا راستهٔ طلافروشهای بازارِ بزرگِ تهران. بازارهای مالی اینطور نیستند. بیشترِ معاملههایشان روی سامانه انجام میشود و شما با یک گوشی میتوانید خریدار یا فروشنده باشید. بیایید قدمبهقدم ببینیم این بازارها چه هستند، چه فرقی با هم دارند و هر کدام به چه کارِ ما میآید.
بازار مالی چیست؟ تعریف به زبان ساده
بازار مالی (Financial Market) هر جایی است که خریدار و فروشندهٔ یک داراییِ مالی را به هم میرساند. قیمت هم همانجا از کشمکشِ خریدار و فروشنده معلوم میشود؛ یعنی از عرضه و تقاضا. این «جا» میتواند یک بورسِ رسمی با قانون و داور باشد. میتواند هم شبکهای از بانکها باشد که روی سامانه با هم معامله میکنند.
داراییِ مالی با داراییِ فیزیکی فرق دارد. خانه و خودرو را میشود دید و لمس کرد. سهم یا گواهی سپرده یک «حق» است، یک ادعا روی کاغذ. سهم یعنی شما مالکِ تکهای از یک شرکت هستید. اوراقِ بدهی یعنی به کسی قرض دادهاید و اصل و سودش را طلب دارید. گواهی سپردهٔ سکه یعنی سکهای به نامِ شما در انبار نگه داشته میشود. بازارهای مالی جاییاند که این حقها دستبهدست میشوند.
در هر جامعهای دو گروه آدم هست. گروهِ اول پولِ اضافه دارند؛ مثلاً خانواری که هر ماه کمی پسانداز میکند. به اینها میگویند دارندگانِ مازاد منابع. گروهِ دوم پول کم دارند؛ مثلاً کارخانهای که برای خطِ تولیدِ تازه پول میخواهد، یا دولتی که کسریِ بودجه دارد. به اینها میگویند متقاضیانِ منابع. بازارهای مالی پلِ میانِ این دو گروهاند.
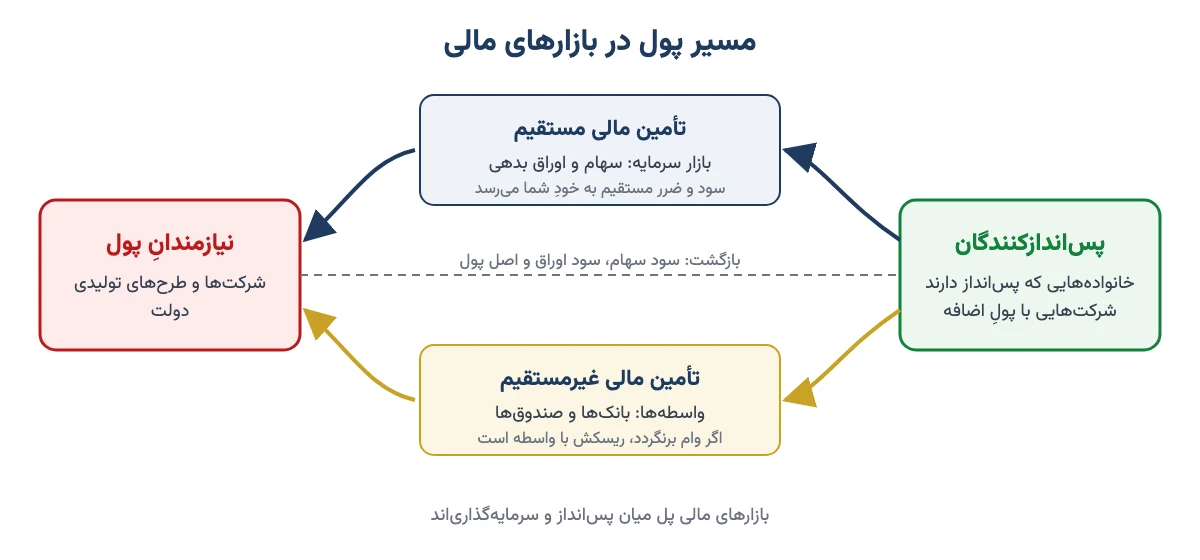
پول از چه راهی به تولید میرسد؟ مستقیم و غیرمستقیم
پولِ پسانداز از دو راه به دستِ متقاضی میرسد. راهِ اول تأمین مالیِ غیرمستقیم است. یعنی یک واسطه وسط است. شما پول را در بانک میگذارید و بانک تصمیم میگیرد به چه کسی وام بدهد. اگر وامگیرنده قسطش را نداد، مشکلِ بانک است، نه شما. شما سودِ از پیش معلومتان را میگیرید.
راهِ دوم تأمین مالیِ مستقیم است. یعنی خودتان طرفِ معاملهاید. مثلاً سهمِ یک شرکت را در عرضه اولیه میخرید، یا اوراقِ بدهیِ دولت را برمیدارید. سود و زیان مستقیم به خودتان میرسد. بانکها ستونِ راهِ اولاند و بورسها ستونِ راهِ دوم. بازیگرانِ هر دو راه را در مقالهٔ آشنایی با نهادهای مالی و سرمایهگذاری معرفی کردهایم.
پس هر بار که پولی در بانک میگذارید یا سهمی میخرید، در واقع دارید از یکی از همین دو راه به اقتصاد پول میرسانید.
بازارهای مالی به چه دردی میخورند؟
شاید بپرسید: این بازارها جز خرید و فروش چه کارِ دیگری میکنند؟ اگر درست کار کنند، پنج کارِ مهم برای کلِ اقتصاد انجام میدهند:
- قیمت پیدا میکنند (Price Discovery). هزاران خریدار و فروشنده هر کدام با اطلاعات و حدسِ خودشان میآیند و قیمت از برخوردِ آنها درمیآید. هرچه خبرها زودتر و برابرتر به همه برسد، قیمت به ارزشِ واقعی نزدیکتر است.
- پولهای کوچک را جمع میکنند. پساندازهای خردی که هر کدام بهتنهایی کاری از پیش نمیبرند، کنارِ هم جمع میشوند و به سمتِ کارهای پربازدهتر میروند.
- دارایی را نقد میکنند. نقدشوندگی یعنی هر وقت خواستید، بتوانید دارایی را بفروشید و پولش را بگیرید. اگر این امکان نبود، کمتر کسی حاضر میشد پولش را سالها در یک شرکت بخواباند.
- دردسرِ پیدا کردنِ طرفِ معامله را کم میکنند. لازم نیست خودتان در به در دنبالِ شرکتی بگردید که پول میخواهد. بازار این دو را با هزینهٔ کم به هم میرساند.
- ریسک را پخش میکنند. ریسکِ یک طرحِ بزرگ میانِ هزاران سهامدار تقسیم میشود. ابزارهایی مثلِ قراردادِ آتی هم به تولیدکننده کمک میکنند خودش را در برابرِ بالا و پایین شدنِ قیمت بیمه کند.
یک نکتهٔ دیگر هم هست: قیمتِ سهم در تابلوی بورس مثلِ کارنامهٔ مدیرانِ شرکت است. مدیری که خوب کار کند، قیمتِ سهم را بالا میبرد و سهامداران پولدارتر میشوند. همین، مدیران را وادار به پاسخگویی میکند.
پس بازار مالی فقط جای معامله نیست؛ مثلِ لولهکشیِ آب در یک ساختمان است که پول را به هر جا که لازم است میرساند.
انواع بازارهای مالی: در هر بازار چه چیزی خرید و فروش میشود؟
سادهترین و کاربردیترین راه برای شناختنِ بازارها این است که بپرسیم: «در این بازار دقیقاً چه چیزی معامله میشود؟» جوابِ این پرسش ما را به پنج بازارِ اصلی میرساند.
بازار پول: جای پولِ کوتاهمدت
بازار پول (Money Market) جای معاملهٔ پول و وامهای کوتاهمدت است؛ یعنی هر چیزی که سررسیدش کمتر از یک سال باشد. سررسید یعنی روزی که اصلِ پول برمیگردد. سپردهٔ کوتاهمدتِ بانکی، گواهی سپردهٔ بانکی، اوراق خزانه و وامهای کوتاهِ بانکها به هم، نمونههای این بازارند.
این ابزارها کمریسکاند و زود نقد میشوند. برای همین سودشان هم معمولاً از بازار سرمایه کمتر است. مثلِ قلک است: پول در آن امن است و هر وقت بخواهید درش میآورید، ولی زیاد رشد نمیکند.
بخشِ بزرگی از این بازار اصلاً به چشمِ مردم نمیآید. بانکها هر روز به هم وامِ یکشبه و چندروزه میدهند. بانک مرکزی هم با خرید و فروشِ اوراق در همین بازار، که اسمش عملیات بازار باز است، نرخِ سود را بالا و پایین میکند. توضیحِ کامل را در مقالهٔ بازار پول یعنی چه؟ بخوانید.
بازار سرمایه: جای پولِ بلندمدت
بازار سرمایه (Capital Market) جای معاملهٔ ابزارهای بلندمدت است: سهام، اوراقِ بدهیِ چندساله، واحدهای صندوقهای سرمایهگذاری و گواهیهای سپردهٔ کالایی. کارِ اصلیاش رساندنِ پولِ بلندمدت به شرکتها و دولت است. ریسکش بیشتر از بازار پول است و سودِ احتمالیاش هم بیشتر.
بازار سرمایه دو طبقه دارد. در بازار اولیه سهم یا اوراق برای اولین بار فروخته میشود و پولِ شما مستقیم به شرکت یا ناشر میرسد. عرضه اولیه و پذیرهنویسی نمونهاش هستند. در بازار ثانویه همان سهم میانِ مردم دستبهدست میشود و ریالی به شرکت نمیرسد. معاملههای هر روزِ بورس تهران از این نوع است.
مثلِ ماشینِ صفر و دستدوم است. وقتی ماشینِ صفر را از کارخانه میخرید، پول به کارخانه میرسد. وقتی همان ماشین را یک سال بعد از همسایه میخرید، پول به همسایه میرسد. ساختار و ارکانِ این بازار را در مقالهٔ آشنایی با ارکان بازار سرمایه مفصل گفتهام.
بازار ارز: جای مبادلهٔ پولِ کشورها
در بازار ارز (Foreign Exchange) پولِ یک کشور با پولِ کشورِ دیگر عوض میشود؛ مثلاً تومان با دلار یا یورو. در دنیا این بزرگترین بازارِ مالی است. طبقِ پیمایشِ سهسالانهٔ بانک تسویهٔ بینالمللی، در آوریل ۲۰۲۵ هر روز بهطورِ میانگین حدودِ ۹٫۶ تریلیون دلار ارز معامله شده است. دلار هم در حدودِ ۸۹٪ این معاملهها یک طرفِ معامله بوده.
این عدد آنقدر بزرگ است که تصورش سخت است. بیشترش معاملههای میانِ بانکها و نهادهای بزرگ است، نه خرید و فروشِ مردمِ عادی.
در ایران بازار ارز چند لایه دارد. یک لایه بازارِ رسمی زیرِ نظرِ بانک مرکزی است، در مرکز مبادلهٔ ارز و طلای ایران، که بیشتر ارزِ واردات و صادرات در آن جابهجا میشود. لایهٔ دیگر بازارِ آزاد است که صرافیهای مجاز در آن کار میکنند. برای همین است که در ایران همیشه چند نرخِ دلار میشنوید. نرخِ روز را در صفحهٔ قیمت دلار امروز ببینید.
بازار کالا: از طلا تا مس و گندم
در بازار کالا (Commodity Market) کالاهای پایه خرید و فروش میشوند. فلزهای گرانبها مثلِ طلا و نقره، فلزهای صنعتی مثلِ مس و فولاد، محصولاتِ کشاورزی و فرآوردههای نفتی و پتروشیمی، همه در این گروهاند. معامله میتواند با تحویلِ خودِ کالا باشد، یا از راهِ گواهی سپرده و قراردادِ آتی.
در ایران این بازار در بورس کالا شکل گرفته است. حاملهای انرژی مثلِ برق و فرآوردههای نفتی هم در بورس انرژی معامله میشوند. همین بورس کالاست که به آدمهای معمولی اجازه میدهد بیدردسرِ نگهداری، گواهی سپردهٔ سکه یا واحدِ صندوقِ طلا بخرند.
بازار مشتقه: قرارداد روی قیمتِ آینده
مشتقه یعنی چیزی که ارزشش را از چیزِ دیگری «مشتق» میکند، یعنی میگیرد. ابزارِ مشتقه قراردادی است که ارزشش به قیمتِ یک داراییِ پایه، مثلِ سکه یا سهم، بسته است. دو نوعِ مشهورش اینهاست:
- قراردادِ آتی (Futures): امروز با هم قرار میگذارید که در تاریخِ معین، با قیمتِ معین، معامله کنید. هر دو طرف موظفاند. مثلِ خریدنِ آپارتمانِ پیشفروش است: قیمت امروز بسته میشود و تحویل بعداً.
- اختیار معامله (آپشن یا Option): فقط حقِ خرید یا فروش را به شما میدهد، نه تعهدش را. یعنی اگر به صرفهتان نبود، میتوانید معامله را انجام ندهید.
این بازار پیچیده و حرفهای است و دو ویژگیِ مهم دارد. اول اینکه اهرمی است؛ یعنی با پولِ کم معاملهٔ بزرگتری میکنید. بیایید با هم حساب کنیم. فرض کنیم (مثال) اهرمِ شما پنج برابر باشد و قیمتِ سکه ۱۰٪ بالا برود. شما ۵۰٪ سود میکنید. ولی اگر همان سکه ۱۰٪ پایین بیاید، ۵۰٪ ضرر میکنید. دوم اینکه دوطرفه است؛ یعنی هم در بالا رفتنِ قیمت میشود سود کرد و هم در پایین آمدنش. و البته در هر دو حالت میشود ضرر هم کرد.
در ایران قراردادِ آتی و اختیار معامله روی سکه، شمش و صندوقهای طلا در بورس کالا معامله میشود و اختیار معاملهٔ سهام در بورس تهران و فرابورس. برای ورود به این بازار کدِ بورسیِ معمولی کافی نیست و باید از کارگزاری کدِ معاملاتیِ جدا بگیرید. شرایطش را در مقالهٔ بازار مشتقه و نحوهٔ دریافت کد معاملاتی ببینید. پس اگر تازهکارید، این بازار را برای بعد بگذارید.
بازارهای تازهتر: رمزارز و تأمین مالیِ جمعی
بازار رمزارزها جوانترین بازارِ پرحجمِ دنیاست. هیچ ساعتی تعطیل نمیشود و نوسانش خیلی بیشتر از بازارهای قدیمی است. چارچوبِ قانونیاش در بیشترِ کشورها، از جمله ایران، هنوز کامل نشده است. تأمین مالیِ جمعی (کرادفاندینگ) هم راهی تازه است تا پساندازهای کوچک به طرحهای کوچک برسد. این بازار در ایران زیرِ نظرِ فرابورس کار میکند.
تفاوت بازار پول و بازار سرمایه چیست؟
جوابِ کوتاه: فرقِ اصلی در «زمان» است. بازار پول جای پولِ کمتر از یک سال است و بازار سرمایه جای پولِ بلندمدت. باقیِ فرقها از همین یکی میآید. جدولِ زیر فرقها را با نمونههای ایرانی کنارِ هم گذاشته است.
| ویژگی | بازار پول | بازار سرمایه |
|---|---|---|
| سررسیدِ ابزارها | کمتر از یک سال | بیش از یک سال یا بیسررسید |
| برای چه کاری است | رفعِ نیازِ کوتاهمدت به پول | پولِ بلندمدت برای ساختن و گسترش |
| نمونهها | سپردهٔ کوتاهمدت، گواهی سپردهٔ بانکی، وامِ بینبانکی | سهام، اوراق اجاره و مرابحه، واحدِ صندوق، گواهی سپردهٔ کالایی |
| ریسک و نوسان | کم | متوسط تا زیاد |
| نقد شدن | خیلی سریع | بسته به ابزار؛ از سریع تا کند |
| سود | کمتر و معمولاً از پیش معلوم | احتمالاً بیشتر، ولی نامعلوم |
| بازیگرانِ اصلی | بانکها، مؤسسههای اعتباری، بانک مرکزی | بورسها، کارگزاران، صندوقها، شرکتهای تأمین سرمایه، بازارگردانها |
| ناظر در ایران | شورای پول و اعتبار و بانک مرکزی | شورای عالی بورس و سازمان بورس و اوراق بهادار |
همانطور که میبینید، هر چه سود احتمالاً بیشتر شود، ریسک هم بیشتر میشود. هیچکدام از این دو بازار «بهتر» نیست؛ هر کدام کارِ خودش را دارد.
مرزِ این دو بازار هم در عمل کاملاً بسته نیست. اوراق خزانهٔ اسلامی (اخزا) و صکوک در بورس معامله میشوند، ولی رفتارشان شبیهِ ابزارهای بازار پول است. صندوقهای درآمد ثابت هم پلی میانِ سپردهٔ بانکی و بورساند. برای همین وقتی بانک مرکزی نرخِ سود را بالا میبرد، وام گرانتر میشود؛ سپرده جذابتر میشود؛ پول کمتری به بورس میآید؛ و اثرش زود روی قیمتِ اوراق و سهام دیده میشود.
بازارهای مالی ایران کدامند و ناظرِ هر کدام کیست؟
بازارهای مالیِ ایران زیرِ دو چتر کار میکنند. چترِ اول بانک مرکزی است که بازار پول و ارز را اداره و نظارت میکند. چترِ دوم سازمان بورس و اوراق بهادار است که طبقِ قانونِ بازار اوراق بهادارِ مصوبِ ۱۳۸۴، زیرِ نظرِ شورای عالی بورس، بر چهار بورسِ کشور نظارت میکند.
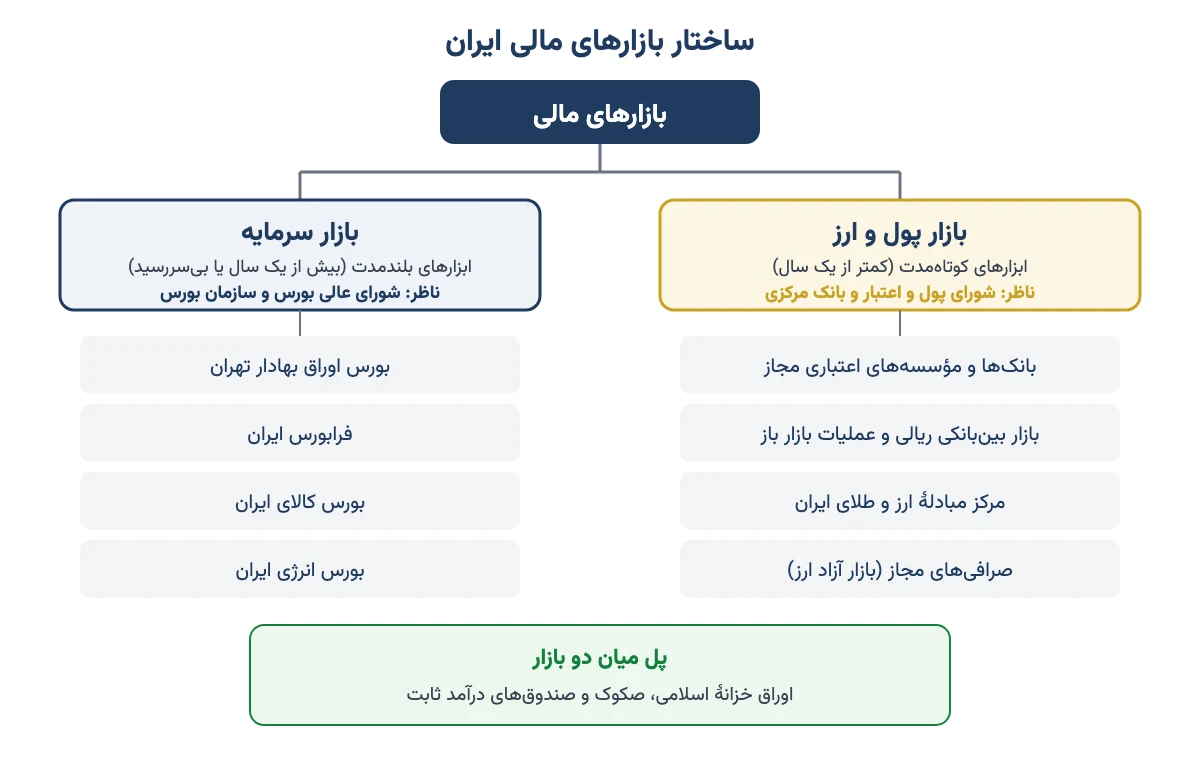
جدولِ زیر نشان میدهد در هر کدام از این بازارها چه چیزی معامله میشود و شما برای ورود به آن چه لازم دارید.
| بازار | چه چیزی معامله میشود | ناظر | شرطِ ورود برای آدمِ معمولی |
|---|---|---|---|
| بانکها و مؤسسههای اعتباری | سپرده، گواهی سپرده، وام | بانک مرکزی | باز کردنِ حساب |
| بازار بینبانکیِ ریالی | وامِ کوتاهمدتِ بانکها به هم | بانک مرکزی | فقط بانکها |
| مرکز مبادلهٔ ارز و طلای ایران | ارزِ واردات و صادرات | بانک مرکزی | بیشتر شرکتهای تجاری |
| بورس اوراق بهادار تهران | سهامِ شرکتهای بزرگ، اوراق بدهی، صندوقها، اختیار معامله | سازمان بورس | کدِ سجام و کدِ بورسی |
| فرابورس ایران | سهام در بازارهای اول، دوم و پایه، اوراق بدهی، صندوقها، تأمین مالیِ جمعی | سازمان بورس | همان کدِ بورسی |
| بورس کالای ایران | فلزات، محصولاتِ کشاورزی و پتروشیمی، گواهی سپردهٔ سکه و طلا و نقره، آتی و اختیار معاملهٔ طلا | سازمان بورس | کدِ بورسی؛ برای آتی کدِ جدا |
| بورس انرژی ایران | برق، فرآوردههای نفتی و گاز | سازمان بورس | بیشتر شرکتها؛ بعضی ابزارها برای همه |
پس آدمِ معمولی با همان یک کدِ بورسی به بیشترِ این بازارها راه دارد؛ فقط بازار بینبانکی و بخشِ بزرگی از بازارِ رسمیِ ارز مالِ نهادها و شرکتهاست.
بورس تهران قدیمیترینِ این بورسهاست و از دههٔ ۱۳۴۰ کار میکند. فرابورس، بورس کالا و بورس انرژی در دهههای ۱۳۸۰ و ۱۳۹۰ اضافه شدند. فرقِ بورس و فرابورس بیشتر در شرطِ پذیرش و اندازهٔ شرکتهاست.
بازارِ طلا و سکه در این نقشه کجاست؟
بازارِ طلا در ایران دو چهره دارد. چهرهٔ اول فیزیکی است: طلافروشیِ محل، بازارِ سکه، و حراجِ سکهٔ بانک مرکزی. بانک مرکزی گاهی از راهِ مرکز مبادله، بهصورتِ آنلاین، خودش سکه میفروشد. هدفش این است که قیمتِ سکه را کمی مهار کند؛ بخصوص وقتی حبابِ سکه بالا رفته است. حباب یعنی آن مقداری که بالاتر از ارزشِ طلای خودِ سکه پرداخت میشود.
چهرهٔ دوم مالی است: گواهی سپردهٔ سکه، گواهی شمش و صندوقهای طلا در بورس کالا و بورس تهران. اینها همان طلا هستند، ولی روی کاغذ؛ نه نگرانِ دزد هستید و نه نگرانِ تقلبی بودن. قیمتِ روزِ طلا و سکه را در صفحهٔ قیمت طلا امروز ببینید.
بیمه هم بخشی از نظامِ مالیِ کشور است و زیرِ نظرِ بیمهٔ مرکزی کار میکند، هرچند معمولاً آن را جدا از بازارهای مالی بررسی میکنند.
مهمترین بازارهای مالی جهان
در دنیا هم همین دستهبندیها برقرار است؛ فقط اندازهها چند ده برابر است. چند نام که در خبرها زیاد میشنوید:
- بازار سهام: بورس نیویورک و نزدک بزرگترین بورسهای سهامِ دنیا هستند. شاخصهایی مثلِ S&P 500 و داوجونز حالوروزِ آنها را نشان میدهند.
- بازار اوراق قرضه: اوراق خزانهٔ آمریکا پایهٔ قیمتگذاریِ خیلی از داراییهای دنیاست. سودِ آن را مثلِ «سودِ تقریباً بیخطر» در حسابها به کار میبرند.
- بازار مشتقه و کالا: گروه CME در شیکاگو بزرگترین بازارِ قراردادهای آتی روی شاخص، نرخِ بهره، نفت، طلا و محصولاتِ کشاورزی است.
- بازار طلا: قیمتِ جهانیِ طلا، یعنی قیمتِ هر انس، بیشتر در بازارِ لندن و بازارِ آتیِ نیویورک شکل میگیرد. قیمتِ طلای داخل هم از همین قیمت و از نرخِ دلار اثر میگیرد.
شاید بپرسید اینها به ما چه ربطی دارد؟ ربطش مستقیم است. وقتی قیمتِ جهانیِ مس یا نفت بالا میرود، سودِ شرکتهای مس و پتروشیمیِ بورس تهران هم بالا میرود. وقتی انسِ طلا گران میشود، طلافروشیِ محلِ شما هم قیمتش را بالا میبرد.
دستهبندیهای دیگرِ بازارهای مالی
در کتابهای مالی، بازارها را از چند زاویهٔ دیگر هم دستهبندی میکنند. شاید در کلاس یا کتاب به این نامها برخورد کنید. تصویرِ زیر خلاصهٔ آنهاست و در ادامه هر کدام را ساده توضیح میدهم.
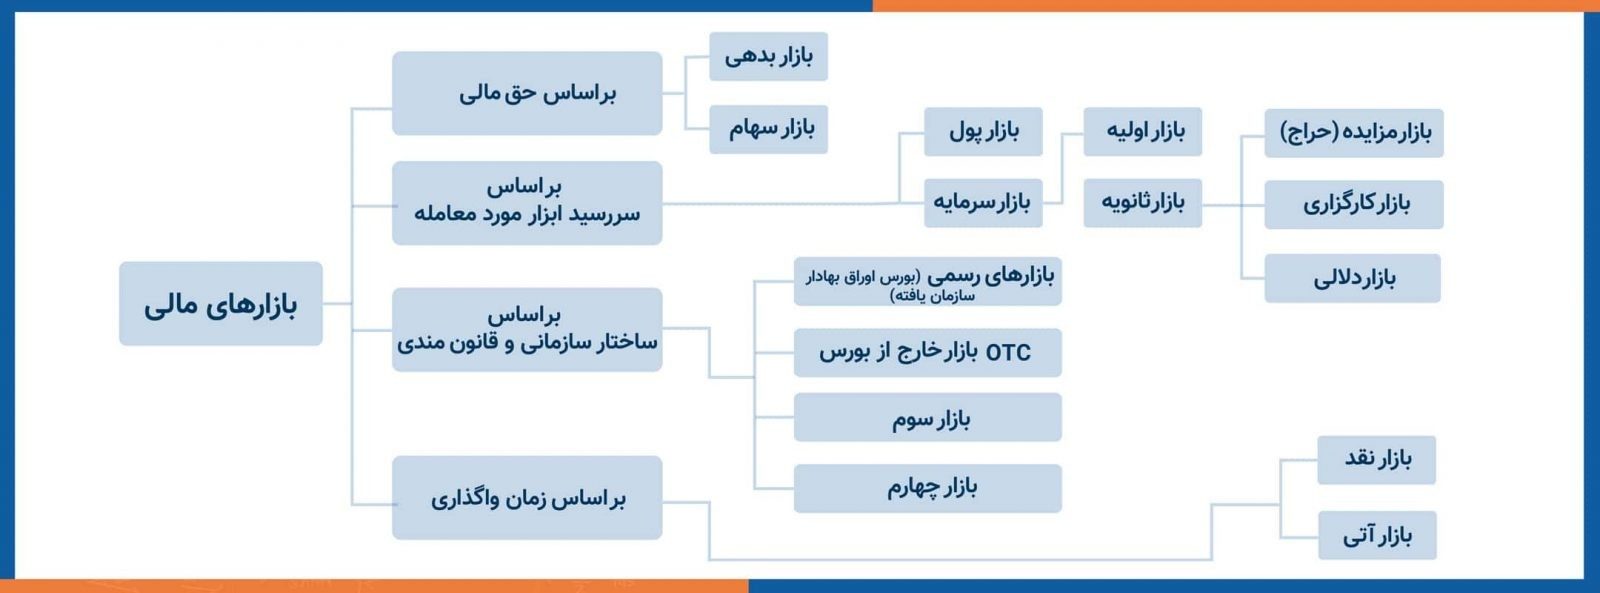
طلبکار یا شریک؟ بازار بدهی و بازار سهام
در بازار بدهی شما طلبکارید. پول قرض میدهید و در سررسید اصلِ پول بهاضافهٔ سودِ معین را پس میگیرید. اوراق قرضه در دنیا و اوراق اجاره، مرابحه و اخزا در ایران از این نوعاند. در بازار سهام شما شریکید. سودِ ثابتی ندارید، ولی در رشد یا افتِ شرکت سهیم هستید.
اگر شرکتی ورشکست شود، اول طلبکارها پول میگیرند و بعد شریکها. برای همین ریسکِ بدهی کمتر از سهام است.
کوتاه یا بلند؟ بازار پول و بازار سرمایه
این همان دستهبندیِ اصلی است که بالاتر مفصل گفتیم: ابزارهای زیرِ یک سال در بازار پول و ابزارهای بلندمدت در بازار سرمایه.
بارِ اول یا دستدوم؟ بازار اولیه و ثانویه
بازار اولیه جایی است که سرمایه ساخته میشود و بازار ثانویه جایی است که دارایی نقد میشود. این دو به هم وابستهاند. اگر بازار ثانویهٔ فعالی نباشد، کمتر کسی در عرضه اولیه سهم میخرد؛ چون نمیداند بعداً چطور آن را بفروشد. بازار ثانویه خودش به سه شکل کار میکند:
- بازار حراج (Auction Market): همهٔ سفارشهای خرید و فروش در یک دفترِ مرکزی جمع میشوند. هر جا بالاترین قیمتِ خرید با پایینترین قیمتِ فروش جور شد، معامله انجام میشود. سامانهٔ معاملاتیِ بورس تهران از این نوع است.
- بازار کارگزاری (Broker Market): وقتی خریدار و فروشندهٔ کافی نیست، کارگزار در برابرِ کارمزد طرفِ مقابل را پیدا میکند.
- بازار معاملهگر (Dealer Market): معاملهگرهایی با پولِ خودشان همیشه آمادهٔ خرید و فروشاند و از فاصلهٔ قیمتِ خرید و فروش سود میبرند. کارِ بازارگردانها در بورسِ ایران به این مدل نزدیک است.
چقدر رسمی؟ بازار اول، دوم، سوم و چهارم
در کتابهای مالیِ آمریکایی بازارها را از نظرِ نظم و قانون به چهار دسته تقسیم میکنند. بازار اول بورسِ رسمی با شرطِ پذیرشِ سخت است. بازار دوم بازار خارج از بورس (OTC) است؛ شرکتهایی که در بورس پذیرفته نشدهاند آنجا معامله میشوند و شرطِ ورودش آسانتر است. بازار سوم یعنی معاملهٔ سهامِ بورسی بیرون از بورس، معمولاً میانِ نهادهای بزرگ و با کارمزدِ کمتر. در بازار چهارم نهادهای بزرگ بیواسطهٔ کارگزار، روی سامانه، معاملههای خیلی بزرگ انجام میدهند.
حواسمان باشد: این شمارهها با نامهایی که در فرابورسِ ایران میشنوید یکی نیست. «بازار اول» و «بازار دوم» فرابورس، بازارهای سهامِ آن با شرطِ پذیرشِ متفاوتاند. «بازار سوم فرابورس» هم جایی برای فروشِ داراییهایی است که در بازارهای دیگر پذیرفته نشدهاند. فرابورس در ایران همان نقشِ بازار خارج از بورس را دارد، با این فرق که سامانهٔ معاملاتیِ متمرکز و ناظرِ رسمی دارد.
الان یا بعداً؟ بازار نقد و بازار آتی
در بازار نقد (Spot) پول و دارایی همان موقع یا با فاصلهٔ کوتاه جابهجا میشوند؛ مثلِ خریدِ سکه از طلافروشی. در بازار آتی امروز قیمت را قرار میگذارید و تحویل در آینده انجام میشود. کاربردِ اصلیِ بازار آتی بیمه شدن در برابرِ تغییرِ قیمت است. مثلاً کشاورزی که میخواهد قیمتِ فروشِ محصولِ چند ماهِ بعدش را از همین حالا قفل کند.
پس همهٔ این دستهبندیها یک بازار را از زاویههای مختلف نگاه میکنند؛ یک سهمِ بورسی هم «بازار سهام» است، هم «بازار سرمایه»، هم «بازار ثانویه» و هم «بازار نقد».
مثال: ۱۰۰ میلیون تومان پسانداز، سه مسیر
بیایید همهٔ این حرفها را با یک مثال جلوی چشم بیاوریم. فرض کنید (مثال) ۱۰۰ میلیون تومان پسانداز دارید. ببینیم در هر مسیر پولِ شما دقیقاً کجا میرود و چه ریسکی میپذیرید:
- سپردهٔ بانکی (بازار پول، راهِ غیرمستقیم): بانک پول را از شما میگیرد و به یک شرکت وام میدهد. شما با آن شرکت کاری ندارید؛ اگر بدحساب شد، مشکلِ بانک است. سودِ شما از پیش معلوم است، ولی ممکن است از تورم عقب بماند.
- اخزا یا صندوق درآمد ثابت (بازار سرمایه، ابزارِ بدهی): پولِ شما مستقیم یا از راهِ صندوق به دولت یا یک شرکت قرض داده میشود. سودِ تا سررسید تقریباً معلوم است. ولی اگر پیش از سررسید بفروشید، قیمت بسته به نرخِ سودِ بازار بالا و پایین میشود.
- خریدِ سهام (بازار سرمایه، شراکت): اگر در عرضه اولیه بخرید، پولِ شما به خودِ شرکت یا سهامدارِ فروشنده میرسد. اگر همان سهم را یک ماه بعد از تابلو بخرید، پول به یک سهامدارِ دیگر میرسد. در هر دو حالت شریکِ سود و زیانِ شرکت هستید و هیچ سودی تضمین نیست.
همین مثالِ ساده نشان میدهد چرا «بهترین بازار» معنا ندارد. هر مسیر ترکیبِ متفاوتی از ریسک، سود، سرعتِ نقد شدن و زمان است.
کدام بازار در بلندمدت بیشتر از تورم جلو زد؟
خیلیها از من میپرسند: «پولم را در کدام بازار بگذارم که از تورم عقب نماند؟» قبل از جواب، بیایید ببینیم اگر پول را هیچجا نگذاریم چه میشود. تورم یعنی بالا رفتنِ قیمتها؛ یعنی هر سال با همان پول چیزِ کمتری میشود خرید. مثلِ لیوانِ شیری است که هر سال کمی از آن آب شده: لیوان پر به نظر میرسد، ولی شیرِ کمتری در آن هست. توضیحِ بیشتر را در مقالهٔ تورم چیست و چطور به وجود میآید؟ بخوانید.
در دورهٔ صفر تا صد سرمایهگذاری در طلا یک حسابِ ساده کردهام. پایهٔ حقوقِ کارگری در سالِ ۱۳۸۸ با حدودِ ۱۴ گرم طلای ۱۸ عیار برابر بود. در سالِ ۱۴۰۳ همان پایهٔ حقوق به کمتر از ۲ گرم رسید. یعنی با اینکه حقوق به تومان چند ده برابر شد، به طلا حدودِ هفت برابر کوچکتر شد. آیا آن حقوقبگیر پولدارتر شد؟ نه.
در همان دوره یک مقایسهٔ ۱۵ ساله هم میانِ بازارها انجام دادهام. فرض کنیم کسی سالِ ۱۳۸۸ دویست میلیون تومان داشته و آن را در یکی از این بازارها گذاشته و تا ۱۴۰۳ دست نزده است. نتیجه تقریباً این بوده است:
| بازار | مبلغِ تقریبی در ۱۴۰۳ | چند برابر |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سودها دوباره سپرده شده) | حدودِ ۳٫۲ میلیارد تومان | حدودِ ۱۶ برابر |
| ملک (میانگینِ قیمتِ هر متر در تهران، بی اجاره) | حدودِ ۱۰ میلیارد تومان | حدودِ ۵۰ برابر |
| دلار | حدودِ ۱۲ میلیارد تومان | حدودِ ۶۰ برابر |
| طلا | حدودِ ۳۰ میلیارد تومان | حدودِ ۱۵۰ برابر |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | حدودِ ۲۷۵ برابر |
این جدول را درست بخوانیم. عددِ بورس مالِ شاخص کل است؛ یعنی انگار کسی پولش را میانِ همهٔ سهمها پخش کرده باشد. کسی که فقط چند سهم خریده، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. عددِ ملک هم اجاره را حساب نکرده است. اگر اجارهها را اضافه کنیم، ملک به حدودِ ۱۹٫۵ میلیارد میرسد. ولی ماههایی که خانه خالی میماند، هزینهٔ تعمیر و دردسرِ مستأجرِ بدحساب در این عدد نیامده است.
یک فرقِ مهمِ دیگر هم هست. سپرده، دلار، طلا و سهام را هر روز که بخواهید، فردایش نقد میکنید. ملک را نه. در بعضی سالها برای هر ده خانه شاید یک مشتری پیدا شود. مثلِ این است که مالکِ یک خانه باشید ولی روزی که به پول نیاز دارید، نتوانید آن را به پول تبدیل کنید.
این عددها مالِ گذشتهاند و هیچ تضمینی برای آینده نمیدهند. هدفم از آوردنشان این است که ببینیم پولِ بیحرکت در بلندمدت چقدر جا میماند و هر بازار چه رفتاری داشته است. پس بهجای دنبال کردنِ «بهترین بازار»، بهتر است پول را میانِ چند بازار تقسیم کنیم؛ همان کاری که به آن تشکیلِ سبدِ سرمایهگذاری میگویند. تصمیمِ نهایی هم با خودتان است.
ناظر کیست و چرا قبل از هر چیز باید بپرسیم؟
هر بازارِ سالم یک داور دارد، درست مثلِ یک مسابقهٔ فوتبال. نهادِ ناظر قانون مینویسد، شرکتها را وادار میکند اطلاعاتشان را منتشر کنند، با کسانی که با خبرِ پنهانی معامله میکنند یا قیمت را دستکاری میکنند برخورد میکند و از پولِ آدمهای معمولی محافظت میکند. در بازار سرمایهٔ ایران این نقش با سازمان بورس و اوراق بهادار است و در بازار پول با بانک مرکزی.
بسیاری از ضررهای سنگینِ مردم در سالهای گذشته در جاهایی رخ داده که ناظرِ مشخص نداشتهاند؛ مثلاً مؤسسههای اعتباریِ غیرمجاز، طرحهای هرمی و جاهایی که وعدهٔ سودِ تضمینیِ ماهانه میدهند. توصیهٔ من این است که پیش از سپردنِ پول به هر جا، اول این را بپرسید: «ناظرِ این بازار کیست و مجوزِ این نهاد را کجا میشود استعلام کرد؟» اگر جوابِ روشنی نگرفتید، پولتان را نگه دارید.
پنج اشتباهِ رایج دربارهٔ بازارهای مالی
- بازار مالی را فقط بورس دانستن. بورس فقط یکی از بازارهاست. کسی که بازار پول و ارز را نشناسد، از اثرِ تصمیمِ بانک مرکزی روی سهمهایش غافلگیر میشود.
- یکی گرفتنِ بازار اولیه و ثانویه. خریدِ سهم از تابلو پولی به شرکت نمیرساند. بالا رفتنِ قیمت در بازار ثانویه یعنی مردم به آیندهٔ شرکت امیدوارند، نه لزوماً اینکه پولِ تازهای به تولید رسیده است.
- کمریسک دانستنِ هر چیزی که سودِ ثابت دارد. سودِ ثابتی که از تورم کمتر باشد، در واقع پولتان را کوچک میکند. سودِ ثابتِ خیلی بالا بیرون از نهادهای مجاز هم معمولاً نشانهٔ خطر است.
- ورود به بازار مشتقه بیآموزش. اهرم همانقدر که سود را بزرگ میکند، ضرر را هم بزرگ میکند. ممکن است کلِ پولِ وثیقه را در چند روز از دست بدهید.
- فراموش کردنِ نقد شدن. داراییای که خریدارِ کافی ندارد، شاید روی کاغذ سودده باشد. ولی روزی که به پول نیاز دارید، کسی آن را نمیخرد یا ارزان میخرد.
چکلیست: پیش از ورود به هر بازار مالی این هفت سؤال را بپرسید
- در این بازار دقیقاً چه چیزی خرید و فروش میشود و ارزشش از کجا میآید؟
- ناظرِ رسمی کیست و واسطه (بانک، کارگزار، صندوق) مجوز دارد؟
- این پول را کی لازم دارم؟ چند ماه دیگر یا چند سال دیگر؟
- بدترین اتفاق چیست و چند درصد از پولم را میتوانم از دست بدهم بیآنکه زندگیام به هم بریزد؟
- هزینهها چقدر است: کارمزد، مالیات، فاصلهٔ قیمتِ خرید و فروش؟
- هر وقت بخواهم، چقدر سریع و با چه افتِ قیمتی میتوانم بفروشم؟
- پولم میانِ چند بازار تقسیم شده، یا همهٔ تخممرغها در یک سبد است؟
پس دفعهٔ بعد که کسی پیشنهادِ سرمایهگذاری داد، این فهرست را جلوی خودتان بگذارید و تا جوابِ همه را نگرفتهاید، پولی جابهجا نکنید.
سوالات متداول
بازار مالی چیست؟
بازار مالی جایی است که خریدار و فروشندهٔ داراییهای مالی مثل سهام، اوراق، ارز، طلا و کالا را به هم میرساند و قیمت را با عرضه و تقاضا تعیین میکند. کارِ اصلیاش رساندنِ پساندازِ مردم به کسانی است که برای تولید و کار پول لازم دارند.
انواع بازارهای مالی کدامند؟
پنج بازارِ اصلی بازار پول، بازار سرمایه، بازار ارز، بازار کالا و بازار مشتقهاند. از زاویههای دیگر هم بازارها را به بدهی و سهام، اولیه و ثانویه، رسمی و خارج از بورس، و نقد و آتی تقسیم میکنند.
تفاوت بازار پول و بازار سرمایه چیست؟
فرقِ اصلی در زمان است. در بازار پول ابزارهای کمتر از یک سال، کمریسک و زودنقدشونده معامله میشوند. در بازار سرمایه ابزارهای بلندمدت مثل سهام معامله میشوند که ریسک و سودِ احتمالیِ بیشتری دارند. ناظرِ اولی بانک مرکزی و دومی سازمان بورس است.
بازارهای مالی ایران کدامند؟
بانکها، بازار بینبانکی، مرکز مبادلهٔ ارز و طلا و بازارِ آزادِ ارز زیرِ نظرِ بانک مرکزیاند. چهار بورس هم داریم: بورس تهران، فرابورس، بورس کالا و بورس انرژی که زیرِ نظرِ سازمان بورس و اوراق بهادار کار میکنند.
نهاد ناظر بازار سرمایه در ایران کیست؟
بالاترین رکنِ بازار سرمایهٔ ایران شورای عالی بورس است. سازمان بورس و اوراق بهادار، که با قانونِ بازار اوراق بهادارِ ۱۳۸۴ ساخته شد، بر بورسها، کارگزاران، صندوقها و شرکتهای بورسی نظارت میکند.
تفاوت بازار اولیه و بازار ثانویه چیست؟
در بازار اولیه سهم یا اوراق برای اولین بار فروخته میشود و پولِ خریدار به شرکت میرسد، مثل عرضه اولیه. در بازار ثانویه همان سهم میانِ مردم دستبهدست میشود و شرکت پولی نمیگیرد، مثل معاملههای روزانهٔ بورس.
بزرگترین بازار مالی جهان کدام است؟
از نظرِ حجمِ معاملهٔ روزانه، بازار ارز بزرگترین بازار مالیِ جهان است. طبقِ پیمایشِ بانک تسویهٔ بینالمللی، در آوریل ۲۰۲۵ روزانه حدودِ ۹٫۶ تریلیون دلار ارز معامله شده که بیشترش میانِ بانکها و نهادهای بزرگ بوده است.
بهترین بازار مالی برای سرمایهگذاری کدام است؟
بهترین بازارِ همگانی وجود ندارد. انتخاب به هدف، زمانی که پول را لازم دارید، تحملِ ریسک و دانشِ شما بستگی دارد. معمولاً تقسیمِ پول میانِ چند بازار، مثلاً درآمد ثابت در کنارِ سهام و طلا، ریسکِ کل را کمتر از تمرکز روی یک بازار میکند.
آیا بورس کالا جزو بازار سرمایه است؟
بله. بورس کالای ایران یکی از چهار بورسِ زیرِ نظرِ سازمان بورس و اوراق بهادار است. در آن هم کالای واقعی معامله میشود و هم ابزارهای مالی مثل گواهی سپردهٔ سکه و طلا، صندوقهای کالایی و قراردادهای آتی.
بازار مشتقه چیست و برای تازهکارها مناسب است؟
بازار مشتقه جای معاملهٔ قراردادهایی مثل آتی و اختیار معامله است که ارزششان به قیمتِ یک داراییِ پایه بسته است. این بازار اهرمی است و سود و ضرر را چند برابر میکند، پس برای تازهکارها مناسب نیست و ورود به آن کدِ معاملاتیِ جدا میخواهد.
جمعبندی
بازارهای مالی لولهکشیِ پول در اقتصادند. پسانداز را از خانوادهها میگیرند و به تولید، تجارت و دولت میرسانند. در این مسیر قیمت میسازند، دارایی را نقدشدنی میکنند و ریسک را پخش میکنند. بازار پول کوتاهمدت و کمریسک است و بازار سرمایه بلندمدت و پربازدهتر. بازارهای ارز، کالا و مشتقه هم این دو را کامل میکنند.
پس پیش از اینکه یک بازار را انتخاب کنید، نقشهٔ کلِ بازارها را بشناسید. هم اثرِ بازارها روی هم را بهتر میفهمید، هم کمتر در دامِ وعدههای بیناظر میافتید. اولین قدمِ عملی هم ساده است: از خودتان بپرسید این پول را کی لازم دارید.
با سلام و خسته نباشید
کامل تر از این نمیشد، عالی بود
لذت بردم
سلام، خواهش میکنم.
جالب بود مشتاقم زودتر درباره بازار طلا مقاله تون رو بخونم
انشالا هر چه زودتر راجعبه اون هم خواهیم نوشت. 🙂
باسلام و تشکر از ارائه توضیحات درخصوص بازار مالی. من قصد ورود به بازار مالی ایران را دارم ( شروع با بازار بورس). درصورتیکه مراجع دیگری در اینخصوص یا شرکت در دوره آموزشی مشخصی را جهت ورود به بازار مالی توصیه میکنید لطفا عنوان فرمایید. با تشکر
سلام. باعث خوشحالی است که خوشتون اومده
اگر با مباحث اولیه آشنایی ندارید. میتوانید به لینک زیر مراجعه کنید و توضیحات راجعبه اون رو مطالعه کنید. مطمئنا این دوره میتونه برای شما خوب و مفید واقع شه و کمک کنه که با دانش بتونید سرمایهگذاری تو بورس را شروع کنید. https://hamedsaghafi.com/shop/start/
عالی بود..
ممنون خوب بود
با سلام و عرض ادب خدمت شما
ممنون از زحمات شما بابت ارائه این مطالب جامع و ارزشمند
سلام وقتتون بخير ما به مجموعه توليدي در زمينه فولاد هستيم كه قصد ورود به بازارهاي مالي رو داريم كه ميخواستم ببينم در اين زمينه چطوري ميتونيم از مشاوره هاي شما استفاده كنيم