
استراتژی DCA چیست؟ میانگین هزینه دلاری و خرید پلهای منظم به زبان ساده
فهرست مطالب۱۴ بخش
- استراتژی DCA چیست و چطور کار میکند؟
- مثال عددی: DCA در سه بازارِ متفاوت
- DCA بهتر است یا خرید یکجا؟
- وقتی پول کمکم و هر ماه به دستتان میرسد
- وقتی یک مبلغِ بزرگ یکجا در دست دارید
- مزایا و معایب استراتژی DCA
- مزایا
- معایب
- آیا DCA ریسک را از بین میبرد؟
- تفاوت DCA با میانگین کم کردن و خرید پلهای مارتینگل
- DCA در بورس ایران چطور اجرا میشود؟
- DCA در طلا: هدف، بیشتر شدنِ گرمهاست
- آموزش سرمایهگذاری در ارز دیجیتال با روش DCA
- هر چند وقت یک بار باید خرید کرد؟
- دو نسخهٔ پیشرفتهتر DCA
- اشتباههای رایج در اجرای استراتژی DCA
- چکلیست شروعِ DCA
- سوالات متداول
- جمعبندی
استراتژی DCA یا میانگین هزینه دلاری یعنی بهجای اینکه همهٔ پول را یکجا خرج کنید، هر ماه یک مبلغِ ثابت را صرفِ خریدِ یک دارایی کنید؛ قیمت بالا باشد یا پایین. وقتی ارزان است، همان پول چیزِ بیشتری میخرد و وقتی گران است، کمتر. اینطوری دیگر لازم نیست حدس بزنید «الان وقتِ خرید هست یا نه».
خیلیها از من میپرسند: «پولی کنار گذاشتهام، ولی میترسم امروز بخرم و فردا قیمت بریزد. چه کنم؟» جوابِ بخشِ بزرگی از این نگرانی همین روش است. اسمِ انگلیسیاش Dollar Cost Averaging است و در فارسی به آن «خریدِ پلهایِ منظم» یا «خریدِ دورهای» هم میگویند. بیایید با هم، قدمبهقدم و با عددهای ساده، ببینیم کی به کارتان میآید و کی نه.
استراتژی DCA چیست و چطور کار میکند؟
یک مثالِ آشنا بزنم. فرض کنید هر ماه برای خانه ۲۰۰ هزار تومان میوه میخرید. ماهی که میوه ارزان است، با همان پول سبدتان پرتر میشود. ماهی که گران است، چند دانه کمتر برمیدارید. ولی خریدن را قطع نمیکنید. DCA دقیقاً همین است، فقط بهجای میوه، سهمِ صندوق یا طلا میخرید.
این روش سه جزء دارد:
- مبلغِ ثابت: مثلاً هر ماه ۱۰ میلیون تومان، نه کمتر و نه بیشتر.
- فاصلهٔ ثابت: مثلاً هر ماه دو روز بعد از واریزِ حقوق.
- داراییِ از پیش انتخابشده: یک بار با فکر انتخابش میکنید و بعد فقط اجرا میکنید.
نکتهٔ مهم اینجاست: شما هر ماه تصمیم نمیگیرید. تصمیم را یک بار، با خیالِ راحت، گرفتهاید. هیجانِ اخبار و حرفِ این و آن دیگر دستتان را نمیلرزاند.
یک قاعدهٔ ساده هم پشتِ این روش هست. چون مبلغ ثابت است، در ماههای ارزان تعدادِ بیشتری میخرید. برای همین میانگینِ قیمتِ خریدِ شما معمولاً از میانگینِ سادهٔ قیمتهای همان ماهها پایینتر درمیآید و هیچوقت بالاتر نمیرود. این پیشبینیِ بازار نیست؛ یک حسابِ ریاضیِ ساده است که جلوتر با عدد نشانش میدهم.
حواسمان باشد که این را با «خریدِ تعدادِ ثابت» قاطی نکنیم. اگر هر ماه ۱۰۰ واحد بخرید، نه ۱۰ میلیون تومان، میانگینِ خریدتان دقیقاً همان میانگینِ قیمتها میشود و آن مزیت از دست میرود.
این ایده تازه هم نیست. بنجامین گراهام، استادِ وارن بافت، در کتابِ «سرمایهگذارِ هوشمند» خریدِ منظم با مبلغِ ثابت را برای مردمِ عادی توصیه میکرد. صندوقهای بازنشستگیِ کسر از حقوق در دنیا هم همین کار را میکنند. پس DCA یعنی تبدیلِ سرمایهگذاری به یک عادتِ ماهانه، مثلِ پرداختِ قبض.
مثال عددی: DCA در سه بازارِ متفاوت
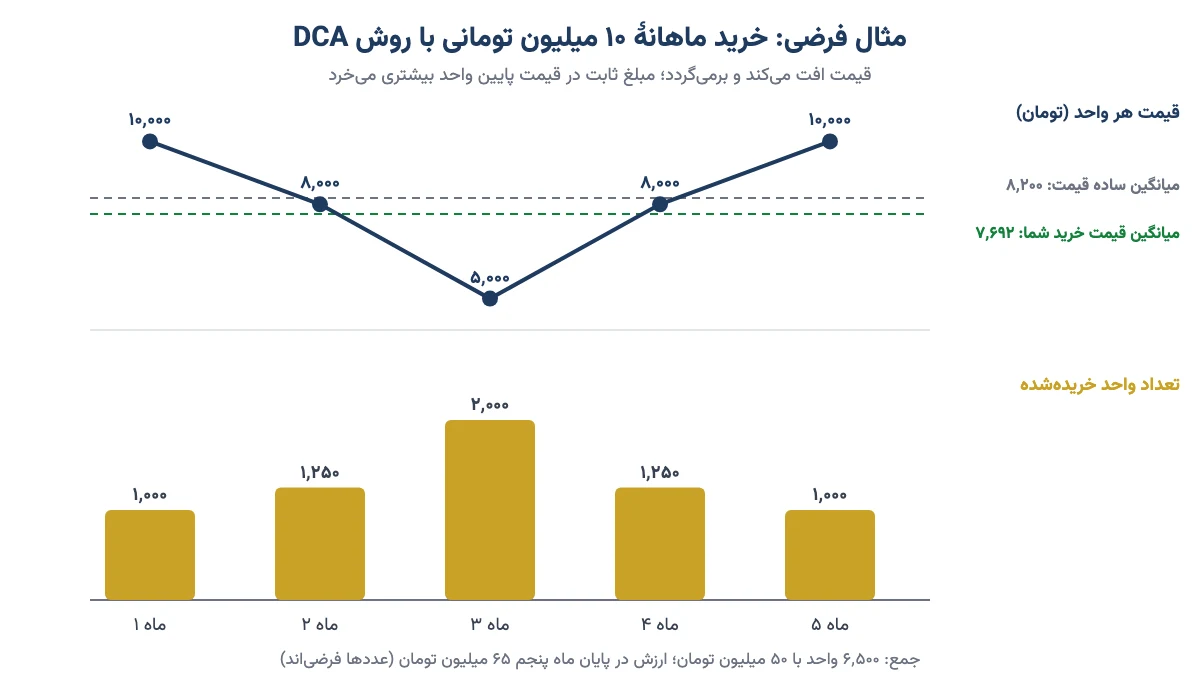
فرض کنیم ۵۰ میلیون تومان دارید و میخواهید صندوقِ سهامی بخرید. دو راه دارید. یا همه را ماهِ اول یکجا میخرید (به انگلیسی Lump Sum). یا پنج ماه، هر ماه ۱۰ میلیون تومان میخرید. قیمتهای جدول فرضیاند و فقط برای فهمِ روش آمدهاند.
| ماه | قیمتِ هر واحد (تومان) | مبلغِ خرید | واحدِ خریدهشده |
|---|---|---|---|
| ۱ | ۱۰٬۰۰۰ | ۱۰ میلیون | ۱٬۰۰۰ |
| ۲ | ۸٬۰۰۰ | ۱۰ میلیون | ۱٬۲۵۰ |
| ۳ | ۵٬۰۰۰ | ۱۰ میلیون | ۲٬۰۰۰ |
| ۴ | ۸٬۰۰۰ | ۱۰ میلیون | ۱٬۲۵۰ |
| ۵ | ۱۰٬۰۰۰ | ۱۰ میلیون | ۱٬۰۰۰ |
| جمع | میانگینِ ساده: ۸٬۲۰۰ | ۵۰ میلیون | ۶٬۵۰۰ |
بیایید با هم حساب کنیم. ۵۰ میلیون تومان را تقسیم بر ۶٬۵۰۰ واحد کنید؛ میانگینِ قیمتِ خریدِ شما حدودِ ۷٬۶۹۲ تومان میشود. یعنی ارزانتر از میانگینِ سادهٔ قیمتها که ۸٬۲۰۰ بود.
آخرِ ماهِ پنجم قیمت به همان ۱۰ هزار تومانِ اول برگشته. ولی شما ۶٬۵۰۰ واحد دارید که ۶۵ میلیون تومان میارزد؛ یعنی ۳۰٪ سود. کسی که ماهِ اول همه را یکجا خریده بود، الان دقیقاً سرِ جای اولش است.
ولی این فقط یک حالت است. بازار همیشه پایین نمیرود و برنمیگردد. پس همین حساب را برای بازاری که یکسره بالا میرود و بازاری که یکسره پایین میآید هم انجام دادم:
| حالتِ بازار | قیمتها در پنج ماه | میانگینِ خرید با DCA | نتیجهٔ DCA | نتیجهٔ خریدِ یکجا |
|---|---|---|---|---|
| افت و برگشت | ۱۰ ← ۸ ← ۵ ← ۸ ← ۱۰ هزار | ۷٬۶۹۲ | ۶۵ میلیون (۳۰٪ سود) | ۵۰ میلیون (بی سود) |
| بالا رفتنِ پیوسته | ۱۰ ← ۱۱ ← ۱۲ ← ۱۳ ← ۱۴ هزار | ۱۱٬۸۳۲ | حدودِ ۵۹ میلیون (۱۸٪ سود) | ۷۰ میلیون (۴۰٪ سود) |
| پایین آمدنِ پیوسته | ۱۰ ← ۹ ← ۸ ← ۷ ← ۶ هزار | ۷٬۷۴۴ | حدودِ ۳۸٫۷ میلیون (۲۲٪ زیان) | ۳۰ میلیون (۴۰٪ زیان) |
این جدول سه درس دارد. در بازاری که بالا میرود، خریدِ یکجا برنده است، چون پولِ بیشتری زودتر سرِ کار رفته. در بازاری که پایین میآید، DCA زیانِ کمتری میدهد، ولی زیان را از بین نمیبرد. فقط در بازارِ «افت و برگشت» است که DCA واقعاً میدرخشد. پس DCA ترمزِ ریسک است، نه دستگاهِ پولسازی.
DCA بهتر است یا خرید یکجا؟
جوابِ کوتاه: بستگی دارد پولتان چطور به دستتان میرسد. این دو موقعیت با هم فرق دارند، پس جدا جوابشان را میدهم.
وقتی پول کمکم و هر ماه به دستتان میرسد
اگر حقوقبگیر یا بازنشستهاید و هر ماه چیزی کنار میگذارید، اصلاً «پولِ یکجا» ندارید که با آن مقایسه کنید. اینجا DCA یعنی همان سرمایهگذاریِ منظمِ پسانداز. بهترین کار این است که پول را همان روزی که رسید بخرید، نه اینکه منتظرِ «ریزشِ بعدی» بنشینید. بیشترِ کسانی که با سرمایهگذاری با پول کم شروع میکنند، در همین گروهاند.
وقتی یک مبلغِ بزرگ یکجا در دست دارید
اینجا مقایسه معنا دارد و راستش را بخواهید، آمار به نفعِ خریدِ یکجاست. شرکتِ ونگارد دادههای آمریکا، انگلیس و استرالیا را از ۱۹۲۶ تا ۲۰۱۱ بررسی کرد. نتیجه این بود که خریدِ یکجا در حدودِ دو سومِ دورهها از DCAِ دوازدهماهه سودِ بیشتری داده است.
دلیلش ساده است. بازارها در بلندمدت بیشتر بالا رفتهاند تا پایین. هر ماه که پول بیرون میماند، از این رشد جا میماند. هرچه هم دورهٔ DCA طولانیتر شود، این عقبماندن بیشتر میشود.
در ایران این حرف حتی جدیتر است. تورمِ ما بالاست. پولی که چند ماه نقد کنارِ دست بماند، مثلِ لیوانِ شیری است که هر روز کمی آب قاطیاش میکنند؛ مقدارش همان است، ولی ارزشش کم شده. برای همین اگر به داراییتان باور دارید، از نظرِ حسابوکتاب خریدِ یکجا معمولاً جلوتر است.
پس چرا هنوز خیلیها برای پولِ یکجا هم DCA را پیشنهاد میکنند؟ چون آدم ماشینحساب نیست. فرض کنید ۵۰۰ میلیون تومان را یکجا بخرید و فردایش بازار ۲۰٪ بریزد؛ یعنی ۱۰۰ میلیون تومان در یک شب. خیلیها همینجا از ترس میفروشند و زیان را قطعی میکنند. DCA این پشیمانی را کم میکند و شما را در بازار نگه میدارد. به نظرِ من، کسی که با آرامش در بازار میماند، معمولاً از کسی که بهترین ورود را داشته ولی با ترس معامله میکند، نتیجهٔ بهتری میگیرد.
این جدول سه روشِ ورود به بازار را کنارِ هم میگذارد:
| ویژگی | DCA | خریدِ یکجا | زمانبندیِ بازار (حدس زدنِ کف) |
|---|---|---|---|
| سودِ احتمالی در بازارِ رو به رشد | کمتر | بیشتر | نامعلوم؛ معمولاً کمتر |
| خطرِ خریدن در گرانترین روز | کم | زیاد | زیاد |
| فشارِ روانی | کم | زیاد در روزهای ریزش | خیلی زیاد |
| وقت و دانشِ لازم | کم | کم | زیاد |
| مناسبِ چه کسی؟ | حقوقبگیر، تازهکار، محتاط | سرمایهگذارِ بلندمدتِ خونسرد | معاملهگرِ حرفهای، آن هم با احتیاط |
همانطور که میبینید، هیچ روشی در همهٔ ستونها برنده نیست. یک راهِ میانه هم هست: مثلاً نصفِ پول را یکجا بخرید و بقیه را در سه تا شش ماه، پلهپله. اینطوری هم پول زودتر سرِ کار میرود و هم ترسِ خریدن در سقف کمتر میشود. پس تصمیم بستگی به این دارد که پولتان چطور میرسد و دلتان چقدر طاقتِ نوسان دارد.
مزایا و معایب استراتژی DCA
هر روشی خوبی و بدی دارد. اول خوبیها را بگویم، بعد بیپرده بدیها را.
مزایا
- دیگر لازم نیست کف و سقف را حدس بزنید: کاری که حتی حرفهایها هم مدام در آن اشتباه میکنند.
- هیجان مهار میشود: برنامهٔ از پیش نوشتهشده جلوی خریدِ هیجانی در اوج و فروشِ ترسیده در کف را میگیرد. اگر بارها گرفتارِ فومو یعنی ترسِ جاماندن شدهاید، DCA درمانِ خوبی است.
- با پولِ کم شروع میشود: همان مبلغی که آخرِ ماه از خرجِ خانه میماند کافی است.
- از نوسان استفاده میکند: در ریزشها خودبهخود بیشتر میخرید، بیآنکه مجبور باشید تصمیمِ سختِ «خریدن وسطِ ریزش» را بگیرید.
- عادتِ پسانداز میسازد: سرمایهگذاری میشود یک کارِ ثابتِ ماهانه، مثلِ پرداختِ قسط، با این فرق که این قسط را به خودتان میدهید.
معایب
- در بازارِ رو به رشد سودِ کمتری میدهد: همان چیزی که در جدولِ بالا دیدیم.
- داراییِ بد را خوب نمیکند: اگر سهمی که انتخاب کردهاید پایهاش خراب شود، DCA فقط پولِ بیشتری در آن میریزد.
- کارمزدِ بیشتر: چند بار خریدن یعنی چند بار کارمزد. جلوتر میگویم این هزینه کجا مهم میشود.
- پایبندی میخواهد: سختترین ماهِ DCA همان ماهی است که بازار ریخته و همه میگویند «نخر». بیشترِ برنامهها همینجا میشکنند.
پس اگر قرار است DCA را شروع کنید، از همین اول بدانید که آزمونِ اصلیاش روزهای بد است، نه روزهای خوب.
آیا DCA ریسک را از بین میبرد؟
نه. DCA فقط یک نوع خطر را کم میکند: خطرِ بد وقت خریدن. خطرِ خودِ دارایی سرِ جایش است. اگر بازار سالها پایین بماند یا شرکتی که سهمش را میخرید ورشکست شود، DCA نجاتتان نمیدهد.
یک تشبیه: DCA مثلِ این است که بهجای یک بار پریدن در استخر، آرامآرام از پلهها پایین بروید. سرما کمتر شوکهتان میکند. ولی اگر استخر آب نداشته باشد، پله هم کمکی نمیکند. پس DCA را فقط روی داراییای اجرا کنید که به رشدِ بلندمدتش باور دارید، و کنارش پولتان را بینِ چند دارایی پخش کنید.
تفاوت DCA با میانگین کم کردن و خرید پلهای مارتینگل
در بازارِ ما به چند روشِ کاملاً متفاوت «خرید پلهای» میگویند و همین آدم را گیج میکند. فرقِ اصلی یک جمله است: DCA به تقویم نگاه میکند؛ دو روشِ دیگر به قیمت.
- میانگین کم کردن: سهمی خریدهاید و در زیان است. با هر افت دوباره میخرید تا میانگینِ خریدتان پایین بیاید. چیزی که شما را به خرید وامیدارد «زیان» است و معمولاً روی یک سهمِ تکی انجام میشود.
- خرید پلهای به روش مارتینگل: در هر پلهٔ افت، مقدارِ خرید را بیشتر میکنید، مثلاً دو برابر. اگر قیمت برنگردد، سرمایه خیلی زود ته میکشد.
- DCA: مبلغِ ثابت، روزِ ثابت، بیتوجه به سود و زیانِ امروز. نه مبلغ را بالا میبرد و نه منتظرِ افت میماند.
این جدول فرقِ سه روش را در چهار معیار نشان میدهد:
| معیار | DCA | میانگین کم کردن | مارتینگل |
|---|---|---|---|
| چه چیزی شما را به خرید وامیدارد؟ | تقویم (هر ماه، هر هفته) | افتِ قیمت بعد از زیان | هر پلهٔ افتِ قیمت |
| مبلغِ هر خرید | ثابت | دلخواه، اغلب بزرگتر | هر بار بیشتر |
| داراییِ مناسب | صندوق، طلا، داراییِ بلندمدت | فقط سهمِ محکم و مطمئن | تقریباً هیچ داراییِ پرخطری |
| بزرگترین خطر | سودِ کمتر در بازارِ رو به رشد | گیر افتادن در سهمی که رو به افول است | تمام شدنِ پول پیش از برگشتِ قیمت |
پس اگر کسی گفت «من خرید پلهای میکنم»، بپرسید: هر ماه با مبلغِ ثابت، یا هر بار که ضرر کردی؟ جوابش نشان میدهد کدام روش است.
DCA در بورس ایران چطور اجرا میشود؟
به نظرِ من بهترین جا برای DCA در بازارِ ایران صندوقها هستند، نه سهمِ تکی. در سهمِ تکی ممکن است روزِ خرید با صف روبهرو شوید و خطرِ خودِ شرکت هم بالاست. صندوق پول را بینِ دهها شرکت پخش میکند و مدیرِ حرفهای دارد. این پنج قدم کافی است:
- صندوق را انتخاب کنید. برای بخشِ رشد یک صندوق سهامی و برای بخشِ محافظ یک صندوقِ طلا. صندوقِ قابل معامله (ETF) را با کدِ بورسی از اپِ کارگزاری میخرید؛ صندوقِ صدور و ابطالی را از سایتِ خودِ صندوق.
- مبلغ را تعیین کنید. مبلغی که اگر چند سال به آن دست نزنید، زندگیتان لنگ نمیماند. اول پولِ اضطراریِ چند ماه را کنار بگذارید، بعد DCA.
- روزِ ثابت بگذارید. مثلاً دو روز بعد از واریزِ حقوق. یک یادآور در تقویمِ گوشی کافی است.
- پولِ منتظر را بیکار نگذارید. اگر مبلغی یکجا دارید و میخواهید چند ماهه واردش کنید، آن را در صندوق با درآمد ثابت بگذارید. هر ماه بخشی را بفروشید و صندوقِ سهامی بخرید. اینطوری پولِ منتظر هم سود میگیرد.
- فقط سالی یکی دو بار سر بزنید. نه هر روز. روندِ کلیِ بازار را در صفحهٔ شاخص کل بورس میبینید، ولی برنامه را با تیترِ خبرِ امروز عوض نکنید.
دربارهٔ کارمزد: در بورسِ ایران کارمزد درصدی از مبلغِ معامله است. پس اگر یک خریدِ ۵۰ میلیونی را پنج خریدِ ۱۰ میلیونی کنید، جمعِ کارمزد تقریباً همان میماند. کارمزدِ صندوقهای قابلِ معامله هم معمولاً خیلی کمتر از سهام است؛ نرخِ دقیق را در سایتِ صندوق یا کارگزاریتان ببینید. ولی خریدِ روزانه و خیلی ریز فایدهٔ اضافهای ندارد و فقط کار را شلوغ میکند.
DCA در طلا: هدف، بیشتر شدنِ گرمهاست
طلا برای ما ایرانیها آشناترین داراییِ DCA است. مادربزرگهای ما هم هر وقت دستشان میرسید، یک النگو یا یک سکه کنار میگذاشتند. فکرِ پشتِ آن درست بود؛ شکلِ خریدن را باید درست کرد.
خیلیها پیشِ من میآیند و میگویند: «ما طلا خریدیم، طلا خریدیم، طلا خریدیم، ولی خیلی هم سود نکردیم.» بیشترِ وقتها ریشهاش کارمزدِ زیاد و خریدنِ «طلای اشتباهی» است. در DCA این مشکل بزرگتر میشود، چون هر ماه تکرار میشود.
- طلای زینتی را برای DCA نخرید. اجرت و سودِ فروشنده هر ماه بخشی از پولتان را میبرد. همین الان بخرید و ده دقیقه بعد به مغازهٔ بغلی بفروشید؛ پولِ زیادی از دست دادهاید. حالا این را دوازده بار در سال تکرار کنید. اگر برای زیبایی میخرید اشکالی ندارد، فقط بدانید که دارید برای یک چیزِ زیبا هزینه میکنید.
- سکه با پولِ کم جور درنمیآید. برای تمامسکه دستکم پولِ یک سکهٔ کامل لازم است و نیم و ربع و گرمی معمولاً حباب یعنی گرانیِ اضافه بر ارزشِ طلایشان بیشتری دارند. اگر ماهی یک ربعسکه بخرید، هر ماه این گرانی را هم میپردازید.
- صندوقِ طلا سادهترین راه است. با مبلغِ کم خریدنی است، کارمزدش کم است، دزد و سکهٔ تقلبی ندارد، و قیمتش در تهران و مشهد و قشم یکی است. برای انتخاب، مقالهٔ بهترین صندوق طلا را ببینید.
حرفهایهای بازارِ طلا یک نگاهِ جالب دارند. خیلی به بالا و پایین رفتنِ قیمت فکر نمیکنند؛ هدفشان این است که وزنِ طلایشان سالبهسال بیشتر شود. DCA در طلا دقیقاً همین را هدف میگیرد.
بیایید با یک مثالِ فرضی ببینیم. فرض کنیم هر ماه ۴ میلیون تومان صندوقِ طلا میخرید و قیمتِ هر گرم طلای ۱۸ عیار در یک ماه ۸ میلیون، ماهِ بعد ۱۰ میلیون و ماهِ سوم دوباره ۸ میلیون تومان باشد. ماهِ اول معادلِ نیم گرم، ماهِ دوم ۰٫۴ گرم و ماهِ سوم باز نیم گرم طلا خریدهاید؛ روی هم ۱٫۴ گرم. ماهی که طلا گران بود، کمتر خریدید و ماهی که ارزان بود، بیشتر. شما فقط برنامه را ادامه دادید. (این عددها فقط مثالاند؛ قیمتِ امروز را در صفحهٔ قیمت طلا امروز ببینید.)
البته هیچکس تضمین نمیکند که ارزشِ این گرمها به تومان همیشه بالا برود. ولی طلا فاسد نمیشود، خراب نمیشود و استهلاک ندارد. با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. برای همین برای پساندازِ ماهانه در برابرِ تورم، گزینهٔ منطقیای است. من در دورهٔ صفر تا صد سرمایهگذاری در طلا نشان دادهام هر نوع طلا را چطور حساب کنیم و حبابش را بسنجیم تا هر ماه گرانتر از ارزشِ واقعیاش نخریم. پس در طلا، DCA را با صندوق یا داراییِ کمحباب اجرا کنید، نه با زینتی.
آموزش سرمایهگذاری در ارز دیجیتال با روش DCA
اگر دنبالِ آموزش سرمایهگذاری در ارز دیجیتال هستید، DCA سادهترین نقطهٔ شروع است. نوسانِ این بازار خیلی بیشتر از بورس است و پیدا کردنِ کف و سقف تقریباً ناممکن. DCA همین نوسان را به نفعِ شما به کار میگیرد. چند نکتهٔ عملی:
- دارایی را محدود کنید. DCA روی داراییِ بزرگ و قدیمی مثلِ بیت کوین معنا دارد. روی یک توکنِ ناشناخته، فقط پولِ بیشتری در پروژهای میریزید که ممکن است صفر شود.
- هفتگی یا ماهانه، هر کدام راحتترید. بعضیها در این بازار هفتگی میخرند. فرقِ نتیجهٔ هفتگی و ماهانه در بلندمدت معمولاً ناچیز است؛ مهم این است که ادامه بدهید.
- کارمزدِ انتقال را حساب کنید. کارمزدِ خرید درصدی است، ولی کارمزدِ انتقال به کیف پول معمولاً مبلغی ثابت است. اگر هر هفته مبلغی کوچک منتقل کنید، این هزینهٔ ثابت سهمِ بزرگی از پولتان را میخورد. بهتر است خریدها را جمع کنید و هر چند ماه یک بار منتقل کنید.
- خریدِ خودکار یا یادآور. بعضی پلتفرمهای داخلی خریدِ دورهایِ خودکار دارند. اگر نداشتند، یک یادآورِ تقویم همان کار را میکند.
یادتان باشد که DCA اینجا هم خطر را صفر نمیکند. این بازار در تاریخش بارها ۵۰ تا ۷۰ درصد ریخته است. پس سهمِ ارز دیجیتال در سبدتان باید آنقدر کم باشد که چنین ریزشی از برنامه بیرونتان نیندازد. قیمتِ لحظهای را در قیمت ارزهای دیجیتال امروز ببینید.
هر چند وقت یک بار باید خرید کرد؟
جوابِ کوتاه: با زمانِ رسیدنِ درآمدتان هماهنگ کنید. برای بیشترِ حقوقبگیرها و بازنشستهها، ماهانه طبیعیترین فاصله است. فرقِ سودِ خریدِ هفتگی، دوهفتگی و ماهانه در بلندمدت کوچک است. چیزی که نتیجه را میسازد، پایبندی و طولِ دوره است، نه روزِ خرید.
اگر پولی یکجا دارید و میخواهید پلهپله واردش کنید، دورهٔ سه تا دوازده ماه رایج است. دورهٔ خیلی کوتاه تقریباً همان خریدِ یکجاست. دورهٔ خیلی بلند، مثلاً سه سال، پول را بیش از حد بیرون نگه میدارد و در تورمِ ما آب میرود.
دو نسخهٔ پیشرفتهتر DCA
دو شکلِ دیگر هم هست که بد نیست اسمشان را بدانید:
- میانگینگیریِ ارزش (Value Averaging): بهجای مبلغِ ثابت، برای ارزشِ سبد هدف میگذارید؛ مثلاً «هر ماه ۱۰ میلیون تومان بیشتر». اگر بازار ریخته باشد، بیشتر میخرید تا به هدف برسید و اگر بالا رفته باشد، کمتر یا هیچ. روی کاغذ کمی بهتر است، ولی پولِ پشتیبانِ آماده میخواهد و پیچیدهتر است.
- DCAِ پویا: مبلغِ پایه ثابت است، ولی وقتی بازار خیلی پایینتر از معمول است، کمی بیشتر میخرید. مراقب باشید این روش دوباره شما را به حدس زدنِ کف نکشاند.
برای بیشترِ ما همان DCAِ ساده بهترین است. سادگی همان چیزی است که اجرای چندساله را ممکن میکند.
اشتباههای رایج در اجرای استراتژی DCA
این شش اشتباه خیلی رایجاند و هر کدام میتواند یک برنامهٔ خوب را خراب کند:
- قطع کردن در ریزش. درست وقتی DCA با همان پول بیشترین تعداد را میخرد، خیلیها میترسند و خرید را قطع میکنند.
- اسمِ «خرید پلهای» روی سهمِ زیانده گذاشتن. این میانگین کم کردن است، نه DCA.
- نگه داشتنِ پولِ منتظر در حسابِ بیسود. در تورمِ بالا این پول آب میرود؛ جایش صندوقِ درآمد ثابت است.
- هر روز سر زدن به سبد. هرچه بیشتر نگاه کنید، وسوسهٔ دست بردن در برنامه بیشتر میشود.
- انتخابِ مبلغی که نمیشود ادامه داد. مبلغی که سه ماه بعد از پسش برنیایید، برنامه را میشکند. کمتر ولی پایدار، بهتر است.
- نقشه نداشتن برای فروش. DCA روشِ ورود است. از همان اول بدانید هدفتان چیست و کی و چطور بیرون میآیید.
چکلیست شروعِ DCA
پیش از اولین خرید، این هفت مورد را یکییکی تیک بزنید:
- پولِ اضطراریِ چند ماه را کنار گذاشتهام و پولِ DCA پولِ خرجِ زندگی نیست.
- دارایی را انتخاب کردهام و به رشدِ بلندمدتش باور دارم (ترجیحاً صندوق، نه سهمِ تکی).
- مبلغی ثابت گذاشتهام که در بدترین ماه هم از پسش برمیآیم.
- روزِ ثابتِ خرید و یادآورش را تنظیم کردهام.
- دستکم سه تا پنج سال به این پول نیاز ندارم.
- از قبل نوشتهام اگر بازار ۳۰٪ ریخت چه میکنم: ادامه میدهم.
- سالی یکی دو بار ترکیبِ سبد را بازبینی میکنم، نه بیشتر.
سوالات متداول
استراتژی DCA چیست؟
استراتژی DCA یا میانگین هزینه دلاری یعنی هر ماه، یا در هر فاصلهٔ ثابتی، مبلغی ثابت را صرفِ خریدِ یک دارایی کنید؛ قیمت بالا باشد یا پایین. وقتی ارزان است بیشتر و وقتی گران است کمتر میخرید و خطرِ خریدن در گرانترین روز کم میشود.
DCA بهتر است یا خرید یکجا؟
اگر پولِ یکجا دارید، آمارِ تاریخی نشان میدهد خریدِ یکجا در حدودِ دو سومِ دورهها سودِ بیشتری داده، چون پول زودتر سرِ کار میرود. ولی DCA ترس و پشیمانی را کم میکند. برای پساندازِ ماهانه، DCA عملاً تنها راهِ منطقی است.
هر چند وقت یک بار باید خرید کرد؟
بهتر است فاصلهٔ خرید با زمانِ رسیدنِ درآمدتان یکی باشد؛ برای حقوقبگیرها و بازنشستهها ماهانه. فرقِ سودِ خریدِ هفتگی و ماهانه در بلندمدت کوچک است. برای پلهپله وارد کردنِ پولِ یکجا، دورهٔ سه تا دوازده ماه رایج است.
آیا DCA ریسک را از بین میبرد؟
نه. DCA فقط خطرِ بد وقت خریدن را کم میکند. اگر بازار سالها پایین بماند یا داراییِ انتخابیتان پایهاش خراب شود، باز هم زیان میکنید. برای همین DCA را فقط روی داراییای اجرا کنید که به رشدِ بلندمدتش باور دارید.
تفاوت DCA با میانگین کم کردن چیست؟
DCA به تقویم نگاه میکند: مبلغِ ثابت در روزِ ثابت، چه بازار بالا برود چه پایین. میانگین کم کردن بعد از زیان و با هر افتِ قیمت انجام میشود، معمولاً روی یک سهمِ تکی و با مبلغِ بزرگتر، و خطرِ گیر افتادن در سهمِ رو به افول را دارد.
آیا میشود طلا را با روش DCA خرید؟
بله، طلا برای DCA مناسب است، ولی شکلِ خرید مهم است. طلای زینتی بهخاطرِ اجرت و سودِ فروشنده هر ماه پولتان را کم میکند و سکههای کوچک حبابِ بیشتری دارند. صندوقِ طلا با مبلغِ کم و کارمزدِ پایین سادهترین راه است.
DCA در ارز دیجیتال چطور اجرا میشود؟
یک داراییِ بزرگ و قدیمی مثلِ بیت کوین انتخاب کنید، مبلغی ثابت را هفتگی یا ماهانه بخرید و خریدها را هر چند ماه یک بار به کیف پول منتقل کنید تا کارمزدِ ثابتِ انتقال پولتان را نخورد. سهمِ ارز دیجیتال در سبد را هم کم نگه دارید.
با چه مبلغی میتوان DCA را شروع کرد؟
DCA حداقلِ مشخصی ندارد و با همان مبلغی که هر ماه از خرجِ خانه میماند میشود شروع کرد. صندوقهای بورسی با مبلغهای کم هم خریدنیاند. مهمتر از اندازهٔ مبلغ، پایدار بودنِ آن است تا در ماههای سخت هم ادامه بدهید.
آیا DCA برای سهام تکی هم مناسب است؟
میشود، ولی صندوقها مناسبترند. در سهمِ تکی خطرِ خودِ شرکت بالاست، ممکن است روزِ خرید با صف روبهرو شوید و اگر شرکت خراب شود، DCA فقط پولِ بیشتری در آن میریزد. صندوقِ سهامی پول را بینِ دهها شرکت پخش میکند.
جمعبندی
استراتژی DCA قرار نیست بیشترین سود را بدهد؛ قرار است شما را سالها در بازار نگه دارد. اگر حقوقبگیر یا بازنشستهاید، DCA بهترین شکلِ سرمایهگذاریِ پساندازِ ماهانه است. اگر پولی یکجا دارید، بدانید که آمار به نفعِ خریدِ یکجاست؛ DCA را آگاهانه، برای خوابِ راحتتر، انتخاب کنید یا ترکیبی از هر دو بسازید.
پس سه چیز را فراموش نکنید: داراییِ درست (ترجیحاً صندوق، و در طلا هرگز زینتی)، مبلغِ پایدار، و ادامه دادن در روزهای ریزش. اولین قدمِ عملی هم ساده است: همین هفته روزِ خرید را در تقویمِ گوشیتان بنویسید. تصمیمِ نهایی، مثلِ همیشه، با خودتان.