
نرخ سود موثر سالانه چیست؟ فرمول، مثال و تفاوت با نرخ اسمی
فهرست مطالب۱۴ بخش
- نرخ سود موثر سالانه چیست؟ به زبان ساده
- فرق نرخ اسمی و موثر در یک مثال
- فرمول نرخ سود موثر سالانه
- محاسبه نرخ سود موثر قدمبهقدم
- اگر سود هر لحظه به اصل اضافه شود
- دوره پرداخت سود چقدر فرق میگذارد؟
- سود ماهانه ۲۵٪ اسمی چند درصد موثر است؟
- برعکسش: از نرخ موثر به سود ماهانه
- نرخ موثر در سپرده بانکی
- سود روزشمار یعنی سود مرکب روزانه؟
- صندوق درآمد ثابت را چطور با سپرده مقایسه کنیم؟
- بازده «سالانهشده» در سایت صندوقها را چطور بخوانیم؟
- نرخ موثر و YTM اوراق
- نرخ بهره موثر وام: روی دیگر سکه
- نرخ موثر، تورم و نرخ واقعی
- پنج اشتباه رایج در خواندن نرخ سود
- چکلیست پیش از مقایسهی دو پیشنهاد سود
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «بانک میگوید ۲۰ درصد، صندوق میگوید ۳۰ درصد، فروشندهی وام میگوید ماهی ۲ درصد. کدام واقعا بیشتر است؟» جواب در یک عدد است: نرخ سود موثر سالانه. یعنی سودی که آخر سال واقعا به دستتان میرسد، وقتی سودِ هر ماه یا هر روز دوباره سود بگیرد. این عدد همیشه با نرخ اسمی یکی نیست و معمولا از آن بیشتر است.
بیایید با هم نرخ موثر سالانه را با یک فرمول ساده حساب کنیم، فرقش را با نرخ اسمی ببینیم و با همین عدد سپردهی بانکی، صندوق درآمد ثابت، اوراق و وام را منصفانه کنار هم بگذاریم. همهی عددها مثالاند؛ نرخ روز را از بانک یا صندوق خودتان بپرسید.
نرخ سود موثر سالانه چیست؟ به زبان ساده
فرض کنید قلکی دارید که هر ماه کمی سکه داخلش میاندازند. اگر این سکهها را بیرون بیاورید و خرج کنید، فقط همان سکهها را دارید. ولی اگر داخل قلک بمانند و از ماه بعد خودشان هم سکه بیاورند، آخر سال پول بیشتری دارید. فرق این دو حالت همان فرق نرخ اسمی و نرخ موثر است.
نرخ اسمی عددی است که روی کاغذ نوشتهاند: «سالی ۲۴ درصد». نرخ موثر سالانه میگوید اگر سودِ هر دوره روی اصل پول بنشیند، در عمل چند درصد در سال گیرتان آمده است. به انگلیسی به آن EAR (Effective Annual Rate) میگویند. در متنهای خارجی گاهی APY هم مینویسند که برای سپرده همین معنا را دارد، و APR را برای نرخ اسمی وام به کار میبرند.
پس نرخ موثر یک سوال ساده را جواب میدهد: «اگر صد تومان امروز بگذارم، یک سال بعد چند تومان دارم؟» اگر جواب ۱۲۷ تومان باشد، نرخ موثر شما ۲۷ درصد است، هر چه روی کاغذ نوشته باشند.
فرق نرخ اسمی و موثر در یک مثال
بیایید با هم حساب کنیم. ۱۰۰ میلیون تومان را با نرخ اسمی ۲۴ درصد در سال میگذارید و سود هر ماه پرداخت میشود. سود هر ماه میشود ۲۴ تقسیم بر ۱۲، یعنی ۲ درصد.
- اگر سود را هر ماه خرج کنید: هر ماه ۲ میلیون تومان میگیرید. آخر سال ۲۴ میلیون تومان سود گرفتهاید. نرخ شما همان ۲۴ درصد است.
- اگر سود را دوباره سرمایهگذاری کنید: ماه اول ۲ میلیون سود میگیرید. ماه دوم سود روی ۱۰۲ میلیون حساب میشود و ۲ میلیون و ۴۰ هزار تومان است. همینطور هر ماه کمی بیشتر. آخر سال حدود ۲۶ میلیون و ۸۰۰ هزار تومان سود دارید.
یعنی همان «۲۴ درصد» برای کسی که سود را برمیگرداند، در عمل حدود ۲۶٫۸ درصد شده است. این ۲٫۸ واحد اضافه، سودِ سود است. به این اتفاق سود مرکب میگویند و نرخ موثر سالانه زبانِ اندازهگیری آن است.
پس نرخ اسمی میگوید قرار است چقدر سود بدهند. نرخ موثر میگوید اگر سود را نگه دارید، چقدر پولدارتر میشوید.
فرمول نرخ سود موثر سالانه
فرمولش کوتاه است و با یک ماشینحساب سادهی گوشی هم حساب میشود:
نرخ موثر سالانه = (۱ + نرخ اسمی ÷ n) به توان n − ۱
در این فرمول، n یعنی تعداد دفعههایی که در سال سود پرداخت یا به اصل اضافه میشود. برای سود ماهانه n برابر ۱۲ است، برای سود سهماهه ۴، برای سود ششماهه ۲ و برای سود روزانه ۳۶۵. نرخ را هم به شکل اعشار بنویسید؛ یعنی ۲۴ درصد را ۰٫۲۴.
شکل انگلیسی همین فرمول این است: EAR = (1 + r/n)^n − 1
محاسبه نرخ سود موثر قدمبهقدم
همان مثال ۲۴ درصد با سود ماهانه را حساب کنیم:
- نرخ اسمی را بر تعداد دورهها تقسیم کنید: ۰٫۲۴ ÷ ۱۲ = ۰٫۰۲. یعنی سود هر ماه ۲ درصد است.
- یک را به آن اضافه کنید: ۱٫۰۲.
- این عدد را به توان ۱۲ برسانید: ۱٫۰۲ به توان ۱۲ تقریبا ۱٫۲۶۸ میشود. یعنی هر ۱۰۰ تومان آخر سال ۱۲۶٫۸ تومان شده است.
- یک را کم کنید: ۰٫۲۶۸. یعنی نرخ موثر سالانه حدود ۲۶٫۸ درصد است.
اگر با اکسل کار میکنید، تابع آمادهای برای این کار هست. =EFFECT(0.24,12) نرخ موثر را میدهد و =NOMINAL(0.30,12) برعکس، از نرخ موثر به نرخ اسمی ماهانه میرسد.
اگر سود هر لحظه به اصل اضافه شود
هرچه دورهها کوتاهتر شوند، نرخ موثر بالاتر میرود؛ ولی نه بینهایت. آخرین حالت را در ریاضی «ترکیب پیوسته» میگویند و فرمولش e^r − 1 است. عدد e حدود ۲٫۷۱۸ است. برای نرخ ۲۴ درصد، ترکیب پیوسته حدود ۲۷٫۱ درصد میدهد؛ یعنی فقط کمی بیشتر از ترکیب روزانه. پس در زندگی روزمره، ترکیب روزانه عملا همان سقف است.
دوره پرداخت سود چقدر فرق میگذارد؟
جدول زیر نرخ اسمی ۲۵ درصد را با دورههای پرداخت مختلف نشان میدهد. عددها را خودم با همان فرمول حساب کردهام و فقط مثالاند.
| دوره پرداخت سود | n | سود هر دوره | نرخ موثر سالانه | ۱۰۰ میلیون تومان بعد از یک سال |
|---|---|---|---|---|
| سالانه | ۱ | ۲۵٪ | ۲۵٫۰۰٪ | ۱۲۵ میلیون |
| ششماهه | ۲ | ۱۲٫۵٪ | ۲۶٫۵۶٪ | حدود ۱۲۶٫۶ میلیون |
| سهماهه (فصلی) | ۴ | ۶٫۲۵٪ | ۲۷٫۴۴٪ | حدود ۱۲۷٫۴ میلیون |
| ماهانه | ۱۲ | حدود ۲٫۰۸٪ | ۲۸٫۰۷٪ | حدود ۱۲۸٫۱ میلیون |
| روزانه | ۳۶۵ | حدود ۰٫۰۶۸٪ | ۲۸٫۳۹٪ | حدود ۱۲۸٫۴ میلیون |
بیشترین فرق بین «سالانه» و «ماهانه» است: حدود ۳ میلیون تومان در سال روی هر ۱۰۰ میلیون. از ماهانه به روزانه فقط حدود ۳۰۰ هزار تومان اضافه میشود. پس وقتی دو جا هر دو «۲۵ درصد» میگویند، اول بپرسید: «سود را هر چند وقت یک بار میدهید؟»
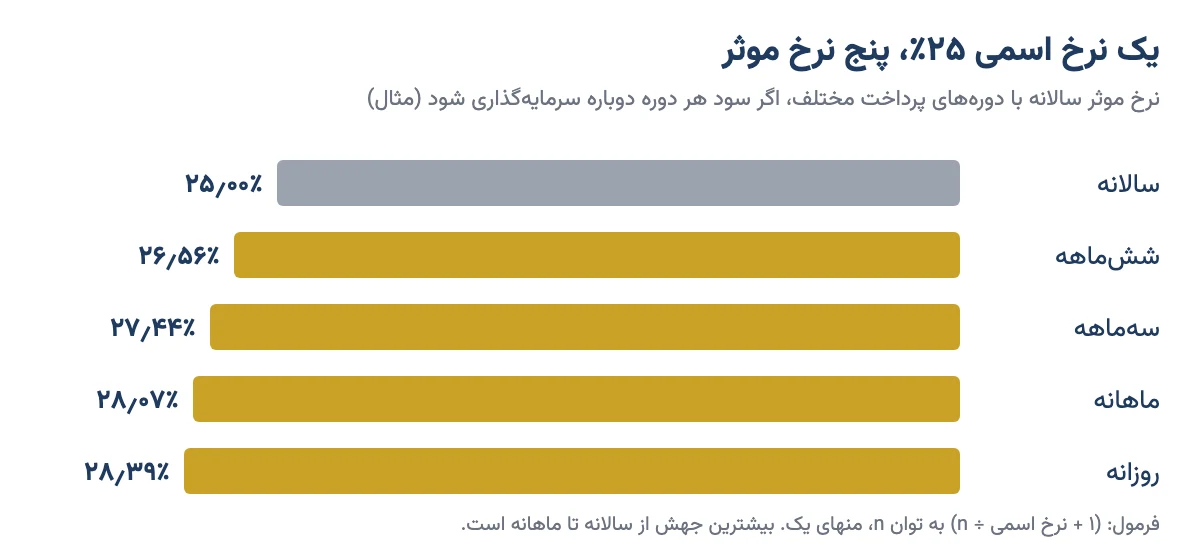
یک نکته هم در همین جدول پنهان است: این ۲۸ درصد فقط وقتی به دست میآید که سود هر ماه را دوباره سرمایهگذاری کنید. اگر سود ماهانه خرج خانه شود، همان ۲۵ درصد ساده را گرفتهاید. این نه بد است نه خوب؛ فقط باید بدانید کدام را دارید.
سود ماهانه ۲۵٪ اسمی چند درصد موثر است؟
این یکی از پرتکرارترین سوالهاست. جواب کوتاه: حدود ۲۸٫۱ درصد، به شرطی که سود هر ماه را دوباره بگذارید. حسابش این است: ۰٫۲۵ ÷ ۱۲ تقریبا ۰٫۰۲۰۸ است. ۱٫۰۲۰۸ به توان ۱۲ حدود ۱٫۲۸۱ میشود. یک را کم کنید، میشود ۲۸٫۱ درصد.
برای اینکه دستتان بیاید، چند نرخ اسمی رایج را با سود ماهانه حساب کردهام:
| نرخ اسمی سالانه | سود هر ماه | نرخ موثر سالانه (با سود ماهانهی برگشتی) |
|---|---|---|
| ۱۸٪ | ۱٫۵٪ | حدود ۱۹٫۶٪ |
| ۲۰٫۵٪ | حدود ۱٫۷۱٪ | حدود ۲۲٫۵٪ |
| ۲۳٪ | حدود ۱٫۹۲٪ | حدود ۲۵٫۶٪ |
| ۲۵٪ | حدود ۲٫۰۸٪ | حدود ۲۸٫۱٪ |
| ۳۰٪ | ۲٫۵٪ | حدود ۳۴٫۵٪ |
| ۳۵٪ | حدود ۲٫۹۲٪ | حدود ۴۱٫۲٪ |
میبینید که هرچه نرخ بالاتر باشد، فاصلهی اسمی و موثر بیشتر میشود. در ۱۸ درصد فقط ۱٫۶ واحد فرق است؛ در ۳۵ درصد بیش از ۶ واحد. برای همین در اقتصاد ایران که نرخها بالاست، این حساب اهمیت بیشتری دارد تا در کشورهایی که سود سالی ۳ یا ۴ درصد است.
برعکسش: از نرخ موثر به سود ماهانه
گاهی عدد موثر را به شما میدهند و میخواهید بدانید هر ماه چقدر سود میگیرید. فرمول برعکس این است:
سود هر ماه = (۱ + نرخ موثر سالانه) به توان یکدوازدهم − ۱
مثلا اگر صندوقی بگوید «۳۰ درصد موثر سالانه»، سود هر ماهش حدود ۲٫۲ درصد است، نه ۲٫۵ درصد. یعنی روی ۱۰۰ میلیون تومان ماهی حدود ۲ میلیون و ۲۰۰ هزار تومان. این همان جایی است که خیلیها اشتباه میکنند: ۳۰ را بر ۱۲ تقسیم میکنند و انتظار ۲٫۵ میلیون در ماه دارند.
نرخ موثر در سپرده بانکی
سود سپردهی بانکی در ایران معمولا به شکل نرخ اسمی سالانه اعلام میشود. تا مهر ۱۴۰۵ سقف رسمی سود سپردهی یکسالهی عادی حدود ۲۰٫۵ درصد بود. این نرخها با بخشنامهی بانک مرکزی عوض میشوند، پس عدد روز را از بانک خودتان بپرسید.
بانک معمولا سود سپردهی بلندمدت را هر ماه به حساب کوتاهمدتِ کنارش واریز میکند. خودبهخود آن را به اصل سپرده اضافه نمیکند. پس سپرده در عمل سود ساده میدهد و نرخ موثرش همان نرخ اسمی است. فقط اگر خودتان سود هر ماه را دوباره سپرده کنید یا در جای دیگری بگذارید، نرخ موثرتان بالا میرود.
اینکه سود سپردهتان هر ماه دقیقا چقدر میشود را با ماشینحساب سود بانکی ببینید. بعد کنارش این سوال را از خودتان بپرسید: سود ماهانه را خرج میکنم یا برمیگردانم؟
سود روزشمار یعنی سود مرکب روزانه؟
نه لزوما. «روزشمار» یعنی برای هر روزی که پول در حساب بوده سود حساب میکنند. معنایش این نیست که سود هر روز به اصل اضافه شود. در حساب کوتاهمدت بانکی سود روزشمار حساب و معمولا ماهی یک بار پرداخت میشود. پس نرخ موثرش را باید با n برابر ۱۲ حساب کرد، نه ۳۶۵.
صندوق درآمد ثابت را چطور با سپرده مقایسه کنیم؟
اینجا جایی است که نرخ موثر واقعا به کارتان میآید. صندوقهای درآمد ثابتی که سود تقسیم نمیکنند، سود هر روز را در قیمت هر واحد نگه میدارند. فردا سود روی قیمت بالاتر حساب میشود. یعنی این صندوقها خودشان سود مرکب روزانه میدهند و بیشترشان نرخ پیشبینیشدهشان را به شکل «موثر سالانه» اعلام میکنند.
اشتباه رایج این است که «۳۰ درصد موثر صندوق» را کنار «۲۰٫۵ درصد اسمی بانک» بگذاریم و بگوییم فرقشان ۹٫۵ واحد است. این مقایسه سیب و پرتقال است. باید هر دو را به یک زبان درآورد. مثال (عددها فرضیاند):
| گزینه | عدد اعلامی | نوع عدد | نرخ موثر سالانه | سود ماهانه روی ۱۰۰ میلیون |
|---|---|---|---|---|
| سپردهی یکساله، سود خرج میشود | ۲۰٫۵٪ | اسمی | ۲۰٫۵٪ | حدود ۱٫۷ میلیون |
| سپردهی یکساله، سود هر ماه برمیگردد | ۲۰٫۵٪ | اسمی | حدود ۲۲٫۵٪ | از ۱٫۷ میلیون، کمکم بیشتر |
| صندوق درآمد ثابت بدون تقسیم سود | ۳۰٪ | موثر | ۳۰٪ | حدود ۲٫۲ میلیون (در قیمت واحد میماند) |
با این حساب فرق واقعی این دو، حدود ۷٫۵ واحد است نه ۹٫۵. هنوز فرق زیادی است، ولی تصمیم را با عدد درست گرفتهاید. یادتان باشد که سود صندوق تضمینشده نیست و نرخ اعلامی آن پیشبینی است، در حالی که سود سپرده در قرارداد آمده است. جزییات بیشتر را در نوشتهی صندوق درآمد ثابت چیست و سپرده بانکی یا بورس آوردهام.
بازده «سالانهشده» در سایت صندوقها را چطور بخوانیم؟
بعضی جاها بازده یک ماه گذشته را «سالانه» میکنند. این کار دو راه دارد و عدد را خیلی عوض میکند. فرض کنید صندوقی در ۳۰ روز گذشته ۲٫۵ درصد بازده داشته است.
- سالانهکردن ساده: ۲٫۵ × ۳۶۵ ÷ ۳۰ ≈ ۳۰٫۴ درصد.
- سالانهکردن مرکب (موثر): ۱٫۰۲۵ به توان (۳۶۵ ÷ ۳۰)، منهای یک ≈ ۳۵ درصد.
یک بازده، دو عدد. پس اگر دو صندوق را مقایسه میکنید، مطمین شوید هر دو عدد با یک روش ساخته شدهاند. اگر مطمین نیستید، بازده ماهانه را خودتان بگیرید و با فرمول موثر حساب کنید.
نرخ موثر و YTM اوراق
در اوراق بدهی هم همین بازی هست. YTM یعنی بازده تا سررسید؛ اگر ورقه را امروز با همین قیمت بخرید و تا آخر نگه دارید، سالی چند درصد گیرتان میآید. در اوراق خزانه اسلامی (اخزا) که کوپن ندارند، بازده از فرق قیمت خرید و مبلغ سررسید درمیآید و معمولا به شکل موثر سالانه گزارش میشود.
در اوراقی که هر سه ماه سود میدهند، مثل بیشتر صکوک اجاره و مرابحه، «سود اسمی ۲۳ درصد» یعنی هر سه ماه حدود ۵٫۷۵ درصد. اگر این سود را دوباره سرمایهگذاری کنید، نرخ موثرش حدود ۲۵ درصد میشود. بعضی جدولها YTM را ساده و بعضی مرکب گزارش میکنند؛ پیش از مقایسه ببینید کدام است.
نرخ بهره موثر وام: روی دیگر سکه
نرخ موثر فقط برای سپردهگذار نیست. برای وامگیرنده هم هست، فقط این بار علیه شما کار میکند. وامی با نرخ ۲۳ درصد که قسط ماهانه دارد، نرخ بهره موثرش حدود ۲۵٫۶ درصد است. چون بانک هر ماه بخشی از پولش را پس میگیرد و میتواند دوباره قرض بدهد.
تلهی بزرگتر جای دیگری است. بعضی وامدهندههای غیربانکی، فروشندههای قسطی و لیزینگها سود را روی کل مبلغ و برای کل مدت حساب میکنند. مثال: «۱۰۰ میلیون وام، سود ۲۳ درصد، ۱۲ قسط مساوی ۱۰ میلیون و ۲۵۰ هزار تومانی». روی کاغذ ۲۳ درصد است، ولی شما از ماه اول دارید اصل پول را پس میدهید و هنوز سود کل مبلغ را میپردازید. نرخ موثر این وام حدود ۴۸ درصد است؛ بیش از دو برابرِ عدد کاغذ.
پس پیش از امضا، دو چیز را بپرسید: جمع همهی قسطها چقدر است، و نرخ موثرش چند درصد است. روش محاسبهی دقیق قسط و هزینهی واقعی وام را در محاسبه اقساط وام و سود واقعی وام اقساطی قدمبهقدم نوشتهام. برای وامهایی که بازپرداختشان نامنظم است، ابزار درست نرخ بازده داخلی (IRR) است.
نرخ موثر، تورم و نرخ واقعی
نرخ موثر میگوید پولتان چند تومان بیشتر شده است. ولی این نمیگوید با آن پول چقدر بیشتر میتوانید بخرید. برای آن باید تورم را هم حساب کنید. به آنچه بعد از تورم میماند نرخ واقعی میگویند:
نرخ واقعی = (۱ + نرخ موثر سالانه) ÷ (۱ + تورم) − ۱
مثال: سپردهای با نرخ موثر ۲۲٫۵ درصد و تورم سالانهی ۴۰ درصد (هر دو فرضی). ۱٫۲۲۵ ÷ ۱٫۴۰ حدود ۰٫۸۷۵ است. یک را کم کنید: منفی ۱۲٫۵ درصد. یعنی با اینکه عدد حسابتان بزرگتر شده، یک سال بعد حدود ۱۲ درصد کمتر از امروز میتوانید خرید کنید. مثل لیوان شیری که هر سال کمی آب به آن اضافه میکنند؛ لیوان پرتر شده، ولی شیرش بیشتر نشده است.
دقت کنید که اینجا هم باید از نرخ موثر شروع کنید، نه نرخ اسمی. اگر نرخ اسمی را بگذارید، نرخ واقعی را کمی بدتر از آنچه هست نشان میدهد. توضیح کاملتر رابطهی سود و تورم را در نرخ بهره چیست آوردهام.
پنج اشتباه رایج در خواندن نرخ سود
- مقایسهی عدد اسمی با عدد موثر. «۲۰ درصد بانک» و «۲۸ درصد صندوق» را بیآنکه بدانید کدام اسمی و کدام موثر است، کنار هم نگذارید.
- تقسیم نرخ موثر بر ۱۲ برای سود ماهانه. ۳۰ درصد موثر یعنی ماهی حدود ۲٫۲ درصد، نه ۲٫۵ درصد.
- فرض اینکه سود ماهانه خودبهخود مرکب میشود. در سپردهی بانکی سود به حساب دیگری میرود. تا خودتان آن را برنگردانید، سود مرکب در کار نیست.
- اعتماد به «ماهی ۲ درصد» در وام. بپرسید سود روی ماندهی بدهی حساب میشود یا روی کل مبلغ. فرقش میتواند نرخ را دو برابر کند.
- فراموش کردن تورم. نرخ موثر بالا لزوما یعنی پولدارتر شدن نیست. همیشه یک قدم دیگر بروید و نرخ واقعی را هم حساب کنید.
چکلیست پیش از مقایسهی دو پیشنهاد سود
- عدد اعلامی اسمی است یا موثر؟
- سود هر چند وقت پرداخت یا به اصل اضافه میشود؟ (n چند است؟)
- سود خودبهخود برمیگردد یا باید خودم برگردانم؟
- سود تضمینشده است یا پیشبینی؟
- اگر وام است، سود روی ماندهی بدهی است یا روی کل مبلغ؟ جمع همهی قسطها چقدر است؟
- بعد از تورم چه میماند؟
پس دفعهی بعد که کسی عدد سودی به شما گفت، اول این سوال را بپرسید: «این عدد موثر است یا اسمی؟» همین یک سوال جلوی خیلی از تصمیمهای اشتباه را میگیرد.
سوالات متداول
نرخ سود موثر سالانه چیست؟
نرخ سود موثر سالانه سودی است که آخر سال واقعا به دست میآید، وقتی سود هر ماه یا هر روز دوباره سود بگیرد. این نرخ اثر سود مرکب را حساب میکند و برای مقایسهی سپرده، صندوق، اوراق و وام با دورههای پرداخت مختلف به کار میرود.
فرق نرخ اسمی و موثر چیست؟
نرخ اسمی عددی است که روی کاغذ اعلام میشود و سود مرکب را حساب نمیکند. نرخ موثر نشان میدهد اگر سود هر دوره روی اصل بنشیند، در عمل چند درصد در سال به دست میآید. اگر سود بیش از یک بار در سال پرداخت شود، نرخ موثر از نرخ اسمی بیشتر است.
فرمول محاسبه نرخ سود موثر چیست؟
نرخ موثر سالانه برابر است با یک بهعلاوهی نرخ اسمی تقسیم بر n، به توان n، منهای یک. n تعداد دفعههای پرداخت سود در سال است: ۱۲ برای ماهانه، ۴ برای سهماهه و ۳۶۵ برای روزانه. در اکسل تابع EFFECT همین کار را میکند.
سود ماهانه ۲۵٪ اسمی چند درصد موثر است؟
نرخ اسمی ۲۵ درصد با سود ماهانه، اگر سود هر ماه دوباره سرمایهگذاری شود، حدود ۲۸٫۱ درصد نرخ موثر سالانه دارد. سود هر ماه حدود ۲٫۰۸ درصد است. اگر سود ماهانه خرج شود، همان ۲۵ درصد ساده به دست میآید.
سود سپرده بانکی مرکب است؟
معمولا نه. بانک سود سپردهی بلندمدت را هر ماه به حساب کوتاهمدت کنارش واریز میکند و آن را به اصل سپرده اضافه نمیکند. پس سپرده سود ساده میدهد. فقط اگر خودتان سود هر ماه را دوباره سرمایهگذاری کنید، نرخ موثرتان از نرخ اسمی بیشتر میشود.
صندوق درآمد ثابت را چطور با سپرده مقایسه کنیم؟
هر دو عدد را به نرخ موثر سالانه تبدیل کنید. بیشتر صندوقهای درآمد ثابت بدون تقسیم سود، نرخ پیشبینیشده را موثر اعلام میکنند، ولی سود سپرده اسمی است. بعد در نظر بگیرید که سود سپرده در قرارداد آمده و سود صندوق پیشبینی است و تضمین ندارد.
از نرخ موثر سالانه چطور سود ماهانه را حساب کنیم؟
یک بهعلاوهی نرخ موثر سالانه را به توان یکدوازدهم برسانید و یک را کم کنید. مثلا ۳۰ درصد موثر سالانه یعنی سود هر ماه حدود ۲٫۲ درصد، نه ۲٫۵ درصد. تقسیم سادهی نرخ موثر بر ۱۲ سود ماهانه را بیشتر از واقع نشان میدهد.
نرخ بهره موثر وام چطور حساب میشود؟
اگر سود وام روی ماندهی بدهی و با قسط ماهانه حساب شود، نرخ موثرش از فرمول ماهانه درمیآید؛ مثلا ۲۳ درصد حدود ۲۵٫۶ درصد. اگر سود روی کل مبلغ و برای کل مدت حساب شود، نرخ موثر میتواند تقریبا دو برابر عدد اعلامی شود.
جمعبندی
نرخ سود موثر سالانه یک کار ساده میکند: همهی پیشنهادهای سود را به یک زبان درمیآورد. نرخ اسمی میگوید روی کاغذ چه نوشتهاند. نرخ موثر میگوید اگر سود را نگه دارید، آخر سال چقدر دارید. نرخ واقعی هم میگوید با آن پول چقدر میتوانید بخرید.
فرمولش را یاد گرفتید و دیگر به هیچکس، حتی ماشینحساب من، وابسته نیستید: (۱ + نرخ ÷ n) به توان n، منهای یک. پس پیش از اینکه پولتان را به بانک، صندوق یا وامدهنده بسپارید، این عدد را خودتان حساب کنید. تصمیم نهایی با خودتان است، ولی با عدد درست.