
فایفو و لایفو چیست؟ قیمتگذاری موجودی کالا به زبان ساده با مثال
فهرست مطالب۱۲ بخش
- فایفو و لایفو یعنی چه؟ با مثالِ یخچالِ خانه
- چرا اصلاً روشِ قیمتگذاریِ موجودی کالا مهم است؟
- مثالِ عددی: یک برنجفروشی با سه روش
- با روش فایفو
- با روش لایفو
- با روش میانگین موزون
- در تورم کدام روش سود بیشتری نشان میدهد؟
- لایفو و مالیات: چرا بعضی شرکتها لایفو را دوست دارند؟
- آیا لایفو در ایران مجاز است؟
- این بحث برای سهامدار چه فایدهای دارد؟
- روشِ قیمتگذاریِ موجودی یک شرکت را کجا ببینیم؟
- اشتباههای رایج دربارهٔ فایفو و لایفو
- چکلیستِ کوتاه پیش از تحلیلِ سودِ یک شرکت
- سوالات متداول
- جمعبندی
فایفو و لایفو دو روش برای حسابکردنِ قیمتِ کالایی است که از انبار بیرون رفته. در فایفو (FIFO) فرض میکنیم قدیمیترین کالا اول فروخته شده. در لایفو (LIFO) فرض میکنیم تازهترین کالا اول رفته. وقتی قیمتها بالا میروند، این انتخاب سودِ شرکت را جابهجا میکند. در ایران هم لایفو در صورتهای مالی پذیرفته نیست.
شاید بپرسید این حسابداری چه ربطی به من دارد که سهام میخرم؟ ربطش زیاد است. دو شرکت میتوانند دقیقاً یک کار را بکنند و یک کالا را بفروشند، ولی سودِ متفاوتی گزارش کنند. اگر نفهمیم این تفاوت از کجا آمده، ممکن است گول یک سودِ موقت را بخوریم. بیایید با یک مثالِ ساده شروع کنیم.
فایفو و لایفو یعنی چه؟ با مثالِ یخچالِ خانه
یخچالِ خانه را تصور کنید. دیروز یک بطری شیر خریدهاید و امروز یک بطریِ دیگر. صبح که میخواهید چای درست کنید، کدام را برمیدارید؟ بیشترِ ما اول بطریِ دیروز را برمیداریم که خراب نشود. این همان فایفو است.
- فایفو (FIFO) کوتاهشدهٔ First In, First Out است؛ یعنی «اولین وارده، اولین صادره». هر چه زودتر آمده، زودتر میرود.
- لایفو (LIFO) کوتاهشدهٔ Last In, First Out است؛ یعنی «آخرین وارده، اولین صادره». هر چه دیرتر آمده، زودتر میرود. مثلِ کیسههای سیمانی که روی هم چیدهاند و کارگر همیشه کیسهٔ بالایی را برمیدارد.
- میانگین موزون یعنی همهٔ کالاها را با هم قاطی میکنیم و یک قیمتِ متوسط برایشان حساب میکنیم. مثلِ برنجی که از چند خرید در یک گونی ریختهاید و دیگر معلوم نیست کدام دانه مالِ کدام خرید است.
یک نکتهٔ مهم: این روشها دربارهٔ حسابوکتاب است، نه حرکتِ واقعیِ کالا. انباردار ممکن است در عمل بطریِ قدیمی را بفرستد، ولی حسابدار با فرضِ دیگری قیمت بگذارد. پس فایفو و لایفو یعنی «فرض میکنیم کدام کالا رفته»، نه «کدام کالا واقعاً رفته».
چرا اصلاً روشِ قیمتگذاریِ موجودی کالا مهم است؟
اگر قیمتِ خرید هیچوقت عوض نمیشد، این بحث لازم نبود. هر کیسه همان قیمتِ قبلی را داشت. ولی در ایران قیمتها تقریباً همیشه بالا میروند. برای همین، کالایی که فروردین خریدهاید با کالای همان شکلی که شهریور خریدهاید قیمتِ یکسانی ندارد.
حسابدار باید دو عدد بنویسد:
- بهای تمامشدهٔ کالای فروشرفته؛ یعنی کالایی که فروختهاید، برای خودتان چقدر خرج برداشته. این عدد در صورت سود و زیان میآید و از فروش کم میشود.
- موجودی پایانِ دوره؛ یعنی کالایی که هنوز در انبار مانده، چقدر میارزد. این عدد در ترازنامه مینشیند.
جمعِ این دو عدد همیشه ثابت است: همهٔ پولی که بابتِ کالا دادهاید. روشِ قیمتگذاری فقط تعیین میکند چه سهمی از این پول به «خرجِ امسال» برسد و چه سهمی در انبار بماند. پس روش، مقدارِ پول را عوض نمیکند؛ جای آن را عوض میکند. همین جابهجایی سود ناخالص را بالا و پایین میبرد.
مثالِ عددی: یک برنجفروشی با سه روش
بیایید با هم حساب کنیم. فرض کنید آقای رضایی در بازارِ بزرگِ تهران برنجفروشی دارد. اولِ سال انبارش خالی است و سه بار برنج میخرد. عددها فقط مثالاند.
- فروردین: ۱۰۰ کیسه، هر کیسه ۱ میلیون تومان؛ جمعاً ۱۰۰ میلیون تومان.
- خرداد: ۱۰۰ کیسه، هر کیسه ۱٫۲ میلیون تومان؛ جمعاً ۱۲۰ میلیون تومان.
- شهریور: ۱۰۰ کیسه، هر کیسه ۱٫۵ میلیون تومان؛ جمعاً ۱۵۰ میلیون تومان.
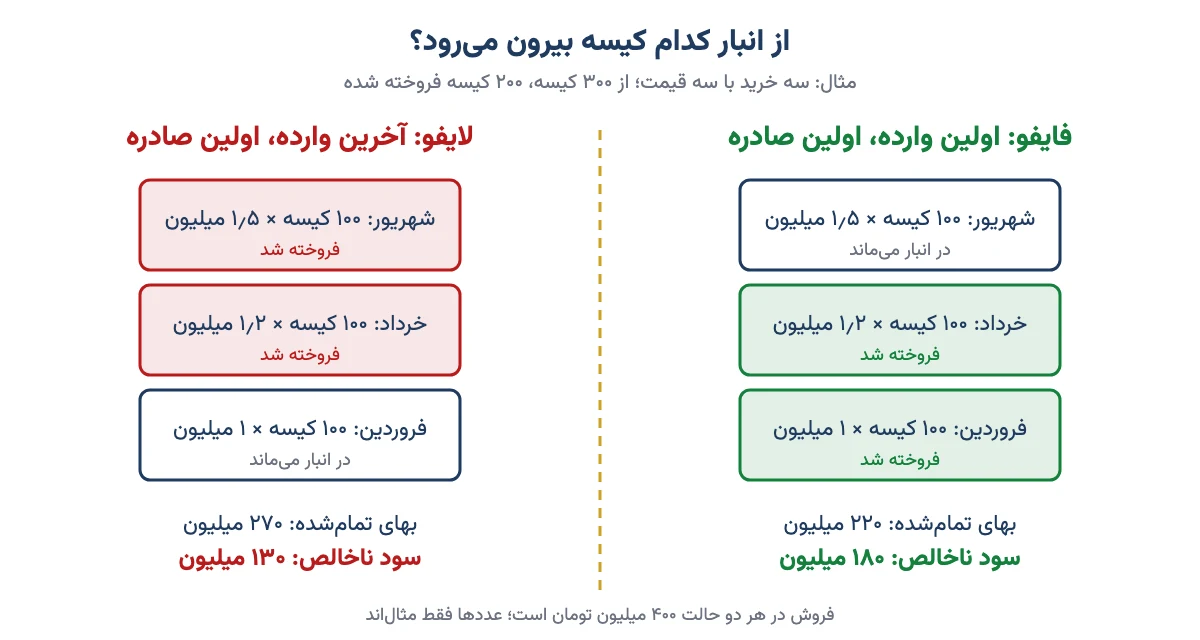
پس ۳۰۰ کیسه خریده و ۳۷۰ میلیون تومان پول داده. تا آخرِ سال ۲۰۰ کیسه را هر کدام ۲ میلیون تومان میفروشد. فروشش ۴۰۰ میلیون تومان است و ۱۰۰ کیسه در انبار میماند. سؤال این است: آن ۲۰۰ کیسهای که رفت، چقدر برایش خرج برداشته بود؟
با روش فایفو
فرض میکنیم کیسههای قدیمی اول رفتهاند. یعنی ۱۰۰ کیسهٔ فروردین و ۱۰۰ کیسهٔ خرداد.
- بهای تمامشده: ۱۰۰ + ۱۲۰ = ۲۲۰ میلیون تومان
- سود ناخالص: ۴۰۰ − ۲۲۰ = ۱۸۰ میلیون تومان
- موجودیِ مانده: ۱۰۰ کیسهٔ شهریور، یعنی ۱۵۰ میلیون تومان
با روش لایفو
فرض میکنیم کیسههای تازه اول رفتهاند. یعنی ۱۰۰ کیسهٔ شهریور و ۱۰۰ کیسهٔ خرداد.
- بهای تمامشده: ۱۵۰ + ۱۲۰ = ۲۷۰ میلیون تومان
- سود ناخالص: ۴۰۰ − ۲۷۰ = ۱۳۰ میلیون تومان
- موجودیِ مانده: ۱۰۰ کیسهٔ فروردین، یعنی ۱۰۰ میلیون تومان
با روش میانگین موزون
همه را با هم حساب میکنیم. ۳۷۰ میلیون تقسیم بر ۳۰۰ کیسه میشود حدودِ ۱٬۲۳۳٬۰۰۰ تومان برای هر کیسه.
- بهای تمامشده: ۲۰۰ کیسه × ۱٬۲۳۳٬۰۰۰ = حدودِ ۲۴۶٫۷ میلیون تومان
- سود ناخالص: ۴۰۰ − ۲۴۶٫۷ = حدودِ ۱۵۳٫۳ میلیون تومان
- موجودیِ مانده: ۱۰۰ کیسه × ۱٬۲۳۳٬۰۰۰ = حدودِ ۱۲۳٫۳ میلیون تومان
جدولِ زیر هر سه را کنارِ هم گذاشته تا تفاوت را یکجا ببینید.
| شرح | فایفو | میانگین موزون | لایفو |
|---|---|---|---|
| فروش | ۴۰۰ | ۴۰۰ | ۴۰۰ |
| بهای تمامشدهٔ کالای فروشرفته | ۲۲۰ | ۲۴۶٫۷ | ۲۷۰ |
| سود ناخالص | ۱۸۰ | ۱۵۳٫۳ | ۱۳۰ |
| حاشیهٔ سود ناخالص | ۴۵٪ | حدودِ ۳۸٪ | حدودِ ۳۳٪ |
| موجودیِ پایانِ دوره در ترازنامه | ۱۵۰ | ۱۲۳٫۳ | ۱۰۰ |
آقای رضایی در هر سه حالت همان برنج را به همان قیمت فروخته و همان پول را در جیب دارد. ولی سودی که روی کاغذ میآید، از ۱۳۰ تا ۱۸۰ میلیون فرق میکند؛ یعنی حدودِ ۳۸٪ اختلاف. آیا آقای رضایی با فایفو واقعاً ثروتمندتر شد؟ نه. فقط بخشی از سودش را زودتر نشان داد. پس وقتی سودِ دو شرکت را مقایسه میکنید، اول بپرسید با چه روشی حساب شده.
در تورم کدام روش سود بیشتری نشان میدهد؟
جوابِ کوتاه: در تورم، فایفو سودِ بیشتری نشان میدهد و لایفو سودِ کمتری. دلیلش ساده است. فایفو کالای ارزانِ قدیمی را خرج میکند و کالای گرانِ تازه را در انبار نگه میدارد. لایفو برعکس.
زنجیرهاش اینطور است: قیمتها بالا میرود؛ کالای قدیمی ارزانتر از قیمتِ امروز است؛ فایفو همین کالای ارزان را بهعنوانِ خرج مینویسد؛ خرج کم دیده میشود؛ در نتیجه سود بزرگتر به نظر میرسد. اگر قیمتها پایین بیاید، همهچیز برعکس میشود و فایفو سودِ کمتری نشان میدهد.
این جدول اثرِ هر روش را در دورانِ گرانی خلاصه کرده است.
| موضوع | فایفو | میانگین موزون | لایفو |
|---|---|---|---|
| بهای تمامشده | کمتر | وسط | بیشتر |
| سود گزارششده | بیشتر | وسط | کمتر |
| مالیاتِ بر درآمد | بیشتر | وسط | کمتر |
| ارزشِ موجودی در ترازنامه | نزدیک به قیمتِ روز | وسط | قدیمی و کمتر از واقع |
| نزدیکیِ خرج به قیمتِ امروز | دور | وسط | نزدیک |
میبینید که هیچ روشی همهجا بهتر نیست. فایفو ترازنامهٔ واقعیتری میدهد. لایفو سود را به واقعیتِ امروز نزدیکتر نشان میدهد، چون خرجِ فروش را با قیمتِ تازه حساب میکند. پس هر روش یکجا دقیقتر است و جای دیگر کمدقتتر.
لایفو و مالیات: چرا بعضی شرکتها لایفو را دوست دارند؟
سودِ کمتر یعنی مالیاتِ کمتر. برگردیم به برنجفروشی. نرخِ مالیاتِ بر درآمدِ شرکتها در ایران ۲۵٪ است. برای سادهشدنِ حساب، فرض کنیم همین ۲۵٪ را روی سود ناخالص بگیرند.
- با فایفو: ۲۵٪ از ۱۸۰ میلیون، یعنی ۴۵ میلیون تومان مالیات.
- با لایفو: ۲۵٪ از ۱۳۰ میلیون، یعنی حدودِ ۳۲٫۵ میلیون تومان مالیات.
اختلاف حدودِ ۱۲٫۵ میلیون تومان است. این پول در صندوقِ شرکت میماند و میتواند با آن دوباره برنج بخرد. برای همین در کشوری مثلِ آمریکا، که لایفو هنوز مجاز است، بعضی شرکتها در دورههای تورمی آن را انتخاب میکنند.
ولی این مالیات واقعاً بخشیده نمیشود؛ فقط عقب میافتد. روزی که آن کیسههای ارزانِ قدیمی بالاخره فروخته شوند، سودِ بزرگی یکجا ظاهر میشود. پس لایفو بیشتر «مالیات را دیرتر دادن» است تا «مالیات ندادن».
آیا لایفو در ایران مجاز است؟
نه. بر اساسِ استاندارد حسابداری شمارهٔ ۸ ایران با عنوانِ «موجودی مواد و کالا»، شرکتها برای قیمتگذاریِ موجودی از این روشها استفاده میکنند:
- شناسایی ویژه؛ یعنی قیمتِ تکتکِ کالاها جدا نگه داشته میشود. برای چیزهایی مثلِ خودرو یا جواهرِ گران که هر کدام شناسنامهٔ خودش را دارد.
- فایفو (اولین وارده، اولین صادره).
- میانگین موزون؛ چه سالانه حساب شود، چه بعد از هر خرید (که به آن میانگینِ متحرک میگویند).
لایفو در این فهرست نیست. استانداردهای بینالمللی (IFRS و استانداردِ IAS 2) هم از سالِ ۲۰۰۵ میلادی لایفو را کنار گذاشتهاند. دلیلشان این بود که لایفو در دورهٔ طولانی ارزشِ موجودی را در ترازنامه خیلی کمتر از واقع نشان میدهد. تنها جای مهمی که لایفو هنوز مجاز است، استانداردهای حسابداریِ آمریکا (US GAAP) است.
دو قاعدهٔ دیگرِ استاندارد را هم بدانید:
- ثبات رویه. شرکت نمیتواند هر سال روش را عوض کند تا سودش قشنگتر شود. اگر روش عوض شود، باید دلیلش را در گزارش بنویسد و اثرش را نشان دهد.
- اقلِ بهای تمامشده و خالص ارزش فروش. یعنی موجودی به عددِ کمترِ این دو در ترازنامه میآید: قیمتی که برایش دادهاند، یا پولی که با فروشش واقعاً به دست میآید. اگر برنج کپک بزند و فقط نصفِ قیمت فروش برود، باید ارزشش را پایین بیاورند.
پس در صورتهای مالیِ شرکتهای بورسیِ ایران، تقریباً همیشه با فایفو یا میانگین موزون روبهرو هستید. در عمل، بسیاری از شرکتهای تولیدیِ ایران میانگین موزون را انتخاب میکنند.
این بحث برای سهامدار چه فایدهای دارد؟
تا اینجا حساب کردیم که روش، سود را جابهجا میکند. ولی مهمترین درسِ این بحث برای سهامدارِ ایرانی، یک چیزِ دیگر است: سودِ انبار.
فرض کنید شرکتی مقدارِ زیادی مواد اولیه را با دلارِ ارزانِ پارسال خریده و در انبار دارد. ناگهان قیمتِ دلار بالا میرود و شرکت محصولش را با قیمتِ تازه میفروشد. چند فصل سودش جهش میکند. چرا؟ چون خرجِ فروش هنوز با مواد ارزانِ قدیمی حساب میشود، بهخصوص با فایفو.
این سود واقعی است، ولی تکرارشدنی نیست. وقتی انبارِ ارزان تمام شود، شرکت باید مواد را با قیمتِ تازه بخرد و حاشیهٔ سود دوباره پایین میآید. بازار به این حالت میگوید «سودِ تورمی» یا «سودِ ناشی از ارزانیِ انبار». در بازار دنبالِ بهانهاند؛ خیلیها با دیدنِ همین جهشِ موقت، سهم را گران میخرند.
برای همین وقتی سود هر سهم (EPS) یکباره بالا رفت، پیش از اینکه با آن نسبت P/E را حساب کنید، این سه پرسش را بپرسید:
- آیا قیمتِ مواد اولیه یا دلار اخیراً تند بالا رفته؟
- شرکت چند ماه موجودی در انبار دارد؟ هر چه انبار بزرگتر، اثرِ سودِ انبار ماندگارتر.
- آیا حاشیهٔ سود ناخالص نسبت به سالهای قبل غیرعادی بالا رفته؟
اگر جوابِ هر سه «بله» است، احتمالاً بخشی از سود از انبار آمده، نه از کارِ بهتر. پس آن را در قیمتگذاریِ سهم کامل حساب نکنید.
روشِ قیمتگذاریِ موجودی یک شرکت را کجا ببینیم؟
هر شرکتِ بورسی صورتهای مالیِ حسابرسیشدهاش را در سامانهٔ کدال منتشر میکند. روش را آنجا میشود پیدا کرد. اگر با این سامانه آشنا نیستید، اول مقالهٔ کدال چیست را بخوانید.
- صورتهای مالیِ سالانهٔ حسابرسیشدهٔ شرکت را در کدال باز کنید.
- به بخشِ «یادداشتهای توضیحی» بروید.
- زیرِ عنوانِ «اهم رویههای حسابداری» دنبالِ بندِ «موجودی مواد و کالا» بگردید.
- آنجا نوشته شده روش «میانگین موزون» است یا «اولین صادره از اولین وارده»، و آیا روش نسبت به پارسال عوض شده.
- یادداشتِ مربوط به «موجودی مواد و کالا» را هم ببینید تا بفهمید چقدر کالا در انبار است و چه سهمی از آن مواد اولیه است.
پس چند دقیقه وقت بگذارید و این بند را بخوانید. همین چند خط بخشی از رازِ سودِ شرکت را باز میکند.
اشتباههای رایج دربارهٔ فایفو و لایفو
- «فایفو یعنی شرکت کالای قدیمی را واقعاً اول میفروشد.» لزوماً نه. این فقط فرضِ حسابداری است.
- «لایفو یعنی شرکت دارد تقلب میکند.» نه. لایفو در آمریکا قانونی است. فقط در ایران و در IFRS پذیرفته نیست.
- «سودِ بیشتر با فایفو یعنی پولِ بیشتر.» نه. پولِ نقدِ شرکت عوض نمیشود؛ حتی مالیاتِ بیشتری هم میدهد.
- «مقایسهٔ حاشیهٔ سودِ دو شرکت بدونِ نگاه به روش.» در تورمِ بالا، دو شرکتِ یکسان با دو روش میتوانند حاشیهٔ سودِ خیلی متفاوتی نشان دهند.
- «یک فصل سودِ عالی، یعنی همیشه همین است.» اگر سود از انبارِ ارزان آمده باشد، با تمامشدنِ انبار برمیگردد.
چکلیستِ کوتاه پیش از تحلیلِ سودِ یک شرکت
- روشِ قیمتگذاریِ موجودی را در یادداشتهای صورتهای مالی دیدهام.
- مطمئن شدهام روش نسبت به سالِ قبل عوض نشده.
- حاشیهٔ سود ناخالصِ امسال را با سه چهار سالِ قبل مقایسه کردهام.
- میدانم شرکت تقریباً چند ماه فروش را در انبار دارد.
- بررسی کردهام قیمتِ مواد اولیه یا دلار اخیراً جهش داشته یا نه.
- سودِ تکرارنشدنی را از سودِ عادی جدا کردهام.
اگر میخواهید این تحلیل را گستردهتر یاد بگیرید، مقالههای تحلیل بنیادی سهام: تحلیل کمی و سود عملیاتی و سود غیرعملیاتی قدمِ بعدیِ خوبیاند. موجودی کالا در سرمایه در گردش هم نقشِ مهمی دارد.
سوالات متداول
فایفو و لایفو یعنی چه؟
دو روشِ حسابکردنِ قیمتِ کالای فروشرفتهاند. در فایفو فرض میشود قدیمیترین کالا اول رفته و در لایفو تازهترین کالا. وقتی قیمتِ خرید در طولِ سال عوض شود، این انتخاب سود و ارزشِ موجودیِ انبار را تغییر میدهد.
FIFO چیست؟
FIFO کوتاهشدهٔ First In, First Out است؛ یعنی اولین وارده، اولین صادره. کالایی که زودتر خریده شده، زودتر خرجِ فروش حساب میشود و کالای تازهتر در انبار میماند. در ایران یکی از روشهای مجازِ قیمتگذاریِ موجودی است.
LIFO چیست؟
LIFO کوتاهشدهٔ Last In, First Out است؛ یعنی آخرین وارده، اولین صادره. تازهترین کالا اول خرجِ فروش حساب میشود و کالای قدیمی در انبار میماند. در آمریکا مجاز است، ولی در استانداردهای ایران و IFRS پذیرفته نیست.
در تورم کدام روش سود بیشتری نشان میدهد؟
فایفو. چون کالای ارزانِ قدیمی را خرجِ فروش حساب میکند، بهای تمامشده کمتر و سودِ گزارششده بیشتر میشود. لایفو برعکس، سودِ کمتر و در نتیجه مالیاتِ کمتری نشان میدهد. میانگین موزون جایی بینِ این دو است.
آیا لایفو در ایران مجاز است؟
نه. استاندارد حسابداری شمارهٔ ۸ ایران برای قیمتگذاریِ موجودی، شناسایی ویژه، فایفو و میانگین موزون را میپذیرد و لایفو در آن جایی ندارد. شرکتهای بورسیِ ایران معمولاً از میانگین موزون یا فایفو استفاده میکنند.
روش میانگین موزون چیست؟
در این روش کلِ پولی را که بابتِ کالا دادهاید، بر تعدادِ کالا تقسیم میکنید تا یک قیمتِ متوسط به دست آید. هم کالای فروشرفته و هم کالای مانده با همین قیمت حساب میشوند. اگر بعد از هر خرید دوباره حساب شود، به آن میانگینِ متحرک میگویند.
آیا شرکت میتواند روش قیمتگذاری موجودی را عوض کند؟
فقط با دلیلِ موجه. اصلِ ثبات رویه میگوید شرکت نباید هر سال روش را عوض کند. اگر عوض کند، باید دلیل و اثرِ آن را در یادداشتهای صورتهای مالی توضیح دهد تا سهامدار بتواند سودِ دو سال را درست مقایسه کند.
روش قیمتگذاری موجودی شرکت را کجا ببینیم؟
در صورتهای مالیِ حسابرسیشدهٔ شرکت در سامانهٔ کدال، بخشِ یادداشتهای توضیحی، زیرِ عنوانِ اهم رویههای حسابداری و بندِ موجودی مواد و کالا. آنجا روشِ انتخابی و تغییرِ احتمالیِ آن نوشته شده است.
جمعبندی
فایفو و لایفو پولِ شرکت را کم و زیاد نمیکنند. فقط تعیین میکنند چه سهمی از خرجِ کالا امسال دیده شود و چه سهمی در انبار بماند. در تورم، فایفو سود را بیشتر نشان میدهد و لایفو کمتر. در ایران لایفو پذیرفته نیست و با فایفو یا میانگین موزون سروکار داریم.
پس دفعهٔ بعد که سودِ شرکتی یکباره جهش کرد، پیش از هر تصمیمی دو چیز را نگاه کنید: روشِ قیمتگذاریِ موجودی و اندازهٔ انبارش. تصمیمِ نهایی با خودتان است؛ ولی حالا میدانید کدام سود از کار آمده و کدام از انبار.