
صندوق تامین مالی چیست؟ صندوق پروژه، زمین و ساختمان و جسورانه به زبان ساده
فهرست مطالب۱۵ بخش
- صندوق تامین مالی چیست؟ یک مثال از زندگیِ خودمان
- صندوق تامین مالی چه فرقی با صندوقهای معمولیِ بورس دارد؟
- انواع صندوق تامین مالی
- ۱. صندوق پروژه
- ۲. صندوق زمین و ساختمان
- ۳. صندوق جسورانه
- خویشاوندِ اول: صندوق خصوصی
- خویشاوندِ دوم: صندوق املاک و مستغلات
- صندوق پروژه چطور کار میکند؟
- صندوق زمین و ساختمان چطور کار میکند؟
- صندوق پروژه و زمین و ساختمان چه فرقی دارند؟
- صندوق تامین مالی با تأمین مالی جمعی (کرادفاندینگ) چه فرقی دارد؟
- قیمتِ واحدِ صندوق و NAV را چطور بفهمیم؟
- سرمایهگذاری در صندوق تامین مالی چه ریسکی دارد؟
- چطور در صندوق تامین مالی سرمایهگذاری کنیم؟
- چکلیستِ پیش از خرید واحدِ صندوق تامین مالی
- سه اشتباهِ رایج در خرید صندوقهای تامین مالی
- صندوق تامین مالی برای چه کسی مناسب است؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «با چند میلیون تومان هم میشود در ساختِ یک ساختمان یا یک نیروگاه شریک شد؟» جوابِ کوتاه این است: بله، از راهِ صندوق تامین مالی.
صندوق تامین مالی صندوقی زیرِ نظرِ سازمان بورس است که پولِ خُردِ مردم را جمع میکند و خرجِ ساختنِ یک دارایی تازه میکند: یک پروژهٔ صنعتی، یک ساختمان یا یک شرکتِ نوپا. سه نوعِ اصلیاش صندوق پروژه، صندوق زمین و ساختمان و صندوق جسورانه است. سودِ شما به موفقیتِ همان پروژه بستگی دارد، نه به سودِ تضمینی.
این تعریف ساده است، ولی پشتش چند سؤالِ مهم هست: پولِ ما دقیقاً کجا میرود؟ کِی برمیگردد؟ و چه چیزی ممکن است خراب شود؟ بیایید قدمبهقدم جلو برویم.
صندوق تامین مالی چیست؟ یک مثال از زندگیِ خودمان
فرض کنید چند خانواده در یک محله تصمیم میگیرند با هم یک ساختمان بسازند. هیچکدام بهتنهایی پولِ زمین و مصالح را ندارند. پس پولها را روی هم میگذارند، یک نفرِ امین حسابوکتاب را نگه میدارد، یک بنّای کاربلد میسازد و یک مهندس هم مراقب است کار درست پیش برود. آخرِ کار، واحدها را میفروشند و هر کس به اندازهٔ سهمش سود میبرد.
صندوق تامین مالی همین کار را میکند، فقط رسمی، بزرگ و با قانون. بهجای چند خانواده، هزاران سرمایهگذار هستند. بهجای آدمِ امین، نهادهایی که سازمان بورس مجوزشان را داده. و بهجای قولوقرارِ شفاهی، اساسنامه و امیدنامه. امیدنامه یعنی دفترچهٔ معرفیِ صندوق که میگوید پول کجا خرج میشود، کارها چقدر طول میکشد و ریسکها چیست.
واژهٔ «تامین مالی» یعنی پیدا کردنِ پول برای یک کار. شرکتی که میخواهد کارخانه بسازد، یا باید وام بگیرد، یا اوراق بفروشد، یا شریک پیدا کند. صندوق تامین مالی همان راهِ سوم است: مردم شریک میشوند، نه طلبکار. پس اگر پروژه خوب پیش برود سود میبرند و اگر بد پیش برود، ضرر هم میکنند.
صندوق تامین مالی چه فرقی با صندوقهای معمولیِ بورس دارد؟
بیشترِ ما صندوق را با صندوق با درآمد ثابت یا صندوقِ سهامی میشناسیم. آن صندوقها داراییای را میخرند که از قبل وجود دارد: سهام، اوراق، سپردهٔ بانکی. صندوق تامین مالی داراییای را میسازد که هنوز وجود ندارد. این جدول فرق را روشن میکند:
| ویژگی | صندوقهای معمولی (درآمد ثابت، سهامی، طلا) | صندوقهای تامین مالی |
|---|---|---|
| پول کجا میرود؟ | خریدِ داراییهای موجود در بازار | ساختنِ یک پروژه، ساختمان یا کسبوکارِ تازه |
| عمرِ صندوق | معمولاً بیپایان یا طولانی | محدود؛ با تمام شدنِ پروژه تمام میشود |
| نقدشوندگی | معمولاً زیاد | معمولاً کم؛ گاهی خریدار پیدا نمیشود |
| تنوعِ دارایی | چندین سهم یا ورقه | معمولاً یک پروژه |
| سود از کجا میآید؟ | سودِ اوراق، رشدِ سهام یا قیمتِ طلا | موفقیتِ پروژه: فروشِ واحدها یا درآمدِ طرح |
پس صندوق تامین مالی بیشتر شبیهِ شراکت در یک کارِ مشخص است تا یک سبدِ آماده. اگر میخواهید تصویرِ کلِ صندوقها را داشته باشید، مقالهٔ صندوق سرمایهگذاری چیست و چه انواعی دارد را ببینید.
انواع صندوق تامین مالی
صندوقهای تامین مالی چند نوعاند. فرقشان در این است که پولِ شما در چه چیزی کار میکند. سه نوعِ اصلی را میشناسیم و دو خویشاوندِ نزدیک هم دارند.
۱. صندوق پروژه
صندوق پروژه برای یک طرحِ بزرگ و مشخص پول جمع میکند: یک نیروگاه، یک پالایشگاه، یک واحدِ پتروشیمی یا یک کارخانه. نامِ طرح، محلِ آن و برنامهٔ زمانیاش از روزِ اول معلوم است. پولِ صندوق فقط خرجِ همان طرح میشود.
۲. صندوق زمین و ساختمان
صندوق زمین و ساختمان برای ساختنِ یک پروژهٔ ساختمانی تأسیس میشود: مسکونی، تجاری یا اداری. پول خرجِ ساخت میشود، بعد واحدها فروخته میشوند، سود میانِ دارندگانِ واحدها تقسیم میشود و صندوق بسته میشود.
۳. صندوق جسورانه
صندوق جسورانه در شرکتهای نوپا و دانشبنیان سرمایهگذاری میکند؛ شرکتهایی که هنوز کوچکاند ولی ممکن است بزرگ شوند. بیشترِ این شرکتها به جایی نمیرسند و چند موفقیتِ بزرگ باید جبرانِ بقیه را کند. توضیحِ کاملش در مقالهٔ صندوق سرمایهگذاری جسورانه آمده است.
خویشاوندِ اول: صندوق خصوصی
صندوق خصوصی در شرکتهای غیربورسیای سرمایهگذاری میکند که از مرحلهٔ نوپایی گذشتهاند و میخواهند بزرگتر شوند. سرمایهٔ این صندوقها معمولاً بسیار بزرگ است و بیشتر برای سرمایهگذارانِ حرفهای و شرکتها طراحی شده، نه برای من و شمای معمولی.
خویشاوندِ دوم: صندوق املاک و مستغلات
صندوق املاک و مستغلات ساختمانِ ساختهشده و درآمدزا میخرد و از اجاره و بالا رفتنِ قیمتِ ملک سود میبرد. نخستین نمونهاش در مهرِ ۱۴۰۱ در فرابورس پذیرهنویسی شد. این صندوق دقیقاً تامین مالیِ ساخت نیست، ولی چون با صندوق زمین و ساختمان اشتباه گرفته میشود، اینجا آوردمش. فرقش ساده است: صندوق زمین و ساختمان میسازد و میفروشد؛ صندوق املاک میخرد و اجاره میدهد.
پس وقتی کسی میگوید «صندوق تامین مالی»، اول بپرسید: «پولم در کدام کار میرود؟ پروژه، ساختمان یا شرکتِ نوپا؟» جوابِ همین سؤال نصفِ ریسک را روشن میکند.
صندوق پروژه چطور کار میکند؟
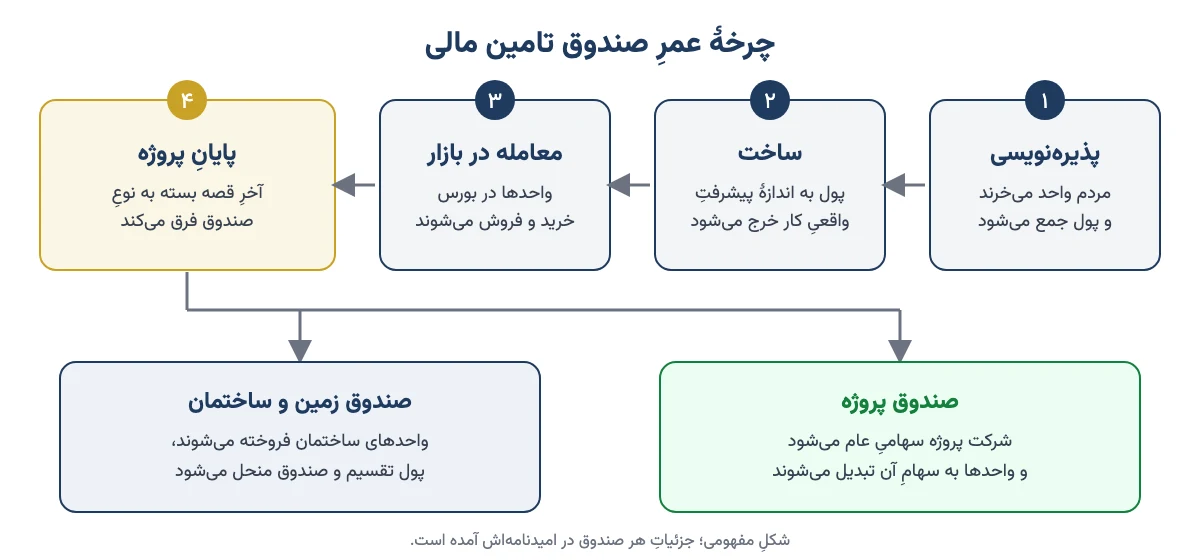
صندوق پروژه را میشود به پیشخریدِ سهمی از یک کارخانه تشبیه کرد. کارخانه هنوز ساخته نشده؛ شما امروز پول میدهید و وقتی ساخته شد، صاحبِ بخشی از آن هستید. مسیرش معمولاً این است:
- شرکت پروژه ساخته میشود. صاحبِ طرح ابتدا یک شرکتِ سهامیِ خاص به نامِ «شرکت پروژه» ثبت میکند. این شرکت قرار است همان طرح را بسازد و اداره کند.
- صندوق مجوز میگیرد. سازمان بورس طرح را بررسی میکند و مجوزِ تأسیسِ صندوق را میدهد. مالکیتِ شرکت پروژه به صندوق منتقل میشود.
- پذیرهنویسی انجام میشود. واحدهای صندوق به مردم فروخته میشود. پذیرهنویسی یعنی فروشِ اولیهٔ واحدها برای جمع کردنِ پولِ لازم. معمولاً یک نهادِ مالی «متعهدِ پذیرهنویس» است؛ یعنی اگر مردم همهٔ واحدها را نخریدند، باقی را خودش میخرد.
- معاملهٔ واحدها آغاز میشود. بعد از پذیرهنویسی، واحدها در بازار (معمولاً فرابورس، یا برای طرحهای انرژی بورس انرژی) خرید و فروش میشوند. اگر پولتان را زودتر لازم داشتید، میتوانید واحدها را به نفرِ دیگری بفروشید.
- پروژه ساخته میشود. پول مرحلهبهمرحله خرج میشود و صندوق باید گزارشِ پیشرفتِ کار را منتشر کند.
- صندوق به شرکت تبدیل میشود. وقتی طرح تمام شد و به بهرهبرداری رسید، شرکت پروژه به سهامیِ عام تبدیل میشود و واحدهای صندوق به سهامِ آن شرکت تبدیل میشوند. از این به بعد شما سهامدارِ یک شرکتِ در حالِ کار هستید و خودتان تصمیم میگیرید نگهش دارید یا بفروشید.
یک نمونهٔ واقعی: نخستین صندوق پروژهٔ بازار سرمایهٔ ایران برای طرحِ نیروگاهِ پرند ساخته شد. هدفش این بود که نیروگاهِ گازیِ پرند به نیروگاهِ سیکلِ ترکیبی تبدیل شود. به زبانِ ساده، با همان مقدارِ سوخت برقِ بیشتری بسازد؛ بازدهِ نیروگاه از حدودِ ۳۳٪ به حدودِ ۵۰٪ برسد. معاملهٔ واحدهای این صندوق از آبانِ ۱۳۹۶ در بورس انرژی آغاز شد.
پس در صندوق پروژه، شما در واقع صاحبِ بخشی از یک طرحِ صنعتی میشوید. سودتان به این بستگی دارد که طرح بهموقع ساخته شود و بعد از ساخت، درآمدِ خوبی داشته باشد.
صندوق زمین و ساختمان چطور کار میکند؟
صندوق زمین و ساختمان همان قصهٔ چند خانوادهٔ محله است، با این فرق که هر قدمش نگهبان دارد. اول باید زمین به نامِ صندوق یا مؤسسانِ آن باشد؛ یعنی صندوق روی زمینِ قولدادهشده ساخته نمیشود.
هر کدام از این صندوقها چند «رکن» دارد. رکن یعنی نهادی که یک وظیفهٔ مشخص به گردنش است:
- مدیرِ صندوق: کلِ کار را اداره میکند و پول را خرج میکند.
- مدیرِ ساخت: همان بنّای کاربلدِ قصهٔ ما؛ ساختمان را میسازد و دستکم ماهی یک بار گزارشِ پیشرفتِ کار میدهد.
- ناظر: گزارشِ مدیرِ ساخت را بررسی میکند. پول بر اساسِ درصدِ پیشرفتِ واقعیِ کار پرداخت میشود، نه زودتر.
- متولی و حسابرس: مراقباند پول درست خرج شود و حسابها درست باشد.
- متعهدِ پذیرهنویس و بازارگردان: اولی فروشِ اولیه را تضمین میکند و دومی کمک میکند واحدها در بازار خریدار و فروشنده داشته باشند.
- مجمعِ صندوق: جمعِ دارندگانِ واحدهایی که حقِ رأی دارند؛ دربارهٔ تغییرِ ارکان یا انحلالِ صندوق تصمیم میگیرد.
مسیرِ پول هم ساده است: پذیرهنویسی، ساخت، فروشِ واحدهای ساختهشده، تقسیمِ پول میانِ دارندگانِ واحد به نسبتِ سهمشان، و در آخر انحلالِ صندوق.
یک نکتهٔ مهم: این صندوقها سودِ تضمینشده ندارند و هیچ فرمولِ ثابتی هم برای سودشان نیست. سود به قیمتِ فروشِ واحدها در پایانِ کار بستگی دارد. اگر بازارِ مسکن رکود داشته باشد یا هزینهٔ مصالح بیش از پیشبینی بالا برود، سود کم میشود.
پس صندوق زمین و ساختمان راهی است که با پولِ کم در بازارِ ساختوساز شریک شوید، بیآنکه خودتان دنبالِ زمین و بنّا و مجوز بدوید. ولی ریسکِ بازارِ مسکن را هم با خودش دارد. اگر میخواهید با این بازار بیشتر آشنا شوید، تحلیل صنعت انبوهسازی و املاک را بخوانید.
صندوق پروژه و زمین و ساختمان چه فرقی دارند؟
این دو صندوق خیلی شبیهاند: هر دو برای یک کارِ مشخص پول جمع میکنند و هر دو عمرِ محدود دارند. ولی پایانِ کارشان فرق دارد. این جدول را ببینید:
| ویژگی | صندوق پروژه | صندوق زمین و ساختمان | صندوق جسورانه |
|---|---|---|---|
| پول خرجِ چه میشود؟ | یک طرحِ صنعتی یا زیربنایی | یک پروژهٔ ساختمانی | چند شرکتِ نوپا |
| سود از کجا میآید؟ | درآمدِ طرح پس از بهرهبرداری | فروشِ واحدهای ساختهشده | رشد و فروشِ سهمِ شرکتهای موفق |
| پایانِ کار | تبدیل به سهامِ شرکت پروژه | فروشِ واحدها، تقسیمِ پول و انحلال | فروشِ سهمها و تقسیمِ پول در پایانِ دوره |
| بیشترین ریسک | تأخیر و گران شدنِ ساخت | رکودِ مسکن و گرانیِ مصالح | شکستِ بیشترِ شرکتها |
| مناسبِ چه کسی؟ | صبور و آشنا با صنعت | علاقهمند به بازارِ ملک با افقِ چندساله | بیشتر سرمایهگذارِ حرفهای |
پس فرقِ اصلی در «آخرِ قصه» است. در صندوق پروژه آخرِ کار سهامدارِ یک کارخانه یا نیروگاه میشوید و ماجرا ادامه دارد. در صندوق زمین و ساختمان آخرِ کار پولتان را میگیرید و ماجرا تمام میشود.
صندوق تامین مالی با تأمین مالی جمعی (کرادفاندینگ) چه فرقی دارد؟
این دو را زیاد با هم اشتباه میگیرند، چون هر دو پولِ خُردِ مردم را جمع میکنند. ولی دو راهِ جدا هستند.
در کرادفاندینگ یا تأمین مالی جمعی شما از راهِ یک سکوی اینترنتیِ مجاز، که مجوزش را فرابورس داده، به یک کسبوکارِ کوچک پول میدهید. معمولاً مبلغ کم است، مدت کوتاه است و بیشترِ طرحها سودِ پیشبینیشده دارند. ورقهای که میگیرید هم معمولاً در بورس خرید و فروش نمیشود.
در صندوق تامین مالی، طرحها بزرگترند، ارکانِ نظارتی بیشتری دارند و واحدها معمولاً در بورس یا فرابورس معامله میشوند. پس اگر وسطِ کار پولتان را لازم داشتید، دستکم راهی برای فروش هست، هرچند همیشه آسان نیست. اگر خواستید سکوهای تأمین مالی جمعی را مقایسه کنید، مقالهٔ بهترین پلتفرم تامین مالی جمعی را ببینید.
قیمتِ واحدِ صندوق و NAV را چطور بفهمیم؟
این بخش کمی عدد دارد، ولی با یک مثال ساده میشود. NAV یعنی ارزشِ واقعیِ هر واحدِ صندوق؛ یعنی اگر امروز همهٔ داراییهای صندوق را قیمت بگذاریم، بدهیها را کم کنیم و بر تعدادِ واحدها تقسیم کنیم، به هر واحد چقدر میرسد. توضیحِ کاملش در مقالهٔ NAV یا خالص ارزش دارایی آمده است.
در صندوقهای تامین مالی دو قیمت داریم:
- قیمتِ اسمی: قیمتی که در پذیرهنویسی میپردازید.
- قیمتِ بازار: قیمتی که بعد از پذیرهنویسی، روی تابلو خرید و فروش میشود. این قیمت ممکن است بالاتر یا پایینتر از NAV باشد.
بیایید با هم حساب کنیم. فرض کنید (این فقط مثال است) در پذیرهنویسیِ یک صندوق زمین و ساختمان ۲۰ میلیون تومان میگذارید و هر واحد ۱٬۰۰۰ تومان است. پس ۲۰٬۰۰۰ واحد دارید.
- یک سال بعد، ساختمان نیمهکاره است. کارشناسِ رسمی ارزشِ زمین و ساختمانِ نیمهکاره را بالاتر برآورد کرده و NAV هر واحد به ۱٬۳۰۰ تومان رسیده است. روی کاغذ، داراییتان ۲۶ میلیون تومان است؛ یعنی ۳۰٪ بیشتر.
- ولی روی تابلو، خریدارها هر واحد را فقط ۱٬۱۰۰ تومان میخرند. چرا؟ چون کار هنوز تمام نشده و آنها ریسکِ تأخیر را حساب میکنند.
- اگر امروز بفروشید، ۲۲ میلیون تومان میگیرید، نه ۲۶ میلیون. فاصلهٔ قیمتِ بازار با NAV حدودِ ۱۵٪ است.
این فاصله همیشه بد نیست؛ ممکن است برای خریدارِ تازه فرصت باشد. ولی به ما یاد میدهد که NAV بالا یعنی پولِ نقد در جیب نیست. حواسمان باشد که NAV این صندوقها بر پایهٔ برآوردِ کارشناس است، نه قیمتِ لحظهای مثلِ سهام. اگر قیمتِ بازار خیلی بالاتر از NAV باشد، یعنی دارید حباب میخرید.
پس پیش از خرید، همیشه دو عدد را کنارِ هم بگذارید: قیمتِ تابلو و NAV. اختلافشان را به درصد حساب کنید و بعد تصمیم بگیرید.
سرمایهگذاری در صندوق تامین مالی چه ریسکی دارد؟
من همیشه میگویم پیش از اینکه بپرسید «چقدر سود دارد؟»، بپرسید «چه چیزی ممکن است خراب شود؟». در این صندوقها چند ریسکِ مشخص هست که باید بشناسید. اگر با خودِ مفهومِ ریسک تازه آشنا شدهاید، مقالهٔ ریسک چیست را هم ببینید.
- تأخیر در پروژه: ساختمانی که قرار بود دو ساله تمام شود، ممکن است چهار سال طول بکشد. در این مدت پولتان قفل است و تورم ارزشش را میخورد.
- گران شدنِ هزینهٔ ساخت: قیمتِ آهن، سیمان و دستمزد در ایران سریع بالا میرود. اگر هزینه از بودجه بیشتر شود، یا سود کم میشود یا صندوق پولِ تازه لازم دارد.
- نقدشوندگیِ کم: یعنی وقتی میخواهید بفروشید، شاید خریدار نباشد یا فقط با قیمتِ پایین بخرد. بازارگردان کمک میکند، ولی همیشه کافی نیست.
- تمرکز روی یک پروژه: همهٔ تخممرغها در یک سبد است. اگر همان پروژه به مشکل بخورد، جایی برای جبران نیست.
- ریسکِ بازارِ محصول: در صندوق زمین و ساختمان، رکودِ مسکن؛ در صندوق پروژه، قیمتِ محصولِ طرح (برق، محصولِ پتروشیمی و…) و قیمتگذاریِ دولتی.
- برآوردِ کارشناسی: NAV بر پایهٔ برآوردِ کارشناس است و ممکن است با قیمتی که آخرِ کار واقعاً فروخته میشود فرق کند.
- نبودِ سودِ تضمینی: اگر کسی گفت «سودش تضمینی است»، امیدنامه را بخوانید تا ببینید آن تضمین دقیقاً چیست، تا کِی است و چه کسی پشتش ایستاده.
پس این صندوقها برای پولی مناسباند که چند سال لازمش ندارید. پولِ قسطِ ماهِ بعد یا خرجِ جهیزیهٔ سالِ آینده جای این صندوقها نیست.
چطور در صندوق تامین مالی سرمایهگذاری کنیم؟
برای صندوق پروژه و صندوق زمین و ساختمان، راه همان راهِ خریدِ سهام است:
- در سجام ثبتنام کنید. سجام سامانهٔ احرازِ هویتِ بازار سرمایه است. راهنمای کاملش در مقالهٔ سجام چیست آمده است.
- در یک کارگزاری حساب باز کنید. کد بورسی میگیرید و به سامانهٔ معاملاتِ آنلاین دسترسی پیدا میکنید. برای انتخاب، مقایسهٔ کارگزاریهای بورس را ببینید.
- امیدنامه را بخوانید. امیدنامه و گزارشهای صندوق معمولاً در سایتِ خودِ صندوق و سامانهٔ کدال منتشر میشود. اگر حوصلهٔ خواندنِ همهاش را ندارید، دستکم بخشِ «هزینهها»، «برنامهٔ زمانی» و «ریسکها» را بخوانید.
- در پذیرهنویسی شرکت کنید یا از بازار بخرید. زمانِ پذیرهنویسی با اطلاعیهٔ رسمی اعلام میشود. بعد از آن، واحدها را با نمادِ صندوق از سامانهٔ معاملاتیِ کارگزاری میخرید.
- گزارشها را دنبال کنید. گزارشِ پیشرفتِ پروژه و NAV را هر چند ماه یک بار نگاه کنید. اگر پیشرفت عقب افتاد، بپرسید چرا.
صندوقهای جسورانه و خصوصی فرق دارند. در بیشترشان حداقلِ سرمایهگذاری بالاست یا فقط سرمایهگذارانِ حرفهای و شرکتها میتوانند وارد شوند. در بعضیشان هم همهٔ پول یکجا گرفته نمیشود و فقط بخشی از مبلغِ تعهدشده در روزِ پذیرهنویسی پرداخت میشود و باقی در طولِ کار. پس پیش از هر چیز ببینید اصلاً امکانِ ورودِ شما هست یا نه.
چکلیستِ پیش از خرید واحدِ صندوق تامین مالی
پیش از اینکه پولی بگذارید، این هشت سؤال را از خودتان بپرسید. اگر جوابِ یکی را نمیدانید، صبر کنید تا پیدایش کنید:
- پولم دقیقاً خرجِ کدام پروژه میشود و آن پروژه کجاست؟
- زمین یا دارایی به نامِ صندوق است یا فقط قولش داده شده؟
- پروژه چند درصد پیشرفت دارد و طبقِ برنامه، کِی تمام میشود؟
- مدیرِ صندوق و سازنده پیش از این چه پروژههایی را بهموقع تمام کردهاند؟
- قیمتِ تابلو چند درصد با NAV فاصله دارد؟
- روزانه چقدر از واحدهای صندوق خرید و فروش میشود؟ اگر بخواهم بفروشم، خریدار هست؟
- هزینههای صندوق (کارمزدِ مدیر، متولی، بازارگردان) چقدر است؟
- اگر این پول تا چند سال قفل بماند، زندگیام به مشکل میخورد؟
پس اگر به همهٔ این سؤالها جوابِ روشن دارید، دستکم با چشمِ باز وارد میشوید.
سه اشتباهِ رایج در خرید صندوقهای تامین مالی
این اشتباهها را بارها دیدهام. هیچکدام از سرِ نادانی نیست؛ از سرِ عجله است.
- اشتباه گرفتن با صندوقِ درآمد ثابت. بعضیها چون اسمِ «صندوق» را میبینند، فکر میکنند هر روز سود میگیرند و هر وقت خواستند پولشان را پس میگیرند. اینطور نیست. صندوق تامین مالی شراکت در یک کار است، نه سپرده.
- خریدن فقط به خاطرِ رشدِ NAV. بالا رفتنِ NAV در ایرانِ پرتورم گاهی فقط بالا رفتنِ قیمتِ زمین و مصالح است، نه موفقیتِ پروژه. بپرسید پیشرفتِ فیزیکیِ کار چقدر است.
- گذاشتنِ همهٔ پول در یک پروژه. این صندوقها خودشان متنوع نیستند. اگر همهٔ پساندازتان را در یکی بگذارید، سرنوشتتان به یک ساختمان یا یک کارخانه گره میخورد. سهمِ این صندوقها در سبدِ هر کس، تصمیمی شخصی است، ولی کوچک نگه داشتنش منطقیتر است.
صندوق تامین مالی برای چه کسی مناسب است؟
این صندوقها برای کسی مناسباند که پولی دارد و چند سال لازمش ندارد، با نوسان و دیر نقد شدن کنار میآید و حوصلهٔ خواندنِ گزارشها را دارد. برای کسی که پولِ امنِ کوتاهمدت میخواهد، صندوقِ درآمد ثابت یا سپرده مناسبتر است.
یک نگاهِ منصفانه هم داشته باشیم. این صندوقها برای اقتصاد مفیدند: پولِ مردم را بهجای خوابیدن در حساب، به ساختِ نیروگاه و خانه میبرند و این کار را زیرِ نظارت انجام میدهند. ولی مفید بودن برای اقتصاد با سودآور بودن برای شما یکی نیست. تصمیمِ نهایی با خودتان است.
سوالات متداول
صندوق تامین مالی چیست؟
صندوق تامین مالی صندوقی زیر نظر سازمان بورس است که پول سرمایهگذاران خرد را جمع میکند و صرف ساختن یک دارایی تازه میکند، مثل یک طرح صنعتی، یک ساختمان یا شرکتهای نوپا. سود آن به موفقیت همان پروژه بستگی دارد و تضمینی نیست.
صندوق پروژه و زمین و ساختمان چه فرقی دارند؟
صندوق پروژه برای یک طرح صنعتی یا زیربنایی مثل نیروگاه پول جمع میکند و پس از بهرهبرداری، واحدهایش به سهام شرکت پروژه تبدیل میشود. صندوق زمین و ساختمان یک پروژهٔ ساختمانی میسازد، واحدها را میفروشد، پول را تقسیم میکند و منحل میشود.
سرمایهگذاری در صندوق تامین مالی چه ریسکی دارد؟
مهمترین ریسکها تأخیر در پروژه، گران شدن هزینهٔ ساخت، نقدشوندگی کم، تمرکز روی یک پروژه، رکود بازار محصول یا مسکن و تفاوت برآورد کارشناس با قیمت فروش نهایی است. این صندوقها سود تضمینشده ندارند و برای پول چندساله مناسباند.
آیا صندوق زمین و ساختمان سود تضمینی دارد؟
نه. صندوق زمین و ساختمان سود تضمینشده و فرمول ثابتی برای سود ندارد. سود از فروش واحدهای ساختهشده در پایان کار میآید و به قیمت بازار مسکن، هزینهٔ ساخت و زمان تمام شدن پروژه بستگی دارد.
واحد صندوق پروژه را چطور بخریم؟
اول در سجام ثبتنام کنید و از یک کارگزاری کد بورسی بگیرید. بعد یا در زمان پذیرهنویسی که با اطلاعیهٔ رسمی اعلام میشود شرکت کنید، یا پس از آن، واحدها را با نماد صندوق از سامانهٔ معاملاتی کارگزاری بخرید.
آیا میشود واحد صندوق تامین مالی را قبل از پایان پروژه فروخت؟
بله، اگر واحدها در بورس یا فرابورس معامله شوند، میتوانید آنها را به خریدار دیگری بفروشید. ولی نقدشوندگی این صندوقها معمولاً کم است و ممکن است مجبور شوید پایینتر از ارزش خالص هر واحد بفروشید.
NAV در صندوق زمین و ساختمان چطور تعیین میشود؟
در پذیرهنویسی، واحدها به قیمت اسمی فروخته میشوند. پس از شروع کار، ارزش هر واحد بر اساس خالص ارزش داراییها تعیین میشود که بخش بزرگش برآورد کارشناس از ارزش زمین و ساختمان نیمهکاره است، نه قیمت لحظهای بازار.
صندوق تامین مالی با کرادفاندینگ چه فرقی دارد؟
در کرادفاندینگ از راه سکوی اینترنتی مجاز به کسبوکارهای کوچک با مبلغ کم و مدت کوتاه پول میدهید و ورقه معمولاً معامله نمیشود. صندوق تامین مالی طرحهای بزرگتر، ارکان نظارتی بیشتر و واحدهای قابل معامله در بورس یا فرابورس دارد.
جمعبندی
صندوق تامین مالی راهی است که با پولِ کم در ساختِ یک پروژهٔ بزرگ شریک شوید: صندوق پروژه برای طرحهای صنعتی، صندوق زمین و ساختمان برای ساختمان و صندوق جسورانه برای شرکتهای نوپا. همه زیرِ نظرِ سازمان بورساند، ولی هیچکدام سودِ تضمینی ندارند و بیشترشان دیر نقد میشوند.
پس دفعهٔ بعد که اطلاعیهٔ پذیرهنویسیِ یک صندوق پروژه یا زمین و ساختمان را دیدید، اول سه چیز را بپرسید: پولم دقیقاً کجا میرود، کارِ ساخت چقدر پیش رفته، و اگر خواستم بفروشم، خریدار هست یا نه. با جوابِ همین سه سؤال، از بیشترِ کسانی که فقط با شنیدنِ اسم میخرند، جلوتر هستید.