
سود ناخالص و سود خالص چیست؟ تفاوت، فرمول و مثال عددی
فهرست مطالب۱۲ بخش
- سود ناخالص چیست؟ با مثالِ یک نانوایی
- سود ناخالص چگونه محاسبه میشود؟
- بهای تمام شده کالای فروش رفته یعنی چه؟
- سود خالص چیست و چه چیزهایی از آن کم میشود؟
- تفاوت سود خالص و ناخالص در یک جدول
- مثالِ عددی: از درآمد تا سود خالصِ یک شرکتِ بورسی
- حاشیهٔ سود ناخالص و خالص را چطور حساب کنیم؟
- حاشیهٔ سود ناخالص خوب چند درصد است؟
- کدام سود برای تحلیل مهمتر است؟
- سود ناخالص و سود خالص را کجای کدال پیدا کنیم؟
- زیان ناخالص یعنی چه و چه زمانی پیش میآید؟
- پنج اشتباهِ رایج در خواندنِ سود ناخالص و خالص
- چکلیستِ پنجدقیقهای پیش از قضاوت دربارهٔ سودِ یک شرکت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: این شرکت فروشش دو برابر شده، پس چرا سودش کم شده؟ جواب معمولاً در فرقِ دو عدد است. سود ناخالص یعنی فروش منهای هزینهٔ مستقیمِ ساختِ کالا. سود خالص یعنی آنچه بعد از کمِ همهٔ هزینهها، بهرهٔ وام و مالیات واقعاً برای صاحبانِ شرکت میماند.
این دو عدد هر دو در صورت سود و زیانِ هر شرکت هستند، ولی دو قصهٔ متفاوت تعریف میکنند. اولی میگوید کارِ اصلیِ شرکت چقدر میارزد. دومی میگوید آخرِ کار چه چیزی به جیبِ سهامدار رسید. بیایید قدمبهقدم، با یک نانوایی و بعد با یک شرکتِ بورسی، هر دو را حساب کنیم.
سود ناخالص چیست؟ با مثالِ یک نانوایی
نانواییِ سرِ کوچه را در نظر بگیرید. فرض کنیم در یک ماه ۳۰۰ میلیون تومان نان فروخته است. برای پختنِ همین نانها آرد، خمیرمایه، نمک و گازِ تنور خریده و دستمزدِ شاطر را داده؛ روی هم ۱۸۰ میلیون تومان. (این عددها فقط مثالاند.)
سود ناخالصِ این نانوایی میشود ۳۰۰ منهای ۱۸۰، یعنی ۱۲۰ میلیون تومان. هنوز اجارهٔ مغازه، حقوقِ صندوقدار، قسطِ وام و مالیات را کم نکردهایم. پس سود ناخالص یعنی «سودِ پشتِ تنور»: فقط نشان میدهد خودِ نان پختن و فروختن چقدر میصرفد.
در حسابداری به همین عدد «سود ناویژه» هم میگویند و در انگلیسی Gross Profit. اگر در کتابی «سود ناویژه» دیدید، همان سود ناخالص است.
سود ناخالص چگونه محاسبه میشود؟
فرمولش یک تفریقِ ساده است:
سود ناخالص = درآمد عملیاتی − بهای تمامشدهٔ درآمدهای عملیاتی
درآمد عملیاتی یعنی پولی که شرکت از کارِ اصلیاش به دست میآورد؛ برای نانوایی فروشِ نان، برای یک کارخانهٔ سیمان فروشِ سیمان. اگر همان نانوایی یک انباریِ قدیمی را بفروشد، آن پول درآمدِ عملیاتی نیست.
بهای تمامشده یعنی هزینههایی که مستقیم صرفِ ساختنِ همان کالای فروشرفته شده: مواد اولیه، دستمزدِ کارگرِ تولید، برق و گازِ کارخانه و استهلاکِ ماشینآلاتِ خطِ تولید. استهلاک یعنی سهمِ هر سال از فرسوده شدنِ دستگاهها؛ دستگاهی که ۱۰ سال کار میکند، هر سال یکدهمِ قیمتش هزینه حساب میشود.
بهای تمام شده کالای فروش رفته یعنی چه؟
کلمهٔ «فروشرفته» مهم است. اگر کارخانه امسال ۱۰۰ هزار کیسه سیمان ساخته ولی ۸۰ هزار کیسه فروخته، فقط هزینهٔ همان ۸۰ هزار کیسه در بهای تمامشده میآید. هزینهٔ ۲۰ هزار کیسهٔ ماندهٔ در انبار، فعلاً «موجودی کالا» در ترازنامه است تا روزی که فروخته شود.
در شرکتهای خدماتی، مثلِ یک شرکتِ نرمافزاری یا بیمه، کالایی در کار نیست. آنجا به این عدد «بهای تمامشدهٔ خدماتِ ارائهشده» میگویند؛ حقوقِ کسانی که مستقیم خدمت را میدهند و هزینهٔ سرورها و مانند آن. پس فکرِ اصلی یکی است: هزینهای که بدونِ آن، محصول یا خدمت اصلاً ساخته نمیشد.
سود خالص چیست و چه چیزهایی از آن کم میشود؟
برگردیم به نانوایی. از آن ۱۲۰ میلیون تومان سودِ ناخالص، هنوز چند هزینه مانده:
- هزینههای عمومی، اداری و فروش: اجارهٔ مغازه، حقوقِ صندوقدار، کیسهٔ نان، تابلو. فرض کنیم ۴۰ میلیون. میماند ۸۰ میلیون که همان سود عملیاتی است.
- هزینهٔ مالی: یعنی سودی که بابتِ وامِ بانکی میپردازد. اگر برای خریدِ تنورِ نو وام گرفته و ماهی ۱۵ میلیون بهره میدهد، میماند ۶۵ میلیون.
- درآمد و هزینهٔ غیرعملیاتی: چیزهایی که به نان ربطی ندارد. مثلاً سودِ سپردهٔ بانکیِ نانوا ۵ میلیون؛ میشود ۷۰ میلیون. این «سود قبل از مالیات» است.
- مالیات: سهمِ دولت. در این مثال ۲۰٪ میگیریم، یعنی ۱۴ میلیون.
آنچه آخرِ کار میماند، ۵۶ میلیون تومان، سود خالص است. در حسابداریِ قدیم به آن «سود ویژه» هم میگفتند و در انگلیسی Net Profit یا Net Income.
سود خالص = سود ناخالص − هزینههای عمومی، اداری و فروش ± سایر اقلامِ عملیاتی − هزینهٔ مالی ± درآمد و هزینهٔ غیرعملیاتی − مالیات
دربارهٔ مالیات یک نکته: نرخِ پایهٔ مالیات بر درآمدِ شرکتها در مادهٔ ۱۰۵ قانونِ مالیاتهای مستقیم ۲۵٪ است. ولی شرکتهای بورسی، صادراتی یا مناطقِ آزاد تخفیف و معافیتهایی دارند و قانونِ بودجهٔ هر سال هم گاهی چیزی را عوض میکند. برای همین نرخِ مؤثرِ هر شرکت فرق دارد. عددِ دقیق را در یادداشتِ مالیاتِ صورتهای مالیِ همان شرکت ببینید، نه از حدس.
پس سود ناخالص در طبقهٔ اولِ ساختمان است و سود خالص در طبقهٔ آخر. بینِ این دو، چند پله هست که هر کدام میتواند سود را بخورد یا اضافه کند.
تفاوت سود خالص و ناخالص در یک جدول
این جدول سه سودِ مهمِ صورت سود و زیان را کنارِ هم میگذارد تا فرقشان یکجا دیده شود.
| ویژگی | سود ناخالص | سود عملیاتی | سود خالص |
|---|---|---|---|
| چه چیزی کم شده؟ | فقط بهای تمامشده | بهای تمامشده و هزینههای عمومی، اداری و فروش | همهٔ هزینهها، هزینهٔ مالی و مالیات |
| جایش در صورت سود و زیان | بالای صورت، بعد از درآمد | وسطِ صورت | پایینِ صورت |
| به چه پرسشی جواب میدهد؟ | خودِ محصول چقدر میصرفد؟ | کلِ کسبوکار، با مدیریت و فروش، چقدر سود میسازد؟ | آخرِ کار چه چیزی به سهامدار میرسد؟ |
| اثرِ وام و بدهی | ندارد | ندارد | دارد |
| اثرِ فروشِ دارایی یا سودِ سپرده | ندارد | ندارد | دارد |
| پایهٔ کدام نسبت است؟ | حاشیهٔ سود ناخالص | حاشیهٔ سود عملیاتی | حاشیهٔ سود خالص، EPS، P/E |
یعنی هرچه در صورت سود و زیان پایینتر بیاییم، عدد کاملتر میشود ولی چیزهای بیشتری هم در آن قاطی میشود. سود ناخالص تمیزترین عدد برای سنجیدنِ خودِ کار است. سود خالص کاملترین عدد برای سنجیدنِ نتیجه. فرقِ سود عملیاتی و غیرعملیاتی را هم جداگانه در مقالهٔ سود عملیاتی یا سود غیرعملیاتی، کدام مهمتر است؟ باز کردهایم.
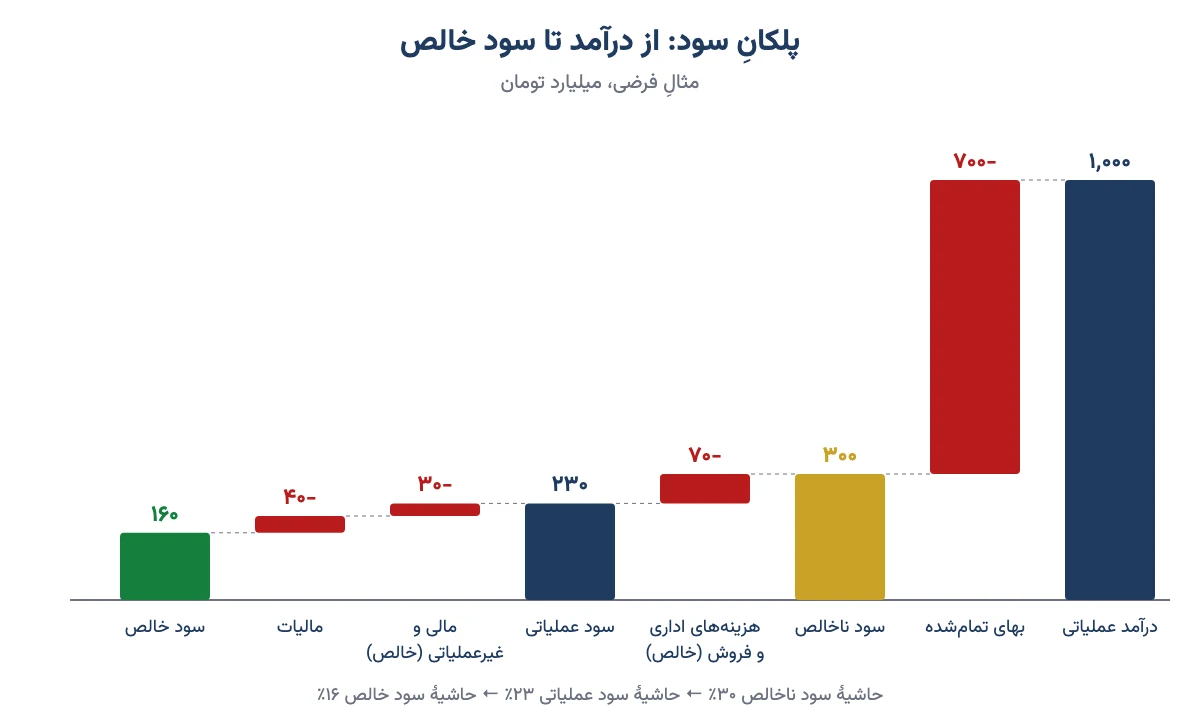
مثالِ عددی: از درآمد تا سود خالصِ یک شرکتِ بورسی
حالا همین حساب را برای یک شرکتِ تولیدیِ فرضی انجام بدهیم. اسمش را میگذاریم «لبنیاتِ نمونه». عددها ساختگی و گردند تا حساب جلوی چشم باشد؛ به میلیارد تومان.
| ردیف | مبلغ | توضیحِ ساده |
|---|---|---|
| درآمدهای عملیاتی | ۱٬۰۰۰ | فروشِ شیر، ماست و پنیر |
| بهای تمامشدهٔ درآمدهای عملیاتی | (۷۰۰) | شیرِ خام، بستهبندی، کارگرِ خط، برقِ کارخانه |
| سود ناخالص | ۳۰۰ | حاشیهٔ سود ناخالص: ۳۰٪ |
| هزینههای فروش، اداری و عمومی | (۸۰) | پخش، تبلیغ، حقوقِ دفترِ مرکزی |
| سایر درآمدها و هزینههای عملیاتی | ۱۰ | مثلاً فروشِ ضایعات |
| سود عملیاتی | ۲۳۰ | حاشیهٔ سود عملیاتی: ۲۳٪ |
| هزینههای مالی | (۵۰) | بهرهٔ وامهای بانکی |
| سایر درآمدها و هزینههای غیرعملیاتی | ۲۰ | سودِ سپرده، سودِ سهامِ شرکتهای دیگر |
| سود قبل از مالیات | ۲۰۰ | |
| مالیات (۲۰٪ در این مثال) | (۴۰) | نرخِ واقعی را از یادداشتها ببینید |
| سود خالص | ۱۶۰ | حاشیهٔ سود خالص: ۱۶٪ |
عددهای داخلِ پرانتز منفیاند؛ یعنی کم میشوند. این همان قراردادی است که در صورتهای مالیِ واقعی هم میبینید.
از هر ۱۰۰ تومان شیر و ماستی که این شرکت فروخته، ۷۰ تومان صرفِ ساختنش شده و ۳۰ تومان سودِ ناخالص مانده. از همان ۳۰ تومان، آخرِ کار ۱۶ تومان به سهامدار رسیده. یعنی تقریباً نصفِ سودِ ناخالص در راه، صرفِ اداره، بهره و مالیات شده است.
یک قدمِ دیگر هم برویم. اگر این شرکت یک میلیارد سهم داشته باشد، ۱۶۰ میلیارد تومان سود خالص یعنی به هر سهم ۱۶۰ تومان سود رسیده؛ همان ۱٬۶۰۰ ریال. این عدد همان سودِ هر سهم یا EPS است که بعداً پایهٔ نسبت P/E و سودِ نقدیِ هر سهم (DPS) میشود. پس سودِ ناخالص اولین حلقه از زنجیری است که به جیبِ سهامدار میرسد.
حاشیهٔ سود ناخالص و خالص را چطور حساب کنیم؟
عددِ خامِ سود بهتنهایی گولزننده است. ۳۰۰ میلیارد سود برای شرکتی که ۱٬۰۰۰ میلیارد فروخته عالی است، ولی برای شرکتی که ۱۰ هزار میلیارد فروخته ضعیف. برای همین سود را به درصدی از فروش تبدیل میکنیم و اسمش را «حاشیهٔ سود» میگذاریم.
- حاشیهٔ سود ناخالص = سود ناخالص ÷ درآمد عملیاتی × ۱۰۰. در مثالِ ما: ۳۰۰ ÷ ۱٬۰۰۰ = ۳۰٪.
- حاشیهٔ سود عملیاتی = سود عملیاتی ÷ درآمد عملیاتی × ۱۰۰. در مثالِ ما: ۲۳٪.
- حاشیهٔ سود خالص = سود خالص ÷ درآمد عملیاتی × ۱۰۰. در مثالِ ما: ۱۶٪.
حاشیهٔ سود مثلِ این است که بپرسیم از هر ۱۰۰ تومان فروش، چند تومانش سود است. با این درصد میشود یک شرکتِ کوچک را با یک شرکتِ بزرگ، یا امسالِ یک شرکت را با پارسالش، منصفانه مقایسه کرد.
حاشیهٔ سود ناخالص خوب چند درصد است؟
جوابِ صادقانه این است که یک عددِ جادویی وجود ندارد. حاشیهٔ خوب به صنعت بستگی دارد. پالایشگاهی که نفتِ خام را میخرد و بنزین میفروشد، ذاتاً حاشیهٔ باریکی دارد. شرکتی که نرمافزار میفروشد، برای هر نسخهٔ اضافه تقریباً هزینهای نمیدهد و حاشیهاش خیلی پهنتر است. فروشگاههای زنجیرهای هم با حاشیهٔ کم و فروشِ زیاد کار میکنند.
پس بهجای عددِ مطلق، این سه مقایسه را انجام بدهید:
- با خودش در سالهای قبل: اگر حاشیهٔ ناخالص از ۳۰٪ به ۲۲٪ رسیده، چیزی عوض شده؛ یا مواد اولیه گران شده یا شرکت نتوانسته قیمتش را بالا ببرد.
- با همصنعتیها: دو کارخانهٔ لبنی را با هم مقایسه کنید، نه لبنیات را با پتروشیمی.
- با روند: حاشیهای که چند سال پشتِ هم آرام بالا میرود، معمولاً از حاشیهٔ بالایی که یکشبه پریده قابلاعتمادتر است.
در بازارِ ایران دو چیز حاشیهٔ ناخالص را زیاد تکان میدهد: نرخِ ارز و قیمتگذاریِ دستوری. شرکتی که محصولش را صادر میکند، با بالا رفتنِ دلار معمولاً حاشیهاش پهنتر میشود. شرکتی که مواد اولیه را وارد میکند ولی اجازهٔ گران کردنِ محصول را ندارد، برعکس. پس وقتی حاشیه ناگهان عوض شد، اول بپرسید: «قیمتِ فروش عوض شده یا قیمتِ خرید؟»
کدام سود برای تحلیل مهمتر است؟
هر دو، ولی برای دو کارِ مختلف. این تشبیه کمک میکند: سود ناخالص مثلِ این است که ببینید یک آشپز چقدر خوب غذا میپزد. سود خالص مثلِ این است که ببینید رستوران آخرِ ماه چقدر سود کرد. آشپزِ خوب لازم است، ولی اگر اجاره سرسامآور باشد یا صاحبِ رستوران زیر بارِ قسط باشد، باز هم سودی نمیماند.
- برای فهمیدنِ کیفیتِ کسبوکار به سود ناخالص و حاشیهاش نگاه کنید. شرکتی که حاشیهٔ ناخالصِ پهن و پایدار دارد، معمولاً محصولی دارد که مشتری حاضر است برایش بیشتر بپردازد.
- برای فهمیدنِ سهمِ سهامدار و ارزشگذاری به سود خالص نگاه کنید. EPS، P/E و سودِ نقدی همه از سود خالص درمیآیند.
- برای پیدا کردنِ مشکل فاصلهٔ این دو را بسنجید. اگر سود ناخالص خوب است ولی سود خالص ضعیف، مشکل در پلههای وسط است: هزینهٔ اداریِ زیاد یا بدهیِ سنگین.
نکتهٔ مهمتر: سود خالص را میشود با یک اتفاقِ یکباره بزرگ کرد؛ مثلاً فروشِ یک زمین یا سودِ تسعیرِ ارز. تسعیر یعنی شرکت دارایی یا بدهیِ ارزی دارد و چون دلار گران شده، ارزشِ ریالیاش در دفترها بالا رفته، بیآنکه چیزی فروخته باشد. این سودها تکرار نمیشوند. سود ناخالص را نمیشود اینطور آرایش کرد، چون فقط از فروشِ محصول میآید. پس وقتی سود خالص یکدفعه پرید، اول ببینید سود ناخالص هم همراهش رفته یا نه.
سود ناخالص و سود خالص را کجای کدال پیدا کنیم؟
شرکتهای بورسی صورتهای مالیشان را در سامانهٔ کدال منتشر میکنند. برای دیدنِ این دو عدد:
- در کدال نمادِ شرکت را جستوجو کنید و گزارشِ «صورتهای مالی» یا «اطلاعات و صورتهای مالیِ میاندورهای» را باز کنید.
- برگهٔ صورت سود و زیان را انتخاب کنید.
- بعد از سطرِ «درآمدهای عملیاتی» و «بهای تمامشدهٔ درآمدهای عملیاتی»، سطرِ سود (زیان) ناخالص را میبینید.
- پایینتر، بعد از سطرِ مالیات، سطرِ سود (زیان) خالص آمده و زیرش سودِ پایه هر سهم.
یک نکتهٔ کوچک ولی مهم: ارقامِ کدال معمولاً به میلیون ریال است. هر میلیون ریال یعنی ۱۰۰ هزار تومان. پس اگر نوشته ۵۰۰٬۰۰۰، یعنی ۵۰ میلیارد تومان. من خودم همیشه اول بالای جدول را نگاه میکنم تا واحد را ببینم؛ یک صفر جابهجا، کلِ تحلیل را خراب میکند. برای آشنایی با همهٔ سطرهای این برگه، مقالهٔ آشنایی با صورت سود و زیان را بخوانید.
زیان ناخالص یعنی چه و چه زمانی پیش میآید؟
اگر بهای تمامشده از فروش بیشتر شود، سود ناخالص منفی میشود و به آن «زیان ناخالص» میگویند. یعنی شرکت حتی پیش از پرداختِ اجاره و حقوقِ دفتر، با هر فروش ضرر میکند. مثلِ نانواییای که آرد را گرانتر از قیمتِ نان بخرد.
این وضع معمولاً وقتی پیش میآید که قیمتِ فروش ثابت مانده و هزینهها جهش کردهاند؛ مثلاً با قیمتگذاریِ دستوری، گران شدنِ ناگهانیِ مواد اولیه، یا خوابیدنِ کارخانه که هزینههای ثابتش را روی محصولِ کمتری سرشکن میکند. زیانِ ناخالصِ یک فصل شاید موقت باشد. ولی اگر چند فصل پشتِ هم تکرار شد، زنگِ خطرِ جدی است.
پنج اشتباهِ رایج در خواندنِ سود ناخالص و خالص
- یکی گرفتنِ «فروش» و «سود». رشدِ فروش یعنی رشدِ سود نیست. اگر بهای تمامشده تندتر از فروش رشد کرده باشد، سود ناخالص حتی ممکن است کم شود.
- دل بستن به سود خالصِ یکباره. سودِ فروشِ دارایی یا تسعیرِ ارز را از سودِ تکرارشونده جدا کنید.
- مقایسهٔ حاشیهٔ دو صنعتِ متفاوت. حاشیهٔ ۱۰٪ برای یک پالایشگاه ممکن است خوب باشد و برای یک شرکتِ دارویی ضعیف.
- فراموش کردنِ بدهی. دو شرکت با سود ناخالصِ برابر، اگر یکی بدهیِ سنگین داشته باشد، سود خالصِ بسیار کمتری میسازد.
- ندیدنِ واحدِ ارقام و دورهٔ گزارش. سودِ سهماهه را با سودِ یکساله مقایسه نکنید و میلیون ریال را با تومان اشتباه نگیرید.
چکلیستِ پنجدقیقهای پیش از قضاوت دربارهٔ سودِ یک شرکت
- حاشیهٔ سود ناخالصِ امسال را با دو سه سالِ قبل مقایسه کردهام؟
- حاشیه را با یکی دو شرکتِ همصنعت سنجیدهام؟
- فاصلهٔ سود ناخالص تا سود عملیاتی منطقی است، یا هزینههای اداری ناگهان زیاد شده؟
- هزینهٔ مالی چقدر از سود عملیاتی را میخورد؟
- در سود خالص، درآمدِ غیرعملیاتیِ یکباره هست؟ اگر آن را کنار بگذارم، چه میماند؟
- سود خالص با پولِ نقدی که واقعاً وارد شده، یعنی جریان آزاد نقدی، جور درمیآید؟
این چکلیست جای تحلیلِ کامل را نمیگیرد، ولی جلوی بیشترِ قضاوتهای عجولانه را میگیرد. اگر میخواهید این کار را با دیگر نسبتها و صورتهای مالی ادامه بدهید، آشنایی با صورتهای مالی و تحلیل کمیِ سهام قدمِ بعدیِ خوبیاند. من در دورهٔ آموزشیِ تحلیل بنیادی همین خواندنِ صورت سود و زیان را روی شرکتهای واقعیِ بورسِ تهران قدمبهقدم نشان دادهام.
سوالات متداول
سود ناخالص چیست؟
سود ناخالص یعنی درآمدِ فروش منهای بهای تمامشدهٔ کالا یا خدمتِ فروختهشده. فقط هزینههای مستقیمِ تولید مثلِ مواد اولیه و دستمزدِ کارگرِ تولید کم میشود و نشان میدهد خودِ محصول چقدر سودآور است.
سود ناخالص چگونه محاسبه میشود؟
درآمد عملیاتی را منهای بهای تمامشدهٔ درآمدهای عملیاتی کنید. مثلاً اگر شرکتی ۱٬۰۰۰ میلیارد تومان فروخته و ساختنِ همان کالاها ۷۰۰ میلیارد خرج داشته، سود ناخالصش ۳۰۰ میلیارد تومان است.
فرق سود خالص و سود ناخالص چیست؟
از سود ناخالص فقط بهای تمامشده کم شده است. از سود خالص علاوه بر آن هزینههای اداری و فروش، هزینهٔ مالی و مالیات هم کم شده و درآمدهای غیرعملیاتی اضافه شده است. سود خالص همان سهمِ نهاییِ سهامداران است.
سود خالص چیست؟
سود خالص مبلغی است که بعد از کم کردنِ همهٔ هزینهها، بهرهٔ وامها و مالیات از درآمدِ شرکت باقی میماند. پایهٔ محاسبهٔ سودِ هر سهم، نسبت قیمت به سود و سودِ نقدیِ سهامداران است.
حاشیهٔ سود ناخالص خوب چند درصد است؟
عددِ ثابتی ندارد و به صنعت بستگی دارد. پالایشگاهها و فروشگاهها حاشیهٔ باریک دارند و شرکتهای نرمافزاری یا دارویی معمولاً حاشیهٔ پهنتر. بهتر است حاشیه را با سالهای قبلِ همان شرکت و با همصنعتیهایش مقایسه کنید.
کدام سود برای تحلیل مهمتر است؟
سود ناخالص برای سنجیدنِ کیفیتِ کسبوکار و قدرتِ قیمتگذاری مهم است و سود خالص برای ارزشگذاری و سهمِ سهامدار. بهترین کار نگاه کردن به هر دو و به فاصلهٔ بینشان است.
آیا سود ناخالص میتواند منفی باشد؟
بله. اگر بهای تمامشده از فروش بیشتر شود، شرکت زیان ناخالص دارد؛ یعنی با هر فروش ضرر میکند. این معمولاً با قیمتگذاریِ دستوری یا جهشِ قیمتِ مواد اولیه پیش میآید و اگر تکرار شود نشانهٔ خطر است.
چرا سود خالص گاهی از سود عملیاتی بیشتر است؟
چون درآمدهای غیرعملیاتی، مثلِ سودِ سپرده، فروشِ دارایی یا سودِ تسعیرِ ارز، به آن اضافه شده است. این سودها معمولاً تکرار نمیشوند، پس بهتر است آنها را جدا ببینید و به سودِ تکرارشونده تکیه کنید.
جمعبندی
سود ناخالص میگوید خودِ محصول چقدر میصرفد. سود خالص میگوید آخرِ کار چه چیزی برای سهامدار ماند. بینِ این دو، هزینههای اداری، بهرهٔ وام، درآمدهای جانبی و مالیات نشستهاند و هر کدام میتوانند قصه را عوض کنند.
پس دفعهٔ بعد که خبرِ «رشدِ سودِ فلان شرکت» را شنیدید، سه پرسش بپرسید: سود ناخالص هم رشد کرده؟ حاشیهاش بهتر شده یا بدتر؟ و چه مقدار از سود خالص یکباره است؟ با همین سه پرسش، از بیشترِ کسانی که فقط تیترِ خبر را میخوانند، یک قدم جلوترید. تصمیمِ نهایی هم با خودتان.