
اوراق بانک مسکن (تسه) چیست؟ خرید اوراق، تعداد برگه و هزینهٔ وام ۱۴۰۵
فهرست مطالب۱۳ بخش
- اوراق بانک مسکن (تسه) چیست؟
- نماد تسه و سریهای مختلف
- برای وام مسکن چند برگه اوراق لازم است؟
- قیمت اوراق وام مسکن ۴۰۰ میلیونی چقدر است؟
- هزینهٔ واقعی وام با اوراق بانک مسکن؛ با هم حساب کنیم
- پس این وام میارزد یا نه؟
- اوراق تسه را از کجا بخریم؟
- خرید اوراق مسکن قدمبهقدم
- مراحل گرفتن وام با اوراق تسه در بانک مسکن
- استعلام اوراق بانک مسکن با کد ملی
- قیمت اوراق مسکن چرا تغییر میکند؟
- سررسید و مدت اعتبار اوراق تسه
- محدودیتهای معاملهٔ اوراق تسه
- آیا خرید اوراق مسکن سرمایهگذاری خوبی است؟
- شش اشتباهی که در خرید اوراق بانک مسکن پولتان را میبرد
- چکلیست پیش از خرید اوراق تسه
- سوالات متداول
- جمعبندی
خیلیها میپرسند: «میخواهم وام مسکن بگیرم؛ این اوراقی که همه از آن حرف میزنند چیست؟» جواب کوتاه این است: اوراق بانک مسکن یا «تسه» برگههایی است که در فرابورس خرید و فروش میشود و هر برگهاش ۵۰۰ هزار تومان امتیازِ وام از بانک مسکن است. پس برای وام یک میلیارد تومانی ۲٬۰۰۰ برگه لازم دارید و پولِ این برگهها بخشی از هزینهٔ وام است.
در این راهنما با هم میبینیم اوراق تسه دقیقاً چیست، برای هر وام چند برگه لازم است، از کجا و چطور بخریم و چرا قیمتش بالا و پایین میرود. مهمتر از همه، با یک مثالِ ساده حساب میکنیم که این وام واقعاً چند درصد برایتان تمام میشود. سقفهای وام، طبقِ اعلامِ بانک مسکن تا مهر ۱۴۰۵ است.
اوراق بانک مسکن (تسه) چیست؟
بانک مسکن حسابی دارد به نامِ «حساب سپرده ممتاز». کسی که در این حساب پول نگه میدارد، کمکم امتیازِ وام جمع میکند. بخشی از این امتیازها به شکلِ برگه درمیآید و در فرابورس قابلِ خرید و فروش میشود.
نامِ رسمیِ این برگهها «گواهی حق تقدم استفاده از تسهیلات مسکن» است. «تسهیلات» همان وام است. چون نامِ این برگهها در تابلوی بورس با «تسه» شروع میشود، همه به آن میگویند اوراق تسه یا اوراق مسکن.
یک تشبیهِ ساده: صفِ نانوایی را در نظر بگیرید. کسی که نوبتش رسیده ولی نان نمیخواهد، نوبتش را به شما میفروشد. شما بیآنکه یک ساعت در صف بایستید، نان میگیرید. اوراق تسه همین «نوبتِ وام» است. سپردهگذاری که وام لازم ندارد، نوبتش را میفروشد. متقاضیِ وام هم بهجای چند سال پسانداز در بانک، نوبت را یکجا از بازار میخرد.
منطقش شبیهِ حق تقدم خرید سهام است: شما حقِ استفاده از چیزی را میخرید، نه خودِ آن را.
دو نکته را همین اول بدانید:
- اوراق تسه سود ندارد. در سررسید هم پولی به شما نمیدهند. ارزشش فقط همان امتیازِ وام است.
- وامِ اوراق مجانی نیست. هم پولِ برگهها را میدهید، هم سودِ وام را.
پس اوراق تسه کلیدِ درِ بانک است، نه خودِ پول.
نماد تسه و سریهای مختلف
اوراقِ هر دوره با یک نمادِ جدا معامله میشود. «نماد» یعنی همان اسمِ کوتاهی که هر سهم یا ورقه در تابلوی بورس دارد. نمادِ این اوراق با «تسه» شروع میشود و عددِ بعدش نشان میدهد آن سری کِی منتشر شده است. اگر با نمادخوانی آشنا نیستید، مقالهٔ نماد بورسی چیست کمکتان میکند.
برای همین در تابلوی فرابورس همزمان چند نمادِ تسه میبینید که قیمتشان کمی با هم فرق دارد. سریهای قدیمیتر به تاریخِ انقضا نزدیکترند و معمولاً ارزانترند. دربارهٔ این ارزانی جلوتر یک هشدار دارم.
بانک ملی هم اوراقِ مشابهی با نمادِ «تملی» دارد. سازوکارش همین است، ولی فقط در بانک ملی به کار میآید. اوراق تسه هم فقط در بانک مسکن.
برای وام مسکن چند برگه اوراق لازم است؟
قاعده ساده است و یک بار که یاد بگیرید، دیگر لازم نیست از کسی بپرسید: هر برگه اوراق تسه = ۵۰۰ هزار تومان وام. مبلغِ وام را بر ۵۰۰ هزار تومان تقسیم کنید؛ جواب، تعدادِ برگه است.
- وام ۱۰۰ میلیون تومانی: ۱۰۰ میلیون ÷ ۵۰۰ هزار = ۲۰۰ برگه.
- وام ۴۰۰ میلیون تومانی: ۸۰۰ برگه.
- وام یک میلیارد تومانی: ۲٬۰۰۰ برگه.
سقفِ وام به دو چیز بستگی دارد: ملک در کدام شهر است، و وام را یک نفر میگیرد یا خانوادگی. بانک مسکن در شهریور ۱۴۰۵ سقفها را بالا برد. جدولِ زیر وضعیت را تا مهر ۱۴۰۵ نشان میدهد:
| محل ملک | وام انفرادی | برگهٔ لازم | وام خانوادگی (زوجین) | برگهٔ لازم |
|---|---|---|---|---|
| تهران | ۱ میلیارد تومان | ۲٬۰۰۰ | ۲ میلیارد تومان | ۴٬۰۰۰ |
| مراکز استان و شهرهای بالای ۲۰۰ هزار نفر | ۸۰۰ میلیون تومان | ۱٬۶۰۰ | ۱٫۶ میلیارد تومان | ۳٬۲۰۰ |
| سایر مناطق شهری | ۶۰۰ میلیون تومان | ۱٬۲۰۰ | ۱٫۲ میلیارد تومان | ۲٬۴۰۰ |
همانطور که میبینید، وامِ خانوادگی دو برابرِ انفرادی است. «خانوادگی» فقط زن و شوهر نیست؛ پدر و فرزند، مادر و فرزند یا خواهر و برادر هم میتوانند با هم وام بگیرند.
کنارِ وامِ خرید، وامِ «جعاله» هم هست. جعاله یعنی وامِ تعمیر و بازسازیِ خانه. سقفش در همهٔ شهرها ۴۰۰ میلیون تومان است، یعنی ۸۰۰ برگه.
طبقِ قانونِ حمایت از خانواده و جوانی جمعیت، برای هر فرزندِ زیر ۲۰ سال، تا چهار فرزند، ممکن است سقف ۲۵٪ بیشتر شود. ولی این افزایش خودکار نیست و شرطهایی دارد. پس پیش از خریدِ اوراق، سقفِ دقیقِ پروندهٔ خودتان را از شعبه بپرسید.
قیمت اوراق وام مسکن ۴۰۰ میلیونی چقدر است؟
وام ۴۰۰ میلیون تومانی، چه جعاله باشد چه بخشی از وامِ خرید، ۸۰۰ برگه میخواهد. هزینهاش میشود ۸۰۰ ضرب در قیمتِ روزِ هر برگه، بهعلاوهٔ کارمزدِ کارگزاری.
بیایید با یک عددِ فرضی حساب کنیم. فرض کنیم هر برگه ۱۰۰ هزار تومان باشد. این فقط مثال است، نه قیمتِ امروز. آنوقت ۸۰۰ × ۱۰۰ هزار = ۸۰ میلیون تومان پولِ اوراق میشود. یعنی برای گرفتنِ ۴۰۰ میلیون، اول باید ۸۰ میلیون از جیب بدهید؛ حدودِ ۲۰٪ مبلغِ وام.
قیمتِ واقعی را همان روزِ خرید در سامانهٔ کارگزاری ببینید. این قیمت گاهی در چند هفته چند ده درصد جابهجا میشود.
هزینهٔ واقعی وام با اوراق بانک مسکن؛ با هم حساب کنیم
بیشترِ جاها فقط میگویند «اوراق را بخرید و وام بگیرید». ولی پرسشِ درست این است: وقتی پولِ اوراق را هم حساب کنیم، این وام واقعاً چند درصد برایم تمام میشود؟ بیایید قدمبهقدم حساب کنیم.
فرضها: وامِ انفرادیِ یک میلیارد تومانی در تهران، با سودِ ۲۲٫۵٪ و بازپرداختِ ۱۲ ساله. این نرخ و مدت را گزارشهای خبریِ شهریور و مهر ۱۴۰۵ برای وامِ خرید از محل اوراق گفتهاند. قیمتِ هر برگه را هم مثل قبل ۱۰۰ هزار تومان فرض میکنیم.
- پولِ اوراق: ۲٬۰۰۰ برگه × ۱۰۰ هزار تومان = ۲۰۰ میلیون تومان، بی کارمزد.
- قسطِ ماهانه: حدودِ ۲۰ میلیون و ۱۴۰ هزار تومان، ۱۴۴ ماه.
- جمعِ قسطها: حدودِ ۲٫۹ میلیارد تومان. یعنی نزدیکِ ۱٫۹ میلیارد تومان سود در ۱۲ سال.
- پولی که واقعاً دستتان میآید: یک میلیارد وام منهای ۲۰۰ میلیون پولِ اوراق = ۸۰۰ میلیون تومان.
- نرخِ واقعی: ۸۰۰ میلیون گرفتهاید و همان قسطها را میدهید. پس نرخِ واقعیِ وام حدودِ ۲۹٪ در سال میشود، نه ۲۲٫۵٪. اگر سودِ مرکب را حساب کنیم، حدودِ ۳۳٪.
نتیجه روشن است. در این مثال، پولِ اوراق حدودِ ۷ درصد به نرخِ وام اضافه کرد. هر قدر برگه گرانتر شود، این فاصله بیشتر میشود.
توصیهٔ من این است که پیش از تصمیم، همین حساب را با قیمتِ روزِ اوراق برای خودتان انجام دهید. بعد با گزینههایی مثلِ اجاره و پسانداز مقایسه کنید. برای مقایسه با سودِ سپرده، ماشینحساب سود بانکی را ببینید.
پس این وام میارزد یا نه؟
دو طرفِ ماجرا را ببینیم. ۲۰ میلیون قسطِ ماهانه برای خیلی از خانوادهها سنگین است. اگر درآمدتان تحملش را ندارد، این وام بهجای خانه، دردسر میآورد.
از آن طرف، در کشوری که تورم سالانهاش بارها از این نرخها بالاتر رفته، قسطِ ثابت بهمرور سبکتر میشود. تورم مثلِ لیوانِ شیری است که هر سال کمی بیشتر آب قاطیاش میکنند. ۲۰ میلیونِ ده سالِ بعد، ارزشِ ۲۰ میلیونِ امروز را ندارد. پس قسطی که امروز سنگین است، چند سال بعد سبکتر حس میشود.
پس تصمیمِ نهایی با خودتان است، ولی با دو عدد: نرخِ واقعیِ وام و قسطی که از عهدهاش برمیآیید.
اوراق تسه را از کجا بخریم؟
اوراق تسه فقط در فرابورس معامله میشود، نه بورس تهران. فرقِ این دو را در مقالهٔ فرق بورس و فرابورس توضیح دادهام. خبرِ خوب اینکه همان کد بورسیِ معمولی برای خریدِ اوراق هم کافی است. دو راه دارید:
- خریدِ آنلاین از کارگزاری: اگر کد بورسی دارید، در سامانهٔ معاملاتیِ کارگزاری نمادِ تسه را پیدا میکنید و مثلِ خریدِ سهام سفارش میدهید. ارزانترین و سریعترین راه همین است.
- سپردنِ خرید به کارگزاری یا شعبه: اگر با بورس آشنا نیستید، کارگزاریها و برخی شعبههای بانک مسکن خرید را برایتان انجام میدهند. معمولاً کمی هزینهٔ بیشتر دارد.
خرید اوراق مسکن قدمبهقدم
- در سامانهٔ سجام ثبتنام و احراز هویت کنید. سجام سامانهای است که هویتِ هر کسی را که میخواهد در بورس معامله کند تأیید میکند. اگر هنوز این کار را نکردهاید، راهنمای سجام را ببینید.
- در یک کارگزاری ثبتنام کنید و کد معاملاتی بگیرید. برای انتخاب، مقالهٔ کارگزاری بورس چیست و صفحهٔ دریافت کد بورسی را بخوانید.
- پول را به حسابِ کارگزاری بریزید: تعدادِ برگه × قیمتِ روز، بهاضافهٔ کمی بیشتر برای کارمزد و نوسانِ قیمت.
- در سامانهٔ معاملاتی نمادِ تسه را پیدا کنید. پیش از خرید، تاریخِ انقضای آن سری را ببینید.
- سفارشِ خرید ثبت کنید. اگر روشِ کار را بلد نیستید، آموزش معاملات آنلاین قدمبهقدم توضیح داده است.
- پس از تسویه، اوراق در سبدِ داراییتان دیده میشود و گواهیِ آن را برای بانک میگیرید.
پس کد بورسی داشته باشید، نیمی از کار انجام شده است.
مراحل گرفتن وام با اوراق تسه در بانک مسکن
خریدِ اوراق فقط نیمهٔ راه است. بعد باید در شعبه پرونده تشکیل دهید. خلاصهٔ مسیر را در این شکل میبینید:
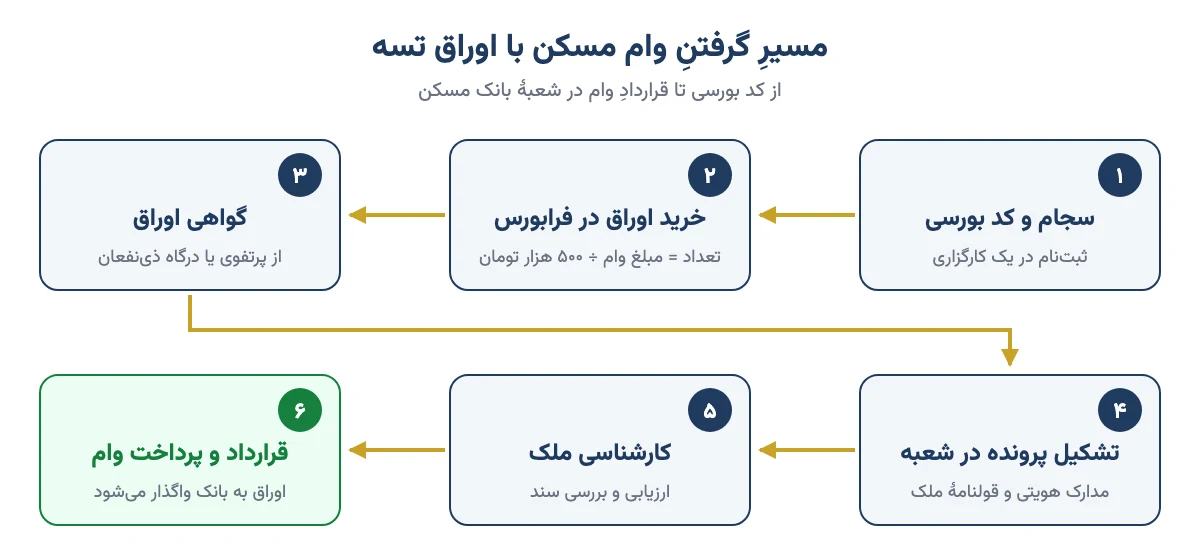
- گرفتنِ گواهیِ اوراق: گواهیِ مالکیت را از سامانهٔ کارگزاری یا «درگاه یکپارچهٔ ذینفعانِ بازار سرمایه» (بخشِ گزارشِ دارایی) بگیرید.
- انتخابِ ملک: ملک باید سندِ رسمی داشته باشد و شرطهای بانک، مثلِ عمرِ بنا و کاربریِ مسکونی، را بگذراند.
- تشکیلِ پرونده: مدارکِ هویتی، گواهیِ اوراق، قولنامه و مدارکِ ملک را به شعبهٔ بانک مسکن ببرید.
- کارشناسیِ ملک: کارشناسِ بانک خانه را قیمت میگذارد. وام از سقف، و از درصدی از همین قیمتِ کارشناسی، بیشتر نمیشود.
- واگذاریِ اوراق به بانک: اوراق به نامِ بانک منتقل و «مصرف» میشود. از این لحظه دیگر نمیتوانید آن را بفروشید.
- قرارداد و پرداخت: قرارداد امضا میشود و خانه در رهنِ بانک میرود. وام معمولاً همزمان با انتقالِ سند به حسابِ فروشنده واریز میشود.
یک هشدارِ عملی: بارها پیش آمده کسی اوراق را خریده و بعد فهمیده خانهٔ مدِ نظرش بهخاطرِ عمرِ بنا یا مشکلِ سند وام نمیگیرد. حالا پولش در برگههایی مانده که لازمش ندارد. ترتیبِ درست این است: اول با شعبه حرف بزنید، بعد ملک را تقریباً قطعی کنید، آخر سر اوراق را بخرید.
البته اگر خیلی دیر بخرید، ممکن است قیمت بالا رفته باشد. این ریسک را آگاهانه بپذیرید.
استعلام اوراق بانک مسکن با کد ملی
خیلیها میپرسند: «از کجا بفهمم چند برگه اوراق مسکن به نامِ من است؟» سه راه دارید:
- سبدِ دارایی در سامانهٔ کارگزاری: اگر اوراق را از کارگزاری خریدهاید، تعداد و نمادش آنجا پیداست.
- درگاه یکپارچهٔ ذینفعانِ بازار سرمایه: با کد ملی و شماره موبایلی که در سجام ثبت کردهاید وارد شوید. در گزارشِ دارایی، همهٔ اوراق و سهامِ به نامِ خودتان را در همهٔ کارگزاریها میبینید. گواهیِ لازم برای بانک هم همینجاست.
- شعبهٔ بانک مسکن: امتیازهای حساب ممتاز که هنوز برگه نشدهاند، و وضعیتِ پرونده و قسطها را باید از خودِ بانک بپرسید.
حواسمان باشد «استعلامِ اوراق» با «استعلامِ تسهیلات» فرق دارد. دومی وامها و بدهیهای بانکیِ شما را نشان میدهد، نه داراییتان در بورس.
قیمت اوراق مسکن چرا تغییر میکند؟
قیمتِ تسه را بانک تعیین نمیکند. مثلِ میوه در میدانِ ترهبار، خریدار و فروشنده در فرابورس قیمت را میسازند. هر چه متقاضیِ وام بیشتر باشد، برگه گرانتر میشود. مهمترین عاملها اینهاست:
- بالا رفتنِ سقفِ وام: سقف که بالا برود، هر متقاضی برگهٔ بیشتری لازم دارد و تقاضا یکباره زیاد میشود. افزایشِ سقف در شهریور ۱۴۰۵ هم همین اثر را گذاشت.
- حالوروزِ بازار مسکن: وقتی خرید و فروشِ خانه داغ است، تقاضا برای وام و در نتیجه برای اوراق بالا میرود.
- نرخِ سودِ وام: هر چه وامِ اوراق از وامهای دیگرِ بازار ارزانتر باشد، امتیازش ارزشمندتر است.
- نزدیکی به انقضا: سریای که چند ماه بیشتر عمر ندارد ممکن است بسوزد، پس ارزانتر معامله میشود.
- عرضهٔ سریهای تازه: وقتی امتیازهای تازه وارد بازار شود، فروشنده زیاد میشود.
- سیاستهای بانک: هر خبری دربارهٔ کُند شدنِ پرداختِ وام یا تغییرِ شرایط، مستقیم روی قیمت اثر میگذارد.
قیمتِ روزِ اوراق را عمداً ننوشتهام، چون هر روز عوض میشود. آن را از سامانهٔ کارگزاری یا سایتِ فرابورس ببینید و مبنای حسابتان بگذارید.
سررسید و مدت اعتبار اوراق تسه
اوراق تسه مثلِ بلیتِ کنسرت تاریخ دارد. اگر آن شب نروید، بلیت فقط یک تکه کاغذ است. طبقِ رویهٔ این سالها، هر سری حدودِ دو سال از زمانِ انتشار اعتبار دارد و گاهی تا شش ماه تمدید شده است.
اگر تا پایانِ این مهلت از اوراق برای وام استفاده نکنید یا آن را نفروشید، ارزشش از بین میرود. بانک هیچ پولی بابتش نمیدهد.
این همان هشداری است که قول داده بودم: سریِ قدیمی ارزانتر است، ولی اگر کارِ پرونده و کارشناسی طول بکشد، ممکن است پیش از قرارداد منقضی شود. پس هنگامِ خرید، تاریخِ انقضای هر نماد را ببینید و فاصلهاش را با زمانِ احتمالیِ قرارداد بسنجید.
محدودیتهای معاملهٔ اوراق تسه
- فروشِ همان روز ممنوع: اوراقی را که امروز خریدهاید، همان روز نمیتوانید بفروشید.
- دورهٔ نگهداری: خریدار تا چند ماه پس از خرید نمیتواند اوراق را دوباره بفروشد. طولِ این دوره در سالهای مختلف عوض شده و برای سریهای نزدیک به انقضا برداشته میشود. قاعدهٔ فعلی را از کارگزاری بپرسید.
- به نامِ خودِ متقاضی: اوراق باید به نامِ کسی باشد که وام میگیرد. در وامِ خانوادگی، هر نفر سهمِ برگههای خودش را به نامِ خودش میخرد.
- کارمزد: در خرید و فروش کارمزدِ کارگزاری میدهید. درصدش کوچک است، ولی روی چند هزار برگه رقمِ قابلتوجهی میشود.
آیا خرید اوراق مسکن سرمایهگذاری خوبی است؟
بعضیها اوراق تسه را به امیدِ گران شدن میخرند، نه برای وام. این کار ممکن است، ولی بدانید با یک ابزارِ کمریسک طرف نیستید. تسه نه سود دارد، نه در سررسید پولی برمیگرداند. اگر بهموقع نفروشید، ممکن است کاملاً بسوزد.
جدولِ زیر فرقش را با دو گزینهٔ کمریسکتر نشان میدهد:
| ویژگی | اوراق تسه | اوراق خزانه (اخزا) | صندوق درآمد ثابت |
|---|---|---|---|
| برای چه ساخته شده | امتیازِ وام مسکن | سرمایهگذاری با بازدهِ مشخص | سرمایهگذاری کمریسک |
| سود یا بازده | ندارد؛ فقط تغییرِ قیمت | فرقِ قیمتِ خرید با مبلغِ سررسید | سودِ روزشمار، نزدیک به نرخهای بازار |
| در سررسید | اگر استفاده نشود، بیارزش میشود | مبلغِ اسمی پرداخت میشود | سررسید ندارد |
| ریسکِ قیمت | زیاد | کم تا متوسط | کم |
| محل معامله | فرابورس | فرابورس | بورس یا صدور و ابطال |
میبینید که تسه در ستونِ ریسک از همه جلوتر است و در ستونِ سود از همه عقبتر. اگر هدفتان حفظِ ارزشِ پول با ریسکِ کم است، اوراق خزانه اسلامی (اخزا) یا صندوق با درآمد ثابت منطقیترند. پس اوراق تسه را برای همان کاری بخرید که برایش ساخته شده: وام مسکن.
شش اشتباهی که در خرید اوراق بانک مسکن پولتان را میبرد
- خریدِ اوراق پیش از قطعی شدنِ ملک: اگر ملک کارشناسی را رد کند، پولتان در برگههایی مانده که شاید ارزانتر بفروشید.
- بیتوجهی به تاریخِ انقضا: خریدِ سریِ ارزانِ نزدیک به انقضا برای پروندهای که چند ماه طول میکشد.
- حسابِ اشتباهِ تعدادِ برگه: تعداد را از روی سقف حساب میکنند، در حالی که وام به قیمتِ کارشناسیِ ملک هم محدود است.
- خریدِ برگهٔ کمتر از نیاز: وام فقط به اندازهٔ برگههایی که دارید پرداخت میشود. چند برگه کم داشته باشید، وامِ کمتری میگیرید.
- فراموش کردنِ قسط: همهٔ حواس روی گرفتنِ وام است و یادشان میرود قسطِ وامِ یک میلیاردی در ۱۲ سال حدودِ ۲۰ میلیون تومان در ماه است.
- اعتماد به واسطههای غیررسمی: خرید و فروشِ امتیاز را فقط در بازار سرمایه و به نامِ خودتان انجام دهید.
چکلیست پیش از خرید اوراق تسه
- سقفِ وامِ پروندهٔ خودم را (انفرادی یا خانوادگی، شهرِ ملک، فرزندان) از شعبه پرسیدهام.
- ملک سندِ رسمی دارد و شرطهای عمرِ بنا و کاربری را میگذراند.
- تعدادِ برگه را از روی وامی که واقعاً میگیرم حساب کردهام، نه فقط سقف.
- تاریخِ انقضای سریِ انتخابی از زمانِ احتمالیِ قرارداد دورتر است.
- قسطِ ماهانه را با درآمدم مقایسه کردهام و نرخِ واقعی را با قیمتِ روزِ اوراق حساب کردهام.
- کد بورسی و حسابِ کارگزاریام فعال است و پولِ کارمزد را کنار گذاشتهام.
اگر بهجای وامِ مسکن دنبالِ راههای دیگرِ پول گرفتن از بانک هستید، مقالههای دریافت وام از طریق سهام بورس و وثیقهگذاری سهام را هم ببینید.
سوالات متداول
اوراق تسه چیست؟
اوراق تسه یا اوراق بانک مسکن برگههایی است که در فرابورس خرید و فروش میشود و امتیازِ وام بانک مسکن را میدهد. هر برگه ۵۰۰ هزار تومان وام است. با خریدِ آن، بی سالها سپردهگذاری، میتوانید وام خرید، ساخت یا تعمیر خانه بگیرید.
برای وام مسکن چند برگه اوراق لازم است؟
مبلغ وام را بر ۵۰۰ هزار تومان تقسیم کنید. وام یک میلیارد تومانی ۲٬۰۰۰ برگه، وام دو میلیاردی زوجین در تهران ۴٬۰۰۰ برگه و وام جعالهٔ ۴۰۰ میلیونی ۸۰۰ برگه اوراق تسه لازم دارد.
اوراق تسه را از کجا بخریم؟
اوراق تسه فقط در فرابورس معامله میشود. با کد بورسی آن را آنلاین در سامانهٔ معاملاتیِ کارگزاری بخرید، یا خرید را به کارگزاری یا برخی شعبههای بانک مسکن بسپارید. پیش از خرید، تاریخِ انقضای نماد را ببینید.
قیمت اوراق مسکن چرا تغییر میکند؟
قیمت را بانک تعیین نمیکند؛ خریدار و فروشنده در فرابورس میسازند. بالا رفتنِ سقفِ وام، رونقِ بازار مسکن، نرخِ سودِ وام، نزدیکیِ سری به انقضا، عرضهٔ سریهای تازه و سیاستهای بانک مسکن مهمترین عاملها هستند.
هزینهٔ واقعی وام با اوراق تسه چقدر است؟
بهجز سودِ وام، پولِ اوراق هم هزینه است. مثلاً اگر هر برگه ۱۰۰ هزار تومان باشد و سودِ وام ۲۲٫۵ درصد، نرخِ واقعیِ وام یک میلیاردیِ ۱۲ ساله به حدودِ ۲۹ درصد در سال میرسد. با قیمتِ روزِ اوراق دوباره حساب کنید.
اوراق تسه تاریخ انقضا دارد؟
بله. طبقِ رویهٔ سالهای اخیر، هر سری حدودِ دو سال پس از انتشار اعتبار دارد که گاهی تا شش ماه تمدید شده است. اگر تا پایانِ مهلت از اوراق استفاده نکنید یا آن را نفروشید، بیارزش میشود.
چطور اوراق بانک مسکن را با کد ملی استعلام کنیم؟
با کد ملی و شماره موبایلِ ثبتشده در سجام وارد درگاه یکپارچهٔ ذینفعانِ بازار سرمایه شوید و گزارشِ دارایی را ببینید. اوراق در سبدِ دارایی کارگزاری هم دیده میشود. امتیازهای حساب ممتاز را باید از خودِ بانک مسکن بپرسید.
آیا میتوان اوراق تسه را فروخت؟
بله، اگر وام لازم ندارید میتوانید اوراق را در فرابورس بفروشید. ولی فروشِ همان روز ممکن نیست و خریدار تا چند ماه پس از خرید نمیتواند اوراق را دوباره بفروشد، مگر سری به انقضا نزدیک باشد.
جمعبندی
اوراق بانک مسکن میانبرِ گرفتنِ وام مسکن است: بهجای سالها سپردهگذاری، نوبتِ وام را یکجا از فرابورس میخرید. هر برگه ۵۰۰ هزار تومان وام میآورد و سقفِ وامِ زوجینِ تهرانی از شهریور ۱۴۰۵ به ۲ میلیارد تومان رسیده است.
ولی پولِ اوراق بخشی از هزینهٔ وام است و نرخِ واقعی را چند درصد بالاتر از نرخِ اعلامشده میبرد. پس پیش از خرید، سه کار بکنید: سقفِ پرونده و ملک را با شعبه قطعی کنید، تاریخِ انقضای سری را ببینید، و قسط را با درآمدتان بسنجید.