
اعتبار اسنادی (LC) چیست؟ انواع السی، گشایش، السی ریالی و هزینهها به زبان ساده
فهرست مطالب۱۱ بخش
- اعتبار اسنادی چیست؟ یک تشبیه ساده
- چه کسانی در یک السی هستند؟
- ال سی چطور کار میکند؟ گامبهگام
- اسناد حمل: بستهای که پول را آزاد میکند
- مغایرت: یک ویرگول که پول را نگه میدارد
- انواع اعتبار اسنادی
- از نظر زمان پرداخت: دیداری یا مدتدار (یوزانس)
- از نظر قابلیت تغییر: برگشتپذیر یا برگشتناپذیر
- از نظر ضمانت: تاییدشده یا تاییدنشده
- انواع ویژه
- گشایش اعتبار اسنادی در ایران: مدارک و مراحل
- اعتبار اسنادی داخلی یا السی ریالی
- السی ریالی، چک و برات: فرقشان چیست؟
- هزینه گشایش ال سی چقدر است؟
- ریسکها و اشتباههای رایج در اعتبار اسنادی
- السی در صورتهای مالی شرکتهای بورسی
- سوالات متداول
- جمعبندی
فرض کنید یک کارخانه در اصفهان میخواهد از یک شرکت در آن سر دنیا دستگاه بخرد. فروشنده میگوید «اول پول را بفرست». خریدار میگوید «اول جنس را بفرست». هیچکدام دیگری را نمیشناسد. اعتبار اسنادی همین گره را باز میکند.
اعتبار اسنادی (Letter of Credit یا LC، که در بازار به آن «السی» میگویند) تعهد کتبی بانک خریدار است که اگر فروشنده مدارک ارسال کالا را درست و سر وقت تحویل بدهد، پولش را بپردازد. یعنی بانک وسط میایستد: فروشنده به بانک اعتماد میکند، نه به خریدار؛ خریدار هم مطمین است تا مدرک حمل نیاید، پولی پرداخت نمیشود.
در این نوشته با زبان ساده میگوییم السی چطور کار میکند، چه انواعی دارد، گشایش آن چه مراحلی دارد، اعتبار اسنادی داخلی (ریالی) چیست، هزینهاش از چه چیزهایی درست میشود و یک سرمایهگذار بورس چرا باید این کلمه را در صورتهای مالی شرکتها بشناسد.
اعتبار اسنادی چیست؟ یک تشبیه ساده
شاید خرید از دیوار یا بازار دستدوم را تجربه کرده باشید. خریدار میترسد پول بدهد و جنس نیاید. فروشنده میترسد جنس بدهد و پول نیاید. حالا فرض کنید یک آدم معتمد محل، مثلا ریشسفید بازار، پول خریدار را نگه دارد و بگوید: «هر وقت رسید باربری را آوردی، پول را به تو میدهم.»
السی همین ریشسفید است، فقط بهجای آدم، بانک است و بهجای رسید باربری، یک بسته مدرک رسمی. فرق مهمش این است که بانک فقط کاغذ را نگاه میکند. بانک جنس را باز نمیکند و نمیسنجد. اگر مدارک با شرطهای السی جور باشد، بانک باید پول را بدهد.
برای همین اسمش «اسنادی» است: معامله روی سند انجام میشود، نه روی خود کالا. این نکته را به خاطر بسپارید؛ هم قدرت السی از همینجاست و هم بیشتر دردسرهایش.
چه کسانی در یک السی هستند؟
اسمها اول کمی ترسناک به نظر میرسد، ولی هر کدام یک نقش ساده دارد.
- متقاضی (خریدار یا واردکننده): کسی که از بانکش میخواهد السی باز کند.
- بانک گشاینده (Issuing Bank): بانک خریدار؛ همان که تعهد پرداخت میدهد.
- ذینفع (فروشنده یا صادرکننده): کسی که پول به او میرسد.
- بانک ابلاغکننده (Advising Bank): بانکی در کشور فروشنده که خبر گشایش السی را به او میرساند و درستی آن را بررسی میکند.
- بانک تاییدکننده (Confirming Bank): بانکی که تعهد بانک گشاینده را «ضمانت دوم» میکند. همیشه نیست؛ وقتی است که فروشنده به بانک خریدار اطمینان کافی ندارد.
پس در سادهترین حالت، چهار طرف داریم: خریدار، بانک خریدار، بانک فروشنده و خود فروشنده.
ال سی چطور کار میکند؟ گامبهگام
بیایید یک معامله را از اول تا آخر دنبال کنیم. کارخانهی اصفهانی ما دستگاه میخرد و پولش را با السی میدهد.
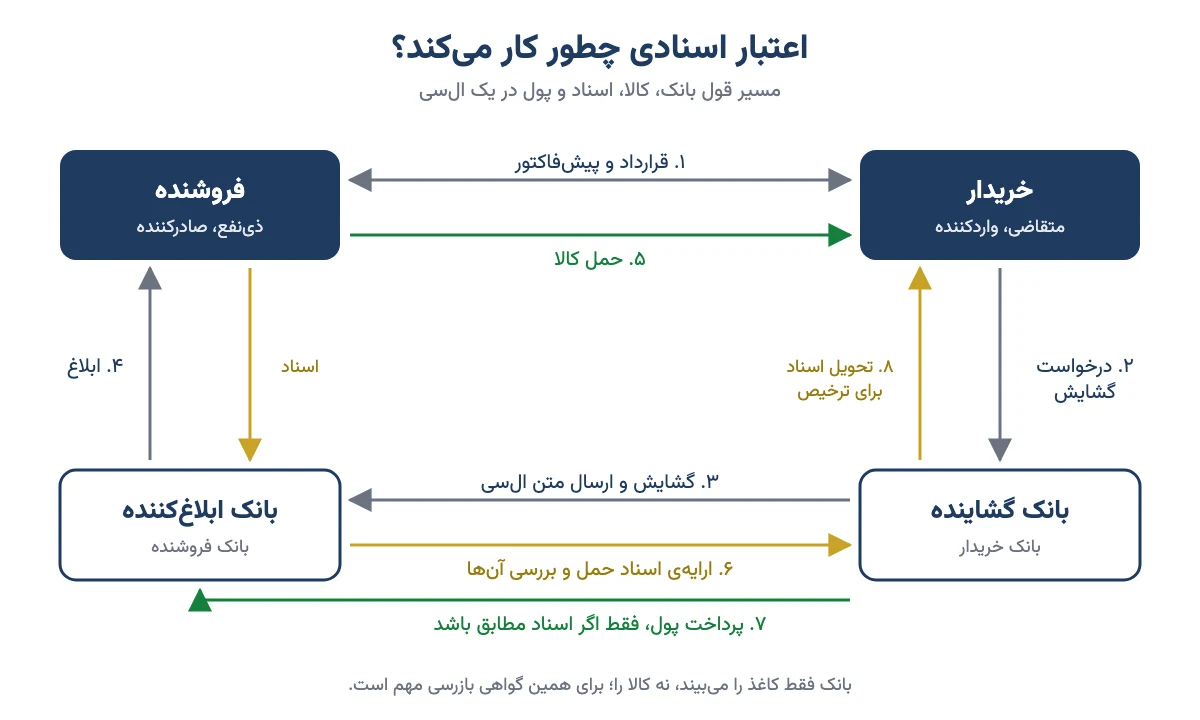
- قرارداد یا پیشفاکتور: خریدار و فروشنده سر قیمت، مقدار، زمان حمل و اینکه پرداخت با السی باشد توافق میکنند. فروشنده یک پیشفاکتور (Proforma Invoice) میفرستد.
- درخواست گشایش: خریدار با مدارکش به بانک میرود و فرم گشایش اعتبار را پر میکند. در واردات ایران، پیش از این گام باید ثبت سفارش در سامانهی جامع تجارت انجام شده باشد.
- گشایش اعتبار: بانک گشاینده بررسی میکند، سپرده یا وثیقه میگیرد و السی را باز میکند.
- ابلاغ به فروشنده: بانک گشاینده متن السی را برای بانک ابلاغکننده میفرستد و آن بانک به فروشنده خبر میدهد.
- حمل کالا: فروشنده جنس را بار میزند و از شرکت حمل، بارنامه میگیرد.
- ارایهی اسناد: فروشنده بستهی اسناد را به بانکش میدهد و بانک آن را برای بانک گشاینده میفرستد.
- بررسی اسناد و پرداخت: بانک گشاینده اسناد را با شرطهای السی مقایسه میکند. اگر جور باشد، پول را میپردازد؛ یا فورا، یا در سررسید.
- ترخیص کالا: بانک اسناد را به خریدار میدهد. خریدار با همین اسناد کالا را از گمرک ترخیص میکند.
نکتهی ظریف گام هفتم است. طبق مقررات متحدالشکل اعتبارات اسنادی اتاق بازرگانی بینالمللی، یعنی UCP 600، بانک برای بررسی اسناد حداکثر پنج روز کاری بانکی وقت دارد. اگر خود السی چیز دیگری نگفته باشد، فروشنده هم باید اسناد را حداکثر ۲۱ روز پس از تاریخ حمل و پیش از تاریخ انقضای السی ارایه کند. پس السی فقط پول نیست؛ یک ساعت شنی هم هست.
اسناد حمل: بستهای که پول را آزاد میکند
گفتیم بانک فقط کاغذ میبیند. پس بیایید ببینیم این کاغذها چیست. هر السی دقیق میگوید چه سندی، با چه مشخصاتی و در چند نسخه لازم است.
| سند | به زبان ساده یعنی | چه کسی صادر میکند |
|---|---|---|
| سیاههی تجاری (Commercial Invoice) | فاکتور نهایی فروش با قیمت و مقدار | فروشنده |
| بارنامه (Bill of Lading) | رسید تحویل کالا به کشتی، کامیون یا هواپیما؛ در حمل دریایی سند مالکیت کالا هم هست | شرکت حمل |
| بیمهنامه | اگر جنس در راه خراب شد یا گم شد، چه کسی جبران میکند | شرکت بیمه |
| گواهی مبدا (Certificate of Origin) | کالا ساخت کدام کشور است | اتاق بازرگانی کشور فروشنده |
| فهرست عدلبندی (Packing List) | چه چیزی در کدام بسته است | فروشنده |
| گواهی بازرسی | یک شرکت بیطرف جنس را دیده و با سفارش مقایسه کرده | شرکت بازرسی |
بازرسی را دستکم نگیرید. چون بانک جنس را نمیبیند، تنها چیزی که جلوی فرستادن جنس بیکیفیت را میگیرد، گواهی بازرسی است. اگر در شرطهای السی نیامده باشد، فروشندهی بدقول میتواند با اسناد درست، جنس نامرغوب بفرستد و پولش را هم بگیرد.
مغایرت: یک ویرگول که پول را نگه میدارد
اگر اسناد حتی کمی با متن السی فرق داشته باشد، به آن «مغایرت» (Discrepancy) میگویند. مثلا نام کالا در فاکتور با متن السی یکی نباشد، تاریخ بارنامه دیرتر از آخرین مهلت حمل باشد، یا یک سند جا افتاده باشد.
در این حالت بانک میتواند پرداخت را رد کند و از خریدار بپرسد که آیا مغایرت را میپذیرد یا نه. در عمل بخش زیادی از اسناد دفعهی اول مغایرت دارند. پس هر دو طرف حواسشان باشد: متن السی را کلمهبهکلمه بخوانید، پیش از امضا.
انواع اعتبار اسنادی
السیها را از چند زاویه دستهبندی میکنند. اسمها زیاد است، ولی هر دسته فقط به یک پرسش جواب میدهد: کی پول داده میشود؟ قابل برگشت است؟ چند بانک ضامناند؟ قابل انتقال است؟
از نظر زمان پرداخت: دیداری یا مدتدار (یوزانس)
- اعتبار اسنادی دیداری (Sight LC): همین که اسناد درست رسید، بانک پول را میدهد. برای فروشنده خوب است، ولی خریدار باید از همان اول پولش را آماده داشته باشد.
- اعتبار اسنادی مدتدار یا یوزانس (Usance LC): اسناد که رسید، پرداخت به سررسیدی مثلا ۹۰ یا ۱۸۰ روز بعد میافتد. خریدار وقت دارد جنس را بفروشد و با پولش بدهی را بدهد. این یعنی السی مدتدار در عمل نوعی خرید نسیه با ضمانت بانک است.
در یوزانس معمولا کسی هزینهی این مهلت را میدهد. اگر فروشنده بخواهد زودتر پولش را بگیرد، میتواند تعهد بانک را پیش از سررسید با کسر مبلغی نقد کند. به این کار «تنزیل» میگویند، شبیه کاری که با چک مدتدار میکنیم.
از نظر قابلیت تغییر: برگشتپذیر یا برگشتناپذیر
السی برگشتناپذیر (Irrevocable) را بانک و خریدار بدون رضایت فروشنده نمیتوانند لغو یا عوض کنند. طبق UCP 600، هر السی که تابع این مقررات باشد برگشتناپذیر است، حتی اگر کلمهاش را ننوشته باشند. السی برگشتپذیر امروز تقریبا کاربردی ندارد، چون برای فروشنده ضمانت واقعی نیست.
از نظر ضمانت: تاییدشده یا تاییدنشده
در السی تاییدشده (Confirmed)، یک بانک دیگر، معمولا در کشور فروشنده، هم متعهد میشود. اگر بانک گشاینده نتوانست یا نخواست پرداخت کند، بانک تاییدکننده میپردازد. فروشنده وقتی این را میخواهد که به بانک یا کشور خریدار اطمینان ندارد. پس هرچه ریسک کشور خریدار بالاتر باشد، فروشنده بیشتر دنبال تایید است و تایید هم گرانتر میشود.
انواع ویژه
- قابل انتقال (Transferable): ذینفع اول، که معمولا یک واسطهی بازرگانی است، میتواند تمام یا بخشی از السی را به تامینکنندهی اصلی منتقل کند.
- اتکایی یا پشتبهپشت (Back-to-Back): واسطه با پشتوانهی السیای که به نفعش باز شده، یک السی دوم برای تامینکنندهی خودش باز میکند. دو اعتبار جدا از هم است.
- گردان (Revolving): برای خریدهای تکراری. هر بار که بخشی مصرف شد، مبلغ تا سقف اول برمیگردد و لازم نیست هر بار السی تازه باز شود.
- با شرط قرمز (Red Clause): به فروشنده اجازه میدهد پیش از حمل، بخشی از پول را بهعنوان پیشپرداخت بگیرد.
- ضمانتنامهای (Standby LC): بیشتر شبیه ضمانتنامه است تا ابزار پرداخت. فقط وقتی پول داده میشود که خریدار به تعهدش عمل نکرده باشد.
این جدول همه را کنار هم میگذارد تا تفاوتها یکجا جلوی چشم باشد.
| نوع | پول کی داده میشود | به نفع کیست | کاربرد رایج |
|---|---|---|---|
| دیداری | بلافاصله پس از ارایهی اسناد درست | بیشتر فروشنده | خرید معمولی کالا |
| مدتدار (یوزانس) | در سررسید، مثلا ۹۰ تا ۳۶۰ روز بعد | بیشتر خریدار | مواد اولیه و ماشینآلات |
| تاییدشده | طبق شرط السی، با دو بانک متعهد | فروشنده | وقتی ریسک کشور یا بانک خریدار بالاست |
| قابل انتقال | به ذینفع دوم | واسطهی بازرگانی | معاملهی سهطرفه |
| گردان | در چند نوبت، تا سقف تجدیدشونده | هر دو | خرید ماهانهی تکراری |
| ضمانتنامهای | فقط اگر خریدار کوتاهی کند | فروشنده | قراردادهای پیمانکاری و تامین |
پس اگر خریدار هستید، دنبال مهلت بیشتر (یوزانس) و شرط بازرسی محکم باشید. اگر فروشندهاید، دنبال دیداری و تاییدشده.
گشایش اعتبار اسنادی در ایران: مدارک و مراحل
اصل کار در همهی دنیا یکی است، ولی در ایران چند گام اداری هم اضافه میشود. جزییات را هر بانک و هر سال کمی عوض میکند. پس اینها را نقشهی راه بدانید و شرایط روز را از بانک خودتان بپرسید.
- کارت بازرگانی: واردات رسمی در ایران معمولا کارت بازرگانی معتبر میخواهد.
- ثبت سفارش: در سامانهی جامع تجارت ثبت میشود و محل تامین ارز هم همانجا مشخص میشود؛ مثلا ارز از مرکز مبادلهی ارز و طلای ایران، یا ارز خود واردکننده.
- تامین ارز: اگر ارز از مرکز مبادله است، باید نوبت تخصیص و تامین آن برسد. سالهاست که همین گام کندترین بخش کار است.
- مراجعه به بانک عامل: با پیشفاکتور، مجوزها و فرم درخواست. بانک اعتبار مشتری را میسنجد و سپرده یا وثیقه میخواهد.
- بیمهی باربری و تعیین شرکت بازرسی، اگر در شرایط السی آمده باشد.
- گشایش و ابلاغ، بعد حمل، ارایهی اسناد و ترخیص.
یک واقعیت را هم صادقانه بگویم. تحریمهای بانکی سالهاست که شمار بانکهای خارجی حاضر به کار با بانکهای ایرانی را کم کرده است. برای همین گشایش السی ارزی برای واردات ایران سختتر و گرانتر از کشورهای دیگر شده و بخش زیادی از پرداختهای واردات از راه حوالهی ارزی انجام میشود. السی ارزی هنوز هست، ولی دیگر تنها راه نیست. اینکه امروز کدام مسیر برای کالای شما باز است را فقط مقررات روز بانک مرکزی و سامانهی جامع تجارت میگوید.
این فرایند به سیاستهای ارزی کشور گره خورده است. اگر میخواهید ببینید چرا تامین ارز واردات اینقدر مهم است، نوشتهی تراز تجاری چیست و قیمت دلار و تنوع نرخ ارز در ایران را ببینید.
اعتبار اسنادی داخلی یا السی ریالی
السی فقط مال تجارت خارجی نیست. وقتی خریدار و فروشنده هر دو در ایراناند و پول به ریال است، به آن اعتبار اسنادی داخلی یا «السی ریالی» میگویند. مثلا یک کارخانهی لوازم خانگی از یک فولادساز داخلی ورق میخرد و قرار است شش ماه بعد پول بدهد.
فایدهاش برای هر دو طرف روشن است:
- خریدار مواد اولیه را الان میگیرد و پولش را بعدا میدهد؛ بی آنکه مجبور شود کل وام را یکجا بگیرد.
- فروشنده بهجای چک یک شرکت، تعهد یک بانک را در دست دارد. اگر پول زودتر لازم داشت، میتواند آن را نزد بانک تنزیل کند.
السی ریالی در ایران سابقهی تلخی هم دارد. در پروندهی فساد بانکی معروف سال ۱۳۹۰ از همین ابزار با اسناد صوری سواستفاده شد. بعد از آن بانک مرکزی قاعدهها را سختتر کرد: بازرسی کالا، اعتبارسنجی دقیق متقاضی و استعلام چک برگشتی و بدهی معوق، و اینکه همهی پیامهای السی داخلی فقط از راه سامانهی پیامرسان الکترونیکی مالی بانکها (سپام) رد و بدل شود تا جعل سخت شود.
دستورالعمل تازهتر اعتبار اسنادی داخلی-ریالی در فروردین ۱۴۰۳ تصویب و به بانکها ابلاغ شد. یکی از شرطهایش این است که بانک پیش از گشایش، وضعیت بدهی غیرجاری و چک برگشتی متقاضی را در سامانههایی که بانک مرکزی تعیین کرده بسنجد. پس اگر شرکتی چک برگشتی یا بدهی معوق دارد، باید انتظار داشته باشد که گشایش السی ریالی برایش سخت یا ناممکن شود. متن کامل و آخرین اصلاحیه را از سایت بانک مرکزی یا از بانک عامل بگیرید.
السی ریالی، چک و برات: فرقشان چیست؟
هر سه برای پرداخت مدتدار به کار میروند، ولی پشت هر کدام یک نفر دیگر ایستاده است.
| ابزار | چه کسی متعهد پرداخت است | شرط پرداخت | ریسک فروشنده |
|---|---|---|---|
| چک مدتدار | خود خریدار | رسیدن تاریخ | بالا؛ ممکن است برگشت بخورد |
| برات | کسی که برات را قبول کرده | رسیدن سررسید | به اعتبار قبولکننده بستگی دارد |
| السی داخلی | بانک گشاینده | ارایهی اسناد مطابق | پایین؛ تا وقتی اسناد درست باشد |
اگر با برات آشنا نیستید، نوشتهی برات چیست و چه فرقی با سفته و چک دارد را ببینید. پس خلاصه اینکه در السی، فروشنده ریسک خریدار را با ریسک بانک عوض میکند. این معاملهی خوبی است، به شرطی که خود بانک قابل اعتماد باشد.
هزینه گشایش ال سی چقدر است؟
این یکی از پرسشهای پرتکرار است و جواب یک عدد ثابت نیست. هزینهی السی از چند تکه درست میشود و هر بانک و هر نوع السی نرخ خودش را دارد. ولی تکهها تقریبا همیشه اینهاست:
- کارمزد گشایش: معمولا درصدی از مبلغ السی و گاهی به نسبت مدت اعتبار.
- کارمزد اصلاح و تمدید: هر بار که متن یا مهلت السی عوض شود.
- کارمزد پیام و ابلاغ: هزینهی فرستادن پیام بین بانکها.
- کارمزد تایید: اگر بانک دومی السی را تایید کند؛ در کشورهای پرریسک گرانتر است.
- سود دورهی مهلت: در یوزانس، کسی بهای پول در زمان انتظار را میدهد.
- هزینهی پنهان سپرده: پیشدریافتی که بانک نگه میدارد و شما در آن مدت از آن سودی نمیبرید.
- بیمه و بازرسی: جدا از بانک، ولی بخشی از هزینهی واقعی معامله.
بیایید یک مثال ساده و فرضی حساب کنیم. این عددها فقط مثالاند و نرخ واقعی را باید از بانک خودتان بپرسید. فرض کنید یک السی ریالی ۱۰ میلیارد تومانی و ششماهه باز میکنید.
- اگر کارمزد گشایش سالی ۱٪ باشد، برای شش ماه میشود ۰٫۵٪؛ یعنی ۵۰ میلیون تومان.
- اگر بانک ۲۰٪ مبلغ را سپرده بگیرد، ۲ میلیارد تومان از پول شما شش ماه قفل میشود. اگر همین پول در جای دیگری سالی ۲۵٪ سود میداد، شش ماه یعنی حدود ۲۵۰ میلیون تومان فرصت از دسترفته.
- جمع این دو میشود حدود ۳۰۰ میلیون تومان؛ یعنی حدود ۳٪ مبلغ معامله، آن هم پیش از بیمه و بازرسی.
میبینید؟ بیشتر هزینه از کارمزد نیامد، از پولی آمد که قفل شد. پس وقتی هزینهی السی را با بانکها مقایسه میکنید، فقط درصد کارمزد را نپرسید؛ بپرسید چقدر سپرده میخواهند و آن سپرده سودی دارد یا نه. برای حساب سود فرصت هم میتوانید از ماشینحساب سود بانکی کمک بگیرید.
ریسکها و اشتباههای رایج در اعتبار اسنادی
السی ابزار امنی است، ولی بیخطر نیست. بیشتر ضررها از همین چند اشتباه میآید:
- شرط بازرسی نگذاشتن: بانک جنس را نمیبیند. بی گواهی بازرسی، ممکن است برای جنس نامرغوب پول بدهید.
- متن مبهم یا بیش از حد سخت: شرطهایی که فروشنده نمیتواند دقیق برآورده کند، مغایرت میسازد و پرداخت را ماهها عقب میاندازد.
- دیر دیدن مهلتها: آخرین تاریخ حمل، مهلت ارایهی اسناد و تاریخ انقضا سه عدد جدا هستند. هر سه را در تقویم بنویسید.
- اعتماد به اسناد جعلی: بانک ظاهر سند را میسنجد. بارنامه یا گواهی جعلی هنوز هم خطر واقعی است، در داخل و خارج.
- نادیده گرفتن ریسک بانک: السی به اندازهی بانکی که پشتش است محکم است. بانک ضعیف یعنی ضمانت ضعیف. این همان ریسک اعتباری است، فقط این بار طرف حساب بانک است.
- حساب نکردن نوسان ارز: در السی ارزی مدتدار، اگر دلار بین گشایش و سررسید بالا برود، بدهی ریالی شما هم بالا میرود. نمودار قیمت دلار نشان میدهد این ریسک در ایران چقدر جدی است.
پس پیش از امضای السی این چکلیست کوتاه را مرور کنید:
- نام کالا، مقدار و مبلغ در پیشفاکتور و متن السی دقیقا یکی است؟
- شرط بازرسی و نام شرکت بازرس آمده است؟
- سه مهلت حمل، ارایهی اسناد و انقضا روشن و شدنی است؟
- معلوم است کارمزدهای کدام بانک با کیست؟
- سپرده چقدر است و کی آزاد میشود؟
- السی تابع UCP 600 است؟
السی در صورتهای مالی شرکتهای بورسی
شاید بپرسید اینها چه ربطی به سرمایهگذار بورس دارد. ربطش این است که بسیاری از شرکتهای بورسی، از خودروسازها تا داروسازها و پتروشیمیها، برای خرید مواد اولیه و دستگاه السی باز میکنند. السی در گزارشهایشان چند جا پیدا میشود:
- یادداشت تعهدات و بدهیهای احتمالی: السیهای باز در ترازنامه بدهی ثبت نمیشوند، ولی شرکت باید آنها را در یادداشتها بنویسد. رقم بزرگ یعنی تعهد بزرگی که در راه است.
- پیشپرداختها: سپردهای که برای گشایش السی به بانک داده شده، معمولا در پیشپرداختها میآید. این پولی است که فعلا در دست شرکت نیست.
- سود و زیان تسعیر: اگر السی ارزی مدتدار داشته باشد، با گران شدن ارز، بدهی ریالیاش بالا میرود. این را در نوشتهی تسعیر ارز چیست توضیح دادهام.
- درآمد کارمزد بانکها: برای بانکهای بورسی، کارمزد السی و ضمانتنامه بخشی از درآمد کارمزدی است.
توصیهی من این است که در شرکتهای وارداتی، این یادداشت را کنار داراییها و بدهیهای جاری بخوانید. اگر السیهای باز ناگهان زیاد شد، یا شرکت خرید زیادی در راه دارد، یا در تامین ارز گیر کرده. هر دو حالت روی فروش و سود فصلهای بعد اثر میگذارد. پس عدد را ببینید، بعد دلیلش را از گزارش فعالیت ماهانه یا گزارش هیاتمدیره پیدا کنید.
تصویر بزرگتر را هم از یاد نبرید. هرچه ارز برای واردات راحتتر و ارزانتر تامین شود، السیها راحتتر باز میشوند و کارخانهها راحتتر مواد اولیه میگیرند. این به تصمیمهای کلان پولی و ارزی گره خورده است؛ موضوعی که در نوشتهی همه چیز درباره سیاستهای مالی و پولی و بانک مرکزی چیست و چه میکند بازش کردهایم.
سوالات متداول
اعتبار اسنادی چیست؟
اعتبار اسنادی یا السی تعهد کتبی بانک خریدار است که اگر فروشنده اسناد ارسال کالا را مطابق شرطها و سر وقت تحویل بدهد، پولش را بپردازد. بانک وسط میایستد تا خریدار و فروشندهای که همدیگر را نمیشناسند، با خیال راحت معامله کنند.
LC مخفف چیست و ال سی یعنی چه؟
LC مخفف Letter of Credit است، یعنی نامهی اعتبار. در بازار ایران به آن السی و در متنهای رسمی اعتبار اسنادی میگویند، چون پرداخت آن به ارایهی اسناد بستگی دارد، نه به دیدن خود کالا.
انواع السی کداماند؟
از نظر زمان پرداخت، دیداری و مدتدار یا یوزانس. از نظر تغییرپذیری، برگشتپذیر و برگشتناپذیر. از نظر ضمانت، تاییدشده و تاییدنشده. نوعهای ویژه هم قابل انتقال، پشتبهپشت، گردان، با شرط قرمز و ضمانتنامهای هستند. از نظر جغرافیا هم ارزی و داخلی داریم.
فرق السی دیداری و یوزانس چیست؟
در السی دیداری، بانک همین که اسناد درست رسید پول را میدهد. در یوزانس یا مدتدار، پرداخت به سررسیدی مثلا ۹۰ یا ۱۸۰ روز بعد میافتد. دیداری به نفع فروشنده است و یوزانس به خریدار فرصت میدهد جنس را بفروشد و بعد بپردازد.
اعتبار اسنادی داخلی یا السی ریالی چطور کار میکند؟
وقتی خریدار و فروشنده هر دو در ایراناند و پول به ریال است. بانک خریدار متعهد میشود در برابر اسناد مطابق، معمولا در سررسید، بپردازد. فروشنده میتواند تعهد را نزد بانک تنزیل کند. پیامها از راه سامانهی سپام رد و بدل میشود و بانک پیش از گشایش، بدهی معوق و چک برگشتی متقاضی را میسنجد.
هزینه گشایش LC چقدر است؟
عدد ثابتی ندارد و به بانک، مبلغ، مدت و نوع السی بستگی دارد. هزینه از کارمزد گشایش، اصلاح، پیام و تایید، سود دورهی مهلت و هزینهی پنهان سپردهای که بانک نگه میدارد درست میشود. نرخ روز را از بانک عامل بپرسید و سپرده را هم در حساب بیاورید.
برای گشایش اعتبار اسنادی چه مدارکی لازم است؟
در واردات معمولا کارت بازرگانی، ثبت سفارش در سامانهی جامع تجارت، پیشفاکتور، فرم درخواست گشایش، مدارک هویتی و ثبتی شرکت و سپرده یا وثیقه. در السی داخلی هم قرارداد یا پیشفاکتور خرید، اعتبارسنجی و وثیقه لازم است. فهرست دقیق را هر بانک خودش اعلام میکند.
اگر اسناد با متن السی مغایرت داشته باشد چه میشود؟
بانک میتواند پرداخت را رد کند و از خریدار بپرسد که مغایرت را میپذیرد یا نه. اگر خریدار بپذیرد پرداخت انجام میشود، وگرنه فروشنده باید اسناد را اصلاح کند. به همین دلیل متن السی باید روشن، شدنی و کلمهبهکلمه هماهنگ با قرارداد باشد.
فرق السی با ضمانتنامه بانکی چیست؟
السی معمولی ابزار پرداخت است و در جریان عادی معامله پول را به فروشنده میرساند. ضمانتنامه فقط وقتی پرداخت میشود که یک طرف به تعهدش عمل نکند. السی ضمانتنامهای یا استندبای چیزی میان این دو است و بیشتر شبیه ضمانتنامه کار میکند.
جمعبندی
اعتبار اسنادی یعنی بانک بهجای خریدار قول پرداخت میدهد، به شرط اینکه فروشنده اسناد درست را سر وقت بیاورد. السی دیداری پول را زود میرساند و یوزانس به خریدار مهلت میدهد. نوع تاییدشده ریسک بانک خریدار را کم میکند و السی ریالی همین منطق را به خرید و فروش داخلی آورده است.
پس اگر روزی پایتان به السی باز شد، سه چیز را فراموش نکنید: متن را کلمهبهکلمه با قرارداد بخوانید، شرط بازرسی بگذارید و هزینه را با سپردهاش حساب کنید. اگر هم سرمایهگذار بورس هستید، دفعهی بعد که گزارش مالی یک شرکت وارداتی را باز کردید، یادداشت تعهدات را هم ببینید. گاهی خبر فصل بعد همانجا نوشته شده است.