
سرمایهگذاری پرریسک چیست؟ ۹ نمونه در ایران، مزایا، معایب و اینکه برای چه کسی مناسب است
فهرست مطالب۱۳ بخش
- سرمایهگذاری پرریسک یعنی چه؟
- آیا پرریسک یعنی پرسود؟
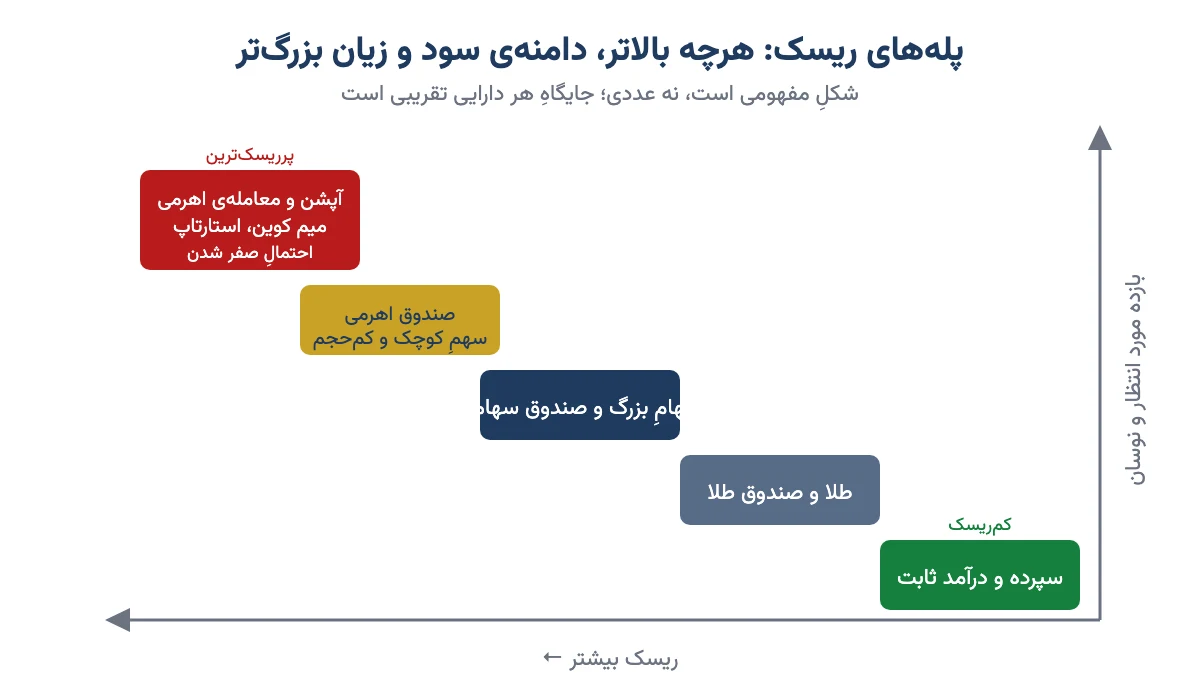
- کدام سرمایهگذاریها پرریسکاند؟ ۹ نمونه در بازار ایران
- ۱. صندوق اهرمی
- ۲. آپشن (اختیار معامله)
- ۳. رمزارزهای کوچک و میم کوینها
- ۴. معاملهی آتی و هر نوع معامله با اهرم
- ۵. عرضهی اولیهی شرکتهای تازه و کوچک
- ۶. سهمهای کوچک و کمحجم
- ۷. استارتاپ و صندوق جسورانه
- ۸. تامین مالی جمعی (کرادفاندینگ)
- ۹. سهمِ یک شرکت یا یک دارایی، بدونِ تنوع
- مقایسهی سرمایهگذاریهای پرریسک در یک جدول
- مزایای سرمایهگذاری پرریسک: چرا اصلا سراغش برویم؟
- معایب و خطرهایی که کسی نمیگوید
- سرمایهگذاری پرریسک برای چه کسانی مناسب است؟
- چه کسی میتواند بخشی از پولش را پرریسک بگذارد؟
- چه کسی بهتر است سراغش نرود؟
- چند درصد سبد را به دارایی پرریسک بدهیم؟
- چکلیست پیش از هر سرمایهگذاری پرریسک
- اشتباههای رایج در سرمایهگذاری پرریسک
- سرمایهگذاری کمریسک چه فرقی دارد؟
- سوالات متداول
- جمعبندی
سرمایهگذاری پرریسک یعنی گذاشتنِ پول در جایی که ممکن است سودِ خیلی زیادی بدهد، ولی به همان اندازه ممکن است بخشِ بزرگی از پول یا حتی همهاش از بین برود. صندوق اهرمی، آپشن، رمزارزهای کوچک، استارتاپ و عرضهی اولیهی شرکتهای تازه از نمونههای آناند. این کار برای هر کسی نیست: فقط با پولی که از دست دادنش زندگیتان را به هم نمیریزد.
خیلیها پیشِ من میآیند و میگویند: فلانی در یک ماه پولش را دو برابر کرد؛ من هم میخواهم. سوالِ من همیشه این است: «اگر نصفِ این پول در یک ماه از بین برود، چه میشود؟» اگر جواب این است که قسطِ خانه عقب میافتد، آن سرمایهگذاری برای شما پرریسک نیست؛ خطرناک است. در این نوشته با هم میبینیم کدام سرمایهگذاریها پرریسکاند، چرا گاهی ارزش دارند، و چه کسی و با چه سهمی از پولش باید سراغشان برود.
سرمایهگذاری پرریسک یعنی چه؟
اول باید بدانیم ریسک چیست. ریسک یعنی احتمالِ اینکه نتیجه با آنچه انتظار داریم فرق کند. سپردهی بانکی نتیجهی تقریبا معلومی دارد. سهمِ یک شرکتِ کوچک ممکن است ۵۰٪ بالا برود یا ۵۰٪ پایین بیاید. هرچه این دامنهی بالا و پایین بزرگتر باشد، دارایی پرریسکتر است.
یک تشبیهِ ساده: سپردهی بانکی مثلِ اتوبوسِ شهری است. کند میرود، ولی تقریبا همیشه به مقصد میرسد. سرمایهگذاری پرریسک مثلِ موتور سواری در جادهی کوهستانی است. ممکن است خیلی زودتر برسید، ولی یک پیچِ اشتباه کافی است تا کار تمام شود.
سه نشانه معمولا با هم میآیند:
- نوسانِ زیاد: قیمت در یک روز یا یک هفته چند ده درصد بالا و پایین میرود. اهلِ فن به این دامنه انحراف معیار میگویند.
- احتمالِ از دست رفتنِ بخشِ بزرگی از اصلِ پول: نه فقط سودِ کمتر، بلکه ضررِ واقعی.
- نقدشوندگیِ کم یا نامطمین: روزی که میخواهید بفروشید، خریدار پیدا نمیشود. مثلِ سهمی که صفِ فروش شده یا سهمِ استارتاپی که بازاری برای فروشش نیست.
پس پرریسک بودن فقط به «احتمالِ ضرر» نیست. به اندازهی ضرر و به اینکه چقدر سریع و چقدر بیخبر اتفاق میافتد هم بستگی دارد.
آیا پرریسک یعنی پرسود؟
جوابِ کوتاه: نه همیشه. قاعدهی درستش این است که بازده مورد انتظار در داراییهای پرریسک باید بیشتر باشد، وگرنه هیچ آدمِ عاقلی سراغشان نمیرود. ولی «مورد انتظار» با «تضمینشده» فرق دارد.
بیایید با یک مثالِ ساده حساب کنیم. فرض کنید ۱۰ نفر هر کدام ۱۰ میلیون تومان در سهمِ ۱۰ استارتاپِ مختلف بگذارند. معمولا بیشترِ استارتاپها شکست میخورند. فرض کنیم ۷ تا از بین بروند، ۲ تا اصلِ پول را برگردانند و ۱ تا ۱۰ برابر شود. جمعِ پولِ این ۱۰ نفر از ۱۰۰ میلیون به ۱۲۰ میلیون رسیده؛ یعنی ۲۰٪ سود. ولی ۷ نفر از این ۱۰ نفر همهی پولشان را از دست دادهاند. (این عددها فقط مثالاند.)
این همان چیزی است که آگهیها نمیگویند. «میانگینِ» یک بازار پرریسک ممکن است خوب باشد، ولی «تجربهی یک نفر» ممکن است صفر باشد. کسی که از سودِ بزرگش تعریف میکند همان یک نفرِ دهم است؛ آن هفت نفر معمولا حرفی نمیزنند.
یک نکتهی دیگر هم هست. خیلی چیزها پرریسکاند ولی هیچ بازده مورد انتظاری ندارند: طرحهای هرمی، سایتهایی که سودِ ثابتِ ماهانهی بالا وعده میدهند، یا رمزارزی که فقط با تبلیغ بالا رفته. اینها سرمایهگذاری پرریسک نیستند؛ قمار یا کلاهبرداریاند. پس ریسکِ بالا شرطِ لازمِ سودِ بالاست، نه شرطِ کافی.
کدام سرمایهگذاریها پرریسکاند؟ ۹ نمونه در بازار ایران
در ادامه نمونههایی را میگویم که سرمایهگذارِ ایرانی بیشتر با آنها روبهرو میشود. برای هر کدام گفتهام ریسکش از کجا میآید و بدترین اتفاقِ ممکن چیست.
۱. صندوق اهرمی
صندوق اهرمی در بورس دو نوع واحد دارد: ممتاز و عادی. دارندهی واحدِ عادی، که همان واحدی است که ما در بازار میخریم، سود و زیانِ سهمهای صندوق را چند برابر میگیرد. یعنی اگر بازارِ سهام ۱۰٪ بالا برود و اهرم صندوق مثلا دو برابر باشد، واحد عادی حدودِ ۲۰٪ بالا میرود. برعکسش هم درست است: ۱۰٪ افتِ بازار میتواند حدودِ ۲۰٪ افتِ واحد عادی باشد.
بدترین اتفاق: در یک ریزشِ طولانی، افتِ چندبرابری خیلی سریع روی هم جمع میشود و برگشتن از آن هم سختتر است. صندوق اهرمی ابزارِ دورهی کوتاهِ رونقِ بازار است، نه جای نگهداریِ پسانداز.
۲. آپشن (اختیار معامله)
آپشن یا اختیار معامله قراردادی است که به خریدار حق میدهد سهمی را در تاریخِ مشخص با قیمتِ مشخص بخرد یا بفروشد. بهای این حق، که به آن پرمیوم میگویند، کسری از قیمتِ خودِ سهم است. برای همین با پولِ کم، نوسانِ بزرگی را تجربه میکنید.
بدترین اتفاق برای خریدار: در سررسید قیمت به جایی که میخواست نرسد و کلِ بهایی که داده صفر شود. این در آپشن اتفاقِ نادری نیست؛ خیلی عادی است. فروشندهی آپشن هم اگر حواسش نباشد، ممکن است بیشتر از پولی که گرفته ضرر کند.
۳. رمزارزهای کوچک و میم کوینها
بیتکوین خودش دارایی پرنوسانی است، ولی رمزارزهای کوچک یک پله بالاترند. خیلی از میم کوینها هیچ کاربردی جز هیجان ندارند. قیمتشان با یک توییت چند برابر میشود و با یک فروشِ بزرگ از سازندهها، تا نزدیکِ صفر میآید.
بدترین اتفاق: پروژه رها شود و توکن هیچ خریداری نداشته باشد. اینجا ضررِ ۹۰ تا ۱۰۰ درصدی چیزِ عجیبی نیست. قیمتهای روز را میتوانید در صفحهی قیمت ارزهای دیجیتال ببینید.
۴. معاملهی آتی و هر نوع معامله با اهرم
در معاملهی آتی فقط بخشی از ارزشِ قرارداد را بهعنوانِ وجه تضمین میگذارید. اگر قیمت خلافِ جهتِ شما برود و وجه تضمین کم بیاید، موقعیتتان بسته میشود. یعنی ممکن است در چند ساعت کلِ پولی که گذاشتهاید برود. هرجا که «اهرم» شنیدید، یعنی سود و زیان بزرگنمایی میشود.
۵. عرضهی اولیهی شرکتهای تازه و کوچک
خریدِ عرضه اولیه در ایران معمولا بهخاطرِ سهمیهی کم و صفِ خرید روزهای اول، کمریسک دیده میشود. ولی ریسکِ اصلی برای کسی است که روزهای بعد، وقتی صف باز شد، با قیمتِ بالا وارد میشود. شرکتِ تازهواردی که سابقهی کمی دارد ممکن است بعد از هیجانِ اول، ماهها پایینتر از قیمتی معامله شود که شما خریدهاید.
۶. سهمهای کوچک و کمحجم
سهمی که شرکتش کوچک است و هر روز معاملهی کمی دارد، با پولِ کم بالا و پایین میرود. همین آن را جذابِ کسانی میکند که دنبالِ «سهمِ چندبرابری»اند. ولی دو خطرِ جدی دارد: صفِ فروشِ چندروزه که نمیگذارد بیرون بیایید، و دستکاری قیمت از طرفِ گروههایی که سهم را بالا میبرند و ناگهان میفروشند. سهمهای بازار SME فرابورس و بازارِ پایه هم معمولا در همین دستهاند.
۷. استارتاپ و صندوق جسورانه
سرمایهگذاری در شرکتِ نوپا، چه مستقیم مثلِ یک سرمایهگذار فرشته و چه از راهِ صندوق سرمایهگذاری جسورانه، از پرریسکترین کارهاست. بیشترِ استارتاپها به جایی نمیرسند و چند تا از صدتا بیشترِ سود را میسازند. علاوه بر این، پولتان چند سال قفل میماند و نمیتوانید هر وقت خواستید بفروشید.
۸. تامین مالی جمعی (کرادفاندینگ)
در پلتفرمهای تامین مالی جمعی که زیرِ نظرِ فرابورس کار میکنند، شما با پولِ کم در سودِ یک طرحِ تجاری شریک میشوید. سودِ پیشبینیشده معمولا از سپردهی بانکی بیشتر است. ریسکش این است که طرح به سودِ وعدهدادهشده نرسد یا پرداخت دیر شود. پس «پیشبینی» را با «تضمین» یکی نگیرید و ضامن و سابقهی طرح را بخوانید.
۹. سهمِ یک شرکت یا یک دارایی، بدونِ تنوع
این یکی را کمتر کسی پرریسک میداند، ولی هست. کسی که همهی پساندازش را در یک سهم، یا فقط در یک بازار گذاشته، حتی اگر آن سهم معتبر باشد، ریسکِ زیادی کرده است. یک خبرِ بد دربارهی همان شرکت کافی است. این همان ریسکی است که با تنوع بخشی کم میشود.
مقایسهی سرمایهگذاریهای پرریسک در یک جدول
این جدول برای این است که با یک نگاه بدانید هر کدام چه چیزی از شما میخواهد. سطحِ ریسک برداشتِ کلیِ من است، نه عددِ دقیق.
| نوع | ریسکِ اصلی | بدترین حالت | دانشِ لازم | مناسبِ تازهکار؟ |
|---|---|---|---|---|
| صندوق اهرمی | زیانِ چندبرابری در ریزش | افتِ تند و طولانی | متوسط | با سهمِ خیلی کم |
| آپشن (خرید) | صفر شدن در سررسید | از دست رفتنِ کلِ بها | زیاد | نه |
| آتی و معاملهی اهرمی | بسته شدنِ اجباری موقعیت | از دست رفتنِ کلِ وجه تضمین | زیاد | نه |
| رمزارزِ کوچک و میم کوین | رها شدنِ پروژه، هیجان | نزدیکِ صفر | متوسط تا زیاد | نه |
| سهمِ کوچک و کمحجم | صفِ فروش، دستکاری | ماندن در صف و افتِ بزرگ | متوسط | با احتیاط |
| عرضهی اولیه (خرید پس از باز شدنِ صف) | خرید در اوجِ هیجان | ماهها زیرِ قیمتِ خرید | کم تا متوسط | با احتیاط |
| استارتاپ و صندوق جسورانه | شکستِ شرکت، قفل شدنِ پول | صفر و چند سال انتظار | زیاد | نه |
| تامین مالی جمعی | نرسیدن به سودِ پیشبینی | تاخیر یا زیانِ بخشی از اصل | کم تا متوسط | با سهمِ کم |
اگر دقت کنید، هرچه به ستونِ «دانشِ لازم» نزدیکتر میشوید، «مناسبِ تازهکار» کمتر میشود. این تصادفی نیست. در بازارهای پرریسک، کسی که کمتر میداند، پولش را به کسی میدهد که بیشتر میداند.
مزایای سرمایهگذاری پرریسک: چرا اصلا سراغش برویم؟
شاید بپرسید با این همه خطر، چرا کسی این کار را میکند؟ چون اگر درست و با اندازهی درست انجامش بدهید، فایده هم دارد:
- شانسِ رشدِ بزرگ با پولِ کم: سهمِ کوچکی از سبد میتواند در یک دورهی خوب، اثرِ بزرگی روی کلِ سبد بگذارد.
- جبرانِ تورم: در ایران که تورم سالهاست بالاست، پولی که فقط در داراییهای کمبازده میماند، قدرتِ خریدش را آرام آرام از دست میدهد.
- یادگیری: کسی که با پولِ کمی که از دستش برمیآید وارد بازارِ پرنوسان میشود، چیزهایی دربارهی خودش و بازار یاد میگیرد که در هیچ کتابی نیست.
- بخشی از سبدِ متنوع: در نظریه پرتفوی مدرن، کمی دارایی پرریسک کنارِ داراییهای آرام، میتواند بازده سبد را بدونِ افزایشِ زیادِ ریسکِ کل بالا ببرد.
پس مشکل خودِ ریسک نیست. مشکل ریسکِ بیاندازه و بیحساب است.
معایب و خطرهایی که کسی نمیگوید
- ریاضیِ ضرر نامتقارن است: اگر ۵۰٪ ضرر کنید، برای برگشتن به جای اول باید ۱۰۰٪ سود کنید. ۸۰٪ ضرر یعنی باید پولتان ۵ برابر شود. به این افتِ از اوج تا کف دراودان میگویند و در بازارهای پرریسک خیلی بزرگ است.
- فشارِ روانی: دیدنِ ۳۰٪ ضرر در یک هفته، آدم را به تصمیمهای عجولانه میکشاند: فروش در کف یا خریدِ بیشتر برای «جبران».
- کلاهبرداری بیشتر است: هرجا وعدهی سودِ بزرگ هست، کلاهبردار هم هست. طرح پانزی دقیقا با همین وعدهها آدمها را جذب میکند.
- هزینههای پنهان: کارمزدِ معاملههای زیاد، اختلافِ قیمتِ خرید و فروش و مالیات، سودِ کوچک را آرام آرام میخورد.
سرمایهگذاری پرریسک برای چه کسانی مناسب است؟
این سوالِ اصلی است. سرمایهگذاری پرریسک به سه چیز بستگی دارد: توانِ مالیِ شما برای تحملِ ضرر، تحملِ روحیِ شما، و زمانی که برای این پول دارید. به اولی و دومی ریسکپذیری میگویند و در آن نوشته یک تستِ ساده هم برایش گذاشتهام.
چه کسی میتواند بخشی از پولش را پرریسک بگذارد؟
- کسی که درآمدِ ثابت و مطمین دارد و خرجِ ماهانهاش از جای دیگری تامین میشود.
- کسی که پساندازِ اضطراری کنار گذاشته؛ یعنی دستکم خرجِ چند ماهِ زندگی را جای امن دارد.
- کسی که افق سرمایهگذاری بلندی برای این پول دارد و تا چند سال به آن نیاز ندارد.
- کسی که بازارِ آن دارایی را میشناسد، یا حاضر است اول یاد بگیرد و بعد پول بگذارد.
چه کسی بهتر است سراغش نرود؟
- کسی که با پولِ قرضی یا وام میخواهد وارد شود.
- کسی که این پول را برای خرجِ مشخصی لازم دارد: جهیزیه، پیشپرداختِ خانه، شهریه، هزینهی درمان.
- بازنشستهای که حقوقش کفافِ خرجش را نمیدهد و به سودِ این پول نیاز دارد.
- کسی که با هر خبرِ بد خوابش نمیبرد. اگر هر روز ده بار قیمت را چک میکنید، این بازار برای شما نیست.
پس سن بهتنهایی تعیینکننده نیست. یک جوانِ ۲۵ ساله که با وام وارد آپشن میشود، از یک آدمِ ۶۰ سالهی پولدار که ۵٪ پولش را در صندوق اهرمی گذاشته، خیلی بیشتر ریسک کرده است.
چند درصد سبد را به دارایی پرریسک بدهیم؟
عددِ جادویی وجود ندارد، ولی قاعدهی سرانگشتیِ رایج این است که بخشِ پرریسک، برای بیشترِ آدمها، از ۵ تا ۱۰ درصدِ کلِ دارایی بیشتر نشود. کسی که تجربه و درآمدِ مطمین دارد شاید کمی بیشتر، و تازهکار کمتر. مهمتر از عدد، این آزمون است: اگر کلِ این بخش صفر شود، زندگیام عوض میشود؟ اگر جواب بله است، سهمش زیاد است.
بیایید با یک مثالِ عددی حساب کنیم. فرض کنید کلِ داراییتان ۵۰۰ میلیون تومان است (مثال):
| بخش | درصد | مبلغ (میلیون تومان) | نمونه |
|---|---|---|---|
| پساندازِ اضطراری | ۱۰٪ | ۵۰ | سپرده یا صندوق درآمد ثابت |
| بخشِ آرام | ۴۰٪ | ۲۰۰ | صندوق درآمد ثابت، طلا |
| بخشِ رشد | ۴۲٪ | ۲۱۰ | صندوق سهامی، سهامِ بزرگ |
| بخشِ پرریسک | ۸٪ | ۴۰ | صندوق اهرمی، آپشن، رمزارز |
حالا بدترین حالت را فرض کنیم: بخشِ پرریسک کاملا صفر شود. ۴۰ میلیون از ۵۰۰ میلیون یعنی ۸٪ ضرر. دردناک است، ولی زندگیتان را به هم نمیریزد و با چند ماه رشدِ بقیهی سبد جبرانپذیر است. حالا اگر همان بخش در یک دورهی خوب دو برابر شود، کلِ سبد ۸٪ بالا رفته است. این یعنی ریسکِ کنترلشده.
یک نکتهی مهم: وقتی بخشِ پرریسک خیلی سود کرد و مثلا از ۸٪ به ۲۰٪ کلِ سبد رسید، سهمش را دوباره به عددِ اول برگردانید. یعنی بخشی از سود را بفروشید و به بخشهای آرام ببرید. خیلیها سود را میبینند و نمیفروشند، و در ریزشِ بعدی همهاش را پس میدهند.
چکلیست پیش از هر سرمایهگذاری پرریسک
پیش از اینکه پولی را در یک دارایی پرریسک بگذارید، این ده سوال را از خودتان بپرسید:
- این پول را تا چند سال لازم ندارم؟
- پساندازِ اضطراریام جای امن است؟
- این پول قرضی نیست؟
- اگر همهاش صفر شود، زندگیام عوض نمیشود؟
- میدانم سودِ این دارایی از کجا میآید؟ میتوانم در دو جمله برای کسی توضیح بدهم؟
- بدترین اتفاقِ ممکن را میدانم و اندازهاش را حساب کردهام؟
- جایی که پول را میگذارم مجوزِ رسمی دارد؟ (مثلا کارگزاری یا پلتفرمی که زیرِ نظرِ سازمان بورس است.)
- از پیش میدانم کجا میفروشم: هم در سود، هم در ضرر؟ (حد سود و حد ضرر)
- این تصمیم را از ترسِ جا ماندن یا بهخاطرِ حرفِ یک کانال و گروه نمیگیرم؟
- سهمِ این دارایی از کلِ سبدم از حدی که برای خودم گذاشتهام بیشتر نیست؟
اگر حتی جوابِ یکی از اینها «نه» است، صبر کنید. بازار فردا هم هست. برای اینکه بدانید در هر معامله چقدر پول بگذارید، نوشتهی مدیریت سرمایه و مدیریت ریسک را هم ببینید.
اشتباههای رایج در سرمایهگذاری پرریسک
- پایین آوردنِ بیحسابِ میانگینِ خرید: سهم یا رمزارز ۴۰٪ افتاده و دوباره میخرید تا «میانگین را پایین بیاورید». در داراییهایی که ممکن است صفر شوند، این کار ضرر را بزرگتر میکند.
- دنبال کردنِ نتیجهی دیگران: سودِ دوست یا همسایه را میبینید، نه ضررهای پنهانش را.
- اشتباه گرفتنِ شانس با مهارت: دو سه سودِ پشتِ سرِ هم در بازارِ صعودی، آدم را مطمین میکند و سهمِ پرریسک را بالا میبرد. معمولا درست قبل از ریزش.
- گذاشتنِ همهی بخشِ پرریسک در یک چیز: حتی بخشِ پرریسک هم باید بین چند دارایی تقسیم شود.
- نداشتنِ برنامهی خروج: بیشترِ ضررهای بزرگ از آنجا میآید که آدم نمیداند کجا باید بفروشد. نسبتِ ریسک به ریوارد را پیش از ورود حساب کنید.
سرمایهگذاری کمریسک چه فرقی دارد؟
نقطهی مقابلِ اینها، سرمایهگذاری کمریسک است: سپردهی بانکی، صندوق درآمد ثابت، اوراقِ دولتی و تا حدی طلا در بلندمدت. نوسانشان کم است و احتمالِ از دست رفتنِ اصلِ پول خیلی کمتر. ولی در ایران یک ریسکِ پنهان دارند: اگر سودشان از تورم کمتر باشد، قدرتِ خریدتان کم میشود. یعنی هیچ کاری نکردن هم بیریسک نیست.
برای اینکه سودِ سپرده را با تورم مقایسه کنید، میتوانید از ماشینحسابِ سود بانکی استفاده کنید. پس سبدِ خوب ترکیبی از هر دوست: بخشِ بزرگِ آرام که خیالتان را راحت کند، و بخشِ کوچکِ پرریسک که شانسِ رشد بدهد.
سوالات متداول
سرمایهگذاری پرریسک چیست؟
سرمایهگذاری پرریسک یعنی گذاشتنِ پول در داراییای که نوسانِ زیادی دارد و ممکن است سودِ بزرگ بدهد، ولی احتمالِ از دست رفتنِ بخشِ بزرگی از اصلِ پول یا همهی آن هم جدی است. صندوق اهرمی، آپشن، رمزارزهای کوچک و استارتاپ نمونههای آناند.
کدام سرمایهگذاریها پرریسکاند؟
در ایران رایجترینها صندوق اهرمی، آپشن، معاملهی آتی و اهرمی، رمزارزهای کوچک و میم کوینها، سهمهای کوچک و کمحجم، خرید عرضهی اولیه پس از باز شدنِ صف، استارتاپ و صندوق جسورانه و تا حدی تامین مالی جمعیاند.
آیا سرمایهگذاری پرریسک یعنی سرمایهگذاری پرسود؟
نه همیشه. دارایی پرریسک باید بازده مورد انتظارِ بیشتری داشته باشد، ولی این تضمین نیست. میانگینِ یک بازار ممکن است خوب باشد و همزمان بیشترِ آدمها در آن ضرر کنند. طرحهای هرمی هم پرریسکاند ولی هیچ سودِ واقعی ندارند.
چند درصد سبد را به دارایی پرریسک بدهیم؟
قاعدهی سرانگشتیِ رایج برای بیشترِ آدمها ۵ تا ۱۰ درصدِ کلِ دارایی است؛ تازهکار کمتر و باتجربه با درآمدِ مطمین کمی بیشتر. آزمونِ اصلی این است که اگر کلِ این بخش صفر شود، زندگیتان به هم نریزد.
سرمایهگذاری پرریسک برای چه کسانی مناسب است؟
برای کسی که درآمدِ مطمین و پساندازِ اضطراری دارد، این پول را تا چند سال لازم ندارد، با پولِ قرضی وارد نمیشود و نوسانِ شدید آرامشش را به هم نمیریزد. برای کسی که پول را برای خرجِ مشخصی لازم دارد مناسب نیست.
صندوق اهرمی چقدر ریسک دارد؟
واحد عادیِ صندوق اهرمی سود و زیانِ بازارِ سهام را چند برابر میگیرد. در رونقِ بازار سودِ بیشتری میدهد، ولی در ریزش هم زیانش چند برابر است. برای همین ابزارِ کوتاهمدت و با سهمِ کم از سبد است، نه جای نگهداریِ پسانداز.
با پول کم میشود سرمایهگذاری پرریسک کرد؟
بله، خیلی از این ابزارها مثلِ صندوق اهرمی، آپشن یا تامین مالی جمعی با مبلغِ کم هم در دسترساند. ولی پولِ کم دلیلِ ریسکِ بیشتر نیست. اگر همهی پساندازتان کم است، اول پساندازِ اضطراری و بخشِ آرام را بسازید.
فرق سرمایهگذاری پرریسک و کمریسک چیست؟
سرمایهگذاری کمریسک مثلِ سپرده و صندوق درآمد ثابت نوسانِ کم و احتمالِ ضررِ کم دارد ولی سودش محدود است و در تورمِ بالا ممکن است قدرتِ خرید را حفظ نکند. پرریسک شانسِ رشدِ بیشتر دارد ولی با احتمالِ ضررِ بزرگ.
جمعبندی
سرمایهگذاری پرریسک نه خوب است نه بد؛ ابزاری است که اندازهاش همهچیز را تعیین میکند. کمی از آن در کنارِ یک سبدِ آرام میتواند شانسِ رشد بدهد. زیادش، یا با پولِ قرضی، میتواند سالها پسانداز را در چند هفته ببرد. پس پیش از هر تصمیم، اول آن سوالِ ساده را از خودتان بپرسید: «اگر این پول صفر شود، چه میشود؟» اگر جواب را بدانید و با آن کنار بیایید، میتوانید با خیالِ راحتتری قدم بردارید. تصمیمِ نهایی با خودتان است.