
سپرده دیداری و غیردیداری چیست؟ فرق حساب جاری و سپرده مدتدار و ربطش به نقدینگی
فهرست مطالب۱۱ بخش
- سپرده دیداری چیست؟
- سپرده غیر دیداری چیست؟
- فرق سپرده دیداری و غیردیداری در یک جدول
- چرا حساب کوتاهمدت دیداری نیست؟
- یک گیر دیگر: «دیداری» در حسابداری کمی فرق دارد
- سپرده دیداری چه ربطی به نقدینگی دارد؟
- وقتی سهم سپردههای دیداری بالا میرود یعنی چه؟
- سپرده دیداری سود دارد؟
- نگهداشتن پول در حساب جاری چقدر گران تمام میشود؟
- کدام را برای چه کاری انتخاب کنیم؟
- سه اشتباه رایج دربارهی سپردههای بانکی
- سوالات متداول
- جمعبندی
احتمالا در خبرها شنیدهاید که «سهم سپردههای دیداری بالا رفت» و از خودتان پرسیدهاید این یعنی چه. جواب کوتاه این است: سپرده دیداری پولی است که در بانک گذاشتهاید و هر لحظه، بی هیچ شرط و مهلتی، میتوانید خرجش کنید یا با چک به دیگری بدهید. در ایران همان حساب جاری است و سودی نمیدهد. سپرده غیردیداری یعنی بقیهی سپردهها: پسانداز و مدتدار.
این تقسیمبندی فقط یک اصطلاح کتابی نیست. بانک مرکزی با همین خط، نقدینگی کشور را دو تکه میکند و از روی آن میشود حدس زد مردم آمادهی خرجکردناند یا پسانداز. بیایید قدمبهقدم ببینیم هر کدام چیست، چه فرقی دارند و به کار ما چه میآید.
سپرده دیداری چیست؟
اسمش از «دیدن» آمده است. بانک قول داده هر وقت شما یا کسی که چک شما را دارد به باجه آمد و برگه را «دید»، همان لحظه پول را بدهد. به انگلیسی به آن Demand Deposit میگویند، یعنی سپردهای که با «درخواست» پرداخت میشود.
یک تشبیه ساده: سپردهی دیداری مثل کیف پولی است که در جیبتان دارید. لازم نیست به کسی خبر بدهید یا منتظر بمانید. هر وقت خواستید، دست میبرید و خرج میکنید.
در بانکهای ایران، سپردهی دیداری یعنی حساب قرضالحسنهی جاری یا همان حساب جاری. ویژگیهایش اینهاست:
- چک دارد: با حساب جاری میشود دستهچک گرفت و پول را با چک به شخص دیگری داد. این مهمترین نشانهی سپردهی دیداری است.
- برداشت فوری: با کارت، همراهبانک یا باجه، همان لحظه پول در دسترس است.
- سود ندارد: شما پول را بی سود به بانک قرض میدهید و در عوض خدمات پرداخت و دستهچک میگیرید.
- مهلت ندارد: نه قراردادی برای یک ماه و یک سال، نه جریمهای برای برداشت.
جزییات حساب جاری، شرطهای گرفتن دستهچک و سامانهی صیاد را در مقالهی انواع حساب بانکی و تفاوت آنها نوشتهام. اینجا بیشتر نگاه اقتصادیاش مهم است.
سپرده غیر دیداری چیست؟
سپردهی غیردیداری هر سپردهای است که نمیشود با آن چک کشید و پولش را مستقیم به نفر سوم داد. فقط خود صاحب حساب میتواند از آن بردارد، و گاهی برای برداشت باید مهلتی را صبر کند یا قید بخشی از سود را بزند.
اگر سپردهی دیداری کیف پول جیبتان است، سپردهی غیردیداری مثل پولی است که در کمد خانه یا قلک گذاشتهاید. مال خودتان است و آن را دارید، ولی برای خرجکردنش یک قدم بیشتر لازم است.
در ایران سپردههای غیردیداری اینها هستند:
- قرضالحسنهی پسانداز: سود ندارد و چک هم ندارد. بانک با همین پولها وام قرضالحسنه میدهد و گاهی برای صاحبان این حسابها قرعهکشی میگذارد.
- سپردهی سرمایهگذاری کوتاهمدت: همان حسابی که سود روزشمار دارد و با کارت هم میشود از آن برداشت کرد.
- سپردهی سرمایهگذاری بلندمدت یا مدتدار: یکساله، دوساله و بیشتر، با سود بالاتر و جریمهی شکستن سپرده.
- سپردههای متفرقه: مثل پولی که شرکتها برای ضمانتنامه یا گشایش اعتبار اسنادی پیش بانک میگذارند.
به این سپردهها روی هم «شبهپول» هم میگویند. یعنی تقریبا پول است، ولی نه کاملا. پس هر چه از سپردهی دیداری دورتر شویم، پول کندتر به دستمان میرسد و در عوض معمولا سود بیشتری میگیریم.
فرق سپرده دیداری و غیردیداری در یک جدول
در جدول زیر دو نوع سپرده را از چند جهت کنار هم گذاشتهام تا یک نگاه کافی باشد.
| ویژگی | سپردهی دیداری | سپردهی غیردیداری |
|---|---|---|
| نمونه در ایران | حساب قرضالحسنهی جاری | قرضالحسنهی پسانداز، کوتاهمدت، بلندمدت |
| صدور چک | دارد | ندارد |
| سرعت دسترسی | همان لحظه، برای خودتان و دارندهی چک | فقط برای خودتان؛ در مدتدار با شکستن سپرده |
| سود | ندارد | پسانداز ندارد؛ کوتاهمدت کم؛ بلندمدت بیشتر |
| جای آن در آمار بانک مرکزی | «پول» یا M1 | «شبهپول» |
| کاربرد اصلی | پرداختهای روزمره و کاسبی | پسانداز و گرفتن سود |
اگر فقط یک ردیف این جدول را به خاطر بسپارید، ردیف چک است. هر سپردهای که با آن چک بکشید دیداری است و بقیه غیردیداری. پس برای تشخیص، اول بپرسید «این حساب دستهچک دارد؟»
چرا حساب کوتاهمدت دیداری نیست؟
اینجا همان نقطهای است که خیلیها گیج میشوند. حساب کوتاهمدت را با کارت همان لحظه میشود خالی کرد. پس چرا بانک مرکزی آن را «شبهپول» حساب میکند؟
دلیلش قرارداد است. پولی که در حساب کوتاهمدت میگذارید از نظر حقوقی «سرمایهگذاری» است. شما به بانک وکالت دادهاید که با آن کار کند و سودش را بدهد. با این حساب چک نمیشود کشید. در آمار هم جای آن پیش سپردههای سرمایهگذاری است، نه حساب جاری.
ولی واقعیت این است که کارت بانکی و همراهبانک این مرز را کمرنگ کردهاند. امروز پول حساب کوتاهمدت تقریبا به اندازهی حساب جاری دم دست است. برای همین بعضی اقتصاددانها میگویند بخشی از شبهپول ایران در عمل همان پول است و باید با احتیاط خواندش. این دو گروه هر دو حرف منطقی دارند. پس وقتی عدد شبهپول را در خبر دیدید، یادتان باشد همهاش پول خوابیده نیست.
یک گیر دیگر: «دیداری» در حسابداری کمی فرق دارد
اگر صورتهای مالی شرکتها را میخوانید، این را هم بدانید. در حسابداری، «سپردهی دیداری» معنای وسیعتری دارد. هر سپردهای که شرکت هر وقت بخواهد بیجریمه برمیدارد، مثل حساب جاری یا حساب کوتاهمدت، جزو «وجه نقد» حساب میشود. این را در مقالهی صورت جریان وجوه نقد توضیح دادهام. پس در آمار پولی فقط حساب جاری دیداری است، ولی در ترازنامهی شرکت دایره بزرگتر است.
سپرده دیداری چه ربطی به نقدینگی دارد؟
بانک مرکزی همهی پولی را که دست مردم و شرکتهاست «نقدینگی» مینامد و آن را دو تکه میکند:
- پول (M1): اسکناس و سکهای که دست مردم است، بهعلاوهی سپردههای دیداری.
- شبهپول: همهی سپردههای غیردیداری؛ پسانداز، کوتاهمدت، بلندمدت و متفرقه.
- نقدینگی (M2): جمع این دو.
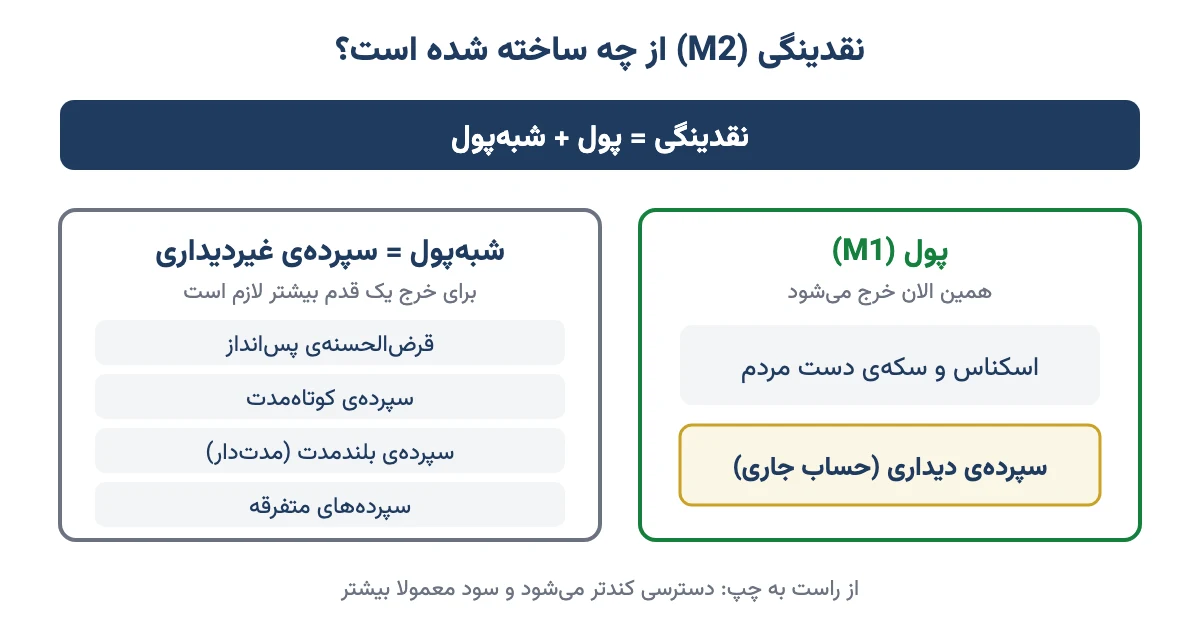
یک تشبیه کمک میکند. «پول» مثل آبی است که در لولههای خانه جریان دارد؛ شیر را باز کنید، بیرون میآید. «شبهپول» مثل آب پشت سد است. آن هم آب است و زیاد هم هست، ولی تا دریچه را باز نکنند به خانهها نمیرسد. سپردهی دیداری بخش مهمی از همان آب داخل لوله است.
طبق آمار بانک مرکزی در سال ۱۴۰۴، حدود یکچهارم نقدینگی ایران «پول» بود و حدود سهچهارمش «شبهپول». یعنی بیشتر پول مردم در سپردههای سوددار است، نه در حساب جاری. گزارش ماهانهی این عددها را بانک مرکزی منتشر میکند.
وقتی سهم سپردههای دیداری بالا میرود یعنی چه؟
این همان خبری است که اول مقاله گفتیم. زنجیرهی سادهاش این است: مردم سپردهی مدتدار را میشکنند؛ پول به حساب جاری و کارت میآید؛ پول آمادهی خرج بیشتر میشود؛ و اگر کالا و خدمات به همان اندازه زیاد نشود، فشار روی قیمتها، دلار، طلا یا بورس بیشتر میشود.
ولی همیشه اینطور نیست. وقتی تورم بالاست، مغازهدار و شرکت برای همان کار روزمره پول بیشتری در حساب جاری لازم دارند. گاهی هم سود سپرده پایین میآید و نگهداشتن پول در بلندمدت دیگر بهصرفه نیست. پس بالا رفتن سهم «پول» یک زنگ است، نه حکم قطعی. بهتر است روند چند ماه را کنار هم ببینید و آن را با نرخ بهره و تورم بسنجید.
سپرده دیداری سود دارد؟
در ایران نه. حساب جاری از نوع قرضالحسنه است و طبق قانون عملیات بانکی بدون ربا، بانک برای قرضالحسنه سود نمیدهد. بعضی بانکها بهجای سود، جایزه، قرعهکشی یا امتیاز وام میگذارند، ولی این سود نیست و قولی هم برایش داده نمیشود.
در بعضی کشورها حساب جاری کمی سود میدهد، ولی آنجا هم معمولا کمتر از سپردهی مدتدار است. قاعده همهجا یکی است: هر چه پول دم دستتر باشد، سودش کمتر است.
از دید بانک قضیه برعکس است. سپردهی دیداری برای بانک پول ارزان است، چون برایش سودی نمیپردازد. برای همین بانکها دوست دارند شرکتها و کاسبها حساب جاری پرپول داشته باشند. بانک بخشی از هر سپرده را بهعنوان سپردهی قانونی پیش بانک مرکزی میگذارد و با بقیه وام میدهد. این همان سازوکاری است که در مقالهی بانک چیست و بانکداری چیست با نام خلق پول توضیح دادهام.
نگهداشتن پول در حساب جاری چقدر گران تمام میشود؟
بیایید با هم حساب کنیم. این فقط مثال است و عددها گرد شدهاند.
- فرض کنیم ۱۰۰ میلیون تومان یک سال تمام در حساب جاری بماند.
- فرض کنیم تورم آن سال ۳۰٪ باشد.
- سال بعد هنوز ۱۰۰ میلیون تومان در حساب دارید، ولی همان خریدی که پارسال ۱۰۰ میلیون بود حالا ۱۳۰ میلیون میشود.
- پس قدرت خرید پول شما به اندازهی ۱۰۰ تقسیم بر ۱۳۰ مانده؛ یعنی حدود ۷۷ میلیون تومان پارسال.
- در یک سال حدود ۲۳ میلیون تومان از ارزش پولتان آب رفته، بی آنکه یک ریال خرج کرده باشید.
این ضرر در هیچ رسیدی نوشته نمیشود. اقتصاددانها به آن هزینهی فرصت میگویند. ولی این یعنی حساب جاری بد است؟ نه. یعنی جای مناسب خودش را دارد. سود حسابهای دیگر را هم میتوانید با ماشینحساب سود بانکی خودتان حساب کنید.
کدام را برای چه کاری انتخاب کنیم؟
توصیهی من این است که پول را بر اساس «کی لازمش دارم؟» تقسیم کنید، نه بر اساس «کدام سود بیشتری دارد؟». این چکلیست کمک میکند:
- اگر چک میکشید یا کاسبی دارید: حساب جاری لازم است، ولی فقط به اندازهی پرداختهای نزدیک در آن پول نگه دارید.
- پول خرج همین ماه: حساب کوتاهمدت یا جاری؛ دسترسی مهمتر از سود است.
- پول اضطراری چند ماه زندگی: جایی که زود نقد شود، مثل کوتاهمدت یا صندوق درآمد ثابت.
- پولی که تا یک سال یا بیشتر لازم ندارید: اگر بانک را ترجیح میدهید، سپردهی مدتدار. ولی سودش را حتما با تورم مقایسه کنید.
- پسانداز چندساله: اینجا باید به داراییهایی فکر کنید که ارزششان را در برابر تورم حفظ کنند. مقایسهاش را در سپرده بانکی یا بورس ببینید.
سه اشتباه رایج دربارهی سپردههای بانکی
- «پول در حساب جاری امن است، پس ضرری ندارد.» امن است، ولی هر سال کوچکتر میشود. ضرر تورم را همان مثال بالا نشان داد.
- «حساب کوتاهمدت هم دیداری است.» در زندگی روزمره تقریبا همینطور است، ولی در آمار بانک مرکزی شبهپول حساب میشود. اگر خبر اقتصادی میخوانید، این فرق را بدانید.
- «شبهپول یعنی پولی که خوابیده و اثری روی بازار ندارد.» شبهپول با چند کلیک به پول تبدیل میشود. همان آب پشت سد است که یک روز میتواند راه بیفتد.
سوالات متداول
سپرده دیداری چیست؟
سپردهی دیداری پولی است که در بانک گذاشتهاید و هر لحظه بی مهلت و شرط میتوانید برداشت کنید یا با چک به دیگری بدهید. در ایران همان حساب قرضالحسنهی جاری است که دستهچک دارد و سودی نمیدهد.
فرق سپرده دیداری و غیردیداری چیست؟
سپردهی دیداری چک دارد و پولش فوری در دسترس خودتان و دارندهی چک است. سپردهی غیردیداری مثل پسانداز، کوتاهمدت و بلندمدت چک ندارد، فقط صاحب حساب از آن برمیدارد و معمولا سود دارد.
سپرده دیداری سود دارد؟
در ایران نه. حساب جاری از نوع قرضالحسنه است و طبق قانون عملیات بانکی بدون ربا سودی ندارد. بعضی بانکها جایزه یا قرعهکشی یا امتیاز وام میگذارند، ولی اینها سود تضمینشده نیستند.
سپرده دیداری چه ربطی به نقدینگی دارد؟
بانک مرکزی نقدینگی را دو بخش میکند. پول یا M1 یعنی اسکناس و سکهی دست مردم بهعلاوهی سپردههای دیداری. شبهپول یعنی سپردههای غیردیداری. جمع این دو نقدینگی یا M2 است.
آیا حساب کوتاهمدت سپرده دیداری است؟
در آمار بانک مرکزی نه. حساب کوتاهمدت سپردهی سرمایهگذاری است، چک ندارد و جزو شبهپول حساب میشود. ولی چون با کارت فوری برداشت میشود، در عمل خیلی به پول نزدیک است.
سپرده مدت دار چیست؟
سپردهی مدتدار پولی است که برای مدت معین، مثلا یک یا دو سال، پیش بانک میگذارید و در عوض سود بیشتری میگیرید. اگر زودتر برداشت کنید، بخشی از سود را از دست میدهید. این سپرده غیردیداری و جزو شبهپول است.
بالا رفتن سهم پول از نقدینگی خوب است یا بد؟
معمولا نشانهی این است که مردم سپردهها را شکستهاند و پول آمادهی خرج بیشتر شده، که میتواند فشار تورمی بیاورد. ولی تورم بالا یا پایین آمدن سود سپرده هم همین اثر را دارد. پس روند چند ماه را ببینید.
شبه پول چیست؟
شبهپول یعنی سپردههایی که تقریبا پولاند ولی برای خرجکردن یک قدم بیشتر لازم دارند: قرضالحسنهی پسانداز، سپردهی کوتاهمدت، سپردهی بلندمدت و سپردههای متفرقه. در ایران حدود سهچهارم نقدینگی شبهپول است.
جمعبندی
سپردهی دیداری همان پول دم دست است: حساب جاری که چک دارد، همان لحظه خرج میشود و سودی نمیدهد. سپردهی غیردیداری بقیهی سپردههاست که پسانداز و سود را هدف گرفتهاند. اولی در آمار بانک مرکزی «پول» است و دومی «شبهپول»، و جمعشان نقدینگی.
پس دفعهی بعد که خبر «رشد سپردههای دیداری» را دیدید، بدانید یعنی پول بیشتری از پشت سد به لولهها آمده است. و در زندگی خودتان هم، در حساب جاری فقط به اندازهی خرج نزدیک پول نگه دارید. بقیه را جایی بگذارید که دستکم با تورم بجنگد. برای دیدن تصویر کاملتر، مقالهی پول چیست را هم بخوانید.