
سپرده قانونی چیست؟ نسبت سپرده قانونی و اثرش بر وام، نقدینگی و تورم
فهرست مطالب۹ بخش
- سپرده قانونی چیست؟ به زبان ساده
- فرق سپرده قانونی، ذخیره احتیاطی و اندوخته قانونی
- نسبت سپرده قانونی چطور حساب میشود؟
- ربط سپرده قانونی با خلق پول و ضریب فزاینده پولی
- چرا ضریب واقعی کمتر از حسابِ کتابی است؟
- افزایش نرخ سپرده قانونی چه اثری دارد؟
- یک گرهِ مهم: بانکی که کم بیاورد چه میکند؟
- نرخ سپرده قانونی در ایران چقدر است؟
- تغییرهای ۱۴۰۵
- سپرده قانونی بهعنوانِ جریمه
- سپرده قانونی در دنیا: چرا بعضی کشورها آن را صفر کردهاند؟
- این خبر برای جیبِ من چه معنایی دارد؟
- چهار اشتباهِ رایج دربارهی سپرده قانونی
- سوالات متداول
- جمعبندی
خبرِ «افزایش سپرده قانونی بانکها» را زیاد شنیدهاید، ولی یعنی چه؟ سپرده قانونی سهمی از پولِ سپردهگذاران است که هر بانک باید نزد بانک مرکزی بگذارد و حق ندارد آن را وام بدهد. درصدِ این سهم را «نسبت سپرده قانونی» میگویند. بانک مرکزی با بالا و پایین بردنِ همین درصد، حجمِ وامها و نقدینگی کشور را کم و زیاد میکند.
این ابزار ساده به نظر میرسد، اما اثرش به سودِ سپردهی شما، سختیِ گرفتنِ وام، قیمتها و حتی بورس میرسد. بیایید قدمبهقدم و با عددِ ساده ببینیم چطور کار میکند.
سپرده قانونی چیست؟ به زبان ساده
فرض کنید ۱۰۰ میلیون تومان در بانک سپرده میگذارید. بانک این پول را در گاوصندوق نگه نمیدارد؛ بیشترش را به دیگران وام میدهد و از سودِ وام، سودِ شما را میدهد. ولی قانون میگوید بانک نمیتواند همهاش را وام بدهد. باید درصدی را کنار بگذارد و به حسابِ خودش نزد بانک مرکزی بسپارد.
این پولِ کنار گذاشته همان سپرده قانونی است. اگر نسبتش ۱۰٪ باشد، از ۱۰۰ میلیونِ شما ۱۰ میلیون نزد بانک مرکزی میماند و بانک فقط ۹۰ میلیون را میتواند وام بدهد. به آن «ذخیره قانونی بانکها» یا «ذخایر اجباری» هم میگویند؛ همه یک چیزند.
یک تشبیهِ ساده: نانوایی را در نظر بگیرید که ادارهی صنف به او گفته همیشه چند کیسه آرد در انبار نگه دارد. حق ندارد این آرد را بپزد و بفروشد. اگر صنف بگوید «از فردا بهجای ۱۰ کیسه، ۱۲ کیسه نگه دار»، نانوا نانِ کمتری میپزد. بانک هم همینطور است: سپرده قانونی بیشتر یعنی وامِ کمتر.
دو نکته را همین اول بدانید. اول، پولِ شما گم نمیشود و از حسابتان کم نمیشود؛ این تکلیفِ بانک است، نه شما. دوم، سپرده قانونی دو کار میکند: هم ترمزِ وامدهی است، هم پشتوانهای که بانک در روزِ سخت چیزی در دست داشته باشد.
فرق سپرده قانونی، ذخیره احتیاطی و اندوخته قانونی
این سه اسم شبیهاند و خیلیها قاطیشان میکنند. جدولِ زیر فرقشان را نشان میدهد.
| مفهوم | یعنی چه؟ | چه کسی تعیین میکند؟ |
|---|---|---|
| سپرده قانونی | درصدی از سپردههای مردم که بانک باید نزد بانک مرکزی بگذارد | بانک مرکزی |
| ذخیره احتیاطی (مازاد) | پولِ نقدی که بانک به میلِ خودش، بیش از حدِ قانونی، برای روزِ مبادا نگه میدارد | خودِ بانک |
| اندوخته قانونی | بخشی از سودِ سالانهی هر شرکت که طبقِ قانونِ تجارت تقسیم نمیشود و در ترازنامه میماند | قانونِ تجارت (برای همهی شرکتها) |
پس اگر در صورتهای مالیِ یک شرکتِ بورسی «اندوخته قانونی» دیدید، ربطی به بانک مرکزی ندارد. آن را در مقالهی اندوخته قانونی چیست جدا توضیح دادهام.
نسبت سپرده قانونی چطور حساب میشود؟
حسابش ساده است: ماندهی سپردههای مشمول، ضربدر نسبتی که بانک مرکزی تعیین کرده. بانک باید این مبلغ را در حسابش نزد بانک مرکزی داشته باشد. اگر سپردههایش بزرگتر شود، سپرده قانونیاش هم باید بزرگتر شود.
بیایید با یک بانکِ فرضی حساب کنیم. این عددها مثالاند:
- بانک ۱۰۰ همت سپرده دارد. همت یعنی هزار میلیارد تومان.
- نسبت سپرده قانونی ۱۰٪ است. پس ۱۰ همت باید نزد بانک مرکزی بماند.
- بانک مرکزی نسبت را ۱٫۵ واحد درصد بالا میبرد و به ۱۱٫۵٪ میرساند.
- حالا سپرده قانونیِ لازم ۱۱٫۵ همت است. بانک باید ۱٫۵ همتِ دیگر هم کنار بگذارد.
- این ۱٫۵ همت از پولی کم میشود که بانک میتوانست وام بدهد.
۱٫۵ همت روی کاغذ کوچک به نظر میرسد. ولی اثرش بزرگتر از خودش است، چون هر تومانِ وام در شبکهی بانکی چند بار دستبهدست میشود. این را در بخشِ بعد میبینیم.
یک نکتهی ظریف هم هست: «واحد درصد» با «درصد» فرق دارد. اگر نسبت از ۱۰٪ به ۱۱٫۵٪ برسد، ۱٫۵ واحد درصد بالا رفته؛ ولی خودِ سپرده قانونی ۱۵٪ بیشتر شده است (۱٫۵ تقسیم بر ۱۰). خبرها معمولا «واحد درصد» را میگویند.
ربط سپرده قانونی با خلق پول و ضریب فزاینده پولی
بانکها فقط پولِ مردم را جابهجا نمیکنند؛ پول هم میسازند. به این کار «خلق پول» میگویند. سپرده قانونی تعیین میکند این کارخانهی پولسازی تا کجا میتواند کار کند.
زنجیره را با نسبت ۱۰٪ دنبال کنیم. شما ۱۰۰ میلیون سپرده میگذارید. بانک ۱۰ میلیون کنار میگذارد و ۹۰ میلیون وام میدهد. وامگیرنده با آن خانهای را رهن میکند و صاحبخانه آن ۹۰ میلیون را در بانکِ دیگری میگذارد. آن بانک ۹ میلیون کنار میگذارد و ۸۱ میلیون وام میدهد. همینطور ادامه دارد.
اگر این زنجیره تا آخر برود، از همان ۱۰۰ میلیونِ اول در کل حدود ۱ میلیارد تومان سپرده در اقتصاد ساخته میشود. یعنی ۱۰ برابر. فرمولش این است: ضریب فزایندهی نظری = ۱ تقسیم بر نسبت سپرده قانونی. با ۱۰٪ میشود ۱۰؛ با ۲۰٪ میشود ۵.
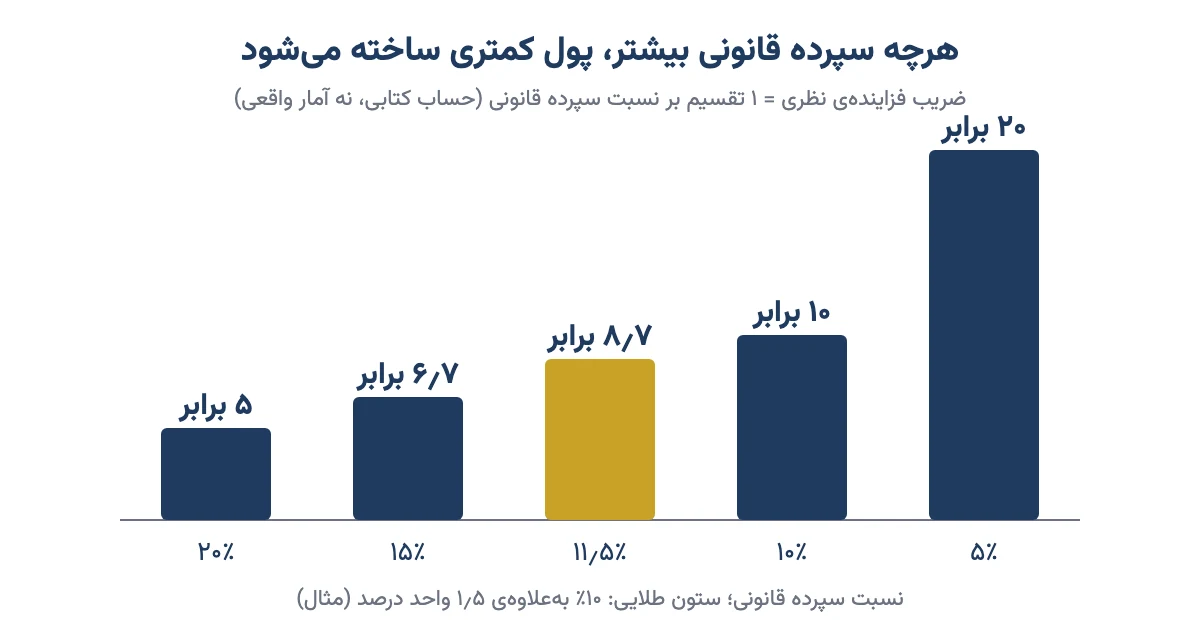
جدولِ زیر همین حساب را برای چند نسبتِ مختلف نشان میدهد. اینها حسابِ کتابیاند، نه آمارِ واقعی.
| نسبت سپرده قانونی | ضریب نظری | سقفِ کلِ سپردهها |
|---|---|---|
| ۵٪ | ۲۰ | ۲ میلیارد تومان |
| ۱۰٪ | ۱۰ | ۱ میلیارد تومان |
| ۱۱٫۵٪ | حدود ۸٫۷ | حدود ۸۷۰ میلیون تومان |
| ۱۵٪ | حدود ۶٫۷ | حدود ۶۷۰ میلیون تومان |
| ۲۰٪ | ۵ | ۵۰۰ میلیون تومان |
میبینید که با ۱٫۵ واحد درصد افزایش، از ۱۰٪ به ۱۱٫۵٪، سقفِ نظری حدود ۱۳٪ پایین میآید. برای همین است که تغییرِ کوچکی در این نسبت، خبرِ بزرگی برای بازارِ پول است.
چرا ضریب واقعی کمتر از حسابِ کتابی است؟
در دنیای واقعی همهی پول به بانک برنمیگردد. مردم کمی اسکناس در کیف و خانه نگه میدارند. بانکها هم گاهی بیش از حدِ قانونی ذخیره نگه میدارند یا مشتریِ خوشحسابی برای وام پیدا نمیکنند. برای همین ضریب واقعی در ایران حدود ۷ بوده، نه ۱۰.
این ضریبِ واقعی را از تقسیمِ نقدینگی بر پایه پولی به دست میآورند. پایه پولی پولی است که فقط بانک مرکزی میسازد. نقدینگی همهی پولِ نقد و سپردههایی است که دستِ مردم و شرکتهاست. پس سپرده قانونی روی پایه پولی اثر مستقیم ندارد؛ روی ضریب اثر میگذارد.
پس سپرده قانونی ترمزِ ضریب فزاینده است. بانک مرکزی میتواند بیآنکه حتی یک اسکناس چاپ یا جمع کند، فقط با همین درصد، سرعتِ ساخته شدنِ پول را عوض کند. اگر میخواهید بدانید خودِ پول چیست و ارزشش از کجا میآید، مقالهی پول چیست را ببینید.
افزایش نرخ سپرده قانونی چه اثری دارد؟
زنجیرهی علت و معلولش کوتاه است. سپرده قانونی بالا برود، پولِ قابلِ وامِ بانکها کم میشود. وام کمتر و سختتر میشود. پولِ کمتری دستِ مردم و شرکتها میآید. در نتیجه رشدِ نقدینگی کند میشود و فشارِ تورم کمی آرامتر.
به این کار «سیاست پولی انقباضی» میگویند، یعنی سفت کردنِ شیرِ پول. کاهشِ سپرده قانونی برعکس است و «سیاست انبساطی» نام دارد. جدولِ زیر هر دو را کنار هم میگذارد.
| موضوع | افزایش نسبت | کاهش نسبت |
|---|---|---|
| پولِ قابلِ وامِ بانکها | کم میشود | زیاد میشود |
| گرفتنِ وام | سختتر و گاهی گرانتر | آسانتر |
| رشد نقدینگی | کندتر | تندتر |
| تورم در میانمدت | فشارِ کمتر | فشارِ بیشتر |
| سودِ بانکها | کم میشود، چون پولِ بیشتری بیسود یا کمسود میخوابد | بیشتر میشود |
| بورس و بازارها | معمولا پولِ کمتری به بازار میآید | معمولا پولِ بیشتری به بازار میآید |
اینها «معمولا» است، نه «همیشه». اثرِ واقعی به بقیهی ماجرا هم بستگی دارد: نرخ بهره، کسری بودجهی دولت، نرخِ ارز و انتظاراتِ مردم.
یک گرهِ مهم: بانکی که کم بیاورد چه میکند؟
بعضی کارشناسها میگویند افزایش سپرده قانونی همیشه انقباضی نیست. چرا؟ اگر بانکی پولِ کافی برای سپرده قانونیِ تازه نداشته باشد، ممکن است از بانکهای دیگر یا از خودِ بانک مرکزی قرض بگیرد. اگر از بانک مرکزی قرض بگیرد، پایه پولی دوباره بزرگ میشود و بخشی از اثرِ ترمز خنثی میشود.
این قرض گرفتنِ بانکها از هم در «بازار بین بانکی» انجام میشود. وقتی بانکها برای تامینِ سپرده قانونی هجوم بیاورند، نرخِ این بازار بالا میرود. توضیحش در مقالهی نرخ سود بینبانکی آمده است. پس اثرِ نهایی به این بستگی دارد که بانک مرکزی همزمان در شیرِ اضافهبرداشت را هم ببندد یا نه.
نرخ سپرده قانونی در ایران چقدر است؟
نسبت سپرده قانونی در ایران یک عددِ ثابت برای همه نیست. بانک مرکزی آن را برای بانکها و نوعِ سپردهها متفاوت تعیین میکند و گاهی برای تنبیه یا تشویق از آن استفاده میکند. سالها نرخِ بیشترِ بانکها در حدودِ ۱۰ تا ۱۱ درصد بوده است.
در قانون پولی و بانکیِ سال ۱۳۵۱ دامنهی این نسبت بین ۱۰ تا ۳۰ درصد آمده بود. امروز چارچوبِ کار «قانون بانک مرکزی» مصوبِ خرداد ۱۴۰۲ است و تصمیم دربارهی این نسبت را «شورای سیاستگذاری پولی و ارزی» بانک مرکزی میگیرد.
تغییرهای ۱۴۰۵
این شورا در جلسهی ۶ اردیبهشت ۱۴۰۵ تصویب کرد که نسبت سپرده قانونیِ همهی بانکها و موسسههای اعتباری در دو مرحله، در کل ۱٫۵ واحد درصد، بالا برود. مرحلهی اول (۰٫۷۵ واحد درصد) با بخشنامهی ۱۳ اردیبهشت اجرا شد. مرحلهی دوم (۰٫۷۵ واحد درصدِ دیگر) هم در مرداد ۱۴۰۵ اعلام شد.
هدفی که بانک مرکزی اعلام کرد «مدیریت نقدینگی» بود؛ یعنی کم کردنِ قدرتِ بانکها در خلقِ پول و وامدهی. در کنارش گفت بانکهایی که وام را به اولویتهای تولیدی بدهند، میتوانند از تخفیف در سپرده قانونی و خطوطِ اعتباریِ ارزانتر استفاده کنند. عددِ دقیقِ هر بانک را از اطلاعیههای رسمیِ بانک مرکزی ببینید، چون ممکن است باز تغییر کند.
سپرده قانونی بهعنوانِ جریمه
بانک مرکزی در سالهای اخیر برای رشدِ ترازنامهی بانکها، یعنی سرعتِ بزرگ شدنِ داراییها و وامهایشان، سقف گذاشته است. بانکی که از این سقف جلو بزند، با سپرده قانونیِ بالاتر جریمه میشود. در یک نوبت، نرخِ چند بانکی که سقفِ رشد را رعایت نکرده بودند تا ۱۳ درصد بالا رفت.
پس سپرده قانونی در ایران فقط یک ترمزِ عمومی نیست؛ چوبِ تنبیه و هویجِ تشویق هم هست. برای دیدنِ بقیهی ابزارهای بانک مرکزی، مقالهی بانک مرکزی چیست و چه میکند را بخوانید.
سپرده قانونی در دنیا: چرا بعضی کشورها آن را صفر کردهاند؟
همهی بانکهای مرکزی به این ابزار یکجور نگاه نمیکنند. فدرال رزرو آمریکا در فروردین ۱۳۹۹ (مارس ۲۰۲۰) نسبت سپرده قانونی را صفر کرد. حالا آنجا پول را بیشتر با نرخ بهره و سودی که به ذخیرهی بانکها میدهد کنترل میکنند. ماجرایش در مقالهی فدرال رزرو چیست آمده است.
در مقابل، بانک مرکزیِ چین هنوز از این ابزار زیاد استفاده میکند و تغییرش را خبرِ مهمی برای بازارها میدانند. ایران هم در این گروه است. دلیلش ساده است: وقتی بازارِ اوراق و نرخ بهره خوب کار نکند، ابزارِ مستقیم و دستوری مثلِ سپرده قانونی کارآمدتر به نظر میرسد.
پس سپرده قانونی ابزارِ قدیمی و زمختی است: سریع اثر میکند ولی دقیق نیست. برای همین بانکهای مرکزی آن را کمتر از نرخ بهره جابهجا میکنند. تفاوتِ این دو مسیر را در مقالهی سیاست پولی و سیاست مالی باز کردهام.
این خبر برای جیبِ من چه معنایی دارد؟
شما سپرده قانونی نمیپردازید، ولی اثرش به شما میرسد. وقتی خبرِ افزایش سپرده قانونی را شنیدید، این چند نکته را در نظر بگیرید:
- وام: احتمالا صفِ وام طولانیتر و شرطها سختتر میشود. اگر برای خرید خانه یا ماشین روی وام حساب کردهاید، زودتر پیگیری کنید.
- سودِ سپرده: بانکها برای جذبِ پول رقابت میکنند، ولی سقفِ سود را بانک مرکزی تعیین میکند. سودِ واقعیِ سپردهی خودتان را با ماشینحساب سود بانکی حساب کنید.
- سهم بانکها در بورس: سپرده قانونیِ بالاتر یعنی پولِ کمبازدهی بیشتر. این معمولا برای سودِ بانکها خبرِ خوبی نیست.
- طلا و دلار: اگر رشدِ نقدینگی واقعا کند شود، در بلندمدت فشارِ تورمی کمتر است. ولی یک تصمیم بهتنهایی مسیرِ تورم را عوض نمیکند.
- هیجان نکنید: با یک خبر داراییتان را نفروشید و نخرید. ببینید رشدِ نقدینگی در گزارشهای ماهانهی بعدی واقعا کند شده یا نه.
چهار اشتباهِ رایج دربارهی سپرده قانونی
- «بانک مرکزی پولِ من را برمیدارد.» نه. سپردهی شما سرِ جایش است و هر وقت بخواهید طبقِ قرارداد پسش میگیرید. این تکلیفِ بانک است.
- «سپرده قانونی همان اندوخته قانونی است.» نه. یکی مالِ بانکها نزد بانک مرکزی است، دیگری سهمی از سودِ هر شرکت در ترازنامهاش.
- «با ۱۰٪ سپرده قانونی، نقدینگی دقیقا ۱۰ برابر میشود.» نه. این سقفِ نظری است. ضریب واقعی کمتر است و از ماهی به ماهِ دیگر تغییر میکند.
- «افزایش سپرده قانونی تورم را حل میکند.» نه بهتنهایی. اگر دولت کسری بودجه داشته باشد و از بانک مرکزی قرض بگیرد، پایه پولی بزرگ میشود و اثرِ این ترمز کم میشود.
پس دفعهی بعد که این خبر را شنیدید، اول بپرسید: «چند واحد درصد؟ برای همه یا چند بانک؟ همزمان چه تصمیمِ دیگری گرفتهاند؟» جوابِ این سه سوال بیشتر از تیترِ خبر به شما میگوید.
سوالات متداول
سپرده قانونی چیست؟
سپرده قانونی درصدی از سپردههای مردم است که هر بانک باید نزد بانک مرکزی نگه دارد و نمیتواند آن را وام بدهد. بانک مرکزی با تغییرِ این درصد، توانِ وامدهی بانکها و رشد نقدینگی را کنترل میکند.
نسبت سپرده قانونی یعنی چه؟
نسبت سپرده قانونی درصدی است که بانک مرکزی تعیین میکند. اگر این نسبت ۱۰٪ باشد، بانکی که ۱۰۰ میلیون تومان سپرده گرفته باید ۱۰ میلیون را نزد بانک مرکزی بگذارد و فقط ۹۰ میلیون را میتواند وام بدهد.
افزایش نرخ سپرده قانونی چه اثری دارد؟
وقتی نرخ بالا برود، پولِ قابلِ وامِ بانکها کم میشود، وام سختتر میشود و رشد نقدینگی کند میشود. در میانمدت فشارِ تورم کمتر میشود، ولی سودِ بانکها هم پایین میآید و معمولا پولِ کمتری به بازارها میرسد.
نرخ سپرده قانونی در ایران چقدر است؟
نرخ برای همهی بانکها یکی نیست. سالها نرخِ بیشترِ بانکها حدودِ ۱۰ تا ۱۱ درصد بوده است. در ۱۴۰۵ بانک مرکزی آن را در دو مرحله، در اردیبهشت و مرداد، در کل ۱٫۵ واحد درصد بالا برد. عددِ دقیق را از اطلاعیههای بانک مرکزی ببینید.
سپرده قانونی چه ربطی به خلق پول دارد؟
بانکها با وام دادن پول میسازند، چون هر وام دوباره به شکلِ سپرده به بانک برمیگردد. سپرده قانونی سهمی را از این چرخه بیرون میکشد. هرچه نسبت بیشتر باشد، چرخه زودتر تمام میشود و پولِ کمتری ساخته میشود.
ضریب فزاینده پولی چطور حساب میشود؟
در حالتِ ساده، ضریب فزاینده یک تقسیم بر نسبت سپرده قانونی است؛ با ۱۰٪ میشود ۱۰. ضریب واقعی را از تقسیمِ نقدینگی بر پایه پولی میگیرند و چون مردم اسکناس نگه میدارند و بانکها ذخیرهی اضافه دارند، کمتر از عددِ نظری است.
فرق سپرده قانونی با اندوخته قانونی چیست؟
سپرده قانونی پولی است که بانکها باید نزد بانک مرکزی بگذارند. اندوخته قانونی بخشی از سودِ سالانهی هر شرکت است که طبقِ قانونِ تجارت بینِ سهامداران تقسیم نمیشود و در ترازنامهی همان شرکت میماند.
آیا افزایش سپرده قانونی از سپردهی من کم میکند؟
نه. این تکلیفِ بانک است، نه سپردهگذار. پولِ شما سرِ جایش است و طبقِ قرارداد سودش را میگیرید. فقط بانک باید بخشِ بیشتری از کلِ سپردهها را نزد بانک مرکزی بگذارد و وامِ کمتری بدهد.
جمعبندی
سپرده قانونی سهمی از سپردههای مردم است که بانک باید نزد بانک مرکزی بگذارد. بالا بردنش ترمزِ وامدهی و خلق پول است و پایین آوردنش گاز. در ایران این ابزار هنوز زنده است: در ۱۴۰۵ در دو مرحله ۱٫۵ واحد درصد بالا رفت و برای بانکهای پرشتاب حتی جریمه هم شده است.
پس دفعهی بعد که این خبر را دیدید، آن را به زبانِ زندگی ترجمه کنید: وامِ سختتر، رشدِ کندترِ نقدینگی و شاید تورمِ کمی آرامتر در ماههای بعد. تصمیمِ مالی را اما با یک خبر نگیرید؛ روندِ چند ماه را ببینید و تصمیمِ نهایی با خودتان است.