
نقدینگی چیست؟ رشد نقدینگی و اثرش بر تورم، دلار و بورس
فهرست مطالب۱۳ بخش
- نقدینگی چیست؟ تعریف به زبانِ ساده
- پول و شبهپول: نقدینگی از چه ساخته شده؟
- نقدینگی با «نقدشوندگی» فرق دارد
- پایهٔ پولی چیست و چه فرقی با نقدینگی دارد؟
- ضریبِ فزایندهٔ پولی: بانکها چطور پول خلق میکنند؟
- نقدینگی از کجا زیاد میشود؟
- حجمِ نقدینگیِ ایران چقدر است؟
- همت یعنی چقدر؟ عدد را به زندگی ترجمه کنیم
- نقدینگیِ ۱۴۰۵ چقدر است؟
- رابطهٔ نقدینگی و تورم: لیوانِ شیری که آب قاطیاش شد
- رشدِ نقدینگی چه اثری بر دلار، طلا، مسکن و بورس دارد؟
- دلار و طلا: زنجیرهٔ علت و معلول
- بورس و نقدینگی
- «نقدینگیِ سرگردان» یعنی چه؟
- بانک مرکزی چطور رشدِ نقدینگی را مهار میکند؟
- سه اشتباهِ رایج دربارهٔ نقدینگی
- چکلیست: خبرِ نقدینگی را چطور بخوانیم؟
- ما آدمهای معمولی با رشدِ نقدینگی چه کنیم؟
- سوالات متداول
- جمعبندی
نقدینگی یعنی همهٔ پولی که دستِ مردم و شرکتهای یک کشور است: اسکناس و سکهای که در کیفهاست، پولِ حسابِ جاری، و سپردههای کوتاهمدت و بلندمدتِ بانکی. بانک مرکزی به آن «پول و شبهپول» میگوید. وقتی نقدینگی تندتر از تولیدِ کالا و خدمات زیاد شود، قیمتها بالا میروند؛ یعنی تورم.
خیلیها از من میپرسند: «چرا هر سال همهچیز گرانتر میشود؟ نان، اجاره، طلا، دلار؟» جوابِ کوتاه یک کلمه است: نقدینگی. در این راهنما با هم میبینیم نقدینگی چیست، از کجا زیاد میشود، حجمِ نقدینگیِ ایران چقدر است و رشدش چه بلایی سرِ پولِ ما و قیمتِ دلار، طلا و سهام میآورد.
نقدینگی چیست؟ تعریف به زبانِ ساده
فرض کنید همهٔ پولِ مردمِ ایران را در یک قلکِ خیلی بزرگ بریزیم. اسکناسهای توی کیف، موجودیِ کارتهای بانکی، سپردههای یکساله، همه را. هرچه در این قلک جمع شود، اسمش نقدینگی است.
به زبانِ اقتصاد، نقدینگی همان «عرضهٔ پول» است. یعنی مجموعِ پولی که آمادهٔ خرجشدن است یا خیلی زود میشود خرجش کرد. در آمارهای جهانی به آن M2 میگویند.
یک نکته را از همین اول بدانید: نقدینگی فقط اسکناسِ چاپشده نیست. بیشترِ آن اصلاً کاغذ نیست؛ عددی است که در حسابهای بانکی نوشته شده. پس «چاپِ پول» فقط بخشِ کوچکی از ماجراست.
پول و شبهپول: نقدینگی از چه ساخته شده؟
بانک مرکزی نقدینگی را دو بخش میکند. «پول» آن بخشی است که همین الان میشود با آن خرید کرد. «شبهپول» بخشی است که کمی وقت میخواهد تا خرج شود، مثلِ سپردهٔ یکساله. جدولِ زیر فرقشان را نشان میدهد.
| بخش | چه چیزهایی در آن است؟ | چقدر زود خرج میشود؟ |
|---|---|---|
| پول (M1) | اسکناس و مسکوکِ دستِ مردم، سپردههای دیداری (حسابِ جاری) | همین امروز |
| شبهپول | سپردههای کوتاهمدت و بلندمدتِ سرمایهگذاری، سپردههای قرضالحسنهٔ پسانداز و چند سپردهٔ دیگر | با کمی صبر یا شکستنِ سپرده |
| نقدینگی (M2) | جمعِ پول و شبهپول | همهٔ پولِ آماده یا تقریباً آمادهٔ خرج |
در ایران سهمِ بزرگ با شبهپول است. طبقِ آمارِ بانک مرکزی در سالِ ۱۴۰۴، حدودِ یکچهارمِ نقدینگی «پول» بود و حدودِ سهچهارمش «شبهپول». یعنی بیشترِ نقدینگیِ ایران در سپردههای سوددار خوابیده است.
چرا این مهم است؟ چون پول مثلِ آب در لوله است و شبهپول مثلِ آبِ پشتِ سد. وقتی سهمِ «پول» بالا میرود، یعنی مردم سپردهها را میشکنند و آمادهٔ خریدند. این معمولاً نشانهٔ فشارِ تازه روی قیمتهاست. پس فقط عددِ کل را نبینید؛ ترکیبش هم حرف دارد.
نقدینگی با «نقدشوندگی» فرق دارد
این دو واژه زیاد قاطی میشوند. نقدینگی در اقتصادِ کلان یعنی حجمِ پولِ کلِ کشور. «نقدشوندگی» یعنی یک دارایی چقدر زود و بیضرر به پول تبدیل میشود. مثلاً سهمی که هر روز خریدار دارد نقدشوندگیِ بالایی دارد. در تحلیلِ شرکتها هم نسبتهای نقدشوندگی چیزِ دیگریاند و به نقدینگیِ کشور ربطی ندارند.
«ورودِ نقدینگی به بورس» هم که در اخبار میشنوید، به معنای پولی است که سهامدارانِ حقیقی وارد بازار میکنند. این عدد مالِ همان روز و همان بازار است، نه حجمِ نقدینگیِ کشور.
پایهٔ پولی چیست و چه فرقی با نقدینگی دارد؟
پایهٔ پولی پولی است که خودِ بانک مرکزی میسازد. دو جزء دارد: اسکناس و مسکوکی که منتشر کرده، و سپردههایی که بانکها نزدِ بانک مرکزی دارند (مثلِ سپردهٔ قانونی). به آن «پولِ پرقدرت» هم میگویند.
چرا پرقدرت؟ چون هر تومانِ پایهٔ پولی در شبکهٔ بانکی چند برابر میشود و چند تومان نقدینگی میسازد. فرقِ این دو را با یک تشبیه ببینیم: پایهٔ پولی مثلِ خمیرمایه است و نقدینگی مثلِ نانی که از آن ورمیآید. کمی خمیرمایهٔ بیشتر، نانِ خیلی بیشتری میدهد.
| ویژگی | پایهٔ پولی | نقدینگی |
|---|---|---|
| چه کسی میسازد؟ | بانک مرکزی | بانک مرکزی و بانکها با هم |
| از چه ساخته شده؟ | اسکناس و مسکوک + سپردههای بانکها نزدِ بانک مرکزی | پول + شبهپول در دستِ مردم و شرکتها |
| اندازه در پایانِ ۱۴۰۴ | حدودِ ۲٬۱۹۶ همت | حدودِ ۱۵٬۵۸۱ همت |
| تشبیه | خمیرمایه | نانِ ورآمده |
میبینید که نقدینگی حدودِ هفت برابرِ پایهٔ پولی است. این «هفت» از کجا میآید؟ از چیزی به اسمِ ضریبِ فزایندهٔ پولی.
ضریبِ فزایندهٔ پولی: بانکها چطور پول خلق میکنند؟
ضریبِ فزاینده یعنی هر یک تومان پایهٔ پولی، در نهایت چند تومان نقدینگی میسازد. رازش در کارِ روزمرهٔ بانکهاست: سپرده میگیرند و بخشِ بزرگش را وام میدهند. بیایید با یک مثالِ ساده و فرضی حساب کنیم:
- خانمِ رضایی ۱۰۰ میلیون تومان در بانکِ «الف» سپرده میگذارد.
- فرض کنیم بانک باید ۱۰٪ را بهعنوانِ سپردهٔ قانونی نزدِ بانک مرکزی بگذارد. پس ۱۰ میلیون کنار میرود و ۹۰ میلیون وام داده میشود.
- آقای کریمی این ۹۰ میلیون را وام میگیرد و با آن جهیزیهٔ دخترش را از مغازهای میخرد.
- مغازهدار همان ۹۰ میلیون را در بانکِ «ب» میگذارد. حالا بانکِ «ب» ۹ میلیون کنار میگذارد و ۸۱ میلیون وام میدهد.
- این زنجیره ادامه پیدا میکند: ۷۲٫۹ میلیون، ۶۵٫۶ میلیون و همینطور کمتر.
اگر همهٔ این سپردهها را جمع کنیم، از همان ۱۰۰ میلیونِ اول، در نظریه حدودِ یک میلیارد تومان سپرده ساخته میشود. یعنی ده برابر. خانمِ رضایی هنوز ۱۰۰ میلیونش را در حساب دارد؛ مغازهدار هم ۹۰ میلیونش را. کسی اسکناس چاپ نکرد، ولی حجمِ پول بزرگتر شد. به این میگویند خلقِ پول.
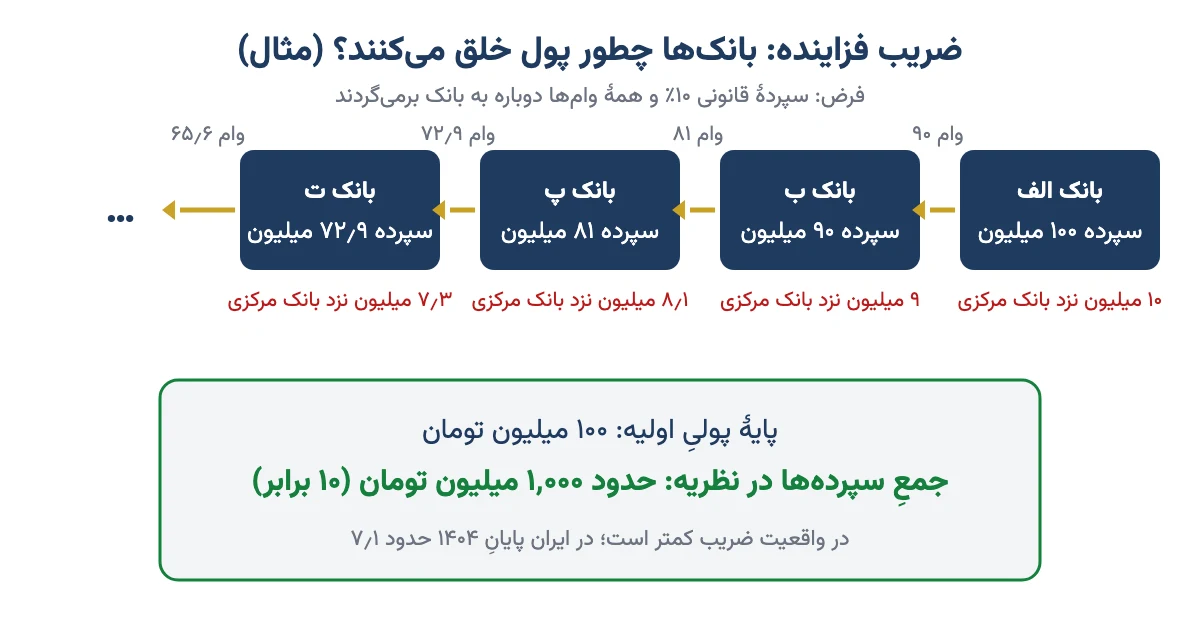
در دنیای واقعی، همهٔ وامها دوباره به بانک برنمیگردند. مردم کمی اسکناس در خانه نگه میدارند و بانکها هم ذخیرهٔ اضافه دارند. برای همین ضریبِ واقعی کمتر از عددِ نظری است. طبقِ اعلامِ بانک مرکزی، ضریبِ فزاینده در پایانِ اسفندِ ۱۴۰۴ حدودِ ۷٫۱ بود. پس نقدینگی تقریباً برابر است با پایهٔ پولی ضرب در ضریبِ فزاینده.
نقدینگی از کجا زیاد میشود؟
نقدینگی از دو راه بزرگ میشود: یا پایهٔ پولی زیاد میشود، یا بانکها وامِ بیشتری میدهند (ضریبِ فزاینده بالا میرود). در ایران چند عامل همیشه پشتِ این دو بودهاند:
- کسریِ بودجهٔ دولت. وقتی خرجِ دولت (حقوق، یارانه، پروژهها) از درآمدش بیشتر باشد، کسری را باید از جایی بیاورد. اگر مستقیم یا غیرمستقیم از بانک مرکزی قرض بگیرد، پایهٔ پولی بالا میرود.
- ناترازیِ بانکها. بانکی که داراییاش در ملک و وامِ برنگشته گیر کرده، برای پرداختِ سودِ سپردهها پول کم میآورد. اگر از بانک مرکزی اضافهبرداشت کند، باز پایهٔ پولی زیاد میشود.
- خالصِ داراییهای خارجیِ بانک مرکزی. وقتی ارزِ نفتی به ریال تبدیل میشود یا ارزشگذاریِ ریالیِ داراییهای ارزی بالا میرود، این بخش بزرگ میشود. طبقِ روایتِ بانک مرکزی، همین عامل در سالِ ۱۴۰۴ مهمترین موتورِ رشدِ پایهٔ پولی بود.
- سودِ خودِ سپردهها. سودی که هر ماه به سپردهها واریز میشود، عددِ سپرده را بزرگتر میکند. سپرده هم بخشی از نقدینگی است. پس نقدینگی تا حدی خودش را بزرگ میکند؛ مثلِ گلولهبرفی که از سرازیری پایین میآید.
- وامهای تکلیفی. وامهایی که دولت و مجلس به بانکها دستور میدهند بدهند، اغلب بدونِ منبعِ واقعیاند و فشار را به بانک مرکزی منتقل میکنند.
پس رشدِ نقدینگی فقط تقصیرِ «دستگاهِ چاپِ اسکناس» نیست. ریشهاش بیشتر در بودجهٔ دولت و ترازنامهٔ بانکهاست.
حجمِ نقدینگیِ ایران چقدر است؟
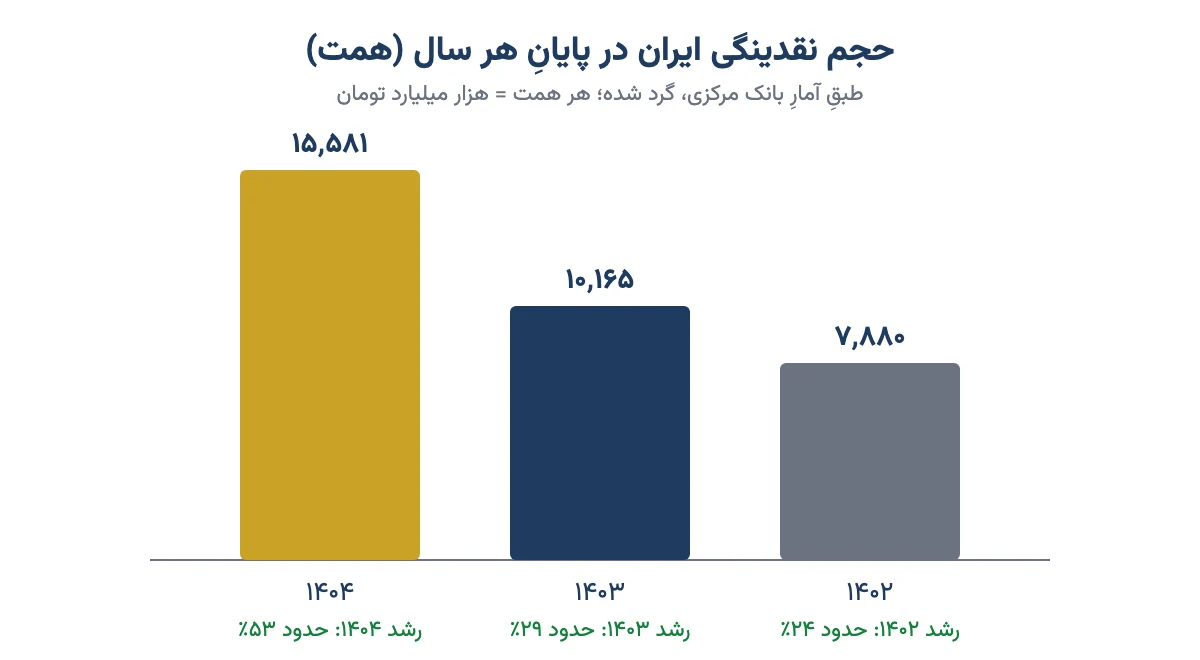
طبقِ آخرین گزارشِ رسمیِ بانک مرکزی، حجمِ نقدینگیِ ایران در پایانِ اسفندِ ۱۴۰۴ به حدودِ ۱۵٬۵۸۱ همت رسید. رشدِ آن در سالِ ۱۴۰۴ حدودِ ۵۳٫۳٪ بود؛ تقریباً دو برابرِ رشدِ سالِ قبلش. جدولِ زیر سه سالِ آخر را نشان میدهد.
| پایانِ سال | حجمِ نقدینگی | رشد نسبت به سالِ قبل |
|---|---|---|
| ۱۴۰۲ | حدودِ ۷٬۸۸۰ همت | حدودِ ۲۴٪ |
| ۱۴۰۳ | حدودِ ۱۰٬۱۶۵ همت | حدودِ ۲۹٪ |
| ۱۴۰۴ | حدودِ ۱۵٬۵۸۱ همت | حدودِ ۵۳٪ |
یعنی نقدینگی در دو سال تقریباً دو برابر شده است. پایهٔ پولی هم در پایانِ ۱۴۰۴ به حدودِ ۲٬۱۹۶ همت رسید و حدودِ ۶۱٪ رشد کرد؛ رشدی که گزارشها آن را در نیمقرنِ اخیر بیسابقه دانستهاند.
همت یعنی چقدر؟ عدد را به زندگی ترجمه کنیم
هر همت یعنی هزار میلیارد تومان. پس ۱۵٬۵۸۱ همت یعنی حدودِ ۱۵ میلیون میلیارد تومان. این عدد آنقدر بزرگ است که ذهن نمیگیردش. بیایید تقسیمش کنیم.
اگر جمعیتِ ایران را گرد ۹۰ میلیون نفر بگیریم، سهمِ هر نفر از نقدینگی حدودِ ۱۷۰ میلیون تومان میشود. یعنی یک خانوادهٔ چهارنفره بهطورِ میانگین حدودِ ۷۰۰ میلیون تومان. البته این فقط میانگین است. بخشِ بزرگِ سپردهها مالِ تعدادِ کمی حساب است و بیشترِ خانوادهها چنین پولی در بانک ندارند.
نقدینگیِ ۱۴۰۵ چقدر است؟
تا مهرِ ۱۴۰۵ بانک مرکزی آمارِ ماهانهٔ تازه را منظم منتشر نکرده است. برآوردهای غیررسمیِ رسانههای اقتصادی، حجمِ نقدینگی را در تابستانِ ۱۴۰۵ بین حدودِ ۱۸ تا ۲۰ هزار همت تخمین زدهاند. اینها برآوردند، نه آمارِ رسمی. هر وقت گزارشِ تازهٔ «تحولاتِ کلهای پولی» بیاید، عددِ دقیق را از همان جا بخوانید.
رابطهٔ نقدینگی و تورم: لیوانِ شیری که آب قاطیاش شد
من همیشه این مثال را میزنم. یک لیوان شیر داریم که مثلاً ۱۰۰ نمره ارزشِ غذایی دارد. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم همان ۱۰۰ نمرهاند. فقط آبکیتر شدهاند.
پولِ کشور هم همین است. اگر تولید (شیر) زیاد نشود ولی نقدینگی (لیوانها) دو برابر شود، هر تومان ارزشِ کمتری پیدا میکند. یعنی قیمتها بالا میروند. این همان تورم است.
یک قاعدهٔ سرانگشتیِ ساده هم هست: رشدِ قیمتها در بلندمدت تقریباً برابر است با رشدِ نقدینگی منهای رشدِ تولید. مثال: اگر نقدینگی ۳۰٪ زیاد شود و تولید ۲٪، فشارِ تورمی حدودِ ۲۸٪ است. این فرمولِ دقیق نیست و سالبهسال جابهجا میشود، ولی جهتِ کلی را درست نشان میدهد.
دو نکتهٔ مهم هم دارد:
- اثرش با تأخیر است. رشدِ نقدینگیِ امروز معمولاً چند ماه تا یکی دو سال بعد در قیمتها پیدا میشود. برای همین تورمِ امسال تا حدی صورتحسابِ نقدینگیِ پارسال است.
- انتظارات بازی را عوض میکنند. اگر مردم فکر کنند قیمتها بالا میرود، سپردهها را زودتر میشکنند و خرج میکنند. یعنی پول تندتر میچرخد و تورم حتی از رشدِ نقدینگی جلو میزند.
پس وقتی خبرِ «رشدِ ۵۰ درصدیِ نقدینگی» را میشنوید، یعنی آب دارد به لیوانِ شیرِ همهٔ ما اضافه میشود؛ حتی اگر هنوز همهٔ قیمتها بالا نرفته باشند.
رشدِ نقدینگی چه اثری بر دلار، طلا، مسکن و بورس دارد؟
نقدینگیِ بیشتر یعنی ریالِ بیشتر. ولی دلار، طلا، خانه و سهامِ شرکتها به همان سرعت زیاد نمیشوند. وقتی ریالِ بیشتری دنبالِ همان مقدار کالا بدود، قیمتِ آن کالا به ریال بالا میرود. جدولِ زیر اثرِ رشدِ نقدینگی را بر بازارهای اصلی خلاصه میکند.
| بازار | چرا بالا میرود؟ | حواسمان باشد |
|---|---|---|
| دلار | ریال زیاد میشود ولی عرضهٔ دلار محدود است | درآمدِ نفت، تحریم و سیاستِ ارزی هم کوتاهمدت اثرِ بزرگی دارند |
| طلا و سکه | مردم برای حفظِ ارزشِ پول به طلا پناه میبرند؛ دلار هم گران میشود | حبابِ سکه در دورههای هیجان بالا میرود |
| مسکن | زمین و خانه محدودند؛ پول به سمتِ داراییهای واقعی میرود | نقدشوندگی کم و رکودِ معاملات |
| بورس | فروشِ ریالیِ شرکتها با تورم بزرگ میشود؛ ارزشِ داراییها بالا میرود | نرخِ بهرهٔ بالا و قیمتگذاریِ دستوری میتواند جلوی رشد را بگیرد |
| سپردهٔ بانکی | بالا نمیرود؛ فقط سود میگیرد | اگر سود کمتر از تورم باشد، قدرتِ خرید کم میشود |
در دورهٔ طلا هم گفتهام: افزایشِ نقدینگی یعنی پولِ بیشتر دستِ مردم و شرکتها. مردم بیشتر خرج میکنند، تورم بالا میرود و قیمتِ طلا هم معمولاً بیشتر میشود. چون همه دنبالِ راهیاند که ارزشِ پولشان را حفظ کنند. کاهشِ نقدینگی برعکس عمل میکند.
دلار و طلا: زنجیرهٔ علت و معلول
قیمتِ طلا در ایران از سه چیز به دست میآید: قیمتِ جهانیِ انس، قیمتِ دلارِ بازارِ آزاد و حباب. رشدِ نقدینگی روی دو تای آخر اثر میگذارد. نقدینگی بالا میرود؛ تقاضا برای دلار زیاد میشود؛ دلار گران میشود؛ در نتیجه طلا هم گران میشود. اگر هیجانِ مردم هم اضافه شود، حبابِ سکه و طلا هم بالا میرود. قیمتِ روز را در صفحههای قیمت دلار امروز و قیمت طلا امروز ببینید.
با این حال، رابطه موبهمو نیست. ممکن است نقدینگی یک سال تند رشد کند ولی دلار به دلیلِ سیاستهای ارزی یا خبرهای سیاسی ثابت بماند. معمولاً بعد از مدتی فاصله جبران میشود؛ گاهی یکباره.
بورس و نقدینگی
رشدِ نقدینگی برای بورس دو رو دارد. از یک طرف، تورم فروش و داراییهای شرکتها را به ریال بزرگ میکند و قیمتِ سهام در بلندمدت عقب نمیماند. از طرفِ دیگر، اگر بانک مرکزی برای مهارِ نقدینگی سودِ بانکی را بالا ببرد، پول از بورس به سپرده و اوراق میرود. دربارهٔ این کشمکش در مقالهٔ نرخ بهره و اثرش بر بازار سرمایه مفصل نوشتهام.
برخی تحلیلگرها نسبتِ ارزشِ کلِ بازارِ سهام به حجمِ نقدینگی را هم دنبال میکنند. وقتی این نسبت خیلی پایین باشد، میگویند بورس نسبت به نقدینگی ارزان است و برعکس. این نشانه بهتنهایی کافی نیست، ولی دیدِ خوبی میدهد. روندِ شاخص را در صفحهٔ شاخص کل بورس امروز میتوانید کنارِ همین عددها ببینید.
«نقدینگیِ سرگردان» یعنی چه؟
در اخبار زیاد میشنویم «نقدینگیِ سرگردان به بازارِ خودرو هجوم آورد» یا «نقدینگی از بورس خارج شد». این تعبیر کمی گمراهکننده است. وقتی شما سهم میفروشید و سکه میخرید، پول از اقتصاد بیرون نمیرود. پولِ شما به حسابِ فروشندهٔ سکه میرود و کسی که سهمِ شما را خرید، پولش را از حسابش داده است.
پس منظورِ درستِ این جمله این است: علاقهٔ مردم از یک بازار به بازارِ دیگر رفته و قیمتها را آنجا بالا برده است. حجمِ کلِ نقدینگی با جابهجاییِ بینِ بازارها کم و زیاد نمیشود.
بانک مرکزی چطور رشدِ نقدینگی را مهار میکند؟
بانک مرکزی چند ابزارِ اصلی برای کنترلِ نقدینگی دارد. هرکدام مثلِ یک شیر است که جریانِ پول را کم یا زیاد میکند:
- نرخِ سپردهٔ قانونی. اگر بانکها مجبور شوند درصدِ بیشتری از سپردهها را نزدِ بانک مرکزی بگذارند، وامِ کمتری میدهند و ضریبِ فزاینده پایین میآید.
- عملیاتِ بازارِ باز. بانک مرکزی اوراقِ دولتی را میخرد یا میفروشد. با فروشِ اوراق، پول از بانکها جمع میشود؛ با خریدش، پول تزریق میشود. اوراقِ خزانهٔ اسلامی (اخزا) یکی از ابزارهای همین بازار است.
- نرخِ سود. سودِ بالاتر وام را گران و سپرده را جذاب میکند. مردم کمتر خرج میکنند و بانکها کمتر وام میدهند.
- سقفِ رشدِ ترازنامهٔ بانکها. بانک مرکزی در سالهای اخیر برای هر بانک سقفِ رشدِ دارایی تعیین کرده تا وامدهیِ بیحساب کم شود.
- انضباطِ مالیِ دولت. این مهمترین شیر است و دستِ بانک مرکزی هم نیست. تا وقتی بودجه کسری دارد و از منابعِ بانکی پر میشود، ابزارهای دیگر فقط مُسکِّناند.
اگر میخواهید بدانید پول در اقتصاد چطور کار میکند و این ابزارها از کجا آمدهاند، مقالهٔ پول چیست و چطور کار میکند را هم بخوانید. پس مهارِ نقدینگی شدنی است، ولی بدونِ همراهیِ دولت نتیجه نمیدهد.
سه اشتباهِ رایج دربارهٔ نقدینگی
- «نقدینگی یعنی اسکناسِ چاپشده.» نه. اسکناس و مسکوک فقط سهمِ کوچکی از نقدینگی است. بیشترش سپردههای بانکی است که بانکها با وامدادن ساختهاند.
- «فلان سهم اینقدر نقدینگی لازم دارد.» اینجا منظور «پول» یا «سرمایه» است، نه نقدینگی به معنای اقتصادی. واژهٔ درست را بشناسید تا خبر را درست بفهمید.
- «رشدِ نقدینگی همان روز قیمتها را بالا میبرد.» نه همیشه. اثرش با تأخیر میآید و گاهی یکباره. برای همین آرامشِ چندماههٔ قیمتها وقتی نقدینگی تند رشد کرده، اغلب آرامشِ پیش از طوفان است.
چکلیست: خبرِ نقدینگی را چطور بخوانیم؟
دفعهٔ بعد که خبری دربارهٔ نقدینگی دیدید، این چند سؤال را از خودتان بپرسید:
- عدد رسمیِ بانک مرکزی است یا برآوردِ یک رسانه؟
- رشد «نقطهبهنقطه» است (نسبت به همان ماهِ سالِ قبل) یا از اولِ سال؟ این دو خیلی فرق دارند.
- رشدِ پایهٔ پولی هم گفته شده؟ اگر پایهٔ پولی تندتر از نقدینگی رشد کرده، فشار هنوز در راه است.
- سهمِ «پول» در برابرِ «شبهپول» بالا رفته؟ یعنی مردم آمادهٔ خرجکردناند.
- رشدِ نقدینگی را با سودِ سپردهتان مقایسه کنید. اگر سودِ شما خیلی کمتر است، قدرتِ خریدتان آب میرود.
ما آدمهای معمولی با رشدِ نقدینگی چه کنیم؟
من توصیهٔ خرید یا فروشِ چیزی نمیکنم؛ تصمیمِ نهایی با خودتان است. ولی یک حقیقت را باید پذیرفت: در اقتصادی که نقدینگی سالی ۲۰ تا ۵۰ درصد رشد میکند، پولِ بیکار ارزشش را از دست میدهد. مثلِ همان شیری که هر سال آبِ بیشتری قاطیاش میشود.
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان در سپردهای با سودِ سالانهٔ ۲۵٪ دارید و قیمتها در همان سال ۴۰٪ بالا میروند. آخرِ سال ۱۲۵ میلیون دارید. ولی چیزی که پارسال ۱۰۰ میلیون بود، حالا ۱۴۰ میلیون است. یعنی حدودِ ۱۱٪ از قدرتِ خریدتان کم شده؛ با اینکه عددِ حسابتان بزرگتر شده است. (عددها فقط مثالاند.) سودِ سپردهتان را با ماشینحساب سود بانکی حساب کنید و کنارِ تورم بگذارید.
برای همین بیشترِ مردم بخشی از پساندازشان را در داراییهایی نگه میدارند که چاپ نمیشوند یا با تورم بالا میروند: طلا، سهامِ شرکتهای خوب، ملک. هرکدام ریسک و دردسرِ خودش را دارد. در مقالهٔ پولم را کجا سرمایهگذاری کنم؛ طلا، دلار یا سپرده بانکی؟ این گزینهها را کنارِ هم گذاشتهام.
طلا را با هیچ دستگاهی نمیشود اضافه کرد؛ برای همین در برابرِ رشدِ نقدینگی سپرِ قدیمیِ ایرانیهاست. ولی خریدِ درستِ آن، از حسابکردنِ حباب تا انتخابِ سکه یا شمش یا صندوق، خودش یک مهارت است. من در دورهٔ صفر تا صد سرمایهگذاری در طلا اثرِ نقدینگی، دلار و تورم بر قیمتِ طلا و روشِ خریدِ کمهزینه را قدمبهقدم توضیح دادهام.
سوالات متداول
نقدینگی یعنی چه به زبان ساده؟
نقدینگی یعنی همهٔ پولی که دست مردم و شرکتهای یک کشور است؛ اسکناس و سکه، پول حساب جاری و سپردههای کوتاهمدت و بلندمدت بانکی. بانک مرکزی آن را جمع پول و شبهپول تعریف میکند و در آمار جهانی به آن M2 میگویند.
فرق نقدینگی و پایهٔ پولی چیست؟
پایهٔ پولی پولی است که بانک مرکزی میسازد؛ اسکناس و مسکوک بهعلاوهٔ سپردههای بانکها نزد بانک مرکزی. نقدینگی پولی است که بعد از وامدهی بانکها در دست مردم ساخته میشود. در پایان ۱۴۰۴ نقدینگی حدود هفت برابر پایهٔ پولی بود.
پول و شبهپول چه فرقی دارند؟
پول همان اسکناس و مسکوک و موجودی حساب جاری است که همین امروز میشود خرجش کرد. شبهپول سپردههای سرمایهگذاری و پسانداز است که برای خرجکردن کمی صبر یا شکستن سپرده میخواهد. در ایران حدود سهچهارم نقدینگی شبهپول است.
حجم نقدینگی ایران چقدر است؟
طبق آخرین آمار رسمی بانک مرکزی، نقدینگی ایران در پایان اسفند ۱۴۰۴ حدود ۱۵ هزار و ۵۸۱ همت بود که نسبت به سال قبل حدود ۵۳ درصد رشد داشت. برآوردهای غیررسمی برای تابستان ۱۴۰۵ بین حدود ۱۸ تا ۲۰ هزار همت است.
رشد نقدینگی چه اثری بر بورس و طلا دارد؟
رشد نقدینگی معمولا با تأخیر قیمت دلار و طلا را بالا میبرد، چون ریال بیشتری دنبال داراییهای محدود میرود. برای بورس هم فروش و دارایی ریالی شرکتها را بزرگ میکند، ولی اگر سود بانکی برای مهار آن بالا برود، بخشی از پول از بورس خارج میشود.
چرا رشد نقدینگی باعث تورم میشود؟
وقتی پول در دست مردم تندتر از تولید کالا و خدمات زیاد شود، پول بیشتری دنبال همان مقدار کالا میرود و قیمتها بالا میرود. مثل لیوان شیری که آب قاطیاش کنیم؛ حجمش بیشتر میشود ولی ارزش هر لیوان کم میشود.
ضریب فزایندهٔ نقدینگی چیست؟
ضریب فزاینده نشان میدهد هر یک تومان پایهٔ پولی در شبکهٔ بانکی چند تومان نقدینگی میسازد. بانکها سپرده میگیرند و بخشی از آن را وام میدهند و همین زنجیره پول را چند برابر میکند. این ضریب در پایان ۱۴۰۴ حدود ۷٫۱ بود.
آمار نقدینگی را از کجا ببینیم؟
مرجع رسمی آمار نقدینگی بانک مرکزی است که گزارش تحولات کلهای پولی را منتشر میکند. رسانههای اقتصادی هم گاهی برآورد غیررسمی میدهند. همیشه ببینید عدد رسمی است یا برآورد، و رشد نقطهبهنقطه گزارش شده یا از ابتدای سال.
جمعبندی
نقدینگی یعنی همهٔ پولِ آماده یا تقریباً آمادهٔ خرج در یک کشور: پول و شبهپول. بانک مرکزی پایهٔ پولی را میسازد و بانکها با وامدادن آن را حدودِ هفت برابر میکنند. وقتی این حجم تندتر از تولید بزرگ شود، دیر یا زود در قیمتِ نان و اجاره و دلار و طلا پیدا میشود.
پس دفعهٔ بعد که خبرِ رشدِ نقدینگی را دیدید، سه چیز را بپرسید: عدد رسمی است یا برآورد؟ پایهٔ پولی چقدر رشد کرده؟ و سودِ پساندازِ من از این رشد عقب است یا جلو؟ جوابِ همین سه سؤال به شما میگوید پولتان در امان است یا دارد آب میرود.