
ارزش افزوده اقتصادی (EVA) چیست؟ فرمول، محاسبه با مثال و کاربرد در بورس
فهرست مطالب۱۱ بخش
- ارزش افزوده اقتصادی (EVA) چیست؟ با یک مثالِ مغازه
- فرمول ارزش افزوده اقتصادی: فقط سه عدد
- عددِ اول: سود عملیاتی پس از مالیات (NOPAT)
- عددِ دوم: سرمایهٔ بهکاررفته
- عددِ سوم: میانگین موزون هزینهٔ سرمایه (WACC)؛ «موزون» یعنی چه؟
- EVA چطور حساب میشود؟ مثالِ قدمبهقدم
- EVA منفی یعنی شرکت زیانده است؟
- تفاوت EVA و سود خالص، ROE و MVA
- کاربرد ارزش افزوده اقتصادی در بورس و ارزشگذاری سهام
- تورم و EVA در ایران: دامی که خیلیها نمیبینند
- پنج اشتباهِ رایج در محاسبهٔ EVA
- چکلیست: ارزش افزوده اقتصادی یک سهم را خودتان حساب کنید
- سوالات متداول
- جمعبندی
ارزش افزوده اقتصادی یا EVA یعنی سودی که شرکت بعد از پرداختِ «اجارهٔ همهٔ پولهایی که به کار گرفته» برایش میماند. اجارهٔ پول هم یعنی سودِ وامها بهعلاوهٔ سودی که سهامداران دستکم انتظار دارند. اگر این عدد مثبت باشد، شرکت واقعاً ثروت ساخته است. اگر منفی باشد، پولِ سهامدار جای دیگری بیشتر میارزید.
خیلیها از من میپرسند: «این شرکت هر سال سود میدهد؛ پس خوب است دیگر؟» جواب همیشه «بله» نیست. یک شرکت میتواند در صورت سود و زیان سودده باشد، ولی در حقیقت ثروتِ سهامدارانش را کم کند. ارزش افزوده اقتصادی دقیقاً همین را نشان میدهد. بیایید با هم و با زبانِ ساده ببینیم چطور.
ارزش افزوده اقتصادی (EVA) چیست؟ با یک مثالِ مغازه
فرض کنید ۱ میلیارد تومان پول دارید و با آن یک مغازه باز میکنید. آخرِ سال حسابوکتاب میکنید و میبینید مغازه ۲۰۰ میلیون تومان سود داده است. خوشحال میشوید. سود ۲۰ درصد است.
ولی یک لحظه صبر کنید. اگر همین ۱ میلیارد را بیدردسر در اوراقِ دولتی گذاشته بودید، شاید ۳۰۰ میلیون تومان میگرفتید. بی صبح زود بیدار شدن، بی اجاره و بی دعوا با مشتری. پس مغازه در اصل ۱۰۰ میلیون تومان به شما ضرر زده است، با اینکه روی کاغذ سود داده.
این ۳۰۰ میلیون همان «اجارهٔ پول» است. اقتصاددانها به آن هزینهٔ سرمایه میگویند. ارزش افزوده اقتصادی یعنی سودِ کار منهای همین اجاره. در مثالِ مغازه: ۲۰۰ منهای ۳۰۰، یعنی منفی ۱۰۰ میلیون تومان.
این ایده تازه نیست. اقتصاددانها از خیلی وقت پیش به آن «سود اقتصادی» یا «سودِ باقیمانده» میگفتند. ولی اسمِ EVA را مؤسسهٔ مشاورهٔ آمریکاییِ استرن استوارت (Stern Stewart) در دههٔ ۱۹۹۰ رایج کرد و حتی آن را به نامِ خودش ثبت کرد. از آن موقع خیلی از شرکتهای بزرگِ دنیا با آن عملکردِ مدیرانشان را میسنجند.
پس ارزش افزوده اقتصادی به یک پرسشِ ساده جواب میدهد: آیا این کار از بهترین گزینهٔ بیدردسرِ دیگر بیشتر سود داده است یا نه؟
فرمول ارزش افزوده اقتصادی: فقط سه عدد
فرمول در ظاهر کوتاه است:
ارزش افزوده اقتصادی = سود عملیاتی پس از مالیات − (هزینهٔ سرمایه × سرمایهٔ بهکاررفته)
به زبانِ انگلیسی مینویسند: EVA = NOPAT − (WACC × Invested Capital). هر سه عدد را یکییکی و ساده باز میکنیم.
عددِ اول: سود عملیاتی پس از مالیات (NOPAT)
NOPAT یعنی سودی که شرکت فقط از کارِ اصلیاش میسازد، بعد از کم کردنِ مالیات. کارِ اصلی یعنی همان تولید و فروش؛ سودِ سپرده و فروشِ یکبارهٔ زمین حساب نیست. برای همین اول باید سود عملیاتی را از سود غیرعملیاتی جدا کنید.
یک نکتهٔ مهم: در این عدد، سودِ وامها را کم نمیکنیم. چرا؟ چون هزینهٔ وام در بخشِ «هزینهٔ سرمایه» حساب میشود. اگر اینجا هم کمش کنیم، دو بار حسابش کردهایم.
حسابش ساده است: سود عملیاتی × (۱ − نرخِ مالیات). نرخِ پایهٔ مالیاتِ بر درآمدِ شرکتها در ایران ۲۵ درصد است و شرکتهای بورسی معمولاً کمی تخفیف دارند. برای سادگی در مثالها همان ۲۵ درصد را میگیریم.
عددِ دوم: سرمایهٔ بهکاررفته
سرمایهٔ بهکاررفته یعنی کلِ پولی که در کارِ شرکت خوابیده است. این پول از دو جا آمده: پولِ خودِ سهامداران (حقوق مالکانه) و وامهایی که سود میدهند. سادهترین راه این است که این دو را از ترازنامه بردارید و جمع بزنید.
بدهیهایی که سود ندارند، مثلِ طلبِ تأمینکنندهها، معمولاً حساب نمیشوند. آن پول را کسی با اجاره به شرکت نداده است.
عددِ سوم: میانگین موزون هزینهٔ سرمایه (WACC)؛ «موزون» یعنی چه؟
WACC یعنی نرخِ متوسطی که شرکت برای هر ۱۰۰ تومان پولش اجاره میدهد. ولی این متوسط ساده نیست؛ موزون است. موزون یعنی «وزندار»: هر بخش به اندازهٔ سهمش در حساب اثر میگذارد.
مثالِ آشپزخانه را در نظر بگیرید. اگر ۳ کیلو برنج کیلویی ۱۰۰ هزار تومان را با ۱ کیلو برنجِ کیلویی ۲۰۰ هزار تومان قاطی کنید، قیمتِ هر کیلوی مخلوط ۱۵۰ هزار تومان نیست. ۱۲۵ هزار تومان است، چون برنجِ ارزان سه برابر بیشتر است. میانگینِ موزون همین است.
در شرکت هم دو «برنج» داریم:
- هزینهٔ بدهی: سودی که شرکت به بانک میدهد. چون هزینهٔ مالی از سودِ مشمولِ مالیات کم میشود، نرخِ واقعیاش کمتر است: نرخِ وام × (۱ − نرخِ مالیات).
- هزینهٔ حقوق صاحبان سهام: سودی که سهامدار دستکم انتظار دارد. این عدد در هیچ صورت مالی نوشته نشده، ولی واقعی است. سهامدار ریسکِ بیشتری از سپردهگذار میکند، پس بازدهِ بیشتری هم میخواهد.
هزینهٔ حقوق صاحبان سهام را معمولاً با مدلِ CAPM تخمین میزنند: نرخِ بیریسک بهعلاوهٔ صرفِ ریسک ضربدر ضریب بتا. در ایران «نرخِ بیریسک» را معمولاً بازدهِ اوراق خزانه اسلامی (اخزا) میگیرند. این بازده در سالهای ۱۴۰۴ و ۱۴۰۵ بیشترِ وقتها حدودِ ۳۰ درصد و گاهی بیشتر بوده است. پس سهامدارِ ایرانی از سهم چیزی بیشتر از این میخواهد.
پس سه عدد دارید: سودِ کار، پولِ بهکاررفته و اجارهٔ هر ۱۰۰ تومان. بقیهاش یک ضرب و یک تفریق است.
EVA چطور حساب میشود؟ مثالِ قدمبهقدم
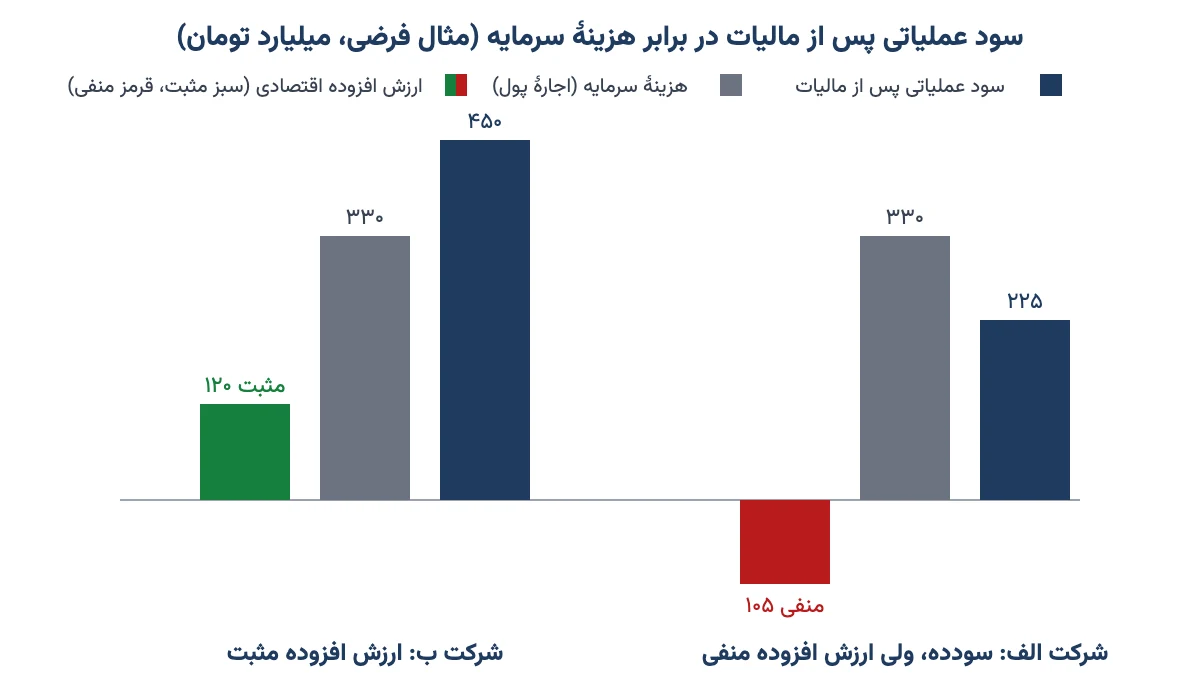
یک شرکتِ فرضی به نامِ «الف» را در نظر بگیرید. همهٔ عددها مثالاند و به میلیارد تومان.
- سرمایهٔ بهکاررفته: ۶۰۰ از سهامداران و ۴۰۰ وامِ بانکی. جمعاً ۱٬۰۰۰.
- سود عملیاتی: ۳۰۰.
- NOPAT: ۳۰۰ × (۱ − ۰٫۲۵) = ۲۲۵.
- هزینهٔ بدهی پس از مالیات: فرض کنید سودِ وام ۳۰ درصد باشد. ۳۰٪ × ۰٫۷۵ = ۲۲٫۵٪.
- هزینهٔ حقوق صاحبان سهام: فرض میکنیم سهامدار دستکم ۴۰ درصد بخواهد.
- WACC: ۶۰٪ از پول با نرخِ ۴۰٪ و ۴۰٪ از پول با نرخِ ۲۲٫۵٪. یعنی ۲۴ + ۹ = ۳۳٪.
- اجارهٔ کلِ پول: ۳۳٪ × ۱٬۰۰۰ = ۳۳۰.
- ارزش افزوده اقتصادی: ۲۲۵ − ۳۳۰ = منفی ۱۰۵.
حالا همین شرکت را از چشمِ صورت سود و زیان ببینیم. سود عملیاتی ۳۰۰ است. سودِ وام ۱۲۰ است (۳۰٪ از ۴۰۰). سود پیش از مالیات میشود ۱۸۰ و بعد از ۲۵ درصد مالیات، سود خالص ۱۳۵. یعنی شرکت روی کاغذ سودده است و حتی ممکن است سود تقسیم کند.
ولی ارزش افزوده اقتصادیاش منفی ۱۰۵ است. یعنی شرکت به اندازهٔ کافی برای سهامدارانش نساخته است. سهامدار ۶۰۰ میلیارد گذاشته و ۴۰ درصد، یعنی ۲۴۰ میلیارد، انتظار داشته است. فقط ۱۳۵ گرفته.
حالا شرکتِ «ب» را با همان سرمایه و همان هزینهٔ سرمایه تصور کنید که سود عملیاتیاش ۶۰۰ است. NOPAT آن ۴۵۰ میشود و ارزش افزوده اقتصادیاش ۴۵۰ − ۳۳۰ = مثبت ۱۲۰. این شرکت بعد از دادنِ اجارهٔ همهٔ پولها، هنوز ۱۲۰ میلیارد ثروتِ اضافه ساخته است.
یک راهِ دیگر هم برای همین حساب هست که خیلی روشنتر است: EVA = (بازده سرمایهٔ بهکاررفته − هزینهٔ سرمایه) × سرمایهٔ بهکاررفته. بازده سرمایه (ROIC) یعنی NOPAT تقسیم بر سرمایه. در شرکتِ الف ۲۲٫۵٪ است و هزینهٔ سرمایه ۳۳٪. فاصله منفی ۱۰٫۵ درصد است و ضربدر ۱٬۰۰۰ میشود همان منفی ۱۰۵.
پس اگر فقط یک چیز یادتان بماند، این باشد: شرکتی خلق ارزش میکند که بازدهِ سرمایهاش از هزینهٔ سرمایهاش بیشتر باشد. هرچه این فاصله بزرگتر و پایدارتر، بهتر.
EVA منفی یعنی شرکت زیانده است؟
نه. همانطور که در شرکتِ الف دیدیم، شرکت میتواند سودِ خالصِ خوبی داشته باشد و ارزش افزوده اقتصادیاش منفی باشد. زیانده یعنی هزینهها از درآمد بیشتر است. EVAِ منفی یعنی سود از «انتظار» کمتر است.
مثلِ کارمندی است که حقوق میگیرد و خرجش را هم درمیآورد، ولی اگر همان ساعتها جای دیگری کار میکرد، دو برابر میگرفت. ورشکسته نیست؛ ولی فرصت را از دست میدهد.
یک سال EVAِ منفی هم لزوماً بد نیست. شرکتی که تازه کارخانهٔ بزرگی ساخته، سرمایهاش بالا رفته ولی هنوز سودِ کارخانهٔ تازه نیامده است. چند سال EVAِ منفی پشتِ سرِ هم، بدونِ دلیلِ روشن، نگرانکننده است.
پس به جای یک عدد، روندِ چند ساله را ببینید و بپرسید منفی بودن از کجا آمده است.
تفاوت EVA و سود خالص، ROE و MVA
ارزش افزوده اقتصادی تنها معیارِ سودآوری نیست. جدولِ زیر نشان میدهد هر کدام به چه پرسشی جواب میدهد.
| معیار | به چه پرسشی جواب میدهد؟ | هزینهٔ پولِ سهامدار را میبیند؟ | نقطهٔ ضعف |
|---|---|---|---|
| سود خالص | بعد از همهٔ هزینهها و مالیات چقدر ماند؟ | نه؛ فقط سودِ وام را کم میکند | بزرگی سرمایه را نمیبیند |
| ROE (بازده حقوق صاحبان سهام) | پولِ سهامدار با چه نرخی کار کرده؟ | نه، مگر خودتان با نرخِ انتظار مقایسه کنید | با قرضِ زیاد بادکرده میشود |
| ROIC (بازده سرمایهٔ بهکاررفته) | کلِ پول با چه نرخی کار کرده؟ | نه؛ درصد است و تومان نیست | اندازهٔ ثروتِ ساختهشده را نمیگوید |
| ارزش افزوده اقتصادی (EVA) | بعد از اجارهٔ همهٔ پولها، چند تومان ثروت ساخته شد؟ | بله | تخمینِ هزینهٔ سرمایه سلیقهای است |
| ارزش افزودهٔ بازار (MVA) | بازار شرکت را چقدر بیشتر از پولِ گذاشتهشده میخرد؟ | بهطورِ غیرمستقیم | با هیجانِ بازار بالا و پایین میرود |
از این جدول دو چیز معلوم میشود. سود خالص و ROE بهتنهایی نمیگویند سود «کافی» بوده یا نه. برای همین در مقالهٔ نسبتهای مالی گفتهام ROE را همیشه با سودِ بیریسک بسنجید؛ ارزش افزوده اقتصادی همین مقایسه را به تومان انجام میدهد.
MVA یعنی ارزشِ بازارِ شرکت منهای پولی که در آن گذاشته شده است. اگر بازار باور کند شرکت سالها EVAِ مثبت خواهد ساخت، شرکت را گرانتر از سرمایهاش میخرد و MVA مثبت میشود. در تئوری، MVA همان ارزشِ امروزِ همهٔ EVAهای آینده است. برای فهمِ بهترِ ارزشِ بازار، مقالهٔ ارزش بازار را ببینید.
کاربرد ارزش افزوده اقتصادی در بورس و ارزشگذاری سهام
شاید بپرسید: من که مدیرِ شرکت نیستم؛ این عدد به چه دردِ من میخورد؟ به سه درد:
- جدا کردنِ رشدِ خوب از رشدِ بد. وقتی شرکتی با افزایش سرمایه یا وامِ تازه بزرگ میشود، سودش هم معمولاً بالا میرود. ولی اگر سودِ تازه از اجارهٔ پولِ تازه کمتر باشد، بزرگ شدن به ضررِ سهامدار است.
- سنجیدنِ مدیریت. مدیری که سالی چند پروژه با بازدهِ کمتر از هزینهٔ سرمایه افتتاح میکند، در خبرها خوب دیده میشود ولی ثروتِ شما را آب میکند.
- کمک به ارزشگذاری. در ارزش گذاری سهام یک روش این است: ارزشِ شرکت = سرمایهٔ امروز + ارزشِ امروزِ EVAهای آینده. این روش در عمل همان نتیجهٔ جریان آزاد نقدی تنزیلشده را میدهد، ولی نشان میدهد ارزش از کجا میآید.
ولی صادقانه بگویم: در بورسِ ایران کمتر جایی EVAِ آماده پیدا میکنید. شرکتها آن را در گزارشهایشان نمینویسند و باید خودتان از صورتهای مالی حساب کنید. خبرِ خوب این است که عددهایش در سامانهٔ کدال هست.
پس ارزش افزوده اقتصادی ابزارِ خرید و فروش نیست؛ ذرهبینی است که نشان میدهد پشتِ سودِ شرکت، ثروت ساخته شده یا فقط پول جابهجا شده.
تورم و EVA در ایران: دامی که خیلیها نمیبینند
این بخش مالِ بازارِ ایران است و در متنهای ترجمهای کمتر میبینید. در اقتصادی با تورم بالا، ترازنامه پیر میشود.
کارخانهای که ده سال پیش با ۱۰۰ میلیارد تومان ساخته شده، هنوز در ترازنامه با همان ۱۰۰ میلیارد (منهای استهلاک) ثبت است. ولی ساختنِ همان کارخانه امروز شاید چند برابر خرج داشته باشد. مثلِ این است که خانهای را که پدرتان سی سال پیش خریده، به قیمتِ همان روز حساب کنید.
نتیجه چیست؟ سرمایهٔ بهکاررفته کوچکتر از واقعیت دیده میشود. اجارهٔ پول هم کوچک حساب میشود و EVA بزرگتر از واقعیت درمیآید. شرکتهای قدیمی با داراییهای کهنه، روی کاغذ «ارزشآفرین» به نظر میرسند.
برعکس، شرکتی که تازه داراییهایش را تجدید ارزیابی کرده، یکباره سرمایهٔ بزرگتری نشان میدهد و EVAاش ناگهان پایین میآید، بی آنکه کارش بدتر شده باشد.
یک نکتهٔ دیگر: هزینهٔ سرمایهای که در ایران به کار میبرید «اسمی» است، یعنی تورم داخلش است. پس سود را هم باید اسمی و از همان سال گرفت. قاطی کردنِ عددِ واقعی با اسمی، کلِ حساب را خراب میکند.
پس در ایران، EVAِ شرکتها را فقط با شرکتهای همصنعت و همسن مقایسه کنید و اگر تجدید ارزیابی شده، سالهای قبل و بعدش را جدا ببینید.
پنج اشتباهِ رایج در محاسبهٔ EVA
- کم کردنِ سودِ وام از NOPAT. سودِ وام یک بار در هزینهٔ سرمایه حساب میشود؛ دو بار کمش نکنید.
- استفاده از سود خالص به جای سود عملیاتی. سودِ سپرده یا فروشِ یکبارهٔ زمین ربطی به کارِ اصلی ندارد و EVA را بادکرده نشان میدهد.
- هزینهٔ حقوق صاحبان سهام را صفر یا خیلی کم گرفتن. پولِ سهامدار مجانی نیست. اگر نرخش را از سودِ اوراقِ دولتی کمتر بگیرید، تقریباً هر شرکتی ارزشآفرین به نظر میرسد.
- وزنها را از ترازنامه برداشتن بی توجه به ساختار. اگر شرکت امسال وامِ بزرگی گرفته، وزنِ بدهی تغییر کرده است. نگاهی به ساختار سرمایه شرکت بیندازید.
- داوری با یک سال. یک سالِ خوب یا بد چیزی را ثابت نمیکند. دستکم سه تا پنج سال را کنارِ هم بگذارید.
چکلیست: ارزش افزوده اقتصادی یک سهم را خودتان حساب کنید
اگر میخواهید برای یک شرکتِ بورسی خودتان حساب کنید، این قدمها را بروید:
- آخرین صورتهای مالیِ حسابرسیشدهٔ سالانه را از کدال بردارید.
- از صورت سود و زیان، سود عملیاتی را پیدا کنید و آن را در (۱ − نرخِ مالیات) ضرب کنید.
- از ترازنامه، حقوق مالکانه و تسهیلاتِ مالی (کوتاهمدت و بلندمدت) را بردارید و جمع بزنید. اگر میتوانید، میانگینِ اولِ سال و آخرِ سال را بگیرید.
- نرخِ سودِ وامها را از یادداشتهای توضیحیِ تسهیلات پیدا کنید و در (۱ − نرخِ مالیات) ضرب کنید.
- برای هزینهٔ حقوق صاحبان سهام، بازدهِ روزِ اخزا را بردارید و چند درصد صرفِ ریسک به آن اضافه کنید.
- میانگین موزون را حساب کنید و در سرمایهٔ بهکاررفته ضرب کنید.
- این عدد را از NOPAT کم کنید. همین کار را برای سه تا پنج سالِ گذشته هم تکرار کنید و روند را ببینید.
نتیجه یک عددِ دقیقِ علمی نیست، چون هزینهٔ سهامدار را تخمین زدهاید. ولی جهتِ آن، یعنی مثبت یا منفی بودن و بهتر یا بدتر شدنش، معمولاً حرفِ درستی میزند. مؤسسههای حرفهای بیش از صد تعدیلِ حسابداری روی این عددها پیشنهاد میکنند؛ برای سهامدارِ معمولی همین نسخهٔ ساده کافی است.
سوالات متداول
ارزش افزوده اقتصادی به زبان ساده چیست؟
ارزش افزوده اقتصادی یا EVA سودی است که از کارِ اصلی شرکت، بعد از کم کردنِ مالیات و اجارهٔ همهٔ پولهایی که به کار گرفته، باقی میماند. اجارهٔ پول یعنی سودِ وامها و سودی که سهامداران دستکم انتظار دارند. مثبت بودنش یعنی شرکت ثروتِ واقعی ساخته است.
EVA چطور حساب میشود؟
سود عملیاتی را در یک منهای نرخِ مالیات ضرب کنید تا NOPAT به دست بیاید. بعد سرمایهٔ بهکاررفته، یعنی حقوق مالکانه بهعلاوهٔ وامهای سودده، را در میانگین موزون هزینهٔ سرمایه ضرب کنید. حاصلِ دوم را از اولی کم کنید؛ نتیجه ارزش افزوده اقتصادی است.
EVA منفی یعنی شرکت زیانده است؟
نه. شرکت میتواند سود خالصِ مثبت داشته باشد و EVA آن منفی باشد. EVA منفی یعنی سودِ شرکت از بازدهی که سرمایهگذاران و وامدهندگان انتظار داشتند کمتر بوده است. یک سالِ منفی، مثلاً بعد از ساختِ کارخانهٔ تازه، طبیعی است؛ چند سالِ پیاپی نگرانکننده است.
تفاوت EVA و سود خالص چیست؟
سود خالص فقط سودِ وامها را از درآمد کم میکند و پولِ سهامدار را مجانی فرض میکند. EVA هزینهٔ پولِ سهامدار را هم کم میکند و به تومان نشان میدهد شرکت بیشتر از انتظار ساخته یا کمتر. برای همین دو شرکت با سود خالصِ برابر میتوانند EVAِ کاملاً متفاوتی داشته باشند.
WACC چیست و موزون یعنی چه؟
WACC میانگین موزون هزینهٔ سرمایه است؛ یعنی نرخِ متوسطی که شرکت برای پولهایش میپردازد. موزون یعنی وزندار: هزینهٔ بدهی و هزینهٔ سهامدار هر کدام به اندازهٔ سهمشان از کلِ سرمایه در میانگین اثر میگذارند، نه به یک اندازه.
تفاوت EVA و MVA چیست؟
EVA ثروتی است که شرکت در یک سال ساخته و از صورتهای مالی حساب میشود. MVA فاصلهٔ ارزشِ بازارِ شرکت با پولی است که در آن گذاشته شده و نظرِ بازار دربارهٔ آینده را نشان میدهد. در تئوری، MVA ارزشِ امروزِ همهٔ EVAهای آینده است.
آیا با EVA میتوان سهم خرید؟
EVA بهتنهایی سیگنالِ خرید یا فروش نیست. کمک میکند ببینید رشدِ سودِ شرکت واقعاً ثروت ساخته یا فقط با پولِ بیشتر به دست آمده است. باید آن را کنارِ قیمتِ سهم، روندِ چند ساله، وضعیتِ صنعت و نسبتهای دیگرِ تحلیل بنیادی دید.
EVA را چه کسی ابداع کرد؟
ایدهٔ سود اقتصادی یا سودِ باقیمانده خیلی قدیمی است، ولی نامِ EVA و روشِ کاربردیاش را مؤسسهٔ مشاورهٔ آمریکایی استرن استوارت در دههٔ ۱۹۹۰ رایج کرد و آن را به نامِ خودش ثبت کرد. از آن زمان بسیاری از شرکتهای بزرگ آن را برای سنجشِ مدیران به کار میبرند.
جمعبندی
ارزش افزوده اقتصادی یک پرسشِ ساده ولی سختگیرانه میپرسد: بعد از اینکه اجارهٔ همهٔ پولها را دادیم، چیزی ماند؟ سود خالص این پرسش را نمیپرسد و برای همین گاهی شرکتِ سودده را خوب نشان میدهد، در حالی که ثروتِ سهامدار را کم کرده است.
در بازارِ ایران که سودِ بیریسک بالاست، این نگاه از هر جای دیگری مهمتر است. پولِ شما در اوراقِ دولتی هم بیدردسر سود میگیرد؛ پس سهم باید بیشتر از آن بسازد.
پس دفعهٔ بعد که خبرِ «رشدِ سودِ شرکت» را خواندید، این سه چیز را بپرسید: سود از کارِ اصلی آمده؟ چقدر پولِ تازه برایش خرج شده؟ و بازدهِ این پول از هزینهٔ سرمایه بیشتر است؟ اگر میخواهید این نگاه را در کنارِ بقیهٔ ابزارهای تحلیل بنیادی منظم یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی از همینجا شروع میشود. تصمیمِ نهایی همیشه با خودتان است.