
سیاست پولی و سیاست مالی چیست؟ تفاوت و اثر بر بورس، طلا و دلار
فهرست مطالب۱۲ بخش
- سیاست پولی چیست؟ تعریف به زبان ساده
- سیاست پولی انبساطی و انقباضی
- ابزارهای سیاست پولی: بانک مرکزی با چه چیزی کار میکند؟
- تسهیل کمی؛ وقتی نرخ بهره به صفر میرسد
- سیاست پولی در ایران چطور اجرا میشود؟
- سیاست مالی چیست؟
- کسری بودجه چطور به تورم میرسد؟
- تفاوت سیاست پولی و مالی در یک نگاه
- وقتی سیاست پولی و مالی با هم جور نیستند
- سیاست انقباضی چه اثری بر بورس دارد؟
- اثرِ سیاست پولی و مالی بر طلا، دلار و سپرده
- چکلیست: کدام خبرها را دنبال کنیم؟
- سه اشتباهِ رایج دربارهٔ سیاست پولی و مالی
- سوالات متداول
- جمعبندی: سیاست پولی و مالی به زبانِ یک خانواده
چرا قیمتها گاهی آرام بالا میروند و گاهی یکشبه جهش میکنند؟ بخشِ بزرگی از جواب در دو تصمیم است: سیاست پولی و سیاست مالی.
سیاست پولی یعنی تصمیمهای بانک مرکزی دربارهٔ مقدارِ پول و نرخ بهره. سیاست مالی یعنی تصمیمهای دولت دربارهٔ خرجکردن، مالیاتگرفتن و بودجه. هر دو میخواهند تورم مهار شود و کار و تولید رونق بگیرد. ولی ابزار و مجریشان فرق دارد و اثرشان بر بورس، طلا و دلار هم یکی نیست.
بیایید این دو را مثلِ دخلوخرجِ یک خانواده ببینیم. سیاست مالی شبیهِ تصمیمِ پدر و مادر است که امسال چقدر خرج کنند و از کجا پول بیاورند. سیاست پولی شبیهِ بانکی است که تصمیم میگیرد به این خانواده وام بدهد یا نه، و با چه سودی. در ادامه هر دو را با مثالهای ساده باز میکنیم و میبینیم هر کدام چه ربطی به جیبِ ما دارد.
سیاست پولی چیست؟ تعریف به زبان ساده
سیاست پولی مجموعه کارهایی است که بانک مرکزی انجام میدهد تا مقدارِ پولِ در دستِ مردم و قیمتِ پول را تنظیم کند. «قیمتِ پول» همان نرخ بهره است؛ یعنی کسی که پول قرض میگیرد، سالی چند درصد اضافه پس میدهد.
هدفِ اصلیِ بانک مرکزی در بیشترِ کشورها یکی است: تورم پایین و قابلِ پیشبینی. بعضی بانکهای مرکزی، مثلِ فدرال رزرو آمریکا، اشتغال را هم کنارِ آن هدف گرفتهاند. در ایران هم طبقِ قانون، حفظِ ارزشِ پولِ ملی و مهارِ تورم از وظیفههای اصلیِ بانک مرکزی است.
یک زنجیرهٔ ساده کلِ ماجرا را نشان میدهد. نرخ بهره پایین بیاید یعنی وام ارزانتر میشود. مردم و شرکتها بیشتر وام میگیرند و بیشتر خرج میکنند. تقاضا بالا میرود و کارخانهها بیشتر تولید میکنند. ولی اگر زیادهروی شود، قیمتها هم بالا میروند. پس سیاست پولی همیشه بینِ «رونق» و «تورم» تعادل میگیرد.
سیاست پولی انبساطی و انقباضی
سیاست پولی دو جهت دارد. انبساطی یعنی بازکردنِ شیرِ پول: نرخ بهره پایین میآید، وام راحتتر داده میشود و پولِ بیشتری در اقتصاد میچرخد. معمولاً وقتی اقتصاد در رکود است و کسبوکارها مشتری ندارند، این راه را میروند.
انقباضی یعنی بستنِ شیر: نرخ بهره بالا میرود، وام سختتر میشود و رشدِ پول کند میشود. این راه برای مهارِ تورم است. من در دورهٔ طلا تورم را با یک لیوانِ شیر توضیح دادهام: اگر نصفِ شیر را در لیوانِ دیگری بریزیم و هر دو را با آب پر کنیم، دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. پولِ زیادی که پشتش تولید نیست هم همینطور است. سیاست انقباضی جلوی آبقاطیکردنِ شیر را میگیرد.
پس انبساطی برای درمانِ رکود است و انقباضی برای درمانِ تورم. مشکل وقتی است که اقتصاد همزمان هر دو بیماری را داشته باشد؛ همان رکود تورمی که سالهاست با اقتصادِ ایران همراه است.
ابزارهای سیاست پولی: بانک مرکزی با چه چیزی کار میکند؟
بانک مرکزی مستقیم به جیبِ مردم دست نمیزند. از راهِ بانکها کار میکند. چهار ابزارِ اصلی دارد که در کتابها و خبرها مدام اسمشان را میشنوید.
- نرخ بهرهٔ سیاستی. نرخی که بانک مرکزی با آن به بانکها پول قرض میدهد یا از آنها سپرده میگیرد. بالا و پایینرفتنِ آن کمکم به سودِ سپرده و وامِ مردم هم میرسد.
- عملیات بازار باز. یعنی خرید و فروشِ اوراقِ دولتی با بانکها. بانک مرکزی وقتی اوراق را از بانکها میخرد، به آنها پول میدهد و نقدینگی تزریق میکند. وقتی اوراق را میفروشد، پول را جمع میکند.
- نسبت ذخیرهٔ قانونی. یعنی سهمی از سپردههای مردم که بانک باید پیشِ بانک مرکزی بگذارد و نمیتواند وامش بدهد. هرچه این سهم بیشتر باشد، بانک پولِ کمتری برای وامدادن دارد.
- کنترلِ مستقیمِ وام و ترازنامهٔ بانکها. بانک مرکزی میتواند سقف بگذارد که هر بانک چقدر وام بدهد یا داراییاش چقدر رشد کند. این ابزار در کشورهایی که بازارِ پولشان کامل کار نمیکند، بیشتر به کار میرود.
بیایید ذخیرهٔ قانونی را با یک مثال ببینیم. فرض کنید شما ۱۰۰ میلیون تومان در بانک میگذارید و نسبتِ ذخیرهٔ قانونی ۱۰٪ است. بانک باید ۱۰ میلیون را پیشِ بانک مرکزی بگذارد و ۹۰ میلیون را میتواند وام بدهد. اگر این نسبت به ۱۵٪ برسد، فقط ۸۵ میلیون برای وام میماند. همین ۵ میلیون تفاوت، وقتی در میلیونها حسابِ بانکی ضرب شود، به هزاران میلیارد تومان میرسد. (این عددها مثالاند.)
اثرِ این ابزار از مثالِ ساده هم بیشتر است. پولی که بانک وام میدهد دوباره در بانکِ دیگری سپرده میشود و باز بخشی از آن وام داده میشود. این چرخه همان «خلقِ پول» است که در مقالهٔ پول چیست و چطور کار میکند قدمبهقدم حساب شده. پس با یک تغییرِ کوچک در ذخیرهٔ قانونی، حجمِ پولِ کلِ کشور جابهجا میشود.
تسهیل کمی؛ وقتی نرخ بهره به صفر میرسد
گاهی نرخ بهره آنقدر پایین آمده که دیگر جای کمکردن ندارد. اینجا بانکهای مرکزیِ بزرگ ابزارِ دیگری را آزمودهاند: تسهیل کمی (Quantitative Easing یا QE). یعنی بانک مرکزی در حجمِ بسیار زیاد اوراقِ دولتی و بعضی اوراقِ دیگر را میخرد و پولِ تازه وارد اقتصاد میکند.
فدرال رزرو بعد از بحرانِ ۲۰۰۸ و دوباره در دورانِ کرونا این کار را کرد. ترازنامهاش، یعنی جمعِ داراییهایش، در سالِ ۲۰۲۲ به نزدیکِ ۹ هزار میلیارد دلار رسید. بخشی از جهشِ بازارهای سهام، طلا و رمزارزها در آن سالها به همین سیلِ پول برمیگشت. بعضی کشورها حتی نرخ بهره را زیرِ صفر بردند که ماجرایش را در مقالهٔ سیاست نرخ بهره منفی نوشتهایم.
پس تسهیل کمی شکلِ بزرگشدهٔ عملیات بازار باز است. عکسِ آن، یعنی کوچککردنِ ترازنامه، را «انقباضِ کمی» (QT) میگویند.
سیاست پولی در ایران چطور اجرا میشود؟
در ایران تصمیم در دو جا گرفته میشود. شورای پول و اعتبار سقفِ سودِ سپرده و وامِ بانکها را تعیین میکند. بانک مرکزی هم در بازارِ بینبانکی، یعنی جایی که بانکها برای یک شب یا چند روز به هم پول قرض میدهند، نرخ را مدیریت میکند.
ابزارِ این مدیریت «کریدور نرخ بهره» است. کریدور را مثلِ راهرویی با سقف و کف تصور کنید. سقف نرخی است که بانکِ کمپول در بدترین حالت از بانک مرکزی قرض میگیرد. کف نرخی است که بانکِ پرپول پولِ اضافهاش را پیشِ بانک مرکزی میگذارد. بانک مرکزی با عملیات بازار باز، بیشتر با خرید و فروشِ اوراق خزانهٔ اسلامی (اخزا) از راهِ قراردادِ بازخرید (ریپو)، نرخ را داخلِ این راهرو نگه میدارد.
این نرخ دماسنجِ خوبی است. طبقِ آمارِ بانک مرکزی، نرخِ بازارِ بینبانکی در تابستانِ ۱۴۰۵ بالا رفت و تا هفتهٔ منتهی به ۹ مهر ۱۴۰۵ چند هفتهٔ پیاپی حدودِ ۲۴٪ بود؛ یعنی چسبیده به سقفِ راهرو. پیامش روشن است: بانکها تشنهٔ پولاند و سیاست پولی عملاً سختگیرانه است. در همین سال، خبرها از سختگیریِ بیشتر در کنترلِ رشدِ ترازنامهٔ بانکها هم گفتند.
یک تفاوتِ مهمِ ایران با کشورهای پیشرفته هم هست. در ایران سودِ سپرده و وام را بیشتر دستوری تعیین میکنند و بازار کمتر در آن نقش دارد. برای همین گاهی نرخِ واقعیِ پول را باید از بازدهِ اوراقِ خزانه فهمید، نه از تابلوی بانک. جزئیاتِ این نرخها را با عددهای ۱۴۰۵ در مقالهٔ نرخ بهره، که بالاتر به آن پیوند دادیم، آوردهایم.
پس اگر میخواهید بدانید بانک مرکزی دست به ترمز دارد یا پدال گاز، هفتهای یک بار نرخِ بینبانکی را نگاه کنید.
سیاست مالی چیست؟
سیاست مالی یعنی تصمیمهای دولت دربارهٔ دخلوخرجِ خودش. دولت دو اهرمِ اصلی دارد: هزینهها (حقوقِ کارمندان، یارانه، ساختِ جاده و سد و مدرسه) و درآمدها (مالیات، فروشِ نفت، فروشِ اوراق و داراییهای دولتی). نقشهٔ همهٔ این دخلوخرج هر سال در بودجهٔ دولت میآید.
سیاست مالی هم سه حالت دارد:
- انبساطی: دولت بیشتر خرج میکند یا مالیات را کم میکند تا پولِ بیشتری دستِ مردم بماند. داروی رکود است.
- انقباضی: دولت خرجش را کم میکند یا مالیات را بالا میبرد تا تقاضا آرام شود. داروی تورم است.
- خنثی: دخل و خرجِ دولت تقریباً برابر است و دولت نمیخواهد اقتصاد را به جهتِ خاصی هل بدهد.
یک مثالِ ساده: فرض کنید دولت در شهری که کارخانههایش خوابیده، یک پروژهٔ بزرگِ جادهسازی شروع کند. کارگرها مزد میگیرند. با آن نان و لباس و اجاره میدهند. مغازهدارِ محل هم فروشش بالا میرود و شاگردِ تازه میگیرد. این همان اثرِ سیاست مالیِ انبساطی است.
ولی این خرج باید از جایی بیاید. اگر از مالیات یا فروشِ اوراق به مردم باشد، پولِ تازهای ساخته نمیشود؛ فقط از جیبی به جیبِ دیگر میرود. اگر دولت کم بیاورد و از بانک مرکزی قرض بگیرد، ماجرا فرق میکند. اینجاست که سیاست مالی و پولی به هم گره میخورند.
کسری بودجه چطور به تورم میرسد؟
کسری بودجه یعنی خرجِ دولت از درآمدش بیشتر است. دولت چند راه برای پرکردنِ این شکاف دارد: فروشِ اوراق در بورس، فروشِ دارایی، برداشت از صندوقِ توسعهٔ ملی، یا قرض از بانک مرکزی و بانکها.
راهِ آخر خطرناکترین است. وقتی دولت مستقیم یا غیرمستقیم از بانک مرکزی قرض میگیرد، «پایهٔ پولی» بزرگ میشود؛ یعنی همان پولِ پرقدرتی که بانکها با آن چند برابر وام میسازند. نتیجه رشدِ نقدینگی است و چند ماه بعد، تورم. اقتصاددانها به این وضع «سلطهٔ مالی» میگویند؛ یعنی سیاست پولی اسیرِ کسریِ دولت شده و بانک مرکزی نمیتواند مستقل تصمیم بگیرد.
این ماجرا برای ما ایرانیها آشناست. هر سال که فروشِ نفت کم میشود و دولت کسری دارد، فشار به سمتِ بانک مرکزی میرود. برای همین در ایران خبرِ بودجه گاهی از خبرِ نرخ بهره مهمتر است. پس اگر میخواهید تورمِ سالِ بعد را حدس بزنید، اول ببینید کسریِ بودجه چقدر است و قرار است از کجا پر شود.
تفاوت سیاست پولی و مالی در یک نگاه
تا اینجا هر دو را جدا دیدیم. این جدول آنها را کنارِ هم میگذارد تا تفاوتها یکجا دیده شود:
| موضوع | سیاست پولی | سیاست مالی |
|---|---|---|
| تصمیمگیرنده | بانک مرکزی (در ایران با شورای پول و اعتبار) | دولت، با تصویبِ مجلس |
| ابزارهای اصلی | نرخ بهره، عملیات بازار باز، ذخیرهٔ قانونی، سقفِ وام | مالیات، هزینههای دولت، یارانه، اوراقِ دولتی |
| سندِ اصلی | تصمیمها و بخشنامههای بانک مرکزی | قانونِ بودجهٔ سالانه |
| سرعتِ تصمیم | سریع؛ چند هفته یا حتی چند روز | کند؛ بودجه سالی یک بار و با بحثِ طولانی در مجلس |
| سرعتِ اثر | معمولاً چند ماه تا بیش از یک سال طول میکشد | خرجِ مستقیم زود اثر میکند؛ تغییرِ مالیات کندتر |
| دامنهٔ اثر | کلِ اقتصاد، از راهِ بانکها | میتواند هدفدار باشد؛ یک صنعت، یک استان یا یک دهک |
| ریسکِ اصلی | زیادهروی در انبساط، یعنی تورم؛ در انقباض، رکود | کسری بودجه، بدهیِ دولت و فشار بر بانک مرکزی |
مهمترین تفاوت در ستونِ اول است: چه کسی تصمیم میگیرد. بانک مرکزیِ مستقل میتواند ترمز بگیرد حتی وقتی به مذاقِ دولت خوش نیست. دولت معمولاً دوست دارد پیش از انتخابات خرج کند. برای همین در بیشترِ اقتصادهای موفق، این دو را از هم جدا نگه میدارند.
وقتی سیاست پولی و مالی با هم جور نیستند
این دو سیاست مثلِ دو نفر هستند که یک ماشین را میرانند؛ یکی پایش روی گاز است و دیگری روی ترمز. اگر هماهنگ نباشند، ماشین تکان میخورد و جلو نمیرود. چهار حالتِ اصلی را ببینید:
| سیاست پولی | سیاست مالی | نتیجهٔ معمول |
|---|---|---|
| انبساطی | انبساطی | رونقِ سریع، ولی خطرِ تورمِ بالا |
| انقباضی | انقباضی | تورم پایین میآید، ولی خطرِ رکود و بیکاری |
| انقباضی | انبساطی | نرخ بهره خیلی بالا میرود؛ دولت و بخشِ خصوصی سرِ پول با هم رقابت میکنند |
| انبساطی | انقباضی | دولت کمخرج میشود و بانک مرکزی با پولِ ارزان جبران میکند؛ رشدِ آرامتر |
حالتِ سوم برای ایران آشنا است. بانک مرکزی ترمز را میکشد و نرخها را بالا نگه میدارد، ولی دولت کسری دارد و خرج میکند. نتیجه این است که اوراقِ دولتی سودِ بالایی میدهند و پول از بازارهای دیگر به سمتِ آنها میرود. پس برای فهمیدنِ مسیرِ بازار، هر دو پا را با هم ببینید، نه فقط یکی را.
سیاست انقباضی چه اثری بر بورس دارد؟
این مهمترین پرسشِ سرمایهگذارها است. جوابِ کوتاه: سیاست پولی انقباضی معمولاً برای بورس خبرِ بدی است، دستِکم در کوتاهمدت. سه دلیل دارد.
- رقیبِ پرسود پیدا میشود. وقتی سودِ اوراق و صندوقهای درآمد ثابت بالا میرود، خیلیها میگویند چرا ریسکِ سهام را بپذیرم؟ پول از سهام بیرون میرود.
- ارزشِ سهم پایین میآید. ارزشِ هر سهم یعنی سودهایی که در آینده میدهد، به پولِ امروز. وقتی نرخ بهره بالا است، پولِ آینده امروز کمتر میارزد. پس سرمایهگذارها حاضرند برای همان سود قیمتِ کمتری بدهند.
- هزینهٔ شرکتها بالا میرود. شرکتی که وامِ زیادی دارد، بهرهٔ بیشتری میپردازد و سودش کم میشود. مشتریهایش هم کمپولترند و کمتر میخرند.
بیایید با یک مثالِ ساده حساب کنیم. فرض کنید سهمی هر سال ۱٬۰۰۰ تومان سود بدهد. اگر سودِ اوراقِ بیریسک ۲۰٪ باشد و شما برای ریسکِ سهام ۱۰٪ بیشتر بخواهید، این سهم برای شما حدودِ ۱٬۰۰۰ تقسیم بر ۳۰٪، یعنی حدودِ ۳٬۳۰۰ تومان میارزد. اگر سودِ اوراق به ۳۰٪ برسد، حسابِ شما ۱٬۰۰۰ تقسیم بر ۴۰٪ میشود؛ یعنی ۲٬۵۰۰ تومان. سود عوض نشده، ولی ارزشِ سهم حدودِ ۲۵٪ کم شده. (عددها مثالاند و این حسابِ ساده رشدِ سود را در نظر نگرفته.)
ولی ماجرا در ایران یک پیچ دارد. وقتی سیاست مالی انبساطی و رشدِ نقدینگی تورم میسازد، قیمتِ دلار و کالاها بالا میرود. سودِ اسمیِ شرکتهای صادراتمحور و کالایی هم با آن بالا میرود. برای همین گاهی بورسِ ایران با وجودِ نرخهای بالا، پس از جهشِ ارزی رشد کرده است. روندِ شاخص را در صفحهٔ شاخص کل بورس امروز دنبال کنید.
پس پیش از هر تصمیم، دو چیز را کنارِ هم بگذارید: بانک مرکزی ترمز گرفته یا نه، و دولت برای کسریاش دارد پول میسازد یا نه.
اثرِ سیاست پولی و مالی بر طلا، دلار و سپرده
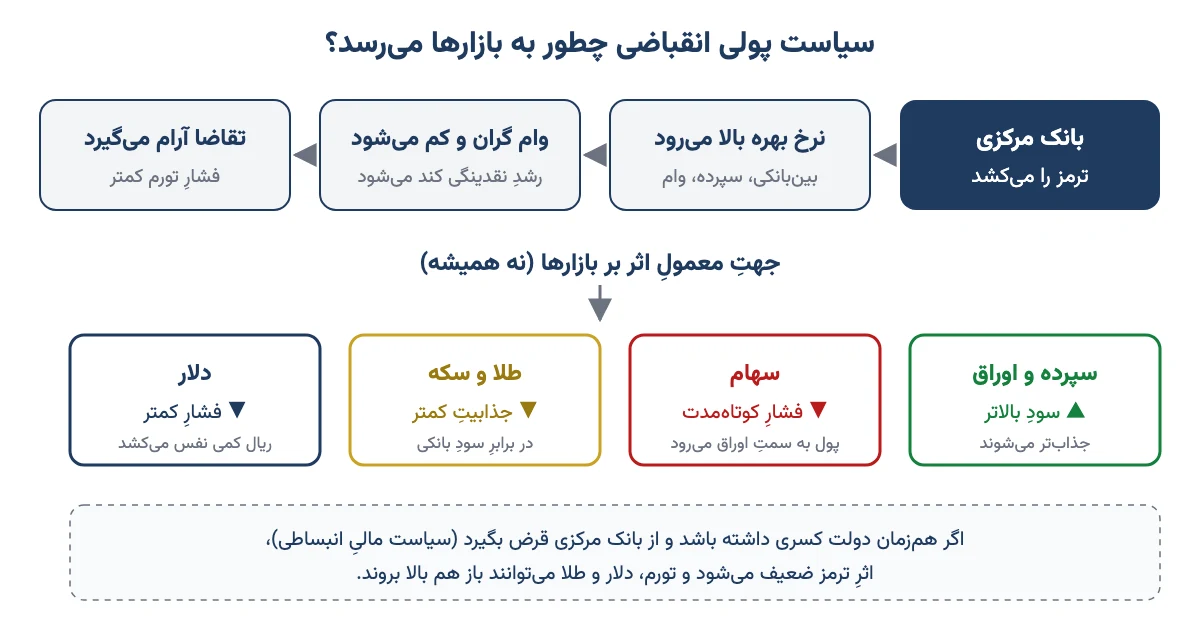
بورس تنها بازاری نیست که به این تصمیمها حساس است. این جدول جهتِ معمولِ اثر را خلاصه میکند. یادتان باشد که «معمول» یعنی همیشه نه؛ عاملِ دیگری مثلِ تحریم یا جنگ میتواند همه را برعکس کند.
| بازار | سیاست پولی انقباضی | سیاست انبساطی (پولی یا کسریِ دولت) |
|---|---|---|
| سهام | فشارِ کوتاهمدت؛ پول به سمتِ اوراق میرود | معمولاً مثبت، بهویژه برای شرکتهای کالایی |
| طلا و سکه | جذابیتِ کمتر در برابرِ سودِ بانکی | معمولاً مثبت؛ پناهگاهِ تورم |
| دلار | فشارِ کمتر؛ ریال کمی نفس میکشد | معمولاً گرانتر؛ پولِ بیشتر دنبالِ ارزِ کم |
| سپرده و اوراق | سودِ بالاتر؛ جذابتر | سودِ واقعیِ کمتر؛ اغلب زیرِ تورم |
| مسکن و خودرو | وامِ گران، معاملهٔ کمتر | تقاضای بیشتر و قیمتِ بالاتر |
منطقِ طلا ساده است: کاهشِ نرخ بهره یعنی وامگرفتن ارزانتر میشود؛ پولِ بیشتری دستِ مردم میآید و بخشی از آن سراغِ طلا میرود. بهرهٔ بالا برعکس، سپردهٔ بانکی را جذابتر از طلا میکند. ولی قیمتِ طلا در ایران از سه چیز به دست میآید: انسِ جهانی، دلارِ بازارِ آزاد و حباب. پس سیاستِ بانک مرکزیِ ایران فقط یکی از این سه را تکان میدهد. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همهٔ عاملهای داخلی و خارجیِ قیمتِ طلا را با جدول و مثال یکییکی توضیح دادهام.
تصمیمِ بانک مرکزیِ آمریکا هم به ما میرسد. وقتی فدرال رزرو نرخ را بالا میبرد، دلارِ جهانی معمولاً قویتر میشود و انسِ طلا زیرِ فشار میرود. فدرال رزرو در ۲۵ شهریور ۱۴۰۵ (۱۶ سپتامبر ۲۰۲۶) نرخش را ۰٫۲۵ واحد درصد بالا برد. برای دلار هم بخوانید چه عواملی قیمت دلار در ایران را بالا و پایین میبرد.
پس هیچوقت فقط با یک خبر تصمیم نگیرید. سیاستِ داخلی، سیاستِ آمریکا و انتظارِ مردم هر سه با هم روی قیمت اثر میگذارند.
چکلیست: کدام خبرها را دنبال کنیم؟
لازم نیست اقتصاددان باشید تا بفهمید سیاست پولی و مالی به کدام سمت میرود. همین چند عدد کافی است:
- نرخِ بازارِ بینبانکی: بانک مرکزی هر هفته گزارش میدهد. چسبیدن به سقفِ کریدور یعنی سختگیری.
- بازدهِ اوراقِ خزانه (اخزا): نرخی که بازار واقعاً برای پول میخواهد.
- رشدِ نقدینگی و پایهٔ پولی: اگر از تورمِ هدف خیلی بالاتر است، تورمِ ماههای بعد را جدی بگیرید.
- لایحهٔ بودجهٔ سالِ بعد: دولت معمولاً تا نیمهٔ آذر آن را به مجلس میدهد. به کسری و راهِ پرکردنش دقت کنید.
- تصمیمهای شورای پول و اعتبار: هر تغییرِ سقفِ سودِ سپرده و وام، یا نسبتِ ذخیرهٔ قانونی.
- جلسههای فدرال رزرو: سالی هشت بار؛ اثرش از راهِ انس و دلار به بازارِ ما میرسد.
یک تمرینِ ساده هم پیشنهادِ من است: سودِ سپردهتان را با ماشینحساب سود بانکی حساب کنید و کنارِ تورم بگذارید. اگر تورم بیشتر است، یعنی سیاست پولی هنوز آنقدر انقباضی نیست که پولِ بانکی ارزشش را نگه دارد.
سه اشتباهِ رایج دربارهٔ سیاست پولی و مالی
- «هر کاهشِ نرخ بهره یعنی بورس فردا سبز میشود.» نه. بازار معمولاً خبر را زودتر پیشبینی کرده و اثرِ واقعیِ سیاست پولی ماهها طول میکشد. گاهی هم کاهشِ نرخ نشانهٔ این است که اقتصاد خیلی بیمار است.
- «چاپ پول کارِ بانک مرکزی است و ربطی به دولت ندارد.» در ایران بخشِ مهمی از رشدِ پایهٔ پولی ریشه در کسریِ بودجه و نیازِ مالیِ دولت و بانکهای دولتی دارد. یعنی سیاست مالی پشتِ پردهٔ سیاست پولی است.
- «سیاست پولی را با سیاست ارزی یکی دانستن.» تصمیم دربارهٔ نرخِ دلارِ رسمی و تخصیصِ ارز سیاستِ ارزی است. به هم مربوطاند، ولی یکی نیستند.
پس هر خبر را در کنارِ بقیه بخوانید. برای دیدنِ تصویرِ بزرگتر، مقالهٔ اقتصاد کلان چطور بر بورس اثر میگذارد و چرخهٔ کسبوکار هم به کارتان میآید.
سوالات متداول
سیاست پولی چیست؟
سیاست پولی یعنی تصمیمهای بانک مرکزی دربارهٔ مقدارِ پول و نرخ بهره در اقتصاد. بانک مرکزی با ابزارهایی مثلِ نرخ بهرهٔ سیاستی، عملیات بازار باز و نسبت ذخیرهٔ قانونی پول را زیاد یا کم میکند تا تورم را مهار کند و به رونقِ تولید کمک کند.
سیاست مالی چیست؟
سیاست مالی یعنی تصمیمهای دولت دربارهٔ هزینهها و درآمدهای خودش؛ مثلِ مالیات، یارانه، پروژههای عمرانی و حقوقِ کارمندان. نقشهٔ آن هر سال در قانونِ بودجه میآید و میتواند انبساطی، انقباضی یا خنثی باشد.
تفاوت سیاست پولی و مالی چیست؟
مجری و ابزارشان فرق دارد. سیاست پولی را بانک مرکزی با نرخ بهره و حجمِ پول اجرا میکند و تصمیمش سریع است. سیاست مالی را دولت با مالیات و هزینهها و با تصویبِ مجلس اجرا میکند و کندتر است، ولی میتواند هدفدار باشد.
سیاست انقباضی چه اثری بر بورس دارد؟
سیاست پولی انقباضی معمولاً در کوتاهمدت برای بورس منفی است. سودِ اوراق و سپرده بالا میرود و پول از سهام بیرون میرود. ارزشِ سودهای آیندهٔ شرکتها کمتر میشود و هزینهٔ وامِ آنها بالا میرود. اثرِ تورم و دلار میتواند این فشار را جبران کند.
سیاست پولی انبساطی یعنی چه؟
یعنی بانک مرکزی شیرِ پول را باز میکند: نرخ بهره را پایین میآورد، نسبت ذخیرهٔ قانونی را کم میکند یا اوراق میخرد تا وام ارزانتر شود و پولِ بیشتری در اقتصاد بچرخد. این راه برای خروج از رکود است ولی زیادهروی در آن تورم میسازد.
عملیات بازار باز چیست؟
عملیات بازار باز یعنی خرید و فروشِ اوراقِ دولتی بینِ بانک مرکزی و بانکها. وقتی بانک مرکزی اوراق میخرد، به بانکها پول تزریق میکند و وقتی میفروشد، پول را جمع میکند. در ایران این کار بیشتر با اوراق خزانهٔ اسلامی و قراردادِ بازخرید انجام میشود.
تسهیل کمی چیست؟
تسهیل کمی یعنی خریدِ گستردهٔ اوراق توسط بانک مرکزی وقتی نرخ بهره به نزدیکِ صفر رسیده و دیگر جای کمکردن ندارد. فدرال رزرو بعد از بحرانِ ۲۰۰۸ و در دورانِ کرونا این کار را کرد و پولِ زیادی وارد اقتصاد و بازارهای مالی شد.
کسری بودجه چطور باعث تورم میشود؟
وقتی خرجِ دولت از درآمدش بیشتر است و شکاف را با قرض از بانک مرکزی یا بانکها پر میکند، پایهٔ پولی بزرگ میشود. بانکها با این پول چند برابر وام میسازند، نقدینگی رشد میکند و چند ماه بعد قیمتها بالا میروند.
در ایران چه کسی سیاست پولی را تعیین میکند؟
بانک مرکزی و شورای پول و اعتبار. شورای پول و اعتبار سقفِ سودِ سپرده و وامِ بانکها و نسبت ذخیرهٔ قانونی را تصویب میکند. بانک مرکزی هم با کریدور نرخ بهره و عملیات بازار باز نرخِ بازارِ بینبانکی را مدیریت میکند.
جمعبندی: سیاست پولی و مالی به زبانِ یک خانواده
سیاست مالی دخلوخرجِ دولت است و سیاست پولی تصمیمِ بانک مرکزی دربارهٔ مقدار و قیمتِ پول. اولی با مالیات و بودجه کار میکند و دومی با نرخ بهره، عملیات بازار باز و ذخیرهٔ قانونی. وقتی دولت کسری دارد و از بانک مرکزی قرض میگیرد، این دو به هم گره میخورند و نتیجهاش را در قیمتِ نان و اجاره میبینیم.
برای سرمایهگذار، پیامِ ساده این است: سیاست پولی انقباضی معمولاً سپرده و اوراق را جذابتر میکند و به سهام و طلا فشار میآورد. سیاستِ انبساطی و کسریِ بودجه معمولاً برعکس. ولی هیچکدام قانونِ قطعی نیست و تصمیمِ نهایی با خودتان است.
پس از امروز هر هفته فقط دو عدد را نگاه کنید: نرخِ بینبانکی و بازدهِ اخزا. و هر سال در آذرماه، کسریِ بودجهٔ سالِ بعد را. همین سه عدد شما را از بیشترِ تحلیلهای پرسروصدا جلو میاندازد.