
تفاوت آپشن و آتی: کدام برای شما مناسبتر است؟
فهرست مطالب۱۲ بخش
- آپشن چیست؟ حقی که برایش بیعانه میدهید
- فیوچرز (قرارداد آتی) چیست؟ قولی که هر دو طرف باید پایش بایستند
- تفاوت آپشن و آتی در یک جدول
- مثال عددی: یک پیشبینی، دو ابزار
- ریسک کدام بیشتر است؟ آپشن یا آتی
- هزینهٔ پنهانِ هر کدام: زمان در آپشن، کال مارجین در آتی
- کدام برای پوشش ریسک پرتفوی بهتر است؟
- آپشن و آتی در بازار ایران: کجا و روی چه چیزی؟
- آپشن یا آتی: کدام برای شما مناسبتر است؟
- پنج اشتباهِ رایج در مقایسهٔ آپشن و آتی
- سوالات متداول
- جمعبندی
تفاوت آپشن و آتی در یک کلمه است: حق یا تعهد. خریدارِ آپشن (اختیار معامله) پولی به نامِ پرمیوم میدهد و «حق» پیدا میکند که در سررسید بخرد یا بفروشد؛ اگر به نفعش نبود، کنار میکشد. در قرارداد آتی، یا همان فیوچرز، هر دو طرف «متعهد»اند و باید در سررسید به قرارداد عمل کنند، چه سود کنند چه ضرر.
این فرقِ کوچک، همهچیز را عوض میکند: اینکه چقدر پول اول کار میدهید، بیشترین زیانتان چقدر است، زمان به نفعِ شماست یا به ضررتان، و کدام ابزار برای بیمه کردنِ داراییتان مناسبتر است. خیلیها از من میپرسند «آپشن بهتر است یا آتی؟». جوابِ درست این است که بستگی دارد شما کدام طرفِ قرارداد بایستید و چه هدفی داشته باشید. بیایید قدمبهقدم ببینیم.
آپشن چیست؟ حقی که برایش بیعانه میدهید
فرض کنید برای عروسیِ بچهتان تالاری را پسندیدهاید. به صاحبِ تالار یک بیعانه میدهید تا آن شب را با قیمتِ امروز برایتان نگه دارد. اگر تا آن روز همهچیز سرِ جایش بود، تالار را با همان قیمتِ قبلی میگیرید. اگر جای بهتری پیدا کردید، نمیروید و فقط بیعانه را از دست دادهاید. صاحبِ تالار اما حق ندارد بگوید «پشیمان شدم»؛ او بیعانه را گرفته و متعهد است.
آپشن دقیقاً همین است. آپشن یا اختیار معامله (که «اپشن» هم نوشته میشود) قراردادی است که به خریدارش حق میدهد مقدارِ مشخصی از یک دارایی را در تاریخی معین با قیمتی از پیش تعیینشده بخرد یا بفروشد. آن بیعانه را در بازار پرمیوم میگویند. آن قیمتِ از پیش تعیینشده را قیمت اعمال و آن تاریخ را سررسید.
آپشن دو نوع دارد:
- اختیار خرید (Call): حقِ خریدن با قیمتِ اعمال. کسی میخرد که فکر میکند قیمت بالا میرود. در بورس تهران نمادش با «ض» شروع میشود.
- اختیار فروش (Put): حقِ فروختن با قیمتِ اعمال. کسی میخرد که فکر میکند قیمت پایین میآید، یا سهمی دارد و میخواهد بیمهاش کند. نمادش با «ط» شروع میشود.
نکتهٔ مهمی که خیلیها فراموش میکنند: هر آپشن یک فروشنده هم دارد. خریدار حق میخرد و زیانش حداکثر همان پرمیوم است. فروشنده اما تعهد میفروشد؛ پرمیوم را میگیرد و در عوض ریسکِ بزرگی را به دوش میکشد. برای همین بورس از فروشندهٔ آپشن، و فقط از او، وجه تضمین میگیرد. جزئیاتِ کامل را در اختیار معامله چیست؟ نوشتهام.
فیوچرز (قرارداد آتی) چیست؟ قولی که هر دو طرف باید پایش بایستند
حالا مثالِ دیگری بزنیم. نانوای محل با کشاورزی قرار میگذارد که سه ماهِ دیگر، صد کیسه گندم را به قیمتِ امروز از او بخرد. اگر قیمتِ گندم بالا رفت، نانوا برده و کشاورز باخته. اگر پایین آمد، برعکس. ولی هیچکدام نمیتوانند زیرِ قول بزنند. این یعنی قرارداد آتی.
فیوچرز یا قرارداد آتی توافقی استاندارد در بورس است که خریدار و فروشنده را متعهد میکند مقدارِ مشخصی از یک دارایی را در سررسید، با قیمتی که امروز معلوم شده، معامله کنند. کسی که انتظارِ بالا رفتنِ قیمت را دارد «موقعیتِ خرید» میگیرد و کسی که انتظارِ پایین آمدن را دارد «موقعیتِ فروش». پس در بازارِ آتی از ریزشِ قیمت هم میشود سود برد.
در آتی هیچکدام از دو طرف پرمیوم نمیدهند. در عوض هر دو باید بخشی از ارزشِ قرارداد را بهعنوان وجه تضمین بگذارند. وجه تضمین یعنی پولی که پیشِ اتاق پایاپای (نهادی که تضمین میکند هر دو طرف به قولشان عمل کنند) میماند تا اگر کسی ضرر کرد، از آن برداشته شود. سود و زیان هم هر روز حساب و به حسابها اضافه یا از آنها کم میشود. اگر زیان آنقدر شد که وجه تضمین از حدِ لازم پایینتر رفت، کارگزار از شما میخواهد پول بگذارید. به این درخواست «کال مارجین» میگویند و اگر پول نگذارید، موقعیتتان را به اجبار میبندند. دربارهٔ این سازوکار در مارجین چیست؟ و دربارهٔ خودِ آتی در معاملات آتی چیست؟ مفصل نوشتهام.
پس تا اینجا: آپشن مثلِ بیعانهٔ تالار است و آتی مثلِ قولِ نانوا و کشاورز. حالا این دو را کنارِ هم بگذاریم.
تفاوت آپشن و آتی در یک جدول
این جدول مهمترین فرقهای آپشن و فیوچرز را از نگاهِ کسی که میخواهد وارد شود کنارِ هم گذاشته است:
| ویژگی | آپشن | قرارداد آتی |
|---|---|---|
| ماهیت | حق برای خریدار، تعهد برای فروشنده | تعهد برای هر دو طرف |
| پولِ اولِ کار | خریدار پرمیوم میدهد؛ فروشنده وجه تضمین میگذارد | هر دو طرف وجه تضمین میگذارند؛ پرمیومی در کار نیست |
| بیشترین زیانِ خریدار | فقط پرمیوم | میتواند از وجه تضمین هم بیشتر شود |
| بیشترین سودِ خریدار | در اختیار خرید، در تئوری بیسقف | در تئوری بیسقف |
| شکلِ سود و زیان | نامتقارن: زیانِ محدود، سودِ باز | متقارن: هر تومان حرکت، یک تومان سود یا زیان |
| اثرِ گذشتِ زمان | به ضررِ خریدار؛ ارزشِ زمانیِ آپشن هر روز آب میرود | فرسایشِ زمانیِ مستقیم ندارد |
| تسویهٔ روزانه و کال مارجین | برای خریدار نیست؛ برای فروشنده هست | برای هر دو طرف هست |
| تعداد عاملِ مؤثر بر قیمت | زیاد: قیمتِ دارایی، زمان، نوسان، نرخِ بهره | کمتر: بیشتر قیمتِ دارایی و هزینهٔ نگهداری تا سررسید |
| پیچیدگیِ یادگیری | بیشتر؛ کلی استراتژیِ ترکیبی دارد | سادهتر؛ منطقش خرید یا فروش است |
| کاربردِ پوششی | بیمه: جلوی ضرر را میگیرد و سود را باز میگذارد | قفلِ قیمت: هم ضرر را میبندد هم سود را |
اگر بخواهم کلِ جدول را در یک جمله خلاصه کنم: آپشن «انعطاف» میفروشد و برای این انعطاف پول میگیرد؛ آتی انعطاف ندارد و برای همین پولِ اضافهای هم نمیگیرد.
مثال عددی: یک پیشبینی، دو ابزار
جدول را بهتر است با عدد ببینیم. فرض کنید داراییای داریم که امروز هر واحدش ۱۰۰ هزار تومان است و شما فکر میکنید تا سررسید گران میشود. دو راه دارید. این عددها فقط مثالاند و کارمزد در آنها نیامده است؛ اندازهٔ قرارداد و وجه تضمینِ واقعیِ هر نماد را باید در مشخصاتِ همان نماد ببینید.
- راهِ اول، خریدِ آتی: یک قراردادِ آتی روی ۱۰۰ واحد با قیمتِ ۱۰۰ هزار تومان میگیرید. ارزشِ قرارداد ۱۰ میلیون تومان است، ولی فقط ۲ میلیون تومان وجه تضمین میگذارید. یعنی با ۲ میلیون، روی ۱۰ میلیون دارایی بازی میکنید؛ اهرمِ ۵ برابر.
- راهِ دوم، خریدِ اختیار خرید: یک قراردادِ اختیار خرید روی همان ۱۰۰ واحد، با قیمتِ اعمالِ ۱۰۰ هزار تومان، میخرید. پرمیومش واحدی ۵ هزار تومان است؛ یعنی کلاً ۵۰۰ هزار تومان میدهید.
حالا ببینیم در سررسید، با قیمتهای مختلف، چه اتفاقی برای هر کدام میافتد:
| قیمتِ هر واحد در سررسید | خریدارِ آتی (وجه تضمین ۲ میلیون) | خریدارِ اختیار خرید (پرمیوم ۵۰۰ هزار) |
|---|---|---|
| ۱۲۰ هزار تومان | ۲ میلیون سود (۱۰۰٪) | ۱ میلیون و ۵۰۰ هزار سود (۳۰۰٪) |
| ۱۱۰ هزار تومان | ۱ میلیون سود (۵۰٪) | ۵۰۰ هزار سود (۱۰۰٪) |
| ۱۰۵ هزار تومان | ۵۰۰ هزار سود (۲۵٪) | صفر؛ سربهسر |
| ۱۰۰ هزار تومان | صفر | ۵۰۰ هزار زیان (کلِ پول) |
| ۹۰ هزار تومان | ۱ میلیون زیان (نصفِ پول) | ۵۰۰ هزار زیان |
| ۸۰ هزار تومان | ۲ میلیون زیان (کلِ پول) | ۵۰۰ هزار زیان |
| ۷۰ هزار تومان | ۳ میلیون زیان؛ یک میلیون بیشتر از کلِ وجه تضمین | ۵۰۰ هزار زیان |
این جدول سه درسِ مهم دارد:
- در آپشن، زیان یک سقف دارد. قیمت هرچقدر هم پایین برود، خریدارِ اختیار خرید بیشتر از ۵۰۰ هزار تومان از دست نمیدهد. خریدارِ آتی اما با هر تومان افت، یک تومان دیگر میبازد، حتی بیشتر از پولی که اول گذاشته. در عمل هم خیلی زودتر از قیمتِ ۸۰ هزار، کال مارجین میشود و باید پول بیاورد یا موقعیتش را با زیان میبندند.
- در آپشن، درست بودنِ جهت کافی نیست. اگر قیمت به ۱۰۵ هزار برسد، یعنی پیشبینی درست بوده، خریدارِ آتی ۲۵٪ سود کرده ولی خریدارِ آپشن فقط پولش را پس گرفته. اگر قیمت تکان نخورد، آپشن کلِ پول را میبرد و آتی هیچ. آپشن یعنی بیعانهای که اگر خبری نشد، میسوزد.
- هر دو اهرم دارند، با دو شکلِ متفاوت. با ۲۰٪ رشد، آتی پولتان را دو برابر کرده و آپشن چهار برابر (۵۰۰ هزار شده ۲ میلیون). ولی اهرمِ آتی در هر دو جهت یکسان کار میکند و اهرمِ آپشن فقط در جهتِ سود.
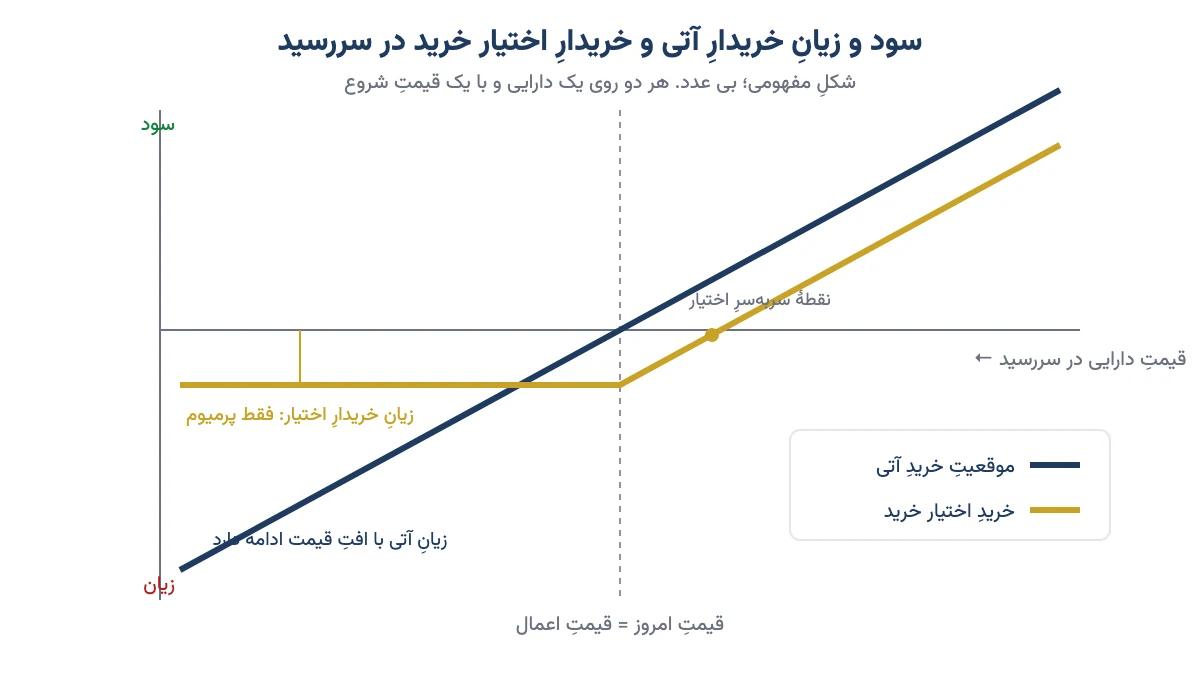
یک نکتهٔ انصاف هم بگویم. در این مثال خریدارِ آتی ۲ میلیون گذاشت و خریدارِ آپشن ۵۰۰ هزار. اگر کسی با همان ۲ میلیون، چهار قراردادِ اختیار خرید بخرد، در قیمتِ ۱۲۰ هزار ۶ میلیون سود میکند. ولی در هر قیمتی تا ۱۰۰ هزار، کلِ ۲ میلیون را از دست میدهد. پس «زیانِ محدود» در آپشن یعنی محدود به پولی که خودتان در آن گذاشتهاید؛ اگر همهٔ پولتان را آپشن بخرید، زیانِ محدود یعنی همهٔ پولتان.
ریسک کدام بیشتر است؟ آپشن یا آتی
جوابِ کوتاه: بستگی دارد کدام طرف بایستید. ریسک را نمیشود به ابزار نسبت داد؛ باید به موقعیت نسبت داد. از کمریسک به پرریسک، چهار حالتِ رایج اینطور است:
- خریدارِ آپشن (اختیار خرید یا اختیار فروش): بیشترین زیانش از اول معلوم است: پرمیوم. کال مارجین نمیشود و شب با ترس از ریزشِ فردا نمیخوابد. ولی احتمالِ اینکه پرمیومش کامل بسوزد زیاد است، بهویژه اگر آپشنِ ارزان و دور از قیمت بخرد.
- خریدار یا فروشندهٔ آتی: سود و زیانش متقارن است و با اهرم چند برابر میشود. زیانش میتواند از پولِ اولیه بیشتر شود و باید همیشه پولِ آماده برای کال مارجین داشته باشد.
- فروشندهٔ اختیار فروش: درآمدش محدود به پرمیوم است، ولی اگر قیمت سقوط کند، باید دارایی را گرانتر از بازار بخرد. سقفِ زیانش قیمتِ اعمال منهای پرمیوم است؛ سقفی که میتواند خیلی بزرگ باشد.
- فروشندهٔ اختیار خریدِ بیپشتوانه: یعنی کسی که اختیار خرید میفروشد ولی خودِ دارایی را ندارد. درآمدش محدود است و زیانش در تئوری بیسقف. پرریسکترین موقعیتِ این بازار است. (اگر دارایی را داشته باشد، که به آن «اختیار خریدِ پوششدار» میگویند، ریسکش خیلی کمتر است.)
پس اگر کسی بپرسد «آپشن ریسکش کمتر است یا آتی؟»، باید بپرسیم: خریدارِ آپشن یا فروشندهاش؟ خریدارِ آپشن کمترین ریسکِ شناختهشده را دارد و فروشندهٔ بیپشتوانهٔ آن بیشترین را. آتی جایی وسطِ این دو است. برای سنجیدنِ ریسکِ هر موقعیت پیش از ورود، خواندنِ نسبت ریسک به ریوارد کمک میکند.
هزینهٔ پنهانِ هر کدام: زمان در آپشن، کال مارجین در آتی
هر کدام از این دو ابزار هزینهای دارد که روی تابلو نوشته نشده.
در آپشن، دشمنِ خریدار زمان است. قیمتِ هر آپشن دو بخش دارد: ارزشِ ذاتی (سودی که اگر امروز سررسید بود داشت) و ارزشِ زمانی (پولی که بابتِ «شاید بهتر شود» میدهید). ارزشِ زمانی مثلِ یخی است که در آفتاب گذاشته باشید؛ هر روز کمی آب میشود و نزدیکِ سررسید تندتر. برای همین خریدارِ آپشن فقط وقتی سود میکند که قیمت هم در جهتِ درست، هم بهاندازهٔ کافی و هم بهموقع حرکت کند. این آب شدن را با ضریبی به نامِ تتا میسنجند که در یونانیهای اختیار معامله با مثال توضیح دادهام.
در آتی، دشمنِ معاملهگر نوسانِ مسیر است. آتی آب شدنِ زمانی ندارد، ولی تسویهٔ روزانه دارد. ممکن است پیشبینیتان در نهایت درست باشد، ولی قیمت پیش از بالا رفتن، چند روز تند پایین بیاید. اگر پولِ کافی برای کال مارجین نداشته باشید، موقعیتتان را درست در بدترین نقطه میبندند و بعد با حسرت میبینید قیمت همانجایی رفت که گفته بودید. قیمتِ آتی هم معمولاً با قیمتِ نقدی کمی فرق دارد، چون هزینهٔ نگهداری و سودِ پول تا سررسید در آن حساب شده است.
پس خریدارِ آپشن باید با زمان مسابقه بدهد و معاملهگرِ آتی باید آنقدر پولِ ذخیره داشته باشد که نوسانهای میانهٔ راه از بازی بیرونش نکند.
کدام برای پوشش ریسک پرتفوی بهتر است؟
فرض کنید سکه یا واحدِ صندوق طلا یا چند سهم دارید و نگرانِ ریزشید. هم آپشن و هم آتی میتوانند پوشش بدهند، ولی دو جورِ کاملاً متفاوت:
- خریدِ اختیار فروش، مثلِ بیمهٔ بدنهٔ ماشین است. حقِ بیمه (پرمیوم) میدهید. اگر قیمت ریخت، دارایی را با قیمتِ اعمال میفروشید یا سودِ اختیار فروش، زیانِ دارایی را جبران میکند. اگر قیمت بالا رفت، از سودش جا نمیمانید و فقط حقِ بیمه را دادهاید.
- فروشِ قراردادِ آتی، مثلِ پیشفروشِ قطعی است. هزینهٔ اولیهای ندارد (جز وجه تضمین)، ولی قیمت را قفل میکند. اگر قیمت ریخت، سودِ آتی زیانِ دارایی را جبران میکند. اگر بالا رفت، زیانِ آتی سودِ دارایی را میخورد.
مثال: فرض کنید ۱۰۰ واحد از همان داراییِ ۱۰۰ هزار تومانی را دارید؛ یعنی ۱۰ میلیون تومان. اگر یک قرارداد آتی روی ۱۰۰ واحد بفروشید، چه قیمت به ۸۰ هزار برسد چه به ۱۲۰ هزار، جمعِ دارایی و آتیتان حدودِ همان ۱۰ میلیون میماند. اگر بهجایش اختیار فروشی با قیمتِ اعمالِ ۹۵ هزار و پرمیومِ واحدی ۳ هزار تومان بخرید (۳۰۰ هزار تومان)، در بدترین حالت جمعِ شما حدودِ ۹ میلیون و ۲۰۰ هزار تومان میشود (۹٫۵ میلیون منهای ۳۰۰ هزار) و در قیمتِ ۱۲۰ هزار، حدودِ ۱۱ میلیون و ۷۰۰ هزار. (عددها فرضیاند.)
پس کدام بهتر است؟
- اگر میخواهید دارایی را نگه دارید و فقط از سقوطِ تند بترسید، اختیار فروش منطقیتر است؛ سودِ احتمالی را از دست نمیدهید.
- اگر قیمتِ آینده برایتان مهمتر از سود است، مثلِ تولیدکنندهای که میخواهد بداند مواد اولیه را چند میخرد یا محصولش را چند میفروشد، آتی ابزارِ دقیقتر و ارزانتری است.
- اگر پوشش را برای یک دورهٔ کوتاه مثلاً تا یک اتفاقِ مهم میخواهید، اختیار فروشِ کوتاهمدت معمولاً سادهتر است، چون کال مارجین ندارد.
یک محدودیتِ واقعیِ بازارِ ایران را هم بدانید: ابزارِ پوششی برای همهٔ داراییها نیست. برای یک سهمِ کوچک ممکن است نه آپشن پیدا کنید نه آتی، و آپشنهای دور از قیمت گاهی نقدشوندگیِ کمی دارند. جزئیاتِ کاملِ این کار، از اختیار فروش تبعی تا صندوق طلا، را در هج یا پوشش ریسک در بورس نوشتهام.
آپشن و آتی در بازار ایران: کجا و روی چه چیزی؟
در ایران این دو ابزار بیشتر در دو جا معامله میشوند. فهرستِ نمادها مدام عوض میشود، چون قراردادها سررسید میشوند و نمادهای تازه میآیند؛ پس جدولِ زیر تصویرِ کلی تا مهر ۱۴۰۵ است، نه فهرستِ کامل:
| بازار | آپشن | آتی |
|---|---|---|
| بورس تهران و فرابورس | اختیار خرید و فروش روی سهمهای بزرگ و برخی صندوقها (نمادهای «ض» و «ط»)، بهعلاوهٔ اختیار فروش تبعی (نمادهای «ه») | تجربههایی روی سهام و صندوق داشته و طبقِ خبرهای مهر ۱۴۰۵ گسترشش در برنامه است، ولی بازارِ اصلیِ آتی نیست |
| بورس کالا | اختیار معامله روی شمش طلا، شمش نقره و برخی صندوقهای کالایی | آتی شمش طلا و آتی برخی صندوقهای طلا؛ آتی سکه از ۱۳۹۷ متوقف است |
چند تفاوتِ عملی هم هست که پیش از شروع باید بدانید:
- کد معاملاتی: برای آپشنِ سهام در بورس تهران معمولاً همان کد بورسی کافی است و کارگزار از شما امضای بیانیهٔ ریسک و گاهی یک آزمونِ کوتاه میخواهد. برای آتیِ بورس کالا کدِ معاملاتیِ مشتقهٔ جدا لازم است. مراحلش را در بازار مشتقه و نحوهٔ دریافت کد معاملاتی نوشتهام.
- سبکِ اعمال: آپشنهای بورس ایران اروپاییاند؛ یعنی فقط در سررسید اعمال میشوند. ولی میتوانید هر روز آپشن را در بازار بفروشید و بیرون بیایید. در آتی هم پیش از سررسید، با گرفتنِ موقعیتِ مخالف، قرارداد بسته میشود.
- اندازهٔ قرارداد: در بیشترِ اختیارهای سهامی هر قرارداد روی ۱٬۰۰۰ سهم است. در آتی شمش طلا هر قرارداد معادلِ یک گرم طلا و در آتی صندوقهای طلا ۱٬۰۰۰ واحدِ صندوق است. همیشه پیش از خرید، مشخصاتِ نماد را ببینید.
- ساعتِ معامله: مشتقههای بورس تهران همزمان با بازارِ سهام تا ساعتِ ۱۲:۳۰ معامله میشوند. در بورس کالا، طبقِ اطلاعیهٔ آن، پایانِ معاملاتِ اختیار و گواهی سپرده از مرداد ۱۴۰۵ ساعتِ ۱۸ است و از ۹ مهر ۱۴۰۵ قراردادهای مشتقهٔ کالایی پنجشنبهها هم معامله میشوند. این ساعتها ممکن است دوباره عوض شوند؛ پیش از معامله از کارگزار بپرسید.
اگر به آپشن و آتیِ طلا فکر میکنید، اول بدانید قیمتِ خودِ طلا امروز کجاست. قیمتِ زنده را در قیمت طلا امروز ببینید و برای آشنایی با خودِ بورس کالا هم بورس کالا چیست؟ را بخوانید.
آپشن یا آتی: کدام برای شما مناسبتر است؟
بهجای اینکه یکی را «بهتر» بنامم، بیایید ببینیم شما کدام دستهاید:
| وضعیتِ شما | ابزارِ مناسبتر | چرا |
|---|---|---|
| تازهکارید و هنوز سهم و صندوق را خوب نمیشناسید | فعلاً هیچکدام | هر دو اهرم دارند و اشتباه را چند برابر میکنند |
| سهم یا طلا دارید و از ریزش میترسید ولی نمیخواهید بفروشید | خریدِ اختیار فروش | بیمه میکند و سودِ احتمالی را باز میگذارد |
| تولیدکننده یا تاجرید و قیمتِ آینده برایتان مهم است | آتی | قیمت را قفل میکند و پرمیوم ندارد |
| تحلیلِ جهت دارید و میخواهید زیانتان از اول معلوم باشد | خریدِ آپشن، با بخشِ کوچکی از سرمایه | زیان محدود به پرمیوم است |
| معاملهگرِ کوتاهمدتید و حدِ ضرر را جدی میگیرید | آتی | فرسایشِ زمانی ندارد و منطقش سادهتر است |
| سهم دارید و دنبالِ درآمدِ اضافهاید | فروشِ اختیار خریدِ پوششدار | پرمیوم میگیرید، به شرطِ اینکه از سودِ بالای قیمتِ اعمال بگذرید |
توصیهٔ من این است که هر کدام را انتخاب کردید، فقط بخشِ کوچکی از سرمایهتان را واردش کنید؛ پولی که اگر صفر شد، زندگیتان به هم نریزد. اهرم مثلِ پدالِ گاز است: رسیدن را سریعتر میکند، تصادف را هم. تصمیمِ نهایی با خودتان.
پنج اشتباهِ رایج در مقایسهٔ آپشن و آتی
- فکر کردن به اینکه آپشن «بیریسک» است. زیانِ خریدارِ آپشن محدود است، ولی احتمالِ از دست رفتنِ کلِ پرمیوم زیاد است. محدود با کم یکی نیست.
- فروختنِ آپشن به خیالِ درآمدِ ماهانهٔ مطمئن. فروشندهٔ آپشن ماهها پرمیومِ کوچک میگیرد و ممکن است در یک ریزش یا جهشِ تند، سودِ همهٔ آن ماهها را پس بدهد.
- ورود به آتی بدونِ پولِ ذخیره. کسی که همهٔ پولش را وجه تضمین کند، با اولین نوسانِ خلاف، کال مارجین میشود. پول ذخیره بخشی از خودِ معامله است.
- خریدنِ آپشنِ ارزان و دور از قیمت. ارزان است چون احتمالِ سود کردنش کم است. بیشترِ این آپشنها بیارزش منقضی میشوند.
- یکی گرفتنِ «آتیِ بورس» با معاملاتِ اهرمیِ اینترنتی. آتی و آپشنِ بورس کالا و بورس تهران زیرِ نظرِ سازمان بورس و با تضمینِ اتاق پایاپای معامله میشوند. هر پیشنهادِ «معاملهٔ اهرمی» بیرون از این بازارها حساب و کتابِ دیگری دارد و آن را با این ابزارها اشتباه نگیرید.
اگر میخواهید این دو ابزار را با مثالهای بازارِ ایران و استراتژیهای واقعی یاد بگیرید، دورهٔ آموزشیِ بازار آتی و آپشن را برای همین ساختهام.
سوالات متداول
آپشن و آتی چه تفاوتی دارند؟
در آپشن خریدار با پرداخت پرمیوم حق خرید یا فروش پیدا میکند و اگر به نفعش نبود، اعمال نمیکند. در آتی هر دو طرف متعهدند در سررسید معامله کنند و هر دو وجه تضمین میگذارند. برای همین زیان خریدار آپشن محدود است و زیان طرفین آتی نه.
ریسک آپشن بیشتر است یا آتی؟
به موقعیت بستگی دارد. خریدار آپشن کمترین ریسک را دارد، چون حداکثر پرمیوم را از دست میدهد. خریدار و فروشنده آتی ریسک متقارن و اهرمی دارند. فروشنده اختیار خرید بدون داشتن دارایی، بیشترین ریسک را دارد و زیانش در تئوری سقف ندارد.
برای پوشش ریسک پرتفوی، آپشن بهتر است یا آتی؟
اگر میخواهید دارایی را نگه دارید و فقط از ریزش در امان باشید، خرید اختیار فروش بهتر است چون سود احتمالی را باز میگذارد. اگر میخواهید قیمت آینده را قطعی کنید، فروش قرارداد آتی ارزانتر است ولی سود احتمالی را هم میبندد.
آپشن چیست به زبان ساده؟
آپشن یا اختیار معامله مثل بیعانه است. مبلغی به نام پرمیوم میدهید تا حق داشته باشید یک دارایی را تا تاریخی مشخص با قیمتی از پیش تعیینشده بخرید یا بفروشید. اگر به نفعتان نبود، از حقتان میگذرید و فقط پرمیوم را از دست میدهید.
فیوچرز چیست و چه فرقی با قرارداد آتی دارد؟
فیوچرز همان قرارداد آتی است؛ یکی واژه انگلیسی است و دیگری ترجمه فارسی آن. هر دو یعنی توافقی استاندارد در بورس که خریدار و فروشنده را متعهد میکند در سررسید، دارایی را با قیمت امروز معامله کنند.
آیا در آتی ممکن است بیشتر از پولم ضرر کنم؟
بله. در آتی زیان با هر حرکت خلاف قیمت ادامه پیدا میکند و میتواند از وجه تضمین اولیه بیشتر شود. برای همین وقتی وجه تضمین کم شد، کارگزار پول بیشتری میخواهد و اگر نگذارید، موقعیت را به اجبار میبندد.
برای معامله آپشن و آتی چه کدی لازم است؟
برای آپشن سهام در بورس تهران معمولاً همان کد بورسی کافی است و کارگزار امضای بیانیه ریسک میخواهد. برای آتی بورس کالا کد معاملاتی مشتقه جداگانه لازم است که از کارگزار عضو بورس کالا گرفته میشود.
تازهکار با آپشن شروع کند یا آتی؟
بهتر است تازهکار اول بازار سهام و صندوقها را خوب بشناسد. اگر بعد خواست وارد مشتقه شود، خرید آپشن با بخش کوچکی از سرمایه منطقیتر است، چون بیشترین زیانش از اول معلوم است و کال مارجین ندارد.
جمعبندی
آپشن و آتی هر دو از خانوادهٔ مشتقهاند و هر دو اهرم دارند، ولی یک فرقِ بنیادی دارند: آپشن حق است و آتی تعهد. خریدارِ آپشن برای این حق پرمیوم میدهد، زیانش محدود است و زمان به ضررش کار میکند. طرفینِ آتی پرمیوم نمیدهند، ولی سود و زیانشان متقارن است و باید همیشه آمادهٔ کال مارجین باشند. برای بیمه کردنِ دارایی، اختیار فروش؛ برای قفل کردنِ قیمت، آتی.
پس دفعهٔ بعد که کسی پرسید «آپشن بهتر است یا آتی؟»، اول از خودتان سه سؤال بپرسید: میخواهم کدام طرف بایستم؟ بیشترین پولی که حاضرم از دست بدهم چقدر است؟ و هدفم سود است یا بیمه؟ جوابِ این سه سؤال، ابزارِ شما را انتخاب میکند.