
اوراق مشارکت چیست؟ انواع، سود و نحوهٔ خرید در بورس
فهرست مطالب۱۲ بخش
- اوراق مشارکت چیست؟ با یک مثالِ ساده
- اجزای یک برگهٔ اوراق مشارکت: هفت واژه که باید بشناسید
- سود اوراق مشارکت چطور پرداخت میشود؟
- انواع اوراق مشارکت کداماند؟
- اوراق مشارکت چه فرقی با سپرده بانکی دارد؟
- بازدهِ واقعیِ اوراق مشارکت را چطور حساب کنیم؟
- اوراق مشارکت را از کجا بخریم؟ قدمبهقدم
- مزایا و ریسکهای اوراق مشارکت
- اوراق مشارکت، اخزا، اجاره یا صندوقِ درآمد ثابت؟
- چکلیستِ پیش از خریدِ اوراق مشارکت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «اوراق مشارکت همان سپردهٔ بانکی است یا چیزِ دیگری است؟» جوابِ کوتاه این است: اوراق مشارکت برگهای است که با خریدنش به یک شهرداری، شرکت یا دولت پول قرض میدهید تا طرحی را بسازد. در عوض، هر سه ماه سودی از پیش معلوم میگیرید و در پایانِ دوره، کلِ اصلِ پولتان برمیگردد. پرداختش را هم معمولاً یک بانک ضمانت میکند.
در این راهنما با هم میبینیم اوراق مشارکت دقیقاً چیست، چه انواعی دارد، سودش چطور و کی به حسابتان میآید، از کجا میشود خریدش، و چه فرقی با سپردهٔ بانکی دارد. با چند مثالِ عددیِ ساده هم حساب میکنیم که آیا خریدش بهصرفه است یا نه. قیمتِ روزِ اوراق را نمینویسم، چون هر روز عوض میشود؛ عددهای مثالها فرضیاند.
اوراق مشارکت چیست؟ با یک مثالِ ساده
فرض کنید شهرداریِ شهرتان میخواهد یک خطِ مترو بسازد. پولِ کافی در صندوق ندارد. میتواند از بانک وام بگیرد، ولی راهِ دیگری هم دارد: از خودِ مردم قرض بگیرد. برای این کار، برگههایی منتشر میکند که هر کدام ارزشِ معینی دارد. به این برگهها اوراق مشارکت میگویند.
شما که یک برگه را میخرید، به نسبتِ پولتان در آن طرح «شریک» میشوید؛ اسمش هم از همینجا آمده. البته شریکِ کامل نیستید. حقِ رأی ندارید و مترو مالِ شما نمیشود. فقط حق دارید سودِ وعدهدادهشده را سرِ موعد بگیرید و در پایان، پولتان را پس بگیرید.
یک تشبیهِ آشنا: مثلِ این است که همسایهای خوشحساب برای ساختنِ خانهاش از شما پول بگیرد، قول بدهد هر سه ماه مبلغی بدهد، و بعد از چهار سال اصلِ پول را برگرداند. تازه یک بانک هم پشتِ این قول را امضا کرده باشد. فرقش این است که اینجا همهچیز قانون و قرارداد و نظارت دارد.
این ابزار در ایران از دههٔ ۷۰ قانونِ خودش را دارد: «قانونِ نحوهٔ انتشارِ اوراق مشارکت» مصوبِ ۱۳۷۶. طبقِ همین قانون، دولت، شرکتهای دولتی، شهرداریها و شرکتهای سهامی میتوانند برای طرحهای سودآور اوراق مشارکت منتشر کنند. برای ناشرِ غیردولتی هم مجوزِ بانک مرکزی لازم است.
در دنیا به این ابزار «اوراق قرضه» میگویند و سودش بهره است. در ایران بهخاطرِ منعِ ربا، شکلِ آن را «مشارکت» در یک طرح تعریف کردهاند. اوراق مشارکت در واقع یکی از انواعِ صکوک، یعنی اوراقِ بهادارِ اسلامی، است.
پس اوراق مشارکت یعنی قرض دادن به یک طرحِ مشخص، با سودِ دورهای و بازگشتِ اصلِ پول در پایان.
اجزای یک برگهٔ اوراق مشارکت: هفت واژه که باید بشناسید
روی هر برگه، یا در اطلاعیهٔ انتشارش، چند عدد و نام آمده است. اگر اینها را بشناسید، نیمی از کار را بلدید.
- مبلغِ اسمی: مبلغی که در پایانِ دوره به شما برمیگردد. برای اوراقِ بورسی معمولاً یک میلیون ریال، یعنی ۱۰۰ هزار تومان، است.
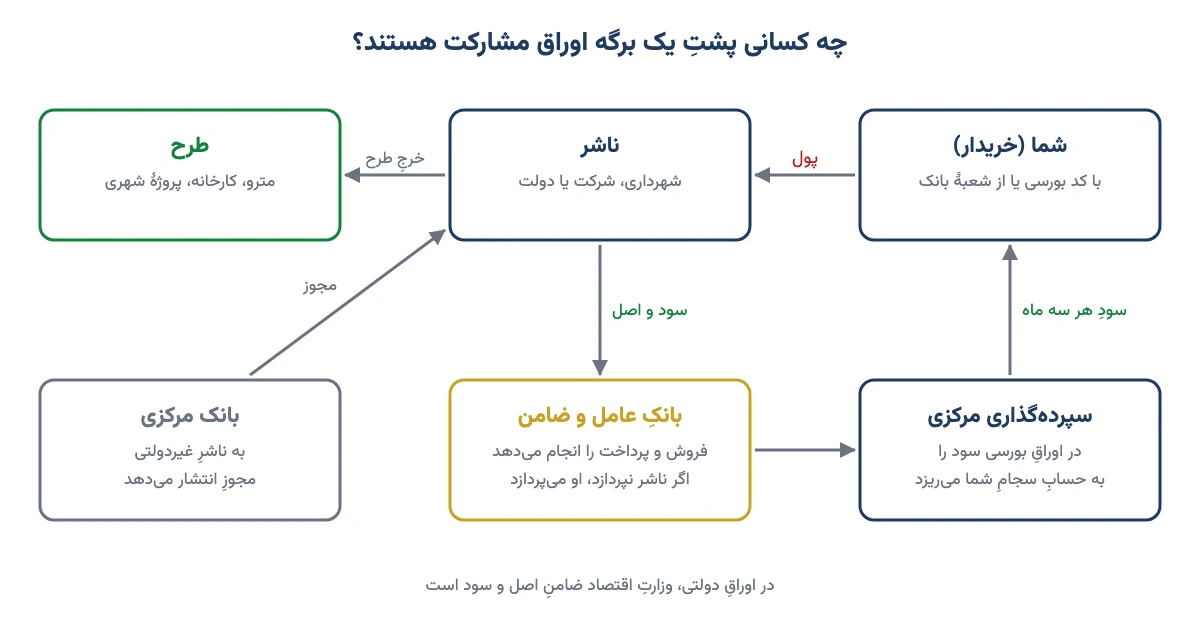
- ناشر: کسی که به پول نیاز دارد و برگه را منتشر میکند؛ مثلاً یک شهرداری یا یک شرکت.
- بانکِ عامل: بانکی که کارِ فروش و پرداختِ سود را برای ناشر انجام میدهد.
- ضامن: بانک یا نهادی که قول داده اگر ناشر نتوانست سود یا اصلِ پول را بدهد، خودش بپردازد. مهمترین اسمِ روی برگه همین است.
- سودِ علیالحساب: سودی که در طولِ دوره، معمولاً هر سه ماه، به شما میدهند. «علیالحساب» یعنی پیشپرداخت؛ سودی که از قبل قول داده شده.
- سررسید: روزی که عمرِ برگه تمام میشود و اصلِ پول برمیگردد. بیشترِ اوراقِ شهرداریها این سالها چهارساله منتشر شدهاند.
- سودِ قطعی: سودِ واقعیِ طرح که در پایانِ کار حساب میشود. دربارهٔ این یکی جلوتر بیشتر حرف میزنیم.
یک نمونهٔ واقعی ببینیم. طبقِ اطلاعیهای که شرکت تأمین سرمایه امید در ۲۹ شهریور ۱۴۰۵ منتشر کرد، اوراق مشارکتِ شهرداریِ بجنورد با سودِ علیالحسابِ ۲۳٪ در سال، مدتِ چهار سال و پرداختِ سود هر سه ماه یکبار پذیرهنویسی شد. ضامن و بانکِ عاملش هم بانک سپه بود. این نمونه را فقط برای آشنایی با شکلِ اوراق آوردم، نه برای پیشنهادِ خرید.
تا اینجا شکلِ برگه را شناختیم. ولی هنوز مهمترین پرسش مانده: این سود از کجا میآید و دقیقاً کی به دستمان میرسد؟
سود اوراق مشارکت چطور پرداخت میشود؟
سودِ اوراق مشارکت دو بخش دارد: سودِ علیالحساب که در طولِ راه میگیرید، و سودِ قطعی که در پایانِ طرح حساب میشود.
سود علیالحساب: درآمدِ هر سه ماه
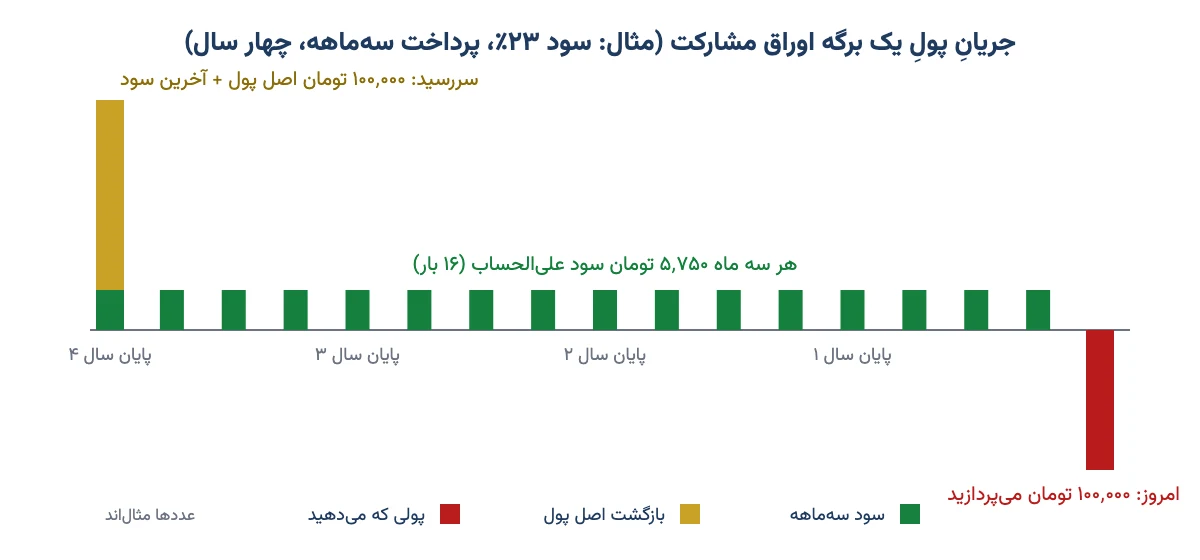
نرخِ سودِ علیالحساب در اطلاعیهٔ انتشار نوشته میشود و تا سررسید عوض نمیشود. اگر نرخ ۲۳٪ در سال باشد و سود سهماهه پرداخت شود، هر سه ماه یکچهارمِ آن، یعنی ۵٫۷۵٪ از مبلغِ اسمی، به شما میرسد.
بیایید با هم حساب کنیم. فرض کنیم ۱۰ میلیون تومان پسانداز دارید و آن را در اوراقی با مبلغِ اسمیِ ۱۰۰ هزار تومان و سودِ ۲۳٪ میگذارید (این فقط مثال است).
- تعدادِ برگهها: ۱۰٬۰۰۰٬۰۰۰ ÷ ۱۰۰٬۰۰۰ = ۱۰۰ برگه.
- سودِ هر برگه در هر سه ماه: ۱۰۰٬۰۰۰ × ۵٫۷۵٪ = ۵٬۷۵۰ تومان.
- سودِ کل در هر سه ماه: ۱۰۰ × ۵٬۷۵۰ = ۵۷۵ هزار تومان.
- سودِ یک سال: ۴ × ۵۷۵ هزار = ۲ میلیون و ۳۰۰ هزار تومان.
- در پایانِ چهار سال: ۱۰ میلیون تومانِ اصل هم برمیگردد.
در اوراقی که در بورس یا فرابورس معامله میشوند، سود را شرکت سپردهگذاری مرکزی سرِ موعد مستقیم به حسابِ بانکیای میریزد که در سامانهٔ سجام ثبت کردهاید. لازم نیست جایی بروید یا کاری بکنید. فقط حواستان باشد شمارهٔ شبای ثبتشده در سجام درست و فعال باشد.
یک نکتهٔ ریز ولی مهم: سود به کسی میرسد که در روزِ ثبتِ پرداخت، برگه را در کدِ بورسیاش دارد. اگر یک روز پیش از پرداختِ سود برگه را بفروشید، سودِ آن سه ماه به خریدار میرسد. البته قیمتی که خریدار به شما داده، معمولاً این سودِ نزدیک را در خودش دارد.
سود قطعی: مابهالتفاوتِ پایانِ طرح
در تئوری، وقتی طرح تمام شد، سودِ واقعیاش حساب میشود. اگر سودِ واقعی از سودِ علیالحسابی که گرفتهاید بیشتر بود، مابهالتفاوت را به شما میدهند. اگر کمتر بود، چیزی از شما پس نمیگیرند؛ سودِ علیالحساب تضمین شده است.
ولی صادقانه بگویم: در عمل روی سودِ قطعیِ اضافه حساب نکنید. محاسبهاش پیچیده است و خیلی کم پیش میآید که عددِ قابلتوجهی به دستِ دارنده برسد. توصیهٔ من این است که تصمیمتان را فقط بر پایهٔ سودِ علیالحساب و قیمتِ خرید بگیرید. اگر سودِ اضافهای هم رسید، آن را هدیه بدانید.
مالیاتِ سود اوراق مشارکت
طبقِ بندِ ۵ مادهٔ ۱۴۵ قانونِ مالیاتهای مستقیم، سودِ اوراق مشارکت از مالیات معاف است. یعنی همان سودی که در اطلاعیه نوشته شده، کامل به حسابتان میآید. این یکی از دلیلهایی است که این اوراق از قدیم میانِ آدمهای محتاط طرفدار داشته است.
پس سودِ اوراق مشارکت عددی روشن و معاف از مالیات است که هر سه ماه خودش به حسابتان میآید؛ و سودِ قطعی را نباید جزو حسابوکتاب آورد.
انواع اوراق مشارکت کداماند؟
اوراق مشارکت را از چند زاویه دستهبندی میکنند. دانستنِ هر کدام به کارِ خواننده میآید، چون ریسک و راهِ خرید را عوض میکند.
بر اساسِ ناشر: دولتی، شهرداری، شرکتی
- اوراق مشارکت دولتی: دولت یا شرکتهای دولتی برای طرحهای عمرانی منتشر میکنند. سقفش هر سال در قانونِ بودجه میآید و اصل و سودش را وزارتِ امور اقتصادی و دارایی تضمین میکند. این سالها دولت بیشتر از ابزارهای دیگر، مثلِ اسناد خزانهٔ اسلامی (اخزا) و مرابحه، استفاده میکند.
- اوراق مشارکت شهرداریها: رایجترین نوعِ امروز. برای مترو، قطارِ شهری، بازسازیِ بافتِ فرسوده و پروژههای شهری منتشر میشود. سقفِ کلِ آن هم هر سال در بودجه تعیین میشود.
- اوراق مشارکت شرکتی: شرکتهای سهامی برای طرحهای تولیدی منتشر میکنند. ریسکش به توانِ مالیِ شرکت و اعتبارِ ضامن بستگی دارد.
- اوراق مشارکت بانک مرکزی: زمانی بانک مرکزی خودش این اوراق را میفروخت تا پولِ اضافه را از دستِ مردم جمع کند. امروز دیگر چنین اوراقی برای مردم منتشر نمیشود. بانک مرکزی حالا اوراقِ دولتی را با بانکها معامله میکند. اگر خبری دربارهٔ «حراجِ بانک مرکزی» شنیدید، معمولاً به همین معامله با بانکها اشاره دارد.
بر اساسِ جای معامله: بورسی و بانکی
اوراقِ بورسی در بورس یا فرابورس نماد دارند و مثلِ سهم با کدِ بورسی خرید و فروش میشوند. هر روزِ کاری میشود فروختشان و قیمتشان شفاف است.
اوراقِ بانکی (غیربورسی) را از شعبهٔ بانکِ عامل میخرید. فروشِ پیش از سررسیدشان فقط از راهِ همان بانک است و ممکن است بانک بخشی از سود را کم کند؛ به این کسر «نرخِ شکست» هم میگویند. پیش از خریدِ اوراقِ بانکی، حتماً بپرسید اگر وسطِ کار پول لازم شد، چقدر از سودتان کم میشود.
بانام، بینام، و قابلِ تبدیل
اوراقِ قدیمی گاهی بینام بودند؛ یعنی هر کس برگه را در دست داشت، صاحبش بود. درست مثلِ اسکناس، اگر گم یا دزدیده میشد، پول هم رفته بود. امروز اوراقِ بورسی همه باناماند و در کدِ بورسیِ شما ثبت میشوند؛ نگرانیِ گم شدن ندارند.
قانون به شرکتهای سهامیِ عام اجازه داده اوراقِ قابلِ تبدیل به سهام یا قابلِ تعویض با سهام هم منتشر کنند. یعنی دارنده بتواند در سررسید، بهجای پول، سهمِ شرکت بگیرد. این نوع در بازارِ امروزِ ایران کم دیده میشود.
جدولِ زیر انواعِ اصلی را کنارِ هم گذاشته است.
| نوع | ناشر | ضمانتِ اصل و سود | راهِ خرید | ریسکِ نکول |
|---|---|---|---|---|
| دولتی | دولت و شرکتهای دولتی | وزارتِ امور اقتصادی و دارایی | بورس یا بانک | بسیار کم |
| شهرداری | شهرداریها و سازمانهای وابسته | بانکِ عامل (ضامن) | بیشتر فرابورس و بورس | کم؛ به ضامن بستگی دارد |
| شرکتی | شرکتهای سهامی | بانک یا نهادِ مالیِ ضامن | بورس یا فرابورس | کم تا متوسط |
| بانکی (غیربورسی) | هر یک از بالاییها | بانکِ عامل | شعبهٔ بانک | کم؛ ولی فروشِ زودتر هزینه دارد |
همانطور که میبینید، فرقِ اصلیِ این نوعها در «چه کسی ضامن است» و «کجا میشود فروخت» است. پس پیش از هر چیز، نامِ ضامن و جای معامله را نگاه کنید.
اوراق مشارکت چه فرقی با سپرده بانکی دارد؟
این پرسش را بیشتر از همه میشنوم. هر دو سودِ معلوم میدهند و هر دو کمریسکاند. ولی چند فرقِ جدی دارند که روی جیبتان اثر میگذارد.
| ویژگی | اوراق مشارکت بورسی | سپردهٔ بانکی |
|---|---|---|
| سود | نرخِ ثابت تا سررسید (چهار سال) | بانک میتواند نرخ را در تمدید عوض کند |
| سقفِ نرخ | در اطلاعیهٔ هر اوراق | سقف را شورای پول و اعتبار تعیین میکند |
| فروشِ زودتر | با قیمتِ روزِ بازار؛ ممکن است سود یا زیان کنید | شکستنِ سپرده؛ معمولاً سودِ کمتر |
| خرید زیرِ قیمتِ اسمی | ممکن است؛ بازده بالاتر میرود | ممکن نیست |
| ضمانت | بانکِ ضامن یا دولت | خودِ بانک، زیرِ نظارتِ بانک مرکزی |
| مالیاتِ سود | معاف | طبقِ قانونِ فعلی آن هم معاف است |
مهمترین فرق، ردیفِ «خرید زیرِ قیمتِ اسمی» است. سپرده همیشه همان نرخِ بانک را میدهد. ولی اوراق مشارکتِ بورسی را گاهی میشود ارزانتر از ۱۰۰ هزار تومان خرید. آنوقت بازدهِ واقعیِ شما از نرخِ روی برگه بیشتر میشود. در بخشِ بعد همین را با عدد نشان میدهم.
عکسِ این هم درست است. اگر وسطِ کار پول لازم داشته باشید و بازار شلوغ باشد، شاید مجبور شوید ارزانتر از قیمتِ خریدتان بفروشید. سپردهٔ بانکی این نوسان را ندارد. برای مقایسهٔ دقیقِ سودِ سپرده با این اوراق، میتوانید از ماشینحسابِ سودِ بانکی کمک بگیرید.
پس اوراق مشارکت برای پولی مناسب است که مطمئنید تا سررسید لازمتان نمیشود؛ سپرده برای پولی که شاید فردا بخواهید.
بازدهِ واقعیِ اوراق مشارکت را چطور حساب کنیم؟
بزرگترین اشتباهِ تازهکارها این است که نرخِ روی برگه را با بازدهِ خودشان یکی میگیرند. نرخِ ۲۳٪ روی کاغذ است. بازدهِ شما به این بستگی دارد که برگه را چند خریدهاید و چقدر تا سررسید مانده.
چرا قیمتِ اوراق در بازار بالا و پایین میرود؟
با یک تشبیه شروع کنیم. فرض کنید چهار سال پیش خانهای را با اجارهٔ ثابتِ ماهی ۱۰ میلیون اجاره دادهاید و قرارداد هم قابلِ تغییر نیست. حالا اجارهها در محل دو برابر شده. اگر بخواهید این خانهٔ «اجارهدار» را بفروشید، خریدار کمتر میدهد، چون درآمدش از خانههای مشابه کمتر است.
اوراق هم همینطورند. وقتی نرخِ سود در بازار بالا میرود، کسی حاضر نیست برگهای با سودِ ۲۳٪ را ۱۰۰ هزار تومان بخرد، چون جای دیگر سودِ بیشتری میگیرد. پس قیمتِ برگه پایین میآید تا بازدهاش با بقیهٔ بازار برابر شود. زنجیرهاش کوتاه است: نرخِ سودِ بازار بالا میرود؛ قیمتِ اوراقِ قدیمی پایین میآید؛ بازدهِ خریدارِ تازه بالا میرود. رابطهٔ نرخِ سود با بازار را در مقالهٔ نرخ بهره چیست و چه اثری بر بازار سرمایه دارد مفصل توضیح دادهام.
برای همین، عددی که سامانههای معاملاتی کنارِ نمادِ اوراق نشان میدهند بازده تا سررسید است؛ به انگلیسی YTM. یعنی اگر امروز با قیمتِ بازار بخرید و تا آخر نگه دارید، سالی چند درصد سود میبرید. برای مقایسهٔ اوراق با هم، همین عدد را ببینید، نه نرخِ روی برگه را.
مثالِ عددی: خرید زیرِ قیمتِ اسمی
همان اوراقِ فرضیِ ۲۳٪ را در نظر بگیرید. سه سال تا سررسیدش مانده و در بازار بهجای ۱۰۰ هزار تومان، ۸۵ هزار تومان معامله میشود (این فقط مثال است).
- امروز برای هر برگه ۸۵ هزار تومان میپردازید.
- هر سه ماه ۵٬۷۵۰ تومان سود میگیرید، در کل ۱۲ بار. سود را بر پایهٔ مبلغِ اسمی میدهند، نه قیمتی که شما خریدهاید.
- در سررسید ۱۰۰ هزار تومانِ کامل برمیگردد؛ یعنی ۱۵ هزار تومان بیشتر از پولی که دادید.
- اگر این جریان را حساب کنیم، بازدهِ شما حدودِ ۷٫۷٪ در هر سه ماه میشود.
- سالانه، ساده: حدودِ ۳۰٫۸٪. اگر سودهای سهماهه را دوباره سرمایهگذاری کنید: حدودِ ۳۴٫۶٪.
میبینید؟ روی برگه ۲۳٪ نوشته، ولی چون ارزانتر خریدهاید، بازدهتان بیش از ۳۰٪ است. این حساب را در اکسل با تابعِ IRR هم میتوانید انجام دهید. لازم نیست به حرفِ هیچکس، حتی من، اعتماد کنید؛ خودتان حساب کنید.
روی دیگرِ سکه: فروش پیش از سررسید
حالا فرض کنید همین اوراق را روزِ انتشار ۱۰۰ هزار تومان خریدهاید. شش ماه بعد نرخِ سود در بازار بالا رفته و خریداران سالی ۳۰٪ بازده میخواهند. قیمتِ برگهٔ شما به حدودِ ۸۵ هزار تومان میرسد.
اگر در این وضع مجبور به فروش شوید، حدودِ ۱۵٪ از اصلِ پولتان را از دست میدهید. ولی اگر صبر کنید و تا سررسید نگه دارید، همان ۱۰۰ هزار تومان و همهٔ سودها را میگیرید. پس در اوراق، زیان فقط وقتی واقعی میشود که پیش از موعد و در قیمتِ پایین بفروشید.
اوراق مشارکت را از کجا بخریم؟ قدمبهقدم
دو راه دارید: پذیرهنویسی (خرید در روزِ انتشار) یا خرید از بازارِ دستدوم در بورس و فرابورس. برای هر دو، اول کدِ بورسی لازم است.
خریدِ اوراقِ بورسی
- ثبتنام در سجام و گرفتنِ کدِ بورسی. اگر کدِ بورسی ندارید، راهنمای دریافتِ کدِ بورسی را ببینید.
- انتخابِ کارگزاری و فعال کردنِ سامانهٔ معاملاتِ آنلاین. برای مقایسهٔ کارگزاریها، رتبهبندیِ کارگزاریهای بورس را نگاه کنید.
- پیدا کردنِ نماد. نمادِ اوراقِ شهرداری معمولاً از نامِ شهر و چند رقم ساخته میشود که سال و ماهِ سررسید را نشان میدهد. فهرستِ اوراق را در بخشِ اوراقِ بدهیِ سایت TSETMC یا سامانهٔ کارگزاریتان میبینید.
- خواندنِ مشخصات. ناشر، ضامن، نرخِ سود، فاصلهٔ پرداخت و تاریخِ سررسید را چک کنید.
- دیدنِ بازده تا سررسید. این عدد را با بقیهٔ اوراق و با سپرده مقایسه کنید.
- ثبتِ سفارش. مثلِ خریدِ سهم، تعداد و قیمت را وارد کنید. کارمزدِ معاملهٔ اوراقِ بدهی از کارمزدِ سهام خیلی کمتر است.
پذیرهنویسی: خرید در روزِ انتشار
وقتی اوراقِ تازهای منتشر میشود، اطلاعیهٔ پذیرهنویسیاش در سایتِ فرابورس یا بورس و کدال میآید. در روزِ مشخص، از سامانهٔ کارگزاری سفارشِ خرید میگذارید. معمولاً با همان قیمتِ اسمی، یعنی ۱۰۰ هزار تومان، میخرید. اگر با سازوکارِ پذیرهنویسی آشنا نیستید، مقالهٔ پذیرهنویسی چیست را بخوانید.
یک نکته از تجربه: در پذیرهنویسی همیشه با قیمتِ اسمی میخرید. ولی در بازارِ دستدوم گاهی همان اوراق ارزانتر پیدا میشود. پس پیش از پذیرهنویسی، بازدهِ اوراقِ مشابه را در بازار هم ببینید.
خریدِ اوراقِ بانکی
اگر اوراقی فقط از راهِ بانک فروخته میشود، اطلاعیهاش را در شعبهها یا سایتِ بانکِ عامل پیدا میکنید. پول را میپردازید و گواهیِ خرید میگیرید. پیش از امضا، سه چیز را بپرسید: سود کی و به کدام حساب واریز میشود، اگر زودتر پول لازم شد چقدر کم میشود، و ضامن کیست.
مزایا و ریسکهای اوراق مشارکت
اوراق مشارکت کمریسک است، ولی «کمریسک» با «بیریسک» فرق دارد. بیایید هر دو طرف را منصفانه ببینیم.
مزایا
- سودِ معلوم: اگر تا سررسید نگه دارید، از روزِ خرید میدانید چه میگیرید.
- درآمدِ منظم: هر سه ماه، بیدردسر، به حسابتان میآید. برای بازنشستهای که درآمدِ ماهانه یا فصلی میخواهد خوب است.
- ضمانت: یک بانک یا دولت پشتِ پرداخت ایستاده است.
- معافیتِ مالیاتی: سود کامل به دستتان میرسد.
- نقدشوندگی: اوراقِ بورسی را هر روزِ کاری میشود فروخت.
ریسکها
- ریسکِ تورم: این مهمترینِ آنهاست. اگر تورم ۴۰٪ باشد و سودِ شما ۲۳٪، تعدادِ تومانهایتان بیشتر شده ولی با آن کمتر از قبل میشود خرید. مثلِ لیوانِ شیری است که هر سال کمی آب به آن اضافه میشود؛ لیوان پرتر به نظر میرسد، ولی شیرِ واقعی بیشتر نشده. دربارهٔ این اثر در مقالهٔ تورم چیست بیشتر نوشتهام.
- ریسکِ نرخِ سود: اگر نرخِ سودِ بازار بالا برود و پیش از سررسید بفروشید، ممکن است زیان کنید. مثالش را بالاتر حساب کردیم.
- ریسکِ نکول: یعنی ناشر نتواند بدهیاش را بدهد. با ضامنِ معتبر این ریسک کم است، ولی صفر نیست. کیفیتِ ضامن همهچیز است.
- ریسکِ نقدشوندگی: بعضی اوراقِ کمحجم خریدارِ کمی دارند و شاید نتوانید سریع و با قیمتِ منصفانه بفروشید. اوراقِ بانکی هم فروشِ زودترشان هزینه دارد.
پس اوراق مشارکت ابزارِ حفظِ آرامش است، نه ابزارِ پولدار شدن؛ مخصوصاً در سالهایی که تورم از سودِ آن بالاتر است.
اوراق مشارکت، اخزا، اجاره یا صندوقِ درآمد ثابت؟
اوراق مشارکت تنها اوراقِ کمریسکِ بازار نیست. چند گزینهٔ دیگر هم کنارش هست و خیلیها میپرسند کدام بهتر است. جدولِ زیر فرقِ اصلیشان را نشان میدهد.
| ابزار | سود از کجا میآید | سودِ دورهای | مناسبِ چه کسی |
|---|---|---|---|
| اوراق مشارکت | مشارکت در یک طرحِ مشخص | دارد (معمولاً سهماهه) | کسی که درآمدِ فصلی میخواهد |
| اخزا | فاصلهٔ قیمتِ خرید تا مبلغِ اسمی | ندارد | کسی که پول را تا تاریخِ معینی کنار میگذارد |
| اوراق اجاره | اجارهبهای یک دارایی | دارد | مثلِ اوراق مشارکت |
| صندوقِ درآمد ثابت | سبدی از اوراق و سپرده | بعضی ماهانه، بعضی انباشته | کسی که حوصلهٔ انتخابِ اوراق را ندارد |
اگر حوصلهٔ پیدا کردن و مقایسهٔ تکتکِ اوراق را ندارید، صندوقهای با درآمد ثابت همین کار را برایتان انجام میدهند و پول را میانِ اوراقِ مختلف پخش میکنند. اگر میخواهید خودتان انتخاب کنید، اول با ساختارِ اوراق اجاره و اخزا هم آشنا شوید. مقایسهٔ کاملِ همهٔ این اوراق را در راهنمای انواع اوراق با درآمد ثابت نوشتهام.
چکلیستِ پیش از خریدِ اوراق مشارکت
پیش از اینکه پولتان را در اوراق مشارکت بگذارید، این هفت پرسش را از خودتان بپرسید.
- ضامنِ این اوراق کیست و چقدر معتبر است؟
- بازده تا سررسید چند درصد است، نه فقط نرخِ روی برگه؟
- تا سررسید چقدر مانده و آیا تا آن روز به این پول نیاز پیدا میکنم؟
- این بازده در مقایسه با سپرده، اخزا و صندوقِ درآمد ثابت چطور است؟
- حجمِ معاملهٔ روزانهٔ نماد کافی است که اگر خواستم، بتوانم بفروشم؟
- اگر اوراقِ بانکی است، فروشِ زودتر چقدر از سودم کم میکند؟
- شمارهٔ شبای حسابم در سجام درست است تا سود سرِ موعد برسد؟
یک هشدارِ جدی هم بدهم. هر جا کسی بیرون از بورس و بانک، به اسمِ «اوراق مشارکت» یا «مشارکت در ساخت»، سودِ ماهانهٔ بالا و تضمینی وعده داد، شک کنید. اوراقِ واقعی یا مجوزِ بانک مرکزی دارند یا در بورس و فرابورس نماد دارند. هر چیزِ دیگری را با احتیاطِ کامل نگاه کنید.
سوالات متداول
اوراق مشارکت چیست به زبان ساده؟
اوراق مشارکت برگهای است که با خریدنش به یک شهرداری، شرکت یا دولت برای ساختنِ یک طرح پول قرض میدهید. در عوض هر چند ماه سودی معلوم میگیرید و در سررسید اصلِ پولتان برمیگردد. پرداخت را معمولاً یک بانک ضمانت میکند.
اوراق مشارکت چه فرقی با سپرده بانکی دارد؟
نرخِ سودِ اوراق مشارکت تا سررسید ثابت است و اوراقِ بورسی را گاهی میشود زیرِ قیمتِ اسمی خرید و بازدهِ بیشتری گرفت. در عوض اگر پیش از سررسید بفروشید، قیمت ممکن است پایینتر از خریدتان باشد. سپرده این نوسان را ندارد.
سود اوراق مشارکت چطور و کی پرداخت میشود؟
بیشترِ اوراق مشارکت سودِ علیالحساب را هر سه ماه یکبار میپردازند. در اوراقِ بورسی، شرکت سپردهگذاری مرکزی سود را سرِ موعد به حسابِ بانکیِ ثبتشده در سجام واریز میکند و لازم نیست کاری انجام دهید.
سود علیالحساب و سود قطعی اوراق مشارکت چه فرقی دارند؟
سودِ علیالحساب پیشپرداختی است که در طولِ دوره با نرخِ اعلامشده میگیرید و تضمین شده است. سودِ قطعی سودِ واقعیِ طرح است که در پایان حساب میشود؛ اگر بیشتر بود مابهالتفاوت را میدهند، ولی در عمل نباید روی آن حساب کرد.
اوراق مشارکت را از کجا بخریم؟
اوراقِ بورسی را با کدِ بورسی از سامانهٔ معاملاتِ آنلاینِ کارگزاری میخرید، چه در روزِ پذیرهنویسی و چه از بازارِ دستدوم. اوراقِ غیربورسی را باید از شعبههای بانکِ عاملِ همان اوراق بخرید.
انواع اوراق مشارکت کداماند؟
از نظرِ ناشر به دولتی، شهرداری و شرکتی تقسیم میشوند. از نظرِ جای معامله بورسی یا بانکیاند. از نظرِ شکل هم بانام یا بینام و گاهی قابلِ تبدیل یا قابلِ تعویض با سهام هستند. امروز رایجترین نوع، اوراقِ بورسیِ شهرداریهاست.
آیا سود اوراق مشارکت مالیات دارد؟
نه. طبقِ بندِ ۵ مادهٔ ۱۴۵ قانونِ مالیاتهای مستقیم، سود و جوایزِ اوراق مشارکت از مالیات معاف است. یعنی سودی که در اطلاعیهٔ انتشار آمده، کامل به حسابِ دارنده واریز میشود.
اگر اوراق مشارکت را قبل از سررسید بفروشم چه میشود؟
اوراقِ بورسی را با قیمتِ روزِ بازار میفروشید. اگر نرخِ سودِ بازار بالا رفته باشد، قیمت پایینتر از خریدتان است و زیان میکنید؛ اگر پایین آمده باشد، سود میکنید. اوراقِ بانکی را باید به بانکِ عامل برگردانید و معمولاً بخشی از سود کم میشود.
آیا اوراق مشارکت ریسک دارد؟
ریسکش کم است، ولی صفر نیست. مهمترین ریسک تورم است که ممکن است از سودِ اوراق بیشتر باشد. ریسکِ نرخِ سود هنگامِ فروشِ زودتر و ریسکِ نکولِ ناشر هم وجود دارد که با ضامنِ معتبر کم میشود.
جمعبندی
اوراق مشارکت یعنی قرض دادن به یک طرحِ مشخص، با سودِ ثابت و معاف از مالیات که هر سه ماه به حسابتان میآید، و بازگشتِ کاملِ اصلِ پول در سررسید. برای پولی که تا چند سال لازمتان نمیشود و میخواهید آرام کنارش بگذارید، گزینهٔ معقولی است. ولی ابزارِ جلو زدن از تورم نیست.
پس دفعهٔ بعد که اسمِ اوراق مشارکت را شنیدید، فقط به نرخِ روی برگه نگاه نکنید. سه چیز را بپرسید: ضامن کیست، بازده تا سررسید چند است، و تا سررسید چقدر مانده. تصمیمِ نهایی با خودتان است.