
پیتر برانت کیست؟ سبک معاملاتی، مدیریت ریسک و درسهایی از الگوهای کلاسیک
فهرست مطالب۱۱ بخش
- پیتر برانت کیست؟ زندگینامهی کوتاه
- بازار آتی چیست و چرا برای فهمِ برانت مهم است؟
- سبک معاملاتیِ پیتر برانت: الگوهای کلاسیک
- الگوهای محبوبِ برانت
- شکست، ورود و «قاعدهی روزِ آخر»
- روش برانت برای مدیریت ریسک چیست؟
- چرا این قاعدهها کار میکنند؟ یک حسابِ ساده
- دشمنِ اصلی: خودِ معاملهگر
- کتابهای پیتر برانت
- دیدگاه برانت دربارهی بیت کوین چیست؟
- درسهای پیتر برانت برای معامله در بورس ایران
- مثالِ عددی: قاعدهی ۱ درصد در بورس تهران
- سه فرقِ بورسِ ما که باید حساب کنید
- رفتارِ برانت در برابرِ اشتباههای رایج
- چکلیستِ پیش از هر معامله، به سبکِ برانت
- برانت در کنارِ دیگر معاملهگرانِ بزرگ
- سوالات متداول
- جمعبندی
خیلیها فکر میکنند معاملهگرِ موفق کسی است که بیشترِ وقتها درست حدس میزند. پیتر برانت جوابِ این تصور است. پیتر برانت (Peter L. Brandt) معاملهگرِ کهنهکارِ آمریکایی در بازارِ آتیِ کالا و ارز است که نزدیک به ۵۰ سال با الگوهای کلاسیکِ نمودار معامله کرده است. شهرتش از پیشبینیِ درست نیست؛ از این است که ضررهایش را همیشه کوچک نگه داشته است.
در این نوشته میبینیم او کیست، با چه روشی معامله میکند، قاعدههای مدیریت ریسکش دقیقا چیست و دیدگاهش دربارهی بیت کوین چه بوده است. در پایان هم با یک مثالِ عددی میبینیم این قاعدهها در بورسِ ایران چه شکلی پیدا میکنند.
پیتر برانت کیست؟ زندگینامهی کوتاه
طبقِ سایتِ رسمیِ خودش، برانت در سالِ ۱۹۷۶ وارد کارِ معاملهی کالا شد. اولین جایش بخشِ کارگزاریِ یک شرکتِ بزرگِ غلات بود. آنجا حسابِ چند شرکتِ بزرگِ غذایی را اداره میکرد؛ شرکتهایی که برای خریدِ گندم، کاکایو یا شکر باید جلوی نوسانِ قیمت از خودشان محافظت میکردند.
در سالِ ۱۹۸۰ شرکتِ خودش را به نامِ Factor Trading ساخت. کارِ اصلیِ این شرکت معامله با پولِ خودِ برانت بود. یعنی او مدیرِ صندوق نیست که پولِ مردم را جمع کند؛ با سرمایهی خودش معامله میکند. امروز هم با همین شرکت گزارشی به نامِ Factor Update منتشر میکند و نمودارهای بازار را در آن تحلیل میکند.
مسیرش هم صاف نبوده است. حدودِ سالِ ۱۹۹۵ از معامله کنار کشید و تا سالِ ۲۰۰۶ دوباره حسابِ معاملهی شخصی باز نکرد. همین برگشتن بعد از یک دهه نشان میدهد روشش به حالوهوای یک دورهی خاصِ بازار بسته نبوده است.
جک شواگر، نویسندهی کتابهای معروفِ «جادوگرانِ بازار»، فصلِ اولِ کتابِ Unknown Market Wizards (سالِ ۲۰۲۰) را به برانت داده است. نامِ آن فصل خلاصهی خوبی از شخصیتِ اوست: «عقیدههای محکم، با دستِ باز نگهداشته». یعنی نظرش را قاطع میگوید، ولی اگر بازار خلافش رفت، بیتعارف از آن دست میکشد.
| موضوع | توضیح |
|---|---|
| شروعِ کار | ۱۹۷۶، کارگزاریِ کالا |
| شرکتِ شخصی | Factor Trading از ۱۹۸۰، معامله با سرمایهی خودش |
| بازارها | آتیِ کالا (طلا، نقره، نفت، غلات)، ارز، شاخصها و بعدها بیت کوین |
| سبک | معاملهی نوسانی (سویینگ) با الگوهای کلاسیکِ نمودار |
| دو کتابِ اصلی | کتابِ ۱۹۹۰ دربارهی معاملهی آتی با الگوهای کلاسیک، و Diary of a Professional Commodity Trader (۲۰۱۱) |
| وقفه | حدودِ ۱۹۹۵ تا ۲۰۰۶ از معامله کنار بود |
پس با کسی روبهروییم که نه سیگنالفروش است و نه مدیرِ صندوقِ معروف. او معاملهگری است که تقریبا همهی عمرِ کاریاش را با یک روشِ ساده گذرانده است.
بازار آتی چیست و چرا برای فهمِ برانت مهم است؟
برانت بیشترِ عمرش را در معاملات آتی گذرانده است. قراردادِ آتی یعنی امروز توافق میکنید کالایی را در یک تاریخِ مشخص، با قیمتی که الان تعیین شده، بخرید یا بفروشید. شبیهِ پیشخریدِ آپارتمان: قیمت امروز بسته میشود، ولی تحویل بعدا است.
دو ویژگیِ این بازار روشِ برانت را شکل داده است. اول اهرم: با پولِ کم میشود قراردادی بزرگ گرفت. پس یک اشتباهِ کوچک میتواند حساب را خالی کند. دوم اینکه میشود هم روی بالا رفتنِ قیمت معامله کرد و هم روی پایین آمدنش. برای همین برانت به همان اندازه که خرید میکند، فروشِ استقراضی هم میکند.
پس وقتی برانت اینقدر روی مدیریت ریسک سختگیر است، دلیلش ترس نیست؛ بازاری که در آن کار میکند بیرحم است.
سبک معاملاتیِ پیتر برانت: الگوهای کلاسیک
الگوهای کلاسیک شکلهاییاند که قیمت بارها روی نمودار کشیده است: سر و شانه، مستطیل، مثلث، پرچم، کنج و چند الگوی دیگر. ریشهی آنها به کارِ ریچارد شبکر در دههی ۱۹۳۰ و کتابِ معروفِ ادواردز و مگی در ۱۹۴۸ برمیگردد. اگر با آنها آشنا نیستید، راهنمای الگوهای کلاسیک تحلیل تکنیکال نقطهی شروعِ خوبی است.
برانت از دهها الگوی موجود فقط با حدودِ ده الگو کار میکند. حرفِ مهمترش این است: نمودار آینده را پیشبینی نمیکند. به گفتهی خودش، نمودار فقط سه چیز را نشان میدهد: روند به کدام سمت است، بازار در حالِ استراحت است یا در حالِ حرکت، و آیا معاملهای پیدا شده که سودِ احتمالیاش خیلی بیشتر از ضررِ احتمالیاش باشد.
الگوهای محبوبِ برانت
- سر و شانه: الگوی محبوبِ خودش است. او قلهی وسط (سر) را جایی میداند که دستِ قویها آرامآرام سهم را به دیگران میفروشد. جزییاتش را در مقالهی الگوی سر و شانه ببینید.
- مستطیل: قیمت مدتی بینِ یک کف و یک سقف رفتوبرگشت میکند؛ یعنی خریدار و فروشنده به تعادل رسیدهاند. برانت شکستِ مستطیل را وقتی جدی میگیرد که حجمِ معامله هم ناگهان بالا برود. الگوی مستطیل را جداگانه توضیح دادهایم.
- مثلثِ صعودی: سقفی صاف و کفهایی که مرتب بالاتر میآیند. یعنی فروشنده در یک قیمتِ ثابت ایستاده و خریدار هر بار مشتاقتر جلو میآید.
- پرچم و کنج: الگوهای کوتاهتری که وسطِ یک حرکتِ تند شکل میگیرند و اغلب ادامهی همان حرکت را نشان میدهند.
برانت به الگوهای بزرگ و تمیز علاقه دارد. در آن گفتوگو گفته یک مستطیلِ خوب میتواند ۱۰ تا ۵۰ هفته طول بکشد و قیمت در آن اغلب در دامنهای حدودِ ۱۰٪ بماند. یعنی او دنبالِ شکلهای چندروزه روی نمودارِ پنجدقیقهای نیست؛ صبر میکند تا یک الگوی چندماهه کامل شود.
شکست، ورود و «قاعدهی روزِ آخر»
برانت وقتی وارد میشود که قیمت از مرزِ الگو بیرون بزند. به این لحظه شکست یا بریک اوت میگویند. اما ورود نیمی از کار است. نیمهی مهمتر این است که از همان اول بداند اگر اشتباه کرده، کجا بیرون میآید.
در کتابِ «دفترِ خاطراتِ یک معاملهگرِ حرفهای کالا»، او قاعدهای به نامِ «قاعدهی روزِ آخر» را توضیح میدهد. حدِ ضرر را کمی آن طرفِ کف (در خرید) یا سقف (در فروش) همان روزی میگذارد که شکست اتفاق افتاده است. منطقش ساده است: اگر قیمت به داخلِ الگو برگشت و آن روز را هم پس داد، شکست واقعی نبوده است. بعدها خودش گفته این قاعده را عینا مثلِ کتاب اجرا نمیکند و گاهی نقطهی نزدیکتری انتخاب میکند، ولی فکرِ اصلی همان مانده است.
هدفِ قیمتی هم معمولا از ارتفاعِ الگو میآید. اگر مستطیلی ۱۰۰ تومان ارتفاع دارد و قیمت از سقفش بالا زده است، حداقلِ حرکتِ مورد انتظار حدودِ ۱۰۰ تومان بالای سقف است. البته این حداقلِ انتظار است، نه وعده.
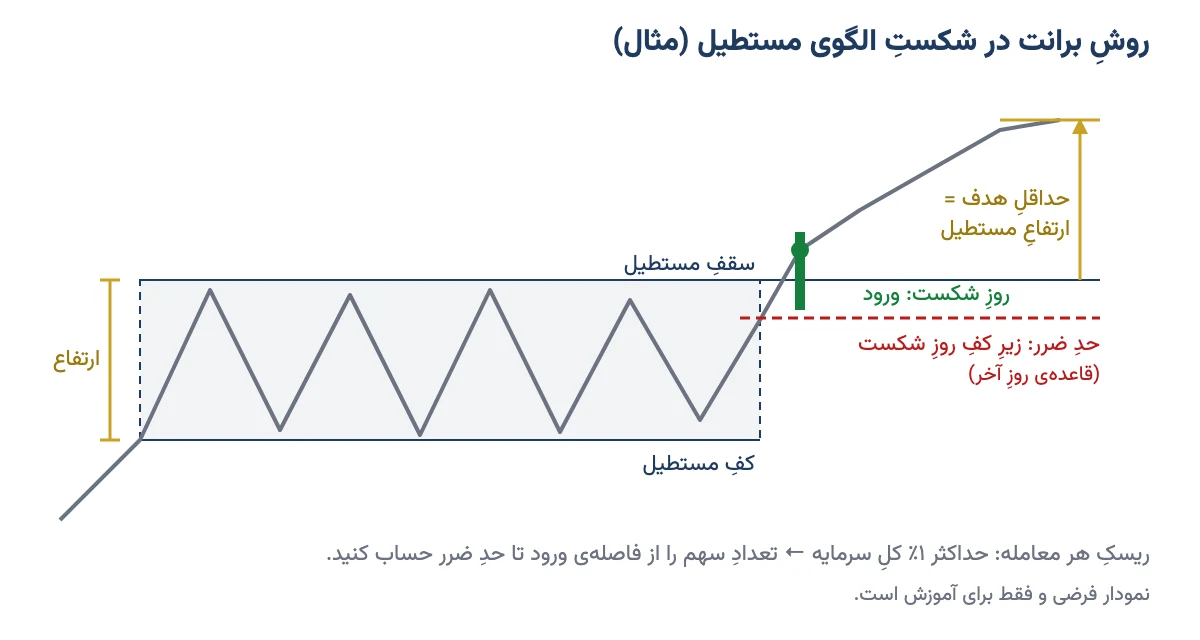
پس روشِ برانت سه تکه دارد: یک الگوی بزرگ و تمیز، ورود در شکست، و حدِ ضرری که از پیش معلوم است. هیچکدام راز نیست. رازش در اجرای بیاستثنای آنهاست.
روش برانت برای مدیریت ریسک چیست؟
اگر از کلِ کارنامهی برانت فقط یک چیز را بخواهید بردارید، همین بخش است. او بارها گفته خودش را بیشتر «مدیرِ ریسک» میداند تا معاملهگر. از چهار جزوِ معاملهگری، پیدا کردنِ معامله را کماهمیتترین و حفظِ سرمایه را مهمترین میداند. هدفش ماندن در بازار برای سالهای طولانی است، نه پولدار شدنِ یکشبه.
این قاعدهها را برانت در گفتوگوی سالِ ۲۰۱۸ با مجلهی موسسهی CFA گفته است:
- حداکثر ۰٫۸ تا ۱ درصد در هر معامله. یعنی اگر حدِ ضرر خورد، بیشتر از حدودِ یک درصدِ کلِ سرمایه از دست نرود.
- حداکثر ۲ درصد برای معاملههای همجهت. طلا و نقره معمولا با هم بالا و پایین میروند. اگر هر دو را خریدهاید، در عمل یک شرط بستهاید، نه دو شرط. برانت برای چنین معاملههایی روی هم سقفِ ۲ درصد میگذارد.
- ریسک را زود کم کن. هدفش این است که در دو سه روزِ اول، ریسکِ ۰٫۸ درصدی را به حدودِ ۰٫۳ درصد یا حتی صفر برساند؛ یعنی حدِ ضرر را به نقطهی ورود نزدیک کند.
- معاملهی بد را زود ببند. اگر در دو سه روز معلوم شد معامله دارد خراب میشود، منتظرِ خوردنِ حدِ ضرر نمیماند.
- بگذار سود بدود. سودِ کم را زود برنمیدارد. معاملههای برندهی بزرگاند که ضررهای کوچکِ پشتِ سر هم را جبران میکنند.
نکتهی تکاندهنده این است که برانت با همهی تجربهاش انتظار ندارد بیشترِ معاملههایش برنده شوند. او هر معامله را با این فرض شروع میکند که شاید ضرر بدهد. برای همین است که نرخ برد برایش کماهمیتتر از نسبتِ سود به ضرر است. اگر این رابطه برایتان تازه است، مقالهی ریسک به ریوارد را ببینید.
چرا این قاعدهها کار میکنند؟ یک حسابِ ساده
بیایید با هم حساب کنیم. فرض کنید ۱۰ معامله انجام دادهاید و فقط ۴ تا برنده شده است. در هر ضرر ۱ واحد از دست دادهاید و هر برنده بهطورِ میانگین ۳ واحد سود داده است.
- ۶ معاملهی بازنده: ۶ واحد ضرر
- ۴ معاملهی برنده: ۱۲ واحد سود
- نتیجه: ۶ واحد سودِ خالص، با اینکه بیشترِ معاملهها ضرر دادند.
حالا برعکسش را ببینید. کسی که ۷ معامله از ۱۰ معامله را میبَرد ولی هر بار ۱ واحد سود برمیدارد و در ضررها ۳ واحد صبر میکند، ۷ واحد سود و ۹ واحد ضرر دارد. با «اکثرا درست بودن» ضرر کرده است. این مثال است، ولی دقیقا همان اشتباهی است که خیلی از تازهکارها در بورس میکنند.
پس برای برانت سوال این نیست که «چند بار درست میگویم»؛ سوال این است که «وقتی اشتباه میکنم چقدر میبازم و وقتی درست میگویم چقدر میبرم».
دشمنِ اصلی: خودِ معاملهگر
برانت میگوید بزرگترین خطر در معامله «خرابکاری در کارِ خود» است. یعنی بازار ما را نمیزند؛ خودمان خودمان را میزنیم. پنج خصلت را مقصر میداند: غرور، طمع، ترس، امیدِ واهی و بیصبری.
او بینِ دو چیز فرق میگذارد. یکی معاملهای است که طبقِ برنامه انجام شده و ضرر داده؛ این ضرر عادی است و جزو هزینهی کار است. دیگری اشتباه در روند است: حجمِ بیش از حد، معامله در بازاری که خریدار و فروشندهی کافی ندارد، یا جابهجا کردنِ حدِ ضرر. دومی را باید جدی گرفت، حتی اگر اتفاقی سود داده باشد.
یک عادتِ سادهی او هم آموزنده است: سفارشها را روزی یک بار، بعد از بسته شدنِ بازار، میگذارد. وسطِ روز نمودار را دنبال نمیکند تا هیجانِ لحظه تصمیم نگیرد. شکیبایی برای او یعنی همین: صبر برای الگوی درست، و صبر روی معاملهی درست.
کتابهای پیتر برانت
برانت دو کتابِ اصلی دارد. اولی، که در سالِ ۱۹۹۰ منتشر شد، دربارهی معاملهی آتیِ کالا با الگوهای کلاسیکِ نمودار است و آن را از متنهای پایهی این روش میدانند.
دومی، Diary of a Professional Commodity Trader، در سالِ ۲۰۱۱ منتشر شد. ویژگیِ این کتاب این است که برانت معاملههای واقعیِ ۲۱ هفته از کارش (از اواخرِ ۲۰۰۹ تا بهارِ ۲۰۱۰) را با نمودار و دلیل، همراه با معاملههای بازنده، بیپرده نشان میدهد. بیشترِ کتاب دربارهی مدیریتِ معامله و کنترلِ ریسک است، نه پیدا کردنِ معامله. فهرستِ کتابهای خوبِ دیگر را در مقالهی بهترین کتاب ترید و بورس آوردهایم.
دیدگاه برانت دربارهی بیت کوین چیست؟
برانت از اولین معاملهگرانِ قدیمیِ بازارِ کالا بود که بیت کوین را جدی گرفت و روی نمودارش همان الگوهای کلاسیک را پیاده کرد. در سایتش بخشی جدا برای تحلیلِ رمزارز دارد و در شبکههای اجتماعی هم دربارهاش زیاد مینویسد.
دیدگاهش یکطرفه نیست. هم دورههایی که بیت کوین را صعودی دیده گفته است، هم بارها دربارهی ریزشهای سنگین هشدار داده است. یادمان باشد بیت کوین در تاریخش چند بار بیش از ۷۰٪ از سقفش پایین آمده است. خودِ برانت هم گفته در رمزارز قیمت میتواند در ۲۴ ساعت ۲۰ تا ۳۰ درصد جابهجا شود، و همین را دلیلِ سختگیریِ بیشتر در ریسک میداند.
تا بهارِ ۲۰۲۶، برانت تحلیلش را به چرخههای چهارسالهی هاوینگ گره زده بود. گفته بود بازار ممکن است در ماههای پایانیِ ۲۰۲۶ کف بسازد و سقفِ بعدیِ چرخه را بیشتر به سالهای بعد، تا حدودِ ۲۰۲۹، نسبت میداد. اما همیشه شرط گذاشته است: «اگر الگوی چرخهها پابرجا بماند». یعنی این یک نقشهی احتمالی است که با تغییرِ نمودار عوض میشود.
پس از برانت دربارهی بیت کوین یک «عدد» یاد نگیرید؛ روش یاد بگیرید. او پیشبینی را با حدِ ضرر همراه میکند و وقتی اشتباه کرد، نظرش را عوض میکند. قیمتِ امروزِ بیت کوین را هم در صفحهی قیمت ارزهای دیجیتال ببینید، نه در پیشبینیِ هیچکس.
درسهای پیتر برانت برای معامله در بورس ایران
قاعدههای برانت برای بازارِ آمریکا ساخته شدهاند، ولی فکرِ اصلیشان همهجا کار میکند. فقط باید چند فرقِ بازارِ ما را در نظر بگیریم.
مثالِ عددی: قاعدهی ۱ درصد در بورس تهران
فرض کنید ۱۰۰ میلیون تومان سرمایه دارید و میخواهید مثلِ برانت در هر معامله حداکثر ۱٪ ریسک کنید. یعنی اگر حدِ ضرر خورد، حداکثر ۱ میلیون تومان از دست برود. (عددها مثالاند.)
- سهمی از یک مستطیلِ چندماهه بالا زده و الان ۱٬۰۰۰ تومان است.
- حدِ ضرر را زیرِ کفِ روزِ شکست، روی ۹۴۰ تومان میگذارید. پس ریسکِ هر سهم ۶۰ تومان است.
- تعدادِ سهم = ۱٬۰۰۰٬۰۰۰ تقسیم بر ۶۰ ≈ ۱۶٬۶۰۰ سهم.
- ارزشِ کلِ خرید حدودِ ۱۶٫۶ میلیون تومان میشود؛ یعنی کمتر از یکششمِ سرمایه.
میبینید؟ «ریسکِ ۱ درصد» یعنی «با ۱ درصدِ پول خرید کنید» نیست. یعنی اگر اشتباه کردید، فقط ۱ درصد ضرر کنید. همین حساب را با جزییاتِ بیشتر در مقالههای تعیین حجم معامله و حد ضرر آوردهایم.
سه فرقِ بورسِ ما که باید حساب کنید
- دامنهی نوسان و صف: در بورسِ ایران قیمت در یک روز از حدِ مشخصی بیشتر جابهجا نمیشود. وقتی صفِ فروش بسته میشود، ممکن است چند روز نتوانید بفروشید و ضررتان از حدِ ضرر خیلی بیشتر شود. برای همین در سهمی که سابقهی صفِ فروشِ طولانی دارد، حجم را از عددی که حساب کردهاید هم کوچکتر بگیرید.
- نقدشوندگی: برانت از بازارهای کممعامله دوری میکند. در بورسِ ما هم سهمی که روزی چند میلیون تومان معامله دارد، برای این روش مناسب نیست.
- همجهتیِ سهمها: در بورسِ ایران خیلی از سهمهای یک گروه (مثلا فلزیها یا پالایشیها) با هم بالا و پایین میروند. سه سهمِ پتروشیمی یعنی تقریبا یک شرط. قاعدهی ۲ درصدِ برانت برای معاملههای همجهت دقیقا برای همین است.
رفتارِ برانت در برابرِ اشتباههای رایج
این جدول نشان میدهد عادتهای معمولِ تازهکارها با رفتارِ برانت چه فرقی دارد:
| اشتباهِ رایج | رفتارِ برانت |
|---|---|
| همهی پول در یک سهم | حداکثر ۱٪ ریسک در هر معامله |
| حدِ ضرر نگذاشتن یا پایینتر بردنش | حدِ ضرر پیش از ورود معلوم است و فقط به سمتِ کمتر شدنِ ریسک جابهجا میشود |
| سودِ کم را زود برداشتن، ضرر را نگه داشتن | ضرر را زود میبندد، سود را میگذارد بدود |
| خریدِ پنج سهمِ یک گروه به اسمِ تنوع | معاملههای همجهت روی هم حداکثر ۲٪ |
| هر روز ده بار نگاه کردن به نمودار | روزی یک بار، بعد از بسته شدنِ بازار |
| دنبالِ الگو روی نمودارِ چنددقیقهای | الگوهای بزرگ و چندماهه |
اگر فقط دو سطرِ اولِ این جدول را رعایت کنید، از بیشترِ کسانی که در بورس سرمایهشان را میبازند جلوترید.
چکلیستِ پیش از هر معامله، به سبکِ برانت
- الگو بزرگ و روشن است، یا دارم به زور شکلی در نمودار میبینم؟
- جای حدِ ضرر را پیش از خرید نوشتهام؟
- اگر حدِ ضرر خورد، بیشتر از ۱٪ سرمایهام از دست میرود؟
- سودِ احتمالی دستکم دو سه برابرِ ضررِ احتمالی است؟
- با معاملههای بازِ دیگرم همجهت است؟ جمعِ ریسکشان از ۲٪ بیشتر نشده؟
- سهم آنقدر معامله دارد که اگر لازم شد، بتوانم بفروشم؟
پس دفعهی بعد که خواستید سهمی بخرید، پیش از هر چیز این شش سوال را از خودتان بپرسید. برانت هم پیش از هر معامله همین کار را میکند.
برانت در کنارِ دیگر معاملهگرانِ بزرگ
برانت را اغلب کنارِ معاملهگرانِ روندیِ بازارِ کالا میگذارند؛ کسانی مثلِ ریچارد دنیس که داستانش را در مقالهی استراتژی لاکپشتها گفتهایم. نقطهی مشترکِ همهشان یکی است: ضررِ کوچک، سودِ بزرگ و نظمِ خشک. فرقِ برانت این است که بهجای قاعدههای کاملا مکانیکی، با چشمِ خودش الگو را انتخاب میکند و بعد مدیریتِ ریسک را بیانعطاف اجرا میکند. فهرستِ کاملتری از این چهرهها را در معاملهگران برتر بازارهای مالی ببینید.
یک یادآوریِ صادقانه هم لازم است. عددهای بازدهِ برانت را خودش و شرکتش اعلام کردهاند. در همان گفتوگوی ۲۰۱۸ گفته بود میانگینِ بازده سالانهاش در ۳۰ سالِ گذشته حدودِ ۴۱٪ بوده است. این عدد را یک نهادِ مستقل در دسترسِ عموم بررسی نکرده است. درسِ اصلیِ برانت هم در این عدد نیست؛ در روشی است که آن را ممکن کرده است.
سوالات متداول
پیتر برانت کیست؟
پیتر برانت معاملهگرِ آمریکاییِ بازارِ آتیِ کالا و ارز است که از ۱۹۷۶ معامله میکند. در ۱۹۸۰ شرکتِ شخصیاش را ساخت و با سرمایهی خودش و با الگوهای کلاسیکِ نمودار معامله میکند. به مدیریت ریسکِ سختگیرانه معروف است.
روش برانت برای مدیریت ریسک چیست؟
او در هر معامله حداکثر ۰٫۸ تا ۱ درصدِ سرمایه را به خطر میاندازد و برای معاملههای همجهت روی هم سقفِ ۲ درصد میگذارد. در دو سه روزِ اول حدِ ضرر را نزدیک میکند و معاملهی بد را زود میبندد.
دیدگاه برانت دربارهی بیت کوین چیست؟
برانت بیت کوین را با همان الگوهای کلاسیک تحلیل میکند و هم دورههای صعودی را دیده و هم دربارهی ریزشهای سنگین هشدار داده است. تا بهارِ ۲۰۲۶ تحلیلش را به چرخههای هاوینگ گره زده بود، ولی همیشه میگوید با تغییرِ نمودار نظرش عوض میشود.
پیتر برانت از کدام الگوهای نموداری استفاده میکند؟
او با حدودِ ده الگوی کلاسیک کار میکند. سر و شانه الگوی محبوبش است و مستطیل، مثلثِ صعودی، پرچم و کنج را هم زیاد به کار میبرد. الگوهای بزرگ و چندماهه را به الگوهای کوتاه ترجیح میدهد.
قاعدهی روز آخر پیتر برانت چیست؟
قاعدهای که در کتابش آمده است: حدِ ضرر کمی آن طرفِ کف یا سقفِ روزی گذاشته میشود که قیمت از الگو بیرون زده است. اگر قیمت به داخلِ الگو برگشت و آن روز را پس داد، شکست را واقعی نمیداند و بیرون میآید.
کتابهای پیتر برانت کداماند؟
دو کتابِ اصلی دارد: کتابی در سالِ ۱۹۹۰ دربارهی معاملهی آتیِ کالا با الگوهای کلاسیک، و کتابِ دفترِ خاطراتِ یک معاملهگرِ حرفهای کالا در سالِ ۲۰۱۱ که معاملههای واقعیِ ۲۱ هفته را همراه با ضررها نشان میدهد.
آیا روش پیتر برانت در بورس ایران جواب میدهد؟
فکرِ اصلیاش یعنی ریسکِ کم در هر معامله، حدِ ضررِ از پیش معلوم و الگوهای بزرگ همهجا کار میکند. ولی در بورسِ ایران دامنهی نوسان، صفِ فروش و نقدشوندگیِ کم را هم باید حساب کرد و حجم را کوچکتر گرفت.
جمعبندی
پیتر برانت نشان میدهد برای ماندن در بازار لازم نیست همیشه درست بگویید. کافی است وقتی اشتباه میکنید کم ببازید و وقتی درست میگویید صبر کنید. الگوهای کلاسیک ابزارِ کارِ اوست، ولی ستونِ اصلیِ کارش مدیریت ریسک است: یک درصد در هر معامله، دو درصد برای معاملههای همجهت، و حدِ ضرری که هیچوقت عقب نمیرود.
پس اگر قرار است فقط یک چیز از برانت یاد بگیرید، این باشد: پیش از اینکه بپرسید «چقدر سود میکنم؟»، بپرسید «اگر اشتباه کردم، چقدر ضرر میکنم؟». تصمیمِ نهایی دربارهی هر معامله هم با خودتان است.