
حاشیه سود چیست؟ انواع، فرمول محاسبه و مثال عددی در تحلیل بنیادی
فهرست مطالب۱۲ بخش
- حاشیه سود چیست؟ با یک مثالِ ساده از سرِ کوچه
- فرمول محاسبه حاشیه سود
- انواع حاشیه سود: ناخالص، عملیاتی و خالص
- ۱. حاشیه سود ناخالص: خودِ محصول چقدر سود دارد؟
- ۲. حاشیه سود عملیاتی: مدیریت هزینهها را چطور کنترل میکند؟
- ۳. حاشیه سود خالص: آخرِ کار چه میماند؟
- محاسبه حاشیه سود قدمبهقدم با یک مثالِ عددی
- چرا سودِ بیشتر همیشه بهتر نیست؟
- حاشیه سود خوب برای یک شرکت چند درصد است؟
- حاشیه سود در بورس ایران: چند نکته که در کتابها نیست
- نرخِ ارز و صادرات
- قیمتگذاریِ دستوری
- تورم و سودِ تورمی
- کرک اسپرد و اسپردِ محصول
- حاشیه سود را از کجا پیدا کنیم؟ کدال و گزارش ماهانه
- پنج اشتباهِ رایج در خواندنِ حاشیه سود
- حاشیه سود در کنارِ بقیهٔ نسبتهای سودآوری
- سوالات متداول
- جمعبندی
حاشیه سود یعنی شرکت از هر ۱۰۰ تومانی که میفروشد، چند تومانش سود برای خودش میماند. اگر حاشیه سودِ شرکتی ۲۰٪ باشد، از هر ۱۰۰ تومان فروش ۲۰ تومان سود میبرد و ۸۰ تومان خرجِ هزینهها میشود. این عدد را از صورت سود و زیان حساب میکنیم و سه نوعِ اصلی دارد: ناخالص، عملیاتی و خالص.
خیلیها فقط به «سود» نگاه میکنند: «فلان شرکت امسال هزار میلیارد تومان سود داده». ولی این عدد بهتنهایی چیزی نمیگوید. هزار میلیارد سود از ۲ هزار میلیارد فروش یک داستان است؛ همین سود از ۲۰ هزار میلیارد فروش داستانی کاملاً دیگر. حاشیه سود همین فرق را نشان میدهد.
حاشیه سود چیست؟ با یک مثالِ ساده از سرِ کوچه
یک میوهفروشیِ محل را در نظر بگیرید. آقای میوهفروش صبح از میدانِ ترهبار یک جعبه سیب میخرد و عصر آن را در مغازه میفروشد. فرض کنیم کلِ سیبها را ۱ میلیون تومان فروخته و خودش ۷۰۰ هزار تومان بابتشان داده است.
پس ۳۰۰ هزار تومان روی سیبها سود کرده است. این سود را بر فروش تقسیم کنیم: ۳۰۰ هزار تقسیم بر ۱ میلیون میشود ۰٫۳، یعنی ۳۰٪. این «حاشیه سودِ ناخالص» اوست.
ولی ماجرا اینجا تمام نمیشود. او اجارهٔ مغازه میدهد، پولِ برق میدهد، به شاگردش حقوق میدهد، شاید قسطِ وانت هم دارد و آخرِ سال مالیات. آنچه بعد از همهٔ این خرجها در جیبش میماند، سودِ واقعیِ اوست. حاشیه سود دقیقاً همین را لایهبهلایه نشان میدهد.
یک شرکتِ بورسی هم همینطور کار میکند، فقط عددهایش بزرگتر است. پس حاشیه سود یعنی سود تقسیم بر فروش، ضربِ ۱۰۰. فرقِ انواعش فقط در این است که کدام سود را بالای کسر بگذاریم.
فرمول محاسبه حاشیه سود
فرمولِ پایه برای همهٔ انواعِ حاشیه سود یکی است:
حاشیه سود (٪) = سود ÷ درآمدِ عملیاتی (فروش) × ۱۰۰
«درآمدِ عملیاتی» همان فروشِ شرکت است؛ یعنی پولی که از فروشِ کالا یا خدمتِ اصلیاش گرفته. این عدد همیشه پایینِ کسر است. بالای کسر بسته به نوعِ حاشیه، سودِ ناخالص، سودِ عملیاتی یا سودِ خالص میآید.
همهٔ این عددها در صورت سود و زیان شرکت هست. اگر هنوز با این صورت آشنا نیستید، پیشنهادِ من این است که اول آن را بخوانید. صورت سود و زیان مثلِ یک پلهکان است: از فروش شروع میشود و پلهپله هزینهها کم میشوند تا به سودِ خالص برسیم.
انواع حاشیه سود: ناخالص، عملیاتی و خالص
این سه نوع، سه پلهٔ همان پلهکاناند. هر کدام جوابِ یک سؤالِ متفاوت را میدهد.
۱. حاشیه سود ناخالص: خودِ محصول چقدر سود دارد؟
سودِ ناخالص یعنی فروش منهای «بهای تمامشده». بهای تمامشده یعنی هر خرجی که مستقیم برای ساختنِ محصول شده: مواد اولیه، دستمزدِ کارگرِ خطِ تولید، برق و گازِ کارخانه و استهلاکِ دستگاهها.
حاشیه سود ناخالص = (فروش − بهای تمامشده) ÷ فروش × ۱۰۰
این عدد میگوید خودِ کالا، پیش از هر خرجِ دیگری، چقدر سود دارد. اگر حاشیه ناخالص پایین باشد، شرکت جای نفس کشیدن ندارد. کوچکترین گرانیِ مواد اولیه یا کوچکترین خرجِ اداری سودش را میبلعد.
۲. حاشیه سود عملیاتی: مدیریت هزینهها را چطور کنترل میکند؟
سودِ عملیاتی یعنی سودِ ناخالص منهای هزینههای فروش، اداری و عمومی (مثلِ حقوقِ کارمندانِ دفتر، تبلیغات، حملونقل و اجارهٔ ساختمانِ اداری). سایر درآمدها و هزینههای عملیاتی هم در همین پله حساب میشوند.
حاشیه سود عملیاتی = سود عملیاتی ÷ فروش × ۱۰۰
این عدد کارِ اصلیِ شرکت را بیآرایش نشان میدهد. به آن «بازدهِ فروش» هم میگویند. اگر حاشیه ناخالص خوب است ولی حاشیه عملیاتی خیلی پایینتر آمده، یعنی دفتر و دستکِ شرکت زیادی خرج میکند. دربارهٔ اینکه چرا سود عملیاتی از سود غیرعملیاتی مهمتر است جداگانه نوشتهام.
۳. حاشیه سود خالص: آخرِ کار چه میماند؟
سودِ خالص آخرین پله است: سودِ عملیاتی منهای هزینهٔ مالی (یعنی بهرهٔ وامها)، بهعلاوه یا منهای درآمدها و هزینههای غیرعملیاتی، و در آخر منهای مالیات.
حاشیه سود خالص = سود خالص ÷ فروش × ۱۰۰
این همان عددی است که به سهامدار میرسد و سود هر سهم یا EPS هم از همین سودِ خالص ساخته میشود. برای همین بیشترِ سرمایهگذاران اول سراغِ آن میروند. ولی حواسمان باشد: سودِ خالص گاهی با یک درآمدِ یکباره، مثلاً فروشِ یک زمین، باد میکند.
جدولِ زیر این سه را کنارِ هم گذاشته است.
| نوع | بالای کسر | به چه سؤالی جواب میدهد؟ | چه چیزی رویش اثر دارد؟ |
|---|---|---|---|
| حاشیه سود ناخالص | فروش منهای بهای تمامشده | خودِ محصول سودآور است؟ | قیمتِ مواد اولیه، نرخِ فروش، دستمزد، نرخِ ارز |
| حاشیه سود عملیاتی | سود عملیاتی | مدیریت هزینهها را کنترل میکند؟ | هزینههای اداری، فروش، تبلیغات و حمل |
| حاشیه سود خالص | سود خالص | آخرِ کار چه چیزی به سهامدار میرسد؟ | بهرهٔ وام، درآمدِ یکباره، مالیات |
پس هر سه را با هم بخوانید. ناخالص میگوید محصول خوب است یا نه، عملیاتی میگوید مدیریت خوب است یا نه، خالص میگوید نتیجهٔ نهایی چه شده.
محاسبه حاشیه سود قدمبهقدم با یک مثالِ عددی
بیایید با هم یک صورت سود و زیانِ ساده را حساب کنیم. شرکت فرضی است و عددها گرد و فقط مثالاند.
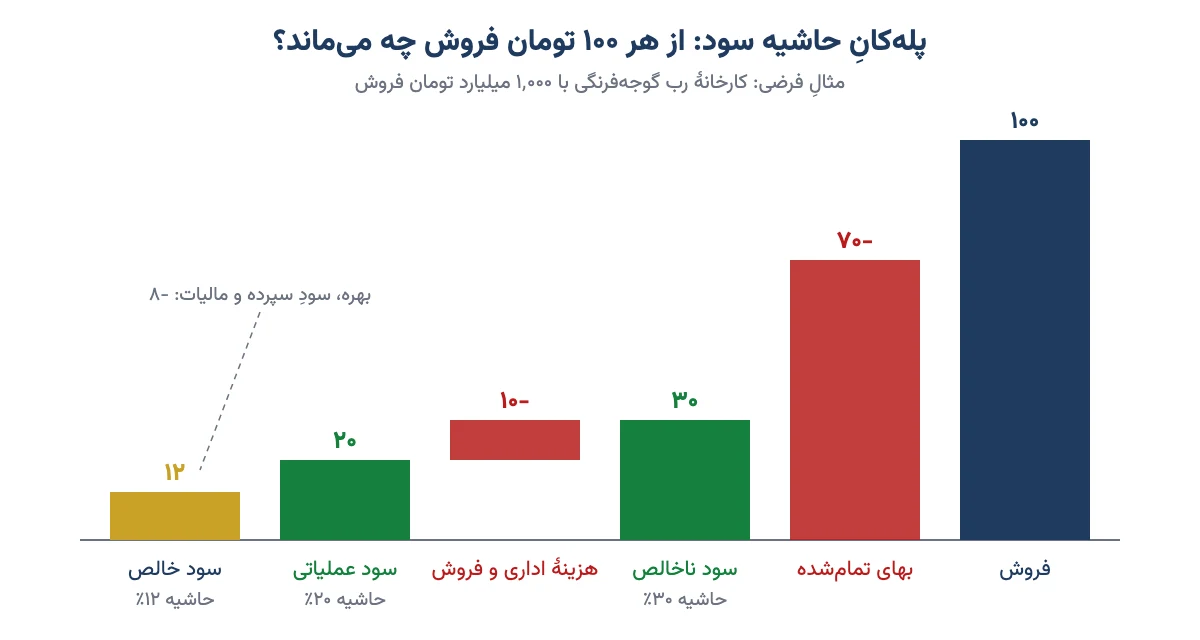
فرض کنیم یک کارخانهٔ رب گوجهفرنگی در یک سال ۱٬۰۰۰ میلیارد تومان فروش داشته است. حالا پلهپله پایین میرویم:
- فروش: ۱٬۰۰۰ میلیارد تومان.
- بهای تمامشده: گوجه، قوطی، دستمزدِ کارگر و برقِ کارخانه روی هم ۷۰۰ میلیارد. سودِ ناخالص میشود ۳۰۰ میلیارد. حاشیه ناخالص: ۳۰۰ ÷ ۱٬۰۰۰ = ۳۰٪.
- هزینههای فروش، اداری و عمومی: ۱۰۰ میلیارد. سودِ عملیاتی میشود ۲۰۰ میلیارد. حاشیه عملیاتی: ۲۰٪.
- هزینهٔ مالی و اقلامِ غیرعملیاتی: ۵۰ میلیارد بهرهٔ وام داده و ۱۰ میلیارد سودِ سپردهٔ بانکی گرفته. سودِ پیش از مالیات میشود ۱۶۰ میلیارد.
- مالیات: فرض کنیم ۴۰ میلیارد. سودِ خالص میشود ۱۲۰ میلیارد. حاشیه خالص: ۱۲۰ ÷ ۱٬۰۰۰ = ۱۲٪.
حالا این عددها را به زبانِ ساده ترجمه کنیم. از هر ۱۰۰ تومان رب که این کارخانه میفروشد، ۷۰ تومان خرجِ ساختنش میشود. ۱۰ تومان خرجِ دفتر و فروش. ۵ تومان بهرهٔ وام میدهد و ۱ تومان سودِ سپرده میگیرد. ۴ تومان هم مالیات میرود. در آخر ۱۲ تومان سهمِ صاحبانِ شرکت میماند.
پس با سه تقسیمِ ساده فهمیدیم پولِ این شرکت کجا میرود. هیچ ابزار و نرمافزاری هم لازم نبود؛ فقط صورت سود و زیان و یک ماشینحساب.
چرا سودِ بیشتر همیشه بهتر نیست؟
اینجا جایی است که حاشیه سود واقعاً به کار میآید. دو شرکتِ فرضی را مقایسه کنیم که سودِ خالصشان دقیقاً یکی است.
| شاخص | شرکت الف | شرکت ب |
|---|---|---|
| فروش سالانه | ۵۰۰ میلیارد تومان | ۵٬۰۰۰ میلیارد تومان |
| سود خالص | ۱۰۰ میلیارد تومان | ۱۰۰ میلیارد تومان |
| حاشیه سود خالص | ۲۰٪ | ۲٪ |
| اگر هزینهها ۳٪ فروش گرانتر شوند | سود به ۸۵ میلیارد میرسد | سود منفی میشود (۵۰ میلیارد زیان) |
دیدید؟ هر دو امسال ۱۰۰ میلیارد سود دادهاند. ولی شرکت ب روی لبهٔ تیغ راه میرود. اگر خرجهایش فقط به اندازهٔ ۳٪ فروشش بالا برود، یعنی ۱۵۰ میلیارد، از ۱۰۰ میلیارد سود به ۵۰ میلیارد زیان میرسد. شرکت الف با همان ضربه هنوز سودِ خوبی دارد.
پس حاشیه سود فقط عددِ سودآوری نیست؛ عددِ تابِ تحمل هم هست. شرکتی که حاشیهٔ بالاتری دارد، در روزهای سخت بیشتر دوام میآورد.
حاشیه سود خوب برای یک شرکت چند درصد است؟
این پرسش را زیاد میشنوم و جوابِ صادقانهاش این است: عددِ جادویی وجود ندارد. حاشیه سود را باید با سه چیز مقایسه کرد، نه با یک عددِ ثابت.
- با شرکتهای همان صنعت. هر صنعت طبیعتِ خودش را دارد. فروشگاهِ زنجیرهای با حاشیهٔ کم و فروشِ زیاد زندگی میکند؛ شرکتی که خوراکِ ارزان دارد یا معدن دارد، معمولاً حاشیهٔ بالاتری دارد. مقایسهٔ یک پتروشیمی با یک فروشگاه مثلِ مقایسهٔ سیب با پرتقال است.
- با گذشتهٔ خودِ شرکت. حاشیهٔ ۱۵٪ برای شرکتی که پنج سالِ پیش ۲۵٪ داشته، زنگِ خطر است. همین ۱۵٪ برای شرکتی که از ۸٪ بالا آمده، خبرِ خوبی است.
- با روندِ چند دورهٔ پشتِ سرِ هم. یک فصل یا یک سال کافی نیست. دستکم سه تا پنج سال را کنارِ هم بگذارید و ببینید حاشیه پایدار است، بالا میرود یا پایین میآید.
یک نکتهٔ ساده هم کمکتان میکند: پایداری مهمتر از بلندی است. شرکتی که سالبهسال حاشیهٔ تقریباً ثابتی دارد، معمولاً جایگاهِ محکمی در بازارش دارد. شرکتی که حاشیهاش یک سال ۴۰٪ است و سالِ بعد ۵٪، به چیزهایی وابسته است که دستِ خودش نیست.
حاشیه سود در بورس ایران: چند نکته که در کتابها نیست
فرمول همهجای دنیا یکی است، ولی بازارِ ما چند ویژگی دارد که حاشیه سود را خیلی تکان میدهد.
نرخِ ارز و صادرات
شرکتی که محصولش را به دلار صادر میکند ولی بخشِ زیادی از هزینههایش ریالی است، با گران شدنِ ارز معمولاً حاشیهاش بالا میرود. برعکس، شرکتی که مواد اولیهاش را وارد میکند و محصولش را با قیمتِ کنترلشده در داخل میفروشد، با گرانیِ ارز تحتِ فشار میرود. روندِ ارز را میتوانید در صفحهٔ قیمت دلار امروز ببینید.
قیمتگذاریِ دستوری
وقتی قیمتِ فروشِ یک کالا را دولت تعیین میکند ولی هزینهها آزادانه بالا میروند، حاشیه سود آب میرود. نمونهٔ آشنایش خودروسازها هستند که در سالهایی حاشیهٔ ناخالصِ منفی هم داشتهاند؛ یعنی هر ماشین را ارزانتر از هزینهٔ ساختش فروختهاند.
تورم و سودِ تورمی
در تورمِ بالا، شرکتی که موجودیِ انبارش را ارزان خریده و گران میفروشد، روی کاغذ حاشیهٔ بالاتری نشان میدهد. ولی وقتی موجودی تمام شود و دوباره با قیمتِ تازه بخرد، این سودِ اضافه هم تمام میشود. پس حاشیهٔ یکدفعه بالا رفته را همیشه بپرسید: «از کجا آمده؟» دربارهٔ اثرِ تورم بر سود سهم هم بیشتر نوشتهام.
کرک اسپرد و اسپردِ محصول
در بعضی صنعتها حاشیه سود اسمِ خودش را دارد. در پالایشگاهها به فاصلهٔ قیمتِ فرآوردهها و نفتِ خام کرک اسپرد میگویند. کرک اسپرد در واقع حاشیه سودِ ناخالصِ پالایشگاه است، فقط از قیمتهای جهانی حساب میشود و تحلیلگر آن را زودتر از صورتهای مالی میبیند. در فولاد و پتروشیمی هم همین منطق برقرار است: قیمتِ محصول منهای قیمتِ خوراک.
حاشیه سود را از کجا پیدا کنیم؟ کدال و گزارش ماهانه
همهٔ عددها در سامانهٔ کدال منتشر میشود. این قدمها را دنبال کنید:
- در کدال نمادِ شرکت را جستوجو کنید و آخرین «اطلاعات و صورتهای مالی» را باز کنید. هم صورتهای میاندورهای (سهماهه، ششماهه و نهماهه) هست، هم سالانه.
- در صورت سود و زیان این چهار عدد را بردارید: درآمدهای عملیاتی، سود ناخالص، سود عملیاتی و سود خالص.
- سه عددِ آخر را جداجدا بر درآمدهای عملیاتی تقسیم کنید و در ۱۰۰ ضرب کنید.
- همین کار را برای دورهٔ مشابهِ سالِ قبل و دستکم سه سالِ گذشته تکرار کنید و در یک جدول کنارِ هم بگذارید.
- برای مقایسه، همین جدول را برای دو سه شرکتِ همصنعت هم بسازید.
«گزارش فعالیت ماهانه» هم در کدال هست، ولی فقط مقدار و مبلغِ فروش را نشان میدهد، نه هزینهها را. با این حال کمک میکند: اگر نرخِ فروشِ محصول ماهبهماه بالا رفته و قیمتِ مواد اولیه ثابت مانده، احتمالاً حاشیهٔ فصلِ بعد بهتر میشود. تحلیلگرها با همین حدس، پیش از انتشارِ صورتهای مالی، سودِ شرکت را تخمین میزنند.
پس کافی است یک بار این جدولِ ساده را برای شرکتی که دارید بسازید. بهاحتمالِ زیاد چیزهایی میبینید که در هیچ تابلوی قیمتی نیست.
پنج اشتباهِ رایج در خواندنِ حاشیه سود
- مقایسهٔ صنعتهای متفاوت. حاشیهٔ ۵٪ یک فروشگاهِ زنجیرهای ممکن است عالی باشد و حاشیهٔ ۲۰٪ یک معدن ضعیف. همیشه با همصنف مقایسه کنید.
- نگاه به یک دوره. یک فصلِ خوب یا بد گاهی فصلی است. مثلاً کارخانهٔ رب و کنسرو در فصلِ برداشت وضعِ دیگری دارد. روند را ببینید.
- گول خوردن از سودِ یکباره. اگر حاشیه خالص ناگهان پریده ولی حاشیه عملیاتی تکان نخورده، احتمالاً شرکت داراییای فروخته یا سودِ غیرعملیاتیِ یکباره گرفته. این سود سالِ بعد تکرار نمیشود.
- فراموش کردنِ بدهی. شرکتی که وامِ سنگین دارد ممکن است حاشیه عملیاتیِ خوبی داشته باشد ولی بهرهٔ وام حاشیه خالصش را ببلعد. برای همین سراغِ ترازنامه هم بروید.
- داوری فقط با حاشیه. حاشیهٔ بالا یعنی شرکتِ خوب، نه لزوماً سهمِ ارزان. سهمِ یک شرکتِ عالی ممکن است آنقدر گران باشد که خریدش منطقی نباشد. برای قیمت، کنارِ حاشیه به نسبت P/E هم نگاه کنید.
حاشیه سود در کنارِ بقیهٔ نسبتهای سودآوری
حاشیه سود عضوی از خانوادهٔ «نسبتهای سودآوری» است. بقیهٔ اعضای این خانواده سود را به جای فروش، با دارایی یا سرمایهٔ شرکت مقایسه میکنند. حاشیه سود میگوید شرکت از هر تومان فروش چقدر سود میبرد؛ آن نسبتها میگویند از هر تومانِ پولی که در شرکت خوابیده چقدر سود درمیآید.
هر دو نگاه لازم است. شرکتی ممکن است حاشیهٔ کم ولی فروشِ پرشتاب داشته باشد و روی سرمایهاش بازدهِ خوبی بگیرد. در تحلیل کمیِ سهام این نسبتها را کنارِ هم گذاشتهام. اگر میخواهید تحلیل بنیادی را منظم و قدمبهقدم یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی همین مسیر را با صورتهای مالیِ واقعیِ شرکتهای بورس ایران طی میکند.
سوالات متداول
حاشیه سود چیست؟
حاشیه سود نشان میدهد شرکت از هر ۱۰۰ تومان فروش چند تومان سود میبرد. از تقسیمِ سود بر درآمدِ عملیاتی و ضربِ آن در ۱۰۰ به دست میآید و سه نوعِ اصلیِ ناخالص، عملیاتی و خالص دارد.
حاشیه سود ناخالص و خالص چه فرقی دارند؟
حاشیه ناخالص فقط بهای تمامشدهٔ محصول را از فروش کم میکند و نشان میدهد خودِ کالا چقدر سود دارد. حاشیه خالص بعد از کم کردنِ همهٔ هزینهها، بهرهٔ وام و مالیات حساب میشود و سهمِ نهاییِ سهامدار را نشان میدهد.
فرمول محاسبه حاشیه سود چیست؟
فرمولِ کلی این است: سود تقسیم بر درآمدِ عملیاتی، ضربِ ۱۰۰. برای حاشیه ناخالص سودِ ناخالص، برای حاشیه عملیاتی سودِ عملیاتی و برای حاشیه خالص سودِ خالص را بالای کسر میگذارید.
حاشیه سود خوب برای یک شرکت چند درصد است؟
عددِ ثابتی وجود ندارد. حاشیه سود را باید با شرکتهای همان صنعت، با گذشتهٔ خودِ شرکت و با روندِ چند سالِ اخیر مقایسه کرد. پایداریِ حاشیه در طولِ سالها معمولاً مهمتر از بالا بودنِ آن در یک دوره است.
حاشیه سود عملیاتی چه چیزی را نشان میدهد؟
حاشیه سود عملیاتی نشان میدهد شرکت بعد از کم کردنِ بهای تمامشده و هزینههای فروش، اداری و عمومی، از کارِ اصلیاش چقدر سود میبرد. این عدد بیشتر از همه کیفیتِ مدیریتِ هزینهها را نشان میدهد.
حاشیه سود شرکتهای بورسی را از کجا ببینیم؟
صورتهای مالیِ سالانه و میاندورهای همهٔ شرکتهای بورسی در سامانهٔ کدال منتشر میشود. از صورت سود و زیان، درآمدهای عملیاتی و سودهای ناخالص، عملیاتی و خالص را بردارید و خودتان تقسیم کنید.
آیا حاشیه سود منفی ممکن است؟
بله. وقتی هزینهها از فروش بیشتر شود، حاشیه منفی میشود. حاشیه ناخالصِ منفی یعنی شرکت محصولش را ارزانتر از هزینهٔ ساختش میفروشد؛ اتفاقی که در صنعتهای دارای قیمتگذاریِ دستوری دیده شده است.
چرا حاشیه سود خالص گاهی از حاشیه عملیاتی بیشتر میشود؟
وقتی شرکت درآمدِ غیرعملیاتیِ بزرگی دارد، مثلاً سودِ سپرده یا فروشِ یک دارایی، سودِ خالص از سودِ عملیاتی بالاتر میرود. این سود معمولاً تکرارشدنی نیست و باید با احتیاط خوانده شود.
جمعبندی
حاشیه سود سادهترین راه برای فهمیدنِ این است که یک شرکت واقعاً چقدر خوب پول درمیآورد. سه عدد دارد: ناخالص برای خودِ محصول، عملیاتی برای مدیریتِ هزینهها و خالص برای نتیجهٔ نهایی. هر سه با یک تقسیمِ ساده از صورت سود و زیان به دست میآیند.
پس دفعهٔ بعد که شنیدید «فلان شرکت سودش دو برابر شده»، اول بپرسید: فروشش چقدر بوده و حاشیهاش نسبت به پارسال بالا رفته یا پایین آمده؟ همین یک پرسش، شما را از خیلیها جلوتر میگذارد. تصمیمِ نهایی دربارهٔ هر سهم هم با خودتان است.