
ROE چیست؟ بازده حقوق صاحبان سهام و ROA با فرمول و تحلیل دوپونت
فهرست مطالب۱۳ بخش
- ROE چیست؟ با یک نانوایی شروع کنیم
- فرمول ROE و طرز محاسبهٔ آن قدمبهقدم
- ROA چیست؟ بازده داراییها یعنی چه؟
- تفاوت ROE و ROA چیست؟
- تحلیل دوپونت: ROE از کجا آمده است؟
- ROE خوب چند درصد است؟
- چکلیستِ خواندنِ ROE و ROA
- اشتباههای رایج در استفاده از ROE
- رابطهٔ ROE با P/B و P/E
- ROIC چیست و چه فرقی با ROE دارد؟
- ROE و ROA را از کجا پیدا کنیم؟
- سوالات متداول
- جمعبندی
«این شرکت با پولِ من چقدر سود میسازد؟» جوابِ این پرسش ROE است. ROE یا بازده حقوق صاحبان سهام یعنی سودِ خالصِ یک سال تقسیم بر سرمایهای که مالِ سهامداران است. اگر ROE شرکتی ۲۵٪ باشد، یعنی با هر ۱۰۰ تومان پولِ سهامداران، در یک سال ۲۵ تومان سود ساخته است.
کنارِ آن یک نسبتِ دیگر هم هست به نامِ ROA یا بازده داراییها. این یکی میپرسد شرکت با همهٔ داراییاش، چه آنکه با پولِ سهامداران خریده و چه آنکه با وام، چقدر سود ساخته است. در این راهنما هر دو را با یک مثالِ ساده حساب میکنیم، میبینیم ROE خوب چند درصد است، و با تحلیل دوپونت میفهمیم این سود از کجا آمده است.
ROE چیست؟ با یک نانوایی شروع کنیم
فرض کنید شما و دو نفر از اقوام، هر کدام ۱۰۰ میلیون تومان روی هم گذاشتهاید و یک نانوایی خریدهاید. یعنی ۳۰۰ میلیون تومان پولِ خودتان در این کار است. آخرِ سال، بعد از دادنِ اجاره، حقوقِ شاطر، آرد، گاز، قسط و مالیات، ۷۵ میلیون تومان سودِ خالص مانده است.
بازدهِ پولِ شما چقدر بوده؟ ۷۵ تقسیم بر ۳۰۰ میشود ۰٫۲۵؛ یعنی ۲۵٪. این همان ROE است. در بورس هم دقیقاً همین را حساب میکنیم، فقط بهجای نانوایی یک شرکت داریم و بهجای سه شریک، هزاران سهامدار.
«حقوق صاحبان سهام» شاید اسمِ سنگینی باشد، ولی معنایش ساده است. اگر شرکت همهٔ داراییاش را بفروشد و همهٔ بدهیاش را بدهد، هر چه بماند مالِ سهامداران است. همین باقیمانده را حقوق صاحبان سهام میگویند. این عدد را در پایینِ ترازنامهٔ شرکت پیدا میکنید.
پس ROE به زبانِ خودمانی یعنی: «پولِ صاحبانِ شرکت، در یک سال چند درصد سود داده است؟»
فرمول ROE و طرز محاسبهٔ آن قدمبهقدم
فرمول ROE یک تقسیمِ ساده است:
ROE = سود خالص ÷ حقوق صاحبان سهام × ۱۰۰
هر دو عدد را از صورتهای مالیِ شرکت برمیداریم. سودِ خالص در صورت سود و زیان است و حقوق صاحبان سهام در ترازنامه. اگر با این گزارشها آشنا نیستید، اول آشنایی با صورتهای مالی را بخوانید؛ کارتان خیلی راحتتر میشود.
مثالِ عددی: شرکتِ فرضیِ «الف»
عددهای زیر مثالاند و مالِ هیچ شرکتِ واقعیای نیستند. بیایید با هم حساب کنیم.
- سودِ خالصِ سالِ شرکت را از صورت سود و زیان پیدا کنید: ۲۰۰ میلیارد تومان.
- حقوق صاحبان سهامِ اولِ سال را از ترازنامهٔ سالِ قبل بردارید: ۹۰۰ میلیارد تومان.
- حقوق صاحبان سهامِ آخرِ سال را از ترازنامهٔ امسال بردارید: ۱٬۱۰۰ میلیارد تومان.
- میانگینِ این دو را بگیرید: (۹۰۰ + ۱٬۱۰۰) ÷ ۲ = ۱٬۰۰۰ میلیارد تومان.
- سود را بر میانگین تقسیم کنید: ۲۰۰ ÷ ۱٬۰۰۰ = ۰٫۲۰؛ یعنی ROE برابر ۲۰٪.
چرا میانگین؟ چون سود در طولِ سال ساخته شده، نه در روزِ آخر. حقوق صاحبان سهام هم در طولِ سال عوض شده است. خیلی از سایتها فقط عددِ آخرِ سال را میگذارند. اشکالی ندارد؛ فقط وقتی دو شرکت را مقایسه میکنید، هر دو را با یک روش حساب کنید.
اگر گزارشِ سالانه هنوز نیامده باشد
شرکتهای بورسی گزارشِ سهماهه، ششماهه و نهماهه هم میدهند. سودِ ششماهه را نباید بر کلِ حقوق صاحبان سهام تقسیم کنید و بگویید «ROE شرکت ۱۰٪ است». این عدد نصفِ سال است.
راهِ درست این است که سودِ ۱۲ ماهِ اخیر را جمع بزنید. مثلاً سودِ ششماههٔ امسال بهاضافهٔ ششماههٔ دومِ سالِ قبل. به این روش «سودِ دوازدهماههٔ منتهی» هم میگویند. پس همیشه یک سالِ کامل سود را بر حقوق صاحبان سهام تقسیم کنید.
ROA چیست؟ بازده داراییها یعنی چه؟
برگردیم سرِ نانوایی. فرض کنید شما سه نفر ۳۰۰ میلیون گذاشتید، ولی نانوایی ۶۰۰ میلیون تومان میارزید. ۳۰۰ میلیونِ دیگر را از بانک وام گرفتید. حالا کلِ داراییای که با آن کار میکنید ۶۰۰ میلیون است.
سودِ خالص همان ۷۵ میلیون است. اگر آن را بر کلِ دارایی تقسیم کنیم، ۷۵ ÷ ۶۰۰ میشود ۱۲٫۵٪. این عدد ROA است: بازده داراییها، یعنی هر ۱۰۰ تومان داراییِ نانوایی، چه با پولِ خودتان خریده شده باشد چه با وام، ۱۲٫۵ تومان سود داده است.
ROA = سود خالص ÷ کل داراییها × ۱۰۰
در مثالِ شرکتِ «الف»، فرض کنید میانگینِ کل داراییها ۲٬۵۰۰ میلیارد تومان باشد. نسبت بازده داراییها میشود ۲۰۰ ÷ ۲٬۵۰۰ = ۸٪.
ROA نشان میدهد مدیر با کلِ امکاناتی که در اختیار دارد چقدر خوب کار میکند: کارخانه، ماشینآلات، انبار، پولِ نقد و طلبها. این نسبت به بدهی کاری ندارد. برای همین، دو شرکت را که یکی وام زیاد گرفته و دیگری نگرفته، با ROA منصفانهتر میشود مقایسه کرد.
تفاوت ROE و ROA چیست؟
فرقِ اصلی در مخرجِ کسر است. ROE سود را بر پولِ سهامداران تقسیم میکند. ROA سود را بر همهٔ دارایی تقسیم میکند، چه با پولِ سهامدار خریده شده چه با پولِ طلبکار. جدولِ زیر این دو را کنارِ هم گذاشته است.
| ویژگی | ROE (بازده حقوق صاحبان سهام) | ROA (بازده داراییها) |
|---|---|---|
| پرسشی که جواب میدهد | پولِ سهامداران چقدر سود داده؟ | کلِ داراییهای شرکت چقدر سود داده؟ |
| فرمول | سود خالص ÷ حقوق صاحبان سهام | سود خالص ÷ کل داراییها |
| اثرِ وام و بدهی | بدهیِ بیشتر، ROE را بالا میبرد | بدهی مستقیم در آن اثر ندارد |
| کدام بزرگتر است؟ | معمولاً بزرگتر | معمولاً کوچکتر |
| به درد کی میخورد؟ | سهامداری که میخواهد بازدهِ پولش را بداند | کسی که میخواهد کاراییِ مدیریت را بسنجد |
| تلهٔ اصلی | با بدهیِ زیاد، بیجهت خوب دیده میشود | در صنعتهای مختلف عددهای خیلی متفاوت دارد |
چرا ROE معمولاً بزرگتر است؟ چون حقوق صاحبان سهام همیشه بخشی از کلِ دارایی است. یک سود را بر عددی کوچکتر تقسیم میکنیم، پس جواب بزرگتر میشود. تنها وقتی این دو برابرند که شرکت هیچ بدهیای نداشته باشد.
پس فاصلهٔ ROE و ROA خودش یک پیام دارد: هر چه این فاصله بیشتر باشد، شرکت بیشتر با پولِ قرضی کار میکند.
تحلیل دوپونت: ROE از کجا آمده است؟
دو شرکت هر دو ROE ۲۰٪ دارند. آیا هر دو به یک اندازه خوباند؟ نه لزوماً. یکی ممکن است واقعاً پرسود باشد و دیگری فقط وامِ زیادی گرفته باشد. تحلیل دوپونت همین را روشن میکند.
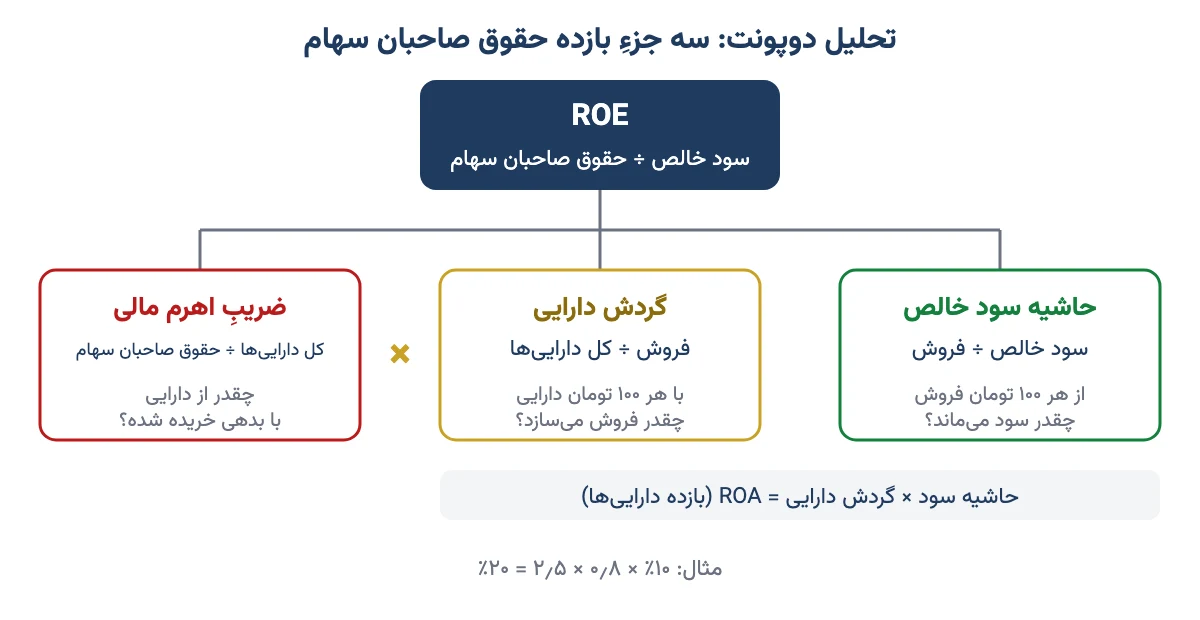
این روش را حدودِ صد سال پیش در شرکتِ آمریکاییِ DuPont ساختند و اسمش از همانجا آمده است. حرفِ اصلیاش این است که ROE حاصلِ ضربِ سه عدد است:
ROE = حاشیه سود خالص × گردش دارایی × ضریبِ اهرم مالی
هر کدام را ساده معنا کنیم:
- حاشیه سود خالص = سود خالص ÷ فروش. یعنی از هر ۱۰۰ تومان جنسی که شرکت میفروشد، چند تومان آخرش سودِ خالص میماند. نانواییای که از هر ۱۰۰ تومان نان ۱۰ تومان سود میبرد، حاشیهٔ سودش ۱۰٪ است.
- گردش دارایی = فروش ÷ کل داراییها. یعنی شرکت با هر ۱۰۰ تومان دارایی، چقدر فروش میسازد. نانواییای که از صبح تا شب تنورش روشن است، گردشِ داراییاش بیشتر از نانواییِ هماندازهای است که فقط ظهر کار میکند.
- ضریبِ اهرم مالی = کل داراییها ÷ حقوق صاحبان سهام. یعنی شرکت به ازای هر ۱۰۰ تومان پولِ خودش، چقدر دارایی دارد. اگر این عدد ۲ باشد، یعنی نصفِ دارایی با پولِ خودش خریده شده و نصفش با بدهی.
نکتهٔ قشنگ این است که اگر این سه کسر را در هم ضرب کنید، «فروش» و «کل داراییها» از صورت و مخرج خط میخورند و فقط «سود خالص ÷ حقوق صاحبان سهام» میماند. یعنی همان ROE.
مدل دوپونت روی شرکتِ «الف»
فرض کنید فروشِ سالانهٔ شرکتِ «الف» ۲٬۰۰۰ میلیارد تومان باشد. بقیهٔ عددها را از مثالهای قبل داریم.
- حاشیه سود خالص: ۲۰۰ ÷ ۲٬۰۰۰ = ۱۰٪.
- گردش دارایی: ۲٬۰۰۰ ÷ ۲٬۵۰۰ = ۰٫۸ بار در سال.
- ضریبِ اهرم مالی: ۲٬۵۰۰ ÷ ۱٬۰۰۰ = ۲٫۵.
- حاصلِ ضرب: ۱۰٪ × ۰٫۸ × ۲٫۵ = ۲۰٪. همان ROE که اول حساب کردیم.
یک چیزِ دیگر هم پیدا کردیم: ROA همان دو جزءِ اول است. ۱۰٪ × ۰٫۸ = ۸٪. پس ROE در واقع ROA ضربدر اهرم است.
دو شرکت با ROE یکسان، دو داستانِ متفاوت
حالا ببینید دوپونت چطور پشتِ پرده را نشان میدهد. جدولِ زیر دو شرکتِ فرضی را مقایسه میکند که هر دو ROE ۲۰٪ دارند.
| جزء | شرکتِ «ب» | شرکتِ «ج» |
|---|---|---|
| حاشیه سود خالص | ۲۰٪ | ۵٪ |
| گردش دارایی | ۰٫۸ | ۱٫۰ |
| ضریبِ اهرم مالی | ۱٫۲۵ | ۴ |
| ROA | ۱۶٪ | ۵٪ |
| ROE | ۲۰٪ | ۲۰٪ |
شرکتِ «ب» سودش را از کارِ خودش میآورد. حاشیهٔ سودش بالاست و تقریباً بدهی ندارد. شرکتِ «ج» حاشیهٔ سودِ نازکی دارد و سهچهارمِ داراییاش با بدهی خریده شده است. اگر یک سالِ بد بیاید، فروش کم شود یا نرخِ بهره بالا برود، شرکتِ «ج» خیلی زودتر به دردسر میافتد.
پس وقتی ROE بالایی دیدید، اول بپرسید: «این عدد از حاشیهٔ سود آمده، از گردشِ دارایی، یا از وام؟» برای سنجیدنِ بدهی، مقالهٔ ساختار سرمایه و نسبتهای اهرمی را ببینید. اینکه شرکت پولِ نقدِ کافی برای پرداختِ قسطهایش دارد یا نه را هم نسبتهای نقدشوندگی نشان میدهند.
دوپونتِ پنجمرحلهای چیست؟
نسخهٔ کاملترِ دوپونت، حاشیهٔ سود را خودش به سه تکه میشکند. یکی اینکه مالیات چقدر از سود را میبرد. دیگری اینکه هزینهٔ بهرهٔ وامها چقدر میبرد. سومی اینکه سودِ عملیاتی، یعنی سود از کارِ اصلیِ شرکت پیش از بهره و مالیات، چند درصدِ فروش است. برای بیشترِ سهامدارهای معمولی، همان سهمرحلهای کافی است. ولی اگر شرکتی بدهیِ سنگین دارد، نسخهٔ پنجمرحلهای نشان میدهد هزینهٔ بهره چقدر از سود را میخورد.
ROE خوب چند درصد است؟
این پرسشی است که خیلیها میپرسند. جوابِ کوتاه: عددِ جادویی وجود ندارد. ROE را باید با سه چیز مقایسه کرد.
۱. با سودِ بیدردسر مقایسه کنید
اگر پولتان را در سپردهٔ بانکی یا اوراق خزانه بگذارید، بیدردسر سودی میگیرید. شرکتی که ROE آن پایینتر از این سود است، با پولِ سهامداران کاری بهتر از بانک نکرده است. پس دستکم باید از سودِ بانکی بالاتر باشد، و چون ریسکِ سهام بیشتر است، بهتر است بهاندازهٔ معناداری بالاتر باشد. نرخِ سودِ بانکی را میتوانید با ماشینحساب سود بانکی حساب کنید.
۲. با تورم مقایسه کنید
در ایران این نکته از هر جای دیگر مهمتر است. در سالهای اخیر تورم بیشترِ وقتها بالای ۳۰٪ بوده است. شرکتی که ROE آن ۲۰٪ است، در چنین سالی از تورم عقب مانده است. مثلِ این است که حقوقتان ۲۰٪ زیاد شود ولی قیمتِ نان و اجاره ۳۵٪ بالا برود. ظاهرش افزایش است، ولی در عمل فقیرتر شدهاید.
یک نکتهٔ دیگر هم هست. تورم خودش سودِ اسمیِ شرکتها را بالا میبرد، چون جنس را گرانتر میفروشند. پس ROE بالای شرکتهای ایرانی را با ROE شرکتهای کشورهای کمتورم مقایسه نکنید. آنجا ۱۵٪ عددِ خوبی است؛ اینجا ممکن است عقبماندن از تورم باشد.
۳. با میانگین صنعت مقایسه کنید
یک شرکتِ نرمافزاری کارخانه و زمینِ بزرگ لازم ندارد. یک فولادساز یا پتروشیمی دارد. طبیعی است که ROA این دو خیلی فرق کند. بانکها هم بیشترِ داراییشان را با پولِ سپردهگذاران خریدهاند، برای همین ROA بانکها معمولاً خیلی پایین است و این بهتنهایی عیب نیست. پس هر شرکت را با همصنعتهایش بسنجید، نه با کلِ بازار.
ثبات، از عددِ یکساله مهمتر است
یک سال ROE ۶۰٪ ممکن است اتفاقی باشد؛ مثلاً شرکت زمینی فروخته یا سودِ یکبارهای گرفته است. شرکتی که پنج سال پشتِ هم ROE بالا و پایدار دارد، معمولاً مزیتِ واقعی دارد. پس ROE را دستکم برای سه تا پنج سال کنارِ هم بگذارید و روندش را ببینید.
چکلیستِ خواندنِ ROE و ROA
پیش از اینکه به یک ROE بالا دل ببندید، این سؤالها را از خودتان بپرسید:
- عدد مالِ یک سالِ کامل است یا فقط سه یا شش ماه؟
- سود از کارِ اصلیِ شرکت آمده یا از فروشِ دارایی و درآمدِ یکباره؟ این همان «کیفیت سود» است.
- فاصلهٔ ROE و ROA چقدر است؟ فاصلهٔ خیلی زیاد یعنی بدهیِ زیاد.
- از سودِ بانکی و از تورمِ همان سال بالاتر است؟
- در مقایسه با همصنعتها کجا ایستاده است؟
- در سه تا پنج سالِ اخیر پایدار بوده یا بالا و پایین میرود؟
- حقوق صاحبان سهام مثبت است؟ اگر منفی باشد، ROE معنایی ندارد.
اشتباههای رایج در استفاده از ROE
این چند اشتباه را زیاد میبینم. هر کدام میتواند شما را به نتیجهٔ غلط برساند.
ROE بالا با حقوق صاحبان سهامِ کوچک
شرکتی که سالها زیان داده، حقوق صاحبان سهامش آب رفته است. حالا اگر یک سال سودِ کمی بدهد، این سودِ کم بر عددی خیلی کوچک تقسیم میشود و ROE مثلاً ۱۵۰٪ درمیآید. این عدد نشانهٔ قدرت نیست، نشانهٔ زخمِ قدیمی است. اگر حقوق صاحبان سهام منفی باشد، اصلاً ROE را حساب نکنید.
افتِ ROE بعد از تجدید ارزیابی
شرکتهای ایرانی گاهی داراییهایشان، مثلاً زمین و ساختمان، را تجدید ارزیابی میکنند. یعنی ارزشِ دفتریشان را به قیمتِ روز نزدیک میکنند. این کار حقوق صاحبان سهام را یکباره بزرگ میکند. سود همان است، ولی مخرج بزرگ شده، پس ROE پایین میآید.
این افت به معنای بدتر شدنِ کارِ شرکت نیست. پس وقتی ROE شرکتی یکدفعه نصف شد، اول ببینید آن سال تجدید ارزیابی یا افزایش سرمایه داشته یا نه.
نگاه کردن به ROE بدونِ قیمت
ROE میگوید شرکت چقدر خوب است. نمیگوید سهمش ارزان است یا گران. یک شرکتِ عالی را هم میشود خیلی گران خرید. برای همین ROE را کنارِ نسبتهای قیمتی مثلِ نسبت P/E و P/B ببینید.
رابطهٔ ROE با P/B و P/E
P/B یعنی قیمتِ سهم چند برابرِ ارزش دفتری هر سهم است. ارزشِ دفتری هم همان حقوق صاحبان سهام تقسیم بر تعدادِ سهمهاست. این سه نسبت با یک رابطهٔ ساده به هم وصلاند:
P/B = P/E × ROE
مثال: شرکتی با P/E برابر ۵ و ROE برابر ۴۰٪، P/B برابر ۵ × ۰٫۴ = ۲ دارد. حالا اگر شرکتی P/B بالایی دارد ولی ROE آن پایین است، یعنی بازار خیلی بیشتر از سودآوریِ فعلیاش برایش پول میدهد. یا انتظارِ رشدِ بزرگی دارد، یا گران است. شرکتی با ROE بالا و P/B معقول، ارزشِ بررسیِ بیشتر را دارد.
پس ROE بهتنهایی برای خرید کافی نیست، ولی وقتی کنارِ قیمت قرار بگیرد، تصویر روشن میشود.
ROIC چیست و چه فرقی با ROE دارد؟
ROIC یعنی بازدهِ کلِ سرمایهای که در کارِ اصلیِ شرکت خوابیده، چه از سهامدار آمده باشد چه از وامِ بلندمدت. در صورتِ کسر هم سودِ عملیاتیِ بعد از مالیات میآید، نه سودِ خالص. برای همین، وام گرفتن آن را بیجهت بالا نمیبرد.
تحلیلگرهای حرفهای ROIC را با هزینهٔ سرمایه مقایسه میکنند. اگر شرکتی بیشتر از هزینهٔ پولی که گرفته سود بسازد، ارزش خلق میکند. برای شروع، همان ROE و ROA کنارِ هم تصویرِ خوبی میدهند. ROIC را وقتی سراغش بروید که میخواهید شرکتهای بدهیدار را دقیقتر مقایسه کنید.
ROE و ROA را از کجا پیدا کنیم؟
همهٔ عددهای لازم در صورتهای مالیِ شرکتها هست که روی سامانهٔ کدال منتشر میشود. سود خالص را از صورت سود و زیان، و حقوق صاحبان سهام و کل داراییها را از ترازنامه بردارید. بسیاری از نرمافزارها و سایتهای تحلیلِ بنیادی هم این نسبتها را آماده نشان میدهند.
توصیهٔ من این است که دستکم یک بار خودتان با دست حساب کنید. وقتی یک بار عدد را از دلِ ترازنامه بیرون بکشید، دیگر هر عددی که جایی دیدید را کورکورانه قبول نمیکنید. میدانید پشتش چیست و کجایش ممکن است گول بزند.
این نسبتها بخشی از تحلیلِ کمّیِ یک شرکتاند. اگر میخواهید ببینید کنارِ EPS، حاشیهٔ سود و نسبتهای دیگر چطور جا میافتند، تحلیل بنیادی سهام به زبان ساده (تحلیل کمی) را بخوانید. من در دورهٔ آموزشی تحلیل بنیادی هم خواندنِ این نسبتها را روی صورتهای مالیِ شرکتهای بورسِ ایران قدمبهقدم نشان دادهام.
سوالات متداول
ROE چیست و چطور محاسبه میشود؟
ROE یا بازده حقوق صاحبان سهام نشان میدهد شرکت با پول سهامداران در یک سال چند درصد سود ساخته است. سود خالص سالانه را بر حقوق صاحبان سهام، ترجیحاً میانگین اول و آخر سال، تقسیم و در ۱۰۰ ضرب کنید.
ROE خوب چند درصد است؟
عدد ثابتی ندارد. ROE خوب باید از سود سپرده بانکی و اوراق دولتی بهاندازهٔ معناداری بالاتر باشد، از تورم همان سال عقب نماند، از میانگین صنعت بهتر باشد و در سه تا پنج سال پایدار بماند.
تفاوت ROE و ROA چیست؟
ROE سود خالص را بر پول سهامداران تقسیم میکند و ROA بر کل داراییها، چه با پول سهامدار خریده شده باشد چه با وام. بدهی ROE را بالا میبرد ولی ROA را نه؛ فاصلهٔ زیاد این دو یعنی شرکت بدهی زیادی دارد.
ROA چیست؟
ROA یا بازده داراییها یعنی سود خالص تقسیم بر کل داراییهای شرکت. نشان میدهد مدیریت با همهٔ امکاناتش، از کارخانه تا پول نقد، چقدر سود ساخته است. برای مقایسهٔ شرکتهای یک صنعت با بدهی متفاوت مناسب است.
تحلیل دوپونت چه میگوید؟
تحلیل دوپونت ROE را به سه جزء میشکند: حاشیه سود خالص، گردش دارایی و ضریب اهرم مالی. حاصل ضرب این سه همان ROE است و نشان میدهد بازده بالا از سودآوری واقعی آمده، از فروش زیاد با دارایی کم، یا فقط از بدهی.
آیا ROE بالا همیشه خوب است؟
نه. ROE بالا ممکن است از بدهی سنگین، سود یکباره مثل فروش زمین، یا حقوق صاحبان سهام کوچکشده بر اثر زیانهای قبلی بیاید. همیشه منشأ آن را با تحلیل دوپونت و روند چندساله بررسی کنید.
ROE منفی یعنی چه؟
اگر شرکت زیان بدهد و حقوق صاحبان سهامش مثبت باشد، ROE منفی میشود و یعنی پول سهامداران در آن سال کوچک شده است. اگر حقوق صاحبان سهام خودش منفی باشد، ROE را حساب نکنید چون عدد گمراهکننده است.
چرا ROE بعد از تجدید ارزیابی داراییها کم میشود؟
تجدید ارزیابی، ارزش دفتری زمین و ساختمان و داراییهای دیگر را بالا میبرد و حقوق صاحبان سهام را یکباره بزرگ میکند. سود تغییری نکرده ولی مخرج کسر بزرگتر شده، پس ROE کم میشود؛ این به معنای بدتر شدن کار شرکت نیست.
جمعبندی
ROE میگوید پولِ سهامداران چقدر سود داده است. ROA میگوید کلِ داراییهای شرکت چقدر سود داده است. فاصلهٔ این دو، اندازهٔ بدهی را نشان میدهد. تحلیل دوپونت هم معلوم میکند بازده از حاشیهٔ سود آمده، از گردشِ دارایی، یا از وام.
پس دفعهٔ بعد که ROE بالایی دیدید، سه کار کنید: آن را با سودِ بانکی و تورم مقایسه کنید، با دوپونت ببینید از کجا آمده، و روندِ چندسالهاش را نگاه کنید. تصمیمِ نهایی با خودتان است؛ ولی با این سه سؤال، دیگر یک عدد گولتان نمیزند.