
تحلیل صورتهای مالی به زبان ساده: روش افقی، عمودی و نسبتها با مثال
فهرست مطالب۱۴ بخش
- صورتهای مالی چیست و چند نوع دارد؟
- صورت مالیِ شرکتهای بورسی را از کجا ببینیم؟
- روشهای تحلیل صورتهای مالی: سه عینک برای یک گزارش
- شرکتِ فرضیِ ما: عددهای مثال
- تحلیل افقی صورتهای مالی: امسال نسبت به پارسال
- تحلیل روند: وقتی بیش از دو سال داریم
- تورم را از رشد کم کنید
- تحلیل عمودی صورتهای مالی: از هر صد تومان چقدر ماند؟
- تحلیل افقی و عمودی چه فرقی دارند؟
- تحلیل نسبتهای مالی: پنج گروهِ اصلی
- کیفیت سود: آیا این سود واقعاً به حساب رسیده؟
- نشانههای خطر در صورتهای مالی: چکلیست
- صورتهای مالی را چطور تحلیل کنیم؟ هشت قدم
- چهار اشتباهِ رایج در تجزیه و تحلیل صورتهای مالی
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «صورت مالیِ یک شرکت را باز میکنم، یک دنیا عدد میبینم و آخرش نمیفهمم شرکت خوب است یا بد. تحلیل صورتهای مالی را از کجا شروع کنم؟» جواب کوتاه این است.
تحلیل صورتهای مالی یعنی عددهای گزارشهای مالیِ شرکت را کنارِ هم بگذاریم تا بفهمیم شرکت چقدر سود میسازد، این سود چقدر واقعی و نقد است و شرکت زیرِ بارِ بدهی کمر خم کرده یا نه. سه روشِ اصلی دارد: تحلیل افقی (مقایسهٔ سالها با هم)، تحلیل عمودی (سهمِ هر قلم از کل) و تحلیل نسبتها.
در این راهنما هر سه روش را روی یک شرکتِ فرضی، با عددهای گرد و جلوی چشمِ شما، قدمبهقدم حساب میکنیم. بعد میبینیم کجا یک صورت مالیِ ظاهراً قشنگ میتواند گولمان بزند.
صورتهای مالی چیست و چند نوع دارد؟
صورت مالی یعنی گزارشی که شرکت یک بار در سال (و خلاصهاش هر چند ماه یک بار) دربارهٔ پولوپلهاش منتشر میکند. مثلِ کارنامهٔ مدرسه است. کارنامه نمرهها را نشان میدهد؛ صورت مالی نشان میدهد شرکت چه دارد، چه بدهکار است، چقدر فروخته و چقدر پولِ نقد به دست آورده.
طبقِ استانداردهای حسابداریِ ایران، مجموعهٔ کاملِ صورتهای مالی پنج بخش دارد. اسمِ بعضیشان چند سال پیش عوض شده و برای همین در سایت کدال هر دو اسم را میبینید. جدولِ زیر میگوید هر کدام به چه پرسشی جواب میدهد.
| صورت مالی | اسمِ قدیمی یا رایج | به چه پرسشی جواب میدهد؟ |
|---|---|---|
| صورت وضعیت مالی | ترازنامه | شرکت در یک روزِ مشخص چه دارد و چه بدهکار است؟ |
| صورت سود و زیان | همان | در یک سال چقدر فروخته، چقدر خرج کرده و چقدر سود برده؟ |
| صورت سود و زیان جامع | — | سودهای ثبتشدهای که هنوز به دستِ شرکت نرسیده (مثلِ تجدید ارزیابی) چقدر است؟ |
| صورت تغییرات در حقوق مالکانه | — | سهمِ صاحبانِ سهام چرا زیاد یا کم شد؟ (سود، تقسیمِ سود، افزایش سرمایه) |
| صورت جریانهای نقدی | صورت جریان وجوه نقد | پولِ نقد واقعاً از کجا آمد و کجا رفت؟ |
بهجز اینها، یادداشتهای توضیحی هم هست: صفحههای پرشماری که پشتِ هر عدد را باز میکنند. اگر دربارهٔ تکتکِ این صورتها مقدمه میخواهید، اول آشنایی با صورتهای مالی را بخوانید و بعد برگردید. ما اینجا سراغِ مرحلهٔ بعد میرویم: خواندن و تحلیل کردن.
پس سه صورتِ اصلی برای تحلیل، ترازنامه، سود و زیان و جریان نقدیاند. بقیه کمککار هستند.
صورت مالیِ شرکتهای بورسی را از کجا ببینیم؟
همهٔ شرکتهای بورس و فرابورس باید گزارشهایشان را در سامانهٔ کدال (codal.ir) منتشر کنند. کافی است نماد را جستوجو کنید و گزارشهای «اطلاعات و صورتهای مالی» را ببینید. راهنمای کاملِ کار با این سایت و کدهای اطلاعیه را در همان مقالهٔ کدال که بالاتر معرفی کردم ببینید.
پیش از اینکه حتی یک عدد را حساب کنید، چهار چیز را نگاه کنید:
- حسابرسیشده است یا نه؟ حسابرس یعنی یک مؤسسهٔ مستقل که دفترهای شرکت را وارسی میکند. گزارشِ سالانهٔ حسابرسیشده از گزارشِ میاندورهایِ حسابرسینشده قابلاعتمادتر است.
- نظرِ حسابرس چیست؟ «مقبول» یعنی حسابرس ایرادِ مهمی ندیده. «مشروط» یعنی چند بندِ ایراد دارد؛ آن بندها را حتماً بخوانید. «مردود» یا «عدم اظهارنظر» زنگِ خطرِ جدی است.
- اصلی است یا تلفیقی؟ صورت مالیِ تلفیقی یعنی شرکتِ مادر و زیرمجموعههایش با هم. برای شرکتهای هلدینگ معمولاً تلفیقی تصویرِ درستتری میدهد.
- تجدید ارائه شده؟ اگر عددِ سالِ قبل در گزارشِ امسال با گزارشِ پارسال فرق دارد، شرکت حسابش را اصلاح کرده. دلیلش را در یادداشتها پیدا کنید.
پس اول از اعتبارِ گزارش مطمئن شوید، بعد حساب کنید. تحلیلِ دقیق روی عددِ نادرست فقط آدم را با اطمینان به اشتباه میاندازد.
روشهای تحلیل صورتهای مالی: سه عینک برای یک گزارش
فرض کنید میخواهید وضعِ مالیِ یک خانواده را بسنجید. یک راه این است که خرجِ امسال را با پارسال مقایسه کنید. راهِ دیگر این است که ببینید از هر صد تومان حقوق، چقدرش اجاره میشود. راهِ سوم این است که بدهی را با درآمد مقایسه کنید. این سه دقیقاً همان سه روشِ تحلیل صورتهای مالیاند.
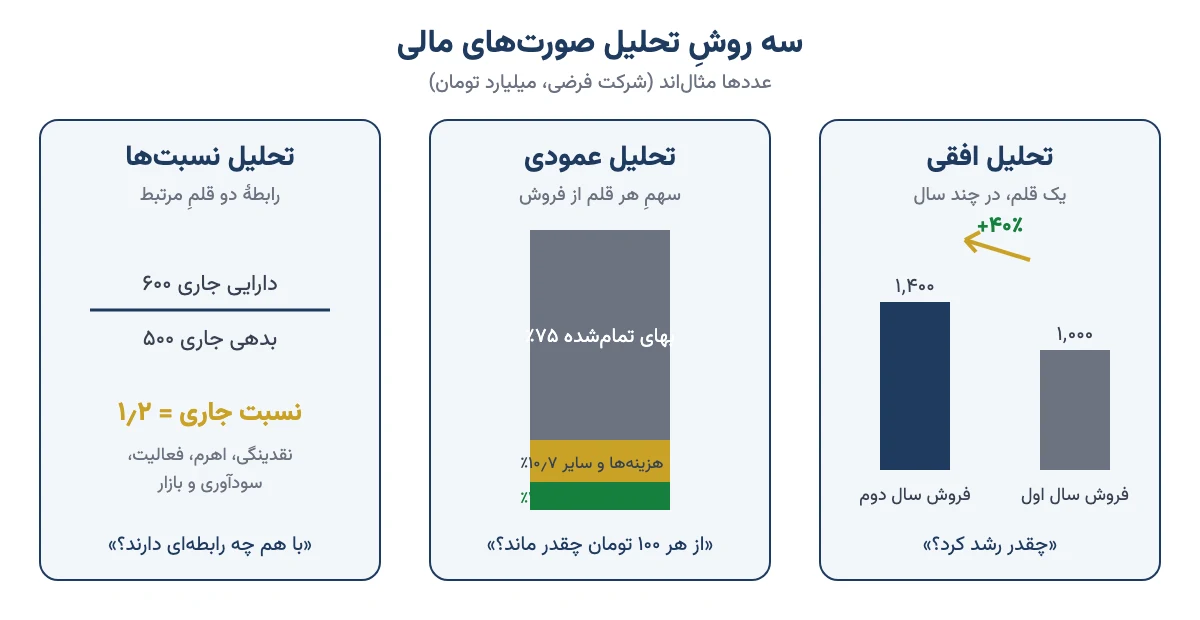
- تحلیل افقی: یک قلم را در چند سال کنارِ هم میگذارد. «فروش امسال چند درصد بیشتر شد؟»
- تحلیل عمودی: در یک سال، هر قلم را درصدی از یک عددِ پایه میکند. «از هر صد تومان فروش، چقدرش سود ماند؟»
- تحلیل نسبتها: دو قلمِ مرتبط را بر هم تقسیم میکند. «شرکت در برابرِ هر تومان بدهیِ کوتاهمدت چقدر دارایی دارد؟»
هیچکدام بهتنهایی کافی نیست. ولی وقتی هر سه یک حرف را بزنند، میشود به نتیجه اعتماد کرد.
شرکتِ فرضیِ ما: عددهای مثال
برای اینکه همهچیز ملموس شود، یک شرکتِ تولیدیِ فرضی میسازیم و اسمش را «شرکت نمونه» میگذاریم. عددها مثالاند و به میلیارد تومان. دو سالِ پشتِ سرِ هم را داریم: سال اول و سال دوم.
| قلم | سال اول | سال دوم |
|---|---|---|
| فروش (درآمد عملیاتی) | ۱٬۰۰۰ | ۱٬۴۰۰ |
| بهای تمامشدهٔ کالای فروشرفته | ۷۰۰ | ۱٬۰۵۰ |
| سود ناخالص | ۳۰۰ | ۳۵۰ |
| هزینههای اداری و فروش | ۸۰ | ۱۰۰ |
| سود عملیاتی | ۲۲۰ | ۲۵۰ |
| هزینهٔ مالی (بهرهٔ وام) | ۲۰ | ۵۰ |
| درآمدهای غیرعملیاتی | ۱۰ | ۶۰ |
| سود قبل از مالیات | ۲۱۰ | ۲۶۰ |
| مالیات | ۵۰ | ۶۰ |
| سود خالص | ۱۶۰ | ۲۰۰ |
اگر اسمِ این ردیفها برایتان تازه است، مقالهٔ آشنایی با صورت سود و زیان هر ردیف را جدا توضیح داده. حالا ترازنامهٔ همین شرکت را ببینیم.
| قلم | پایانِ سال اول | پایانِ سال دوم |
|---|---|---|
| موجودی نقد | ۵۰ | ۳۰ |
| دریافتنیهای تجاری (طلب از مشتری) | ۱۵۰ | ۲۸۰ |
| موجودی کالا | ۲۰۰ | ۲۹۰ |
| جمع داراییهای جاری | ۴۰۰ | ۶۰۰ |
| داراییهای ثابت (کارخانه، ماشینآلات) | ۶۰۰ | ۷۰۰ |
| جمع داراییها | ۱٬۰۰۰ | ۱٬۳۰۰ |
| بدهیهای جاری (که ۱۰۰ و ۲۵۰ آن وامِ کوتاهمدت است) | ۳۰۰ | ۵۰۰ |
| بدهیهای بلندمدت | ۱۰۰ | ۱۰۰ |
| جمع بدهیها | ۴۰۰ | ۶۰۰ |
| حقوق مالکانه (سهمِ صاحبانِ سهام) | ۶۰۰ | ۷۰۰ |
همیشه جمعِ دارایی با جمعِ بدهی و حقوق مالکانه برابر است: ۶۰۰ + ۷۰۰ = ۱٬۳۰۰. برای جزئیاتِ هر ردیف، ترازنامه و اجزای آن را ببینید. با این دو جدول، سراغِ روشِ اول میرویم.
تحلیل افقی صورتهای مالی: امسال نسبت به پارسال
تحلیل افقی یعنی هر ردیف را با همان ردیف در سالِ قبل مقایسه کنیم و تغییرش را به درصد بگوییم. فرمولش ساده است:
درصد تغییر = (عددِ امسال − عددِ پارسال) ÷ عددِ پارسال × ۱۰۰
بیایید برای شرکت نمونه حساب کنیم. فروش از ۱٬۰۰۰ به ۱٬۴۰۰ رسیده؛ یعنی ۴۰۰ تقسیم بر ۱٬۰۰۰، که میشود ۴۰٪ رشد. با همین روش بقیه را هم حساب کردهایم:
| قلم | سال اول | سال دوم | درصد تغییر |
|---|---|---|---|
| فروش | ۱٬۰۰۰ | ۱٬۴۰۰ | ۴۰٪+ |
| بهای تمامشده | ۷۰۰ | ۱٬۰۵۰ | ۵۰٪+ |
| سود ناخالص | ۳۰۰ | ۳۵۰ | ۱۷٪+ |
| سود عملیاتی | ۲۲۰ | ۲۵۰ | ۱۴٪+ |
| هزینهٔ مالی | ۲۰ | ۵۰ | ۱۵۰٪+ |
| درآمد غیرعملیاتی | ۱۰ | ۶۰ | ۵۰۰٪+ |
| سود خالص | ۱۶۰ | ۲۰۰ | ۲۵٪+ |
| دریافتنیهای تجاری | ۱۵۰ | ۲۸۰ | ۸۷٪+ |
| موجودی کالا | ۲۰۰ | ۲۹۰ | ۴۵٪+ |
این جدول چه میگوید؟ تیترِ خبر میشود «سود ۲۵٪ رشد کرد». ولی تحلیل افقی چند چیزِ دیگر هم نشان میدهد:
- هزینه تندتر از فروش دویده. فروش ۴۰٪ بالا رفته ولی بهای تمامشده ۵۰٪. یعنی هر کالا با سودِ کمتری فروش رفته.
- سود عملیاتی فقط ۱۴٪ رشد کرده. سودِ اصلیِ کار، یعنی تولید و فروش، کمتر از نصفِ رشدِ فروش جلو آمده.
- طلب از مشتری دو برابرِ فروش رشد کرده. ۸۷٪ در برابرِ ۴۰٪. شاید شرکت برای فروشِ بیشتر، نسیهفروشی کرده.
- درآمد غیرعملیاتی شش برابر شده. باید در یادداشتها ببینیم از کجا آمده؛ فروشِ یک زمین؟ سودِ سپرده؟
پس تحلیل افقی به ما میگوید «کجا را بیشتر بکاویم». خودش جواب نمیدهد، ولی انگشت روی جای حساس میگذارد.
تحلیل روند: وقتی بیش از دو سال داریم
تحلیل روند همان تحلیل افقی است، فقط برای چند سال. یک سال را «سالِ پایه» میگیریم و عددش را ۱۰۰ فرض میکنیم. بقیهٔ سالها را نسبت به آن میسنجیم.
مثال: اگر فروشِ شرکتی در سه سال ۱٬۰۰۰، ۱٬۴۰۰ و ۱٬۸۲۰ باشد، شاخصِ روندش میشود ۱۰۰، ۱۴۰ و ۱۸۲. حالا اگر سود خالصش ۱۶۰، ۲۰۰ و ۲۱۰ باشد، شاخصش میشود ۱۰۰، ۱۲۵ و ۱۳۱. یک نگاه کافی است: فروش با شتاب جلو میرود و سود جا میماند. معمولاً سه تا پنج سال برای دیدنِ روند کافی است.
تورم را از رشد کم کنید
این نکته در ایران از همه مهمتر است و رقیبها کمتر به آن میپردازند. وقتی همهچیز گران میشود، فروشِ شرکت هم به تومان بالا میرود، حتی اگر یک کالا بیشتر نفروخته باشد. مثلِ حقوقی که هر سال اضافه میشود ولی با آن همان قدر نان میخرید.
فرض کنیم تورمِ آن سال ۳۵٪ بوده (این فقط مثال است). رشدِ واقعیِ فروشِ شرکت نمونه میشود ۱٫۴۰ تقسیم بر ۱٫۳۵، یعنی حدودِ ۴٪. آن ۴۰٪ رشد، بیشترش فقط گرانی بوده. پس هر رشدی را کنارِ تورمِ همان سال بگذارید. اگر شرکت گزارشِ فعالیتِ ماهانه دارد، مقدارِ تولید و فروش (به تن، دستگاه یا عدد) را هم نگاه کنید تا رشدِ واقعی را جدا از رشدِ قیمت ببینید.
تحلیل عمودی صورتهای مالی: از هر صد تومان چقدر ماند؟
تحلیل عمودی یعنی در یک سال، هر ردیف را درصدی از یک عددِ پایه حساب کنیم. در صورت سود و زیان، پایه فروش است. در ترازنامه، پایه جمع داراییها. به نتیجهاش «صورت مالی هماندازه» هم میگویند، چون همهچیز به زبانِ درصد درمیآید و اندازهٔ شرکت دیگر مهم نیست.
مثلِ این است که بگوییم «از هر صد تومان حقوق، سی تومانش اجاره میشود». این جمله برای کارمند و برای مدیرعامل معنای یکسانی دارد.
| قلم | سال اول | سال دوم |
|---|---|---|
| فروش | ۱۰۰٪ | ۱۰۰٪ |
| بهای تمامشده | ۷۰٪ | ۷۵٪ |
| سود ناخالص | ۳۰٪ | ۲۵٪ |
| هزینههای اداری و فروش | ۸٪ | ۷٪ |
| سود عملیاتی | ۲۲٪ | ۱۸٪ |
| هزینهٔ مالی | ۲٪ | ۳٫۶٪ |
| درآمد غیرعملیاتی | ۱٪ | ۴٫۳٪ |
| سود خالص | ۱۶٪ | ۱۴٫۳٪ |
ببینید چه اتفاقی افتاد. در سال اول، از هر صد تومان فروش ۳۰ تومان سود ناخالص میماند. در سال دوم فقط ۲۵ تومان. به این عدد «حاشیه سود ناخالص» میگویند و افتِ پنجواحدیاش یعنی هزینهٔ تولید تندتر از قیمتِ فروش بالا رفته. احتمالاً مواد اولیه گران شده و شرکت نتوانسته به همان اندازه گران بفروشد.
تحلیل عمودیِ ترازنامه هم چیزهای جالبی دارد. در سال دوم، دریافتنیها از ۱۵٪ به ۲۲٪ جمعِ دارایی رسیده و سهمِ بدهی از ۴۰٪ به ۴۶٪. یعنی بخشِ بیشتری از داراییها را طلبکارها تأمین کردهاند، نه صاحبانِ سهام.
پس تحلیل عمودی ساختار را نشان میدهد. بهترین کاربردش هم مقایسهٔ دو شرکتِ همصنعت با اندازههای متفاوت است: شرکتی که حاشیه سودش ۲۵٪ است، در کارش از رقیبِ ۱۵٪ی بهتر است، هر قدر هم که کوچکتر باشد.
تحلیل افقی و عمودی چه فرقی دارند؟
این دو روش مکملِ هماند. جدولِ زیر فرقشان را خلاصه کرده:
| ویژگی | تحلیل افقی | تحلیل عمودی |
|---|---|---|
| چه چیزی را مقایسه میکند؟ | یک قلم در چند سال | همهٔ قلمها در یک سال |
| عددِ پایه | سالِ قبل یا سالِ پایه | فروش یا جمع داراییها |
| به چه پرسشی جواب میدهد؟ | «چقدر رشد کرد؟» | «چه سهمی از کل دارد؟» |
| بهترین کاربرد | دیدنِ روند و شتابِ تغییر | مقایسه با رقیبِ همصنعت |
| تلهٔ رایج | تورم را فراموش کردن | دیدنِ یک سال و ندیدنِ روند |
بهترین کار این است که تحلیل عمودیِ چند سال را کنارِ هم بگذارید. اینطوری هم ساختار را میبینید و هم اینکه ساختار در طولِ زمان چطور عوض شده؛ همان کاری که ما با ستونهای «سال اول» و «سال دوم» کردیم.
تحلیل نسبتهای مالی: پنج گروهِ اصلی
نسبت مالی یعنی دو عددِ مرتبط را بر هم تقسیم کنیم تا یک حرفِ معنادار بزند. صدها نسبت هست، ولی بیشترشان در پنج گروه جا میگیرند. هر گروه به یک پرسش جواب میدهد. این بار نسبتها را برای سال دومِ شرکت نمونه حساب کردهایم:
| گروه و پرسش | نسبت و فرمول | سال اول | سال دوم |
|---|---|---|---|
| نقدینگی: بدهیِ امسال را میتواند بدهد؟ | نسبت جاری = دارایی جاری ÷ بدهی جاری | ۱٫۳۳ | ۱٫۲ |
| نقدینگی | نسبت آنی = (دارایی جاری − موجودی کالا) ÷ بدهی جاری | ۰٫۶۷ | ۰٫۶۲ |
| اهرمی: چقدر به وام تکیه دارد؟ | نسبت بدهی = جمع بدهی ÷ جمع دارایی | ۴۰٪ | ۴۶٪ |
| فعالیت: داراییها را چقدر خوب میچرخاند؟ | دورهٔ وصول مطالبات = دریافتنی ÷ فروش × ۳۶۵ | ۵۵ روز | ۷۳ روز |
| فعالیت | گردش موجودی = بهای تمامشده ÷ موجودی کالا | ۳٫۵ بار | ۳٫۶ بار |
| سودآوری: از پولِ سهامداران چقدر سود میسازد؟ | بازده حقوق صاحبان سهام (ROE) = سود خالص ÷ حقوق مالکانه | ۲۷٪ | ۲۹٪ |
| سودآوری | بازده داراییها (ROA) = سود خالص ÷ جمع دارایی | ۱۶٪ | ۱۵٪ |
| بازار: قیمت نسبت به سود گران است؟ | P/E = قیمت سهم ÷ سود هر سهم | به قیمتِ روزِ سهم بستگی دارد | |
اینجا یک درسِ مهم پنهان است. ROE از ۲۷٪ به ۲۹٪ رسیده و در نگاهِ اول خبرِ خوبی است. ولی ROA کم شده و نسبت بدهی بالا رفته. یعنی بازدهِ سهامدار بیشتر شده چون شرکت وامِ بیشتری گرفته، نه چون بهتر کار کرده. این مثلِ کسی است که با قرض، خانهٔ بزرگتری خریده: تا وقتی قسطها جور است عالی است، ولی ریسکش هم بزرگتر شده.
دورهٔ وصول مطالبات هم از ۵۵ به ۷۳ روز رسیده. یعنی شرکت حالا بهطور میانگین دو ماه و نیم صبر میکند تا پولِ فروشش را بگیرد. این همان نسیهفروشیای است که تحلیل افقی هم نشانش داده بود.
هر گروه مقالهٔ مفصلِ خودش را دارد: نسبتهای نقدشوندگی، ساختار سرمایه یا نسبتهای اهرمی، و برای نسبتهای بازار، سود هر سهم (EPS) و نسبت P/E. پس نسبتها رابطهها را نشان میدهند؛ ولی هیچ نسبتی را تنها و بیمقایسه داوری نکنید.
کیفیت سود: آیا این سود واقعاً به حساب رسیده؟
تا اینجا همهچیز را از ترازنامه و سود و زیان درآوردیم. ولی هنوز صورتِ سوم مانده که خیلیها فراموشش میکنند: صورت جریانهای نقدی.
سود در حسابداری لزوماً پولِ نقد نیست. وقتی شرکت نسیه میفروشد، سودش همان روز ثبت میشود ولی پولش ماهها بعد میآید، یا اصلاً نمیآید. مثلِ مغازهداری که دفترِ نسیهاش پر است و ته ماه برای اجاره پول ندارد.
بیایید برای شرکت نمونه حساب کنیم. جریان نقد عملیاتی، یعنی پولی که از کارِ اصلی واقعاً وارد حساب شده، با یک حسابِ سادهشده اینطور درمیآید:
- از سود خالص شروع میکنیم: ۲۰۰.
- استهلاک را برمیگردانیم، چون هزینهای است که پولش امسال خارج نشده. فرض کنیم ۵۰ باشد: ۲۵۰.
- افزایشِ طلب از مشتری را کم میکنیم، چون فروش ثبت شده ولی پولش نیامده: ۲۵۰ − ۱۳۰ = ۱۲۰.
- افزایشِ موجودی کالا را کم میکنیم، چون پولش رفته و هنوز فروش نرفته: ۱۲۰ − ۹۰ = ۳۰.
- افزایشِ بدهی به تأمینکنندهها را اضافه میکنیم، چون جنس گرفته و هنوز پولش را نداده: ۳۰ + ۵۰ = ۸۰.
یعنی از ۲۰۰ میلیارد سودِ گزارششده، فقط ۸۰ میلیاردش نقد شده؛ یعنی ۴۰٪. شاخصِ سادهاش این است: جریان نقد عملیاتی ÷ سود خالص. اگر چند سال پشتِ سرِ هم نزدیکِ یک یا بیشتر باشد، سود باکیفیت است. اگر مدام زیرِ ۰٫۷ باشد، باید دلیلش را پیدا کنید.
شرکت نمونه برای ساختنِ کارخانهٔ تازه هم ۱۵۰ میلیارد خرج کرده و ۱۰۰ میلیارد سود بینِ سهامداران تقسیم کرده. پولِ عملیاتی کفافِ اینها را نمیداد؛ پس ۱۵۰ میلیارد وامِ تازه گرفته و باز هم موجودی نقدش از ۵۰ به ۳۰ کم شده. حالا معلوم شد هزینهٔ مالیِ ۱۵۰٪ بیشتر از کجا آمده. برای اینکه این صورت را خودتان بخوانید، آشنایی با صورت جریان وجوه نقد را ببینید.
یک نشانهٔ دیگرِ کیفیتِ سود، سهمِ سودِ غیرعملیاتی است. در سال دوم، ۶۰ میلیارد از ۲۶۰ میلیارد سودِ قبل از مالیات، یعنی حدودِ ۲۳٪، از کارِ اصلیِ شرکت نیامده. اگر این عدد از فروشِ یکبارهٔ زمین باشد، سالِ بعد تکرار نمیشود. مقالهٔ سود عملیاتی یا غیرعملیاتی این بحث را باز کرده است.
پس جمعبندیِ شرکت نمونه این است: سود رشد کرده، ولی با حاشیهٔ کمتر، وامِ بیشتر، نسیهفروشیِ بیشتر و کمکِ سودِ غیرعملیاتی. این شرکت لزوماً بد نیست؛ ولی آن «۲۵٪ رشدِ سود» داستانِ کامل را نمیگفت.
نشانههای خطر در صورتهای مالی: چکلیست
هر کدام از اینها را دیدید، لزوماً شرکت مشکل ندارد؛ ولی وقتش است یادداشتهای توضیحی را با دقت بخوانید:
- طلب از مشتری یا موجودی کالا، چند دوره پشتِ سرِ هم، تندتر از فروش رشد میکند.
- سود خالص سالبهسال بالا میرود ولی جریان نقد عملیاتی ثابت مانده یا منفی است.
- بخشِ بزرگی از سود، غیرعملیاتی یا یکباره است (فروشِ دارایی، سودِ تسعیرِ ارز، تجدید ارزیابی).
- حاشیه سود ناخالص چند دوره پشتِ سرِ هم کم میشود.
- هزینهٔ مالی تندتر از سود عملیاتی بالا میرود.
- نسبت جاری زیرِ یک است و وامهای کوتاهمدت زیاد میشود.
- شرکت سودی بیش از پولِ نقدی که میسازد تقسیم میکند و برای پرداختش وام میگیرد.
- نظرِ حسابرس «مشروط» است و بندهای ایراد هر سال تکرار میشوند.
- عددهای سالِ قبل «تجدید ارائه» شدهاند و توضیحِ روشنی ندارند.
- تغییرِ روشِ حسابداری (مثلاً در استهلاک یا ارزیابیِ موجودی) که سود را ناگهان بالا برده.
یک نکتهٔ ایرانی: در شرکتهای صادراتی، وقتی دلار بالا میرود، داراییهای ارزی به تومان گرانتر ثبت میشوند و «سودِ تسعیر» میسازند. این سود واقعی است ولی تکرارپذیر نیست. پس آن را جدا از سودِ عملیاتی ببینید.
صورتهای مالی را چطور تحلیل کنیم؟ هشت قدم
این ترتیبی است که من پیشنهاد میکنم. برای یک شرکت، اولین بار شاید یکی دو ساعت وقت بگیرد؛ دفعههای بعد خیلی سریعتر میشود.
- اعتبارِ گزارش را بسنجید: حسابرسیشده است؟ نظرِ حسابرس چیست؟ اصلی یا تلفیقی؟
- کارِ شرکت را بفهمید: چه میفروشد، به چه کسی، و مواد اولیهاش از کجا میآید؟ بدونِ این، عددها معنا ندارند.
- تحلیل افقی بگیرید: فروش، سود عملیاتی و سود خالص را دستکم برای سه سال کنارِ هم بگذارید و با تورم مقایسه کنید.
- تحلیل عمودی بگیرید: حاشیه سود ناخالص، عملیاتی و خالص را درآورید و روندشان را ببینید.
- نسبتها را حساب کنید: از هر پنج گروه دستکم یکی دو نسبت.
- کیفیت سود را بسنجید: جریان نقد عملیاتی را با سود خالص مقایسه کنید و سهمِ سودِ غیرعملیاتی را درآورید.
- با همصنعتها مقایسه کنید: حاشیه سودِ ۱۰٪ برای یک فروشگاهِ زنجیرهای خوب است و برای یک پتروشیمی ضعیف.
- یادداشتها را برای جاهای مشکوک بخوانید: هر جایی که در قدمهای قبل علامت زدید.
پس تحلیل صورتهای مالی یک فرمولِ تکخطی نیست؛ یک روال است. وقتی این روال دستِتان بیاید، بخشِ کمّیِ تحلیل بنیادی سهام را تقریباً کامل انجام دادهاید.
چهار اشتباهِ رایج در تجزیه و تحلیل صورتهای مالی
- فقط سود خالص را دیدن. سود خالص تهخطِ گزارش است و سادهترین جا برای بزک کردن. همیشه از سود عملیاتی و جریان نقد شروع کنید.
- مقایسهٔ سیب با پرتقال. شرکتِ بانکی، بیمهای و تولیدی صورتهای مالیِ کاملاً متفاوتی دارند. نسبتِ جاری برای بانک تقریباً بیمعناست.
- دیدنِ یک سال. یک سالِ خوب ممکن است اتفاقی باشد. یک سالِ بد هم. روندِ سه تا پنج ساله حرفِ اصلی را میزند.
- یکی گرفتنِ «شرکتِ خوب» با «سهمِ خوب». بهترین شرکت هم اگر خیلی گران معامله شود، خریدِ خوبی نیست. بعد از تحلیل صورتهای مالی، تازه نوبتِ ارزشگذاری سهام است.
اگر میخواهید این روال را روی شرکتهای واقعیِ بورس، با گزارشهای کدال، قدمبهقدم تمرین کنید، دورهٔ آموزشی تحلیل بنیادی برای همین ساخته شده.
سوالات متداول
تحلیل صورتهای مالی چیست؟
تحلیل صورتهای مالی یعنی عددهای ترازنامه، صورت سود و زیان و صورت جریانهای نقدی را با هم و با سالهای قبل مقایسه کنیم تا بفهمیم شرکت چقدر سود میسازد، این سود چقدر نقد است و وضعِ بدهیاش چطور است.
روشهای تحلیل صورتهای مالی کداماند؟
سه روشِ اصلی وجود دارد: تحلیل افقی که یک قلم را در چند سال مقایسه میکند، تحلیل عمودی که هر قلم را درصدی از فروش یا جمع داراییها میکند، و تحلیل نسبتها که دو قلمِ مرتبط را بر هم تقسیم میکند. بهتر است هر سه را با هم به کار ببرید.
تحلیل افقی و عمودی چه فرقی دارند؟
تحلیل افقی تغییرِ یک قلم را در طولِ زمان نشان میدهد، مثلاً رشدِ فروش نسبت به پارسال. تحلیل عمودی سهمِ هر قلم از کل را در یک سال نشان میدهد، مثلاً اینکه چند درصدِ فروش سود ماند. اولی برای روند است و دومی برای ساختار و مقایسه با رقیب.
صورت مالی هماندازه یعنی چه؟
صورت مالی هماندازه نتیجهٔ تحلیل عمودی است. همهٔ ردیفهای سود و زیان درصدی از فروش و همهٔ ردیفهای ترازنامه درصدی از جمع داراییها نوشته میشوند. اینطوری دو شرکت با اندازههای خیلی متفاوت را هم میشود منصفانه مقایسه کرد.
انواع صورتهای مالی کداماند؟
مجموعهٔ کامل شاملِ صورت وضعیت مالی یا همان ترازنامه، صورت سود و زیان، صورت سود و زیان جامع، صورت تغییرات در حقوق مالکانه و صورت جریانهای نقدی است، بههمراهِ یادداشتهای توضیحی. برای تحلیل، سه صورتِ اول و آخر از همه مهمترند.
نشانههای خطر در صورتهای مالی چیست؟
رشدِ تندترِ طلب از مشتری و موجودی کالا نسبت به فروش، سودِ رو به رشد با جریان نقدِ ضعیف، سهمِ بزرگِ سودِ غیرعملیاتی یا یکباره، افتِ پیوستهٔ حاشیه سود، جهشِ هزینهٔ مالی و نظرِ مشروطِ حسابرس با بندهای تکراری از مهمترین نشانهها هستند.
صورت مالی شرکتهای بورسی را از کجا ببینیم؟
همهٔ شرکتهای بورس و فرابورس گزارشهایشان را در سامانهٔ کدال منتشر میکنند. نماد را جستوجو کنید و گزارشهای اطلاعات و صورتهای مالیِ سالانه و میاندورهای را ببینید. گزارشِ سالانهٔ حسابرسیشده قابلاعتمادترین نسخه است.
کیفیت سود را چطور بسنجیم؟
سادهترین راه این است که جریان نقد عملیاتی را بر سود خالص تقسیم کنید. اگر چند سال پشتِ سرِ هم نزدیکِ یک یا بیشتر باشد، سود باکیفیت است. سهمِ کمِ سودِ غیرعملیاتی و یکباره هم نشانهٔ کیفیتِ بالاتر است.
برای تحلیل صورتهای مالی چند سال گزارش لازم است؟
دستکم سه سال، و اگر بشود پنج سال. یک یا دو سال ممکن است تحتِ تأثیرِ اتفاقهای یکباره باشد. با سه تا پنج سال میشود روندِ فروش، حاشیه سود و بدهی را دید و رشدِ واقعی را از اثرِ تورم جدا کرد.
جمعبندی
صورتهای مالی پر از عدد است، ولی برای فهمیدنش لازم نیست حسابدار باشید. با سه پرسش شروع کنید: نسبت به پارسال چه عوض شد؟ (تحلیل افقی) از هر صد تومان فروش چقدر ماند؟ (تحلیل عمودی) بدهی، دارایی و سود با هم چه رابطهای دارند؟ (نسبتها) بعد یک پرسشِ چهارم بپرسید که خیلیها جا میاندازند: این سود چقدرش واقعاً پولِ نقد شد؟
پس دفعهٔ بعد که خبرِ «رشدِ ۵۰ درصدیِ سود» را دیدید، پیش از هر تصمیمی سه عدد را خودتان دربیاورید: رشدِ فروش در کنارِ تورم، روندِ حاشیه سود و نسبتِ جریان نقد عملیاتی به سود خالص. تصمیمِ نهایی با خودتان است، ولی این سه عدد نمیگذارند فقط با تیترِ خبر تصمیم بگیرید.