
اقتصاد سنجی چیست؟ کاربرد اقتصادسنجی در بازار مالی به زبان ساده
فهرست مطالب۱۳ بخش
- اقتصاد سنجی چیست؟ تعریف به زبان ساده
- اقتصادسنجی از کجا آمد؟
- اقتصادسنجی چه کار میکند؟ سه کارِ اصلی
- قدمهای کارِ اقتصادسنجی
- رگرسیون: ابزارِ اصلیِ اقتصاد سنجی
- حداقل مربعات معمولی (OLS) یعنی چه؟
- مثالِ عددی: ضریب بتای یک سهم را با رگرسیون حساب کنیم
- ضریب تعیین (R²): خط چقدر خوب جا افتاده؟
- همبستگی با علیت یکی نیست
- سری زمانی و مدلهای پیشبینی
- مانایی: اول باید سری آرام شود
- مدل ARIMA به زبان ساده
- چند مدلِ مهمِ دیگر
- کاربرد اقتصاد سنجی در بازار مالی
- اقتصادسنجی در پیشبینیِ بازار چه کاربردی دارد؟
- نرمافزارهای اقتصادسنجی: از Eviews تا پایتون
- پنج اشتباهِ رایج که نتیجهی مدل را بیارزش میکند
- چکلیست: پیش از باور کردنِ یک «مدلِ پیشبینی»
- اقتصادسنجی را از کجا شروع کنیم؟
- سوالات متداول
- جمعبندی
خیلی وقتها خبری میخوانیم که میگوید «اگر نقدینگی فلانقدر رشد کند، تورم سال بعد اینقدر میشود». این عدد از کجا آمده؟ جوابش معمولا یک کلمه است: اقتصادسنجی.
اقتصاد سنجی (اقتصادسنجی) یعنی سنجیدنِ رابطههای اقتصادی با عدد. اقتصاددان میگوید «وقتی پول زیاد شود، قیمتها بالا میروند». اقتصادسنج با دادههای واقعی و ابزارِ آمار حساب میکند که این رابطه واقعا هست یا نه، چقدر قوی است و چقدر میشود به آن تکیه کرد. در بازار مالی هم همین ابزار برای سنجیدنِ ریسکِ سهم، پیدا کردنِ عاملهای اثرگذار بر قیمت و پیشبینی به کار میرود.
بیایید قدمبهقدم ببینیم اقتصادسنجی دقیقا چه میکند، مدلهای مهمش مثل رگرسیون و ARIMA به زبانِ ساده یعنی چه، با یک مثالِ عددی ضریب بتای یک سهم را با دست حساب میکنیم، و مهمتر از همه، یاد میگیریم کجا نباید به عددِ یک مدل اعتماد کنیم.
اقتصاد سنجی چیست؟ تعریف به زبان ساده
اقتصادسنجی از سه چیز ساخته شده است: نظریهی اقتصاد، آمار و ریاضی. نظریه میگوید چه چیزی روی چه چیزی اثر دارد. ریاضی آن حرف را به شکلِ یک معادله مینویسد. آمار با دادههای واقعی عددهای آن معادله را پیدا میکند و میگوید چقدر قابلاعتمادند.
یک تشبیهِ ساده: فرض کنید مادربزرگ میگوید «هر وقت هوا سرد میشود، فروشِ آش در محل بیشتر میشود». این یک نظریه است. اگر یک سال هر روز دما و تعدادِ کاسههای آشِ فروختهشده را بنویسیم، میتوانیم حساب کنیم که با هر یک درجه سرد شدنِ هوا، بهطور میانگین چند کاسه بیشتر فروخته میشود. این کارِ دوم همان اقتصادسنجی است.
پس فرقِ اقتصادسنجی با آمارِ معمولی این است که از یک حرفِ اقتصادی شروع میکند. فرقش با علم اقتصادی نظری هم این است که به حرف بسنده نمیکند و آن را با داده میآزماید.
اقتصادسنجی از کجا آمد؟
واژهی «اقتصادسنجی» (Econometrics) را رَگنار فریش، اقتصاددانِ نروژی، در دههی ۱۹۲۰ میلادی رواج داد. سال ۱۹۳۰ انجمنِ اقتصادسنجی ساخته شد و چند سال بعد مجلهی معروفِ آن، Econometrica، منتشر شد. اولین جایزهی نوبل اقتصاد در سال ۱۹۶۹ هم به فریش و یان تینبرگن رسید، به خاطرِ همین کار: ساختنِ مدلهای عددی برای اقتصاد.
بعدها ابزارهای تازهای آمد که امروز در بازار مالی خیلی به کار میرود. رابرت انگل و کلایو گرنجر در سال ۲۰۰۳ برای روشهایی نوبل گرفتند که نوسانِ بازار و رابطهی بلندمدتِ دو سری قیمت را میسنجد. پس اقتصادسنجی یک علمِ دانشگاهیِ خشک نیست؛ بخشی از ابزارِ روزمرهی مدیرانِ صندوق و تحلیلگرهاست.
اقتصادسنجی چه کار میکند؟ سه کارِ اصلی
هر کاری که با اقتصادسنجی میشود را میتوان در سه دسته گذاشت.
- اندازه گرفتنِ یک رابطه. مثلا اگر نرخِ بهره یک واحد بالا برود، بهطور میانگین شاخص بورس چقدر واکنش نشان میدهد؟
- آزمودنِ یک ادعا. این که «سهمهای کوچک بازدهِ بیشتری دارند» واقعا در داده دیده میشود، یا فقط یک حرفِ رایج است؟ به این کار آزمون فرضیه میگویند.
- پیشبینی. با رابطهای که پیدا شد، حدس بزنیم ماهِ بعد یا سالِ بعد چه میشود، همراه با یک بازهی خطا.
کلمهی «بهطور میانگین» را جدی بگیرید. اقتصادسنجی هیچوقت نمیگوید فردا دقیقا چه میشود. میگوید اگر شرایط مثلِ گذشته باشد، بهطور میانگین چه انتظاری داریم و چقدر ممکن است اشتباه کنیم.
قدمهای کارِ اقتصادسنجی
هر پژوهشِ اقتصادسنجی، از پایاننامهی دانشجویی تا مدلِ یک صندوق، تقریبا همین مسیر را میرود.
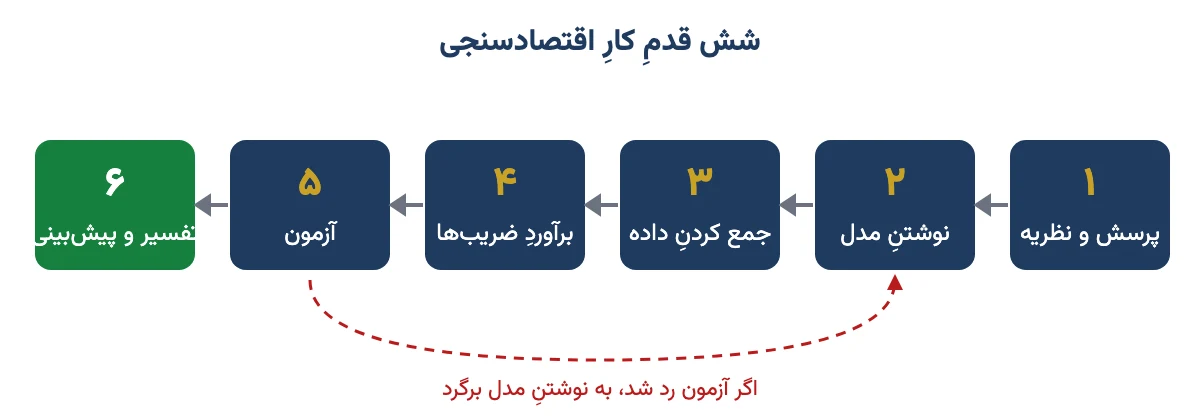
- پرسش و نظریه: چه چیزی را میخواهیم بدانیم؟ مثلا «آیا رشدِ دلار روی سودِ شرکتهای صادراتی اثر دارد؟»
- نوشتنِ مدل: رابطه را به شکلِ یک معادله مینویسیم. یک طرف چیزی است که میخواهیم توضیح بدهیم (متغیرِ وابسته)، طرفِ دیگر عاملها (متغیرهای مستقل).
- جمع کردنِ داده: از منبعِ معتبر، با بازهی زمانیِ کافی.
- برآورد: عددهای معادله را با روشی مثلِ حداقل مربعات معمولی پیدا میکنیم.
- آزمون: بررسی میکنیم که نتیجه تصادفی نیست و فرضهای مدل برقرار است.
- کاربرد: تفسیر، تصمیمگیری یا پیشبینی.
اشتباهِ رایج این است که آدم از قدمِ ۴ شروع کند: داده را بریزد توی نرمافزار و هر رابطهای که بیرون آمد را باور کند. بدونِ قدمِ ۱ و ۵، خروجیِ نرمافزار فقط چند عدد است.
رگرسیون: ابزارِ اصلیِ اقتصاد سنجی
رگرسیون یعنی پیدا کردنِ بهترین خطی که رابطهی دو یا چند چیز را نشان بدهد. اگر نقطههای داده را روی کاغذ بکشید، رگرسیون خطی است که از میانِ آنها طوری رد میشود که کمترین فاصله را با همه داشته باشد.
حداقل مربعات معمولی (OLS) یعنی چه؟
هر نقطه با خط یک فاصله دارد؛ به این فاصله «خطا» یا «باقیمانده» میگویند. روشِ حداقل مربعات معمولی (OLS) خطی را انتخاب میکند که اگر همهی این خطاها را به توانِ دو برسانیم و جمع کنیم، کمترین عدد به دست بیاید. به توانِ دو برای این است که خطای مثبت و منفی همدیگر را خنثی نکنند و خطای بزرگ جریمهی بیشتری بگیرد.
معادلهی سادهترین رگرسیون این است:
بازدهِ سهم = عرض از مبدا + (شیب × بازدهِ بازار) + خطا
شیبِ این خط در بازار سرمایه اسمِ معروفی دارد: ضریب بتا. بیایید با هم یکی را حساب کنیم.
مثالِ عددی: ضریب بتای یک سهم را با رگرسیون حساب کنیم
فرض کنید بازدهِ ماهانهی شاخص کل و یک سهمِ فرضی در پنج ماه این بوده است. این عددها فقط مثالاند و مالِ هیچ نمادِ واقعی نیستند.
| ماه | بازدهِ شاخص | بازدهِ سهم |
|---|---|---|
| اول | ۲٪ | ۳٪ |
| دوم | منفی ۱٪ | منفی ۲٪ |
| سوم | ۳٪ | ۵٪ |
| چهارم | ۰٪ | ۰٪ |
| پنجم | ۱٪ | ۲٪ |
قدمبهقدم حساب میکنیم:
- میانگینِ بازدهِ شاخص: (۲ منهای ۱ بهعلاوهی ۳ بهعلاوهی ۰ بهعلاوهی ۱) تقسیم بر ۵ = ۱٪. میانگینِ بازدهِ سهم: ۸ تقسیم بر ۵ = ۱٫۶٪.
- از هر عدد میانگینش را کم میکنیم. برای شاخص میشود: ۱، منفی ۲، ۲، منفی ۱، ۰. برای سهم: ۱٫۴، منفی ۳٫۶، ۳٫۴، منفی ۱٫۶، ۰٫۴.
- این دو ستون را دوبهدو در هم ضرب و جمع میکنیم: ۱٫۴ + ۷٫۲ + ۶٫۸ + ۱٫۶ + ۰ = ۱۷.
- ستونِ شاخص را به توانِ دو میرسانیم و جمع میکنیم: ۱ + ۴ + ۴ + ۱ + ۰ = ۱۰.
- شیب = ۱۷ تقسیم بر ۱۰ = ۱٫۷. عرض از مبدا = ۱٫۶ منهای (۱٫۷ × ۱) = منفی ۰٫۱.
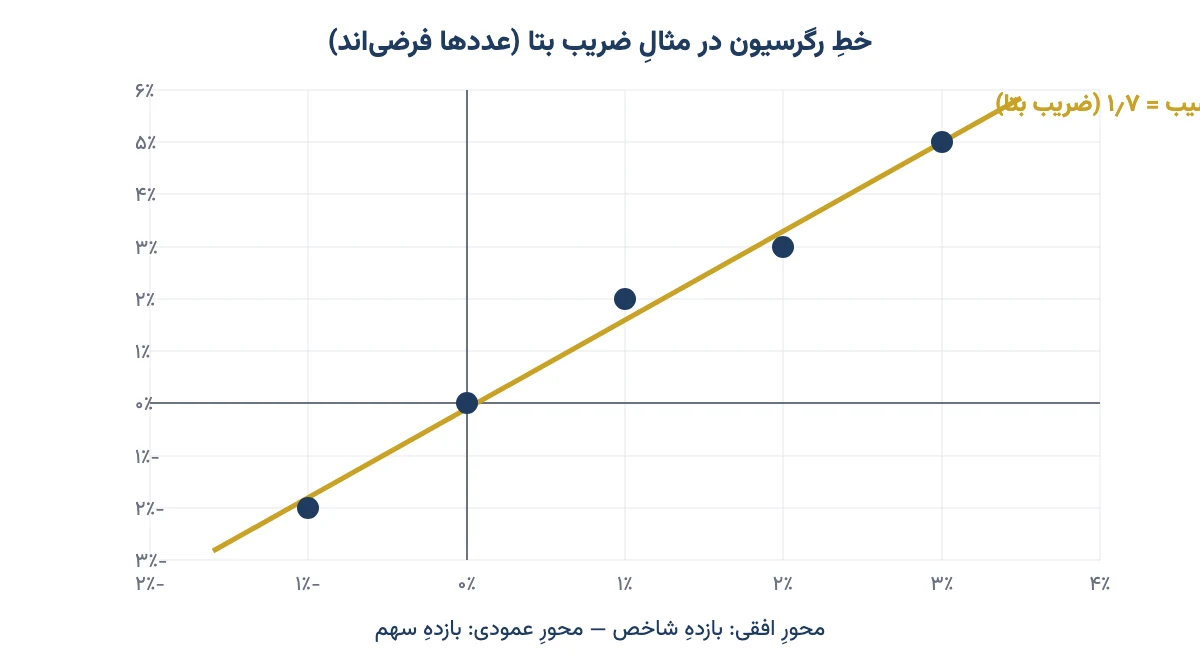
پس معادلهی ما شد: بازدهِ سهم = منفی ۰٫۱ + ۱٫۷ × بازدهِ شاخص. ترجمهاش به زندگی این است: در این مثال، هر وقت شاخص ۱٪ بالا یا پایین رفته، این سهم بهطور میانگین حدودِ ۱٫۷٪ رفته است. یعنی سهمی پرنوسانتر از بازار. کسی که تحملِ افت ندارد، باید این عدد را بداند.
یک هشدارِ مهم: پنج ماه داده برای یک نتیجهی جدی خیلی کم است. در عمل دستکم دو سه سال دادهی ماهانه یا یک سال دادهی روزانه لازم است. همین حساب را در اکسل با تابعِ SLOPE یا ابزارِ Regression در بخشِ Data Analysis در چند ثانیه میشود انجام داد. همین بتا ورودیِ مدل CAPM هم هست که بازدهِ موردِ انتظارِ سهم را حساب میکند.
ضریب تعیین (R²): خط چقدر خوب جا افتاده؟
ضریب تعیین یا R² عددی بین ۰ و ۱ است. میگوید چند درصد از بالا و پایین رفتنِ متغیرِ وابسته را مدل توضیح داده است. اگر R² برابرِ ۰٫۸ باشد، یعنی حدودِ ۸۰٪ نوسانِ سهم با نوسانِ شاخص توضیح داده میشود و ۲۰٪ مالِ عاملهای دیگر است، مثلِ خبرِ خودِ شرکت.
عددِ بالای R² خوب است، ولی بهتنهایی دلیلِ درستیِ مدل نیست. چرا؟ این را در بخشِ اشتباهها میبینیم.
همبستگی با علیت یکی نیست
این مهمترین درسِ اقتصادسنجی برای هر سرمایهگذار است. ضریب همبستگی فقط میگوید دو چیز با هم بالا و پایین میروند. نمیگوید یکی باعثِ دیگری است.
یک مثالِ ایرانی: در ده سالِ گذشته هم قیمتِ نان بالا رفته، هم عددِ شاخص بورس، هم اجارهی خانه. اگر اینها را روی هم رگرسیون بگیرید، رابطهای خیلی قوی پیدا میکنید. آیا گران شدنِ نان شاخص را بالا برده؟ نه. هر سه پشتِ یک عاملِ مشترک میدوند: تورم. به این رابطهی ساختگی «رگرسیونِ کاذب» میگویند.
برای همین اقتصادسنجها در کشوری با تورمِ بالا مثلِ ایران، معمولا بهجای عددِ خامِ قیمت با «درصدِ تغییر» یا «بازدهِ واقعی» (بعد از کم کردنِ تورم) کار میکنند. پس دفعهی بعد که شنیدید «فلان چیز با بورس ۹۰٪ همبستگی دارد»، اول بپرسید: با عددِ خام حساب شده یا با درصدِ تغییر؟
سری زمانی و مدلهای پیشبینی
بیشترِ دادههای بازار مالی «سری زمانی»اند؛ یعنی یک عدد که روز به روز یا ماه به ماه ثبت شده، مثلِ قیمتِ پایانیِ یک سهم یا نرخِ دلار. سری زمانی یک ویژگیِ مهم دارد: عددِ امروز معمولا به عددِ دیروز ربط دارد. برای همین مدلهای خاصِ خودش را میخواهد.
مانایی: اول باید سری آرام شود
سریِ «مانا» سریای است که میانگین و نوسانش در طولِ زمان کموبیش ثابت میماند. قیمتِ خامِ سهم مانا نیست؛ مدام بالا یا پایین میرود. ولی بازدهِ روزانهی آن معمولا به مانایی نزدیکتر است. بیشترِ مدلها روی سریِ مانا درست کار میکنند، پس اولین کار معمولا آزمونِ مانایی است (آزمونِ معروفش دیکیفولر نام دارد).
مدل ARIMA به زبان ساده
اسمِ ARIMA از سه تکه ساخته شده است و هر تکه یک حرفِ ساده میزند:
- AR (خودرگرسیون): امروز تا حدی شبیهِ دیروز و پریروز است. مثلِ دمای هوا که یکشبه از تابستان به زمستان نمیرود.
- I (انباشته): اگر سری مانا نیست، بهجای خودِ عدد، تغییرش را مدل کن.
- MA (میانگین متحرک): شوکِ غیرمنتظرهی دیروز هنوز کمی روی امروز اثر دارد. این با میانگین متحرکِ تحلیل تکنیکال فرق دارد، با اینکه اسمش شبیه است.
ARIMA برای پیشبینیِ کوتاهمدتِ متغیرهایی مثلِ تورمِ ماهانه یا فروشِ یک شرکت خوب است. برای پیشبینیِ قیمتِ فردای سهم معمولا نتیجهی چشمگیری نمیدهد، چون بخشِ بزرگی از حرکتِ روزانهی قیمت به خبرهای تازه بستگی دارد. این همان چیزی است که نظریهی قدم زدنِ تصادفی میگوید.
چند مدلِ مهمِ دیگر
این جدول مدلهایی را که در مقالهها و گزارشهای بازار زیاد میبینید، کنار هم میگذارد.
| مدل | به زبانِ ساده چه میکند | نمونهی کاربرد |
|---|---|---|
| رگرسیونِ خطی (OLS) | اثرِ یک یا چند عامل را روی یک متغیر اندازه میگیرد | ضریب بتا، اثرِ نرخِ ارز بر سودِ شرکت |
| ARIMA | آیندهی یک سری را از گذشتهی خودش حدس میزند | پیشبینیِ کوتاهمدتِ تورم یا فروش |
| GARCH | نوسان را مدل میکند؛ روزهای طوفانی پشتِ هم میآیند | سنجشِ ریسک و قیمتگذاریِ اختیار معامله |
| VAR | چند متغیر را با هم میبیند که روی هم اثر میگذارند | رابطهی دلار، تورم و شاخص بورس |
| همانباشتگی | رابطهی بلندمدتِ دو سری را پیدا میکند که از هم دور نمیشوند | معاملهی جفتی، رابطهی طلای داخلی با دلار و انس |
| دادههای تابلویی (پانل) | چند شرکت را در چند سال با هم بررسی میکند | اثرِ اندازهی شرکت یا نسبت P/E بر بازده |
برای همانباشتگی یک تشبیهِ معروف هست: آدمی که مست است و سگش را بیرون برده. هر دو بیهدف این طرف و آن طرف میروند، ولی سگ هیچوقت خیلی از صاحبش دور نمیشود. دو سری قیمت هم میتوانند هر کدام بیقاعده حرکت کنند، ولی فاصلهشان در بلندمدت به یک عددِ ثابت برگردد.
پس لازم نیست همهی این مدلها را بلد باشید. کافی است وقتی اسمشان را در یک گزارش دیدید، بدانید آن مدل چه پرسشی را جواب میدهد و چه پرسشی را نه.
کاربرد اقتصاد سنجی در بازار مالی
اقتصادسنجیِ مالی همان ابزارها را روی دادههای بازار به کار میبرد. چند کاربردِ مهمش اینهاست:
- سنجشِ ریسک: بتا، انحراف معیار و مدلهای نوسان مثلِ GARCH که میگویند در روزهای بد چقدر ممکن است ضرر کنیم.
- ارزشگذاری و تحلیل بنیادی: پیدا کردنِ عاملهایی که سودِ یک صنعت را جابهجا میکنند؛ مثلا اثرِ نرخِ ارز یا قیمتِ جهانیِ کالا بر سودِ شرکتهای فلزی. این مکملِ تحلیل بنیادی است، نه جانشینش.
- آزمودنِ استراتژی: آیا یک قاعدهی خرید و فروش واقعا بازدهِ اضافه داشته یا فقط شانس بوده؟ این همان کاری است که در معاملات الگوریتمی پیش از اجرای ربات انجام میشود.
- اقتصاد کلان و بازار: بررسیِ اثرِ رشد نقدینگی، نرخِ بهره و تورم بر بازارها. بانکهای مرکزی و نهادهای پژوهشی برای پیشبینیهای اقتصاد کلان از همین مدلها استفاده میکنند.
- آزمودنِ کارایی بازار: اگر قیمتهای گذشته بتوانند قیمتِ آینده را پیشبینی کنند، بازار آنقدرها هم کارا نیست. پژوهشهای زیادی روی فرضیهی بازار کارا با همین روش انجام شده است.
اقتصادسنجی در پیشبینیِ بازار چه کاربردی دارد؟
جوابِ صادقانه: کاربرد دارد، ولی نه آنطور که خیلیها خیال میکنند. اقتصادسنجی برای پیشبینیِ ریسک و نوسان خیلی بهتر از پیشبینیِ جهتِ قیمت کار میکند. میتواند بگوید «هفتهی بعد احتمالا هفتهی پرنوسانی است»، ولی بهسختی میتواند بگوید «هفتهی بعد بازار بالا میرود».
توصیهی من این است که مدل را مثلِ پیشبینیِ هواشناسی ببینید. وقتی میگوید احتمالِ باران ۷۰٪ است، چتر برمیدارید، ولی برنامهی زندگیتان را رویش قمار نمیکنید. برای دیدنِ روشهای دیگر و محدودیتهایشان، نوشتهی پیشبینی قیمت سهام را هم ببینید.
نرمافزارهای اقتصادسنجی: از Eviews تا پایتون
برای اقتصادسنجی لازم نیست برنامهنویس باشید. ابزارها از ساده تا حرفهای اینهایند:
| نرمافزار | سختی | مناسبِ چه کسی |
|---|---|---|
| اکسل | ساده | رگرسیونِ ساده، بتا و همبستگی؛ برای شروع عالی است |
| Eviews | متوسط، با منو | دانشجوها و پژوهشهای سری زمانی؛ در دانشگاههای ایران بسیار رایج |
| Gretl | متوسط، با منو | جایگزینِ رایگان و سبک برای یادگیری |
| Stata | متوسط | دادههای تابلویی و پژوهشهای دانشگاهی |
| R و Python | نیاز به کدنویسی | کارِ حرفهای، دادهی حجیم و خودکارسازی؛ هر دو رایگاناند |
اگر تازه شروع میکنید، با اکسل شروع کنید و همان مثالِ بتای بالا را با دادهی واقعیِ یک سهم و شاخص کل تکرار کنید. وقتی معنای هر عدد را فهمیدید، رفتن سراغِ Eviews یا پایتون آسان است. نرمافزار فقط حساب میکند؛ فکر کردن با خودتان است.
پنج اشتباهِ رایج که نتیجهی مدل را بیارزش میکند
بیشترِ ضررها از خودِ مدل نیست، از اعتمادِ بیجا به آن است. اینها را خیلی زیاد میبینم:
- یکی گرفتنِ همبستگی و علیت. همان مثالِ نان و شاخص. دو چیزِ همجهت لزوما به هم ربط ندارند.
- دادهی کم. مدلی که روی چند ماه ساخته شده، بیشتر شانس را اندازه گرفته تا رابطه را.
- بیشبرازش. اگر آنقدر متغیر به مدل اضافه کنید که گذشته را بینقص توضیح بدهد، احتمالا آینده را خراب پیشبینی میکند. مثلِ کلیدی که فقط به یک قفلِ قدیمی میخورد.
- نادیده گرفتنِ شکستِ ساختاری. در ایران قاعدههای بازی گاهی یکشبه عوض میشود: تغییرِ سیاستِ ارزی، دامنهی نوسان، یا یک تکانهی سیاسی. رابطهای که پیش از این تغییرها درست بود، ممکن است بعدش نباشد.
- فراموش کردنِ نقدِ لوکاس. رابرت لوکاس نشان داد وقتی سیاست عوض میشود، رفتارِ مردم هم عوض میشود. پس مدلی که روی رفتارِ دیروز ساخته شده، شاید اثرِ سیاستِ تازه را درست نسنجد.
پس عددِ مدل را همیشه با عقلِ سلیم و شناختِ بازار کنار هم بگذارید.
چکلیست: پیش از باور کردنِ یک «مدلِ پیشبینی»
هر وقت کسی گفت «مدلِ ما نشان میدهد بازار فلان میشود»، این چند سوال را بپرسید:
- داده از کجا آمده و چند سال را پوشش میدهد؟
- با عددِ خام کار شده یا با درصدِ تغییر و بازدهِ واقعی؟
- مدل روی دادهای آزموده شده که در ساختنش به کار نرفته بود؟
- بازهی خطا چقدر است؟ پیشبینیِ بی بازهی خطا یعنی ادعا، نه علم.
- در دورههایی که شرایط عوض شد، مدل چطور عمل کرد؟
- کسی که مدل را ارایه میدهد، از فروشِ چیزی سود میبرد؟
اگر جوابِ بیشترِ اینها روشن نبود، آن عدد را جدی نگیرید، هرچقدر هم فرمولش پیچیده باشد.
اقتصادسنجی را از کجا شروع کنیم؟
مسیرِ یادگیری را میشود اینطور چید:
- آمارِ پایه: میانگین، واریانس، انحراف معیار، توزیعِ نرمال و همبستگی.
- رگرسیونِ ساده و چندگانه: برآورد با حداقل مربعات، تفسیرِ ضریبها، آمارهی t و R².
- مشکلهای رگرسیون: ناهمسانیِ واریانس، خودهمبستگی و همخطی؛ یعنی جاهایی که فرضهای مدل میشکند.
- سری زمانی: مانایی، ARIMA، GARCH و همانباشتگی.
- تمرین با دادهی واقعیِ بازار ایران: این مهمترین قدم است. هیچ کتابی جای کار با دادهی واقعی را نمیگیرد.
کسانی که میخواهند آزمونهای حرفهای بازار سرمایه را بدهند هم بدانند که روشهای کمی، از جمله رگرسیون، بخشی از این آزمونهاست.
سوالات متداول
اقتصاد سنجی چیست؟
اقتصاد سنجی علمی است که با ترکیبِ نظریهی اقتصاد، آمار و ریاضی رابطههای اقتصادی را با دادههای واقعی اندازه میگیرد، ادعاها را میآزماید و پیشبینی میکند. مثلا حساب میکند رشدِ نقدینگی بهطور میانگین چقدر روی تورم اثر دارد.
اقتصادسنجی در پیشبینی بازار چه کاربردی دارد؟
اقتصادسنجی بیشتر برای سنجشِ ریسک و نوسان، پیدا کردنِ عاملهای اثرگذار بر سودِ شرکتها و آزمودنِ استراتژیها به کار میآید. پیشبینیِ جهتِ قیمتِ فردا با آن دشوار است، چون حرکتِ کوتاهمدتِ قیمت بیشتر به خبرهای تازه بستگی دارد.
برای اقتصادسنجی چه نرمافزاری لازم است؟
برای شروع اکسل کافی است و رگرسیون و همبستگی را حساب میکند. Eviews در دانشگاههای ایران رایجترین است. Gretl جایگزینِ رایگان و ساده است. برای کارِ حرفهای و دادهی حجیم، R و Python که هر دو رایگاناند انتخابهای بهتری هستند.
فرق اقتصادسنجی با آمار چیست؟
آمار ابزارِ کلی برای تحلیلِ هر نوع داده است. اقتصادسنجی همان ابزار را روی دادههای اقتصادی به کار میبرد و از یک نظریهی اقتصادی شروع میکند. همچنین برای مشکلهای خاصِ دادههای اقتصادی، مثل سری زمانی و نبودِ آزمایشِ کنترلشده، روشهای ویژه دارد.
رگرسیون در اقتصادسنجی یعنی چه؟
رگرسیون یعنی پیدا کردنِ بهترین خطی که رابطهی یک متغیر را با یک یا چند عامل نشان میدهد. رایجترین روشش حداقل مربعات معمولی است که خطی را انتخاب میکند که جمعِ مربعِ فاصلهی نقطهها از آن کمترین باشد.
مدل ARIMA چیست و کجا به کار میرود؟
ARIMA مدلی برای سری زمانی است که آینده را از گذشتهی خودِ همان سری و شوکهای گذشته حدس میزند. برای پیشبینیِ کوتاهمدتِ متغیرهایی مثل تورمِ ماهانه یا فروشِ شرکت مناسب است، ولی برای پیشبینیِ قیمتِ روزانهی سهم معمولا نتیجهی خوبی نمیدهد.
آیا برای یادگیری اقتصادسنجی باید ریاضی قوی داشت؟
برای کاربرد در بازار، آمارِ پایه و منطقِ رگرسیون کافی است و نرمافزار بیشترِ حسابها را انجام میدهد. برای کارِ دانشگاهی و پژوهشیِ عمیق، جبرِ ماتریسی و آمارِ ریاضی لازم میشود. مهمتر از ریاضی، فهمیدنِ معنای هر عدد است.
آیا میشود با اقتصادسنجی قیمت سهم را دقیق پیشبینی کرد؟
نه. اقتصادسنجی فقط میگوید اگر شرایط مثلِ گذشته بماند، بهطور میانگین چه انتظاری داریم و چقدر ممکن است خطا کنیم. هر مدلی که پیشبینیِ دقیق و بیخطای قیمت را وعده بدهد، باید با تردید دید.
جمعبندی
اقتصاد سنجی ابزاری است برای اینکه حرفهای اقتصادی را با عدد بسنجیم: رابطهای را اندازه بگیریم، ادعایی را بیازماییم و با احتیاط پیشبینی کنیم. در بازار مالی، از حسابِ سادهی ضریب بتا تا مدلهای نوسان و آزمودنِ استراتژی، همهجا حضور دارد.
ولی مدل فقط به اندازهی داده و فکری که پشتش هست ارزش دارد. پس دفعهی بعد که با یک «مدلِ پیشبینی» روبهرو شدید، اول چکلیستِ بالا را مرور کنید، بعد تصمیم بگیرید. و اگر میخواهید خودتان شروع کنید، امروز همان مثالِ بتا را در اکسل با دادهی یک سهمِ واقعی تکرار کنید. هیچ درسی جای این تمرین را نمیگیرد.