
مدل DCF چیست؟ ارزشگذاری سهام با تنزیل جریان نقدی (با مثال کامل)
فهرست مطالب۱۵ بخش
- مدل DCF چیست؟ با یک مثالِ خیلی ساده
- مدل DCF چگونه کار میکند؟ چهار تکهی اصلی
- ارزشگذاری به روش DCF قدمبهقدم: از فروش تا ارزشِ هر سهم
- قدم ۱: فروش و حاشیهی سودِ پنج سالِ آینده را فرض کنید
- قدم ۲: از سودِ عملیاتی به جریان نقد آزاد (FCFF) برسید
- قدم ۳: نرخ تنزیل را بسازید
- قدم ۴: ارزش پایانی را حساب کنید
- قدم ۵: همه را به امروز برگردانید
- قدم ۶: از ارزشِ شرکت به ارزشِ هر سهم برسید
- FCFF یا FCFE؟ پولِ کلِ شرکت یا پولِ سهامدار
- نرخ تنزیل در DCF را چطور انتخاب کنیم؟
- تلهی بزرگِ ایران: نرخ تنزیل کمتر از تورم
- ارزش پایانی چیست و چرا نیمی از ارزش از آن میآید؟
- روشِ اول: رشد ثابت (گوردون)
- روشِ دوم: ضریبِ خروج
- جدولِ حساسیت: دو عدد که همهچیز را تکان میدهند
- DCF معکوس: قیمتِ تابلو چه آیندهای را فرض کرده؟
- DCF برای شرکتهای ایرانی جواب میدهد؟
- عددهای مدل را از کجا بیاوریم؟
- ساختِ مدل DCF در اکسل
- هفت اشتباهِ رایج در مدل DCF
- چکلیستِ من پیش از اعتماد به یک مدل DCF
- سوالات متداول
- جمعبندی
مدل DCF یعنی ارزشگذاری یک شرکت از روی پولی که در آینده درمیآورد. پولِ نقدِ آزادِ چند سالِ آینده را پیشبینی میکنیم، هر سال را با یک نرخ تنزیل به ارزشِ امروز برمیگردانیم و جمع میزنیم. جوابش میگوید کلِ شرکت، و در نتیجه هر سهم، امروز حدودا چقدر میارزد.
خیلیها از من میپرسند: «تحلیلگرها این قیمتهای هدف را از کجا درمیآورند؟» بیشترِ وقتها جواب همین مدل است. در این راهنما یک شرکتِ فرضی را از عددِ فروش تا ارزشِ هر سهم با هم حساب میکنیم، قدمبهقدم و جلوی چشمِ شما. بعد میبینیم کجای این حساب لغزنده است و در ایرانِ پرتورم چطور باید با آن کار کرد. همهی عددها مثالاند و گرد شدهاند.
مدل DCF چیست؟ با یک مثالِ خیلی ساده
فرض کنید کسی مغازهای را به شما میفروشد که هر سال اجاره میدهد. چقدر حاضرید برایش بپردازید؟ جوابِ منطقی این است: «به اندازهی ارزشِ امروزِ همهی اجارههایی که در آینده میگیرم.» نه قیمتی که همسایه گفته و نه قیمتی که فروشنده دلش میخواهد.
مدل DCF همین فکر را برای شرکت به کار میبرد. DCF کوتاهشدهی Discounted Cash Flow است؛ یعنی «تنزیل جریانهای نقدی». تنزیل یعنی پایین آوردن. پولِ سالهای آینده را با یک نرخ به امروز «پایین میآوریم»، چون پولِ فردا به اندازهی پولِ امروز نمیارزد. این را در مقالهی ارزش زمانی پول مفصل گفتهام.
چرا جریان نقدی و نه سود؟ چون سود را میشود با حسابداری بزک کرد، ولی پولِ نقد را خیلی سختتر. شرکتی که روی کاغذ سود میسازد ولی پولش هیچوقت به حساب نمیآید، مثلِ مستاجری است که قول میدهد و اجاره نمیدهد. پس DCF فقط پولی را میشمارد که واقعا میشود از شرکت بیرون کشید.
مدل DCF خانوادهای از روشهاست، نه یک فرمولِ تنها. مقایسهاش با روشهای دیگر، مثلِ P/E و NAV، را در مقالهی ارزشگذاری سهام آوردهام. اینجا فقط روی خودِ DCF تمرکز میکنیم و آن را کامل میسازیم.
مدل DCF چگونه کار میکند؟ چهار تکهی اصلی
هر مدلِ DCF، ساده یا پیچیده، از چهار تکه ساخته میشود. اگر این چهار تکه را بشناسید، هر گزارشِ ارزشگذاری را میتوانید بخوانید و نقد کنید.
- جریان نقد آزاد: پولی که بعد از همهی هزینهها، مالیات، خریدِ ماشینآلات و سرمایه در گردش در شرکت میماند. فرمولها و روشِ درآوردنش از کدال را در مقالهی جریان نقد آزاد نوشتهام.
- دورهی پیشبینی: چند سالی که جریان نقدی را سالبهسال جدا حساب میکنیم. معمولا ۵ سال؛ برای شرکتِ پرنوسان یا در حالِ توسعه گاهی ۱۰ سال.
- نرخ تنزیل: سودی که حاضرید با ریسکِ این شرکت قبول کنید. اگر جریان نقدیِ کلِ شرکت را تنزیل میکنید، این نرخ WACC است.
- ارزش پایانی: شرکت بعد از سالِ پنجم تعطیل نمیشود. برای همهی سالهای بعد یک عدد میسازیم و آن را هم به امروز برمیگردانیم.
بعد این تکهها را جمع میزنیم، بدهی را کم میکنیم و بر تعدادِ سهم تقسیم میکنیم. شکلِ پایین کلِ مسیر را در یک نگاه نشان میدهد.
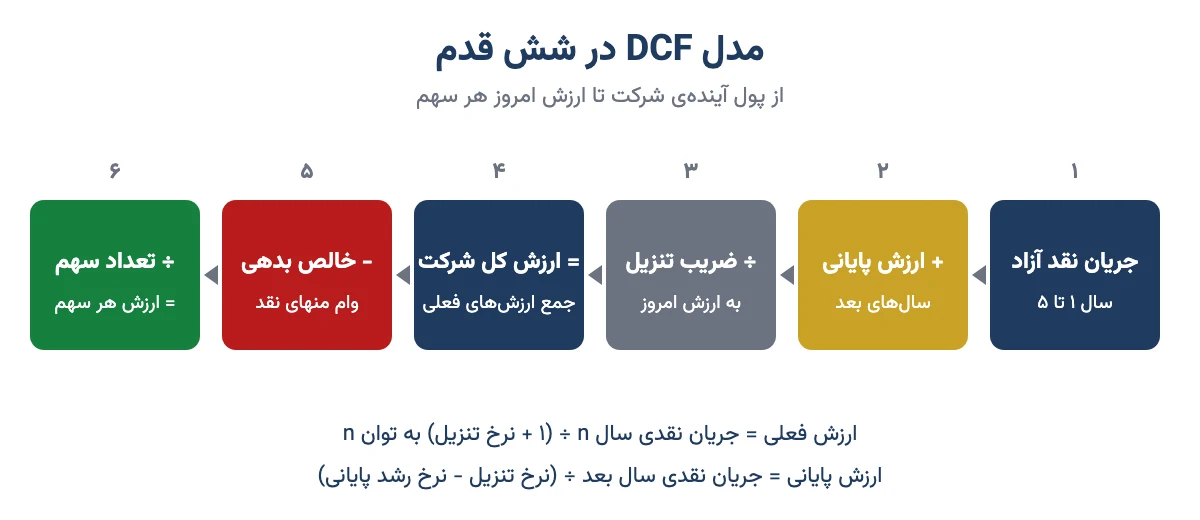
پس DCF چیزِ اسرارآمیزی نیست. چهار عدد میخواهد و یک جمع و تفریق. سختیاش در حساب نیست؛ در پیشبینیِ درست است.
ارزشگذاری به روش DCF قدمبهقدم: از فروش تا ارزشِ هر سهم
بیایید با هم یک شرکتِ فرضی به اسمِ «صنایع نمونه» را ارزشگذاری کنیم. این شرکت وجود ندارد و همهی عددها مثالاند. عددها به میلیارد تومان است، مگر جایی که گفته باشم.
وضعِ امروزِ شرکت این است: فروشِ سالِ گذشته ۱٬۰۰۰ میلیارد تومان، ۴۰۰ میلیون سهم، و ۱۲۰ میلیارد تومان خالصِ بدهی؛ یعنی وامهای بانکی منهای پولِ نقدی که در حساب دارد.
قدم ۱: فروش و حاشیهی سودِ پنج سالِ آینده را فرض کنید
همهچیز از فروش شروع میشود. فرض میکنیم فروش سالِ اول ۴۰٪ رشد کند، بعد ۳۵٪، ۳۰٪، ۲۸٪ و سالِ پنجم ۲۵٪. این رشد بیشترش از تورم میآید و کمی هم از بیشتر شدنِ مقدارِ فروش. فرض کردهایم تورمِ سالهای آینده کمتر از امروز باشد؛ اگر شما بالاتر میبینید، باید هم این رشدها و هم نرخ تنزیل را بالاتر بگیرید.
حاشیهی سودِ عملیاتی را ۲۰٪ فرض میکنیم؛ یعنی از هر ۱۰۰ تومان فروش، ۲۰ تومان سودِ عملیاتی میماند. این عدد را از سالهای گذشتهی خودِ شرکت در کدال درمیآورید. معیارِ خوبش میانگینِ سه تا پنج سالِ اخیر است، نه بهترین سال.
قدم ۲: از سودِ عملیاتی به جریان نقد آزاد (FCFF) برسید
سودِ عملیاتی هنوز پولی نیست که بشود بیرون کشید. چهار کار مانده:
- مالیات را کم کنید. نرخِ مالیاتِ بر درآمدِ شرکتها در ایران ۲۵٪ است. سودِ عملیاتیِ بعد از مالیات را NOPAT میگویند.
- استهلاک را برگردانید. استهلاک هزینهای روی کاغذ است و پولی از حساب بیرون نمیرود. ما ۴٪ فروش فرض کردهایم.
- خریدِ دارایی ثابت را کم کنید. شرکت برای ماندن و رشد باید ماشین و ساختمان بخرد. ۷٪ فروش فرض کردهایم.
- افزایشِ سرمایه در گردش را کم کنید. وقتی فروش بزرگ میشود، انبار و طلب از مشتری هم بزرگ میشود و پول در آنها میخوابد. فرض کردهایم سرمایه در گردش ۲۰٪ فروش باشد؛ پس هر سال ۲۰٪ افزایشِ فروش در آن قفل میشود.
نتیجه را در جدولِ پایین میبینید. به این عدد جریان نقد آزادِ شرکت یا FCFF میگویند؛ پولی که مالِ همهی تامینکنندگانِ پول است، هم سهامدار و هم بانک.
| ردیف | سال ۱ | سال ۲ | سال ۳ | سال ۴ | سال ۵ |
|---|---|---|---|---|---|
| فروش | ۱٬۴۰۰ | ۱٬۸۹۰ | ۲٬۴۵۷ | ۳٬۱۴۵ | ۳٬۹۳۱ |
| سود عملیاتی (۲۰٪) | ۲۸۰ | ۳۷۸ | ۴۹۱ | ۶۲۹ | ۷۸۶ |
| بعد از مالیات ۲۵٪ | ۲۱۰ | ۲۸۴ | ۳۶۹ | ۴۷۲ | ۵۹۰ |
| + استهلاک | ۵۶ | ۷۶ | ۹۸ | ۱۲۶ | ۱۵۷ |
| − خرید دارایی ثابت | ۹۸ | ۱۳۲ | ۱۷۲ | ۲۲۰ | ۲۷۵ |
| − افزایش سرمایه در گردش | ۸۰ | ۹۸ | ۱۱۳ | ۱۳۸ | ۱۵۷ |
| جریان نقد آزاد | ۸۸ | ۱۲۹ | ۱۸۱ | ۲۴۰ | ۳۱۵ |
یک چیزِ جالب در این جدول هست. سودِ بعد از مالیاتِ سالِ اول ۲۱۰ میلیارد است، ولی پولِ آزاد فقط ۸۸ میلیارد. یعنی بیش از نیمی از سود دوباره خرجِ رشد شده. پس شرکتی که سریع بزرگ میشود، لزوما پولِ زیادی برای سهامدار نمیسازد.
قدم ۳: نرخ تنزیل را بسازید
چون جریان نقدیِ کلِ شرکت را داریم، باید با میانگین موزون هزینه سرمایه (WACC) تنزیلش کنیم. یعنی میانگینِ هزینهی پولِ سهامدار و هزینهی پولِ بانک، به نسبتِ سهمِ هرکدام.
- هزینهی پولِ سهامدار: با مدل CAPM حساب میکنیم. نرخِ بیخطر را ۴۴٪ گرفتهایم و ۶ واحد درصد برای ریسکِ سهام رویش گذاشتهایم (با ضریب بتای ۱). میشود ۵۰٪.
- هزینهی وام بعد از مالیات: اگر بانک ۳۲٪ بگیرد، چون بهرهی وام از مالیات کم میشود، هزینهی واقعی ۳۲ × ۰٫۷۵ = ۲۴٪ است.
- وزنها: ۸۰٪ پولِ سهامدار، ۲۰٪ وام.
WACC میشود ۰٫۸ × ۵۰ + ۰٫۲ × ۲۴ = حدودِ ۴۵٪. چرا نرخِ بیخطر ۴۴٪؟ پایینتر، در بخشِ نرخ تنزیل، توضیح میدهم.
قدم ۴: ارزش پایانی را حساب کنید
بعد از سالِ پنجم فرض میکنیم جریان نقدی هر سال ۲۵٪ بزرگ شود، برای همیشه. فرمولِ ارزش پایانی (مدلِ رشدِ ثابت یا گوردون) یک خط است:
ارزش پایانی = جریان نقدیِ سالِ ششم ÷ (نرخ تنزیل − نرخ رشد پایانی)
جریان نقدیِ سالِ ششم ۳۱۵ × ۱٫۲۵ = حدودِ ۳۹۳ میلیارد است. تقسیم بر (۴۵٪ − ۲۵٪) یعنی تقسیم بر ۰٫۲۰، میشود حدودِ ۱٬۹۶۶ میلیارد تومان. این ارزشِ همهی سالهای بعد از پنجم است، ولی «در پایانِ سالِ پنجم». هنوز باید به امروز بیاید.
قدم ۵: همه را به امروز برگردانید
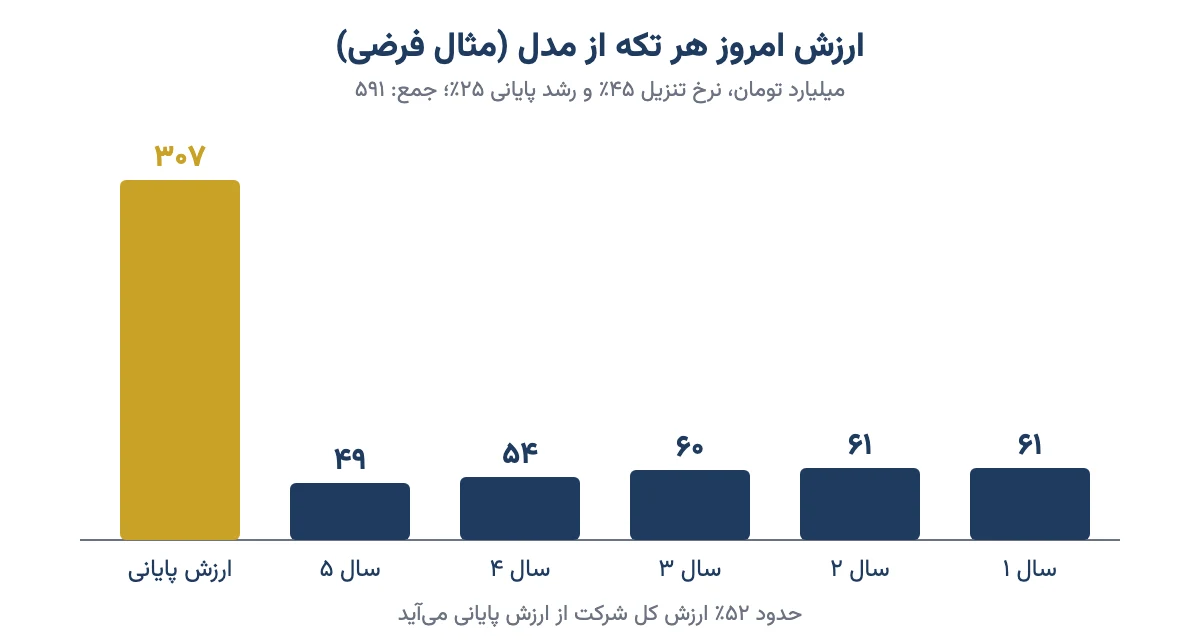
پولِ سالِ اول را بر ۱٫۴۵ تقسیم میکنیم. پولِ سالِ دوم را بر ۱٫۴۵ × ۱٫۴۵ و همینطور تا سالِ پنجم. به این تقسیمکنندهها «ضریب تنزیل» میگویند.
| بخش | مبلغ در آینده | تقسیم بر | ارزش امروز |
|---|---|---|---|
| سال ۱ | ۸۸ | ۱٫۴۵ | ۶۱ |
| سال ۲ | ۱۲۹ | ۲٫۱۰ | ۶۱ |
| سال ۳ | ۱۸۱ | ۳٫۰۵ | ۶۰ |
| سال ۴ | ۲۴۰ | ۴٫۴۲ | ۵۴ |
| سال ۵ | ۳۱۵ | ۶٫۴۱ | ۴۹ |
| ارزش پایانی | ۱٬۹۶۶ | ۶٫۴۱ | ۳۰۷ |
| جمع: ارزش کل شرکت | — | — | ۵۹۱ |
دقت کنید: جریان نقدیِ سالِ پنجم تقریبا چهار برابرِ سالِ اول است، ولی ارزشِ امروزش کمتر است. نرخ تنزیلِ بالا پولِ دور را خیلی کوچک میکند. این همان چیزی است که در ایرانِ پرتورم همیشه باید یادمان باشد.
قدم ۶: از ارزشِ شرکت به ارزشِ هر سهم برسید
عددِ ۵۹۱ میلیارد ارزشِ کلِ شرکت است، هم سهمِ سهامدار و هم سهمِ بانک. خالصِ بدهی را کم میکنیم: ۵۹۱ − ۱۲۰ = ۴۷۱ میلیارد تومان. این ارزشِ سهام است.
تقسیم بر ۴۰۰ میلیون سهم میشود حدودِ ۱٬۱۸۰ تومان برای هر سهم. اگر قیمتِ تابلو ۹۰۰ تومان باشد، با این فرضها سهم حدودِ ۲۴٪ زیرِ ارزشِ محاسبهشده است. ولی این تازه اولِ داستان است؛ هنوز نپرسیدهایم این فرضها چقدر محکماند.
FCFF یا FCFE؟ پولِ کلِ شرکت یا پولِ سهامدار
در کتابها و گزارشها دو نسخه از روش DCF میبینید. هر دو درستاند، به شرطی که قاطیشان نکنید.
| ویژگی | FCFF (کل شرکت) | FCFE (سهامدار) |
|---|---|---|
| چه پولی را میشمارد؟ | پولِ آزاد پیش از پرداختِ بهره و قسط | پولی که بعد از بهره، قسط و وامِ تازه برای سهامدار میماند |
| با چه نرخی تنزیل میشود؟ | WACC | هزینهی حقوق صاحبان سهام (مثلا با CAPM) |
| جوابِ آخر | ارزش کل شرکت؛ بدهی را باید کم کرد | مستقیم ارزش سهام |
| برای کدام شرکت بهتر است؟ | شرکتهایی که بدهیشان سالبهسال زیاد عوض میشود | شرکتهایی با بدهیِ کم و پایدار |
فرمولِ سادهی رابطهشان این است: FCFE برابر است با FCFF منهای بهرهی بعد از مالیات، بهعلاوهی وامِ تازه منهای قسطِ برگشتی. رایجترین اشتباه این است که کسی FCFE را با WACC تنزیل کند. نرخ پایینتر از جای خودش میشود و ارزش را بیش از حد بالا نشان میدهد.
پس اگر تازه شروع کردهاید و شرکت بدهیِ زیادی ندارد، با FCFE و نرخِ بازده سهامدار کار کنید. اگر بدهیِ شرکت زیاد است یا قرار است عوض شود، FCFF امنتر است.
نرخ تنزیل در DCF را چطور انتخاب کنیم؟
این مهمترین و بحثبرانگیزترین عددِ مدل DCF است. جوابِ کوتاه: نرخ تنزیل یعنی کمترین سودی که حاضرید برای ریسکِ این شرکت قبول کنید. پس از نرخی شروع میکنیم که بدونِ ریسک میشود گرفت و برای ریسک چیزی رویش میگذاریم.
- نرخ بدون ریسک: در ایران بهترین معیار بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) است، چون طلبِ مستقیم از دولت است. طبقِ گزارشِ سازمان بورس، این بازده در هفتهی اولِ آبان ۱۴۰۵ حدودِ ۴۴٪ بود. این عدد هر هفته عوض میشود؛ پیش از هر محاسبه دوباره نگاهش کنید.
- صرف ریسکِ سهام: سهم از اوراقِ دولتی پرخطرتر است، پس باید سودِ بیشتری بدهد. تحلیلگرها معمولا چند واحد درصد اضافه میکنند.
- ریسکِ خودِ سهم: سهمی که از بازار پرنوسانتر است، با بتای بزرگتر نرخِ بیشتری میگیرد.
- اگر وام دارد: با هزینهی وام وزن بدهید و به WACC برسید.
تلهی بزرگِ ایران: نرخ تنزیل کمتر از تورم
اینجا یک نکته هست که کتابهای خارجی نمیگویند. مرکز آمار تورمِ نقطهبهنقطهی مهر ۱۴۰۵ را ۸۸٫۷٪ و تورمِ سالانه را ۷۶٫۸٪ اعلام کرد. یعنی بازده اخزا، حدودِ ۴۴٪، خیلی کمتر از تورم است. نرخِ بهرهی واقعی منفی است.
این برای DCF دردسر میسازد. اگر فرض کنید جریان نقدی برای همیشه با تورمِ امروز رشد میکند، نرخِ رشد از نرخ تنزیل بالاتر میرود و فرمولِ ارزش پایانی عددِ منفی یا بینهایت میدهد. سه راه دارید:
- رشدِ سالهای پیشبینی را بالا بگیرید، ولی رشدِ پایانی را پایینتر از نرخ تنزیل. منطقش این است که تورم برای همیشه اینقدر نمیماند. همان کاری که در مثال کردیم.
- مدلِ واقعی بسازید. فروش و هزینه را با قیمتِ ثابتِ امروز پیشبینی کنید و نرخ تنزیلِ واقعی، یعنی بدونِ تورم، به کار ببرید. قاعدهی طلایی: جریانِ اسمی با نرخِ اسمی، جریانِ واقعی با نرخِ واقعی. هیچوقت قاطی نکنید.
- برای شرکتهای صادراتی، مدل را به دلار بسازید. پتروشیمی، فولادی یا معدنی که محصولش را به نرخِ جهانی میفروشد، فروشش به دلار پیشبینیپذیرتر است. جریان دلاری را با نرخ تنزیلِ دلاری تنزیل کنید و در پایان با نرخ ارزِ امروز به تومان ببرید.
پس اولین پرسشی که از هر گزارشِ DCF بپرسید این است: «تورم را کجای مدل گذاشتهای؟» اگر جواب روشن نبود، به عددِ آخرش هم اعتماد نکنید.
ارزش پایانی چیست و چرا نیمی از ارزش از آن میآید؟
ارزش پایانی یعنی ارزشِ همهی سالهای بعد از دورهی پیشبینی، خلاصهشده در یک عدد. در مثالِ ما ۳۰۷ میلیارد از ۵۹۱ میلیارد، یعنی حدودِ ۵۲٪ ارزشِ کل، از همین یک عدد آمد. در شرکتهای پررشد این سهم گاهی به ۷۰ تا ۸۰٪ هم میرسد.
این یعنی بیشترِ ارزش از سالهایی میآید که هیچکس دقیق نمیشناسد. مثلِ خریدنِ آپارتمانِ پیشفروش است: بیشترِ ارزشش به چیزی است که هنوز ساخته نشده. برای همین ارزش پایانی را باید با دو روش ساخت و با هم سنجید.
روشِ اول: رشد ثابت (گوردون)
همان فرمولی که در قدم ۴ دیدیم. دو قانونِ آهنین دارد. نرخ رشد پایانی باید کمتر از نرخ تنزیل باشد. و در درازمدت نمیتواند از رشدِ اسمیِ کلِ اقتصاد خیلی بیشتر باشد؛ هیچ شرکتی برای همیشه از کلِ کشور تندتر بزرگ نمیشود.
روشِ دوم: ضریبِ خروج
فرض میکنیم در پایانِ سالِ پنجم شرکت را به همان ضریبی بفروشیم که شرکتهای مشابه امروز معامله میشوند؛ مثلا چند برابرِ سودِ عملیاتی یا سودِ خالص. اگر ضریبِ مشابهها با عددِ گوردون خیلی فرق کند، یکی از فرضها غلط است.
در مثالِ ما ارزش پایانی حدودِ ۲٫۵ برابرِ سودِ عملیاتیِ سالِ پنجم و حدودِ ۳٫۳ برابرِ سودِ بعد از مالیاتش است. این را با نسبت P/E شرکتهای همصنعت مقایسه کنید. اگر عددِ شما خیلی بالاتر از مشابههاست، احتمالا رشدِ پایانی را زیادی خوشبینانه گرفتهاید.
جدولِ حساسیت: دو عدد که همهچیز را تکان میدهند
حرفهایها هیچوقت یک عدد گزارش نمیکنند. همان حساب را با چند نرخ تنزیل و چند نرخ رشدِ پایانی تکرار میکنند. بقیهی فرضها دستنخورده میماند.
| نرخ تنزیل | رشد پایانی ۲۰٪ | رشد پایانی ۲۵٪ | رشد پایانی ۳۰٪ |
|---|---|---|---|
| ۴۰٪ | ۱٬۳۶۶ | ۱٬۷۰۷ | ۲٬۳۸۹ |
| ۴۵٪ | ۱٬۰۰۱ | ۱٬۱۷۹ (حالت پایه) | ۱٬۴۷۵ |
| ۵۰٪ | ۷۶۰ | ۸۶۴ | ۱٬۰۱۹ |
دیدید؟ با همان شرکت و همان پیشبینیِ فروش، ارزشِ هر سهم از ۷۶۰ تا ۲٬۳۸۹ تومان جابهجا شد؛ بیش از سه برابر. فقط با چند واحد درصد تغییر در دو عدد. قیمتِ تابلوی ۹۰۰ تومانی در یک گوشه ارزان است و در گوشهی دیگر گران.
پس DCF ترازوی طلافروشی نیست که تا سوت دقیق باشد. یک محدوده میدهد و نشان میدهد کدام فرض از همه مهمتر است. توصیهی من این است که همیشه سه حالت بسازید: بدبینانه، معمولی و خوشبینانه. اگر سهم حتی در حالتِ بدبینانه هم ارزان بود، آن وقت حرفی برای گفتن دارد.
DCF معکوس: قیمتِ تابلو چه آیندهای را فرض کرده؟
این روش را کمتر جایی دیدهام، ولی به نظرِ من از DCFِ معمولی کاربردیتر است. به جای اینکه بپرسیم «سهم چقدر میارزد؟»، میپرسیم: «قیمتِ امروز چه چیزی را دربارهی آینده فرض کرده؟»
در مثالِ ما، اگر نرخ تنزیل ۴۵٪ و پیشبینیِ پنج سال همان باشد، قیمتِ ۹۰۰ تومان یعنی بازار رشدِ پایانیِ حدودِ ۱۶٪ را فرض کرده. یعنی بازار انتظار دارد جریان نقدیِ شرکت بعد از سالِ پنجم خیلی کندتر از تورم رشد کند. حالا پرسش سادهتر شده: «به نظرِ من این شرکت میتواند از این بهتر کار کند یا نه؟»
این پرسش را با شناختِ صنعت، مدیریت و رقبا خیلی راحتتر جواب میدهید تا اینکه یک قیمتِ دقیق دربیاورید. قیمتِ ۷۰۰ تومان در همین مثال یعنی بازار تقریبا هیچ رشدی بعد از سالِ پنجم فرض نکرده. هرچه فرضِ پنهان در قیمت بدبینانهتر باشد، حاشیه امنیتِ شما بیشتر است. این را در مقالهی سهام ارزنده بیشتر باز کردهام.
DCF برای شرکتهای ایرانی جواب میدهد؟
جوابِ صادقانه: برای بعضی بله، برای بعضی نه. DCF جایی خوب کار میکند که جریان نقدی پایدار و قابلِ پیشبینی باشد. هرجا پیشبینی سختتر شود، روشهای دیگر کمکِ بیشتری میکنند.
| نوع شرکت | DCF مناسب است؟ | نکته یا روشِ کمکی |
|---|---|---|
| تولیدیِ پایدار با فروشِ داخلی (غذایی، دارویی) | بله | حواستان به قیمتگذاریِ دستوری و سرمایه در گردش باشد |
| صادراتی و کالایی (پتروشیمی، فولاد، معدن) | بله، با احتیاط | مدل دلاری؛ چند سناریو برای قیمتِ جهانی و نرخ ارز |
| بانک و بیمه | کم | جریان نقدشان با بدهی قاطی است؛ ارزش دفتری و سود تقسیمی بهتر است |
| هلدینگ و سرمایهگذاری | کم | روش NAV مناسبتر است |
| زیانده، تازهتاسیس یا در توسعهی بزرگ | سخت | چند سال جریان منفی؛ پیشبینیِ ۱۰ ساله و سناریو لازم است |
دو گیرِ دیگر هم مخصوصِ بازارِ ماست. اول قیمتگذاریِ دستوری؛ وقتی قیمتِ محصولِ شرکت را دولت تعیین میکند، حاشیهی سود با یک بخشنامه عوض میشود. دوم نرخهای چندگانهی ارز و نرخِ خوراک و انرژی که یکشبه تغییر میکنند. اینها DCF را بیفایده نمیکنند، ولی جدولِ حساسیت را حیاتی میکنند.
پس DCF برای شرکتهای ایرانی جواب میدهد، به این شرط که از آن یک محدوده بخواهید نه یک عدد، و کنارش یک روشِ دوم هم ببینید.
عددهای مدل را از کجا بیاوریم؟
بیشترِ ورودیهای مدل از گزارشهای خودِ شرکت در کدال درمیآید:
- صورتهای مالیِ حسابرسیشدهی ۳ تا ۵ سالِ گذشته: فروش، حاشیهی سود، استهلاک، خرید دارایی ثابت و سرمایه در گردش. روندِ اینها پایهی پیشبینی است.
- گزارش فعالیت ماهانه: مقدار و نرخِ فروشِ امسال، برای سالِ اولِ پیشبینی.
- گزارش تفسیری مدیریت: برنامهی توسعه، طرحهای در دستِ اجرا و هزینهشان.
- یادداشتهای تسهیلات: مبلغ و نرخِ وامها، برای خالصِ بدهی و هزینهی بدهی.
برای سالِ اول، گزارشهای ماهانهی امسال از همه دقیقترند. نرخ بدون ریسک را هم از بازده اخزا بردارید.
ساختِ مدل DCF در اکسل
مدلِ این مقاله در یک صفحهی اکسل جا میشود. پیشنهادِ من برای چیدمان این است:
- یک بخشِ «فرضها» بالای صفحه بسازید: رشدِ هر سال، حاشیهی سود، نرخ مالیات، درصدِ استهلاک و خرید دارایی، درصدِ سرمایه در گردش، نرخ تنزیل و رشد پایانی. هر عدد فقط یکبار و فقط در همین خانهها.
- زیرش جدولِ پیشبینی: هر سال یک ستون، هر ردیف یک فرمول که فقط به خانههای فرضها اشاره کند. عددِ دستی وسطِ فرمول ننویسید.
- ارزش فعلی: تابعِ NPV(rate, range) جریانها را با فرضِ پایانِ هر سال تنزیل میکند. اگر تاریخها نامنظم است، XNPV بهتر است. منطقِ این تابعها و یک اشتباهِ رایج در آن را در مقالهی NPV چیست توضیح دادهام.
- جدولِ حساسیت: از ابزارِ Data Table در بخشِ What-If Analysis استفاده کنید تا جدولِ نرخ تنزیل در برابرِ رشد پایانی خودکار پر شود.
یک نکتهی ظریف هم هست. پولِ شرکت در طولِ سال کمکم میآید، نه همه در روزِ آخر. بعضی تحلیلگرها برای همین هر سال را با نیمسال کمتر تنزیل میکنند (قراردادِ میانهی سال). این کار ارزش را کمی بالاتر میبرد. مهم این است که بدانید گزارشی که میخوانید کدام را به کار برده.
هفت اشتباهِ رایج در مدل DCF
- قاطی کردنِ اسمی و واقعی. فروش با تورم بالا میرود ولی نرخ تنزیل بیتورم است. ارزش چند برابر بیش از واقع درمیآید.
- رشدِ پایانیِ نزدیک به نرخ تنزیل. مخرجِ فرمول نزدیکِ صفر میشود و ارزش منفجر میشود. فاصلهی این دو عدد را همیشه نگاه کنید.
- فراموش کردنِ سرمایه در گردش. در تورمِ بالا، انبار و طلبها با تورم بزرگ میشوند و پولِ زیادی میخورند. نادیده گرفتنش جریان نقدی را بزک میکند.
- استهلاک بیشتر از خرید دارایی، برای همیشه. شرکتی که سرمایهگذاری نمیکند، نمیتواند همیشه رشد کند. در سالهای پایانی این دو باید هماندازه یا خرید بیشتر باشد.
- FCFE با WACC. پولِ سهامدار را با نرخِ کلِ شرکت تنزیل نکنید.
- کم نکردنِ بدهی. با FCFF، بدون کم کردنِ خالصِ بدهی، ارزشِ سهام بیش از واقع درمیآید.
- دل بستن به یک عدد. بدترین اشتباه همین است. مدلی که فقط یک جواب میدهد، بیشتر از آنکه کمک کند، اطمینانِ کاذب میدهد.
چکلیستِ من پیش از اعتماد به یک مدل DCF
- رشدِ فروشِ پیشبینیشده با گذشتهی شرکت و با تورمِ مورد انتظار جور درمیآید؟
- حاشیهی سودِ آینده بیدلیل از میانگینِ گذشته بالاتر نیست؟
- تورم در جریانها و نرخ تنزیل یکسان دیده شده؟
- رشدِ پایانی بهروشنی کمتر از نرخ تنزیل است؟
- سهمِ ارزش پایانی از ارزشِ کل چقدر است؟ اگر بالای ۷۰٪ است، دقتِ بیشتری لازم است.
- ارزش پایانی با ضریبِ شرکتهای مشابه جور درمیآید؟
- جدولِ حساسیت و دستکم سه سناریو دارد؟
- خالصِ بدهی و تعدادِ سهمِ بهروز (بعد از آخرین افزایش سرمایه) به کار رفته؟
اگر میخواهید ارزشگذاری را با مثالهای واقعیِ بورس ایران و همراهِ بقیهی ابزارهای تحلیل بنیادی یاد بگیرید، دورهی آموزشی تحلیل بنیادی را ببینید.
سوالات متداول
مدل DCF چیست؟
مدل DCF یا تنزیل جریانهای نقدی روشی است که ارزش شرکت را از روی پولِ نقدِ آزادِ آیندهاش حساب میکند. جریان نقدی چند سالِ آینده و ارزش پایانی را با نرخ تنزیل به امروز برمیگرداند، جمع میزند، بدهی را کم میکند و بر تعداد سهم تقسیم میکند.
مدل DCF چگونه کار میکند؟
چهار قدم دارد: پیشبینیِ جریان نقد آزادِ معمولا پنج سالِ آینده، انتخابِ نرخ تنزیل، محاسبهی ارزش پایانی برای سالهای بعد، و تنزیلِ همهی اینها به امروز. جمعِ آنها ارزش شرکت است و با کم کردنِ خالصِ بدهی ارزشِ سهام به دست میآید.
نرخ تنزیل در DCF را چطور انتخاب کنیم؟
از نرخ بدون ریسک شروع کنید که در ایران بازده تا سررسید اوراق خزانه اسلامی است. صرف ریسکِ سهام و ریسکِ خودِ شرکت را با بتا رویش بگذارید. اگر جریان نقدیِ کل شرکت را تنزیل میکنید، با هزینهی وام وزن بدهید تا به WACC برسید.
ارزش پایانی چیست؟
ارزش پایانی ارزشِ همهی سالهای بعد از دورهی پیشبینی است که در یک عدد خلاصه میشود. معمولا با فرمول رشد ثابت حساب میشود: جریان نقدیِ سالِ بعد تقسیم بر نرخ تنزیل منهای نرخ رشد پایانی. اغلب نیمی یا بیشترِ ارزشِ کل از همین عدد میآید.
DCF برای شرکتهای ایرانی جواب میدهد؟
برای شرکتهای تولیدیِ پایدار و صادراتی بله، به شرطی که تورم را درست در مدل بگذارید و چند سناریو بسازید. برای بانک، بیمه و هلدینگ کمتر به کار میآید و روشهایی مثل ارزش دفتری یا NAV مناسبترند. قیمتگذاری دستوری و نرخ ارز هم حساسیت را بالا میبرند.
فرق FCFF و FCFE در مدل DCF چیست؟
FCFF پولِ آزادِ کل شرکت پیش از پرداختِ بدهی است و با WACC تنزیل میشود؛ جوابش ارزش کل شرکت است و باید بدهی را از آن کم کرد. FCFE پولی است که برای سهامدار میماند و با بازده مورد انتظار سهامدار تنزیل میشود و مستقیم ارزش سهام را میدهد.
چرا نتیجهی DCF اینقدر با تغییرِ کوچک عوض میشود؟
چون بخشِ بزرگی از ارزش از سالهای دور و ارزش پایانی میآید و مخرجِ فرمول، یعنی نرخ تنزیل منهای رشد، عددِ کوچکی است. چند واحد درصد تغییر در هرکدام ارزش را چند ده درصد جابهجا میکند. برای همین جدول حساسیت و سناریو لازم است.
DCF را در اکسل چطور حساب کنیم؟
فرضها را جدا بالای صفحه بنویسید، برای هر سال یک ستونِ پیشبینی با فرمول بسازید، ارزش پایانی را در سال آخر اضافه کنید و با تابع NPV یا XNPV به امروز بیاورید. با ابزار Data Table هم جدول حساسیت نرخ تنزیل و رشد را خودکار بسازید.
جمعبندی
مدل DCF یک فکرِ ساده دارد: هر چیزی به اندازهی پولی میارزد که در آینده به شما میدهد، به ارزشِ امروز. ساختنش هم سخت نیست؛ فروش، حاشیهی سود، سرمایهگذاری، نرخ تنزیل و رشدِ پایانی. سختی در صداقت با فرضهاست، بهخصوص در اقتصادی که تورمش از نرخ بهره بالاتر است.
پس دفعهی بعد که یک قیمتِ هدف دیدید، سه چیز را بپرسید: نرخ تنزیل چند است و تورم کجای مدل است؟ چند درصدِ ارزش از ارزش پایانی آمده؟ و جدولِ حساسیتش کجاست؟ اگر جوابی نبود، آن عدد فقط یک حدس است، هرچقدر هم دقیق به نظر برسد. تصمیمِ نهایی با خودتان.