
نرخ سود بینبانکی چیست؟ اثر آن بر بورس و تورم
فهرست مطالب۱۲ بخش
- نرخ سود بین بانکی چیست؟ به زبانِ ساده
- بازار بین بانکی کجاست و چه کسی در آن معامله میکند؟
- کریدور نرخ بهره چیست؟ راهرویی با سقف و کف
- عملیات بازار باز و ریپو: بانک مرکزی چطور نرخ را جابهجا میکند؟
- نرخ بینبانکی در ۱۴۰۵ چه مسیری رفت؟
- افزایش نرخ بینبانکی چه اثری بر بورس دارد؟
- ۱. رقیبِ بیدردسر برای سهام بزرگتر میشود
- ۲. ارزشِ هر سهم پایینتر حساب میشود
- ۳. شرکتهای بدهکار و خودِ بانکها
- نرخ بینبانکی و تورم: چرا بانک مرکزی نرخ را بالا نگه میدارد؟
- نرخ بینبانکی، سود سپرده، اخزا و صندوق درآمد ثابت: فرقشان چیست؟
- نرخ بینبانکی را کجا ببینیم؟
- چکلیست: هر هفته که عدد بینبانکی آمد
- پنج اشتباهِ رایج دربارهٔ نرخ بینبانکی
- سوالات متداول
- جمعبندی
خیلیها در خبرها میخوانند «نرخ بینبانکی باز هم ۲۴ درصد ماند» و نمیدانند این عدد به جیبِ آنها چه ربطی دارد. نرخ سود بین بانکی یعنی سودی که بانکها برای قرضهای کوتاه به همدیگر میدهند، معمولاً برای یک شب تا چند روز. این نرخ قیمتِ پول برای خودِ بانکهاست و زودتر از هر عددِ دیگری نشان میدهد پول در کشور ارزان است یا گران.
بیایید قدمبهقدم ببینیم این بازار کجاست، بانک مرکزی چطور نرخش را کنترل میکند و وقتی بالا یا پایین میرود، بورس، سودِ سپرده و تورم چه واکنشی نشان میدهند.
نرخ سود بین بانکی چیست؟ به زبانِ ساده
یک کوچه را تصور کنید که چند مغازه دارد. آخرِ روز یکی از مغازهدارها پولِ نقد کم آورده، چون باید فردا صبح چکِ کسی را پاس کند. مغازهدارِ کناری اتفاقاً امروز فروشِ خوبی داشته و پولش در دخل مانده. اولی از دومی برای یک شب قرض میگیرد و فردا با کمی سود پس میدهد.
بانکها هم دقیقاً همین کار را میکنند. هر روز مردم پول برداشت میکنند، حواله میزنند و وام میگیرند. آخرِ روز بعضی بانکها کسری دارند و بعضی اضافه. بانکِ کمپول از بانکِ پرپول قرض میگیرد. سودِ این قرض همان نرخ بهره بین بانکی است. «نرخ بهره» و «نرخ سود» اینجا دو اسم برای یک چیزند.
چرا بانکها آخرِ روز کم میآورند؟ چند دلیلِ ساده دارد:
- حوالههای بزرگ: وقتی مشتریهای یک بانک پولِ زیادی با پایا و ساتنا به بانکهای دیگر میفرستند، پول از آن بانک بیرون میرود.
- سپردهٔ قانونی: هر بانک باید بخشی از سپردههای مردم را نزدِ بانک مرکزی نگه دارد. اگر کم بیاورد، باید جورش کند.
- وامِ بیش از توان: بانکی که بیشتر از سپردههایش وام داده، مدام دنبالِ پولِ قرضی است.
پس نرخ بینبانکی در واقع «اجارهبهای پول» برای بانکهاست. هرچه بانکها تشنهتر باشند، این اجاره بالاتر میرود.
بازار بین بانکی کجاست و چه کسی در آن معامله میکند؟
بازار بین بانکی یک بازارِ الکترونیکی است که فقط بانکها و مؤسسههای اعتباریِ مجاز در آن هستند. من و شما نمیتوانیم مستقیم در آن خرید و فروش کنیم. بازار بینبانکیِ ریالی در ایران تیرِ ۱۳۸۷ راه افتاد و امروز معاملههایش از راهِ سامانهای به نامِ «تابا» زیرِ نظرِ بانک مرکزی انجام میشود.
بیشترِ قرضها یکشبه یا تا یک هفتهاند. مبلغها هم بزرگ است؛ معمولاً هزاران میلیارد تومان در روز. این بازار بخشی از بازار پول است، یعنی بازاری که پول در آن برای مدتِ کوتاه قرض داده و گرفته میشود.
پس با اینکه ما در این بازار نیستیم، عددی که از آن بیرون میآید به سودِ سپرده، قسطِ وام و بازدهِ صندوقهای ما میرسد.
کریدور نرخ بهره چیست؟ راهرویی با سقف و کف
اگر بانکها هر نرخی را که خواستند با هم توافق کنند، ممکن است یک روز نرخ ۱۵٪ باشد و فردا ۴۰٪. این نوسان برای اقتصاد خطرناک است. برای همین بانک مرکزی یک راهرو میکشد که نرخ از آن بیرون نزند. به این راهرو کریدور نرخ بهره یا دالانِ نرخ میگویند.
این راهرو دو دیوار دارد:
- سقف (نرخ اعتبارگیری قاعدهمند): بانکی که از هیچ بانکِ دیگری نتوانست قرض بگیرد، میتواند با این نرخ از خودِ بانک مرکزی قرض بگیرد، به شرطِ گذاشتنِ وثیقه. پس هیچ بانکی گرانتر از سقف از همکارش قرض نمیگیرد.
- کف (نرخ سپردهگذاری قاعدهمند): بانکی که پولِ اضافه دارد، میتواند آن را با این نرخ پیشِ بانک مرکزی بگذارد. پس هیچ بانکی ارزانتر از کف به همکارش قرض نمیدهد.
در نتیجه نرخ بینبانکی همیشه بینِ این دو عدد میماند. شکلِ زیر همین راهرو را نشان میدهد.
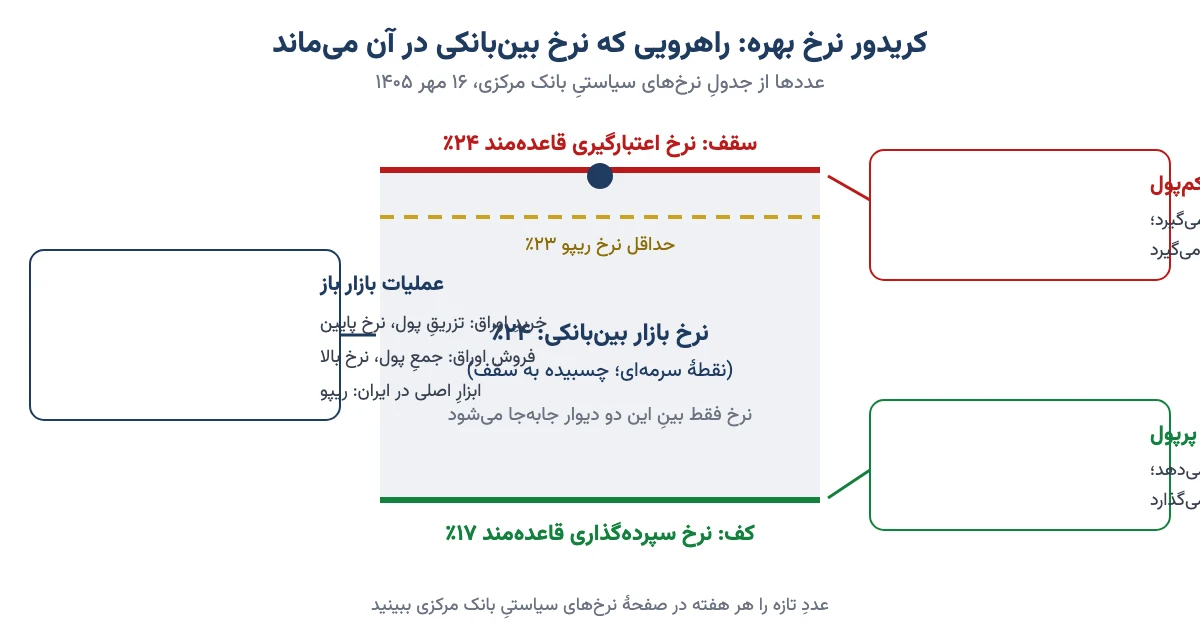
بانک مرکزی از اواخرِ ۱۴۰۱ کریدور را از بازهٔ ۱۴ تا ۲۲ درصد به ۱۷ تا ۲۴ درصد برد و تا مهر ۱۴۰۵ همین بازه برقرار است. جدولِ زیر چهار عددی را که جدولِ نرخهای سیاستیِ بانک مرکزی هر هفته منتشر میکند، با معنای سادهشان نشان میدهد.
| نرخ | به زبانِ ساده | عدد (مهر ۱۴۰۵) |
|---|---|---|
| نرخ اعتبارگیری قاعدهمند (سقف) | گرانترین قرضی که بانک از بانک مرکزی میگیرد | ۲۴٪ |
| نرخ بازار بینبانکی | سودی که بانکها واقعاً به هم دادهاند (میانگینِ هفته) | ۲۴٪ |
| حداقل نرخ توافق بازخرید (ریپو) | کمترین سودی که بانک مرکزی برای قرضِ کوتاه با وثیقهٔ اوراق میگیرد | ۲۳٪ |
| نرخ سپردهگذاری قاعدهمند (کف) | سودی که بانک مرکزی به پولِ اضافهٔ بانکها میدهد | ۱۷٪ |
یک نکته در این جدول خیلی گویاست: نرخ بینبانکی دقیقاً روی سقف نشسته است. یعنی بانکها آنقدر پول لازم دارند که حاضرند بالاترین نرخِ مجاز را بدهند. جلوتر میبینیم این چه پیامی دارد.
عملیات بازار باز و ریپو: بانک مرکزی چطور نرخ را جابهجا میکند؟
کریدور فقط دیوارهای راهرو را میسازد. برای اینکه نرخ را وسطِ راهرو جابهجا کند، بانک مرکزی از ابزاری به نامِ عملیات بازار باز استفاده میکند. یعنی اوراقِ دولتی را از بانکها میخرد یا به آنها میفروشد.
- وقتی بانک مرکزی اوراق میخرد، پولش را به بانکها میدهد. پول در بازار زیاد میشود و نرخ بینبانکی پایین میآید.
- وقتی اوراق میفروشد، پول از بانکها میگیرد. پول کم میشود و نرخ بالا میرود.
رایجترین شکلِ این کار در ایران ریپو یا «توافقِ بازخرید» است. بانک اوراقِ دولتیاش را چند روز پیشِ بانک مرکزی گرو میگذارد، پول میگیرد و سرِ موعد با کمی سود پس میدهد و اوراقش را برمیدارد. درست مثلِ کسی که النگویش را برای یک قرضِ کوتاه گرو میگذارد و بعد پس میگیرد. گاهی هم بانک مرکزی اوراق را برای همیشه میخرد که به آن «خریدِ قطعی» میگویند.
اولین حراجهای عملیات بازار باز در ایران بهمنِ ۱۳۹۸ برگزار شد. پیش از آن، نرخهای بانکی بیشتر دستوری تعیین میشد. اوراقی که در این معاملهها دستبهدست میشود بیشتر اوراق خزانه اسلامی (اخزا) و دیگر اوراق با درآمد ثابتِ دولتی است.
پس بانک مرکزی دو کار میکند: با کریدور دیوار میکشد و با عملیات بازار باز و ریپو، نرخ را بینِ دیوارها هل میدهد.
نرخ بینبانکی در ۱۴۰۵ چه مسیری رفت؟
طبقِ جدولهای هفتگیِ بانک مرکزی، نرخ بینبانکی ۱۲ فروردین ۱۴۰۵ حدودِ ۲۰٫۶٪ بود. بعد چند هفته پشتِ هم بالا رفت و ۲۷ خرداد به ۲۴٪، یعنی سقفِ کریدور، رسید. در تابستان کمی پایین و بالا شد، ولی از اواخرِ مرداد تقریباً روی ۲۴٪ ماند. در گزارشِ ۱۶ مهر هم همان ۲۴٪ ثبت شده است.
این عدد چه میگوید؟ وقتی نرخ هفتهها به سقف میچسبد، یعنی:
- بانکها کمبودِ نقدینگی دارند و برای پولِ یکشبه بالاترین قیمت را میپردازند.
- بانک مرکزی دست به عصا رفتار میکند و پولِ ارزان به بازار نمیریزد. به این رفتار «سیاستِ پولیِ انقباضی» میگویند.
- تا وقتی این وضع ادامه دارد، انتظارِ سودِ بالاتر از اوراق و صندوقهای درآمد ثابت هم ادامه دارد.
عددِ تازه را همیشه از جدولِ خودِ بانک مرکزی بگیرید؛ این متن تا ۱۶ مهر ۱۴۰۵ را پوشش میدهد.
افزایش نرخ بینبانکی چه اثری بر بورس دارد؟
کوتاه بگویم: بالا رفتنِ نرخ بینبانکی معمولاً برای بورس خبرِ خوبی نیست و پایین آمدنش معمولاً به بورس کمک میکند. این اثر از سه راه میرسد.
۱. رقیبِ بیدردسر برای سهام بزرگتر میشود
نرخ بینبانکی که بالا برود، بانکها برای جذبِ پول، سودِ بیشتری به اوراق و سپردههای بزرگ میدهند. بازدهِ اخزا و صندوقهای درآمد ثابت هم بالا میرود. آنوقت خیلیها میگویند: «وقتی بیدردسر اینقدر سود میگیرم، چرا ریسکِ سهام را بپذیرم؟» و بخشی از پول از بورس بیرون میرود.
۲. ارزشِ هر سهم پایینتر حساب میشود
بیایید با هم حساب کنیم. فرض کنید شرکتی هر سال به ازای هر سهم ۱٬۰۰۰ تومان سود میدهد. اگر سرمایهگذار انتظار داشته باشد پولش ۲۵٪ سود بگیرد، این سهم برایش حدودِ ۴٬۰۰۰ تومان میارزد (۱٬۰۰۰ ÷ ۰٫۲۵). اگر نرخها بالا برود و انتظارش به ۳۲٪ برسد، همان سهم فقط حدودِ ۳٬۱۰۰ تومان میارزد. یعنی نزدیکِ ۲۲٪ کمارزشتر، بیآنکه یک ریال از سودِ شرکت کم شده باشد. (این عددها فقط مثالاند.)
حسابِ واقعی پیچیدهتر است و رشدِ سود را هم در نظر میگیرد؛ آن را در مقالهٔ ارزشگذاری سهام توضیح دادهام. ولی جهت همین است: نرخِ بالاتر، ارزشِ کمترِ سهام.
۳. شرکتهای بدهکار و خودِ بانکها
شرکتی که وامِ زیادی دارد، با گران شدنِ پول قسطِ بیشتری میدهد و سودش کم میشود. سهمِ بانکها هم ماجرای خودش را دارد. بانکی که مدام از بازار بینبانکی با نرخِ سقف قرض میگیرد، هزینهٔ پولش بالا میرود و سودش زیرِ فشار میآید.
تاریخِ بورسِ خودمان هم همین را نشان میدهد. بهارِ ۱۳۹۹ نرخها پایین بود و پول به بورس سرازیر شد. از تابستانِ همان سال، بالا رفتنِ نرخ بینبانکی یکی از چند دلیلِ ریزشِ شاخص بود. روندِ شاخص را در صفحهٔ شاخص کل بورس کنارِ همین نرخ نگاه کنید.
پس نرخ بینبانکی را مثلِ دماسنجِ پول ببینید: بالا رفتنش یعنی هوای بورس سردتر میشود. البته فقط یکی از چند عامل است و دلار، فروشِ شرکتها و خبرهای سیاسی هم اثرِ خودشان را دارند.
نرخ بینبانکی و تورم: چرا بانک مرکزی نرخ را بالا نگه میدارد؟
زنجیره ساده است. پول که ارزان باشد، بانکها راحتتر قرض میگیرند و بیشتر وام میدهند. وامِ بیشتر یعنی پولِ بیشتر دستِ مردم و شرکتها. این پولِ اضافه، اگر کالا به همان اندازه زیاد نشود، قیمتها را بالا میبرد. یعنی تورم.
بانک مرکزی با بالا نگه داشتنِ نرخ بینبانکی میخواهد جلوی ساخته شدنِ این پولِ اضافه را بگیرد. ولی یک گیرِ بزرگ هست: ۲۴٪ از تورمِ سالهای اخیرِ ایران خیلی پایینتر است. یعنی حتی بالاترین نرخِ مجاز هم، بعد از کم کردنِ تورم، «سودِ واقعیِ منفی» است. برای همین خیلی از اقتصاددانها میگویند این ابزار بهتنهایی برای مهارِ تورم کافی نیست.
فرقِ این ابزارِ پولی با بودجه و مالیاتِ دولت را در مقالهٔ سیاستهای مالی و پولی توضیح دادهام. نقشِ کاملِ بانک مرکزی و بقیهٔ ابزارهایش هم در بانک مرکزی چیست و چه میکند آمده است.
نرخ بینبانکی، سود سپرده، اخزا و صندوق درآمد ثابت: فرقشان چیست؟
این چهار عدد را زیاد کنارِ هم میشنوید و راحت با هم قاطی میشوند. جدولِ زیر فرقشان را خلاصه میکند.
| نرخ | چه کسی میگیرد؟ | چه کسی تعیین میکند؟ | چقدر با بازار تکان میخورد؟ |
|---|---|---|---|
| نرخ بینبانکی | فقط بانکها | بازار، داخلِ کریدورِ بانک مرکزی | هر هفته تغییر میکند |
| سودِ سپردهٔ بانکی | مردم | سقفش را شورای پول و اعتبار تعیین میکند | کم؛ دیر به دیر عوض میشود |
| بازدهِ اخزا | هر کسی که در بورس اوراق بخرد | عرضه و تقاضا در بورس | هر روز تغییر میکند |
| بازدهِ صندوق درآمد ثابت | هر کسی که واحد بخرد | نتیجهٔ داراییهای صندوق (اوراق و سپرده) | آرام، پشتِ سرِ اوراق |
نکتهٔ مهم این است که نرخ بینبانکی و بازدهِ اخزا «نرخِ بازار»اند، ولی سودِ سپرده «نرخِ دستوری» است. برای همین وقتی بینبانکی بالا میرود، سودِ سپردهها معمولاً همانجا میماند و فاصله بیشتر میشود. این فاصله همان چیزی است که صندوقهای درآمد ثابت را از سپردهٔ بانکی جذابتر کرده است.
سودِ سپردهٔ خودتان را با ماشینحساب سود بانکی حساب کنید و کنارِ بازدهِ یک صندوق درآمد ثابت بگذارید. پس پیش از اینکه پولتان را جایی بگذارید، این دو عدد را کنارِ هم ببینید.
نرخ بینبانکی را کجا ببینیم؟
سه راهِ ساده دارید:
- تارنمای بانک مرکزی: در صفحهٔ «نرخهای سیاستی»، جدولی هست که هر هفته یک ردیف به آن اضافه میشود: نرخ بازار بینبانکی، حداقل نرخ ریپو، سقف و کف. این دقیقترین منبع است.
- اطلاعیهٔ هفتگیِ عملیات بازار باز: بانک مرکزی بعد از هر حراج حجم و نرخِ معاملهها را اعلام میکند. اگر حجمِ ریپو زیاد شده، یعنی بانکها پول بیشتری لازم داشتهاند.
- خبرگزاریهای اقتصادی: معمولاً همان روزِ انتشار، عدد را با مقایسه با هفتهٔ قبل مینویسند. فقط تاریخِ خبر را حتماً نگاه کنید، چون خبرهای سالهای قبل هم در جستوجو بالا میآیند.
عدد را که دیدید، اول بپرسید: «به سقف نزدیک است یا به کف؟» نزدیکِ سقف یعنی پول گران و کمیاب است. نزدیکِ کف یعنی پول فراوان است.
چکلیست: هر هفته که عدد بینبانکی آمد
- عددِ این هفته را با هفتهٔ قبل مقایسه کنید. جهت مهمتر از خودِ عدد است.
- ببینید فاصلهاش تا سقف (۲۴٪) و کف (۱۷٪) چقدر است.
- آیا بانک مرکزی خودِ کریدور را جابهجا کرده؟ تغییرِ سقف و کف خبرِ خیلی بزرگتری است.
- حجمِ ریپو و خریدِ اوراقِ بانک مرکزی بیشتر شده یا کمتر؟ تزریقِ بیشتر یعنی احتمالاً نرخ پایینتر.
- بازدهِ اخزا در بورس چه کرده؟ معمولاً همجهت با بینبانکی حرکت میکند.
- اگر چند هفته پشتِ هم پایین آمد، این یکی از نشانههای ارزان شدنِ پول است؛ ولی تنها نشانه نیست.
پنج اشتباهِ رایج دربارهٔ نرخ بینبانکی
- قاطی کردن با سودِ سپرده. اگر بینبانکی ۲۴٪ است، معنایش این نیست که بانک به سپردهٔ شما ۲۴٪ میدهد. سودِ سپرده سقفِ جداگانه دارد.
- یک هفته را مبنا گرفتن. تغییرِ ۰٫۱ درصد در یک هفته خبر نیست. روندِ چند هفته را ببینید.
- فکر کردن که فقط همین عدد بورس را میسازد. بینبانکی یک عاملِ مهم است، نه تنها عامل. دلار، فروشِ شرکتها و خبرهای سیاسی هم هستند.
- اعتماد به خبرِ بیتاریخ. جستوجو پر از خبرهای سالهای قبل است. همیشه تاریخِ جدولِ بانک مرکزی را ببینید.
- جدی نگرفتنِ چسبیدن به سقف. وقتی نرخ هفتهها روی سقف میماند، یعنی کریدور عملاً دیگر محدودیت نیست و بانکها بیشتر از این هم حاضر بودند بدهند. این خودش نشانهٔ فشارِ جدی است.
سوالات متداول
نرخ بینبانکی چیست؟
نرخ بینبانکی سودی است که بانکها برای قرضهای کوتاهمدت به همدیگر میدهند، معمولاً یکشبه تا یک هفته. بانکی که آخرِ روز کم آورده از بانکِ پرپول قرض میگیرد و این نرخ قیمتِ همان قرض است.
افزایش نرخ بینبانکی چه اثری بر بورس دارد؟
معمولاً منفی است. بازدهِ اوراق و صندوقهای درآمد ثابت بالا میرود، بخشی از پول از سهام بیرون میرود، ارزشِ هر سهم پایینتر حساب میشود و شرکتهای بدهکار هزینهٔ بیشتری میدهند. ولی این فقط یکی از عاملهای بازار است.
کریدور نرخ بهره چیست؟
کریدور راهرویی است که بانک مرکزی برای نرخ بینبانکی میکشد. سقفش نرخی است که بانکها با آن از بانک مرکزی قرض میگیرند و کفش سودی است که بانک مرکزی به پولِ اضافهٔ بانکها میدهد. تا مهر ۱۴۰۵ این بازه ۱۷ تا ۲۴ درصد است.
نرخ بینبانکی را کجا ببینیم؟
دقیقترین جا صفحهٔ نرخهای سیاستی در تارنمای بانک مرکزی است که هر هفته نرخ بازار بینبانکی، حداقل نرخ ریپو و سقف و کفِ کریدور را منتشر میکند. خبرگزاریهای اقتصادی هم همان عدد را گزارش میکنند.
عملیات بازار باز یعنی چه؟
یعنی بانک مرکزی اوراقِ دولتی را از بانکها میخرد یا به آنها میفروشد. خرید پول به بانکها تزریق میکند و نرخ بینبانکی را پایین میآورد. فروش پول جمع میکند و نرخ را بالا میبرد. رایجترین شکلش در ایران ریپو است.
ریپو چیست؟
ریپو یا توافقِ بازخرید یعنی بانک اوراقِ دولتیاش را برای چند روز پیشِ بانک مرکزی گرو میگذارد، پول میگیرد و سرِ موعد پول را با سود پس میدهد و اوراقش را برمیدارد. شبیهِ گرو گذاشتنِ طلا برای یک قرضِ کوتاه است.
آیا نرخ بینبانکی همان سود سپرده بانکی است؟
نه. نرخ بینبانکی فقط بینِ بانکهاست و هر هفته با بازار تغییر میکند. سودِ سپرده را بانک به مردم میدهد و سقفش را شورای پول و اعتبار تعیین میکند. برای همین سودِ سپرده معمولاً پایینتر از بینبانکی است.
چرا نرخ بینبانکی به سقف کریدور چسبیده است؟
چون بانکها کمبودِ نقدینگی دارند و برای پولِ یکشبه بالاترین نرخِ مجاز را میپردازند. بانک مرکزی هم برای مهارِ رشدِ نقدینگی و تورم، پولِ ارزان به بازار نمیریزد. این وضع نشانهٔ سیاستِ پولیِ سختگیرانه است.
جمعبندی
نرخ سود بین بانکی قیمتِ پول برای خودِ بانکهاست. بانک مرکزی با کریدور برایش سقف و کف میگذارد و با عملیات بازار باز و ریپو جابهجایش میکند. وقتی این نرخ بالا میرود، سودِ اوراق و صندوقهای درآمد ثابت بالا میرود و بورس معمولاً زیرِ فشار میآید. وقتی پایین میآید، پول ارزانتر میشود و دنبالِ جای پرسودتر میگردد.
پس اگر از این نوشته فقط یک عادت برمیدارید، این باشد: هفتهای یک بار عددِ بینبانکی را نگاه کنید و بپرسید به سقف نزدیکتر است یا به کف. برای دیدنِ تصویرِ بزرگتر، مقالهٔ نرخ بهره چیست را هم بخوانید. تصمیمِ نهایی دربارهٔ پولتان، مثلِ همیشه، با خودتان است.