
سرمایهگذاری چیست؟ انواع سرمایهگذاری و راه شروع با پول کم
فهرست مطالب۱۴ بخش
- سرمایهگذاری چیست؟ به زبانِ ساده
- سرمایه چیست؟ معنی سرمایه و انواع آن
- سرمایهگذار کیست؟ فرقش با معاملهگر و سفتهباز
- فرق سرمایهگذاری و پسانداز چیست؟
- چرا سرمایهگذاری کنیم؟
- انواع سرمایهگذاری کداماند؟
- کدام سرمایهگذاری در گذشته بیشتر سود داده است؟
- ریسک و بازده: قانونِ اولِ سرمایهگذاری
- با پول کم چطور سرمایهگذاری را شروع کنیم؟
- اشتباههای رایجِ تازهکارها در سرمایهگذاری
- آموزش سرمایهگذاری: از کجا یاد بگیریم؟
- چکلیستِ پیش از هر سرمایهگذاری
- سوالات متداول
- جمعبندی
سرمایهگذاری یعنی پولی را که امروز خرج نمیکنید، صرفِ خریدِ چیزی کنید که انتظار دارید در آینده ارزشِ بیشتری داشته باشد. این «چیز» میتواند سکه باشد، سهمِ یک شرکت، واحدِ یک صندوق، یک تکه زمین یا حتی یادگرفتنِ یک مهارت. هر سرمایهگذاری سه رکن دارد: چقدر سود میدهد، چقدر خطر دارد و چقدر باید صبر کنید.
خیلیها پیشِ من میآیند و میگویند: «ما یک عمر کار کردیم و پسانداز کردیم، ولی انگار هر سال عقبتر رفتیم. چرا؟» جوابِ این پرسش در همین چند مفهومِ ساده است. بیایید با هم، قدمبهقدم، ببینیم سرمایهگذاری چیست، چه انواعی دارد و با پولِ کم از کجا باید شروع کرد.
سرمایهگذاری چیست؟ به زبانِ ساده
یک مثال فرق را روشن میکند. فرض کنید ۵۰ میلیون تومان دارید. اگر با آن یخچال بخرید، خرج کردهاید. یخچال لازم است، ولی هر سال کهنهتر میشود و اگر بخواهید بفروشیدش، کمتر از قیمتِ خرید میخرند.
اگر همین پول را صرفِ خریدِ سکه یا واحدِ یک صندوقِ طلا کنید، سرمایهگذاری کردهاید. چون انتظار دارید ارزشش دستکم پابهپای گرانی بالا برود. پس فرقِ این دو یک جمله است: خرج، پول را مصرف میکند؛ سرمایهگذاری، پول را به کار میاندازد.
کلمهٔ انگلیسیِ Investment از ریشهای لاتین به معنای «پوشاندن» آمده است. تصویرِ قشنگی است: پول را لباسِ یک دارایی میپوشانید تا بهجای خوابیدن در کشو، برایتان کار کند. «دارایی» هم یعنی هر چیزی که مالِ شماست و ارزش دارد و میشود آن را فروخت.
سه پرسشی که پیش از هر سرمایهگذاری باید جواب بدهید
- بازده: چقدر سود میدهد؟ بازده یعنی سودی که نصیبتان میشود. یا از گرانشدنِ خودِ دارایی (مثلِ سکه) یا از درآمدی که هر چند وقت یک بار میدهد (مثلِ اجارهٔ خانه یا سودِ نقدیِ سهام).
- ریسک: چقدر ممکن است ضرر کنم؟ ریسک یعنی احتمالِ اینکه نتیجه آنطور که فکر میکردید نشود. هیچ سودی بیخطر نیست؛ فقط نوعِ خطرها فرق میکند.
- افقِ زمانی: تا کی به این پول دست نمیزنم؟ پولی که سه ماهِ دیگر برای جهیزیه یا قسطِ خانه لازم دارید، جای چیزی نیست که قیمتش بالا و پایین میرود.
پس هر تصمیمِ سرمایهگذاری در اصل جوابِ یک سؤال است: برای این مقدار سود، چقدر خطر و چقدر صبر را قبول میکنم؟
سرمایه چیست؟ معنی سرمایه و انواع آن
سرمایه یعنی هر چیزی که با آن بشود پولِ بیشتری ساخت. پولِ نقدی که در کیفتان است فقط وقتی «سرمایه» میشود که به کارش بیندازید؛ مثلاً با آن سهمِ یک شرکت را بخرید یا یک مغازه راه بیندازید. سرمایه چهار شکلِ اصلی دارد:
- سرمایهٔ مالی: پول، سهام، اوراق و واحدهای صندوق. راحتترین شکل برای خرید و فروش.
- سرمایهٔ فیزیکی: خانه، زمین، ماشینآلاتِ کارگاه، طلا؛ هر چیزی که میشود لمسش کرد.
- سرمایهٔ انسانی: دانش، مهارت و سلامتیِ خودِ شما. برای بیشترِ جوانها این بزرگترین داراییِ زندگی است.
- سرمایهٔ اجتماعی: آبرو، اعتبار و آدمهایی که به شما اعتماد دارند.
توصیهٔ من به جوانها این است که در سالهای اولِ کار، روی خودشان سرمایهگذاری کنند. یادگرفتنِ یک مهارتِ پردرآمد معمولاً از هر سهم و سکهای بیشتر سود میدهد. وقتی درآمد بالا رفت، نوبتِ سرمایهٔ مالی میرسد.
سرمایهگذار کیست؟ فرقش با معاملهگر و سفتهباز
سرمایهگذار کسی است که چیزی را میخرد چون به ارزشِ واقعیاش باور دارد و حاضر است سالها صبر کند. مثلِ کسی که یک باغ میخرد تا هر سال میوهاش را بچیند، نه اینکه فردا بفروشدش. سرمایهگذارها دو دستهاند: حقیقی یعنی آدمهای معمولی مثلِ من و شما، و حقوقی یعنی شرکتها و نهادهایی مثلِ بانک، بیمه و صندوقهای بازنشستگی.
معاملهگر (تریدر) از بالا و پایین رفتنِ کوتاهمدتِ قیمت پول درمیآورد؛ امروز میخرد و چند روز بعد میفروشد. سفتهباز خطرِ خیلی زیاد را به امیدِ سودِ سریع قبول میکند، گاهی بیآنکه بداند چه خریده است. هیچکدام ذاتاً بد نیستند، ولی هر کدام وقت و روحیهٔ خودش را میخواهد. اگر مطمئن نیستید کدام راه به شما میخورد، مقالهٔ تفاوت سرمایهگذاری و معاملهگری را بخوانید.
فرق سرمایهگذاری و پسانداز چیست؟
پسانداز یعنی بخشی از درآمد را کنار بگذارید و در جای امنی مثلِ حسابِ بانکی نگه دارید. سرمایهگذاری یعنی همان پول را در چیزی بگذارید که بیشتر سود میدهد، ولی خطرِ بیشتری هم دارد. مثلِ قلک و باغچه: قلک پول را نگه میدارد؛ باغچه اگر به آن برسید، محصول میدهد. پسانداز قدمِ اول است و سرمایهگذاری قدمِ دوم.
جدولِ زیر این دو را کنارِ هم گذاشته است:
| ویژگی | پسانداز | سرمایهگذاری |
|---|---|---|
| هدفِ اصلی | امنیت و دسترسیِ سریع | بزرگشدنِ پول در درازمدت |
| خطرِ بالا و پایین شدن | خیلی کم | متوسط تا زیاد |
| سودِ مورد انتظار | کم، معمولاً کمتر از تورم | بیشتر، ولی نه هر سال |
| نقدشوندگی (چقدر زود پول میشود) | زیاد | از زیاد (صندوق) تا کم (خانه) |
| در برابرِ گرانی | آسیبپذیر | بسته به دارایی، محافظ |
| مناسبِ | پولِ روزِ مبادا و خرجِ نزدیک | هدفهای دو سه سال به بعد |
پس پسانداز بد نیست؛ فقط کافی نیست. چرا کافی نیست؟ جوابش یک کلمه است: تورم.
تورم با پساندازِ شما چه میکند؟ یک حسابِ ساده
تورم یعنی بالا رفتنِ قیمتِ همهچیز؛ یعنی با همان پول، هر سال جنسِ کمتری میشود خرید. من همیشه برای توضیحش مثالِ لیوانِ شیر را میزنم. یک لیوان شیر دارید که برای بدنتان صد نمره ارزش دارد. نصفش را در لیوانِ دیگری میریزید و روی هر دو آب اضافه میکنید. حالا دو لیوان «شیر» دارید. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هنوز همان صد نمره است.
پول هم همینطور است. وقتی پولِ زیادی چاپ میشود، اسکناسها زیاد میشوند، ولی ارزشِ هر کدام کم میشود. ما ایرانیها این را با پوست و گوشتمان لمس کردهایم.
بیایید با عدد ببینیم. طبقِ گزارشِ مرکز آمار ایران، تورمِ سالانهٔ شهریور ۱۴۰۵ حدودِ ۷۳٫۶٪ بوده است. سودِ رسمیِ سپردهٔ یکسالهٔ بانکی هم در همین زمان حدودِ ۲۰ تا ۲۳ درصد بوده است. فرض کنیم ۱۰۰ میلیون تومان را با سودِ ۲۲٪ در بانک بگذارید:
- سالِ بعد ۱۲۲ میلیون تومان در حسابتان است. اسماً ۲۲ میلیون سود کردهاید.
- ولی چیزی که امروز ۱۰۰ میلیون است، سالِ بعد حدودِ ۱۷۴ میلیون میشود.
- پس ۱۲۲ میلیونِ سالِ بعد فقط به اندازهٔ حدودِ ۷۰ میلیونِ امروز جنس میخرد.
یعنی پولتان در ظاهر بیشتر شده، ولی در عمل حدودِ ۳۰ درصد فقیرتر شدهاید. اگر حسابِ دقیقتر میخواهید، فرمولش این است:
بازدهِ واقعی = (۱ + سودِ بانک) ÷ (۱ + تورم) − ۱ ؛ در این مثال: (۱٫۲۲ ÷ ۱٫۷۳۶) − ۱ ≈ منفیِ ۳۰٪
سودِ اسمیِ سپردهٔ خودتان را میتوانید با ماشینحساب سود بانکی حساب کنید. عددهای تورم و سود هر سال عوض میشوند، ولی پیامشان در بیشترِ سالهای گذشته ثابت مانده است: در اقتصادی با تورمِ بالا، نگهداشتنِ همهٔ دارایی به شکلِ پولِ نقد یعنی قبولکردنِ یک ضررِ حتمی.
یک سال حقوق، چند گرم طلا؟
یک مقایسهٔ دیگر هم دارم که همیشه شنوندهها را به فکر میبرد. در دورهٔ طلا حساب کردم که پایهٔ حقوقِ ماهانه در ایران، اگر به طلای ۱۸ عیار تبدیلش کنیم، در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلا میخرید. در سالِ ۱۴۰۳ همین حقوقِ ماهانه به زیرِ ۲ گرم رسیده بود.
یعنی حقوقِ کارگری که قبلاً با یک ماه کار ۱۴ گرم طلا میخرید، حالا بیشتر از هفت ماه باید کار کند تا همان مقدار طلا بخرد. برای همین میگویم: بهجز کار کردن، باید یاد بگیریم پولمان را سرمایهگذاری هم بکنیم. وگرنه از تورم که عقب میمانیم هیچ، داراییمان را هم از دست میدهیم. ولی همین امروز هم دیر نیست.
چرا سرمایهگذاری کنیم؟
- اول، فقیر نشدن: در ایران، اولین کارِ سرمایهگذاری اغلب پولدار شدن نیست؛ این است که پولِ امروز سالِ بعد هم همینقدر بخرد.
- رسیدن به هدفهای بزرگ: خانه، عروسیِ بچهها یا راهانداختنِ یک کسبوکار فقط با حقوقِ ماهانه بهسختی جور میشود.
- روزهای بازنشستگی: حقوقِ بازنشستگی معمولاً به اندازهٔ خرجِ زندگیِ قبل از آن نیست.
- درآمدی که به ساعتِ کار وابسته نیست: اجاره، سودِ نقدیِ سهام یا سودِ صندوقهای درآمد ثابت، پولی است که بی کارِ روزانه به دستتان میرسد.
بهرهٔ مرکب: سودی که خودش سود میدهد
بهرهٔ مرکب یعنی سودِ هر سال را خرج نکنید و دوباره سرمایهگذاری کنید تا خودِ آن سود هم سود بدهد. مثلِ گلولهای برفی که از سراشیبی پایین میآید و هر دور بزرگتر میشود.
بیایید حساب کنیم. فرض کنیم ۱۰۰ میلیون تومان را جایی بگذارید که سالی ۲۵٪ سود بدهد (این فقط مثال است، نه وعده). دو راه دارید:
- هر سال سود را برمیدارید و خرج میکنید: هر سال ۲۵ میلیون. بعد از ۱۰ سال، اصلِ پول بهعلاوهٔ سودهایی که گرفتهاید روی هم ۳۵۰ میلیون تومان است.
- سود را دست نمیزنید: سالِ اول ۱۲۵ میلیون، سالِ دوم حدودِ ۱۵۶ میلیون، سالِ سوم حدودِ ۱۹۵ میلیون… و بعد از ۱۰ سال حدودِ ۹۳۱ میلیون تومان.
یعنی فقط با صبر کردن، تقریباً سه برابرِ حالتِ اول دارید.
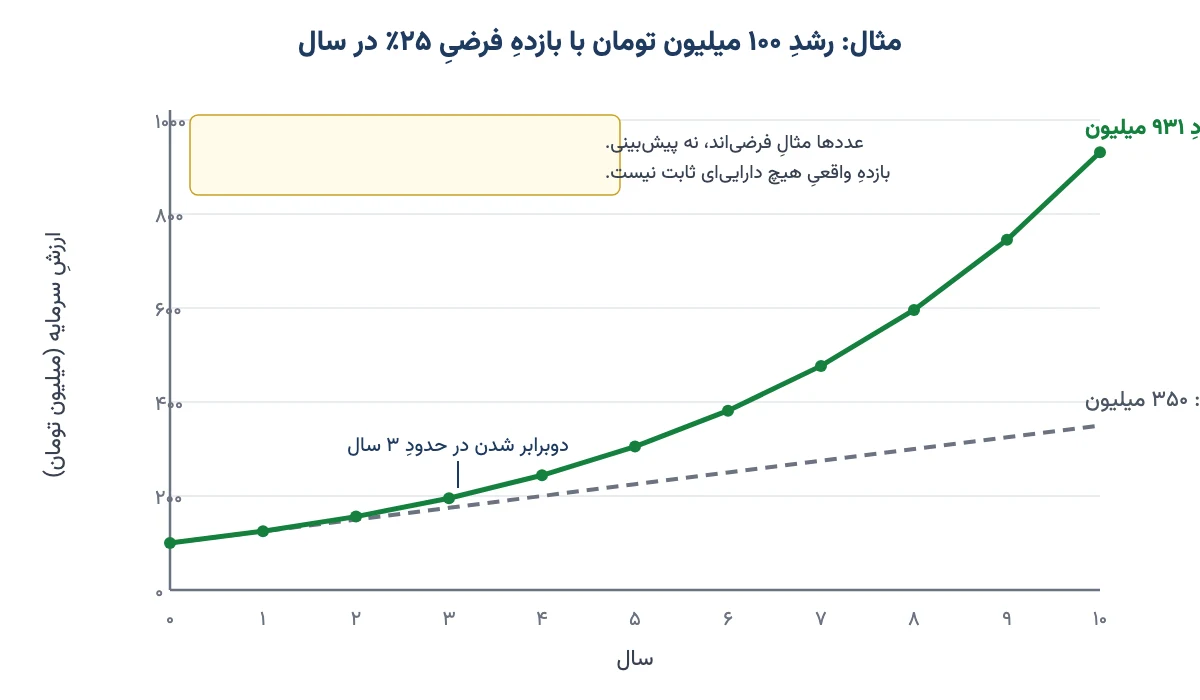
یک میانبرِ ذهنی هم هست به اسمِ «قاعدهٔ ۷۲». عددِ ۷۲ را بر درصدِ سودِ سالانه تقسیم کنید تا بفهمید پولتان تقریباً چند ساله دو برابر میشود. با سودِ ۲۵٪، حدودِ سه سال. همین حساب برعکس هم کار میکند: با تورمی نزدیکِ ۷۰ درصد، قدرتِ خریدِ پولِ نقد در کمی بیشتر از یک سال نصف میشود.
پس بهرهٔ مرکب دو چیز میخواهد: زمان و صبر. هرچه زودتر شروع کنید، این گلولهٔ برفی بزرگتر میشود.
انواع سرمایهگذاری کداماند؟
انواع سرمایهگذاری را از چند زاویه میشود دستهبندی کرد: بر اساسِ اینکه چه میخرید، خودتان میخرید یا به کسی میسپارید، و چقدر نگهش میدارید. مهمترین دستهبندی همان «چه میخرید» است. اگر میخواهید این گروهها را با اسمِ حرفهایشان، یعنی «کلاسهای دارایی»، ببینید، مقالهٔ پنج کلاس دارایی در پرتفوی شخصی را هم بخوانید.
جدولِ زیر گزینههای رایج در ایران را کنارِ هم گذاشته است:
| دارایی | ریسک | نقدشوندگی | حداقلِ پولِ لازم | محافظت در برابرِ تورم | درآمدِ دورهای |
|---|---|---|---|---|---|
| سپردهٔ بانکی | کم | زیاد | خیلی کم | ضعیف | دارد |
| صندوقِ درآمد ثابت | کم | زیاد | خیلی کم | ضعیف تا متوسط | در بعضی صندوقها |
| طلا و سکه (و صندوقِ طلا) | متوسط | زیاد | کم (با صندوق) | خوب | ندارد |
| نقره | متوسط تا زیاد | متوسط | کم | خوب | ندارد |
| سهام و صندوقِ سهامی | زیاد | زیاد | کم | خوب در بلندمدت | سودِ نقدی |
| ارز (دلار، یورو) | متوسط تا زیاد | متوسط | کم | خوب | ندارد |
| خانه و زمین | متوسط | کم | خیلی زیاد | خوب | اجاره (خانه) |
| رمزارز | خیلی زیاد | زیاد | کم | نامطمئن | معمولاً ندارد |
| کسبوکار | زیاد | کم | متوسط تا زیاد | بسته به کار | سود |
این جدول برداشتِ من از ویژگیِ هر گروه است و جای بررسیِ تکتکِ آنها را نمیگیرد. در ادامه هر گروه را کوتاه معرفی میکنم.
سهام و بورس
وقتی سهمِ یک شرکت را میخرید، شریکِ آن شرکت میشوید. اگر شرکت سود کند و بزرگ شود، قیمتِ سهمتان بالا میرود و هر سال هم ممکن است سهمی از سود را نقدی به شما بدهد. در بلندمدت سهام از پرسودترین گزینهها بوده است، ولی افتهای ۳۰ و ۴۰ درصدی هم بخشی از راهش است. برای شروع، راهنمای بورس چیست و چگونه در آن سرمایهگذاری کنیم را بخوانید.
صندوقهای سرمایهگذاری
صندوقِ سرمایهگذاری مثلِ یک دیگِ بزرگِ نذری است: پولِ هزاران نفر را روی هم میریزند و یک مدیرِ حرفهای آن را در چند دارایی میگذارد. شما به اندازهٔ پولتان «واحد» دارید و سود و ضررِ دیگ بینِ همه پخش میشود. صندوقهای درآمد ثابت، سهامی، مختلط و طلا هر کدام خطر و کاربردِ خودشان را دارند. برای کسی که وقت یا حوصلهٔ انتخابِ سهم ندارد، صندوق معمولاً بهترین نقطهٔ شروع است. همهٔ انواع را در مقالهٔ صندوق سرمایهگذاری چیست توضیح دادهام.
طلا، سکه و نقره
طلا در ایران قدیمیترین پناهگاهِ پول در برابرِ گرانی و بالا رفتنِ دلار است. دلیلش هم ساده است: طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد. با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. ریال و حتی دلار هر سال کمارزشتر میشوند، ولی طلا چند هزار سال است که ارزشش را نگه داشته است.
طلا را میشود به شکلِ فیزیکی خرید (سکه، شمش، طلای آبشده) یا از راهِ بورس (صندوقِ طلا و گواهیِ سپردهٔ سکه). در روشِ بورسی اجرت، دردسرِ نگهداری و خطرِ تقلب نیست. یک هشدارِ جدی هم بدهم: طلای زینتی را برای سرمایهگذاری نخرید. اگر امروز یک گردنبند بخرید و ده دقیقه بعد به مغازهٔ بغلی بفروشید، بخشِ زیادی از پولتان رفته است؛ چون اجرت و سودِ فروشنده پس داده نمیشود. چرایش را در مقالهٔ سرمایهگذاری در طلای زینتی با عدد نشان دادهام.
مسیرِ گامبهگام را در راهنمای سرمایهگذاری در طلا نوشتهام. قیمتِ امروز را هم همیشه از صفحهٔ قیمت طلا ببینید. نقره هم رفتاری شبیهِ طلا دارد، فقط تندتر بالا و پایین میرود.
سپردهٔ بانکی و اوراقِ با درآمدِ ثابت
اوراقِ دولتی (مثلِ اسنادِ خزانه) و سپردهٔ بانکی سودِ تقریباً معلومی دارند و قیمتشان کم بالا و پایین میرود. «اوراق» یعنی سندی که نشان میدهد به دولت یا یک شرکت قرض دادهاید و در موعدش پولتان را با سود پس میگیرید. ضعفشان این است که سودشان در بیشترِ سالها از تورم عقب مانده است. جایشان در سبدِ شما، بخشِ «امن» و دمدستی است، نه موتورِ رشد.
ارز
خریدِ دلار یا یورو در ایران بیشتر برای این است که پول با پایین آمدنِ ارزشِ ریال آب نرود. ولی دلار خودش چیزی تولید نمیکند؛ نه اجاره میدهد، نه سود. قیمتش هم خیلی به سیاست و تصمیمهای دولت بسته است. یادمان باشد دلار هم در دنیا هر سال کمی بیارزشتر میشود. قیمتِ روز را در صفحهٔ قیمت دلار ببینید.
خانه و زمین
ملک در ایران همیشه محبوب بوده است، چون هم جلوی تورم میایستد و هم اجاره میدهد. ولی پولِ اولیهٔ زیادی میخواهد و خرجِ تعمیر و نقاشی و ماههایی که خالی میماند هم دارد. ایرادِ بزرگترش نقدشوندگی است. در بازارهای دیگر هر روز اراده کنید، فردایش پولتان نقد است. ولی در بعضی دورهها از هر ده خانهای که برای فروش گذاشتهاند، شاید فقط یکی مشتری داشته باشد.
رمزارزها
بیتکوین و رمزارزهای دیگر پرنوسانترین گزینههای این فهرستاند. ممکن است در یک سال چند برابر شوند و سالِ بعد بیشترِ ارزششان را از دست بدهند. اگر سراغشان میروید، فقط سهمِ کوچکی از پولتان را به آنها بدهید؛ آنقدر که اگر از دست رفت، زندگیتان به هم نریزد.
کسبوکار و سرمایهگذاری روی خودتان
راهانداختن یا شریکشدن در یک کسبوکار میتواند بیشترین سود را بدهد، ولی وقت و مهارت و دلِ محکم میخواهد. یادگرفتن هم نوعی سرمایهگذاری است: بازار نمیتواند آن را از شما بگیرد و تا آخرِ عمر همراهتان میماند.
سرمایهگذاریِ مستقیم و غیرمستقیم
در سرمایهگذاریِ مستقیم خودتان انتخاب میکنید و میخرید؛ مثلاً سهمِ یک شرکت یا یک سکه. اختیار کامل دستِ خودتان است، ولی دانش و وقت میخواهد. در سرمایهگذاریِ غیرمستقیم پول را به یک نهادِ حرفهای، مثلِ صندوقِ سرمایهگذاری، میسپارید و بابتِ مدیریت کارمزد میدهید. برای تازهکارها ترکیبِ این دو معقول است: بیشترِ پول در صندوقها و بخشِ کوچکی برای تمرینِ انتخابِ مستقیم.
کوتاهمدت، میانمدت و بلندمدت
- کوتاهمدت (کمتر از یک سال): پولی که بهزودی لازم دارید. جایش صندوقِ درآمد ثابت یا سپرده است.
- میانمدت (یک تا پنج سال): هدفهایی مثلِ خریدِ ماشین یا پیشپرداختِ خانه. ترکیبی از گزینههای کمخطر و طلا.
- بلندمدت (بیش از پنج سال): بازنشستگی یا آیندهٔ بچهها. اینجا سهام و صندوقهای سهامی فرصت دارند افتهایشان را جبران کنند.
کدام سرمایهگذاری در گذشته بیشتر سود داده است؟
این را خیلی از من میپرسند. در دورهٔ طلا یک حساب کردم که اینجا هم به کارتان میآید. فرض کردم کسی در سالِ ۱۳۸۸ دویست میلیون تومان داشته و آن را ۱۵ سال، تا ۱۴۰۳، در یکی از این بازارها نگه داشته است. نتیجه تقریباً این بود:
| جای سرمایه | ارزشِ تقریبی در ۱۴۰۳ | توضیح |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی | حدودِ ۳٫۲ میلیارد تومان | سود هر سال دوباره سپرده شده |
| دلار | حدودِ ۱۲ میلیارد تومان | بی سود و بی درآمد |
| خانه در تهران | حدودِ ۱۰ میلیارد تومان؛ با اجارهها حدودِ ۱۹٫۵ میلیارد | میانگینِ قیمتِ هر متر؛ اجاره خوشبینانه حساب شده |
| طلا | حدودِ ۳۰ میلیارد تومان | بی اجرت و کارمزد |
| بورس (شاخصِ کل) | حدودِ ۵۵ میلیارد تومان | با حسابِ ریزشِ ۱۳۹۹ |
چند نکته را حتماً کنارِ این جدول بگذارید. اول، «شاخصِ کل» یعنی اگر پولتان را بینِ همهٔ سهمها پخش کرده بودید؛ کسی که فقط چند سهم خریده، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. دوم، برای خانه خالیماندن و تعمیر و نقدشوندگیِ کم را حساب نکردهام. سوم و از همه مهمتر: این بازدهِ گذشته است. هیچ تضمینی نیست که ۱۵ سالِ آینده هم همین ترتیب تکرار شود.
پس پیامِ اصلیِ این جدول «فلان بازار را بخرید» نیست. پیامش این است که پولِ خوابیده در بانک، از همه عقبتر مانده است. برای مقایسهٔ بیشتر، مقالهٔ مقایسهٔ بازدهِ بورس، سکه، دلار و مسکن را ببینید.
ریسک و بازده: قانونِ اولِ سرمایهگذاری
در سرمایهگذاری هیچچیز مفت نیست. هر جا سودِ بیشتری انتظار میرود، تقریباً همیشه خطر و بالا و پایینِ بیشتری هم هست. خطرها دو دستهاند. یک دسته همهٔ بازار را میگیرد؛ مثلِ تورم، جهشِ دلار یا یک اتفاقِ سیاسی. دستهٔ دیگر مالِ یک شرکت یا یک صنعت است؛ مثلاً کارخانهای که آتش میگیرد. توضیحِ کاملش را در مقالهٔ ریسک چیست نوشتهام.
مهمترین راهِ کم کردنِ خطر همان حرفِ قدیمیِ مادربزرگهاست: همهٔ تخممرغها را در یک سبد نگذار. به این کار «تنوعبخشی» میگویند؛ یعنی پول را بینِ چیزهایی پخش کنید که همزمان بالا و پایین نمیروند. گاهی بورس افت میکند و طلا بالا میرود، و برعکس. به مجموعهٔ داراییهای شما «سبدِ دارایی» یا «پرتفوی» میگویند. روشِ چیدنش را در مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست ببینید.
با پول کم چطور سرمایهگذاری را شروع کنیم؟
برای شروعِ سرمایهگذاری لازم نیست میلیاردها پول داشته باشید. طبقِ قاعدهٔ فعلیِ بورس، کمترین مبلغِ هر سفارشِ خریدِ سهام در بازارهای اصلیِ بورس و فرابورس ۵۰۰ هزار تومان است (بهاضافهٔ کارمزد). یک واحد از خیلی از صندوقها را با پولی کمتر از این هم میشود خرید. مهمتر از مبلغ، ترتیبِ درستِ قدمهاست:
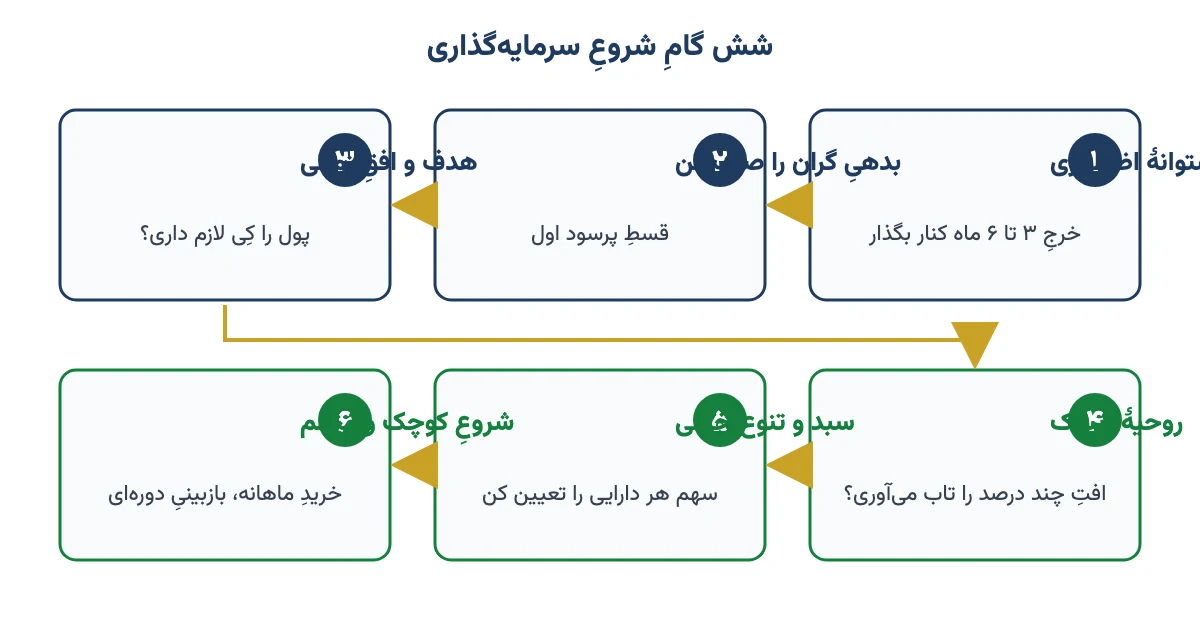
- اول پولِ روزِ مبادا را کنار بگذارید. به اندازهٔ خرجِ سه تا شش ماه را جایی بگذارید که زود نقد شود، مثلِ صندوقِ درآمد ثابت. اینطوری اگر اتفاقی افتاد، مجبور نمیشوید سرمایهگذاریتان را در بدترین زمان بفروشید.
- قرضهای گران را صاف کنید. وامی که سودِ بالایی دارد، یعنی هر ماه یک ضررِ حتمی.
- هدفتان را روی کاغذ بنویسید. «۲۰۰ میلیون برای پیشپرداختِ خانه تا سه سالِ دیگر» خیلی بهتر از «میخواهم پولدار شوم» راه را نشان میدهد.
- دلِ خودتان را بشناسید. صادقانه از خودتان بپرسید: اگر پولم ۳۰٪ کم شود، میفروشم یا صبر میکنم؟
- سبدتان را بچینید. از اول تعیین کنید چند درصد در هر دارایی باشد؛ نه بر اساسِ هیجانِ روز و حرفِ فامیل.
- کوچک و منظم شروع کنید. برای خرید از بورس اول در سامانهٔ سجام ثبتنام کنید و در یک کارگزاری حساب باز کنید تا کدِ بورسی بگیرید. بعد هر ماه مبلغِ ثابتی بخرید. خریدِ پلهای خطرِ خریدن در قیمتِ بالا را کم میکند. هر شش ماه یک بار هم به سبدتان سر بزنید.
روشهای عملیِ شروع با چند صد هزار تومان را در مقالهٔ سرمایهگذاری با پول کم با جزئیات نوشتهام.
سه سبدِ نمونه برای سه روحیهٔ متفاوت
جدولِ زیر فقط برای این است که منطقِ چیدنِ سبد را ببینید؛ توصیهٔ خرید نیست. درصدِ مناسبِ شما به سن، درآمد، هدف و وضعِ بازار بستگی دارد.
| روحیه | درآمد ثابت و نقد | طلا | سهام و صندوقِ سهامی | مناسبِ چه کسی؟ |
|---|---|---|---|---|
| محتاط | ۶۰٪ | ۲۵٪ | ۱۵٪ | نزدیک به بازنشستگی یا کسی که طاقتِ افت ندارد |
| متعادل | ۳۵٪ | ۳۰٪ | ۳۵٪ | کسی که سه تا پنج سال صبر میکند و بالا و پایینِ متوسط را تحمل میکند |
| جسور | ۱۵٪ | ۲۵٪ | ۶۰٪ | جوان، با درآمدِ ثابت و صبرِ بیش از پنج سال |
میبینید که در هر سه سبد طلا هست و هیچکدام همهٔ پول را در یک جا نگذاشته است. فرقشان فقط در این است که چقدر بالا و پایین را تحمل میکنند.
اشتباههای رایجِ تازهکارها در سرمایهگذاری
در این سالها بیشترین ضرر را نه از انتخابِ بد، بلکه از این رفتارها دیدهام:
- دنبالِ جمعیت رفتن: وقتی همه از سود حرف میزنند میخرند و وقتی همه ترسیدهاند میفروشند؛ یعنی دقیقاً گران خریدن و ارزان فروختن.
- همهٔ پول در یک جا: حتی بهترین سهم یا مطمئنترین سکه هم ممکن است سالها درجا بزند.
- سرمایهگذاری با پولی که بهزودی لازم است: این پول شما را مجبور میکند درست وقتِ افتِ بازار بفروشید.
- باور کردنِ «سودِ تضمینیِ بالا»: هر جا سودِ زیاد و کلمهٔ «تضمین» کنارِ هم آمدند، احتمالِ کلاهبرداری را جدی بگیرید.
- خریدنِ چیزِ اشتباه: خیلیها میگویند «ما سالها طلا خریدیم ولی سود نکردیم». معمولاً دلیلش این است که طلای زینتی خریدهاند یا اجرت و کارمزدِ زیادی دادهاند.
- حساب نکردنِ هزینهها: اجرت، کارمزدِ خرید و فروشِ پشتِ سرِ هم و خرجِ نگهداری بیصدا سودتان را میخورند.
- شروع نکردن: منتظرِ «زمانِ مناسب» ماندن، در تورمِ بالا خودش گرانترین تصمیم است.
پس پیش از هر خرید، از خودتان بپرسید: «این را چون میفهمم میخرم، یا چون بقیه میخرند؟»
آموزش سرمایهگذاری: از کجا یاد بگیریم؟
سرمایهگذاری مهارت است و مثلِ آشپزی یا رانندگی با یادگرفتن و تمرین بهتر میشود. پیشنهادِ من این ترتیب است: اول مفهومهای پایه (همین مقاله، ریسک، تورم و بهرهٔ مرکب). بعد شناختنِ داراییها یکییکی. بعد چیدنِ سبد. و در آخر تحلیل. کتابِ قدیمیِ «سرمایهگذار هوشمند» نوشتهٔ بنجامین گراهام هنوز یکی از بهترین شروعهاست.
اگر طلا اولین قدمِ شماست، من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسهٔ بازارها و حسابِ قیمت و حبابِ سکه و شمش را با مثالهای واقعی قدمبهقدم نشان دادهام. فهرستِ همهٔ دورههای آموزشی را هم میتوانید ببینید.
چکلیستِ پیش از هر سرمایهگذاری
پیش از اینکه پولی را جایی بگذارید، این شش جمله را بخوانید. اگر یکیاش درست نبود، صبر کنید:
- میدانم این دارایی از کجا سود میسازد.
- بدترین حالت را تصور کردهام و اگر پیش بیاید، زندگیام به هم نمیریزد.
- این پول را دستکم تا وقتی که باید صبر کنم، لازم ندارم.
- میدانم چطور و با چه هزینهای میتوانم آن را بفروشم.
- با این خرید، سهمِ این دارایی در سبدم از حدی که گذاشتهام بیشتر نمیشود.
- تصمیمم از روی دانش و برنامه است، نه پیامِ یک کانال یا ترسِ جا ماندن.
سوالات متداول
سرمایهگذاری یعنی چه؟
سرمایهگذاری یعنی پولی را که امروز خرج نمیکنید صرفِ خریدِ چیزی کنید که انتظار دارید در آینده ارزشِ بیشتری داشته باشد یا درآمد بدهد؛ مثلِ سکه، سهام، صندوق، خانه یا یادگرفتنِ یک مهارت. هر کدام سود، خطر و زمانِ صبرِ خودش را دارد.
انواع سرمایهگذاری کداماند؟
بر اساسِ آنچه میخرید: سپرده و اوراقِ درآمد ثابت، صندوقهای سرمایهگذاری، سهام، طلا و نقره، ارز، خانه و زمین، رمزارز و کسبوکار. از نظرِ روش، مستقیم یا غیرمستقیم است و از نظرِ زمان، کوتاهمدت، میانمدت یا بلندمدت.
با پول کم چطور سرمایهگذاری را شروع کنیم؟
اول پولِ روزِ مبادا را کنار بگذارید و قرضهای گران را صاف کنید. بعد در سجام ثبتنام کنید، کد بورسی بگیرید و هر ماه مبلغِ ثابتی از صندوقِ درآمد ثابت، طلا یا سهامی بخرید. کمترین سفارشِ خریدِ سهام ۵۰۰ هزار تومان است و صندوقها را با کمتر هم میشود خرید.
فرق سرمایهگذاری و پسانداز چیست؟
پسانداز یعنی نگهداشتنِ پول در جایی امن و دمدستی مثلِ حسابِ بانکی، با سودِ کم. سرمایهگذاری یعنی به کار انداختنِ پول در چیزی با سودِ بیشتر و خطرِ بیشتر. در تورمِ بالا پسانداز قدرتِ خرید را از دست میدهد و برای حفظِ آن سرمایهگذاری لازم است.
سرمایه چیست و چه انواعی دارد؟
سرمایه هر چیزی است که با آن بشود درآمد یا ثروتِ بیشتری ساخت. چهار نوعِ اصلی دارد: سرمایهٔ مالی مثلِ پول و سهام، سرمایهٔ فیزیکی مثلِ خانه و طلا، سرمایهٔ انسانی مثلِ دانش و مهارت، و سرمایهٔ اجتماعی مثلِ اعتبار و اعتمادِ دیگران.
بهترین سرمایهگذاری در ایران کدام است؟
بهترین سرمایهگذاریِ همیشگی وجود ندارد. در پانزده سالِ ۱۳۸۸ تا ۱۴۰۳ بورس و طلا از دلار، خانه و سپردهٔ بانکی جلوتر بودند، ولی این ترتیب تضمینی برای آینده نیست. بهترین گزینه به هدف، زمانِ صبر و طاقتِ شما در برابرِ خطر بستگی دارد و سبدِ متنوع معمولاً بهتر جواب میدهد.
آیا سرمایهگذاری بدون ریسک وجود دارد؟
نه. سپردهٔ بانکی و اوراقِ دولتی کم بالا و پایین میروند، ولی در برابرِ تورم آسیبپذیرند و ممکن است ارزشِ واقعیِ پول را کم کنند. هر دارایی خطرِ خودش را دارد؛ کارِ سرمایهگذار این است که خطری را انتخاب کند که سودش به آن بیرزد.
سرمایهگذار کیست و با معاملهگر چه فرقی دارد؟
سرمایهگذار چیزی را میخرد چون به ارزشِ واقعیاش باور دارد و سالها صبر میکند. معاملهگر از بالا و پایین رفتنِ کوتاهمدتِ قیمت سود میگیرد و بیشتر به نمودار نگاه میکند. هر دو راه مهارت، وقت و روحیهٔ متفاوتی میخواهند.
آیا طلای زینتی سرمایهگذاری حساب میشود؟
برای سرمایهگذاری، نه. در طلای زینتی اجرت، سودِ فروشنده و مالیات را میدهید و موقعِ فروش پس نمیگیرید؛ پس بخشِ زیادی از پول همان روزِ خرید از دست میرود. برای سرمایهگذاری سکه، شمش، طلای آبشده یا صندوقِ طلا مناسبترند.
جمعبندی
سرمایهگذاری یعنی پولتان را بهجای خواباندن به کار بیندازید تا جلوی تورم بایستد و با بهرهٔ مرکب بزرگ شود. هر سرمایهگذاری سه رکن دارد: سود، خطر و زمانِ صبر. هیچ داراییای هم برای همه و برای همیشه بهترین نیست.
پس اگر بخواهم همهچیز را در یک جمله بگویم: پولِ روزِ مبادا را کنار بگذارید، هدفتان را بنویسید، پول را بینِ چند دارایی پخش کنید، کوچک و منظم شروع کنید و یادگرفتن را رها نکنید. تصمیمِ نهایی هم همیشه با خودتان است.