
بهترین سرمایهگذاری در ایران ۱۴۰۵؛ پولم را کجا سرمایهگذاری کنم؟
فهرست مطالب۲۰ بخش
- چرا اصلاً باید سرمایهگذاری کنیم؟
- بهترین سرمایهگذاری یعنی چه؟ پنج چیزی که باید بسنجید
- ۱۵ سال، ۲۰۰ میلیون تومان: کدام بازار بیشتر رشد کرد؟
- بازدهِ بازارها در ۱۴۰۴ و نیمهٔ اول ۱۴۰۵
- مقایسهٔ گزینههای سرمایهگذاری در ایران در یک نگاه
- سرمایهگذاری در طلا
- سرمایهگذاری در دلار
- سرمایهگذاری در بورس
- سپرده و صندوقِ درآمد ثابت؛ کمریسکترین سرمایهگذاری
- سرمایهگذاری در مسکن
- ارز دیجیتال؛ فقط سهمی کوچک و آگاهانه
- بهترین سرمایهگذاری در زمان تحریم و تنش
- با پولم چیکار کنم؟ سه پرسش پیش از انتخاب
- مثالِ عددی: ۵۰۰ میلیون تومان را چطور تقسیم کنیم؟
- اگر پول زیاد دارید
- سرمایهگذاری پرسود چه ریسکی دارد؟
- اشتباههای رایج در انتخابِ سرمایهگذاری
- چکلیستِ پیش از سرمایهگذاری
- سوالات متداول
- جمعبندی
«پولم را کجا سرمایهگذاری کنم؟» جوابِ کوتاهش این است: بهترین سرمایهگذاری در ایران یک چیزِ واحد نیست، یک ترکیب است. در تورمِ بالای امروز، پولی که در خانه یا حسابِ بانکی بماند هر ماه کوچکتر میشود. برای بیشترِ خانوادهها ترکیبی از طلا، سهام یا صندوقِ سهامی، کمی دلار و صندوقِ درآمد ثابت بهترین جواب است؛ به اندازهای که با صبر و دلِ خودشان جور باشد.
بیش از بیست سال است که در بازارِ سرمایه کار میکنم. تقریباً هر روز کسی همین را از من میپرسد. یکی میگوید «دلار همیشه بالا میرود». دیگری طلا را امنترین میداند. سومی میگوید «پول در بانک بماند، سودش را بگیرم، خیالم راحت است». هر سه بخشی از حقیقت را میگویند. بیایید با هم، با عددهای ساده، ببینیم کدام بخش.
چرا اصلاً باید سرمایهگذاری کنیم؟
یک لیوان شیر را در نظر بگیرید. نصفش را در لیوانِ دیگری بریزید و روی هر دو آب اضافه کنید. حالا دو لیوان «شیر» دارید. ولی آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. همان یک لیوان است که رقیق شده.
تورم با پولِ ما همین کار را میکند. حقوقها بیشتر میشود، عددِ حساب بزرگتر میشود، ولی با آن کمتر میشود خرید. ما ایرانیها این را با پوست و گوشتمان لمس کردهایم.
یک مثالِ واقعی از دورهٔ ۱۳۸۸ تا ۱۴۰۳ را ببینید. پایهٔ حقوقِ ماهانه در ۱۳۸۸ حدودِ ۲۶۴ هزار تومان بود و با آن حدودِ ۱۴ گرم طلای ۱۸ عیار میشد خرید. در ۱۴۰۳ پایهٔ حقوق از ۷ میلیون تومان گذشت، یعنی بیش از ۲۵ برابر شد. ولی با آن زیرِ ۲ گرم طلا میشد خرید. یعنی یک سال کار در ۱۴۰۳، به حسابِ طلا، تقریباً برابرِ دو ماه کار در ۱۳۸۸ بود.
برای همین است که آن سالها یک مغازهدار میتوانست بعد از چند سال خانه یا باغی بخرد و امروز این کار خیلی سختتر شده. ولی همین امروز هم دیر نیست. پس حرفِ اول این است: کنارِ کار کردن، باید یاد بگیریم پولمان را هم به کار بیندازیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم آرامآرام از دست میدهیم.
بهترین سرمایهگذاری یعنی چه؟ پنج چیزی که باید بسنجید
وقتی میپرسیم «بهترین نوع سرمایهگذاری در حال حاضر کدام است؟»، معمولاً فقط به سود فکر میکنیم. ولی سود فقط یکی از معیارهاست. پیش از هر خریدی این پنج چیز را بسنجید:
- بازدهِ واقعی: سودی که بعد از کم کردنِ تورم برایتان میماند. سودِ ۳۰ درصدی در تورمِ ۴۰ درصدی یعنی زیان.
- ریسک: یعنی ارزشِ دارایی در راه چقدر بالا و پایین میرود. مهمتر اینکه آیا ممکن است درست روزی که پول لازم دارید، پایین باشد؟
- نقدشوندگی: یعنی چقدر زود و با چه هزینهای میتوانید آن را بفروشید. زمینی که شش ماه خریدار ندارد، هر قدر هم گران شده باشد، روزِ نیاز به دردتان نمیخورد.
- هزینهٔ خرید و فروش: اجرت، کارمزد، حباب و مالیات. اینها بیصدا از سودتان کم میکنند.
- حداقلِ سرمایه: با چه مبلغی میشود شروع کرد.
پس «بهترین» یعنی چیزی که در هر پنج معیار با شرایطِ خودِ شما جور باشد، نه با شرایطِ همسایه یا فامیل.
بازدهِ واقعی را چطور خودمان حساب کنیم؟
فرمولش ساده است: (۱ + سودِ اسمی) را تقسیم بر (۱ + تورم) کنید و یکی از آن کم کنید. «سودِ اسمی» یعنی همان عددی که بانک یا فروشنده به شما میگوید.
با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان را سپردهٔ یکساله با سودِ ۲۲٪ گذاشتهاید. سالِ بعد ۱۲۲ میلیون تومان دارید. مرکز آمار تورمِ سالانهٔ شهریور ۱۴۰۵ را ۷۳٫۶٪ اعلام کرد. با تورمی در همین حدود، آن ۱۲۲ میلیون فقط به اندازهٔ حدودِ ۷۰ میلیون تومانِ امروز خرید میکند.
یعنی عددِ حسابتان ۲۲ میلیون بزرگتر شده، ولی در عمل حدودِ ۳۰٪ از قدرتِ خریدتان را از دست دادهاید. این مهمترین درسِ تورم و اثرِ آن بر پول است. وقتی تورمِ نقطهبهنقطه، یعنی گرانیِ هر ماه نسبت به همان ماهِ پارسال، در شهریور ۱۴۰۵ به ۸۹٫۸٪ رسیده، نگه داشتنِ پولِ نقد خودش یک تصمیمِ پرهزینه است.
۱۵ سال، ۲۰۰ میلیون تومان: کدام بازار بیشتر رشد کرد؟
پیش از اینکه سراغِ امسال برویم، بگذارید یک مقایسهٔ بلند را ببینیم. من حساب کردهام اگر کسی در ۱۳۸۸ دویست میلیون تومان در هر بازار گذاشته بود و تا ۱۴۰۳ دست به آن نمیزد، چه میشد. عددها گرد شدهاند.
| بازار | چه شد؟ | روشِ حساب |
|---|---|---|
| بورس | حدودِ ۵۵ میلیارد تومان | شاخصِ کل، با ریزشِ ۱۳۹۹ |
| طلا | حدودِ ۳۰ میلیارد تومان | قیمتِ طلا |
| مسکن با اجاره | حدودِ ۱۹٫۵ میلیارد تومان | اجارهها جمع شده؛ فرضِ خوشبینانه |
| دلار | حدودِ ۱۲ میلیارد تومان | دلارِ آزاد |
| مسکن بی اجاره | حدودِ ۱۰ میلیارد تومان | میانگینِ قیمتِ هر متر در تهران، با استهلاک |
| سپردهٔ یکسالهٔ بانکی | حدودِ ۳٫۲ میلیارد تومان | سودِ ۱۹ تا ۲۲ درصد، بی برداشت |
ترتیب روشن است: بورس، بعد طلا، بعد مسکن، بعد دلار و در آخر بانک. ولی سه نکته را فراموش نکنید. اول، بازدهِ بورس همان شاخصِ کل است؛ یعنی اگر پول را بین همهٔ سهمها پخش کرده بودید. کسی ممکن است خیلی بیشتر سود کرده باشد و کسی خیلی کمتر.
دوم، در حسابِ مسکن فرض کردهام خانه هیچ ماهی خالی نمانده، تعمیر نخواسته و مستأجرِ بدحساب نداشته است. در واقعیت اینطور نیست و آن ۱۹٫۵ میلیارد باید چند میلیارد کمتر باشد. سوم، اینها بازدهِ گذشتهاند. هیچکس نمیتواند بگوید ۱۵ سالِ بعد هم ترتیب همین میماند.
پس این جدول برای آگاهی است، نه برای پیشگویی. آگاهی کمک میکند تصمیمِ بهتری بگیریم.
بازدهِ بازارها در ۱۴۰۴ و نیمهٔ اول ۱۴۰۵
حالا ببینیم هر بازار در دو دورهٔ اخیر چه کرده است. عددها از گزارشهای رسانههای اقتصادی و آمارِ رسمی جمع شدهاند. چون منبعها روزِ شروع و پایانِ یکسانی ندارند، بهصورتِ بازه آمدهاند.
| دارایی | سالِ ۱۴۰۴ | فروردین تا شهریور ۱۴۰۵ | نکته |
|---|---|---|---|
| طلای ۱۸ عیار | حدودِ ۱۲۰٪ | حدودِ ۳۰ تا ۳۷٪ | در ۱۴۰۵ افتِ انسِ جهانی جلوی رشدش را گرفت |
| سکهٔ امامی | حدودِ ۹۶ تا ۱۰۰٪ | حدودِ ۲۶ تا ۳۳٪ | حبابِ سکه بازده را کم و زیاد میکند |
| دلارِ آزاد | حدودِ ۵۳ تا ۶۵٪ | حدودِ ۴۷ تا ۵۲٪ | فقط شهریور ۱۴۰۵ حدودِ ۱۸٪ رشد |
| شاخصِ کلِ بورس | حدودِ ۳۷٪ | حدودِ ۹۳ تا ۹۶٪ | به حسابِ دلار حدودِ ۴۱٪ |
| صندوقِ درآمد ثابت | حدودِ ۳۷٪ | نرخِ اعلامیِ سالانه حدودِ ۳۵ تا ۴۰٪ | پیشبینی است، نه تضمین |
| سپردهٔ بانکیِ بلندمدت | حدودِ ۲۰ تا ۲۵٪ | سقفِ سالانه حدودِ ۲۰ تا ۲۳٪ | سودِ ساده، بی نوسان |
| مسکن | حدودِ ۱۱٪ تا پایانِ دی (کلِ کشور) | حدودِ ۶۹٪ در قیمتِ آگهیهای تهران | معاملهها بسیار کم بوده |
| تورم | نقطهبهنقطهٔ اسفند ۷۱٫۸٪ | حدودِ ۳۵٪ در شش ماه | خطکشِ سنجشِ همهٔ ردیفها |
دو درس از این جدول بیرون میآید. اول، برندهٔ هر سال عوض میشود. در ۱۴۰۴ طلا با فاصله اول شد و بورس از تورم جا ماند. در شش ماهِ نخستِ ۱۴۰۵ بورس اول شد و طلا حتی کمی از تورم عقب افتاد. دوم، سپرده در هر دو دوره بازدهِ واقعیِ منفیِ سنگین داشت.
کسی که پارسال همهچیز را طلا کرد و امسال از ترسِ جا ماندن همه را به بورس برد، احتمالاً هر دو بار دیر رسیده است.
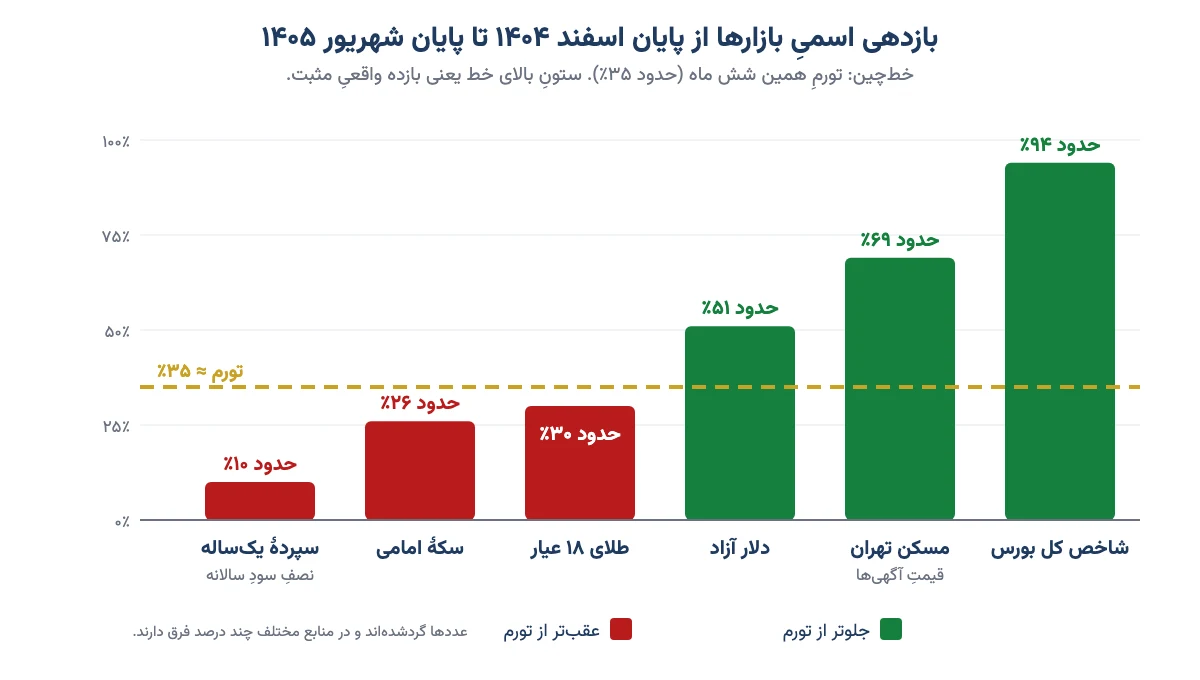
اگر همین شش ماه را با فرمولِ بازدهِ واقعی حساب کنیم، بورس حدودِ ۴۴٪، مسکنِ تهران (بر پایهٔ آگهیها) حدودِ ۲۵٪ و دلار حدودِ ۱۲٪ بالای تورم بودهاند. طلای ۱۸ عیار حدودِ ۴٪ و سپرده حدودِ ۱۸٪ زیرِ تورم ماندند. پس جوابِ «طلا بخرم یا دلار یا سهام؟» به زمان بستگی دارد، و چون زمان را کسی نمیداند، پخش کردنِ پول از پیشبینی مهمتر است.
مقایسهٔ گزینههای سرمایهگذاری در ایران در یک نگاه
جدولِ زیر پنج گزینهٔ اصلی را با همان معیارهای بالا کنارِ هم میگذارد. این جدول بر تجربهٔ چند دهه بازارِ ایران تکیه دارد، نه فقط یک سال.
| معیار | طلا و سکه | دلار | بورس (سهام و صندوقِ سهامی) | سپرده و درآمد ثابت | مسکن |
|---|---|---|---|---|---|
| بازدهِ بلندمدت | همپای تورم و گاهی بیشتر | نزدیک به تورم، پلهای | بیشترین در بلندمدت، با رکودهای طولانی | معمولاً کمتر از تورم | همپای تورم در بلندمدت |
| بالا و پایینِ کوتاهمدت | متوسط | زیاد و وابسته به خبر | زیاد | تقریباً صفر | کم در قیمت، زیاد در زمانِ فروش |
| نقدشوندگی | زیاد | زیاد | زیاد (جز روزهای صف) | زیاد | کم |
| حداقلِ سرمایه | کم (صندوقِ طلا) | کم | کم (صندوق) | بسیار کم | بسیار زیاد |
| هزینهٔ جانبی | اجرت، حباب، نگهداری | فاصلهٔ نرخِ خرید و فروش، نگهداری | کارمزدِ معامله | جریمهٔ شکستنِ سپرده | کمیسیون، مالیات، تعمیر |
| درآمدِ دورهای | ندارد | ندارد | سودِ نقدیِ سالانه | ماهانه | اجاره |
| مناسبِ چه کسی؟ | حفظِ ارزش، افقِ بالای یک سال | پوششِ ریسکِ ارز، بخشِ کوچکِ سبد | افقِ سه تا پنج سال به بالا | پولِ اضطراری و افقِ کوتاه | سرمایهٔ بزرگ و افقِ بلند |
پس هیچ ستونی در همهٔ ردیفها برنده نیست. هر دارایی یک کار را خوب انجام میدهد و باید برای همان کار سراغش رفت.
سرمایهگذاری در طلا
طلا قدیمیترین پساندازِ خانوادههای ایرانی است، از سکهٔ عید تا النگوی جهیزیه. دلیلش هم روشن است. طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد. با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. وقتی طلا دستِ شماست، به هیچ بانک و شرکتی وابسته نیستید.
قیمتِ طلا در ایران از سه چیز ساخته میشود: انسِ جهانی (قیمتِ طلا در دنیا به دلار)، دلارِ بازارِ آزاد و حباب. حباب یعنی آن مقداری که مردم به خاطرِ انتظار و هیجان بالاتر از ارزشِ خودِ طلا میپردازند. وقتی ریال ضعیف میشود، طلا گران میشود. اگر انس هم همزمان بالا برود، رشد دوچندان میشود. همین بود که در ۱۴۰۴ طلا برندهٔ بیرقیب شد.
ولی همین موتورها میتوانند خلافِ هم کار کنند. در شش ماهِ نخستِ ۱۴۰۵ انس پایین آمد و طلای داخلی با وجودِ جهشِ دلار از تورم عقب ماند. پس طلا «همیشه برنده» نیست. در بلندمدت ارزشِ پول را حفظ میکند، ولی در کوتاهمدت ممکن است ماهها درجا بزند. قیمتِ لحظهای را در صفحهٔ قیمت طلا امروز ببینید.
کدام نوع طلا برای سرمایهگذاری بهتر است؟
- طلای آبشده و شمش: بی اجرت و نزدیک به ارزشِ خودِ طلا. برای مبلغهای متوسط و بزرگ مناسب است، به شرطِ خرید از جای معتبر و با برگهٔ آزمایشگاه.
- سکهٔ امامی و سکههای کوچک: زود فروش میروند ولی حباب دارند. هرچه سکه کوچکتر، حباب و هزینهاش نسبت به وزن بیشتر. پیش از خرید حبابِ سکه را حساب کنید.
- صندوقِ طلا و گواهیِ سکه در بورس کالا: بی دغدغهٔ نگهداری و تقلب، با مبلغِ کم و کارمزدِ پایین. برای کسی که کدِ بورسی دارد، سادهترین راه است.
- طلای زینتی: برای سرمایهگذاری نخرید. اجرت و سودِ فروشنده موقعِ فروش برنمیگردد.
دربارهٔ زینتی بگذارید صریح باشم. اگر همین الان یک النگو بخرید و ده دقیقه بعد به مغازهٔ بغلی بفروشید، پولِ زیادی از دست دادهاید. حالا فرض کنید سالها پساندازتان را زینتی کنید تا روزی خانه بخرید. اگر با آن پول میشد خانهٔ ۱۰۰ متری خرید، احتمالاً حالا فقط ۵۰ یا ۶۰ متری میشود. زینتی را برای زیبایی و مهمانی بخرید و بدانید برای یک چیزِ زیبا هزینه کردهاید، همین.
مقایسهٔ کاملِ این روشها را در بهترین روش سرمایهگذاری در طلا نوشتهام. من در دورهٔ صفر تا صد سرمایهگذاری در طلا هم حسابِ حباب و قیمتِ تمامشدهٔ سکه، شمش و آبشده را قدمبهقدم با مثال نشان دادهام.
سرمایهگذاری در دلار
دلار پناهگاهِ آشنای کسانی است که میبینند ارزشِ ریال به سرعت در حال افت است. مزیتش سادگی است: دانشِ خاصی نمیخواهد و همیشه خریدار دارد. ولی بازارِ ارز پلهای حرکت میکند. ممکن است یکی دو سال تقریباً ثابت بماند و از سودِ بانک هم عقب بیفتد. بعد ناگهان در چند هفته جهش کند؛ مثلِ شهریور ۱۴۰۵ که در یک ماه حدودِ ۱۸٪ بالا رفت.
نوسان قیمت دلار بیشتر از هر چیز به خبرهای سیاسی گره خورده است. خرید در اوجِ هیجان رایجترین راهِ ضرر در این بازار است. اسکناس در خانه هم خطرِ دزدی دارد و سودی نمیدهد. یادتان باشد دلار هم در دنیا آرامآرام ارزش از دست میدهد؛ فقط کندتر از ریال.
اگر میخواهید مقداری دلار بخرید، فقط از صرافیِ مجاز و در سقفِ قانونی بخرید و آن را بخشِ کوچکی از سبد نگه دارید. نرخها را در صفحهٔ قیمت دلار امروز ببینید. راهِ دیگر، بی نگهداریِ اسکناس، خریدِ سهامِ شرکتهای صادراتی است که درآمدشان دلاری است. این گروه را در سهام دلاری بورس معرفی کردهام.
سرمایهگذاری در طلا یا دلار؟
در بلندمدت این دو در ایران راهِ مشابهی رفتهاند، چون هر دو آینهٔ افتِ ریالاند. فرقشان در همان موتورِ دوم است: طلا علاوه بر دلار به انسِ جهانی هم وابسته است. انس بالا برود، طلا جلو میافتد. انس پایین بیاید، دلار جلو میافتد.
چون حدس زدنِ همزمانِ هر دو تقریباً ناممکن است، پیشنهادِ من داشتنِ هر دو است، با وزنِ بیشتر برای طلا. دلیلش این است که طلا راههای سادهتر و قانونیتری برای خرید و نگهداری دارد، مثلِ صندوقِ طلا.
سرمایهگذاری در بورس
یک گرم طلا تا ابد همان یک گرم میماند. ولی وقتی سهامِ یک شرکت را میخرید، صاحبِ تکهای از یک کارخانه، معدن یا پالایشگاه میشوید. داراییهای آن شرکت با تورم گران میشود و هر سال هم سود میسازد. برای همین در بیشترِ دورههای چندساله، بورس پربازدهترین بازارِ ایران بوده است؛ همانطور که در جدولِ ۱۵ ساله دیدیم.
بهای این بازده، بالا و پایینِ تند است. بورس ممکن است سالها در رکود بماند. بعد از اوجِ ۱۳۹۹ مدتی طولانی زیرِ قله ماند و در ۱۴۰۴ هم از تورم عقب افتاد. در شش ماهِ نخستِ ۱۴۰۵ شاخصِ کل حدودِ ۹۴٪ بالا رفت، ولی بخشی از آن فقط جبرانِ افتِ ریال بود؛ رشدِ دلاریِ همین دوره حدودِ ۴۱٪ گزارش شده است. روند را در صفحهٔ شاخص کل بورس امروز دنبال کنید.
اگر وقت یا دانشِ بررسیِ شرکتها را ندارید، خودتان سهم نچینید. صندوقهای سهامی و شاخصی همان بازدهِ بازار را با مدیریتِ حرفهای و ریسکِ پخششده میدهند. اگر هم میخواهید خودتان وارد شوید، اول آموزش ببینید؛ دورههای آموزشی برای همین ساخته شدهاند.
سرمایهگذاری در طلا یا بورس؟
طلا برای حفظِ ارزش است و بورس برای رشد. اگر افقتان کمتر از دو سال است، یا تحمل نمیکنید سرمایهتان مدتی ۳۰ تا ۴۰ درصد پایین برود، وزنِ طلا را بیشتر کنید. اگر سه تا پنج سال یا بیشتر صبر میکنید، بورس شانسِ بازدهِ بالاتری دارد.
۱۴۰۴ و ۱۴۰۵ نشان دادند که این دو اغلب همزمان برنده نمیشوند. پس داشتنِ هر دو، بالا و پایینِ کلِ سبد را آرامتر میکند.
سپرده و صندوقِ درآمد ثابت؛ کمریسکترین سرمایهگذاری
سپردهٔ بانکی کمریسکترین گزینه است. اصلِ پول و سودش از قبل معلوم است و عددِ حساب پایین نمیآید. ولی سقفِ سودِ سپردههای بلندمدت طبقِ آخرین گزارشها حدودِ ۲۰ تا ۲۳ درصد است و تورم بالای ۷۰٪. پس کمریسک بودن در اینجا یعنی «آرام کوچک شدن»، نه حفظِ ارزش. سودِ سپردهتان را با ماشینحساب سود بانکی حساب کنید و کنارِ نرخِ تورم بگذارید.
صندوقهای درآمد ثابت جایگزینِ بهترِ سپردهاند. این صندوقها پول را در اوراقِ دولتی و سپردههای بزرگ میگذارند. سودشان معمولاً چند درصد بیشتر از سپردهٔ عادی است، روزشمار است و هر روزِ کاری میشود فروختشان. در شهریور ۱۴۰۵ نرخِ اعلامیِ بسیاری از آنها حدودِ ۳۵ تا ۴۰ درصدِ سالانه بود؛ البته پیشبینی است، نه تضمین. جزئیات را در صندوق با درآمد ثابت بخوانید.
کارِ درستِ این گروه در سبد دو چیز است: پولِ اضطراری، یعنی خرجِ سه تا شش ماهِ زندگی، و پولِ آماده برای روزی که بازارها افت میکنند و فرصتِ خرید پیش میآید. برای بزرگ کردنِ دارایی در تورمِ امروز کافی نیست.
سرمایهگذاری در بانک بهتر است یا طلا؟
برای پولی که تا یک سالِ دیگر لازم دارید، بانک یا صندوقِ درآمد ثابت. چون ممکن است طلا درست روزِ نیاز پایین باشد. برای پولی که سالها کنار میگذارید، طلا. چون در تورمِ بالا سپرده تقریباً همیشه از تورم عقب میماند. بیشترِ خانوادهها به هر دو نیاز دارند، فقط برای دو هدفِ متفاوت.
سرمایهگذاری در مسکن
مسکن در ذهنِ ما ایرانیها «ملکِ سفت» است و در بلندمدت هم همپای تورم بالا رفته است. ولی در ۱۴۰۴ رشدِ اسمیِ قیمتِ کلِ کشور تا پایانِ دی حدودِ ۱۱٪ بود؛ خیلی کمتر از تورم. در شش ماهِ نخستِ ۱۴۰۵ قیمتِ آگهیهای تهران حدودِ ۶۹٪ بالا رفت، ولی معاملهها کم ماند. قیمتی که در آگهی مینویسند با قیمتی که واقعاً معامله میشود یکی نیست.
مهمترین ضعفِ مسکن نقدشوندگی است. در بقیهٔ این بازارها هر روز اراده کنید، فردایش پولتان نقد است. ولی در بعضی دورهها از هر ده خانه شاید فقط یکی مشتری داشته باشد. اگر عجله داشته باشید، باید ارزانتر بفروشید.
به این اضافه کنید سرمایهٔ اولیهٔ بسیار زیاد، ماههای خالی ماندن، نقاشی و تعمیرِ هر چند سال، و کمیسیون و مالیات. پس مسکن برای کسی که پولِ زیاد و افقِ دهساله دارد گزینهٔ خوبی است؛ برای کسی که ممکن است سالِ بعد به پولش نیاز داشته باشد، نه.
ارز دیجیتال؛ فقط سهمی کوچک و آگاهانه
رمزارزها پرنوسانترین داراییاند و ممکن است در چند ماه نصف یا دو برابر شوند. اگر با این بازار آشنایید، سهمِ کوچکی از سبد را، معمولاً کمتر از ۱۰٪، میتوانید به آن بدهید. فقط پولی که اگر از دست برود زندگیتان به هم نمیریزد. برای پولِ اصلیِ خانواده جای مناسبی نیست.
بهترین سرمایهگذاری در زمان تحریم و تنش
در دورههای تحریم و تنش، یک الگو بارها تکرار شده است. ریال ضعیف میشود، داراییهایی که قیمتشان به دلار گره خورده جلو میافتند و نقدشوندگی ارزش پیدا میکند. برای همین در چنین دورههایی طلا، صندوقِ طلا و سهامِ شرکتهای صادراتی معمولاً از سپرده و مسکن بهتر عمل کردهاند.
ولی تنش بازار را هیجانی هم میکند. بیشترین ضرر را کسانی میدهند که بعد از یک جهشِ تند، با همهٔ پولشان وارد میشوند. پس خرید را در چند نوبت انجام دهید و بخشی از سبد را همیشه نقدشونده نگه دارید.
با پولم چیکار کنم؟ سه پرسش پیش از انتخاب
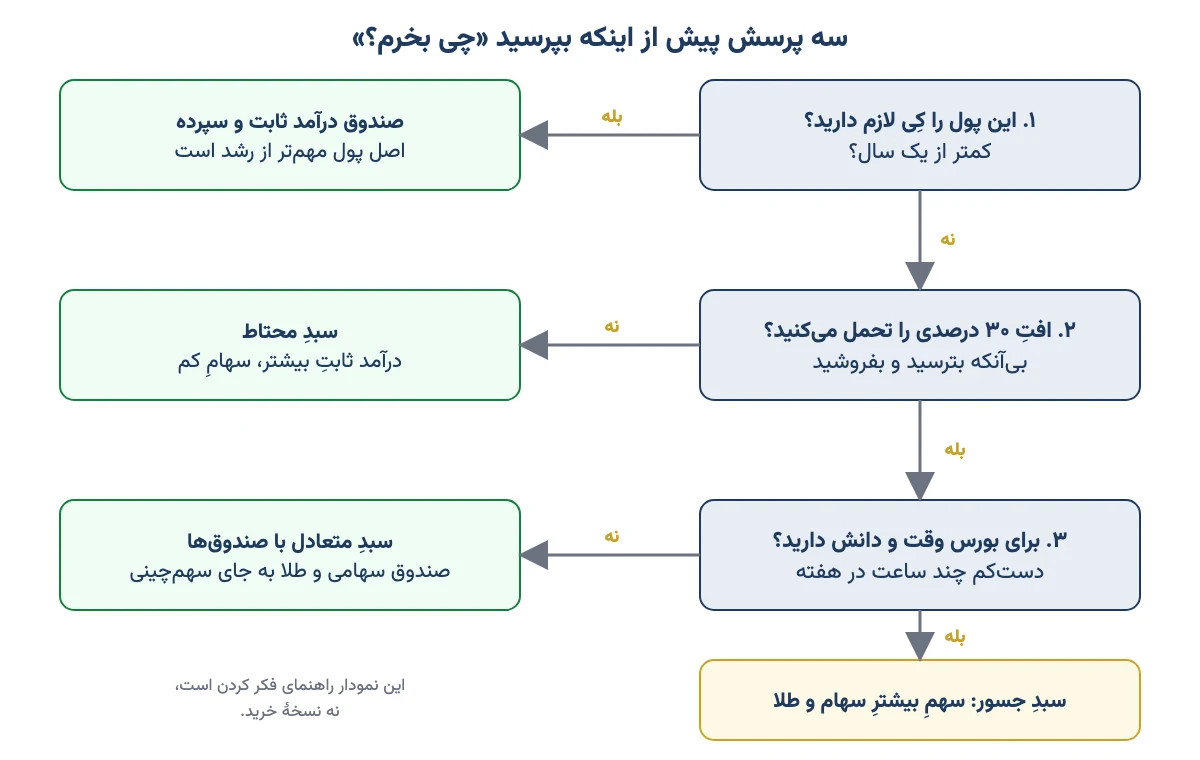
پیش از اینکه بپرسید «برای سرمایهگذاری چی بخریم؟»، به این سه پرسش جواب بدهید. جوابِ آنها بیشتر از هر پیشبینیای تعیین میکند چه چیزی برای شما بهترین است.
- این پول را کِی لازم دارید؟ پولِ جهیزیه یا رهنِ خانهٔ سالِ بعد جای بالا و پایین نیست. هرچه زمان کوتاهتر، سهمِ درآمد ثابت بیشتر.
- اگر سرمایهتان ۳۰٪ پایین برود، چه میکنید؟ اگر جوابتان «میفروشم» است، سهمِ سهام و رمزارز را کم کنید. ریسکی که تحملش را ندارید، شما را در بدترین زمان به فروش وامیدارد.
- چقدر وقت و حوصله دارید؟ اگر نمیخواهید هر هفته بازار را دنبال کنید، بهجای سهمچینی سراغِ صندوقها بروید.
مثالِ عددی: ۵۰۰ میلیون تومان را چطور تقسیم کنیم؟
فرض کنید ۵۰۰ میلیون تومان دارید و خرجِ شش ماهِ زندگی را جداگانه کنار گذاشتهاید. جدولِ زیر سه نمونهٔ آموزشی برای سه جور آدم است. اینها نسخهٔ خرید نیستند. فقط نشان میدهند منطقِ تشکیل سبد سرمایهگذاری چطور به زندگیِ هر کس گره میخورد.
| بخشِ سبد | محتاط | متعادل | جسور |
|---|---|---|---|
| صندوقِ درآمد ثابت یا سپرده | ۵۰٪ (۲۵۰ میلیون) | ۳۰٪ (۱۵۰ میلیون) | ۱۵٪ (۷۵ میلیون) |
| طلا (آبشده، سکه یا صندوقِ طلا) | ۳۰٪ (۱۵۰ میلیون) | ۳۰٪ (۱۵۰ میلیون) | ۲۵٪ (۱۲۵ میلیون) |
| سهام یا صندوقِ سهامی | ۱۰٪ (۵۰ میلیون) | ۳۰٪ (۱۵۰ میلیون) | ۵۰٪ (۲۵۰ میلیون) |
| دلار یا سهامِ دلاری | ۱۰٪ (۵۰ میلیون) | ۱۰٪ (۵۰ میلیون) | ۱۰٪ (۵۰ میلیون) |
بیایید سبدِ متعادل را در شش ماهِ نخستِ ۱۴۰۵ قدمبهقدم حساب کنیم، با بازدههای تقریبیِ همین دوره:
- درآمد ثابت: ۱۵۰ میلیون با حدودِ ۱۷٪ سودِ ششماهه میشود حدودِ ۱۷۶ میلیون.
- طلا: ۱۵۰ میلیون با حدودِ ۳۰٪ رشد میشود حدودِ ۱۹۵ میلیون.
- سهام: ۱۵۰ میلیون با حدودِ ۹۴٪ رشد میشود حدودِ ۲۹۱ میلیون.
- دلار: ۵۰ میلیون با حدودِ ۵۱٪ رشد میشود حدودِ ۷۶ میلیون.
جمعش حدودِ ۷۴۰ میلیون تومان است؛ یعنی حدودِ ۴۷٪ رشد، در حالی که تورمِ همین شش ماه حدودِ ۳۵٪ بود. این آدم لازم نبود از قبل حدس بزند کدام بازار برنده میشود. در ۱۴۰۴ هم همین سبد، با جلو افتادنِ طلا و جا ماندنِ بورس، نزدیکِ تورم میماند. فایدهٔ پخش کردنِ پول همین است: هیچوقت اولِ جدول نیستید، ولی تقریباً هیچوقت هم آخرِ آن نیستید.
یک قاعدهٔ مهم: سالی یک بار سبد را بازتنظیم کنید. یعنی سهمها را به همان درصدهای اول برگردانید. اگر سهام آنقدر رشد کرد که سهمش از ۳۰٪ به ۴۵٪ رسید، کمی از آن را بفروشید و به بخشی بدهید که عقب مانده. این کار شما را بیآنکه بخواهید وادار میکند گران بفروشید و ارزان بخرید.
اگر پول زیاد دارید
وقتی مبلغ به چند میلیارد تومان میرسد، اصول عوض نمیشود، ولی سه نکته اضافه میشود. اول، مسکن و زمین هم وارد گزینهها میشوند، چون سرمایهاش را دارید. دوم، گذاشتنِ همهٔ پول در یک بانک، یک صرافی یا یک صندوق ریسکِ بیدلیل است؛ میانِ چند نهادِ معتبر پخشش کنید.
سوم، مالیات مهمتر میشود. «قانونِ مالیات بر سوداگری و سفتهبازی» که مرداد ۱۴۰۴ ابلاغ شد، سودِ فروشِ ملک، خودرو، طلا، ارز و رمزارز را هدف گرفته و اجرایش مرحلهای است. پیش از معاملهٔ بزرگ، آخرین اطلاعیههای سازمانِ امور مالیاتی را ببینید.
اگر وقتِ اداره کردنِ چنین سبدی را ندارید، سبدگردانی یا ترکیبی از چند صندوقِ معتبر معمولاً از تصمیمهای پراکندهٔ شخصی بهتر نتیجه میدهد.
سرمایهگذاری پرسود چه ریسکی دارد؟
هر جا سودِ بالا و «تضمینی» با هم آمدند، شک کنید. در بازارِ ایران هیچ سرمایهگذاریِ قانونیای نمیتواند همزمان سودِ ماهانهٔ ثابتِ بالاتر از صندوقهای درآمد ثابت و امنیتِ کامل بدهد. این نشانهها را جدی بگیرید:
- وعدهٔ سودِ ماهانهٔ ثابت و بالا، مثلاً «ماهی ۵ تا ۱۰ درصد تضمینی».
- تشویق به آوردنِ دوست و آشنا برای گرفتنِ پاداش. این همان طرحِ هرمی یا پانزی است.
- نداشتنِ مجوز از سازمانِ بورس، بانکِ مرکزی یا نهادِ ناظرِ مربوط.
- عجله: «فقط تا آخرِ هفته ظرفیت داریم».
- صفحهها و کانالهایی که «سیگنالِ» تضمینی میفروشند یا میخواهند پولتان را «مدیریت» کنند.
بازدهِ بالا همیشه با ریسکِ بالا میآید. کسی که فقط از سود حرف میزند و از ریسک چیزی نمیگوید، دارد چیزی را از شما پنهان میکند.
اشتباههای رایج در انتخابِ سرمایهگذاری
- دنبال کردنِ برندهٔ پارسال: طلا در ۱۴۰۴ اول بود و در نیمهٔ اولِ ۱۴۰۵ عقب ماند. بازدهِ گذشته تضمینِ آینده نیست.
- همهٔ تخممرغها در یک سبد: تکیه بر یک دارایی، حتی بهترینش، شما را در برابرِ یک اتفاقِ پیشبینینشده بیدفاع میگذارد.
- ندیدنِ تورم: راضی بودن از سودی که در عمل زیان است.
- خرید در اوجِ هیجان: وقتی همه در مهمانی و تاکسی از دلار و سکه حرف میزنند، معمولاً بخشِ بزرگِ رشد گذشته است.
- ندیدنِ هزینهها: اجرتِ زینتی، حبابِ سکههای کوچک و کارمزدِ خرید و فروشِ پشتِ سرِ هم، سود را آرامآرام میخورند.
- سرمایهگذاریِ پولِ ضروری: پولی که سه ماهِ دیگر لازم دارید، نباید در بازارِ پرنوسان باشد.
فهرستِ کاملتر را در اشتباهات متداول در سرمایهگذاری آوردهام.
چکلیستِ پیش از سرمایهگذاری
پیش از اینکه پول را جابهجا کنید، این فهرست را یکییکی تیک بزنید:
- خرجِ سه تا شش ماهِ زندگی را در صندوقِ درآمد ثابت یا سپرده کنار گذاشتهام.
- قسط یا بدهیِ گران ندارم، یا اول آن را صاف کردهام.
- میدانم این پول را کِی لازم دارم.
- سودِ هر گزینه را با تورم سنجیدهام، نه با عددِ اسمی.
- سبدم دستکم سه نوع دارایی دارد.
- هزینهٔ خرید و فروش (اجرت، حباب، کارمزد، مالیات) را حساب کردهام.
- از نهادِ دارای مجوز خرید میکنم.
- روزی را برای بازتنظیمِ سالانهٔ سبد در تقویمم گذاشتهام.
سوالات متداول
بهترین سرمایهگذاری در ایران در حال حاضر چیست؟
هیچ داراییای برای همه بهترین نیست. در تورمِ بالای ۱۴۰۵ پولِ نقد و سپرده ارزش از دست میدهند. برای بیشترِ مردم ترکیبی از طلا، سهام یا صندوقِ سهامی، کمی دلار و صندوقِ درآمد ثابت، به اندازهای که با زمان و تحملِ ریسکشان جور باشد، بهترین انتخاب است.
با پولم طلا بخرم یا دلار یا سهام؟
اگر پول را زود لازم دارید، طلا و درآمد ثابت. اگر سه تا پنج سال یا بیشتر صبر میکنید، سهمِ بیشتری به سهام یا صندوقِ سهامی بدهید. دلار را بخشِ کوچکی از سبد نگه دارید. در ۱۴۰۴ طلا و در نیمهٔ اولِ ۱۴۰۵ بورس برنده بود؛ داشتنِ هر سه ریسک را کم میکند.
کمریسکترین سرمایهگذاری کدام است؟
سپردهٔ بانکی و صندوقهای درآمد ثابت، چون عددِ حساب پایین نمیآید. صندوقِ درآمد ثابت معمولاً سودِ بیشتری میدهد و هر روزِ کاری فروختنی است. ولی در تورمِ امروز بازدهِ واقعیِ هر دو معمولاً منفی است و فقط برای پولِ اضطراری و افقِ کوتاه مناسباند.
سرمایهگذاری پرسود چه ریسکی دارد؟
سودِ بالا همیشه با بالا و پایینِ تند همراه است؛ دارایی پرسود ممکن است مدتی ۳۰ تا ۵۰ درصد پایین بیاید. وعدهٔ سودِ بالا و تضمینی هم معمولاً نشانهٔ کلاهبرداری یا طرحِ هرمی است. پیش از هر سرمایهگذاری مجوزِ نهادِ ناظر را بررسی کنید.
سرمایهگذاری در بانک بهتر است یا طلا؟
برای پولی که کمتر از یک سالِ دیگر لازم دارید، بانک یا صندوقِ درآمد ثابت بهتر است، چون نوسان ندارد. برای پساندازِ چندساله طلا بهتر است، چون سودِ سپرده با سقفِ حدودِ ۲۰ تا ۲۳ درصد از تورمِ بالای ۷۰ درصد عقب میماند.
با پول کم کجا سرمایهگذاری کنم؟
با چند میلیون تومان هم میشود از راهِ صندوقهای طلا، صندوقهای سهامی و صندوقهای درآمد ثابت در بورس سرمایهگذاری کرد. حداقلِ خریدشان بسیار پایین است، کارمزدشان کم است، زود فروش میروند و فقط کدِ بورسی لازم دارند.
آیا طلای زینتی برای سرمایهگذاری خوب است؟
نه. اجرت و سودِ فروشنده موقعِ فروش برنمیگردد و اگر زینتی را بخرید و کمی بعد بفروشید، بخشِ زیادی از پول از دست رفته است. برای سرمایهگذاری سراغِ آبشده، شمش، سکه، صندوقِ طلا یا گواهیِ سکه بروید و زینتی را فقط برای زیبایی بخرید.
بهترین سرمایهگذاری در زمان تحریم چیست؟
در دورههای تحریم و تنش، داراییهایی که قیمتشان به دلار گره خورده، مثلِ طلا، صندوقِ طلا و سهامِ شرکتهای صادراتی، معمولاً از سپرده و مسکن بهتر عمل کردهاند. خرید در چند نوبت و نگه داشتنِ بخشی از سبد بهصورتِ نقدشونده، ریسکِ ورود در اوجِ هیجان را کم میکند.
آیا خرید مسکن هنوز سرمایهگذاری خوبی است؟
مسکن در بلندمدت همپای تورم رشد کرده، ولی سرمایهٔ زیاد میخواهد، دیر فروش میرود و هزینهٔ جانبی دارد. در ۱۴۰۴ رشدِ اسمیاش کمتر از تورم بود. برای کسی که پولِ زیاد و افقِ دهساله دارد مناسب است، نه برای پولی که ممکن است زود لازم شود.
جمعبندی
جوابِ «پولم را کجا سرمایهگذاری کنم؟» اسمِ یک دارایی نیست، یک ترکیب است. در تورمِ امروز، نگه داشتنِ پولِ نقد و سپردهٔ بلندمدت یعنی کوچک شدنِ آرامِ دارایی. طلا ارزشِ پول را در بلندمدت حفظ میکند. بورس بیشترین شانسِ رشد را دارد. دلار سپری در برابرِ افتِ ریال است و صندوقِ درآمد ثابت جای پولِ اضطراری.
پس امروز این سه کار را بکنید: معلوم کنید پول را کِی لازم دارید، دستکم سه نوع دارایی داشته باشید و سود را همیشه با تورم بسنجید. سالی یک بار هم سبد را بازتنظیم کنید. این کارها از هر پیشبینیای مطمئنترند. تصمیمِ نهایی با خودتان است.