
بهترین سرمایه گذاری در جهان کدام است؟ مقایسهٔ بازده بلندمدت سهام، طلا، ملک و اوراق

فهرست مطالب۱۱ بخش
- بهترین سرمایه گذاری در جهان کدام است؟ جواب با عدد
- بازده واقعی یعنی چه و چرا مهمتر از بازده اسمی است؟
- کدام دارایی در بلندمدت بیشترین بازده را داشته است؟
- سهام: قهرمانِ بلندمدت، با ترمزهای سخت
- طلا: نگهبانِ ارزش، نه موتورِ رشد
- ملک و مسکن: بازدهِ خوب، ولی سنگین و کُند
- اوراق و سپرده: امن، ولی کمبازده
- ارز دیجیتال: پرنوسانترین و جوانترین
- چرا اختلافِ چند درصد اینقدر مهم است؟ جادوی سود مرکب
- پرسودترین سرمایهگذاری در ایران کدام است؟
- چرا «بهترین سرمایهگذاری» برای همه یکی نیست؟
- پرسودترین سرمایهگذاری که در هیچ جدولی نیست: خودتان
- پنج اشتباهِ رایج در انتخابِ بهترین سرمایهگذاری
- چکلیست: پیش از هر سرمایهگذاری اینها را بپرسید
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «بالاخره بهترین سرمایهگذاری دنیا چیست؟» جواب کوتاه این است. اگر بهترین سرمایه گذاری در جهان را با بازدهِ بیش از صد سال بسنجیم، سهام اول است: در آمریکا سالی حدودِ ۶٫۶ درصد بیشتر از تورم. طلا و اوراق خیلی عقبترند. ولی «بهترین» برای هر کس به زمان، تحملِ ریسک و دانشِ خودش بستگی دارد.
در این نوشته عددهای واقعیِ بازده را کنار هم میگذاریم: سهام، طلا، ملک، اوراق، سپرده و ارز دیجیتال. بعد همین مقایسه را برای ایران میبینیم. آخر هم سراغِ سرمایهگذاریای میرویم که در هیچ جدولی نیست، ولی از همه پرسودتر است.
بهترین سرمایه گذاری در جهان کدام است؟ جواب با عدد
معتبرترین آمارِ بلندمدت را سه استادِ دانشگاه، دیمسون و مارش و استانتون، هر سال منتشر میکنند. این گزارش امروز با نامِ «سالنامهٔ بازده سرمایهگذاری جهانی» از طرفِ بانکِ UBS بیرون میآید. دادههایش از سالِ ۱۹۰۰ شروع میشود و دهها کشور را در بر میگیرد.
نسخهٔ ۲۰۲۶ این سالنامه میگوید سهامِ آمریکا از ۱۹۰۰ تا پایانِ ۲۰۲۵ سالی ۶٫۶ درصد بازدهِ واقعی داشته است. اوراقِ قرضه فقط ۱٫۶ درصد. نسخهٔ ۲۰۲۵ هم برای سهامِ کلِ جهان حدودِ ۵٫۲ درصد در سال گزارش کرده است.
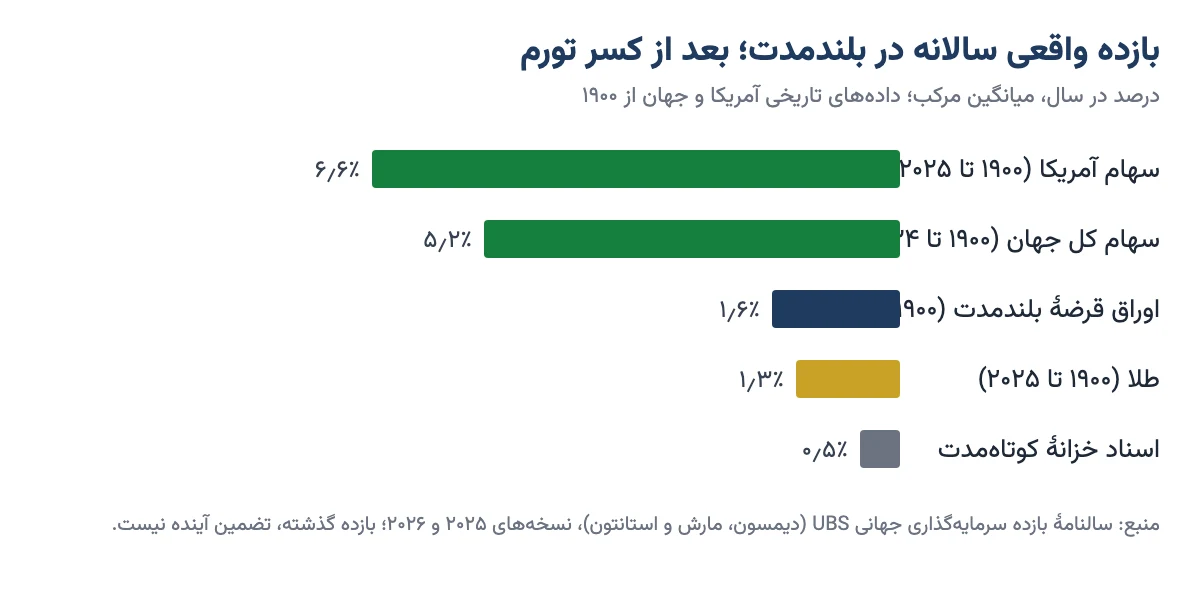
این عددها کوچک به نظر میرسند، ولی گولزنندهاند. همان گزارش میگوید یک دلار که سالِ ۱۹۰۰ در سهامِ آمریکا گذاشته شده بود، تا پایانِ ۲۰۲۵ حدودِ ۱۲۴ هزار دلار شده است. همان یک دلار در اوراقِ بلندمدت ۲۸۴ دلار شده و در اسنادِ خزانهٔ کوتاهمدت ۶۹ دلار. این عددها اسمیاند؛ یعنی تورم از آنها کم نشده است.
پس اگر فقط یک جمله بخواهید: در بلندمدت، مالکیتِ شرکتها از هر دارایی دیگری بیشتر پول ساخته است. ولی پیش از اینکه نتیجه بگیریم، باید بدانیم «بازدهِ واقعی» یعنی چه.
بازده واقعی یعنی چه و چرا مهمتر از بازده اسمی است؟
بازدهِ اسمی یعنی پولتان چند درصد زیاد شده است. بازدهِ واقعی یعنی با آن پول چند درصد چیزِ بیشتری میتوانید بخرید. فرقِ این دو همان تورم است.
من همیشه این را با یک لیوان شیر توضیح میدهم. یک لیوان شیر را نصف کنید و به هر نیمه آب اضافه کنید. حالا دو لیوان «شیر» دارید. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. پولی که با تورم زیاد میشود هم همین است: عددش بزرگتر شده، ارزشش نه.
حسابِ تقریبی ساده است: بازدهِ واقعی ≈ بازدهِ اسمی منهای تورم. اگر سپردهای ۲۵ درصد سود بدهد و تورم ۴۰ درصد باشد، شما سالی حدودِ ۱۵ درصد فقیرتر شدهاید. حسابِ دقیق کمی فرق دارد: (۱٫۲۵ ÷ ۱٫۴۰) − ۱، یعنی حدودِ منفیِ ۱۱ درصد. هر دو یک پیام دارند: سود گرفتهاید، ولی ضرر کردهاید.
پس هر وقت کسی گفت «فلان سرمایهگذاری سالی ۳۰ درصد سود داده»، اول بپرسید: تورمِ همان سالها چقدر بود؟
کدام دارایی در بلندمدت بیشترین بازده را داشته است؟
جدولِ زیر بازدهِ واقعیِ بلندمدتِ داراییهای اصلی را از چند پژوهشِ معتبر کنار هم گذاشته است. دورهها کمی با هم فرق دارند؛ برای همین دورهٔ هر عدد را هم نوشتهام.
| دارایی | بازده واقعیِ سالانه | دوره | نوسان |
|---|---|---|---|
| سهام آمریکا | حدودِ ۶٫۶٪ | ۱۹۰۰ تا ۲۰۲۵ | زیاد |
| سهام کلِ جهان | حدودِ ۵٫۲٪ | ۱۹۰۰ تا ۲۰۲۴ | زیاد |
| مسکن (قیمت بهعلاوهٔ اجاره) | نزدیک به سهام؛ با میانگینِ مرکبِ حدودِ ۶٫۶٪ | ۱۸۷۰ تا ۲۰۱۵، ۱۶ کشورِ پیشرفته | متوسط |
| اوراق قرضهٔ بلندمدت | حدودِ ۱٫۶٪ | ۱۹۰۰ تا ۲۰۲۵ (آمریکا) | متوسط |
| طلا | حدودِ ۱٫۳٪ | ۱۹۰۰ تا ۲۰۲۵ | زیاد |
| اسنادِ خزانهٔ کوتاهمدت (شبیهِ سپرده) | حدودِ ۰٫۵٪ | ۱۹۰۰ تا ۲۰۲۴ | کم |
| پولِ نقد زیرِ بالش | منفی (دلار سالی حدودِ ۱٫۴٪ از قدرتِ خریدش را از دست داده) | از ۱۸۰۲ | — |
دو نکته از این جدول بگیرید. اول اینکه داراییهایی که «کار میکنند»، یعنی سود یا اجاره میدهند، در بلندمدت جلو افتادهاند. دوم اینکه هرچه بازده بیشتر بوده، نوسان هم بیشتر بوده است. هیچ ناهارِ مجانیای در کار نیست.
کتابِ معروفِ «سهام برای بلندمدت» از جرمی سیگل، استادِ دانشگاه پنسیلوانیا، همین تصویر را از ۱۸۰۲ نشان میدهد: سهام حدودِ ۶٫۹ درصد واقعی، اوراقِ بلندمدت حدودِ ۳٫۶ درصد و طلا کمتر از یک درصد در سال. عددها کمی فرق دارند، ولی ترتیب همان است.
پس پاسخِ پرسشِ «کدام دارایی بیشترین بازده را داشته؟» روشن است: سهام. حالا ببینیم هر دارایی چه خوبیها و چه دردسرهایی دارد.
سهام: قهرمانِ بلندمدت، با ترمزهای سخت
سهام یعنی شریکِ یک شرکت بودن. وقتی شرکت سود میکند، شما هم سهمی دارید. برای همین سهام در بلندمدت با رشدِ اقتصاد بزرگ میشود.
شناختهشدهترین نمونه شاخص S&P 500 است؛ یعنی میانگینِ ۵۰۰ شرکتِ بزرگِ آمریکا. این شاخص از ۱۹۵۷ تا امروز، با سرمایهگذاریِ دوبارهٔ سودها، سالی حدودِ ۱۰ درصد اسمی و حدودِ ۶٫۵ درصد واقعی بازده داشته است.
ولی این میانگین راهِ صافی نبوده است. در بحرانِ ۲۰۰۸ این شاخص از اوج تا کف بیش از نصفِ ارزشش را از دست داد. در ۲۰۲۲ هم حدودِ ۱۸ درصد ضرر داد و سالِ بعد حدودِ ۲۶ درصد سود. به این ریزش از اوج تا کف افت سرمایه یا دراودان میگویند.
یک نکتهٔ صادقانه هم بگویم. سالنامهٔ UBS میگوید از سالِ ۲۰۰۰ به بعد بازدهِ واقعیِ سهامِ جهان حدودِ ۳٫۵ درصد بوده؛ کمتر از قرنِ بیستم. یعنی قهرمانِ بلندمدت هم ممکن است دهپانزده سال نفسنفس بزند. پس سهام برای پولی است که سالها لازمش ندارید.
طلا: نگهبانِ ارزش، نه موتورِ رشد
طلا سود نمیدهد، اجاره هم ندارد. ولی همیشه گفتهام: «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد.» با هیچ دستگاهِ چاپی هم نمیشود طلا اضافه کرد. برای همین در طولانیمدت قدرتِ خرید را نگه داشته است.
طبقِ سالنامهٔ ۲۰۲۶، قیمتِ واقعیِ طلا به دلار از ۱۹۰۰ حدودِ ۵ برابر شده؛ یعنی سالی حدودِ ۱٫۳ درصد بیشتر از تورم. البته از ۱۹۷۱، که پیوندِ دلار و طلا بریده شد، این عدد به حدودِ ۴٫۷ درصد در سال رسیده است.
یک واقعیتِ کمتر گفتهشده هم هست. همان گزارش میگوید در ۱۳ سال از ۲۸ سالی که تورمِ آمریکا بالای ۳ درصد بوده، بازدهِ طلا منفی شده است. یعنی طلا در کوتاهمدت سپرِ همیشگیِ تورم نیست؛ در بلندمدت است. پس طلا را برای حفظِ ارزش و آرامشِ سبد بخواهید، نه برای پولدار شدنِ سریع. قیمتِ امروز را هم از صفحهٔ قیمت طلا امروز ببینید.
ملک و مسکن: بازدهِ خوب، ولی سنگین و کُند
پژوهشِ مشهورِ «نرخ بازده همهچیز»، که بانکِ فدرال رزروِ سانفرانسیسکو منتشرش کرده، ۱۶ کشور را از ۱۸۷۰ تا ۲۰۱۵ بررسی کرده است. نتیجه جالب است: مسکن، اگر اجارهاش را هم حساب کنیم، تقریباً همپای سهام بازده داشته؛ با نصفِ نوسان.
ولی این عدد دو شرط دارد. اول اینکه نصفِ بازده از اجاره میآید، نه از گران شدنِ خانه. دوم اینکه هزینهها و دردسرها در آمار کم دیده میشوند: پولِ زیادِ اول، تعمیر، ماههای خالی، مستأجرِ بدحساب و مهمتر از همه نقدشوندگیِ کم. خانه را نمیشود فردا صبح فروخت.
اوراق و سپرده: امن، ولی کمبازده
اوراقِ قرضه یعنی به دولت یا شرکت قرض میدهید و سودِ ثابت میگیرید. سپردهٔ بانکی هم همین منطق را دارد. نوسانشان کم است، ولی در صد سالِ گذشته فقط کمی از تورم جلو افتادهاند.
جایشان در سبد روشن است: پولِ اضطراری و پولی که تا یکی دو سالِ آینده لازم دارید. در ایران صندوقهای درآمد ثابت همین نقش را بازی میکنند.
ارز دیجیتال: پرنوسانترین و جوانترین
بیتکوین در کمتر از دو دهه رشدِ عجیبی داشته است. ولی دو مشکل دارد. تاریخش برای مقایسهٔ صدساله خیلی کوتاه است. نوسانش هم آنقدر زیاد است که بارها در یک سال بیش از نیمی از ارزشش را از دست داده است.
بسیاری از رمزارزهای دیگر هم تقریباً به صفر رسیدهاند. اگر سراغش میروید، فقط با پولی که از دست دادنش زندگیتان را به هم نمیریزد. دربارهٔ این خطر در مقالهٔ از دست دادن تمام سرمایه در بازار ارز دیجیتال مفصل نوشتهام.
چرا اختلافِ چند درصد اینقدر مهم است؟ جادوی سود مرکب
شاید بپرسید فرقِ ۶٫۶ درصد و ۱٫۶ درصد چقدر است؟ فقط ۵ درصد؟ بیایید با هم حساب کنیم. سودِ مرکب یعنی سودِ امسال هم سالِ بعد سود میدهد؛ مثلِ گلولهبرفی که از سراشیبی پایین میآید.
فرض کنیم ۱۰۰ میلیون تومان را ۳۰ سال کنار بگذاریم. عددهای زیر قدرتِ خرید را نشان میدهند، یعنی تورم کم شده است:
- با بازدهِ واقعیِ ۶٫۶ درصد (مثلِ سهامِ آمریکا): حدودِ ۶۸۰ میلیون تومان؛ یعنی ۶٫۸ برابر.
- با ۱٫۶ درصد (مثلِ اوراق): حدودِ ۱۶۱ میلیون تومان.
- با ۱٫۳ درصد (مثلِ طلا در صد سالِ گذشته): حدودِ ۱۴۷ میلیون تومان.
- با منفیِ ۱۰ درصد (سپرده در تورمِ بالا): حدودِ ۴ میلیون تومان؛ یعنی تقریباً هیچ.
یک میانبُرِ ذهنی هم هست به نامِ «قانون ۷۲». عدد ۷۲ را بر بازدهِ سالانه تقسیم کنید تا بفهمید پولتان چند ساله دو برابر میشود. با ۶ درصد، حدودِ ۱۲ سال. با ۲ درصد، حدودِ ۳۶ سال.
پس در سرمایهگذاری، زمان از مبلغ مهمتر است. کسی که زودتر شروع کند، حتی با پولِ کم، معمولاً جلو میافتد.
پرسودترین سرمایهگذاری در ایران کدام است؟
عددهای جهانی برای اقتصادی با تورمِ دو سه درصدی است. در ایران تورم سالهاست چند ده درصدی است؛ پس بازی کمی فرق دارد. اینجا سؤالِ اول این است: کدام دارایی اصلاً از تورم جا نمانده؟
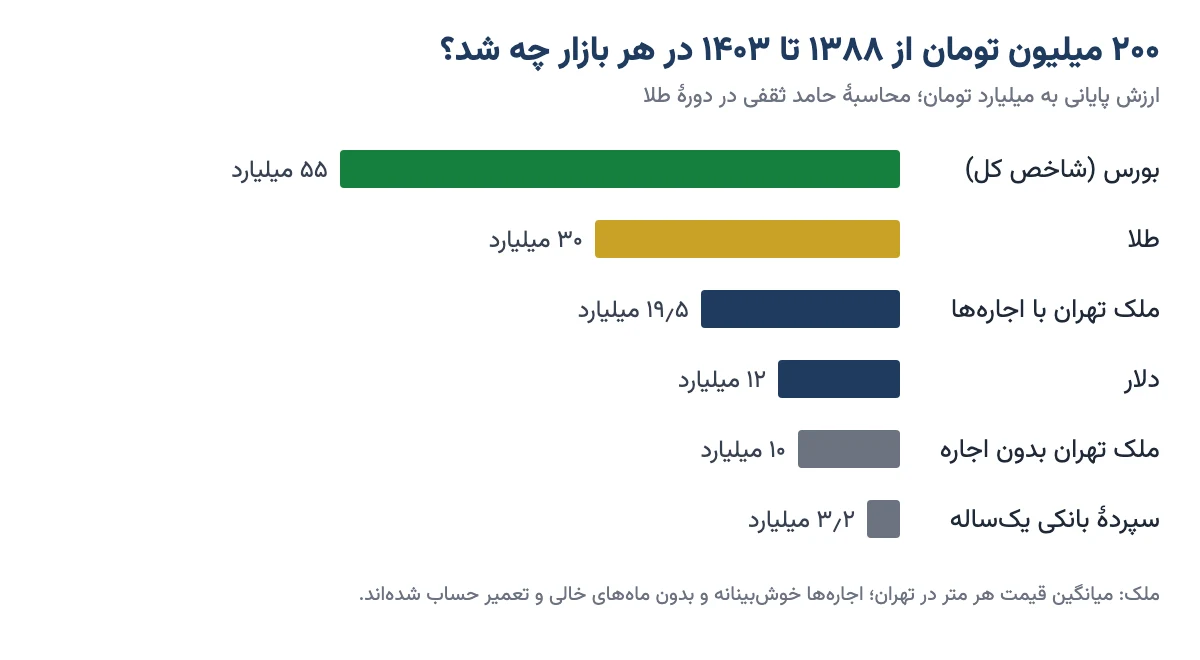
من در دورهٔ طلا یک مقایسهٔ ۱۵ ساله انجام دادهام. فرض کردم کسی سالِ ۱۳۸۸ دویست میلیون تومان داشته و آن را در یکی از پنج بازار گذاشته است. نتیجه تا سالِ ۱۴۰۳ این بوده:
| بازار | ارزش در ۱۴۰۳ | چند برابر | رشدِ میانگینِ سالانه (تقریبی) |
|---|---|---|---|
| بورس (شاخص کل) | ۵۵ میلیارد تومان | ۲۷۵ برابر | حدودِ ۴۵٪ |
| طلا | ۳۰ میلیارد تومان | ۱۵۰ برابر | حدودِ ۴۰٪ |
| ملکِ تهران، با اجارهها | حدودِ ۱۹٫۵ میلیارد تومان | حدودِ ۹۷ برابر | حدودِ ۳۶٪ |
| دلار | حدودِ ۱۲ میلیارد تومان | ۶۰ برابر | حدودِ ۳۱٪ |
| ملکِ تهران، بدونِ اجاره | ۱۰ میلیارد تومان | ۵۰ برابر | حدودِ ۳۰٪ |
| سپردهٔ بانکیِ یکساله | ۳٫۲ میلیارد تومان | ۱۶ برابر | حدودِ ۲۰٪ |
ترتیب همان ترتیبِ جهانی است: سهام اول، بعد داراییهای واقعی، و سپرده آخر. ولی در ایران فاصلهها خیلی بزرگتر است؛ چون سپرده سالها زیرِ تورم مانده است.
چند توضیحِ مهم هم دارد که در همان درس گفتهام:
- شاخص کل یعنی میانگینِ همهٔ سهمها. کسی که سهمهای خاصی خریده، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. روندِ امروز را در صفحهٔ شاخص کل بورس ببینید.
- اجارهٔ ملک خوشبینانه حساب شده است. همهٔ اجارهها به نرخِ سالِ آخر و بدونِ ماهِ خالی، نقاشی و تعمیر آمدهاند. عددِ واقعی چند میلیارد کمتر است.
- نقدشوندگی در جدول دیده نمیشود. در بقیهٔ بازارها «هر روز اراده کنید، فردایش پولتان نقد است»؛ ولی در بعضی دورهها از هر ده خانه شاید فقط یکی مشتری داشته باشد.
- اینها بازدهِ گذشتهاند. هیچ تضمینی نیست که ۱۵ سالِ آینده هم همین ترتیب تکرار شود.
یک عددِ دیگر از همان درس تکاندهنده است. پایهٔ حقوق در سالِ ۱۳۸۸ برابرِ حدودِ ۱۴ گرم طلای ۱۸ عیار بود. در ۱۴۰۳ به کمتر از ۲ گرم رسید. یعنی یک سال کار در این سالها، به طلا، حدودِ دو ماه کار در سالِ ۸۸ میارزید.
پس در ایران، نگه داشتنِ پول بهصورتِ نقد یا فقط در سپرده، یعنی آرامآرام کوچک شدن. حرفِ همیشگیام این است: «به غیر از کار کردن، باید یاد بگیریم پولهایمان را سرمایهگذاری هم بکنیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.» من این مقایسه را با جزئیاتش، و حسابِ هر نوع طلا، در دورهٔ صفر تا صد سرمایهگذاری در طلا قدمبهقدم نشان دادهام.
چرا «بهترین سرمایهگذاری» برای همه یکی نیست؟
اگر سهام در تاریخ بهترین بوده، چرا همه همهٔ پولشان را سهام نمیخرند؟ چون بهترین دارایی، برای آدمِ اشتباه یا زمانِ اشتباه، میتواند بدترین تجربه شود. سه پرسش را پیش از هر انتخابی از خودتان بپرسید:
- این پول را کی لازم دارم؟ پولِ جهیزیهٔ سالِ بعد را نباید جایی گذاشت که ممکن است ۳۰ درصد پایین بیاید.
- اگر نصفش موقتاً آب شود، شب خوابم میبرد؟ این همان تحملِ ریسک است. کسی که در ریزش میترسد و میفروشد، بازدهِ بلندمدتِ سهام را هیچوقت نمیگیرد.
- چقدر از این بازار سر در میآورم؟ بازدهِ میانگین مالِ کسی است که میانگین را بخرد و صبر کند، نه کسی که با شایعه وارد و خارج شود.
جدولِ زیر یک راهنمای کلی است، نه پیشنهادِ خرید. نشان میدهد هر نوع پول معمولاً با چه داراییای جور است:
| نوعِ پول | افقِ زمانی | داراییهایی که معمولاً جور است | هدف |
|---|---|---|---|
| پولِ اضطراری و خرجِ نزدیک | کمتر از ۱ سال | صندوقِ درآمد ثابت، سپرده | در دسترس بودن |
| پولِ هدفِ میانمدت (خودرو، جهیزیه) | ۱ تا ۳ سال | ترکیبِ درآمد ثابت و طلا | جا نماندن از تورم |
| پولِ بلندمدت (بازنشستگی، آیندهٔ بچهها) | بیش از ۵ سال | سهام یا صندوقِ سهامی، بهعلاوهٔ سهمی طلا | رشدِ واقعیِ دارایی |
همین جدول نشان میدهد جوابِ درست معمولاً یک دارایی نیست، یک ترکیب است. به این ترکیب سبدِ سرمایهگذاری میگویند. روشِ ساختنش را در مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست گفتهام.
پرسودترین سرمایهگذاری که در هیچ جدولی نیست: خودتان
همهٔ عددهای بالا یک ضعفِ مشترک دارند: اول باید پولی داشته باشید. ولی پرسودترین سرمایهگذاریها با پولِ کم شروع میشوند. منظورم سرمایهگذاری روی خودتان است.
کتاب. یک دورهٔ لیسانس تقریباً معادلِ ۴۰ کتابِ درسی است. اگر چهار سال، ماهی یک کتاب دربارهٔ یک موضوع بخوانید، در آن زمینه کارشناس میشوید. هزینهٔ این کتابها اغلب با یکی دو ماه درآمدِ بیشتر برمیگردد. کدام دارایی چنین بازدهی دارد؟
یک مهارتِ تازه. طراحی که تدوین یاد میگیرد، یا نویسندهای که سئو یاد میگیرد، میتواند درآمدش را چند برابر کند. یادتان باشد هیچ آموزشی واقعاً رایگان نیست؛ حتی محتوای رایگان، وقتِ شما را میگیرد. منبعِ منسجم معمولاً در نهایت ارزانتر تمام میشود.
مهارتهای نرم و شبکهٔ ارتباطی. رزومهٔ خوب، درست حرف زدن، زبانِ انگلیسی، کارِ تیمی و آشنایانِ حرفهای. دو نفر با یک مهارت، با اینها ممکن است دو برابر هم درآمد داشته باشند.
تجربهٔ خودِ من هم همین بود. من فارغالتحصیلِ فیزیک بودم، ولی چند سال روی اقتصادِ مالی متمرکز شدم و حالا سالهاست در همین حوزه کار میکنم. فهرستِ کاملترش را در هجده روش برای سرمایهگذاری روی خودتان نوشتهام.
و مهمترینش: یاد گرفتنِ خودِ سرمایهگذاری. کسی که هیچ پساندازی ندارد، محتاجِ درآمدِ همان روز است. کسی که فقط پسانداز میکند، تورم پساندازش را میخورد. ولی کسی که پساندازش را درست سرمایهگذاری میکند، قدرتِ خریدش را بیشتر میکند. پس دانشِ مالی، پرسودترین سرمایهگذاریِ همهٔ عمر است.
پنج اشتباهِ رایج در انتخابِ بهترین سرمایهگذاری
این اشتباهها را بارها دیدهام. هر کدام میتواند چند سال بازده را از بین ببرد:
- دنبال کردنِ برندهٔ پارسال. بازاری که سالِ گذشته بیشترین سود را داده، اغلب جایی است که همه با تأخیر و گران واردش میشوند.
- دیدنِ سودِ اسمی بهجای واقعی. ۳۰ درصد سود با ۴۰ درصد تورم یعنی ضرر.
- همهٔ تخممرغها در یک سبد. حتی بهترین دارایی هم دورههای بدِ طولانی دارد.
- کوتاه دیدنِ افق. سهام را با پولی خریدن که شش ماهِ بعد لازم است، یعنی احتمالاً فروختن در بدترین زمان.
- فراموش کردنِ هزینهها. کارمزد، اجرت، حباب، مالیات و دردسرِ نگهداری از بازده کم میکنند. در طلا مثلاً اجرت و حباب میتواند سودِ یکی دو سال را بخورد.
اشتباههای دیگری هم هست که در مقالهٔ اشتباهات متداول در سرمایهگذاری جمعشان کردهام.
چکلیست: پیش از هر سرمایهگذاری اینها را بپرسید
- بازدهِ این دارایی در ۱۰ سالِ گذشته، بعد از کسرِ تورم، چقدر بوده؟
- بدترین ریزشِ تاریخیاش چند درصد بوده و چقدر طول کشیده تا برگردد؟
- اگر فردا پولم را بخواهم، چقدر طول میکشد نقد شود و چقدر ضرر میدهم؟
- کارمزد، اجرت، حباب و مالیاتش چقدر است؟
- این پول را کی لازم دارم؟
- این دارایی با بقیهٔ داراییهایم چه ترکیبی میسازد؟
- خودم چقدر از این بازار سر در میآورم، یا به حرفِ چه کسی گوش میدهم؟
سوالات متداول
بهترین سرمایهگذاری در جهان کدام است؟
اگر بازدهِ بیش از صد سال را معیار بگیریم، سهام بهترین بوده است. سهامِ آمریکا از ۱۹۰۰ تا ۲۰۲۵ سالی حدودِ ۶٫۶ درصد بیشتر از تورم بازده داشته. ولی بهترین انتخاب برای هر نفر به افقِ زمانی، تحملِ ریسک و دانشِ خودش بستگی دارد.
کدام دارایی در بلندمدت بیشترین بازده را داشته است؟
سهام. طبقِ سالنامهٔ بازده سرمایهگذاری جهانی، سهام در بیش از صد سال از اوراق، اسنادِ خزانه، طلا و تورم جلو بوده است. مسکن هم با حسابِ اجاره نزدیک به سهام بازده داشته، ولی سنگینتر و کمنقدشوندهتر است.
پرسودترین سرمایهگذاری در ایران کدام است؟
در مقایسهٔ ۱۵ سالهٔ ۱۳۸۸ تا ۱۴۰۳، شاخص کل بورس بیشترین رشد را داشت، بعد طلا، ملک، دلار و در آخر سپردهٔ بانکی. این بازدهِ گذشته است و تضمینی برای تکرار در آینده نیست.
بازده واقعی با بازده اسمی چه فرقی دارد؟
بازدهِ اسمی میگوید پولتان چند درصد زیاد شده است. بازدهِ واقعی میگوید بعد از کسرِ تورم، قدرتِ خریدتان چقدر بیشتر شده. اگر سود ۲۵ درصد و تورم ۴۰ درصد باشد، بازدهِ واقعی منفی است.
آیا طلا سرمایهگذاری خوبی در بلندمدت است؟
طلا در بلندمدت قدرتِ خرید را حفظ کرده، ولی بازدهِ واقعیاش از ۱۹۰۰ فقط حدودِ ۱٫۳ درصد در سال بوده است. برای حفظِ ارزش و کم کردنِ نوسانِ سبد خوب است، نه برای رشدِ سریع. در ایران به دلیلِ تورم و دلار نقشِ پررنگتری داشته است.
سهام بهتر است یا ملک؟
در آمارِ جهانی، مسکن با حسابِ اجاره تقریباً همپای سهام بوده و نوسانِ کمتری داشته است. ولی ملک پولِ زیاد میخواهد، هزینهٔ نگهداری دارد و دیر نقد میشود. سهام را میشود با پولِ کم خرید و سریع فروخت، ولی نوسانش بیشتر است.
با پول کم بهترین سرمایهگذاری چیست؟
با پولِ کم، اول روی دانش و مهارتِ خودتان سرمایهگذاری کنید؛ بازدهیاش از هر دارایی بیشتر است. بعد میتوانید با صندوقهای سرمایهگذاری، که با مبلغِ کم هم خریدنیاند، بهصورتِ ماهانه در سهام، طلا یا درآمد ثابت پسانداز کنید.
قانون ۷۲ چیست؟
یک میانبُرِ ساده برای سودِ مرکب است. عدد ۷۲ را بر بازدهِ سالانه تقسیم کنید تا ببینید پولتان چند ساله دو برابر میشود. مثلاً با بازدهِ ۸ درصد، حدودِ ۹ سال و با بازدهِ ۲۴ درصد، حدودِ ۳ سال.
جمعبندی
اگر فقط عدد را ببینیم، بهترین سرمایه گذاری در جهان در صد سالِ گذشته سهام بوده است. مسکن با اجارهاش نزدیک به آن آمده، و طلا و اوراق بیشتر نگهبانِ ارزش بودهاند تا موتورِ رشد. در ایرانِ پرتورم هم ترتیب کموبیش همین بوده و سپرده از همه عقب مانده است.
ولی بهترین سرمایهگذاریِ شما آن است که با زمان، اعصاب و دانشِ خودتان جور باشد. پس دفعهٔ بعد که کسی گفت «فلان چیز بهترین است»، سه چیز بپرسید: بازدهِ واقعیاش چقدر بوده؟ بدترین ریزشش چقدر؟ و من این پول را کی لازم دارم؟ تصمیمِ نهایی با خودتان است.
عالی بود
بسیار عالی و خردمندانه بود.
مقاله ی خیلی مفید و خوبی بود ولی بهتره به. نظرم جمله ی اخر رو اصلاح کنین.پرسودترین سرمایه گذاریهای مالی تاریخ نه پرسودترین سرمایه گذاری .چون هر کسب مهارت و دانشی صرافا و صرفا برای کسب. یا افزایش دارمد و پول نیست.هستند کسانی که(خیلی زیاد)عل و دانش و مهارت رو فقط به خاطر علم و رشد و پیشرفت علمی انجام میدند نه فقط برای کسب پول.
و هم چنین به نظرم پرسود ترین سرمایه گذاری تاریخ همون گزینه اول یعنی کسب و افزایش مهارت و علم و دانش هست نه سرمایه گذاری چون اگر درامدی نباشه طبیعتا سرمایه گذاری نخواهد بود .و اینم در نظر بگیریم که کشورهای توسعه یافته مثل امریکا در مرحله اول با تولید دانش جزو کشورهای ثروتمندند نه با سرمایه گذاری مالی.
ممنون باز بابت مقاله
بسیارمفید وکارآمدبود ممنون از تلاش مجموعه مدیران سایت
با تشکر و سپاس فراوان
بسیار آموختم.
ممنون مطلب مفیدی بود.
با تشکر از ارائه چکیده ای از دانش سرمایه گذاری.
سورپرایز شدیم با این موضوع. بسیار متشکر
تشکر عالی بود
کاملا صحیح است
خیلی جالب بود ممنون از زحماتتون
سپاس از شما
مطالب واقعاً مفید بود .موفق باشید.
سپاس از شما واقعا مفید و انگیزشی بود
کتابی هست که خیلی جامع و باز سرمایه گذاری در بورس رو آموزش بده و تمام مباحث رو ریز به ریز توضح بده
سلام مباحث مالی در بورس و کلا در بازارهای مالی به حدی نامحدود و بی انتها هستن که در هیچ کتابی نمیتونین کلش رو بگجانیم. پیشنهادم این هست که اگر مبتدی هستید از دوره ویژه ورود به بورس شروع کنید. سپس میتونین از کتاب های مختلف در زمینه های مختلف مثل تحلیل تکنیکال و فاندامنتال تخصص لازم را بدست بیاورید
قلمتو عشقه برادر