
مدل CAPM چیست؟ فرمول، محاسبه بازده مورد انتظار با بتا و مثال
فهرست مطالب۱۰ بخش
- مدل CAPM چیست؟ به زبانِ ساده
- فرمول CAPM و معنای هر جزء
- نرخ بدون ریسک در ایران چیست؟
- ضریب بتا: ریسکی که بازار برایش پول میدهد
- صرف ریسک بازار چقدر است؟
- محاسبه بازده مورد انتظار با CAPM: مثالِ قدمبهقدم
- خط بازار اوراق (SML) و آلفا: سهم ارزان است یا گران؟
- کاربرد مدل CAPM در ارزشگذاری سهام
- CAPM در بورس ایران کاربرد دارد؟
- فرضها و محدودیتهای CAPM
- اشتباههای رایج در استفاده از فرمول CAPM
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «از یک سهم چقدر سود باید انتظار داشته باشم تا خریدنش بیرزد؟» مدل CAPM دقیقاً به همین پرسش جواب میدهد. این مدل میگوید بازدهِ موردِ انتظارِ هر سهم برابر است با سودِ بیخطر (مثلِ اوراقِ دولتی) بهاضافهٔ یک پاداش برای ریسکی که آن سهم همراهِ کلِ بازار دارد. اندازهٔ این ریسک را ضریبِ بتا نشان میدهد.
اسمِ کاملش «مدل قیمت گذاری دارایی های سرمایه ای» است؛ به انگلیسی Capital Asset Pricing Model. در ادامه فرمول را با هم باز میکنیم، یک مثالِ عددیِ قدمبهقدم حساب میکنیم، میبینیم در ارزشگذاریِ سهم چطور به کار میآید و بعد صادقانه میگوییم در بورسِ ایران کجا میلنگد.
مدل CAPM چیست؟ به زبانِ ساده
یک مثالِ روزمره بزنیم. فرض کنید پولی کنار گذاشتهاید. یک راهِ آسان دارید: اوراقِ دولتی بخرید و سودِ تقریباً مطمئن بگیرید. حالا دوستی پیشنهاد میکند در مغازهاش شریک شوید. منطقی است که از او بپرسید: «اگر قرار است سودِ مطمئن را رها کنم و دلهره بکشم، چقدر بیشتر میدهی؟»
این «چقدر بیشتر» همان چیزی است که CAPM حساب میکند. اسمش را میشود گذاشت «دستمزدِ دلهره». هر چه دلهرهٔ یک سرمایهگذاری بیشتر باشد، دستمزدِ بیشتری حقِ ما است.
ولی یک نکتهٔ ظریف هست. CAPM برای هر نوع دلهره دستمزد نمیدهد. فقط برای آن بخش از ریسک پاداش میدهد که با پخشکردنِ پول بینِ چند سهم از بین نمیرود. به این بخش ریسک سیستماتیک یا ریسکِ بازار میگویند؛ یعنی ریسکی که همهٔ بازار را با هم بالا و پایین میبرد، مثلِ تغییرِ نرخِ دلار، تحریم یا تصمیمهای دولت.
چرا برای بقیهٔ ریسک پاداشی نیست؟ چون آن ریسک را با چیدنِ یک سبدِ متنوع تقریباً مجانی میشود حذف کرد. بازار به کسی که ریسکِ قابلِحذف را حذف نکرده جایزه نمیدهد. این همان حرفِ نظریه پرتفوی مدرن است که CAPM روی آن ساخته شد.
این مدل را William Sharpe (ویلیام شارپ) سالِ ۱۹۶۴ منتشر کرد. چند پژوهشگرِ دیگر، از جمله John Lintner و Jan Mossin، هم در همان سالها مستقل به نتیجهٔ مشابهی رسیدند. شارپ سالِ ۱۹۹۰ همراهِ هری مارکویتز و مرتون میلر نوبلِ اقتصاد گرفت. پس این مدل پشتوانهٔ محکمی دارد، هرچند بیعیب نیست.
فرمول CAPM و معنای هر جزء
فرمول CAPM یک خطِ کوتاه است:
بازدهِ موردِ انتظارِ سهم = نرخِ بدون ریسک + بتا × (بازدهِ موردِ انتظارِ بازار − نرخِ بدون ریسک)
در کتابها همین را به شکلِ E(Ri) = Rf + β × (E(Rm) − Rf) مینویسند. جدولِ زیر میگوید هر حرف یعنی چه و در بورسِ ایران معمولاً از کجا میآید.
| نماد | اسم | یعنی چه؟ | در ایران معمولاً از کجا؟ |
|---|---|---|---|
| E(Ri) | بازده مورد انتظار سهم | کمترین سودی که با این ریسک باید از سهم بخواهیم | خروجیِ فرمول است |
| Rf | نرخ بدون ریسک | سودی که بیدلهره به دست میآید | بازده تا سررسیدِ اوراقِ خزانهٔ اسلامی (اخزا) |
| β | ضریب بتا | حساسیتِ سهم به بالا و پایینرفتنِ کلِ بازار | از مقایسهٔ بازدهِ سهم با شاخص کل |
| E(Rm) | بازده مورد انتظار بازار | سودی که از کلِ بازارِ سهام انتظار داریم | میانگینِ بلندمدتِ بازدهِ شاخص کل یا برآوردِ تحلیلگر |
| E(Rm) − Rf | صرف ریسک بازار | پاداشِ اضافهٔ بازار نسبت به سودِ بیخطر | تفاضلِ دو عددِ بالا |
پس فرمول سه ورودی دارد و همهٔ هنر در درستانتخابکردنِ همین سه عدد است. بیایید یکییکی ببینیم.
نرخ بدون ریسک در ایران چیست؟
نرخِ بدون ریسک یعنی سودی که تقریباً مطمئن است و بازپرداختش را دولت تضمین کرده. در بیشترِ دنیا سودِ اوراقِ قرضهٔ دولتی را برمیدارند. در ایران تحلیلگرها معمولاً بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) را نرخِ بدون ریسک میگیرند.
این عدد ثابت نیست و با سیاستِ پولی بالا و پایین میرود. برای همین در این مقاله عددِ روز ننوشتهام. هر بار که حساب میکنید، بازدهِ اخزاهایی را بردارید که سررسیدشان به افقِ سرمایهگذاریِ شما نزدیک است. سودِ سپردهٔ بانکی و بازدهِ صندوقهای درآمد ثابت هم برای مقایسه به کار میآیند، ولی اخزا دقیقتر است.
ضریب بتا: ریسکی که بازار برایش پول میدهد
ضریب بتا میگوید سهم چقدر همراهِ بازار تکان میخورد. بتای ۱ یعنی سهم تقریباً همپای شاخص کل بورس بالا و پایین میرود. بتای ۱٫۵ یعنی اگر شاخص ۱۰٪ بالا برود، سهم بهطورِ متوسط ۱۵٪ بالا میرود؛ و در ریزش هم همینقدر تندتر پایین میآید.
بتای کمتر از ۱ مالِ سهمهای آرامتر است. بتای نزدیکِ صفر یعنی سهم کاری به حالوروزِ بازار ندارد. در CAPM بتا تنها معیارِ ریسک است؛ یعنی سهمی که خیلی نوسان دارد ولی نوسانش ربطی به بازار ندارد، از نگاهِ این مدل پاداشِ اضافه نمیگیرد.
صرف ریسک بازار چقدر است؟
صرف ریسک بازار یعنی بازارِ سهام بهطورِ متوسط چقدر بیشتر از سودِ بیخطر میدهد. این عدد را نمیشود از جایی خواند؛ باید برآورد کرد. دو راهِ رایج هست: میانگینِ بلندمدتِ بازدهِ شاخص را منهای میانگینِ نرخِ بدون ریسک کنیم، یا از روی قیمتهای امروزِ بازار حدس بزنیم که سرمایهگذارها چه سودی میخواهند.
حواسمان باشد که این بخشِ فرمول از همه لغزندهتر است. دو تحلیلگرِ باتجربه ممکن است برای یک بازار دو عددِ کاملاً متفاوت بگذارند و هر دو هم دلیلِ خودشان را داشته باشند. پس عددِ صرفِ ریسک را همیشه با یک بازه بسنجید، نه یک عددِ تنها.
محاسبه بازده مورد انتظار با CAPM: مثالِ قدمبهقدم
بیایید با هم حساب کنیم. عددها گرد و فقط مثالاند؛ نرخِ واقعیِ امروز را خودتان جایگزین کنید.
- نرخ بدون ریسک: فرض کنیم بازده تا سررسیدِ اخزا ۳۰٪ در سال باشد.
- بازده مورد انتظار بازار: فرض کنیم از کلِ بورس سالی ۴۵٪ انتظار داریم.
- صرف ریسک بازار: ۴۵٪ منهای ۳۰٪ میشود ۱۵٪.
- بتای سهم: فرض کنیم بتای سهمِ موردِ نظر ۱٫۲ باشد.
- پاداشِ ریسکِ این سهم: ۱٫۲ ضربدر ۱۵٪ میشود ۱۸٪.
- جواب: ۳۰٪ بهاضافهٔ ۱۸٪ میشود ۴۸٪.
معنای این ۴۸٪ چیست؟ یعنی اگر فکر میکنید این سهم در یک سال کمتر از ۴۸٪ بازده میدهد، با این ریسک ارزشِ خریدن ندارد؛ چون میتوانید با ترکیبِ اخزا و یک صندوقِ شاخصی، همین ریسک را با سودِ بیشتر بگیرید. به زبانِ ساده: ۴۸٪ «حداقلِ توقعِ منصفانه» از این سهم است.
حالا ببینیم اگر بتا عوض شود، توقعِ ما چطور تغییر میکند. نرخِ بدون ریسک و صرفِ ریسک همان مثالِ بالا است.
| بتای سهم | پاداشِ ریسک | بازده مورد انتظار | تفسیر |
|---|---|---|---|
| ۰ | ۰٪ | ۳۰٪ | مثلِ اوراقِ دولتی؛ بیریسکِ بازار |
| ۰٫۵ | ۷٫۵٪ | ۳۷٫۵٪ | سهمِ آرام و دفاعی |
| ۱ | ۱۵٪ | ۴۵٪ | همپای کلِ بازار |
| ۱٫۵ | ۲۲٫۵٪ | ۵۲٫۵٪ | سهمِ پرنوسان و تهاجمی |
| ۲ | ۳۰٪ | ۶۰٪ | دو برابرِ بازار تکان میخورد |
میبینید که رابطه کاملاً خطی است: هر ۰٫۵ واحد بتای بیشتر، ۷٫۵ واحدِ درصد توقعِ بیشتر. پس سهمی که بتای ۲ دارد ولی تحلیلگرها برایش فقط ۴۰٪ بازده پیشبینی میکنند، از نگاهِ CAPM معاملهٔ بدی است.
خط بازار اوراق (SML) و آلفا: سهم ارزان است یا گران؟
اگر نتیجهٔ جدولِ بالا را روی نمودار بیاوریم، یک خطِ صاف به دست میآید. اسمش خط بازار اوراق یا SML است (Security Market Line). محورِ افقی بتا است و محورِ عمودی بازدهِ موردِ انتظار. خط از نرخِ بدون ریسک شروع میشود و از نقطهٔ کلِ بازار (بتای ۱) میگذرد.
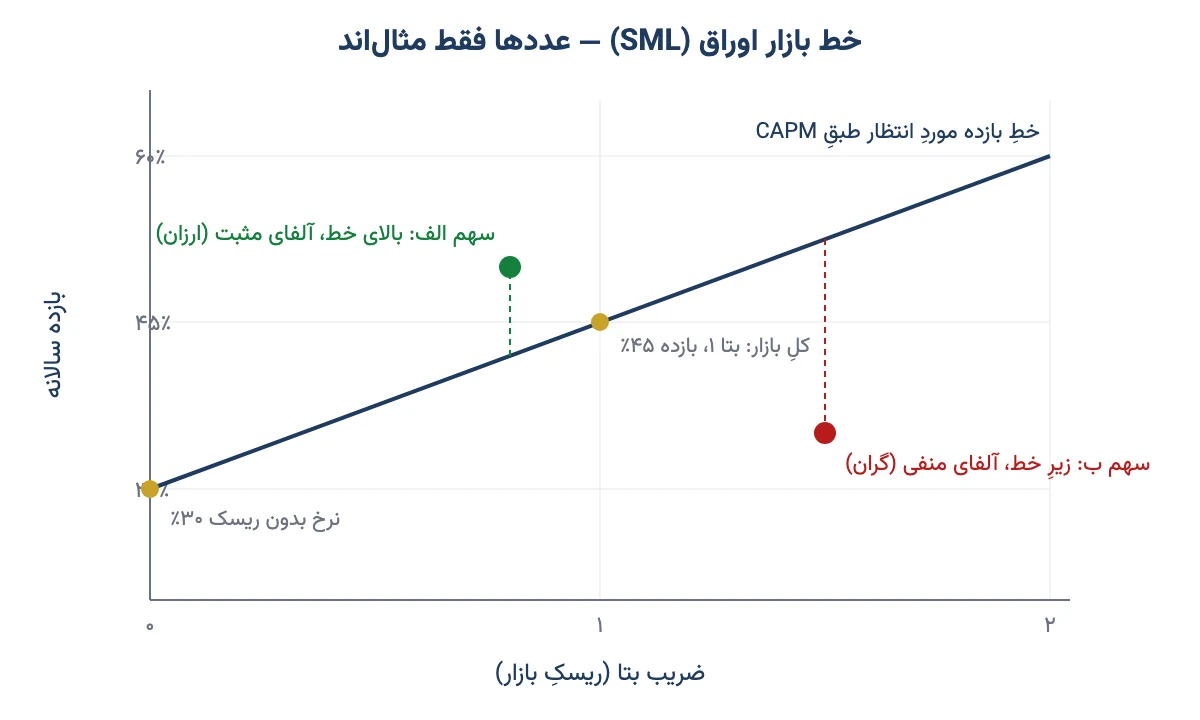
کاربردِ عملیِ این خط این است: بازدهی که خودتان (با تحلیلِ بنیادی) برای یک سهم پیشبینی میکنید را کنارِ خط بگذارید. فاصلهٔ آن تا خط را آلفا میگویند.
- سهم الف بتای ۰٫۸ دارد. طبقِ CAPM باید ۳۰٪ + ۰٫۸ × ۱۵٪ = ۴۲٪ بدهد. شما با تحلیلِ صورتهای مالی فکر میکنید ۵۰٪ میدهد. آلفا مثبتِ ۸ واحد است؛ نقطه بالای خط میافتد و سهم نسبت به ریسکش ارزان به نظر میرسد.
- سهم ب بتای ۱٫۵ دارد. باید ۵۲٫۵٪ بدهد، ولی پیشبینیِ شما ۴۰٪ است. آلفا منفیِ ۱۲٫۵ واحد است؛ نقطه زیرِ خط است و سهم برای ریسکی که دارد گران است.
به این روش «آلفای جنسن» هم میگویند و برای سنجیدنِ مدیرانِ صندوق هم به کار میرود: آیا مدیر واقعاً بیشتر از ریسکی که کرده سود آورده، یا فقط سهمهای پرریسک خریده و بازار هم بالا رفته؟ پس پیش از اینکه سودِ زیادِ یک صندوق شما را هیجانزده کند، بپرسید بتای سبدش چند بوده.
یک تفاوتِ کوچک ولی مهم را هم بدانید. SML را با «خط بازار سرمایه» (CML) اشتباه نگیرید. CML در نظریهٔ پرتفوی، کلِ ریسک (انحرافِ معیار) را روی محورِ افقی میگذارد و فقط برای سبدهای کارا معنا دارد. SML بتا را میگذارد و برای تکسهم هم کار میکند.
کاربرد مدل CAPM در ارزشگذاری سهام
مهمترین کاربردِ CAPM در عمل، پیدا کردنِ «نرخِ تنزیل» برای ارزشگذاری سهام است. وقتی میخواهیم بدانیم سودهای آیندهٔ یک شرکت امروز چقدر میارزد، باید آنها را با یک نرخ به امروز برگردانیم. این نرخ همان سودی است که سهامدار برای ریسکش طلب دارد؛ یعنی هزینه حقوق صاحبان سهام.
بیایید یک مثالِ ساده با مدلِ سودِ تقسیمی (مدلِ گوردون) بزنیم. فرض کنید شرکتی سالِ آینده ۱۰۰ تومان سودِ نقدی برای هر سهم میدهد و انتظار داریم این سود سالی ۲۵٪ رشد کند. فرمولِ ساده این است: قیمتِ منصفانه = سودِ سالِ آینده ÷ (نرخِ تنزیل − نرخِ رشد).
| بتا | نرخ تنزیل از CAPM | فاصلهٔ نرخ تنزیل و رشد | قیمتِ منصفانه |
|---|---|---|---|
| ۱ | ۴۵٪ | ۲۰٪ | ۵۰۰ تومان |
| ۱٫۲ | ۴۸٪ | ۲۳٪ | حدودِ ۴۳۵ تومان |
| ۱٫۵ | ۵۲٫۵٪ | ۲۷٫۵٪ | حدودِ ۳۶۴ تومان |
این جدول یک درسِ مهم دارد. فقط با جابهجا شدنِ بتا از ۱ به ۱٫۲، ارزش ذاتی حدودِ ۱۳٪ پایین آمد. یعنی یک عددِ کوچک در فرمولِ CAPM میتواند حکمِ «ارزان» یا «گران» را برگرداند. پس هر گزارشِ ارزشگذاری را که دیدید، اول بپرسید نرخِ تنزیلش را چطور درآورده.
در مدلهای کاملترِ جریانِ نقدیِ تنزیلشده (DCF)، هزینهٔ حقوقِ صاحبانِ سهام که از CAPM درمیآید، کنارِ هزینهٔ وامهای شرکت گذاشته میشود و میانگینِ وزنیشان را WACC یا میانگینِ موزونِ هزینهٔ سرمایه میگویند. یعنی CAPM سنگِ بنای بیشترِ مدلهای ارزشگذاری است.
اگر میخواهید این ارزشگذاریها را روی صورتهای مالیِ واقعیِ شرکتهای بورسی تمرین کنید، من در دورهٔ آموزشی تحلیل بنیادی همین مسیر را قدمبهقدم رفتهام.
CAPM در بورس ایران کاربرد دارد؟
جوابِ کوتاه: بله، ولی با احتیاط. شرکتهای تأمین سرمایه، سبدگردانها و تحلیلگرهای بنیادی در گزارشهایشان از CAPM برای نرخِ تنزیل استفاده میکنند. ولی چند ویژگیِ بورسِ ایران باعث میشود عددِ خروجی را نباید وحی منزل دانست.
- دامنهٔ نوسان و صف: وقتی سهم چند روز در صفِ خرید یا فروش قفل است، قیمتِ تابلو قیمتِ واقعی نیست. بازدهِ روزانه دستکاریشده به نظر میرسد و بتا کج درمیآید.
- نمادهای بسته: سهمی که ماهها بسته بوده، در آن مدت بازدهِ صفر نشان میدهد و بعد یکجا جهش یا ریزش میکند. این هم بتا را بههم میریزد.
- شاخص کل نمایندهٔ همهٔ بازار نیست: چند شرکتِ بزرگِ کامودیتیمحور وزنِ زیادی در شاخص دارند. بتای یک سهمِ کوچکِ دارویی نسبت به این شاخص، شاید چیزِ زیادی دربارهٔ ریسکش نگوید.
- تورمِ بالا و نرخِ بهرهٔ دستوری: در اقتصادی که تورم زیاد است و نرخ بهره را سیاست تعیین میکند، نرخِ بدون ریسک گاهی زیرِ تورم است و گاهی بالای آن. همهٔ عددهای فرمول باید یا اسمی باشند یا واقعی؛ قاطی کردنشان خطای بزرگی میسازد.
- دادهٔ بتا آماده نیست: بتای سهمها در جای رسمیِ همهپسندی روزانه منتشر نمیشود. معمولاً باید خودتان از روی سابقهٔ قیمت حسابش کنید.
توصیهٔ من برای بازارِ ایران این است: بتا را با بازدهِ هفتگی یا ماهانهٔ دو سه سالِ اخیر حساب کنید تا اثرِ صفها کم شود. آن را یک بار با شاخص کل و یک بار با شاخص هموزن بسنجید. و بهجای یک نرخِ تنزیل، یک بازه بگیرید و ببینید ارزشگذاری در آن بازه چقدر تکان میخورد.
فرضها و محدودیتهای CAPM
CAPM مثلِ نقشهٔ مترو است: ساده، کاربردی، ولی با واقعیتِ خیابان مو به مو یکی نیست. این مدل روی چند فرضِ سادهکننده ساخته شده:
- همهٔ سرمایهگذارها منطقیاند و فقط به بازده و ریسک فکر میکنند.
- همه میتوانند با همان نرخِ بدون ریسک هر قدر بخواهند قرض بگیرند و قرض بدهند.
- کارمزد و مالیات وجود ندارد.
- همه به اطلاعاتِ یکسان دسترسی دارند و آینده را یکجور میبینند.
- بازار کارا است؛ یعنی قیمتها همهٔ اطلاعات را منعکس میکنند.
هیچکدام از اینها کاملاً درست نیست، بهخصوص در بورسِ ایران که بهقولِ مقالهٔ فرضیه بازار کارا هنوز فاصلهٔ زیادی با کارایی دارد. پژوهشهای بعدی هم چند ایرادِ جدی پیدا کردند:
- یک عامل کافی نیست: یوجین فاما و کنت فرنچ در دههٔ ۱۹۹۰ نشان دادند اندازهٔ شرکت و ارزشِ دفتری نسبت به قیمت هم بازده را توضیح میدهند. مدلِ سهعاملیِ آنها از همینجا آمد.
- سبدِ بازار دیده نمیشود: در تئوری «بازار» یعنی همهٔ داراییها، از سهام تا ملک و طلا. در عمل جایش یک شاخصِ سهام میگذاریم. ریچارد رول در ۱۹۷۷ گفت به همین دلیل خودِ مدل را هرگز نمیشود بهطورِ کامل آزمود.
- بتا ثابت نیست: بتای گذشته لزوماً بتای آینده نیست. شرکتی که بدهیاش بالا رفته یا کسبوکارش عوض شده، بتای دیگری پیدا میکند.
جدولِ زیر CAPM را با دو جایگزینِ مشهورش مقایسه میکند.
| مدل | عاملهای ریسک | مزیت | عیب |
|---|---|---|---|
| CAPM | فقط بتا (ریسکِ بازار) | ساده و با دادهٔ کم قابلمحاسبه | بخشی از تفاوتِ بازدهها را توضیح نمیدهد |
| سهعاملیِ فاما-فرنچ | بازار، اندازهٔ شرکت، ارزش دفتری به قیمت | در بسیاری از بازارها توضیحِ بهتری میدهد | دادهٔ بیشتری میخواهد |
| نظریهٔ قیمتگذاری آربیتراژ (APT) | چند عاملِ اقتصادی به انتخابِ تحلیلگر (تورم، نرخ ارز، قیمت نفت و…) | انعطاف برای اقتصادی مثلِ ایران | انتخابِ عاملها سلیقهای است |
با همهٔ این ایرادها، CAPM هنوز پرکاربردترین مدل برای نرخِ تنزیل است؛ چون ساده است و همه زبانش را میفهمند. در بورسِ ایران، که دلار و نرخِ ارز روی بیشترِ سهمها اثرِ بزرگی دارند، نگاهکردن به نسخههای چندعاملی هم بیفایده نیست. پس از CAPM بهعنوانِ نقطهٔ شروع استفاده کنید، نه حرفِ آخر.
اشتباههای رایج در استفاده از فرمول CAPM
اینها اشتباههایی است که در گزارشهای تحلیلی و حتی کلاسها زیاد میبینم. پیش از اینکه به عددِ خروجی اعتماد کنید، این فهرست را مرور کنید:
- بازدهِ بازار را با صرفِ ریسک اشتباه گرفتن: بتا در «بازدهِ بازار منهای نرخِ بدون ریسک» ضرب میشود، نه در خودِ بازدهِ بازار.
- برداشتنِ بازدهِ یک سالِ استثنایی: اگر شاخص یک سال ۸۰٪ بالا رفته، این عدد «انتظارِ» بلندمدت نیست. میانگینِ چندساله بگیرید.
- بتای یک ماهه: بتای چند هفتهٔ اخیر بیشتر نویز است تا اطلاعات.
- قاطی کردنِ عددِ اسمی و واقعی: اگر نرخِ بدون ریسک اسمی است، رشدِ سود هم باید اسمی باشد.
- یک عددِ قطعی گزارش کردن: نتیجهٔ CAPM یک برآورد است. همیشه با چند سناریو بسنجید.
- خریدن فقط چون آلفا مثبت شده: آلفا به پیشبینیِ شما از بازدهِ سهم بستگی دارد. اگر آن پیشبینی خوشبینانه باشد، آلفا هم خیالی است.
- فراموش کردنِ ریسکِ غیرسیستماتیک در سبدِ کوچک: CAPM فرض میکند سبدتان متنوع است. اگر همهٔ پولتان در دو سهم است، ریسکِ خاصِ آن دو شرکت هم گریبانتان را میگیرد، حتی اگر مدل برایش پاداشی حساب نکند.
سوالات متداول
مدل CAPM چیست؟
مدل قیمتگذاری داراییهای سرمایهای روشی است برای حسابِ بازده مورد انتظار یک سهم. میگوید این بازده برابر است با نرخ بدون ریسک بهاضافهٔ بتای سهم ضربدر صرف ریسک بازار. یعنی فقط ریسکِ بازار پاداش دارد.
فرمول CAPM چیست و چطور به کار میرود؟
بازده مورد انتظار برابر است با نرخ بدون ریسک بهاضافهٔ بتا ضربدر تفاضلِ بازده بازار و نرخ بدون ریسک. مثلاً با نرخ بدون ریسک ۳۰٪، بازده بازار ۴۵٪ و بتای ۱٫۲، جواب ۴۸٪ میشود. این عددها فقط مثالاند.
نرخ بدون ریسک در بورس ایران را از کجا بیاوریم؟
بیشترِ تحلیلگرها بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) را نرخ بدون ریسک میگیرند، چون بازپرداختش با دولت است. بهتر است اخزایی را بردارید که سررسیدش به افقِ سرمایهگذاریتان نزدیک باشد و عددِ روز را بگذارید.
صرف ریسک بازار یعنی چه؟
صرف ریسک بازار یعنی کلِ بازارِ سهام بهطورِ متوسط چقدر بیشتر از سودِ بیخطر میدهد. از تفاضلِ بازده مورد انتظار بازار و نرخ بدون ریسک به دست میآید و باید برآورد شود، نه اینکه از جایی خوانده شود.
خط بازار اوراق (SML) چیست؟
نموداری است که بازده مورد انتظار را برای هر مقدار بتا نشان میدهد. سهمی که پیشبینیِ بازدهاش بالای این خط باشد، نسبت به ریسکش ارزان است و آلفای مثبت دارد. سهمِ زیرِ خط گران است.
CAPM در بورس ایران کاربرد دارد؟
بله، تحلیلگرها از آن برای نرخ تنزیل و ارزشگذاری استفاده میکنند. ولی دامنهٔ نوسان، صفها، نمادهای بسته و تورمِ بالا بتا و صرف ریسک را نامطمئن میکنند. پس خروجی را با چند سناریو بسنجید.
محدودیتهای CAPM چیست؟
فرضهای غیرواقعی مثل نبودِ کارمزد و مالیات، قرض گرفتن با نرخ بدون ریسک و بازار کارا دارد. فقط یک عامل ریسک را میبیند، بتا در طولِ زمان عوض میشود و سبدِ واقعیِ بازار هم قابلاندازهگیری نیست.
تفاوت CAPM و WACC چیست؟
CAPM فقط هزینهٔ حقوق صاحبان سهام را میدهد، یعنی سودی که سهامدار طلب دارد. WACC میانگینِ وزنیِ این هزینه و هزینهٔ بدهیهای شرکت است و برای تنزیلِ جریانِ نقدیِ کلِ شرکت به کار میرود.
جمعبندی
پس مدل CAPM یک حرفِ ساده دارد: پولی که بیدلهره میشود گرفت، بهاضافهٔ دستمزدی برای ریسکی که با تنوعبخشی از بین نمیرود. سه ورودی دارد: نرخِ بدون ریسک، بتا و صرفِ ریسکِ بازار. بیشترین کاربردش پیدا کردنِ نرخِ تنزیل در ارزشگذاریِ سهام و سنجیدنِ اینکه یک سهم نسبت به ریسکش ارزان است یا گران.
در بورسِ ایران از آن استفاده کنید، ولی با چشمِ باز: بتا را با دادهٔ چندساله حساب کنید، نرخِ بدون ریسک را از اخزای روز بردارید و همیشه یک بازه بسازید، نه یک عدد. پس دفعهٔ بعد که گزارشی دیدید که میگوید «این سهم ۴۰٪ زیرِ ارزش است»، اول بپرسید نرخِ تنزیلش چند بوده و از کجا آمده. تصمیمِ نهایی هم با خودتان.