
بازیگران بازار فارکس: بانکها، صندوقها و معاملهگران خرد
فهرست مطالب۱۳ بخش
- فارکس چیست و چرا بازیگرانش مهماند؟
- ساختار بازار: یک میدان ترهبار جهانی
- بازار بین بانکی؛ قلب فارکس
- بانکهای مرکزی چطور در فارکس دخالت میکنند؟
- ۱. نرخ بهره؛ اثر غیرمستقیم ولی بزرگ
- ۲. دخالت مستقیم؛ خرید و فروش واقعی
- ۳. مدیریت ذخیرهی ارزی
- بانکهای تجاری و سرمایهگذاری
- صندوقهای پوشش ریسک و سرمایهگذاران نهادی
- سرمایهگذاران نهادی؛ آهسته و بزرگ
- صندوقهای پوشش ریسک و شرکتهای معاملهگر؛ سریع و جسور
- شرکتهای چندملیتی؛ کسانی که ارز را واقعا لازم دارند
- بروکرها و معاملهگران خرد
- سهم معاملهگران خرد از فارکس چقدر است؟
- بروکر کجای این زنجیره است؟
- جدول مقایسهی بازیگران بازار فارکس
- این بازیگران چه ربطی به جیب ما دارند؟
- اشتباههای رایج دربارهی بازیگران بازار فارکس
- سوالات متداول
- جمعبندی
وقتی در خبرها میشنوید «دلار در بازار جهانی ضعیف شد»، این سوال پیش میآید: چه کسی دلار را فروخت؟ جواب کوتاه این است: بازیگران بازار فارکس پنج گروهاند؛ بانکهای بزرگ، بانکهای کوچکتر، صندوقها و سرمایهگذاران بزرگ، شرکتهای تجاری و در آخر معاملهگران خرد. نزدیک به نیمی از کل معاملهها فقط میان خود بانکهای بزرگ انجام میشود و سهم آدمهای معمولی چند درصد بیشتر نیست.
در این نوشته یکییکی سراغ این گروهها میرویم: هر کدام چرا ارز میخرد، چقدر وزن دارد و چطور قیمت را تکان میدهد. عددها از آخرین پیمایش سهسالهی بانک تسویهی بینالمللی است که هر سه سال یک بار کل این بازار را میشمارد. اگر هنوز با خود بازار آشنا نیستید، اول بازار فارکس چیست و چطور کار میکند را بخوانید.
فارکس چیست و چرا بازیگرانش مهماند؟
فارکس یعنی بازار جهانی تبدیل پول یک کشور به پول کشور دیگر؛ مثلا یورو به دلار یا ین به دلار. این بازار ساختمان و تالار ندارد. هزاران بانک و شرکت از راه شبکههای الکترونیکی و تلفن به هم قیمت میدهند و معامله میکنند.
طبق پیمایش بانک تسویهی بینالمللی، در آوریل ۲۰۲۵ هر روز بهطور میانگین حدود ۹٫۶ تریلیون دلار در این بازار جابهجا شده است. یعنی ۹٬۶۰۰ میلیارد دلار در یک روز کاری. دلار در حدود ۸۹٪ همهی معاملهها یک طرف معامله است.
چرا دانستن بازیگران مهم است؟ چون قیمت را همان کسی تکان میدهد که پول بیشتری دارد. اگر بدانید پشت هر حرکت معمولا چه کسی است، خبرها را بهتر میفهمید و فریب ادعاهایی مثل «بازار را میشود پیشبینی کرد» را کمتر میخورید. پس اول ببینیم این بازار چند طبقه دارد.
ساختار بازار: یک میدان ترهبار جهانی
میدان مرکزی میوه و ترهبار را تصور کنید. صبح زود، بارفروشهای بزرگ با هم کامیونی معامله میکنند. بعد بنکدارها از آنها جعبهای میخرند. آخر سر میوهفروشی محل آن را کیلویی به ما میفروشد. هر طبقه کمی سود روی قیمت میگذارد.
فارکس هم همینطور است:
- طبقهی بالا، بازار بین بانکی: چند ده بانک بزرگ جهان با حجمهای خیلی بزرگ مستقیم با هم معامله میکنند. فاصلهی قیمت خرید و فروش اینجا از همه کمتر است.
- طبقهی وسط، مشتریهای بزرگ: بانکهای کوچکتر، صندوقها، شرکتهای چندملیتی و بانکهای مرکزی که از بانکهای بزرگ قیمت میگیرند.
- طبقهی پایین، خردهفروشی: بروکرها و معاملهگران خرد. بروکر یعنی کارگزار؛ شرکتی که میان آدم معمولی و بازار واسطه میشود.
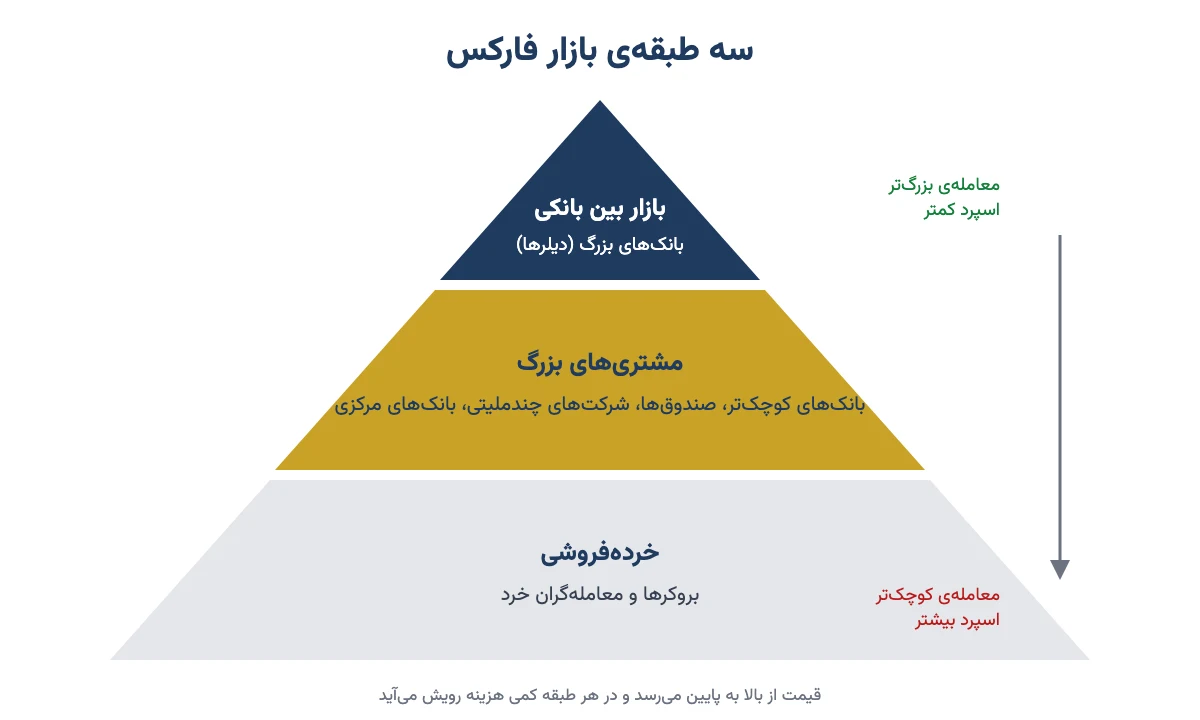
پس هرچه پایینتر بروید، معامله کوچکتر و هزینهی هر واحد بیشتر میشود. این همان چیزی است که در اسپرد، یعنی فاصلهی قیمت خرید و فروش، خودش را نشان میدهد.
بازار بین بانکی؛ قلب فارکس
بازار بین بانکی، یا «اینتربانک»، جایی است که بانکهای بزرگ به هم ارز میفروشند و از هم ارز میخرند. به این بانکها «دیلر» هم میگویند؛ یعنی بانکی که همیشه آماده است هم بخرد هم بفروشد و برای هر دو قیمت میدهد. کار آنها شبیه بازارگردان در بورس است.
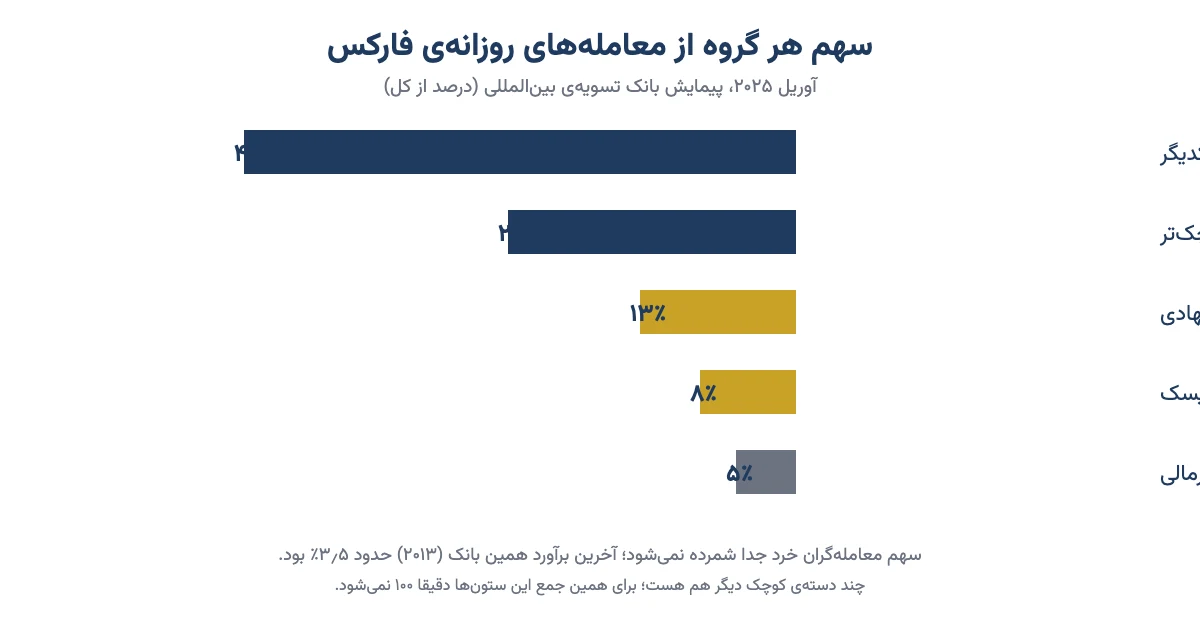
طبق همان پیمایش، در آوریل ۲۰۲۵ حدود ۴٫۴ تریلیون دلار در روز، یعنی حدود ۴۶٪ کل بازار، فقط معاملهی همین دیلرها با یکدیگر بوده است. بخش بزرگی از این معاملهها در چند مرکز مالی انجام میشود: لندن بهتنهایی حدود ۳۸٪، نیویورک حدود ۱۹٪، سنگاپور حدود ۱۲٪ و هنگکنگ حدود ۷٪. برای همین است که ساعتهای شلوغ فارکس با ساعت کاری همین شهرها جور است.
یک نکته برای ما ایرانیها: «بازار بین بانکی» در خبرهای داخلی معمولا معنای دیگری دارد. وقتی خبرگزاریها از نرخ بین بانکی حرف میزنند، بیشتر منظورشان بازاری است که بانکهای ایرانی در آن به هم ریال قرض میدهند؛ این را در نرخ سود بین بانکی توضیح دادهام. معاملهی رسمی ارز در ایران هم زیر نظر بانک مرکزی و در مرکز مبادلهی ارز و طلا انجام میشود. هیچکدام از این دو به بازار بین بانکی جهانی فارکس وصل نیست و تومان در فارکس معامله نمیشود.
پس بازار بین بانکی جهانی باشگاهی است که آدم معمولی به آن راه ندارد؛ نه بهخاطر قانون، بلکه بهخاطر اندازه. یک معاملهی معمولی در این طبقه چند میلیون دلار است.
بانکهای مرکزی چطور در فارکس دخالت میکنند؟
بانک مرکزی بانک بانکهاست؛ پول کشور را چاپ میکند و نرخ بهره را تعیین میکند. بانکهای مرکزی از نظر حجم روزانه بزرگترین بازیگر نیستند، ولی اثرشان از همه بیشتر است. دلیلش این است که هم میتوانند بینهایت پول خودشان را چاپ کنند و هم با یک جملهی رییسشان انتظار کل بازار را عوض کنند. نقش کلیشان را در بانک مرکزی چیست و چه میکند نوشتهام؛ اینجا فقط سه راه اثرشان بر فارکس را میبینیم.
۱. نرخ بهره؛ اثر غیرمستقیم ولی بزرگ
نرخ بهره بالا برود یعنی سپرده گذاشتن به آن پول سود بیشتری دارد. سرمایهگذارها به سمت آن پول میروند؛ تقاضا برایش بالا میرود؛ در نتیجه ارزش آن پول زیاد میشود. برای همین است که روز جلسهی فدرال رزرو کل بازار ارز نفسش را حبس میکند. همین اختلاف نرخ بهره پایهی معاملهای به نام کری ترید هم هست.
۲. دخالت مستقیم؛ خرید و فروش واقعی
گاهی بانک مرکزی خودش وارد بازار میشود. مثلا وقتی ین ژاپن خیلی ضعیف شد، دولت و بانک مرکزی ژاپن در سالهای ۲۰۲۲ و ۲۰۲۴ از ذخیرهی دلارشان فروختند و ین خریدند تا جلوی سقوط آن را بگیرند. ماجرای ین را در بانک مرکزی ژاپن باز کردهام.
نمونهی معروف دیگر سوییس است. بانک مرکزی سوییس سالها با خرید یورو جلوی گران شدن فرانک را گرفت. در ۱۵ ژانویهی ۲۰۱۵ ناگهان این کار را کنار گذاشت و فرانک در چند دقیقه جهش بزرگی کرد. خیلی از معاملهگران خرد که با اهرم معامله میکردند، در همان چند دقیقه کل سرمایهشان را از دست دادند.
۳. مدیریت ذخیرهی ارزی
بانکهای مرکزی صدها میلیارد دلار ذخیره به دلار، یورو، ین و طلا دارند. هر بار ترکیب این ذخیره را عوض کنند، مثلا کمی از دلار کم کنند و طلا بخرند، بازار متوجه میشود. پس بانک مرکزی هم بازیکن است و هم کسی که قانون بازی را مینویسد.
بانکهای تجاری و سرمایهگذاری
بانکهای تجاری همان بانکهاییاند که حساب و وام دارند. بانکهای بزرگ جهان در فارکس دو کار میکنند:
- برای مشتری: شرکتی میخواهد یورو بدهد و دلار بگیرد. بانک قیمت میدهد و معامله را انجام میدهد. سود بانک همان فاصلهی کوچک قیمت خرید و فروش است.
- برای خودش: بانک ریسک موجودیاش را مدیریت میکند و گاهی روی جهت قیمت هم موضع میگیرد؛ البته بعد از بحران مالی ۲۰۰۸ قانونها این بخش را خیلی محدود کردهاند.
بانکهای کوچکتر که دیلر نیستند هم مشتری همین بانکهای بزرگاند. سهم این بانکهای کوچکتر در آوریل ۲۰۲۵ حدود ۲۴٪ کل معاملهها بوده است. یعنی اگر بانکهای بزرگ و کوچک را با هم بشماریم، بیش از دوسوم بازار کار بانکهاست.
صندوقهای پوشش ریسک و سرمایهگذاران نهادی
این گروه دو دستهی خیلی متفاوت دارد.
سرمایهگذاران نهادی؛ آهسته و بزرگ
سرمایهگذار نهادی یعنی سازمانی که پول خیلیها را یکجا مدیریت میکند: صندوقهای بازنشستگی، شرکتهای بیمه، صندوقهای سرمایهگذاری و صندوقهای ثروت ملی کشورها. فرض کنید یک صندوق بازنشستگی ژاپنی بخواهد سهام آمریکایی بخرد. اول باید ین بدهد و دلار بگیرد. اینها برای سود از نوسان ارز نمیآیند؛ ارز را لازم دارند. سهمشان در ۲۰۲۵ حدود ۱۳٪ بوده است.
صندوقهای پوشش ریسک و شرکتهای معاملهگر؛ سریع و جسور
اسم «صندوق پوشش ریسک» گمراهکننده است. خیلی از این صندوقها ریسک را کم نمیکنند، بلکه با پول ثروتمندان و با اهرم روی حرکت قیمت شرط میبندند. سازوکارشان را در صندوق پوشش ریسک چیست نوشتهام. کنارشان شرکتهایی هستند که با پول خودشان و با الگوریتمهای سریع معامله میکنند؛ گاهی در کسری از ثانیه.
معروفترین ماجرای این گروه چهارشنبهی سیاه سپتامبر ۱۹۹۲ است. جورج سوروس با حجم عظیمی پوند فروخت و شرط بست که بانک مرکزی انگلیس نمیتواند ارزش پوند را نگه دارد. بانک مرکزی کوتاه آمد، پوند از سازوکار ارزی اروپا بیرون آمد و صندوق سوروس حدود یک میلیارد دلار سود کرد. این صندوقها و شرکتها در ۲۰۲۵ حدود ۸٪ بازار را داشتند.
پس صندوق بازنشستگی مثل کشتی باری است که آرام و سنگین راه میرود و صندوق پوشش ریسک مثل قایق تندرو.
شرکتهای چندملیتی؛ کسانی که ارز را واقعا لازم دارند
شرکتی که در یک کشور میسازد و در کشور دیگر میفروشد، ناچار است ارز تبدیل کند. سهم این شرکتهای غیرمالی از کل معاملهها در ۲۰۲۵ حدود ۵٪ بود. کم به نظر میرسد، ولی همین تقاضای واقعی است که به بقیهی بازار معنا میدهد.
بیایید با یک مثال ساده حساب کنیم. فرض کنید یک خودروساز آلمانی قرار است شش ماه بعد ۱۰۰ میلیون دلار از فروشش در آمریکا بگیرد. اگر هر یورو ۱٫۱۰ دلار باشد، این پول حدود ۹۰٫۹ میلیون یورو میشود. اما اگر تا شش ماه بعد هر یورو ۱٫۲۰ دلار شود، همان ۱۰۰ میلیون دلار فقط حدود ۸۳٫۳ میلیون یورو است. یعنی حدود ۷٫۶ میلیون یورو، نزدیک ۸٪، بیآنکه حتی یک خودرو کمتر فروخته باشد، از دست رفته است. (عددها فقط مثالاند.)
برای همین این شرکتها از امروز با بانک قرارداد میبندند که شش ماه بعد دلار را با نرخ امروز بفروشند. به این کار «پوشش ریسک ارزی» میگویند. شبیه بستن مظنه است: قیمت را امروز قفل میکنید تا خیالتان از فردا راحت باشد. پس بخشی از معاملههای فارکس اصلا برای سود نیست؛ برای آرامش است.
بروکرها و معاملهگران خرد
معاملهگر خرد یعنی آدم معمولی با سرمایهی کوچک که برای خودش معامله میکند. این گروه پرتعدادترین و کموزنترین بازیگر فارکس است.
سهم معاملهگران خرد از فارکس چقدر است؟
عدد دقیق و تازهای نیست، چون پیمایش بانک تسویهی بینالمللی خردهفروشی را جدا نمیشمارد. آخرین برآورد جدی خود این بانک مال سال ۲۰۱۳ است: حدود ۳٫۵٪ کل معاملهها. یعنی از هر ۱۰۰ دلاری که جابهجا میشود، کمتر از چهار دلارش مال همهی معاملهگران خرد دنیا روی هم است. ژاپن در این بخش از همه فعالتر بوده؛ تا جایی که به معاملهگران خرد ژاپنی لقب «خانم واتانابه» دادهاند.
با این حال بیشتر تبلیغهایی که دربارهی فارکس میبینید برای همین گروه است. چرا؟ چون شرکتهایی که از معاملهگر خرد درآمد دارند، تعدادشان زیاد است و رقابتشان سر جذب همین آدمهای معمولی است.
بروکر کجای این زنجیره است؟
معاملهگر خرد هیچوقت مستقیم با بانکهای بزرگ طرف نیست. بروکر وسط میایستد. بعضی بروکرها سفارش را به طبقههای بالاتر میفرستند و از کارمزد و اسپرد درآمد دارند. بعضی دیگر خودشان طرف معاملهی مشتری میشوند؛ یعنی اگر شما ضرر کنید، آنها سود میکنند. این یعنی تضاد منافع، و خیلی از معاملهگران تازهکار اصلا از آن خبر ندارند.
بیشتر معاملههای خرد هم خرید و فروش واقعی ارز نیست، بلکه قرارداد مابهالتفاوت (CFD) با اهرم است. نهاد ناظر بازارهای مالی اروپا در ۲۰۱۸ بررسی کرد و دید ۷۴ تا ۸۹ درصد حسابهای خرد در این محصولها زیان میدهند.
برای ما ایرانیها یک لایهی ریسک دیگر هم هست: در ایران هیچ کارگزاری مجوز فعالیت در فارکس ندارد و اگر مشکلی پیش بیاید، هیچ مرجع داخلی از شما حمایت نمیکند. من این نوشته را برای فهمیدن بازار نوشتهام، نه دعوت به معامله در آن.
جدول مقایسهی بازیگران بازار فارکس
جدول زیر هر گروه را در یک نگاه نشان میدهد. سهمها از پیمایش آوریل ۲۰۲۵ بانک تسویهی بینالمللی است، جز سهم معاملهگران خرد که برآورد ۲۰۱۳ همین بانک است.
| بازیگر | چرا ارز معامله میکند؟ | سهم تقریبی از کل معاملهها | اثر بر قیمت |
|---|---|---|---|
| بانکهای بزرگ (دیلرها) با یکدیگر | قیمتدادن به مشتری و مدیریت موجودی | حدود ۴۶٪ | قیمت لحظهای را میسازند |
| بانکهای کوچکتر | نیاز مشتریهای خودشان | حدود ۲۴٪ | متوسط |
| سرمایهگذاران نهادی | خرید سهام و اوراق کشورهای دیگر | حدود ۱۳٪ | آرام ولی پایدار، در بلندمدت |
| صندوقهای پوشش ریسک و شرکتهای معاملهگر | سود از حرکت قیمت | حدود ۸٪ | تند، بهخصوص هنگام خبر |
| شرکتهای غیرمالی | تجارت واقعی و پوشش ریسک ارزی | حدود ۵٪ | تقاضای پایهی بازار |
| بانکهای مرکزی | سیاست پولی و مدیریت ذخیره | جدا شمرده نمیشود | از همه بیشتر، با نرخ بهره و دخالت |
| معاملهگران خرد | سود از نوسان | حدود ۳٫۵٪ (برآورد ۲۰۱۳) | ناچیز |
پس آن کسی که در تبلیغها قهرمان فارکس است، در واقعیت کوچکترین بازیکن زمین است. و آن کسی که کمتر از همه دیده میشود، یعنی بانک مرکزی، بیشترین زور را دارد.
این بازیگران چه ربطی به جیب ما دارند؟
شاید بپرسید وقتی تومان در فارکس معامله نمیشود، اینها به چه کار ما میآید. جواب این است که زنجیرهی اثر کوتاه است. فدرال رزرو نرخ بهره را بالا میبرد؛ بانکها و صندوقها دلار میخرند؛ شاخص دلار بالا میرود؛ معمولا قیمت انس طلا زیر فشار میآید؛ و این بر قیمت طلا در بازار خودمان هم اثر میگذارد.
پس دفعهی بعد که خبری از بازار جهانی ارز شنیدید، از خودتان بپرسید: این کار کدام بازیگر بوده؟ اگر بانک مرکزی یا صندوقهای بزرگ پشتش باشند، احتمالا اثرش ماندگارتر است تا یک هیجان چندساعته.
اشتباههای رایج دربارهی بازیگران بازار فارکس
- «بازار را چند بانک دستکاری میکنند، پس تحلیل بیفایده است.» بانکها بزرگاند، ولی هزاران بازیگر با انگیزههای مختلف روبهروی هماند و هیچکس بهتنهایی کل بازار را در دست ندارد.
- «من هم مثل بانکها در بازار بین بانکی معامله میکنم.» معاملهگر خرد همیشه از راه واسطه معامله میکند و قیمتی که میبیند، قیمت همان واسطه است.
- «بانک مرکزی همیشه برنده است.» ماجرای پوند در ۱۹۹۲ نشان داد بانک مرکزی هم وقتی ذخیرهاش ته بکشد، کوتاه میآید.
- «حجم بالای بازار یعنی پول من امن است.» نقدشوندگی بالای کل بازار به این معنا نیست که پول شما نزد واسطه امن است.
- «فارکس همان بازار دلار خودمان است.» نه. قیمت دلار در ایران را عرضه و تقاضای داخلی و سیاست ارزی خودمان میسازد؛ برای دیدن نرخ روز به صفحهی قیمت دلار امروز سر بزنید.
سوالات متداول
چه کسانی در بازار فارکس معامله میکنند؟
بانکهای بزرگ و کوچک، بانکهای مرکزی، سرمایهگذاران نهادی مثل صندوقهای بازنشستگی و بیمه، صندوقهای پوشش ریسک، شرکتهای چندملیتی و در آخر معاملهگران خرد از راه بروکرها. بیش از دوسوم کل معاملهها کار بانکهاست.
سهم معاملهگران خرد از فارکس چقدر است؟
عدد تازهی دقیقی منتشر نمیشود. آخرین برآورد بانک تسویهی بینالمللی برای سال ۲۰۱۳ حدود ۳٫۵ درصد کل معاملهها بود. یعنی همهی معاملهگران خرد دنیا روی هم سهم کوچکی از این بازار دارند.
بانکهای مرکزی چطور در فارکس دخالت میکنند؟
سه راه اصلی دارند: تغییر نرخ بهره که ارزش پول را بهطور غیرمستقیم جابهجا میکند، خرید و فروش مستقیم ارز از محل ذخیرهها مثل کاری که ژاپن در ۲۰۲۲ و ۲۰۲۴ کرد، و تغییر ترکیب ذخیرهی ارزی.
بازار بین بانکی در فارکس یعنی چه؟
بازاری که بانکهای بزرگ جهان در آن مستقیم با هم ارز معامله میکنند. حدود ۴۶ درصد کل معاملههای فارکس میان همین بانکهاست. حجم هر معامله در این طبقه چند میلیون دلار است و آدم معمولی مستقیم به آن راه ندارد.
بزرگترین بازیگر بازار فارکس کیست؟
از نظر حجم معامله، بانکهای بزرگی که به آنها دیلر میگویند. از نظر اثر بر قیمت، بانکهای مرکزی، چون نرخ بهره را تعیین میکنند و میتوانند با ذخیرههای خودشان مستقیم وارد بازار شوند.
حجم معاملات روزانه بازار فارکس چقدر است؟
طبق پیمایش سهسالهی بانک تسویهی بینالمللی، در آوریل ۲۰۲۵ روزانه بهطور میانگین حدود ۹٫۶ تریلیون دلار ارز در جهان معامله شده است. دلار در حدود ۸۹ درصد همهی این معاملهها یک طرف معامله بوده است.
صندوقهای پوشش ریسک در فارکس چه میکنند؟
بیشترشان با پول ثروتمندان و با اهرم روی حرکت ارزها شرط میبندند و هنگام خبرهای مهم قیمت را تند جابهجا میکنند. همراه شرکتهای معاملهگر الگوریتمی، در ۲۰۲۵ حدود ۸ درصد بازار را داشتند.
جمعبندی
بازیگران بازار فارکس را میشود در یک جمله خلاصه کرد: بانکها بیشترین حجم را دارند، بانکهای مرکزی بیشترین اثر را، صندوقها و شرکتها انگیزههای متفاوت را، و معاملهگران خرد کمترین سهم را. فهمیدن این ترتیب کمک میکند خبرها را درست بخوانید و از بازار جهانی ارز تصویری واقعی داشته باشید، نه تصویر تبلیغها. اگر میخواهید بدانید قیمتها از دل همین زنجیره چطور بیرون میآیند، قیمتهای فارکس چگونه به وجود میآیند قدم بعدی است.