
پیشبینی قیمت سهام: روشها، هوش مصنوعی و محدودیتها به زبان ساده

فهرست مطالب۱۶ بخش
- آیا قیمت سهام قابل پیشبینی است؟
- تاریخچهٔ کوتاه: چهارصد سال آرزوی دیدنِ فردا
- روشهای پیشبینی قیمت سهم در یک نگاه
- ۱. پیشبینی قیمت سهام با تحلیل بنیادی
- ۲. پیشبینی قیمت سهم با تحلیل تکنیکال
- ۳. پیشبینی نوسان سهم: جهت را نمیدانیم، محدوده را چرا
- ۴. مدلهای آماری و سری زمانی
- ۵. هوش مصنوعی قیمت سهم را پیشبینی میکند؟
- چرا پیشبینیها اشتباه میشوند؟
- پیشبینی بورس و شاخص کل چه فرقی با پیشبینی سهم دارد؟
- پیشبینی قیمت طلا و سکه با همین منطق
- هشدار دربارهٔ سیگنالفروشها و «پیشبینیهای تضمینی»
- چکلیستِ سنجشِ هر پیشبینی
- پیشنهادِ من: با پیشبینی چه کنیم؟
- سوالات متداول
- جمعبندی
پیشبینی قیمت سهام یعنی اینکه حدس بزنیم قیمتِ یک سهم در آینده در چه محدودهای خواهد بود. هیچ روشی عددِ دقیقِ فردا را نمیگوید. ولی با تحلیل بنیادی، تحلیل تکنیکال، مدلهای آماری و هوش مصنوعی میشود چند سناریوی منطقی ساخت. این کار در افقِ چندساله خیلی قابلاعتمادتر از حدسِ نوسانِ روزانه است.
در بیش از ۲۰ سال کار در بازار سرمایه، کمتر پرسشی را به اندازهٔ «این سهم کجا میرود؟» شنیدهام. جوابِ صادقانه این است که نمیدانم، و هیچکس دیگر هم نمیداند. ولی میشود حساب کرد سهم چقدر میارزد و قیمتش در بدترین و بهترین حالت تا کجا میتواند برود. بیایید با هم، قدمبهقدم و با مثالِ عددی، ببینیم این کار چطور انجام میشود. آخرِ مقاله هم همین منطق را برای پیشبینی قیمت طلا و سکه به کار میبریم.
آیا قیمت سهام قابل پیشبینی است؟
جوابِ کوتاه: در کوتاهمدت تقریباً نه، در بلندمدت تا حدی بله.
قیمتِ روزانه بیشتر به خبرهای تازه واکنش نشان میدهد. خبرِ تازه هم، به خاطرِ همین که تازه است، از قبل معلوم نیست. برای همین نمودارِ روزانهٔ قیمت خیلی شبیهِ راه رفتنِ آدمی است که چشمش را بسته: هر قدمش ممکن است به هر طرفی باشد. اقتصاددانها به این میگویند قدم زدن تصادفی.
یوجین فاما، اقتصاددانِ آمریکایی، در دههٔ ۱۹۷۰ این ایده را «فرضیهٔ بازار کارا» نامید. حرفش این بود: اگر هر خبری خیلی زود در قیمت بنشیند، هیچکس نمیتواند همیشه از بازار جلو بزند. جالب است که جایزهٔ نوبل اقتصادِ ۲۰۱۳ همزمان به فاما و رابرت شیلر رسید. شیلر نشان داده بود که قیمتها در کوتاهمدت پیشبینیناپذیرند. ولی در افقِ چندساله، سهمی که نسبت به سودش گران خریده شود، معمولاً بازدهِ کمتری میدهد.
بورس تهران کاراییِ کمتری از بازارهای بزرگِ دنیا دارد. خبر به همه همزمان نمیرسد. دامنهٔ نوسان و صفِ خرید و فروش، قیمت را چند روز عقب نگه میدارد. رفتارِ گلهای هم پررنگ است. این ناکارایی هم فرصت میسازد و هم خطرِ اشتباه را بیشتر میکند. اگر دلیلش برایتان جالب است، مقالهٔ فرضیهٔ بازار کارا و علل ناکارایی بورس را بخوانید.
دو مجهولِ همیشگی: قیمت و زمان
شاید اصلِ عدم قطعیتِ هایزنبرگ را از فیزیکِ دبیرستان یادتان باشد: اگر جای یک ذره را دقیق بدانیم، از سرعتش بیخبریم و برعکس. بازار هم دو مجهول دارد: «قیمت» و «زمان».
سهمی که هزار تومان قیمت دارد و دو هزار تومان میارزد، احتمالاً روزی به دو هزار میرسد. اما کی؟ یک ماه دیگر یا پنج سال دیگر؟ هیچکس نمیداند. در سال ۱۳۹۵ اگر کسی میگفت شاخص کل تا پیش از ۱۴۰۰ از یک میلیون واحد میگذرد، کمتر کسی باور میکرد. ولی گذشت.
پس گرفتاریِ اصلیِ پیشبینی این است: میشود دربارهٔ «مقصد» درست فکر کرد و سالها دربارهٔ «زمان» اشتباه کرد.
تاریخچهٔ کوتاه: چهارصد سال آرزوی دیدنِ فردا
در هلندِ قرن هفدهم میشد سهامِ کمپانی هند شرقی (VOC) را خرید یا روی قیمتِ آیندهٔ گل لاله معامله کرد. از همان وقت پیشبینی قیمت جذاب شد. عدهای سراغِ فال و ستارهبینی رفتند. گروهی به معادلههای ریاضی و فیزیک امید بستند. بعضی هم در نمودارها دنبالِ الگو گشتند. ماجرای «حباب گل لاله» هم نشان داد هیجان چقدر میتواند از ارزشِ واقعی جلو بزند.
در فرانسهٔ قرن هجدهم، سرِ سهامِ شرکت میسیسیپی، هر کس هدفی خیالی برای سهم میگفت. وقتی قیمت به آنجا میرسید، به قدرتِ پیشگوییاش مینازید. مردم نمیدانستند پادشاه و بانک مرکزی قیمت را بالا میبرند تا کسریِ بودجهٔ دولت جبران شود.
چرا اینقدر دنبالِ پیشبینی بودهایم؟ فرض کنید با اطمینانِ کامل بدانید سهمی که امروز ۵٪ منفی است، فردا ۵٪ مثبت میشود. همهٔ پولتان را در آن میگذارید. وام میگیرید. از دوست و آشنا قرض میکنید. در یک روز پولدار میشوید. ولی بگذارید همینجا این رؤیا را خراب کنم: چهارصد سال تلاش نشان داده هیچ روشِ دقیق و بیریسکی برای پیشبینی قیمت سهام نیست، حتی برای فردا.
پس دستِ ما خالی است؟ نه. ریسک را نمیشود صفر کرد، ولی میشود مدیریتش کرد. بقیهٔ این مقاله دربارهٔ همین است.
روشهای پیشبینی قیمت سهم در یک نگاه
پیش از جزئیات، این جدول نشان میدهد هر روش با چه دادهای کار میکند و برای چه افقی مناسب است. بیشترِ اشتباههای تازهکارها از اینجا میآید که روشِ بلندمدت را برای فردا به کار میبرند، یا برعکس.
| روش | با چه دادهای؟ | برای چه افقی؟ | به چه کاری میآید؟ | ضعفِ اصلی |
|---|---|---|---|---|
| جریان نقدی تنزیلشده (DCF) | صورتهای مالی، نرخ تنزیل | چندساله | ارزشِ واقعیِ شرکت را جدا از هیجانِ بازار میدهد | با تغییرِ کوچکِ فرضها، جوابش خیلی عوض میشود |
| سود و P/E | پیشبینیِ سودِ هر سهم، P/E صنعت و بازار | ۶ ماه تا ۲ سال | ساده و پرکاربرد در بورس ایران | اشتباه در پیشبینیِ سود مستقیم به قیمت میرسد |
| تنزیل سود تقسیمی (DDM) | سود نقدی و رشدِ آن | بلندمدت | برای شرکتهای جاافتاده که سودِ زیادی تقسیم میکنند | برای شرکتی که سود نمیدهد بیمعناست |
| تحلیل تکنیکال | قیمت و حجمِ معاملات | روز تا چند ماه | نقطهٔ ورود، خروج و حد ضرر | احتمال میدهد، نه قطعیت؛ در سهمِ دستکاریشده گمراه میکند |
| پیشبینی نوسان | نوسانِ گذشته، قیمتِ اختیار معامله | روز تا چند ماه | محدودهٔ احتمالیِ قیمت | جهت را نمیگوید |
| مدلهای آماری | تاریخچهٔ قیمت و عددهای اقتصادی | کوتاه تا میانمدت | قابلآزمون و تکرارپذیر | وقتی شرایط عوض شود از کار میافتد |
| هوش مصنوعی | قیمت، خبر، صورت مالی، حالوهوای بازار | کوتاهمدت | الگوهای پیچیده را میبیند | در آزمونِ گذشته عالی، در معاملهٔ واقعی ضعیف |
پس هیچ روشی برای همهچیز خوب نیست. پیش از هر کاری از خودتان بپرسید: «من برای چه مدتی میخواهم این سهم را نگه دارم؟» جوابِ همین پرسش روش را انتخاب میکند.
۱. پیشبینی قیمت سهام با تحلیل بنیادی
تحلیل بنیادی نمیپرسد «قیمتِ فردا چند است؟». میپرسد «این سهم واقعاً چقدر میارزد؟». فرضش این است که قیمت دیر یا زود به سمتِ ارزش ذاتی برمیگردد. ارزش ذاتی یعنی همان ارزشِ واقعیِ شرکت، جدا از اینکه امروز بازار شاد است یا ترسیده.
یک مثالِ ساده: اگر کسی بخواهد مغازهای را به شما بفروشد که ماهی ۱۰ میلیون تومان اجاره میدهد، قیمتش را از روی همین اجاره حساب میکنید. اینکه همسایه دیروز مغازهاش را چند فروخت، فقط یک نشانه است. سهم هم همین است: ارزشش از پولی میآید که شرکت در آینده برای صاحبانش درمیآورد. سه روشِ اصلیِ این حساب را با مثال ببینیم.
روش اول: جریان نقدی آزادِ تنزیلشده (DCF)
این روش ریشه در کارِ بنجامین گراهام دارد و وارن بافت هم با همین منطق سهم میخرد. حرفش ساده است: ارزشِ شرکت برابر است با همهٔ پولی که در آینده برای صاحبانش میسازد، به ارزشِ امروز.
دو اصطلاح را روشن کنیم. «جریان نقدی آزاد» (Free Cash Flow) یعنی پولی که بعد از همهٔ هزینهها و خریدِ دستگاه و ساختمانِ لازم، در صندوقِ شرکت میماند. این عدد را از صورت جریان وجوه نقد درمیآورند. «تنزیل» هم یعنی حساب کنیم پولِ چند سالِ بعد امروز چقدر میارزد. صد میلیون تومانِ پنج سالِ دیگر، با این تورم، خیلی کمتر از صد میلیونِ امروز است.
مثالِ فرضی: جریان نقدی آزادِ شرکتی در پنج سالِ گذشته ۱۰، ۱۲، ۱۵، ۲۰ و ۲۱ همت بوده است. همت یعنی هزار میلیارد تومان. رشدِ سالانه بهترتیب ۲۰٪، ۲۵٪، ۳۳٪ و ۵٪ بوده و میانگینش حدودِ ۲۱٪ میشود.
محتاطانه فرض میکنیم در پنج سالِ آینده سالی ۲۰٪ رشد کند. فرض میکنیم ما هم به بازدهِ سالانهٔ ۳۰٪ راضی هستیم. این ۳۰٪ همان «نرخ تنزیل» است. حالا پولِ هر سال را به ارزشِ امروز برمیگردانیم:
| سال | جریان نقدی آزادِ پیشبینیشده | ارزشِ امروزِ آن |
|---|---|---|
| ۱ | ۲۵٫۲ | ۱۹٫۴ |
| ۲ | ۳۰٫۲ | ۱۷٫۹ |
| ۳ | ۳۶٫۳ | ۱۶٫۵ |
| ۴ | ۴۳٫۵ | ۱۵٫۲ |
| ۵ | ۵۲٫۳ | ۱۴٫۱ |
| جمع | — | ۸۳٫۱ |
ببینید: ۵۲ همتِ سالِ پنجم امروز فقط ۱۴ همت میارزد. این همان اثرِ زمان بر پول است.
ولی شرکت بعد از سالِ پنجم تعطیل نمیشود. پس یک «ارزشِ پایانی» هم حساب میکنیم، یعنی ارزشِ همهٔ سالهای بعد از پنجم. فرض کنیم از سالِ ششم رشد به ۱۵٪ برسد. پولِ سالِ ششم حدودِ ۶۰٫۱ همت است. آن را بر فاصلهٔ نرخ تنزیل و رشد (۳۰٪ منهای ۱۵٪، یعنی ۰٫۱۵) تقسیم میکنیم: حدودِ ۴۰۰ همت. ارزشِ امروزِ این عدد حدودِ ۱۰۸ همت است.
جمعِ کل حدودِ ۱۹۱ همت میشود. ۱۰ همت بدهی را کم میکنیم و ۱۸۱ همت میماند. اگر شرکت ۱۰۰ میلیارد سهم داشته باشد، ارزشِ ذاتیِ هر سهم حدودِ ۱٬۸۱۰ تومان است. توضیحِ کاملترِ این مفهوم در مقالهٔ جریان آزاد نقدی چیست؟ آمده است.
حالا ببینید این عدد چقدر شکننده است. جدولِ زیر همان مثال است، فقط نرخ تنزیل و رشدِ بلندمدت را کمی بالا و پایین کردهایم:
| نرخ تنزیل | رشدِ بلندمدت ۱۲٪ | رشدِ بلندمدت ۱۵٪ | رشدِ بلندمدت ۱۸٪ |
|---|---|---|---|
| ۲۸٪ | ۱٬۸۳۳ | ۲٬۱۱۴ | ۲٬۵۶۳ |
| ۳۰٪ | ۱٬۶۰۷ | ۱٬۸۱۰ | ۲٬۱۱۵ |
| ۳۲٪ | ۱٬۴۲۶ | ۱٬۵۷۸ | ۱٬۷۹۵ |
| ۳۵٪ | ۱٬۲۱۵ | ۱٬۳۱۸ | ۱٬۴۵۷ |
فقط با چند درصد تغییر در دو فرض، ارزشِ همان سهم از حدودِ ۱٬۲۰۰ تا بیش از ۲٬۵۰۰ تومان جابهجا شد؛ یعنی بیش از دو برابر. پس DCF یک «محدوده» میدهد، نه یک عدد. هر کس ارزشِ ذاتی را تا ریال اعلام میکند، دقتی را ادعا میکند که وجود ندارد.
روش دوم: تنزیل سود تقسیمی (DDM)
بعضیها کاری به بالا و پایین شدنِ قیمت ندارند. میخواهند شریکِ سودِ شرکت باشند و هر سال پولی نقد بگیرند، مثلِ کسی که خانه میخرد تا اجاره بگیرد. برای این آدمها قیمتِ سهم برابر است با ارزشِ امروزِ همهٔ سودهای نقدیِ آینده.
سادهترین شکلش «مدلِ گوردون» است: سودِ نقدیِ سالِ بعد را بر فاصلهٔ «بازدهی که میخواهید» و «رشدِ سالانهٔ سود» تقسیم کنید.
مثال: شرکتی امسال برای هر سهم ۳۰۰ تومان سود نقدی (DPS) داده است. انتظار داریم سودش سالی ۱۵٪ رشد کند، پس سودِ سالِ بعد ۳۴۵ تومان است. اگر بازدهِ ۳۰٪ بخواهیم، قیمتِ منطقی میشود ۳۴۵ تقسیم بر ۰٫۱۵، یعنی ۲٬۳۰۰ تومان.
این روش برای شرکتهای جاافتاده و پرتقسیم، مثلِ بسیاری از سهمهای کالایی، خوب کار میکند. برای شرکتی که سود را نگه میدارد تا بزرگتر شود، تقریباً به درد نمیخورد.
روش سوم: پیشبینی سود و ضرب در P/E
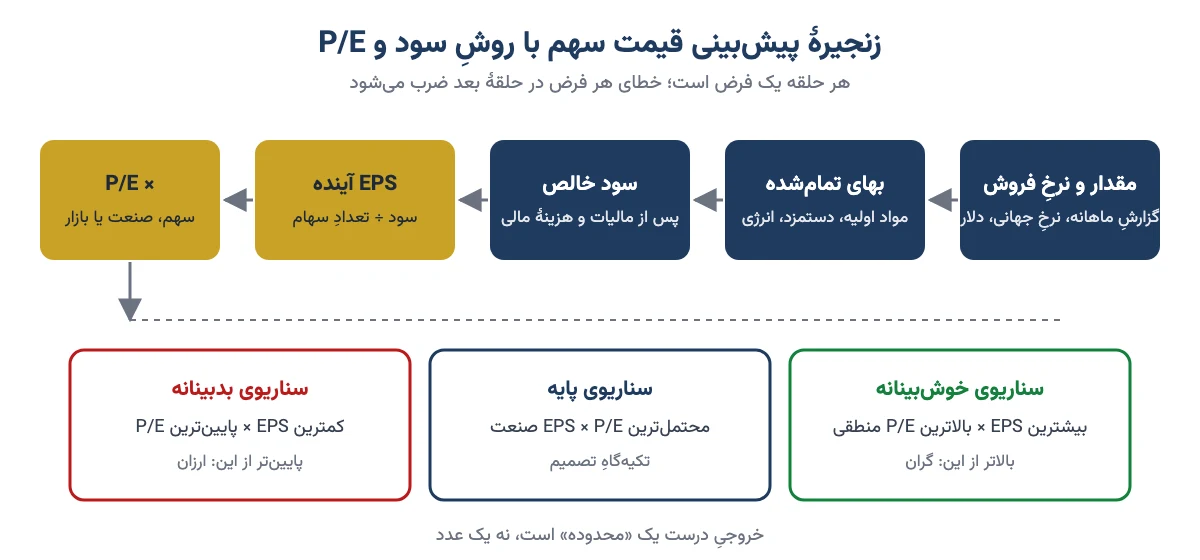
پرکاربردترین روش در بورس ایران همین است. اول سودِ هر سهم (EPS) را برای سالِ آینده حدس میزنیم. بعد آن را در یک نسبت P/E منطقی ضرب میکنیم. P/E یعنی بازار برای هر یک تومان سودِ شرکت حاضر است چند تومان بپردازد. پس قیمت برابر است با سودِ هر سهم ضرب در P/E. پرسشِ اصلی این است: کدام P/E؟
فرض کنید قیمتِ سهمی ۱٬۰۰۰ تومان است و سودِ فعلیِ هر سهم ۱۰۰ تومان؛ یعنی P/E برابر ۱۰. شما فکر میکنید سودِ سالِ بعد به ۲۵۰ تومان میرسد. چهار برآورد داریم:
| مبنای P/E | منطق | P/E فرضی | قیمتِ برآوردی (تومان) |
|---|---|---|---|
| سودِ بیریسکِ بانک | اگر سود بانکی ۲۰٪ باشد، معادلش P/E برابر ۵ است؛ سهمِ ارزانتر از این خریدار پیدا میکند | ۵ | ۱٬۲۵۰ |
| P/E فعلیِ خودِ سهم | بازار امروز برای هر تومان سود ۱۰ تومان میپردازد | ۱۰ | ۲٬۵۰۰ |
| P/E کلِ بازار | در بلندمدت سهمها به سمتِ میانگینِ بازار کشیده میشوند | ۸ | ۲٬۰۰۰ |
| P/E صنعت | صنعتهای روبهرشد P/E بالاتر و صنعتهای قدیمی P/E پایینتری دارند | ۱۲ | ۳٬۰۰۰ |
برآوردِ دوم را با احتیاط بخوانید. شاید بازار همین حالا بخشی از سودِ سالِ بعد را «پیشخور» کرده باشد؛ یعنی خبرِ خوب را زودتر در قیمت گذاشته باشد. نرخها هم فقط مثالاند. P/E بیریسک را با سودِ واقعیِ سپرده و اوراق در همان روز بسنجید.
جمعبندیِ عددها در سه سناریو
بعد از این حسابها، بهجای یک عدد سه پیشبینی داریم:
- سناریوی خوشبینانه: بالاترین عددِ منطقی؛ در مثالِ ما ۳٬۰۰۰ تومان.
- سناریوی بدبینانه: پایینترین عدد؛ ۱٬۲۵۰ تومان.
- سناریوی پایه: میانگینِ روشها یا عددی که بیشتر به آن اعتماد دارید؛ حدودِ ۲٬۲۰۰ تومان.
اگر قیمت از سناریوی خوشبینانه هم بالاتر برود، سهم گران شده است. اگر از سناریوی بدبینانه هم پایینتر بیاید، قیمت خیلی جذاب است. بینِ این دو، تصمیم به حوصله و ریسکپذیریِ خودتان بستگی دارد.
سودِ سالِ آینده را از کجا بیاوریم؟
همهٔ روشهای بالا به پیشبینیِ سود تکیه دارند. دو راه دارید.
- گزارشهای اجماعِ تحلیلگران: بعضی کارگزاریها و سایتهای تحلیلی میانگینِ پیشبینیِ چند تحلیلگر را منتشر میکنند. حتماً تاریخِ گزارش را ببینید. گزارشِ کهنه شاید افزایش سرمایهٔ تازه یا گزارشِ فصلیِ جدید را حساب نکرده باشد. سهمی که P/E آیندهاش پایین است، کاندیدای بررسیِ بیشتر است، نه خریدِ فوری.
- پیشبینیِ خودتان: وقتگیر است و برای سرمایهٔ کوچک شاید نیرزد. اگر هر سهم یک روزِ کامل وقت بگیرد، بررسیِ همهٔ نمادها سالها طول میکشد. ولی اگر میخواهید بدانید تحلیلگران چه میکنند، راهش این است.
یک نکتهٔ تاریخی هم بدانید. شرکتهای بورسی تا سال ۱۳۹۶ موظف بودند پیشبینیِ رسمیِ سودِ هر سهم را منتشر کنند. از آن سال این کار اختیاری شد. از سال ۱۴۰۰ سازمان بورس از بسیاری از شرکتهای تولیدی خواسته در «گزارش تفسیری مدیریت» جدولی به نامِ «تحلیلِ حساسیتِ سودِ هر سهم» بدهند. این جدول نشان میدهد سود با نرخهای مختلفِ فروش و دلار چقدر میشود.
این جدول کمکِ بزرگی است، ولی فرضهایش مالِ خودِ شرکت است. پس آن را نقطهٔ شروع بدانید، نه جوابِ نهایی. گزارش تفسیری و گزارشهای ماهانهٔ فعالیت را در سامانهٔ کدال پیدا میکنید. برای شرکتی که مادهٔ «الف» را میخرد و محصولِ «ب» را میفروشد، گامها ایناند:
- از گزارش تفسیری حساب کنید برای تولیدِ هر تن «ب» چند تن «الف» لازم است.
- ببینید تولید در چند سالِ گذشته چقدر رشد کرده است. بعد دلیلی قانعکننده برای ادامه یا توقفِ آن پیدا کنید: ظرفیتِ تازه، تقاضا، قطعیِ برق و گاز.
- پیشبینیِ قیمتِ جهانیِ «الف» و «ب» را از گزارشهای معتبرِ کالایی پیدا کنید.
- برای نرخ دلار یک فرضِ روشن بگذارید. رشدِ نقدینگی در ایران در سالهای اخیر معمولاً بالای ۲۵٪ بوده است. طبق گزارشهای خبری از آمارِ بانک مرکزی، در ۱۴۰۴ از ۴۰٪ هم گذشت. این رشد در بلندمدت به دلار فشار میآورد، ولی یک اتفاقِ سیاسی میتواند مسیر را در کوتاهمدت عوض کند. پس برای دلار هم دو سه سناریو بگذارید.
- فروش را منهای بهای تمامشده، هزینههای جاری، هزینهٔ وام و مالیات کنید تا سود خالص بماند. سود خالص را بر تعدادِ سهام تقسیم کنید. این میشود سودِ هر سهم در سالِ آینده.
پس تحلیل بنیادی به شما یک «محدودهٔ ارزش» میدهد. ولی نمیگوید قیمت کی به آن میرسد. برای پرسشِ «کی؟» سراغِ ابزارِ دیگری میرویم.
۲. پیشبینی قیمت سهم با تحلیل تکنیکال
تحلیل تکنیکال یعنی خواندنِ نمودارِ قیمت و حجمِ معاملات. فرضش این است که رفتارِ جمعیِ خریداران و فروشندگان در نمودار ردپا میگذارد و بعضی الگوها تکرار میشوند. «حمایت» یعنی قیمتی که بارها خریدارها آنجا وارد شدهاند و جلوی ریزش را گرفتهاند. «مقاومت» برعکسش است: سقفی که فروشندهها آنجا زیاد میشوند.
نکتهٔ مهم این است که تکنیکالِ درست «پیشگویی» نیست، «مدیریتِ احتمال» است. تحلیلگرِ حرفهای نمیگوید سهم حتماً به فلان قیمت میرسد. میگوید اگر این حمایت بشکند، فکرِ من غلط بوده و از معامله بیرون میروم. ارزشِ واقعیِ تکنیکال در همین است: نقطهٔ ورود، حد ضرر و اینکه در برابرِ هر تومان ریسک چقدر سود ممکن است.
در بورس ایران دو چیز را هم حواستان باشد. اول، دامنهٔ نوسان و صفها شکلِ نمودار را مصنوعی میکنند. بعضی «شکستها» فقط به خاطرِ باز شدنِ دامنه است. دوم، در سهمهای کمحجم یک خریدار یا فروشندهٔ بزرگ میتواند الگو را عمداً بسازد تا آدمهای تازهکار را جذب کند.
پس تکنیکال را برای «کی» و «تا کجا ضرر را قبول میکنم» به کار ببرید، نه برای «حتماً میرود بالا».
۳. پیشبینی نوسان سهم: جهت را نمیدانیم، محدوده را چرا
گاهی پرسشِ درست «بالا میرود یا پایین؟» نیست. پرسشِ درست این است: «چقدر ممکن است جابهجا شود؟». این شبیهِ هواشناسی است که نمیگوید فردا دقیقاً چند درجه است، ولی میگوید بین ۱۸ تا ۲۴ درجه. پیشبینی نوسان سهم برای تعیینِ حد ضرر و اندازهٔ هر خرید به کار میآید و سه روشِ رایج دارد:
- روش تاریخی: حساب میکنیم بازدهِ روزانهٔ سهم در چند ماهِ گذشته بهطورِ معمول چقدر بالا و پایین رفته است. به این عدد «انحراف معیار» میگویند. بعد فرض میکنیم آینده هم شبیهِ همان باشد.
- میانگینِ وزنی: به روزهای اخیر وزنِ بیشتری میدهیم، چون روزهای پرتلاطم معمولاً پشتِ هم میآیند. مدلهایی مثلِ GARCH همین ایده را به زبانِ ریاضی میگویند.
- نوسانِ ضمنی: از قیمتِ اختیار معامله میشود فهمید بازار چه نوسانی را برای ماههای آینده انتظار دارد. این تنها روشی است که بهجای گذشته، انتظارِ امروزِ بازار را نشان میدهد.
مثالِ عددی: فرض کنید بازدهِ روزانهٔ سهمی بهطورِ معمول ۲٫۵٪ بالا و پایین میرود. یک ماه حدودِ ۲۰ روزِ معاملاتی دارد. نوسانِ یکماهه تقریباً میشود ۲٫۵ ضرب در جذرِ ۲۰، یعنی حدودِ ۱۱٪.
به زبانِ ساده: اگر شرایط عوض نشود، از هر سه بار حدودِ دو بار قیمتِ یک ماه بعد در فاصلهٔ ۱۱٪ بالا یا پایینِ قیمتِ امروز است. برای سه ماه این فاصله به حدودِ ۱۹٪ میرسد. یعنی سهمِ هزار تومانی ممکن است سه ماه بعد هر جایی بین حدودِ ۸۱۰ تا ۱٬۱۹۰ تومان باشد، و این تازه حالتِ معمولی است. تصویرِ زیر همین «قیفِ عدم قطعیت» را نشان میدهد.
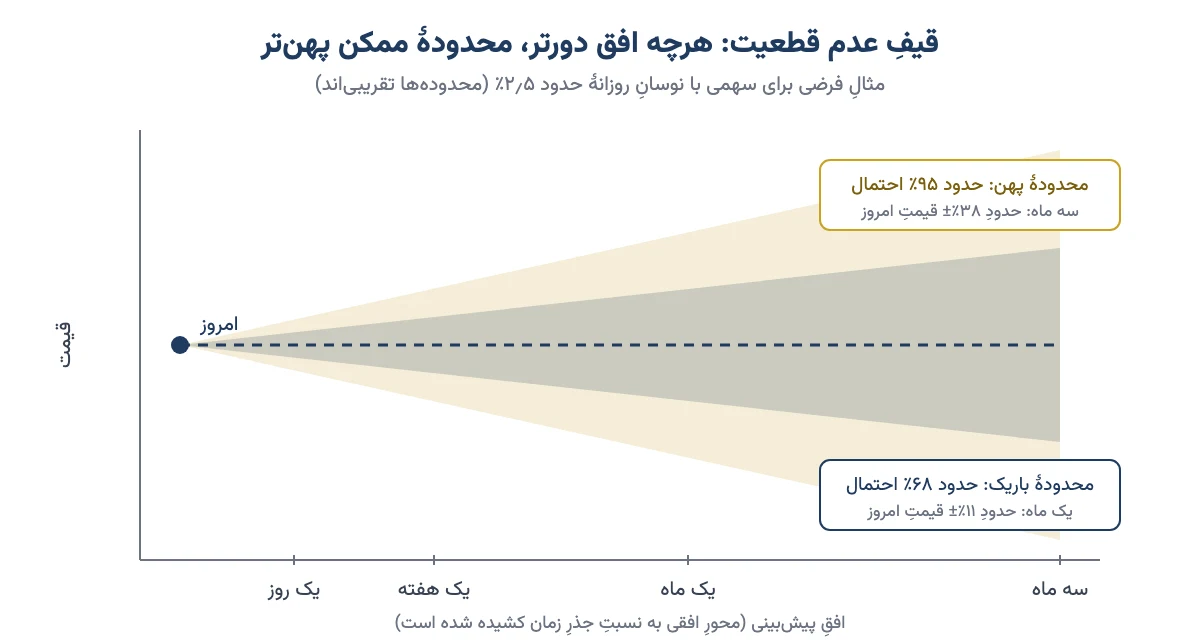
پس هرچه افق دورتر باشد، قیف پهنتر میشود. کسی که برای سه ماه بعد یک عددِ دقیق میگوید، این قیف را ندیده است.
۴. مدلهای آماری و سری زمانی
مدلهای آماری میکوشند رابطهای قابلآزمون بینِ قیمت و عاملهای مؤثر پیدا کنند. سه خانوادهٔ مهم دارند:
- مدلهای سری زمانی مثلِ ARIMA: قیمت یا بازده را از روی مقدارهای گذشتهٔ خودش پیشبینی میکنند. برای بازدهِ روزانهٔ سهام معمولاً قدرتِ کمی دارند.
- رگرسیون با متغیرهای کلان: رابطهٔ شاخص یا سهم را با دلار، نرخ بهره، تورم و قیمتِ جهانیِ کالاها میسنجند. برای سهمهای کالایی و صادراتی مفیدترند.
- مدلهای عاملی: بازده را به عاملهایی مثلِ ارزانی (P/E پایین)، اندازهٔ شرکت و ادامهٔ روندِ اخیر نسبت میدهند. اینها بیشتر برای چیدنِ سبد به کار میآیند تا پیشبینیِ یک سهم.
خوبیِ بزرگِ این مدلها این است که قابلآزموناند و حدسِ ذهنی را کنار میگذارند. عیبشان این است که روی گذشته ساخته میشوند. وقتی قاعدهٔ بازی عوض شود، مثلاً تحریم بیاید، نرخ ارزِ دولتی تغییر کند یا قیمتها دستوری شود، از کار میافتند. مثلِ نقشهٔ شهری که خیابانهایش را عوض کردهاند.
۵. هوش مصنوعی قیمت سهم را پیشبینی میکند؟
هوش مصنوعی در پیشبینی قیمت سهام پیشرفت کرده است، ولی نه به معنای پیشگویی. مدلهایی مثلِ جنگل تصادفی، شبکههای عصبیِ LSTM و تحلیلِ متنِ خبرها میتوانند الگوهای پیچیدهای ببینند که از چشمِ آدم پنهان میماند.
در پژوهشهای دانشگاهی دربارهٔ بورس تهران گاهی دقتِ ۷۰ تا ۸۰ درصد برای حدسِ جهتِ کوتاهمدتِ قیمت گزارش شده است. این عددها را با احتیاط بخوانید، چون معمولاً در شرایطی به دست آمدهاند که در معاملهٔ واقعی تکرار نمیشود. چهار تلهٔ رایج:
- حفظ کردن بهجای فهمیدن: مدل بهجای الگوی واقعی، اتفاقهای تصادفیِ گذشته را حفظ میکند؛ مثلِ شاگردی که جوابِ سؤالهای امتحانِ پارسال را حفظ کرده. به این «بیشبرازش» میگویند. در آزمونِ گذشته عالی است و در آینده ضعیف.
- نگاه به آینده: دادهای که در لحظهٔ تصمیم در دسترس نبوده، مثلاً صورت مالیِ منتشرنشده، ناخواسته وارد مدل میشود.
- فقط بازماندهها: فقط نمادهایی که امروز هستند بررسی میشوند و شرکتهای ورشکسته و حذفشده از داده بیرون میمانند.
- کارمزد و صف: کارمزد، دامنهٔ نوسان و صف، بخشِ بزرگی از سودِ روی کاغذِ مدل را میخورد.
دربارهٔ چتباتها هم صریح بگویم. مدلهای زبانیِ عمومی قیمتِ لحظهای و معتبرِ بازار را ندارند و ممکن است با اطمینان عددی بسازند. از آنها برای خلاصه کردنِ گزارش، توضیحِ یک مفهوم یا چک کردنِ منطقِ تحلیلتان کمک بگیرید، نه برای هدفِ قیمتی.
یک قاعدهٔ ساده هم همیشه کمک میکند: اگر کسی واقعاً مدلی داشت که قیمت را درست پیشبینی میکرد، آن را به چند صد هزار تومان در تلگرام نمیفروخت.
چرا پیشبینیها اشتباه میشوند؟
حتی حرفهایترین مدیرانِ صندوق هم در پیشبینی زمین میخورند. طبق گزارش SPIVA شرکت S&P، در سالِ ۲۰۲۵ حدودِ ۷۹٪ صندوقهای فعالِ سهامِ شرکتهای بزرگِ آمریکا از شاخص S&P 500 عقب ماندند. یعنی از هر ده مدیرِ حرفهای با تیمِ تحلیلگر، حدودِ هشت نفر نتوانستند حتی به اندازهٔ خودِ بازار سود کنند. در افقهای طولانیتر هم بیشترِ آنها عقب ماندهاند. دلیلهای اصلی اینهاست:
- اتفاقهای پیشبینیناپذیر: جنگ، تحریم، تغییرِ ناگهانیِ سیاستِ ارزی، قیمتگذاریِ دستوری و همهگیریهایی مثلِ کرونا. هیچ صورت مالیای از اینها خبر نمیدهد.
- پیشخور شدن: وقتی پیشبینیای مشهور میشود، همه زودتر بر اساسِ آن معامله میکنند و فرصت از بین میرود.
- خطاهای ذهنی: اعتمادبهنفسِ زیادی، دیدنِ فقط چیزهایی که حرفِ خودمان را تأیید میکند، و نتیجه گرفتن از چند نمونهٔ کم. دربارهٔ این خطاها در مقالهٔ سوگیری شناختی و ۸ سوگیری که به پرتفوی آسیب میزند مفصل نوشتهام.
- دادهٔ ناقص یا دستکاریشده: صورت مالیِ حسابرسینشده، درآمدِ یکبارهای که سود را بزرگ نشان میدهد، و خبری که فقط به عدهای زودتر میرسد.
- مقصدِ درست، زمانِ غلط: تحلیل درست است، ولی سرمایهگذار پیش از رسیدنِ قیمت به هدف خسته میشود یا به پولش نیاز پیدا میکند و میفروشد.
پس اشتباه شدنِ پیشبینی استثنا نیست، قاعده است. برنده کسی است که برای اشتباه شدنش برنامه دارد.
پیشبینی بورس و شاخص کل چه فرقی با پیشبینی سهم دارد؟
پیشبینی بورس در سطحِ کلِ بازار بیشتر به اقتصادِ کشور وابسته است تا به یک شرکت. در ایران چهار عامل بیشترین اثر را دارند:
- انتظارِ تورم و نرخ دلار، بهخصوص برای سهمهای صادراتی و کالایی.
- نرخ بهرهٔ بینبانکی و سودِ اوراقِ دولتی، که رقیبِ مستقیمِ سهاماند.
- رشدِ نقدینگی، یعنی پولی که در دستِ مردم و شرکتها زیاد میشود.
- اتفاقهای سیاسی.
یک قاعدهٔ تجربی: وقتی سودِ بیریسکِ اوراق بالا میرود، P/E کلِ بازار معمولاً پایین میآید و برعکس. منطقش ساده است. اگر بانک سودِ خوبی بدهد، کمتر کسی حاضر است برای سهم پولِ زیادی بدهد. وضعیتِ امروز و نمودارِ تاریخیِ بازار را در صفحهٔ شاخص کل بورس امروز ببینید. حرفِ من این است که شاخص را برای فهمیدنِ «فصلِ بازار» بخوانید، نه برای حدسِ عددِ هفتهٔ بعد.
پیشبینی قیمت طلا و سکه با همین منطق
خیلیها که «پیشبینی» جستوجو میکنند، در اصل دنبالِ پیشبینی قیمت طلا در هفتهٔ آینده یا حتی فردا هستند. همهٔ محدودیتهایی که برای سهام گفتم اینجا هم هست. ولی طلا یک خوبی دارد: حسابِ قیمتش شفاف است.
قیمتِ طلا در ایران از سه چیز ساخته میشود: قیمتِ جهانیِ انس، دلارِ بازارِ آزاد و حباب. انس یعنی واحدِ وزنِ جهانیِ طلا، حدودِ ۳۱٫۱ گرم. حباب یعنی آن مقداری که بازار بالاتر از ارزشِ واقعیِ طلا میگیرد، به خاطرِ هیجان یا کمبود.
فرمولِ ساده: هر گرم طلای ۱۸ عیار چقدر میارزد؟
ارزشِ بیحبابِ یک گرم طلای ۱۸ عیار اینطور حساب میشود: قیمتِ انس به دلار را در دلارِ آزاد ضرب کنید و حاصل را بر ۴۱٫۴۷ تقسیم کنید. عددِ ۴۱٫۴۷ از اینجا میآید: یک انس ۳۱٫۱ گرم طلای خالص است و طلای ۱۸ عیار ۷۵٪ طلای خالص دارد.
بیایید با هم حساب کنیم. فرض کنیم انس ۴٬۰۰۰ دلار و دلارِ آزاد ۱۰۰ هزار تومان باشد. ۴٬۰۰۰ ضرب در ۱۰۰ هزار میشود ۴۰۰ میلیون. تقسیم بر ۴۱٫۴۷ میشود حدودِ ۹٫۶ میلیون تومان برای هر گرم. این عددها فقط مثالاند؛ قیمتِ امروز را در صفحهٔ قیمت طلا امروز ببینید.
پس پیشبینی قیمت طلا در اصل یعنی پیشبینیِ دو چیز: انس و دلار. برای سکه یک چیزِ سوم هم اضافه میشود: حباب.
چه چیزهایی انس و دلار را بالا و پایین میبرد؟
عاملهای مؤثر بر قیمت طلا صدها مورد است. ولی چند عامل از همه مهمترند. جدولِ زیر آنها را در دو گروه نشان میدهد: عاملهای جهانی که روی انس اثر میگذارند و عاملهای داخلی که روی قیمتِ تومانی اثر دارند.
| عامل | معمولاً طلا را گران میکند وقتی… | معمولاً طلا را ارزان میکند وقتی… |
|---|---|---|
| نرخ بهرهٔ آمریکا (جهانی) | پایین میآید؛ سپرده کمسود میشود و طلا جذابتر | بالا میرود؛ سپرده و اوراق جذابتر میشوند |
| ارزشِ جهانیِ دلار (جهانی) | دلار ضعیف میشود و برای هر انس دلارِ بیشتری لازم است | دلار قوی میشود |
| خریدِ بانکهای مرکزی و مردم (جهانی) | خرید زیاد میشود | خرید کم میشود |
| تنش و بحرانِ جهانی (جهانی) | جنگ، بحرانِ مالی یا بانکی؛ مردم به طلا پناه میبرند | اوضاع آرام میشود و پول به بازارهای دیگر میرود |
| دلارِ بازارِ آزاد (داخلی) | دلار گران میشود | دلار ارزان میشود |
| تورم و نقدینگی (داخلی) | پولِ بیشتری در دستِ مردم است و ارزشِ ریال آب میرود | رشدِ نقدینگی و تورم کند میشود |
| تحریم و احتمالِ جنگ (داخلی) | تنش بیشتر میشود | تنش کم میشود و توافق پیش میآید |
| قیمتِ نفت (داخلی) | نفت ارزان میشود و دلارِ کمتری دستِ دولت میآید | نفت گران میشود و دولت ارزِ بیشتری دارد |
| انتظار و حباب (داخلی) | همه منتظرِ گرانیِ بیشترند و حباب بزرگ میشود | انتظارِ ارزانی پیدا میشود و حباب آب میرود |
این جدول جهتِ اثر را میگوید، نه اندازه و زمانش را. کرونا مثالِ خوبی است. هیچکدام از این فهرستها کرونا را نداشتند، ولی ناگهان قیمتِ جهانیِ طلا را بالا برد. وقتی تبوتابش خوابید، قیمت هم پایین آمد. هر عامل را جداگانه در مقالهٔ عوامل مؤثر بر قیمت طلای جهانی باز کردهایم.
سناریو بسازید، نه یک عدد
چون انس و دلار در هم ضرب میشوند، اثرشان ساده با هم جمع نمیشود. جدولِ زیر نشان میدهد طلای ۱۸ عیار در هر ترکیب تقریباً چقدر تغییر میکند، به شرطِ اینکه حباب ثابت بماند:
| تغییرِ انس جهانی | دلار ۱۰٪ ارزانتر | دلار بیتغییر | دلار ۱۰٪ گرانتر |
|---|---|---|---|
| ۵٪ کاهش | ۱۴٫۵٪ کاهش | ۵٪ کاهش | ۴٫۵٪ افزایش |
| بیتغییر | ۱۰٪ کاهش | بیتغییر | ۱۰٪ افزایش |
| ۵٪ افزایش | ۵٫۵٪ کاهش | ۵٪ افزایش | ۱۵٫۵٪ افزایش |
جدول میگوید پرسشِ «احتمالِ کاهشِ قیمت طلا در روزهای آینده چقدر است؟» جوابِ ساده ندارد. اگر انس پایین بیاید ولی دلار بالا برود، طلای داخلی ممکن است گرانتر هم بشود. پس تا دربارهٔ هر دو نظر نداشته باشید، دربارهٔ طلا هم نظری ندارید.
پیشبینی قیمت سکه: حباب را فراموش نکنید
سکهٔ امامی ۸٫۱۳۳ گرم وزن دارد و ۹۰٪ آن طلای خالص است؛ یعنی حدودِ ۷٫۳۲ گرم طلای خالص. ارزشِ طلای سکه اینطور حساب میشود: انس ضرب در دلار، تقسیم بر ۳۱٫۱، ضرب در ۷٫۳۲.
با همان مثالِ فرضی (انس ۴٬۰۰۰ دلار، دلار ۱۰۰ هزار تومان)، ارزشِ طلای سکه حدودِ ۹۴ میلیون تومان میشود. فرض کنید بازار سکه را ۱۰۴ میلیون بفروشد. ۱۰ میلیون تومان حباب دادهاید؛ یعنی حدودِ ۱۰٪. این کم نیست.
حالا یک سناریو: دلار ۱۰٪ گران میشود و انس ثابت میماند. ارزشِ طلای سکه به حدودِ ۱۰۳٫۵ میلیون میرسد. اگر همزمان حباب از ۱۰٪ به ۳٪ آب برود، قیمتِ بازار حدودِ ۱۰۶٫۶ میلیون میشود. یعنی دلار ۱۰٪ گران شده، ولی سکهٔ شما فقط حدودِ ۲٫۵٪ بالا رفته است. حباب بیشترِ سودِ دلار را خورده است.
برای همین است که من همیشه میگویم پیش از خریدِ سکه، اول حبابش را بپرسید. یک روشِ عملی هم این است که برای خودتان چند عددِ فرضی بنویسید: «اگر چند ماه دیگر دلار اینقدر و انس آنقدر شود، ارزشِ طلای سکه چند میشود؟». بعد ببینید قیمتِ امروز با آن عددها چه فاصلهای دارد. فقط یادتان باشد این حساب ارزشِ طلای سکه را میدهد. اینکه بازار آن روز چقدر حباب رویش بگذارد، معلوم نیست.
من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین محاسبهها را برای سکه، شمش، آبشده و صندوقهای طلا با مثالهای واقعی قدمبهقدم نشان دادهام. برای محاسبهٔ دقیقِ حباب هم مقالهٔ حباب سکه چیست؟ را ببینید. قیمتِ روزِ سکه و حبابش را هم در صفحهٔ قیمت سکه امروز دنبال کنید.
دربارهٔ «پیشبینیهای روزانهٔ طلا» در سایتها هم یک نکته: بیشترشان بازگوییِ خبرِ همان روزند، نه مدلی که سابقهاش سنجیده شده باشد. پس بهجای دنبال کردنِ پیشبینیِ فردا، سناریوی خودتان را بسازید. تصمیم را هم با هدف و افقِ خودتان بگیرید.
هشدار دربارهٔ سیگنالفروشها و «پیشبینیهای تضمینی»
طبق قانون بازار اوراق بهادار، مشاورهٔ سرمایهگذاری و مدیریتِ سبدِ دیگران فقط با مجوزِ سازمان بورس مجاز است. سازمان بورس بارها اعلام کرده با کانالها و اپلیکیشنهای سیگنالفروشِ بیمجوز برخورد میکند و پروندهشان را به دادگاه میفرستد. پیش از اعتماد به هر «تحلیلگر»، نامِ شخص یا شرکت را در فهرستِ نهادهای مالیِ دارای مجوز در سایتِ سازمان بورس جستوجو کنید.
این نشانهها را جدی بگیرید:
- وعدهٔ سودِ قطعی یا درصدِ ثابتِ ماهانه.
- هدفِ قیمتیِ دقیق، بدونِ حد ضرر و بدونِ گفتنِ حالتی که تحلیل غلط درمیآید.
- نشان دادنِ فقط پیشبینیهای درست و پاک کردنِ غلطها.
- عجله انداختن: «همین امروز بخرید، فردا صف میشود».
- تبلیغِ سهمهای کمحجم که چند نفر بهراحتی قیمتشان را جابهجا میکنند. خیلی وقتها «پیشبینیِ» آنها یعنی قیمتی که خودشان میخواهند سهم را به شما بفروشند.
پس هر کس آیندهٔ قیمت را با اطمینان به شما فروخت، پیش از هر چیز به منفعتِ خودش فکر کرده است.
چکلیستِ سنجشِ هر پیشبینی
من پیش از جدی گرفتنِ هر پیشبینی، چه از یک تحلیلگرِ معتبر و چه از یک مدل، این هفت سؤال را میپرسم:
- تاریخ دارد؟ «سهم به ۵٬۰۰۰ میرسد» بیتاریخ، قابلسنجش نیست.
- یک محدوده است یا یک عدد؟ پیشبینیِ صادقانه بازه و احتمال دارد.
- فرضهایش روشن است؟ نرخ دلار، نرخ فروش و P/E فرضی را بگوید تا بشود سنجیدش.
- گفته چه چیزی تحلیل را باطل میکند؟ اگر نگفته، راهِ فرار برای خودش گذاشته است.
- سابقهاش قابلبررسی است؟ همهٔ پیشبینیهای گذشته، نه فقط درستها.
- گوینده چه نفعی دارد؟ خودش سهم را دارد؟ از فروشِ اشتراک پول درمیآورد؟
- با افقِ من جور است؟ پیشبینیِ کوتاهمدت به کارِ سرمایهگذارِ بلندمدت نمیآید و برعکس.
پس دفعهٔ بعد که پیشبینیای شنیدید، این هفت سؤال را از آن بپرسید. اگر به سه چهارتایش جوابِ روشن نداشت، کنارش بگذارید.
پیشنهادِ من: با پیشبینی چه کنیم؟
به این نتیجه رسیدهام که برندههای بازار لزوماً بهترین پیشبینیکنندهها نیستند. کسانیاند که برای اشتباه بودنِ پیشبینیشان برنامه دارند. چند اصلِ عملی:
- حاشیهٔ امن بگذارید: سهمی را بخرید که قیمتش حتی از سناریوی پایهٔ شما هم بهطورِ معناداری پایینتر است. اگر اشتباه کرده باشید، این فاصله ضربه را کم میکند.
- اندازهٔ خرید را درست بچینید: طوری که اگر سناریوی بدبینانه پیش آمد، کلِ سبد آسیبِ جدی نبیند. اصولِ این کار در مقالهٔ مدیریت سرمایه و ریسک آمده است.
- تحلیل را تازه نگه دارید: با هر گزارشِ ماهانه یا فصلی، فرضها را دوباره بسنجید. اگر عوض شدهاند، بیتعصب نظرتان را عوض کنید.
- همهٔ تخممرغها را در یک سبد نگذارید: وقتی آینده را نمیدانیم، سبدی از چند سهم و چند دارایی بهترین جواب به ندانستن است.
سوالات متداول
آیا قیمت سهام قابل پیشبینی است؟
قیمتِ دقیقِ کوتاهمدت قابل پیشبینی نیست، چون قیمت به خبرهای تازه واکنش نشان میدهد و خبرِ تازه از قبل معلوم نیست. ولی در افقِ چندساله میشود با تحلیل بنیادی ارزشِ واقعیِ سهم را تخمین زد و با سه سناریو محدودهٔ منطقیِ قیمت را مشخص کرد.
بهترین روش پیشبینی قیمت سهم چیست؟
یک روشِ برتر وجود ندارد. برای بلندمدت تحلیل بنیادی با جریان نقدی تنزیلشده یا سود ضرب در P/E بهتر است. برای زمانِ ورود و خروج تحلیل تکنیکال کمک میکند. بهترین نتیجه از ترکیبِ این دو با سناریوسازی و مدیریتِ ریسک به دست میآید.
هوش مصنوعی قیمت سهم را پیشبینی میکند؟
هوش مصنوعی الگوهای پیچیده و حالوهوای خبرها را بهتر از آدم میبیند، ولی پیشگو نیست. بسیاری از دقتهای بالای گزارششده از آزمون روی دادهٔ گذشته میآیند و در معاملهٔ واقعی، با کارمزد و صف و اتفاقهای ناگهانی، تکرار نمیشوند.
چرا پیشبینیها اشتباه میشوند؟
اتفاقهای ناگهانی مثل جنگ و تحریم، پیشخور شدنِ پیشبینیهای مشهور، خطاهای ذهنیِ تحلیلگر، دادهٔ ناقص و درست بودنِ مقصد ولی غلط بودنِ زمان، دلیلهای اصلیاند. حتی بیشترِ مدیرانِ حرفهایِ صندوقها در بلندمدت از شاخص عقب میمانند.
چطور نوسان سهم را پیشبینی کنیم؟
سادهترین راه این است که ببینید بازدهِ روزانهٔ سهم در چند ماهِ اخیر معمولاً چقدر بالا و پایین رفته است. این عدد را در جذرِ تعدادِ روزهای پیشِ رو ضرب کنید تا محدودهٔ احتمالیِ قیمت به دست آید. نوسانِ ضمنیِ اختیار معامله هم انتظارِ امروزِ بازار را نشان میدهد.
پیشبینی قیمت طلا در هفتهٔ آینده چقدر قابل اعتماد است؟
خیلی کم. قیمت طلای داخلی از ضربِ انس جهانی در دلارِ آزاد به اضافهٔ حباب ساخته میشود و هر سه در کوتاهمدت به خبر واکنش نشان میدهند. بهجای یک عدد، چند سناریو برای انس و دلار بسازید و تصمیم را با افقِ بلندمدتِ خودتان بگیرید.
پیشبینی قیمت سکه امامی چطور انجام میشود؟
اول ارزشِ طلای سکه را حساب کنید: انس ضرب در دلار، تقسیم بر ۳۱٫۱، ضرب در حدودِ ۷٫۳۲ گرم طلای خالص. بعد برای انس و دلار چند عددِ فرضی بگذارید. یادتان باشد حبابِ سکه هم بالا و پایین میرود و میتواند اثرِ گران شدنِ دلار را کم یا زیاد کند.
آیا خرید سیگنال بورس قانونی است؟
مشاورهٔ سرمایهگذاری فقط با مجوزِ سازمان بورس مجاز است و کانالهای سیگنالفروشِ بیمجوز تخلف میکنند. پیش از هر پرداختی، نامِ شخص یا شرکت را در فهرستِ نهادهای مالیِ دارای مجوز در سایتِ سازمان بورس جستوجو کنید.
برای پیشبینی قیمت سهم به چه دادههایی نیاز دارم؟
برای روشِ بنیادی صورتهای مالی، گزارشهای ماهانهٔ فعالیت و گزارش تفسیری مدیریت در کدال، قیمتِ جهانیِ محصول و یک فرضِ روشن برای نرخ دلار لازم است. برای روشِ تکنیکال تاریخچهٔ قیمت و حجمِ معاملات کافی است.
جمعبندی
پیشبینی قیمت سهام اگر یعنی دانستنِ عددِ فردا، ناممکن است. ولی اگر یعنی ساختنِ یک محدودهٔ منطقی با سه سناریوی خوشبینانه، پایه و بدبینانه، ابزارِ خیلی خوبی برای تصمیم گرفتن است. تحلیل بنیادی میگوید سهم چقدر میارزد. تحلیل تکنیکال کمک میکند کی وارد و خارج شوید. پیشبینی نوسان اندازهٔ ریسک را نشان میدهد. هوش مصنوعی هم فقط یک ابزارِ دیگر در همین جعبه است.
برای طلا و سکه هم همین است: بهجای حدسِ قیمتِ فردا، انس و دلار و حباب را جدا جدا ببینید و سناریو بسازید. پس هر پیشبینی را با چکلیستِ بالا بسنجید و همیشه برای اشتباه بودنش برنامه داشته باشید. تصمیمِ نهایی با خودتان است.
میتوانید ویدیوهای بیشتری از حامد ثقفی را در یوتیوب حامد ثقفی ببینید.
بسیار عالی بو د.مخصوصا قسمت آخر که به عدم قطعیت اشاره شد و فاکتور زمان مطرح شد . به هر حال اصل اینه قیمت ها هر چقدر هم که پایین بروند جذاب تر و جذاب تر میشوند امه تا کی قرار است جذاب تر بشوند ؟؟؟ و اینجاست که شما با پدیده ای مواجه میشوید به نام سیگنال ورود . اما در آن هم قطعیتی وجود ندارد . پس کسانی موفق هستند که استراتژی تدوین شده داشته باشند یعنی دقیقا بدانند در این لحظه که در آن قرار دارند چه کار باید انجام دهند و به هیچ عنوان با هیجانات بازار استراتزی خود را تغییر ندهند .
سلام، همه اینها به استراتژی سرمایهگذاری شما بستگی داره. برای کسی که دنبال سود تقسیمی هست، در قیمت پایین میتونه با پول کمتر به سود بیشتر برسه، برای این فرد رشد قیمت سهم اهمیتی نداره چون سهم رو برای تمام عمر خریده و قصد فروش نداره