
اوراق گام چیست؟ گواهی اعتبار مولد، نحوهٔ خرید و محاسبهٔ سود
فهرست مطالب۱۱ بخش
- اوراق گام چیست؟ گواهی اعتبار مولد به زبان ساده
- اوراق گام چطور کار میکند؟ چه کسانی در کارند
- مراحلِ صدورِ گام، قدمبهقدم
- دارندهٔ گام با آن چه کارهایی میتواند بکند؟
- تغییرهای ۱۴۰۵: پرداختِ مالیات و بدهیِ دولتی با گام
- اوراق گام در بورس؛ نماد و بازارِ دستدوم
- خرید اوراق گام در بورس چگونه است؟
- سود اوراق گام چطور محاسبه میشود؟
- اگر پیش از سررسید بفروشید چه؟
- مقایسهٔ اوراق گام با اخزا، صکوک و سپردهٔ بانکی
- ریسکهای اوراق گام؛ کم ولی صفر نیست
- اشتباههای رایج و چکلیستِ پیش از خرید
- سوالات متداول
- جمعبندی
اوراق گام یا «گواهی اعتبار مولد» یک برگهٔ الکترونیکیِ مدتدار است که بانک برای کارخانهها صادر و ضمانت میکند. یعنی بانک قول میدهد در یک تاریخِ مشخص، بین ۱ تا ۱۲ ماهِ بعد، مبلغِ اسمیِ آن را بپردازد. پیش از آن تاریخ، این برگه با تخفیف در بورس و فرابورس خرید و فروش میشود و سودِ خریدار از همین تخفیف میآید.
اگر بخواهم خیلی کوتاه بگویم: اوراق گام چیزی شبیهِ یک چکِ مدتدار است، با این فرق که ضامنش بانک است و میشود آن را فروخت. در این راهنما با هم میبینیم این برگه از کجا میآید، چطور میشود آن را خرید، سودش را چطور خودمان حساب کنیم و چه فرقی با سپردهٔ بانکی و اخزا دارد.
اوراق گام چیست؟ گواهی اعتبار مولد به زبان ساده
«گام» سرواژهٔ گواهی اعتبار مولد است. بانک مرکزی این ابزار را برای یک گرهِ قدیمیِ تولید ساخت. کارخانه مواد اولیه لازم دارد، ولی پولِ نقدش چند ماه بعد، از فروشِ محصول، به دستش میرسد. فروشندهٔ مواد اولیه هم نمیخواهد نسیه بدهد. بانک هم وامِ کافی نمیدهد.
راهحلِ گام این است: بانک بهجای وام دادن، یک برگه صادر میکند که رویش نوشته «در فلان تاریخ، من این مبلغ را میپردازم». فروشنده این برگه را بهجای پول میگیرد. چون ضامنش بانک است، خیالش راحتتر است. شیوهنامهٔ گام در تیر ۱۳۹۹ به بانکها ابلاغ شد و از آن زمان چند بار اصلاح شده است.
یک مثالِ خانگی بزنیم. فرض کنید نانوایی محل از آسیاب آرد میخرد، ولی پولش را سه ماه دیگر دارد. اگر بانک ضمانت کند و برگهای سهماهه به آسیاب بدهد، آسیابان دیگر نگرانِ نسیه نیست. میتواند برگه را نگه دارد، یا اگر پول لازم شد، آن را با کمی تخفیف به کسِ دیگری بفروشد.
ویژگیهای اصلیِ اوراق گام اینهاست:
- سودِ ماهانه ندارد. به این اوراق «بیکوپن» یا «تنزیلی» میگویند. یعنی در طولِ دوره چیزی واریز نمیشود و سود از تفاوتِ قیمتِ خرید با مبلغِ اسمی میآید.
- مبلغِ اسمیِ هر برگه ۱۰۰ هزار تومان است. (رسماً یک میلیون ریال؛ من به تومان تبدیل کردهام.) در سررسید، بانک همین مبلغ را میپردازد.
- سررسیدش کوتاه است: بین ۱ تا ۱۲ ماه، بسته به قراردادِ خرید و فروشِ کالا.
- ضامنش بانک است. گام بر پایهٔ عقدِ ضمان صادر میشود و پرداخت در سررسید بر عهدهٔ «بانکِ عامل» است، یعنی همان بانکی که برگه را صادر کرده.
- کاغذی نیست. همهٔ جابهجاییها در «سامانهٔ گام» یا در بازار سرمایه ثبت میشود.
از نظرِ دستهبندی، گام ابزارِ بازار پول است، یعنی بازارِ پولهای کوتاهمدت. ولی چون در بورس هم معامله میشود، پلی شده میانِ بازارِ پول و بازارِ سرمایه. پس گام در اصل برای کارخانهها ساخته شده، ولی آدمهای معمولی هم میتوانند از بورس آن را بخرند.
اوراق گام چطور کار میکند؟ چه کسانی در کارند
شاید بپرسید این برگه از دستِ چه کسانی رد میشود تا به بورس برسد. در هر گام چند طرف حضور دارند:
- بانکِ عامل: برگه را صادر و ضمانت میکند و در سررسید پول را میپردازد.
- بنگاهِ متعهد: همان کارخانهای که کالا میخرد. بانک قبلاً اعتبارش را سنجیده و سقفی برایش گذاشته است.
- بنگاهِ متقاضی: فروشندهٔ مواد اولیه یا خدمات که با فاکتور و اسنادِ معامله، برگه را میگیرد.
- سامانهٔ گام: دفترِ ثبتِ صدور و همهٔ جابهجاییها.
- شرکت سپردهگذاری مرکزی: وقتی برگه به بورس میآید، ثبت و تسویه و پرداختِ سررسید را انجام میدهد.
مراحلِ صدورِ گام، قدمبهقدم
- بانک کارخانه را اعتبارسنجی میکند و میگوید تا چه سقفی میتواند گام بگیرد. این سقف درصدی از فروشِ سالِ آخرِ کارخانه در صورتهای مالیِ حسابرسیشده است.
- کارخانه فروشندهٔ خودش را به بانک معرفی میکند.
- فروشنده با فاکتور و اسنادِ معامله، درخواستِ صدور میدهد.
- بانک برگه را با سررسیدِ متناسب با قرارداد صادر میکند و به نامِ فروشنده ثبت میشود.
- در سررسید، کارخانه بدهیاش را به بانک میدهد و بانک مبلغِ اسمی را به آخرین دارندهٔ برگه میپردازد.
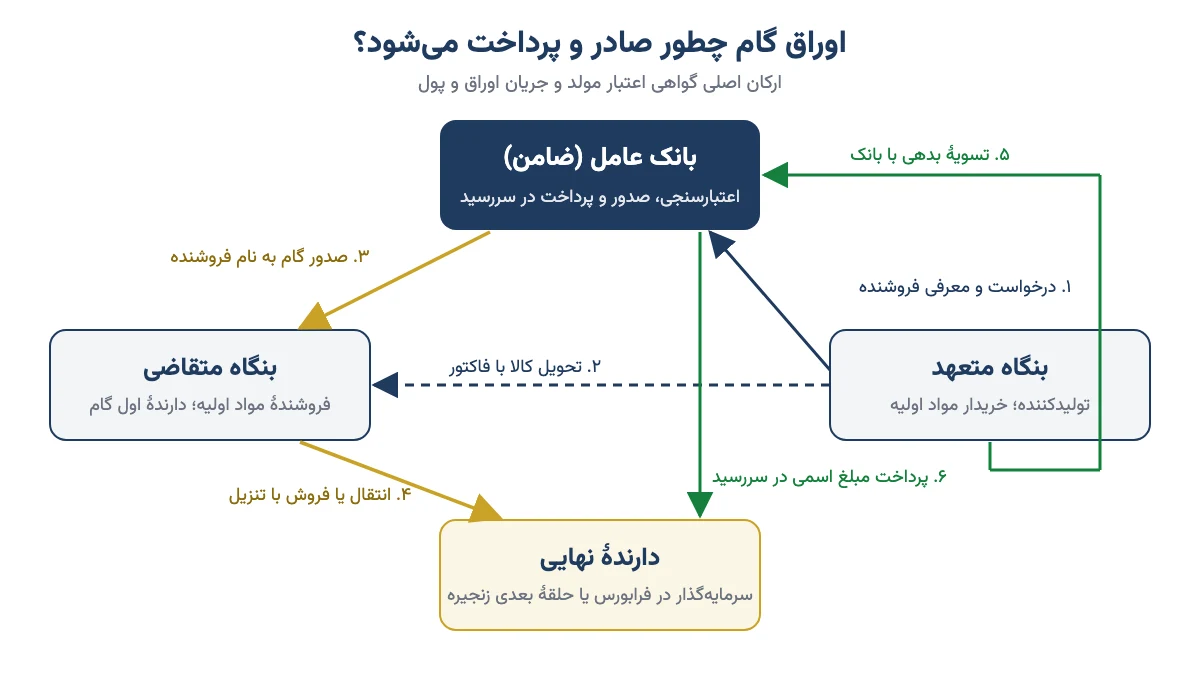
یک نمونهٔ واقعیتر: کارخانهٔ لبنیات شیرِ خام را از دامداری میخرد، ولی پولش شش ماه بعد جور میشود. بانک برای کارخانه گامِ ششماهه صادر میکند و دامدار آن را میگیرد. حالا دامدار بهجای یک طلبِ نسیهٔ بیپشتوانه، یک برگهٔ بانکیِ مدتدار در دست دارد. این همان گرهِ سرمایه در گردش است که گام میخواهد باز کند.
بانک مرکزی هر سال سقفِ کلِ صدورِ گام را برای بانکها تعیین میکند. برای نمونه، این سقف برای سالِ ۱۴۰۳ حدودِ ۲۲۰ هزار میلیارد تومان اعلام شد. «هزار میلیارد تومان» را «همت» هم میگویند. این عدد هر سال عوض میشود؛ پس رقمِ امسال را از اطلاعیههای بانک مرکزی ببینید.
دارندهٔ گام با آن چه کارهایی میتواند بکند؟
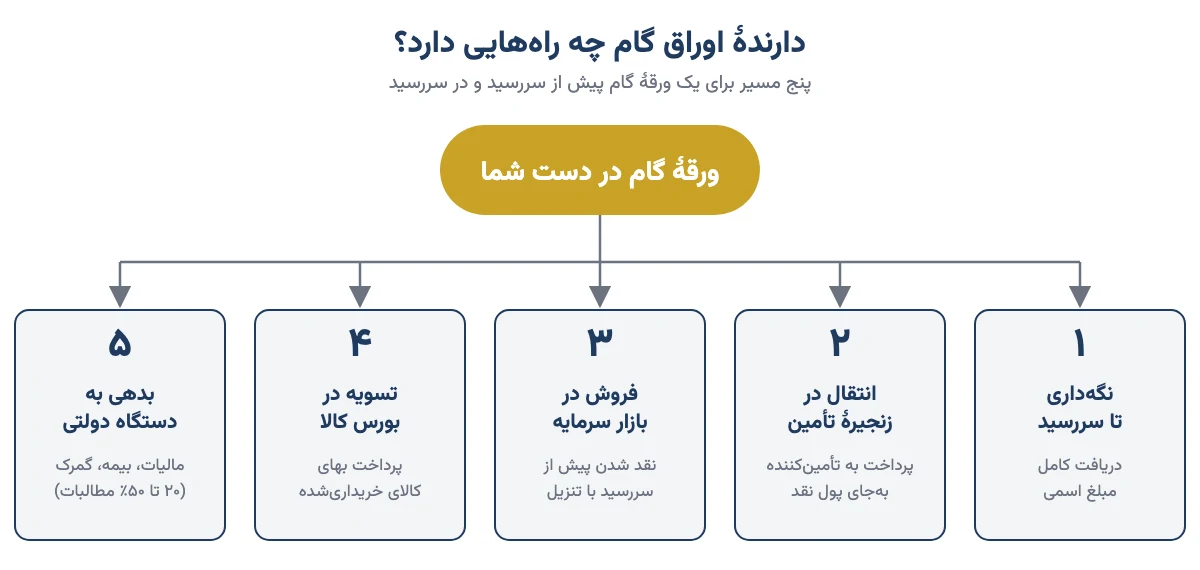
ارزشِ گام در دستوبازبودنِ آن است. کسی که این برگه را گرفته، پنج راه پیشِ رو دارد:
- نگه داشتن تا سررسید و گرفتنِ کاملِ مبلغِ اسمی از بانک.
- دادن به تأمینکنندهٔ خودش بهجای پول. حلقهٔ بعدی هم میتواند همین کار را بکند.
- فروش در بورس با کمی تخفیف، برای اینکه زودتر پول دستش بیاید.
- استفاده در بورس کالا برای پرداختِ پولِ کالایی که خریده.
- پرداختِ بدهی به دستگاههای دولتی، در چارچوبی که در ادامه میگویم.
تغییرهای ۱۴۰۵: پرداختِ مالیات و بدهیِ دولتی با گام
در تیر ۱۴۰۵، بانک مرکزی اصلاحیهٔ «آییننامهٔ پذیرشِ اوراق گام در دستگاههای اجرایی» را ابلاغ کرد. طبقِ آن، دستگاههایی مثلِ سازمان امور مالیاتی، تأمین اجتماعی، گمرک، وزارت صمت، نفت، نیرو و جهاد کشاورزی باید بخشی از طلبشان را با گام بپذیرند: دستکم ۲۰٪ و حداکثر ۵۰٪، به مبلغِ اسمی.
این پذیرش یک شرط دارد: سررسید. گامی که حداکثر سه ماه به سررسیدش مانده باید پذیرفته شود. گامِ سه تا ششماهه را دستگاه میتواند تا پایانِ سالِ مالی قبول کند. مالیات، عوارضِ گمرکی، حقِ بیمه، هزینهٔ سوخت، قبضِ آب و برق و هزینهٔ کالاهای اساسی از بدهیهاییاند که اینطور تسویه میشوند.
در شهریور ۱۴۰۵ هم دستورالعملِ «گامِ ویژه» برای خریدِ ارزِ واردات آمد. با آن، واردکنندگانِ مجازِ مواد اولیه و برخی قطعات میتوانند معادلِ ریالیِ ارز را با گام بپردازند. طبقِ اعلام، این مسیر تا شش ماه پس از ابلاغ باز است. پس گام هر سال کاربردِ تازهای پیدا میکند و قاعدههایش را باید از آخرین بخشنامهها خواند.
اوراق گام در بورس؛ نماد و بازارِ دستدوم
گام در ابتدا فقط در سامانهٔ گام و فقط به مبلغِ اسمی جابهجا میشد. ولی دارندهای که پیش از سررسید پول لازم دارد، به بازاری نیاز دارد که قیمتِ امروزِ برگه را تعیین کند. این بازارِ دستدوم، که به آن «بازارِ ثانویه» میگویند، در بورس و فرابورس شکل گرفت.
تشبیهش ماشینِ صفر و دستدوم است. برگهٔ تازهصادرشده را فروشندهٔ کالا از بانک میگیرد. شما و من در بورس، برگهٔ «دستدوم» را از او میخریم؛ با این فرق که برگه هرچه به سررسید نزدیکتر شود، قیمتش به ۱۰۰ هزار تومان نزدیکتر میشود، نه دورتر.
در آبان ۱۴۰۳ بانک مرکزی فرایندِ هشتمرحلهایِ انتقالِ گام به بازار سرمایه را ابلاغ کرد و سقفِ انتقال را به ۱۰۰ همت رساند. در این فرایند، بانک برای هر سری نماد تعریف میکند، بورس یا فرابورس آن را میپذیرد و سپردهگذاری مرکزی ثبت و تسویه را انجام میدهد.
امروز بیشترِ نمادهای گام در بازارِ ابزارهای نوینِ مالیِ فرابورس معامله میشوند و در سالِ ۱۴۰۵ هم سریهای تازهای با سررسیدهای مختلف پذیرفته شدهاند. نامِ نمادها با «گام» شروع میشود و معمولاً تاریخِ سررسید هم در آن رمز شده است. پس اگر در سامانهٔ معاملاتیِ کارگزاری «گام» را جستوجو کنید، فهرستی از نمادها با سررسیدهای مختلف میبینید.
خرید اوراق گام در بورس چگونه است؟
خبرِ خوب این است که خریدِ گام تقریباً مثلِ خریدِ سهام است. فقط چند نکتهٔ مهم دارد که در قدمهای زیر آوردهام:
- کد بورسی بگیرید. اگر ندارید، اول در سامانهٔ سجام احرازِ هویت کنید و بعد از یک کارگزاری کد بورسی بگیرید.
- وارد سامانهٔ معاملاتِ آنلاین شوید. روشِ کلیِ ثبتِ سفارش را در راهنمای معاملات آنلاین توضیح دادهام.
- نماد را پیدا کنید. «گام» را جستوجو کنید و سررسیدی را انتخاب کنید که با برنامهٔ خودتان جور است. اگر پولتان را شش ماه دیگر برای جهیزیه لازم دارید، گامِ یکساله انتخابِ درستی نیست.
- اطلاعیهٔ پذیرشِ نماد را بخوانید. نامِ بانکِ عامل، تاریخِ دقیقِ سررسید و حداقلِ حجمِ سفارش در همین اطلاعیه آمده است.
- بازده را حساب کنید. قیمتِ روی تابلو بهتنهایی چیزی نمیگوید. در بخشِ بعد با هم حسابش میکنیم.
- سفارش را با حجمِ مجاز ثبت کنید. در بسیاری از نمادهای گام، تعدادِ برگهها باید مضربِ ۵٬۰۰۰ باشد.
- صبر کنید یا بفروشید. در سررسید، پول خودش به حسابِ بانکیِ ثبتشده در سجامِ شما واریز میشود. لازم نیست به بانک بروید یا سفارشِ فروش بدهید.
نکتهٔ قدمِ ششم را جدی بگیرید. ۵٬۰۰۰ برگه، هر کدام ۱۰۰ هزار تومان، یعنی حدودِ ۵۰۰ میلیون تومان به ارزشِ اسمی. با قیمتِ تخفیفخورده هم چند صد میلیون تومان میشود. برای همین گام بیشتر ابزارِ سرمایهگذارهای بزرگ است.
اگر پولتان کمتر است، ناراحت نباشید. صندوقهای با درآمد ثابت همین نوع اوراق را میخرند و شما میتوانید با مبلغِ کم واحدشان را بخرید. پس برای آدمهای معمولی، اغلب صندوق راهِ سادهتری است تا خریدِ مستقیمِ گام.
سود اوراق گام چطور محاسبه میشود؟
جوابِ کوتاه: سودِ گام از تخفیف میآید. برگه را امروز زیرِ ۱۰۰ هزار تومان میخرید و در سررسید ۱۰۰ هزار تومانِ کامل میگیرید. به این تخفیف «تنزیل» میگویند.
مثلِ این است که امروز ۸۰ هزار تومان بدهید و رسیدی بگیرید که بانک قول داده هشت ماه دیگر ۱۰۰ هزار تومان به شما بدهد. ۲۰ هزار تومان سود کردهاید. ولی برای اینکه بفهمیم این سود خوب است یا نه، باید آن را به «سودِ یک سال» تبدیل کنیم تا با سودِ بانک مقایسهپذیر شود.
دو روشِ حساب داریم:
- بازدهِ سادهٔ سالانه: (مبلغِ اسمی ÷ قیمتِ خرید − ۱) × (۳۶۵ ÷ روزهای مانده)
- بازدهِ مرکب یا YTM: (مبلغِ اسمی ÷ قیمتِ خرید) به توانِ (۳۶۵ ÷ روزهای مانده)، منهای ۱. YTM یعنی «بازده تا سررسید»: اگر پولتان را بارها با همین نرخ دوباره سرمایهگذاری کنید، در یک سال چند درصد رشد میکند.
بیشترِ سامانههای معاملاتی و سایتهای اوراق، عددِ مرکب را نشان میدهند، چون برای مقایسه با سپرده و اوراقِ دیگر منصفانهتر است. بیایید با یک مثال حساب کنیم. جدولِ زیر فرضی است و قیمتِ روز نیست:
| مورد | مقدار |
|---|---|
| مبلغِ اسمی در سررسید | ۱۰۰٬۰۰۰ تومان |
| قیمتِ خرید | ۸۰٬۰۰۰ تومان |
| روزهای مانده تا سررسید | ۲۴۰ روز (حدودِ ۸ ماه) |
| سودِ هر برگه تا سررسید | ۲۰٬۰۰۰ تومان (۲۵٪ در ۲۴۰ روز) |
| بازدهِ سادهٔ سالانه | حدودِ ۳۸٪ |
| بازدهِ مرکبِ سالانه (YTM) | حدودِ ۴۰٫۴٪ |
| پولِ لازم برای کمترین سفارشِ ۵٬۰۰۰ برگهای | حدودِ ۴۰۰ میلیون تومان |
حسابش اینطور است: ۱۰۰ تقسیم بر ۸۰ میشود ۱٫۲۵، یعنی ۲۵٪ سود در ۲۴۰ روز. برای ساده، ۲۵٪ را در ۳۶۵ ضرب و بر ۲۴۰ تقسیم میکنیم: حدودِ ۳۸٪. برای مرکب، ۱٫۲۵ را به توانِ حدودِ ۱٫۵۲ میرسانیم: حدودِ ۱٫۴۰۴، یعنی ۴۰٫۴٪ در سال. این توان را هر ماشینحسابِ گوشی حساب میکند.
حالا این عدد را با سودِ سپرده مقایسه کنید. برای این کار ماشینحساب سود بانکی را ببینید. با تورم هم مقایسه کنید: اگر تورمِ سال از بازدهِ شما بیشتر باشد، با اینکه عددِ پولتان بیشتر شده، با آن کمتر میتوانید بخرید. پس عددِ YTM را همیشه در کنارِ سودِ بانک و تورم بگذارید، نه تنها.
اگر پیش از سررسید بفروشید چه؟
در این حالت سودِ شما فاصلهٔ قیمتِ خرید تا قیمتِ فروش است. فرض کنید همان برگه را ۱۲۰ روز بعد به ۸۹٬۰۰۰ تومان بفروشید. سودتان ۹٬۰۰۰ تومان است، یعنی ۱۱٫۲۵٪ در ۱۲۰ روز. حسابِ مرکبش حدودِ ۳۸٪ در سال میشود؛ کمی کمتر از وقتی که تا سررسید نگه میداشتید.
چرا کمتر؟ چون در این مثال نرخِ سودِ بازار بالا رفته و خریدارِ بعدی سودِ بیشتری خواسته است. این قاعدهٔ اصلیِ همهٔ اوراق است: نرخ بهره که بالا برود، قیمتِ اوراقِ قدیمی پایین میآید. زنجیرهاش ساده است: بانکها سودِ بیشتری میدهند؛ کسی برگهٔ کمسودِ شما را به قیمتِ قبل نمیخرد؛ پس باید ارزانتر بفروشید. اگر تا سررسید نگه دارید، این بالا و پایین برای شما مهم نیست.
مقایسهٔ اوراق گام با اخزا، صکوک و سپردهٔ بانکی
خیلیها میپرسند گام بهتر است یا سپرده یا اخزا. جوابِ درست این است که هر کدام جای خودش را دارد. جدولِ زیر تفاوتها را کنارِ هم گذاشته است:
| ویژگی | اوراق گام | اخزا | صکوکِ کوپندار | سپردهٔ بانکی |
|---|---|---|---|---|
| چه کسی ضامن است | بانکِ عامل | دولت | بانی و ضامنِ هر سری | بانک |
| سود چطور میرسد | تنزیلی، بیکوپن | تنزیلی، بیکوپن | کوپنِ دورهای | ماهانه یا دورهای |
| سررسیدِ رایج | ۱ تا ۱۲ ماه | معمولاً چندساله | معمولاً چندساله | طبقِ قرارداد |
| کجا معامله میشود | سامانهٔ گام، فرابورس، بورس کالا | فرابورس | بورس و فرابورس | معامله نمیشود |
| ریسکِ نپرداختن | وابسته به اعتبارِ بانک | بسیار کم | وابسته به ضامن | وابسته به بانک |
| حداقلِ پولِ لازم در عمل | اغلب بالا (حداقلِ حجمِ سفارش) | کم | کم | کم |
همانطور که در جدول پیداست، گام از نظرِ ساختار شبیهِ اخزاست: هر دو بیکوپناند و با تخفیف معامله میشوند. فرق در ضامن و طولِ عمر است. اخزا تعهدِ دولت است و چندساله؛ گام تعهدِ یک بانک است و کوتاهمدت. اگر با این ابزارها آشنا نیستید، راهنمای اوراق خزانه اسلامی (اخزا)، صکوک و انواع اوراق با درآمد ثابت را بخوانید.
گام با اوراق سلف هم فرق دارد. در سلف، کالا پیشفروش میشود؛ مثلِ پیشخریدِ آپارتمان. در گام، کالا همان امروز تحویل میشود و فقط پرداختِ پولش عقب میافتد. پس گام ابزارِ «نسیهٔ مطمئن» است، نه پیشفروش.
ریسکهای اوراق گام؛ کم ولی صفر نیست
گام را اغلب کمریسک میدانند و درست هم هست. ولی صادقانه بگویم: کمریسک یعنی بیریسک نیست. این پنج ریسک را بشناسید:
- ریسکِ بانک: پرداخت در سررسید با بانکِ عامل است. گامِ بانکهای بزرگتر و سالمتر معمولاً سودِ کمتری میدهد. این تفاوتِ سود، در واقع قیمتِ همین ریسک است.
- ریسکِ نرخِ سود: اگر پیش از سررسید بفروشید و نرخِ بازار بالا رفته باشد، با سودی کمتر از انتظار بیرون میآیید.
- ریسکِ نقدشوندگی: نقدشوندگی یعنی چقدر سریع میشود برگه را به پول تبدیل کرد. بعضی نمادها خریدارِ کمی دارند و فروشِ فوری تخفیفِ بیشتری میخواهد.
- ریسکِ تورم: سودِ گام از روزِ خرید قفل میشود. اگر تورم از آن جلو بزند، قدرتِ خریدتان کم میشود.
- ریسکِ اشتباهِ خودمان: خواندنِ غلطِ تاریخِ سررسید یا قاطی کردنِ نمادهای همشکل، رایجترین خطای تازهکارهاست.
پس پیش از خرید، اول بپرسید ضامن کدام بانک است و سررسید دقیقاً چه روزی است.
اشتباههای رایج و چکلیستِ پیش از خرید
رایجترین اشتباه این است که قیمتِ دو نماد را کنارِ هم میگذارند و ارزانتر را «پرسودتر» میدانند. برگهٔ ارزانتر معمولاً فقط سررسیدِ دورتری دارد. مثلاً برگهای که ۷۰ هزار تومان است ولی یک سال مانده، ممکن است سودِ سالانهٔ کمتری از برگهٔ ۸۰ هزار تومانیِ هشتماهه بدهد. معیارِ مقایسه همیشه بازدهِ سالانه است، نه قیمت.
پیش از خریدِ اوراق گام، این فهرست را یک بار مرور کنید:
- تاریخِ دقیقِ سررسید را از اطلاعیهٔ نماد خواندهام، نه از حدس زدن از روی نامِ نماد.
- بانکِ عامل را میشناسم و ریسکش را پذیرفتهام.
- بازدهِ مرکب را حساب کردهام و با سودِ سپرده، اخزای همسررسید و تورم مقایسه کردهام.
- حداقلِ حجمِ سفارش را دیدهام و پولِ کافی دارم؛ اگر ندارم، صندوقِ درآمدِ ثابت را سنجیدهام.
- تاریخی که پولم را لازم دارم با سررسید جور است، یا آمادهام در صورتِ نیاز با تخفیف بفروشم.
- شمارهٔ حسابِ بانکیام در سجام بهروز است تا پولِ سررسید درست واریز شود.
سوالات متداول
اوراق گام چیست به زبان ساده؟
اوراق گام یا گواهی اعتبار مولد، برگهای الکترونیکی و مدتدار است که بانک با ضمانتِ خودش برای خریدِ مواد اولیهٔ یک کارخانه صادر میکند. فروشنده آن را بهجای پول میگیرد و میتواند تا سررسید نگه دارد، به دیگری بدهد یا در بورس بفروشد.
آیا اوراق گام سود ماهانه دارد؟
نه. اوراق گام بیکوپن است و در طول دوره چیزی واریز نمیکند. شما برگه را زیرِ مبلغِ اسمی میخرید و در سررسید ۱۰۰ هزار تومانِ کامل را برای هر برگه میگیرید. سودِ شما همین تفاوتِ قیمت است.
خرید اوراق گام در بورس چگونه است؟
با کد بورسی وارد سامانهٔ معاملاتِ آنلاینِ کارگزاری شوید، «گام» را جستوجو کنید، نمادی با سررسیدِ مناسب انتخاب کنید و پس از خواندنِ اطلاعیهٔ پذیرش، سفارش را با حجمِ مجاز ثبت کنید. در بسیاری از نمادها تعدادِ برگهها باید مضربِ ۵٬۰۰۰ باشد.
سود اوراق گام چطور محاسبه میشود؟
مبلغِ اسمی را بر قیمتِ خرید تقسیم کنید، حاصل را به توانِ ۳۶۵ تقسیم بر روزهای مانده تا سررسید برسانید و یک را کم کنید. عددِ بهدستآمده بازدهِ مرکبِ سالانه است و برای مقایسه با سپرده و اوراقِ دیگر مناسب است.
سررسید اوراق گام چقدر است؟
سررسیدِ اوراق گام بین یک تا دوازده ماه است و بانک آن را بر پایهٔ زمانِ پرداخت در قراردادِ خریدِ کالا تعیین میکند. تاریخِ دقیقِ هر نماد در اطلاعیهٔ پذیرشِ آن در فرابورس آمده است.
آیا اوراق گام ریسک دارد؟
ریسکِ گام کم است ولی صفر نیست. پرداخت در سررسید به اعتبارِ بانکِ عامل بستگی دارد، فروش پیش از سررسید ممکن است با قیمتی کمتر از انتظار انجام شود و بعضی نمادها خریدارِ کمی دارند. تورمِ بالاتر از سود هم قدرتِ خرید را کم میکند.
فرق اوراق گام با اخزا چیست؟
هر دو بیکوپناند و با تخفیف معامله میشوند. اخزا را دولت برای پرداختِ بدهیهایش منتشر میکند و معمولاً چندساله است. گام را بانک برای تأمینِ مالیِ زنجیرهٔ تولید ضمانت میکند و سررسیدش حداکثر یک سال است.
در سررسید اوراق گام پول چطور پرداخت میشود؟
برای اوراقی که در بورس و فرابورس خریدهاید، مبلغِ اسمی خودبهخود به حسابِ بانکیای که در سجام ثبت کردهاید واریز میشود. لازم نیست به بانک بروید یا سفارشِ فروش ثبت کنید؛ فقط شمارهٔ حسابتان در سجام باید درست باشد.
آیا با اوراق گام میتوان مالیات و بدهی دولتی را پرداخت؟
بله. طبقِ آییننامهٔ اصلاحیای که تیر ۱۴۰۵ ابلاغ شد، دستگاههایی مثلِ سازمان مالیاتی، تأمین اجتماعی و گمرک باید دستکم ۲۰ و حداکثر ۵۰ درصدِ طلبشان را با گام بپذیرند. پذیرشِ گامی که تا سه ماه به سررسیدش مانده الزامی است.
با پول کم هم میشود اوراق گام خرید؟
خریدِ مستقیم معمولاً سخت است، چون در بسیاری از نمادها حداقلِ سفارش ۵٬۰۰۰ برگه، یعنی چند صد میلیون تومان است. راهِ سادهتر برای پولِ کم، خریدِ واحدِ صندوقهای با درآمدِ ثابت است که خودشان این نوع اوراق را در سبدشان دارند.
جمعبندی
اوراق گام برگهای است که بانک برای کارخانهها ضمانت میکند تا بتوانند مواد اولیه را نسیه، ولی مطمئن، بخرند. برای ما که در بورس میخریم، گام یک برگهٔ کوتاهمدت و بیکوپن است که سودش از تخفیف میآید.
پس دفعهٔ بعد که نمادِ گام را در تابلو دیدید، به قیمتش نگاه نکنید. اول سه چیز را بپرسید: ضامن کدام بانک است، سررسید چه روزی است و بازدهِ مرکبِ سالانهاش در برابرِ سودِ بانک و تورم چقدر است. اگر پولتان به حداقلِ سفارش نمیرسد، صندوقِ درآمدِ ثابت را جای آن بسنجید. تصمیمِ نهایی با خودتان.