
سرمایهگذاری غیرمستقیم در بورس چیست؟ مقایسه با خرید مستقیم سهم
فهرست مطالب۱۳ بخش
- سرمایهگذاری مستقیم و غیرمستقیم با یک مثالِ ساده
- سرمایهگذاری مستقیم در بورس چیست و چه چیزی لازم دارد؟
- مزایا و معایبِ خریدِ مستقیمِ سهام
- سرمایهگذاری غیرمستقیم در بورس چطور کار میکند؟
- روش اول: صندوق سرمایهگذاری
- صندوق صدور و ابطال و صندوق قابل معامله (ETF)
- انواع صندوقها برای کدام آدم مناسب است؟
- روش دوم: سبدگردانی
- راههای غیرمستقیمِ کمتر شناختهشده
- تفاوت سرمایه گذاری مستقیم و غیرمستقیم در یک جدول
- کارمزد سرمایهگذاری غیرمستقیم چقدر است؟ حساب با مثال
- خرید مستقیم: کارمزدِ هر بار خرید و فروش
- صندوق سهامی: کارمزدِ معامله بهاضافهٔ هزینهٔ سالانه
- سبدگردانی: کارمزدِ ثابت و کارمزدِ عملکرد
- سرمایهگذاری مستقیم بهتر است یا غیرمستقیم؟
- آیا صندوقها از شاخص جلو میزنند؟
- بهترین روش سرمایه گذاری غیرمستقیم: ترکیبِ هسته و اقمار
- پنج اشتباهِ رایج در سرمایهگذاری غیرمستقیم
- قدمبهقدم شروعِ سرمایهگذاری غیرمستقیم
- سوالات متداول
- جمعبندی
سرمایهگذاری غیرمستقیم در بورس یعنی پولتان را به یک مدیرِ حرفهای و مجاز بسپارید تا او بهجای شما سهم و دارایی بخرد و بفروشد. دو راهِ اصلیِ آن خریدِ واحدِ صندوقِ سرمایهگذاری و سپردنِ پول به سبدگردان است. در سرمایهگذاری مستقیم، خودتان سهم را انتخاب میکنید و خودتان معامله میکنید.
خیلیها از من میپرسند: «بالاخره خودم سهم بخرم یا بدهم صندوق برایم بخرد؟» جوابِ درست به سه چیز بستگی دارد: چقدر وقت دارید، چقدر بلدید، و اعصابتان در روزهای ریزشِ بازار چقدر تحمل دارد. در ادامه هر دو راه را با مثالِ عددی و هزینهٔ واقعی کنارِ هم میگذاریم تا خودتان تصمیم بگیرید.
سرمایهگذاری مستقیم و غیرمستقیم با یک مثالِ ساده
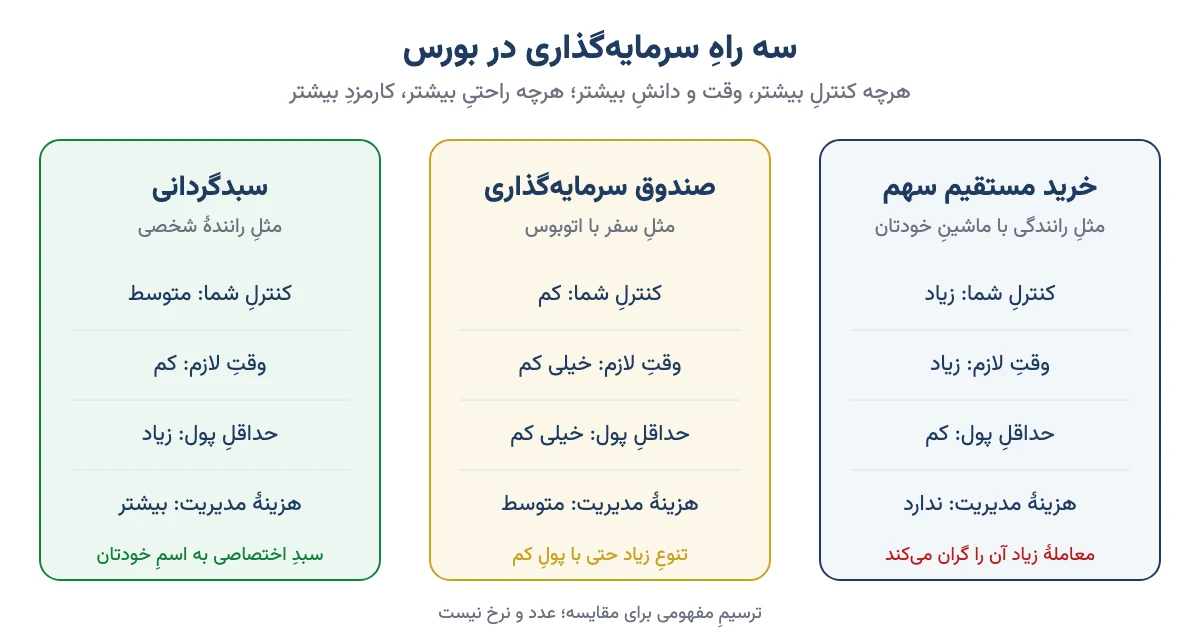
فرض کنید میخواهید از تهران به مشهد بروید. سه راه دارید. میتوانید با ماشینِ خودتان بروید. میتوانید بلیتِ اتوبوس بخرید. یا میتوانید یک رانندهٔ شخصی بگیرید.
- ماشینِ خودتان، یعنی سرمایهگذاری مستقیم. مسیر و سرعت و توقف دستِ خودتان است. ولی باید رانندگی بلد باشید، خسته میشوید و اگر تصادف کنید، تقصیرش گردنِ خودتان است.
- اتوبوس، یعنی صندوقِ سرمایهگذاری. با پولِ کم سوار میشوید و هزینه بینِ همهٔ مسافرها تقسیم میشود. ولی مسیر را راننده انتخاب میکند، نه شما.
- رانندهٔ شخصی، یعنی سبدگردانی. برای خودِ شما رانندگی میکند و حرفتان را میشنود. ولی گرانتر است و هر کسی هم نمیتواند خرجش را بدهد.
هر سه شما را به مقصد میرسانند. فرقِ آنها در کنترل، زحمت و هزینه است. پس سؤالِ درست این نیست که «کدام بهتر است»، بلکه این است که «کدام به من میخورد».
سرمایهگذاری مستقیم در بورس چیست و چه چیزی لازم دارد؟
در سرمایهگذاری مستقیم، شما خودتان سهامِ یک شرکت را میخرید و اسمِ شما در فهرستِ سهامدارانِ آن شرکت ثبت میشود. سودِ تقسیمیِ مجمع مستقیم به حسابِ خودتان میآید.
برای شروع چهار قدم لازم است:
- ثبتنام و احرازِ هویت در سامانهٔ سجام. توضیحِ کاملش در راهنمای ثبتنام در سجام آمده است.
- انتخابِ یک کارگزاری و گرفتنِ کدِ بورسی و نام کاربریِ معاملهٔ آنلاین. دربارهٔ معیارِ انتخاب، کارگزاری بورس چیست و چطور انتخابش کنیم را بخوانید.
- یاد گرفتنِ تحلیل. یعنی بفهمید یک شرکت چه میفروشد، چقدر سود میسازد و آیا قیمتِ امروزش منطقی است. این همان «تحلیل بنیادی» است.
- زمان گذاشتن. باید اخبارِ شرکت، گزارشهای ماهانه و حالِ کلِ بازار را دنبال کنید.
قدمِ اول و دوم یک روزه تمام میشود. قدمِ سوم و چهارم است که سالها طول میکشد. بیشترِ کسانی که در بورس ضرر میکنند، از همین دو قدم گذشتهاند و سهم را با شایعهٔ گروهِ تلگرامی خریدهاند.
مزایا و معایبِ خریدِ مستقیمِ سهام
خریدِ مستقیم امتیازهای واقعی دارد. هیچ مدیری از شما کارمزدِ سالانه نمیگیرد. هر وقت بخواهید میخرید و میفروشید. در مجمعِ شرکت حقِ رأی دارید. و اگر سهمِ خوبی پیدا کنید، تمامِ سودش مالِ خودتان است.
عیبهایش هم کم نیست. با پولِ کم نمیشود سبدِ متنوعی ساخت. اگر فقط دو سه سهم داشته باشید، یک خبرِ بد دربارهٔ یکی از آنها نصفِ سرمایهتان را میبرد. و از همه مهمتر، دشمنِ اصلیِ سرمایهگذارِ مستقیم معمولاً خودش است: ترس در ریزش و طمع در رشد.
پس سرمایهگذاری مستقیم برای کسی است که هم وقت دارد، هم آموزش دیده، هم میتواند روزِ صفِ فروش خونسرد بماند.
سرمایهگذاری غیرمستقیم در بورس چطور کار میکند؟
در روشِ غیرمستقیم، پولِ شما با پولِ آدمهای دیگر روی هم گذاشته میشود و یک تیمِ حرفهای آن را مدیریت میکند. این تیم باید از سازمان بورس مجوز داشته باشد. شما در ازای این کار کارمزد میدهید، ولی وقت و زحمتِ تحلیل را نمیدهید.
یک نکته را همین اول بگویم: غیرمستقیم بودن یعنی «کس دیگری تصمیم میگیرد»، نه «ضرر نمیکنم». صندوقِ سهامی هم وقتی کلِ بازار ریزش کند، ضرر میکند. ریسک کمتر میشود، ولی از بین نمیرود.
دو راهِ اصلی و رایجِ سرمایهگذاری غیرمستقیم در ایران صندوقهای سرمایهگذاری و سبدگردانی است. بیایید هر کدام را باز کنیم.
روش اول: صندوق سرمایهگذاری
صندوقِ سرمایهگذاری مثلِ یک قلکِ بزرگِ مشترک است. هزاران نفر پولشان را در آن میریزند. مدیرِ صندوق با این پول سهام، اوراقِ با سودِ ثابت، طلا یا داراییهای دیگر میخرد. کلِ دارایی به سهمهای برابری به اسمِ «واحد» تقسیم میشود و شما واحد میخرید.
ارزشِ هر واحد هر روز دوباره حساب میشود. به این عدد NAV میگویند؛ یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند و بدهیها را بدهند، به هر واحد چقدر پول میرسد. توضیحِ کاملش را در مقالهٔ NAV یا خالص ارزش دارایی چیست نوشتهام.
از همه مهمتر این است که پولِ شما دستِ مدیر نیست. داراییها به نامِ خودِ صندوق ثبت میشود. یک «متولی» هر روز کارِ مدیر را زیرِ نظر دارد و حسابرس هم عددها را بررسی میکند. جزئیاتِ ساختار و همهٔ انواع را در راهنمای کاملِ صندوق سرمایهگذاری آوردهام.
صندوق صدور و ابطال و صندوق قابل معامله (ETF)
صندوقها از نظرِ خرید و فروش دو جورند:
- صدور و ابطالی: واحد را مستقیم از خودِ صندوق میخرید (صدور) و به خودش پس میدهید (ابطال). قیمت همان NAV است. خریدش از سایتِ صندوق یا کارگزاری است و معمولاً کدِ بورسی هم لازم دارد.
- قابل معامله در بورس (ETF): واحدش مثلِ یک سهم در تابلوی بورس خرید و فروش میشود. سریعتر نقد میشود، ولی قیمتِ تابلو ممکن است کمی بالاتر یا پایینترِ NAV باشد. دربارهٔ آن در صندوق ETF چیست بیشتر خواندهاید.
نکتهٔ عملی: پیش از خریدِ ETF، قیمتِ تابلو را با NAV مقایسه کنید. اگر قیمتِ تابلو چند درصد بالاتر است، یعنی دارید حباب میخرید.
انواع صندوقها برای کدام آدم مناسب است؟
صندوقها از نظرِ ریسک خیلی با هم فرق دارند. این جدول کمک میکند بدانید هر نوع برای چه کسی ساخته شده است.
| نوع صندوق | بیشترِ پول را کجا میگذارد | ریسک | مناسبِ چه کسی |
|---|---|---|---|
| درآمد ثابت | اوراقِ با سودِ ثابت و سپردهٔ بانکی | کم | آدمِ ریسکگریز، پولِ اضطراری، جایگزینِ سپردهٔ بانکی |
| مختلط | ترکیبی از سهام و اوراق | متوسط | کسی که کمی ریسک میپذیرد ولی از نوسانِ تند میترسد |
| سهامی | سهامِ شرکتهای بورسی | زیاد | کسی که دستِکم دو سه سال کاری با این پول ندارد |
| شاخصی | سهمهای بزرگِ بازار، تقریباً به ترتیبِ وزنِ شاخص | زیاد | کسی که میخواهد تقریباً همپای کلِ بازار حرکت کند |
| طلا | گواهیِ سکه و شمشِ طلا در بورس کالا | متوسط تا زیاد | کسی که میخواهد در برابرِ تورم و دلار پوشش بگیرد |
| اهرمی | سهام، با بازدهِ چند برابر برای واحدهای عادی | خیلی زیاد | فقط حرفهایها و برای مدتِ کوتاه |
میبینید که «صندوق» یک چیز نیست. صندوقِ درآمد ثابت کجا و صندوقِ اهرمی کجا. برای همین وقتی کسی میگوید «من صندوق خریدم»، اول بپرسید: «کدام صندوق؟» اگر دنبالِ کمریسکترین گزینه هستید، صندوق با درآمد ثابت را بخوانید و اگر سهام میخواهید، صندوق سرمایهگذاری در سهام را.
روش دوم: سبدگردانی
در سبدگردانی، شما با یک شرکتِ سبدگردانِ مجاز قرارداد میبندید. این شرکت یک سبدِ اختصاصی به اسمِ خودِ شما میسازد و برایتان خرید و فروش میکند. سهمها در کدِ بورسیِ خودِ شما میماند و هر وقت بخواهید، میبینید چه خریده است.
فرقِ اصلی با صندوق این است که سبد به سلیقه و شرایطِ شما ساخته میشود. پیش از قرارداد، سبدگردان دربارهٔ سن، درآمد، هدف و میزانِ ریسکپذیریتان میپرسد. مثلاً به یک بازنشسته سبدِ آرامتری میدهد و به یک جوانِ سیساله سبدِ پرریسکتری.
ولی سبدگردانی دو گیرِ مهم دارد. اول، حداقلِ سرمایه. هر شرکت حداقلِ خودش را دارد و معمولاً از چند صد میلیون تومان شروع میشود. دوم، کارمزدِ بیشتر؛ که پایینتر حسابش میکنیم. جزئیاتِ قرارداد و مراحل را در سبدگردانی چیست و چطور انجام میشود نوشتهام.
یک هشدارِ جدی: هر کسی که در تلگرام یا اینستاگرام میگوید «پولتان را بدهید، من برایتان در بورس کار میکنم» سبدگردان نیست. سبدگردانیِ بیمجوز تخلف است. پیش از هر قراردادی، اسمِ شرکت را در فهرستِ نهادهای مالیِ دارای مجوز در سایتِ سازمان بورس و اوراق بهادار پیدا کنید. اگر نبود، یک ریال هم ندهید.
راههای غیرمستقیمِ کمتر شناختهشده
دو راهِ دیگر هم هست که شاید به آنها فکر نکرده باشید:
- سهام عدالت به روشِ غیرمستقیم: کسانی که در سال ۱۳۹۹ روشِ مستقیم را انتخاب نکردند، سهامدارِ شرکتِ سرمایهگذاریِ استانی هستند و آن شرکت سهمها را برایشان نگه میدارد. جزئیاتش در راهنمای سهام عدالت آمده است.
- خریدِ سهامِ شرکتهای سرمایهگذاری: در بورس شرکتهایی هستند که کارشان نگهداریِ سهامِ شرکتهای دیگر است. با خریدِ سهمِ آنها، در واقع صاحبِ تکهای از یک سبدِ بزرگ میشوید. این روش وسطِ مستقیم و غیرمستقیم است، چون خودتان سهم میخرید ولی مدیرِ آن شرکت سبد را میچیند.
تفاوت سرمایه گذاری مستقیم و غیرمستقیم در یک جدول
تا اینجا هر روش را جداگانه دیدیم. حالا بیایید هر سه را کنارِ هم بگذاریم.
| معیار | خرید مستقیم سهم | صندوق سرمایهگذاری | سبدگردانی |
|---|---|---|---|
| چه کسی تصمیم میگیرد | خودتان | مدیرِ صندوق | سبدگردان، با توجه به شرایطِ شما |
| حداقلِ پول | کم؛ با پولِ اندک هم میشود یک سهم خرید | خیلی کم؛ گاهی به اندازهٔ یک واحد | زیاد؛ معمولاً چند صد میلیون تومان |
| زمانِ لازم در هفته | چند ساعت | تقریباً هیچ | تقریباً هیچ، بهجز خواندنِ گزارشها |
| دانشِ لازم | زیاد | کم؛ فقط انتخابِ نوعِ صندوق | کم؛ فقط انتخابِ سبدگردانِ خوب |
| تنوع | به اندازهٔ پول و حوصلهٔ شما | زیاد، حتی با پولِ کم | زیاد |
| هزینهٔ سالانهٔ مدیریت | ندارد | دارد؛ هر روز از دارایی کم میشود | دارد؛ بخشِ ثابت بهاضافهٔ سهمی از سود |
| سرعتِ نقد شدن | بسته به صفِ خرید و فروشِ سهم | ETF سریع؛ صدور و ابطال چند روزه | طبقِ قرارداد |
| کنترل و حقِ رأی در مجمع | کامل | ندارید | سهمها به اسمِ شماست، ولی معامله با سبدگردان است |
اگر بخواهم جدول را در یک جمله خلاصه کنم: هرچه کنترلِ بیشتری بخواهید، باید وقت و دانشِ بیشتری بگذارید؛ و هرچه راحتیِ بیشتری بخواهید، باید کارمزدِ بیشتری بدهید.
کارمزد سرمایهگذاری غیرمستقیم چقدر است؟ حساب با مثال
این بخشی است که بیشترِ مقالهها از آن میگذرند، ولی پولِ واقعی همینجاست. بیایید با یک مثالِ گرد حساب کنیم. فرض کنید ۱۰۰ میلیون تومان دارید و میخواهید یک سال در بازارِ سهام بماند. همهٔ عددهای این بخش مثالاند؛ نرخِ دقیقِ امروز را از کارگزاری یا امیدنامهٔ صندوق بپرسید.
خرید مستقیم: کارمزدِ هر بار خرید و فروش
در خریدِ مستقیمِ سهام، هر بار که میخرید حدودِ ۰٫۴٪ و هر بار که میفروشید نزدیکِ ۰٫۹٪ هزینه میدهید. بخشِ بزرگِ هزینهٔ فروش، مالیاتِ نیمدرصدیِ فروشِ سهم است. جزئیاتش را در کارمزد معاملات بورس ببینید.
- یک بار خرید و یک بار فروش در سال: حدودِ ۱٫۳ میلیون تومان، یعنی ۱٫۳٪.
- اگر هر دو ماه یک بار سهمها را عوض کنید (شش بار در سال): حدودِ ۷٫۵ تا ۸ میلیون تومان، یعنی نزدیکِ ۸٪.
میبینید؟ خریدِ مستقیم «کارمزدِ مدیریت» ندارد، ولی اگر زیاد معامله کنید، از همه گرانتر درمیآید. هشت درصد یعنی بخشِ بزرگی از سودِ یک سالِ معمولی، فقط برای جابهجایی.
صندوق سهامی: کارمزدِ معامله بهاضافهٔ هزینهٔ سالانه
کارمزدِ معاملهٔ واحدهای ETF سهامی خیلی کمتر از سهم است؛ تا آخرین اطلاعیهها، خرید و فروش روی هم حدودِ ۰٫۵٪ است و مالیاتِ نیمدرصدیِ فروشِ سهم را هم ندارد. برای ۱۰۰ میلیون تومان، میشود حدودِ ۵۰۰ هزار تومان.
ولی صندوق یک هزینهٔ پنهان هم دارد: کارمزدِ مدیر، متولی، حسابرس و هزینههای دیگر. این هزینه هر روز کمی از دارایی صندوق کم میشود و در قیمتِ واحد اثر میگذارد. شما قبضی نمیبینید، ولی آن را میپردازید. در صندوقهای سهامی این هزینه معمولاً سالی چند درصد از دارایی است و رقمِ دقیقِ هر صندوق در امیدنامهاش نوشته شده.
اگر فرض کنیم این هزینه سالی ۲٪ باشد، روی هم میشود حدودِ ۲٫۵ میلیون تومان در سال، یعنی ۲٫۵٪.
سبدگردانی: کارمزدِ ثابت و کارمزدِ عملکرد
سبدگردانها معمولاً دو جور کارمزد میگیرند. یکی بخشِ ثابت که معمولاً حدودِ ۱ تا ۲ درصد از ارزشِ سبد در سال است. دیگری کارمزدِ عملکرد؛ یعنی اگر سود از یک حدِ توافقشده بیشتر شد، درصدی از سودِ اضافه را برمیدارند.
مثال: سبدِ ۱۰۰ میلیون تومانیِ شما در یک سال ۳۰٪ سود کرده است. قرارداد میگوید کارمزدِ ثابت ۱٫۵٪ و ۲۰٪ از سودِ بالاتر از ۲۰٪. پس ۱٫۵ میلیون تومان کارمزدِ ثابت، بهاضافهٔ ۲۰٪ از ۱۰ میلیون تومان سودِ اضافه، یعنی ۲ میلیون تومان. روی هم ۳٫۵ میلیون تومان. کارمزدِ معاملاتِ داخلِ سبد هم جداست. البته خیلی از سبدگردانها اصلاً ۱۰۰ میلیون تومان را قبول نمیکنند؛ این عدد فقط برای سادگیِ حساب است.
| روش | هزینهٔ تقریبی در سال | به درصد |
|---|---|---|
| خرید مستقیم، یک بار خرید و فروش | حدودِ ۱٫۳ میلیون تومان | ۱٫۳٪ |
| خرید مستقیم، شش بار جابهجایی | حدودِ ۸ میلیون تومان | ۸٪ |
| صندوق سهامی ETF | حدودِ ۲٫۵ میلیون تومان | ۲٫۵٪ |
| سبدگردانی، با سودِ ۳۰٪ | حدودِ ۳٫۵ میلیون تومان بهاضافهٔ کارمزدِ معاملات | ۳٫۵٪ به بالا |
این جدول یک درسِ ساده دارد. ارزانترین روش، خریدِ مستقیم و نگهداشتنِ طولانی است. گرانترین روش، خریدِ مستقیم با معاملهٔ زیاد است. صندوق و سبدگردانی وسطِ این دو هستند. پس اگر اهلِ معاملهٔ هیجانی هستید، صندوق احتمالاً برایتان ارزانتر هم تمام میشود.
سرمایهگذاری مستقیم بهتر است یا غیرمستقیم؟
جوابِ صادقانه این است: هیچکدام برای همه بهتر نیست. ولی میشود فهمید کدام به شما نزدیکتر است. این چند سؤال را از خودتان بپرسید و جوابها را بشمارید.
- در هفته دستِکم چند ساعت وقت دارم که صورتهای مالی و اخبارِ شرکتها را بخوانم؟
- تحلیلِ بنیادی بلدم یا حاضرم آموزش ببینم؟
- اگر سهمم یک ماه ۳۰٪ افت کند، میتوانم بدونِ ترس صبر کنم؟
- سرمایهام آنقدر هست که بتوانم دستِکم هفت هشت سهم از صنعتهای مختلف بخرم؟
- از خودِ کارِ تحلیل و انتخابِ سهم لذت میبرم؟
اگر به بیشترِ این سؤالها «بله» گفتید، سرمایهگذاریِ مستقیم را امتحان کنید. اگر بیشترشان «نه» بود، روشِ غیرمستقیم برایتان منطقیتر است. اگر نصفنصف بود، بخشِ بعدی را بخوانید.
تجربهٔ من این است که بیشترِ زیانهای بورس از نداشتنِ وقت و روشِ درست میآید، نه از بدشانسی. کسی که هم کار دارد، هم بچه، هم قسط، و آخرِ شب با گوشی سهم میخرد، معمولاً بازنده است. برای او صندوق نهتنها سادهتر، که اغلب سودآورتر است.
آیا صندوقها از شاخص جلو میزنند؟
این سؤالِ مهمی است. شاخص کل بورس یعنی میانگینِ حرکتِ کلِ بازار. در بازارهای دنیا بارها دیده شده که بیشترِ صندوقهای فعال در بلندمدت، بعد از کم کردنِ کارمزد، از شاخص عقب میمانند. در ایران هم عملکردِ صندوقها خیلی با هم فرق دارد.
پس صندوق را از روی سودِ ماهِ گذشته انتخاب نکنید. بازدهِ چند سالِ صندوق را با شاخص مقایسه کنید. ببینید در سالهای ریزش چقدر ضرر کرده است. و اگر نمیخواهید بینِ مدیرها انتخاب کنید، صندوقِ شاخصی همان چیزی است که تقریباً همپای بازار حرکت میکند.
بهترین روش سرمایه گذاری غیرمستقیم: ترکیبِ هسته و اقمار
یک راهِ میانه هم هست که من خیلی دوستش دارم. لازم نیست یا همهاش مستقیم باشد یا همهاش غیرمستقیم. میتوانید هر دو را با هم داشته باشید.
به این روش «هسته و اقمار» میگویند. مثلِ خانهای است که ستونهایش محکم ساخته شده و دکوراسیونش را هر وقت دلتان خواست عوض میکنید. هستهٔ سبد را صندوق میگذارید و یک بخشِ کوچک را خودتان سهم میخرید.
مثال برای یک تازهکار با ۱۰۰ میلیون تومان:
- ۳۰ میلیون تومان در صندوقِ درآمد ثابت؛ برای آرامش و پولِ دمِ دست.
- ۵۰ میلیون تومان در یک یا دو صندوقِ سهامی یا شاخصی؛ این هستهٔ سرمایهگذاری در بورس است.
- ۲۰ میلیون تومان برای خریدِ مستقیمِ دو سه سهم؛ برای یاد گرفتن، با پولی که اگر اشتباه کردید، زندگیتان به هم نمیریزد.
این عددها فقط مثالاند و نسبتِ درست به سن، هدف و شرایطِ شما بستگی دارد. ولی منطقش این است که اشتباههای یادگیری روی بخشِ کوچک اتفاق بیفتد. هر وقت تجربهتان بیشتر شد و نتیجهٔ کارِ خودتان از صندوق بهتر بود، سهمِ مستقیم را کمکم بیشتر کنید.
پنج اشتباهِ رایج در سرمایهگذاری غیرمستقیم
- خریدِ صندوق از روی سودِ ماهِ قبل. صندوقی که ماهِ پیش بیشترین سود را داشته، معمولاً پرریسکترین بوده است. ماهِ بعد ممکن است بیشترین ضرر را هم بدهد.
- درآمد ثابت را «سودِ تضمینی» دانستن. صندوقِ درآمد ثابت کمریسک است، ولی بیریسک نیست. سودش هم ثابتِ قراردادی نیست و با نرخِ سودِ بازار بالا و پایین میرود.
- خریدِ ETF با حبابِ زیاد. در روزهای هیجان، قیمتِ تابلوی بعضی صندوقها از NAV بالاتر میرود. همیشه این دو عدد را با هم مقایسه کنید.
- سپردنِ پول به آدمِ بیمجوز. «مدیرِ سبدِ» تلگرامی که سودِ ماهانهٔ ثابت قول میدهد، تقریباً همیشه آخرش پول را میبرد.
- یکی گرفتنِ اسم با ریسک. صندوقِ اهرمی و صندوقِ درآمد ثابت هر دو «صندوق» هستند، ولی یکی مثلِ دوچرخه است و دیگری مثلِ موتورِ مسابقه. پیش از خرید، نوعِ صندوق را بخوانید.
قدمبهقدم شروعِ سرمایهگذاری غیرمستقیم
- هدف و زمان را روشن کنید. این پول را کِی لازم دارید؟ سه ماه دیگر یا پنج سال دیگر؟ پولِ کوتاهمدت جایش درآمد ثابت است، نه سهام.
- در سجام ثبتنام کنید و از یک کارگزاری کدِ بورسی بگیرید. برای ETF همین کافی است.
- نوعِ صندوق را بر اساسِ ریسکپذیری انتخاب کنید. جدولِ بالا را دوباره ببینید.
- بینِ صندوقهای همنوع، بازدهِ چندساله، اندازهٔ صندوق، هزینهها و قیمتِ تابلو در برابرِ NAV را مقایسه کنید.
- همهٔ پول را یکجا وارد نکنید. در چند نوبت، مثلاً ماهی یک بار، بخرید تا اثرِ بالا و پایینِ بازار کم شود.
- هر سه ماه یک بار گزارشها را نگاه کنید، نه هر روز. صندوقِ سهامی را برای چند سال خریدهاید، نه چند هفته.
پس اگر امروز بخواهید فقط یک کار بکنید، این باشد: معلوم کنید پولتان را کِی لازم دارید. همین یک جواب، نیمی از انتخاب را برایتان انجام میدهد.
سوالات متداول
سرمایهگذاری غیرمستقیم در بورس یعنی چه؟
یعنی پولتان را به یک نهادِ مالیِ مجاز بسپارید تا بهجای شما در بورس سرمایهگذاری کند. دو راهِ اصلی آن خریدِ واحدِ صندوقهای سرمایهگذاری و قرارداد با شرکتِ سبدگردان است. انتخاب و معاملهٔ سهم با مدیرِ حرفهای است.
سرمایهگذاری مستقیم بهتر است یا غیرمستقیم؟
به وقت، دانش و روحیهٔ شما بستگی دارد. اگر وقت و آموزش و تحملِ ریزش را دارید، خریدِ مستقیم کنترل و هزینهٔ کمتری دارد. اگر ندارید، صندوق یا سبدگردانی معمولاً نتیجهٔ بهتری میدهد. ترکیبِ هر دو هم راهِ خوبی است.
روشهای سرمایهگذاری غیرمستقیم کداماند؟
رایجترین روشها صندوقهای سرمایهگذاری، شامل صندوقهای صدور و ابطالی و ETF، و سبدگردانیِ اختصاصی است. سهام عدالت به روشِ غیرمستقیم و خریدِ سهامِ شرکتهای سرمایهگذاریِ بورسی هم نوعی سرمایهگذاری غیرمستقیم به حساب میآیند.
کارمزد سرمایهگذاری غیرمستقیم چقدر است؟
در صندوقها، کارمزدِ معاملهٔ ETF کم است و هزینهٔ سالانهٔ ارکان هر روز از دارایی کم میشود و در امیدنامه آمده است. سبدگردانها معمولاً حدودِ یک تا دو درصد کارمزدِ ثابت بهاضافهٔ درصدی از سودِ بالاتر از یک حدِ توافقی میگیرند.
با چقدر پول میشود سرمایهگذاری غیرمستقیم کرد؟
برای صندوقها پولِ زیادی لازم نیست و گاهی با خریدِ یک واحد هم شروع میشود. سبدگردانی حداقلِ سرمایهٔ بالاتری دارد که هر شرکت خودش تعیین میکند و معمولاً از چند صد میلیون تومان شروع میشود.
آیا در صندوق سرمایهگذاری ضرر هم میکنیم؟
بله. صندوق سودِ تضمینی ندارد و ارزشِ واحدش با داراییهایش بالا و پایین میرود. صندوقِ سهامی در ریزشِ بازار ضرر میکند. صندوقِ درآمد ثابت ریسکِ خیلی کمتری دارد، ولی آن هم سودِ قراردادیِ ثابت ندارد.
فرق صندوق سرمایهگذاری با سبدگردانی چیست؟
در صندوق، پولِ شما با پولِ هزاران نفر روی هم است و یک سبدِ مشترک دارید. در سبدگردانی، سبدِ اختصاصی به اسمِ خودتان و بر اساسِ شرایط و ریسکپذیریتان ساخته میشود. سبدگردانی حداقلِ سرمایه و کارمزدِ بیشتری دارد.
برای سرمایهگذاری غیرمستقیم کد بورسی لازم است؟
برای خریدِ ETF از تابلوی بورس، کدِ بورسی و حسابِ کارگزاری لازم است. برای صندوقهای صدور و ابطالی و سبدگردانی هم معمولاً ثبتنام در سجام و کدِ بورسی خواسته میشود. ثبتنام در سجام یک بار انجام میشود.
جمعبندی
سرمایهگذاری غیرمستقیم در بورس یعنی کارِ انتخاب و معاملهٔ سهم را به یک حرفهایِ مجاز بسپارید و در عوض کارمزد بدهید. صندوق برای پولِ کم و آدمِ کموقت ساخته شده و سبدگردانی برای سرمایهٔ بزرگتر و سبدِ اختصاصی. خریدِ مستقیم کنترلِ کامل و هزینهٔ کم دارد، به شرطی که وقت و دانش و خونسردیاش را داشته باشید.
پس دفعهٔ بعد که خواستید وارد بورس شوید، اول این سه سؤال را از خودتان بپرسید: چقدر وقت دارم؟ چقدر بلدم؟ و این پول را کِی لازم دارم؟ جوابها به شما میگویند پشتِ فرمان بنشینید یا بلیتِ اتوبوس بخرید. اگر هنوز اولِ راهید، راهنمای گامبهگام سرمایهگذاری در بورس را هم بخوانید. تصمیمِ نهایی با خودتان است.