
اوراق منفعت چیست؟ صکوک منفعت و پیشفروش خدمات به زبان ساده
فهرست مطالب۱۲ بخش
- اوراق منفعت چیست؟ به زبان ساده
- چه خدمتهایی را میشود با صکوک منفعت پیشفروش کرد؟
- صکوک منفعت چطور کار میکند؟ ارکان و مراحل
- مثال عددی: پیشفروش بلیت با اوراق منفعت
- خریدار اوراق منفعت چه چیزی دریافت میکند؟
- اوراق منفعت با اجاره چه فرقی دارد؟
- نمونههای اوراق منفعت در ایران
- چرا یک شرکت بهجای وام، اوراق منفعت منتشر میکند؟
- ریسکهای اوراق منفعت که باید بدانید
- نحوهی خرید اوراق منفعت در بورس
- سوالات متداول
- جمعبندی
فرض کنید یک باشگاه ورزشی به شما بگوید: «اگر کارت یک ساله را همین امروز بخرید، ارزانتر حساب میکنیم.» شما پول را جلو میدهید و باشگاه با همان پول دستگاه تازه میخرد. اوراق منفعت همین منطق را دارد، فقط رسمی و زیر نظر سازمان بورس.
اوراق منفعت یا صکوک منفعت نوعی صکوک است که با آن، یک شرکت یا دولت «حق استفاده» از یک خدمت یا دارایی را برای مدتی معین در آینده پیشفروش میکند. خریدار مالک خود دارایی نمیشود؛ مالک منفعت آن میشود، مثل صندلی پرواز، شب اقامت در هتل یا ترم آموزشی.
اوراق منفعت چیست؟ به زبان ساده
اول دو کلمه را روشن کنیم. «عین» یعنی خود چیز: خود هواپیما، خود هتل، خود ساختمان دانشگاه. «منفعت» یعنی فایدهای که از آن چیز میشود برد: پرواز با آن هواپیما، خوابیدن یک شب در آن اتاق، نشستن سر کلاس. در فقه به این حق «حق انتفاع» هم میگویند.
در بیشتر صکوک، مثل اوراق اجاره، پول سرمایهگذاران صرف خرید خود دارایی میشود. در اوراق منفعت، پول فقط صرف خرید منفعت میشود. یعنی شرکت هواپیمایی هواپیمایش را نمیفروشد؛ فقط ظرفیت صندلیهای سال آیندهاش را امروز میفروشد.
یک مثال خانگی: اگر صاحبخانه اجارهی یک سال را یکجا از شما بگیرد، خانه را نفروخته است. فقط حق نشستن در آن را برای یک سال فروخته است. اوراق منفعت همین پیشفروش حق استفاده است، در اندازهی یک شرکت بزرگ و با ورقههایی که میشود در بورس خرید و فروخت.
پس اوراق منفعت یک «پیشفروش خدمات» قانونی است: شرکت امروز پول میگیرد و فردا خدمت میدهد. برای دیدن جای این ابزار در کنار بقیه، مقالهی صکوک چیست را هم ببینید.
چه خدمتهایی را میشود با صکوک منفعت پیشفروش کرد؟
هر خدمتی که سه ویژگی داشته باشد: مشخص باشد، قابل اندازهگیری باشد و بشود آن را به دیگری واگذار کرد. نمونههایی که در کتابها و طرحها آمده اینهاست:
- بلیت هواپیما: تعدادی صندلی در مسیرهای مشخص، در یک بازهی زمانی معین.
- اقامت در هتل: مثلا چند هزار شب اقامت در یک هتل، در فصلهای معین.
- خدمات آموزشی: شهریهی ترمهای آیندهی یک دانشگاه یا مدرسه.
- سفر زیارتی: خدمات حج و عمره یا سفرهای گروهی.
- خدمات درمانی و ورزشی: ظرفیت یک بیمارستان، ورزشگاه یا مجموعهی تفریحی.
- منافع سهام یا داراییهای دولت: سود آیندهی سهم دولت در شرکتهای دولتی؛ نمونهی واقعی ایران همین بوده است.
پس منفعت لازم نیست حتما «بلیت» باشد. هر حق استفادهی مشخص و قابل واگذاری میتواند پایهی این اوراق شود.
صکوک منفعت چطور کار میکند؟ ارکان و مراحل
هر اوراق منفعت چند نقش اصلی دارد. اسمهایشان رسمی است ولی کارشان ساده است:
- بانی: کسی که پول لازم دارد و منفعت را میفروشد؛ مثلا شرکت هواپیمایی یا دولت.
- نهاد واسط: شرکتی که فقط برای همین کار ساخته میشود. از طرف خریداران اوراق، وکیل است و منفعت را به نام آنها میخرد.
- ضامن: معمولا یک بانک یا نهاد معتبر که پرداخت پول را تضمین میکند.
- عامل فروش و عامل پرداخت: کارگزاری که اوراق را میفروشد و نهادی که پول را سر موعد به حساب دارندگان میریزد.
- بازارگردان: اگر باشد، خرید و فروش روزانه را راحتتر میکند. دربارهی نقش او در مقالهی بازارگردان کیست نوشتهام.
مراحل کار هم اینطور است:
- بانی از سازمان بورس مجوز میگیرد و مقدار و مدت منفعت را دقیق تعیین میکند.
- نهاد واسط اوراق را در فرابورس عرضه میکند و مردم با کد بورسی آن را میخرند.
- نهاد واسط با پول جمعشده، منفعت را از بانی میخرد و بانی پول را میگیرد.
- در طول مدت، منفعت یا مستقیم به دارندگان میرسد، یا فروخته میشود و پولش به حساب آنها میرود.
- در سررسید، حساب بسته میشود و اوراق از بازار جمع میشود.
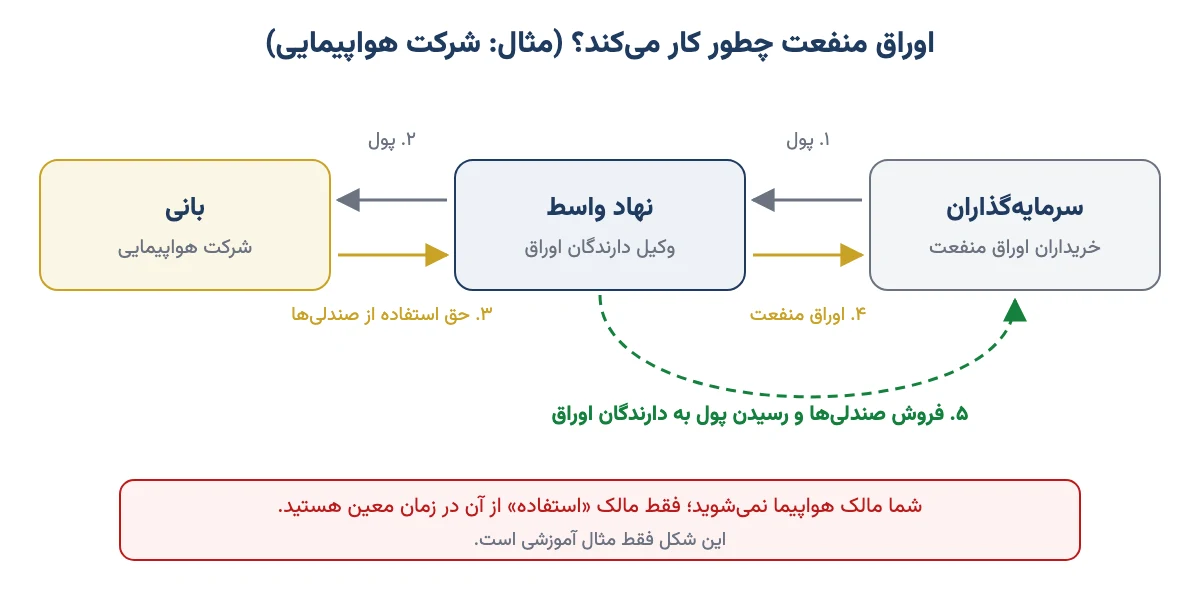
پس در این زنجیره، شما با پولتان یک «حق» میخرید، نه یک وام. این فرق ظریف همان چیزی است که این اوراق را اسلامی و متفاوت از اوراق قرضه میکند.
مثال عددی: پیشفروش بلیت با اوراق منفعت
بیایید با هم حساب کنیم. عددها فقط مثالاند و به هیچ اوراق واقعی ربط ندارند.
فرض کنید یک شرکت هواپیمایی برای تعمیر موتور هواپیماهایش ۱۰۰ میلیارد تومان لازم دارد. نمیخواهد وام بانکی بگیرد. پس حق استفاده از ۵۰ هزار صندلی پرواز سال آینده را پیشفروش میکند. هر صندلی ۲ میلیون تومان حساب میشود: ۵۰ هزار ضرب در ۲ میلیون، میشود همان ۱۰۰ میلیارد.
سال بعد، نهاد واسط این صندلیها را به مسافران یا آژانسها میفروشد. اگر هر صندلی بهطور میانگین ۲ میلیون و ۴۰۰ هزار تومان فروخته شود، روی هر صندلی ۴۰۰ هزار تومان سود مانده است. این یعنی حدود ۲۰٪ بازده در یک سال.
| مرحله | عدد | توضیح |
|---|---|---|
| پول شما | ۱۰ میلیون تومان | معادل حق استفاده از ۵ صندلی |
| قیمت فروش هر صندلی سال بعد | ۲٫۴ میلیون تومان | اگر بازار سفر خوب باشد |
| پولی که برمیگردد | ۱۲ میلیون تومان | ۵ صندلی ضرب در ۲٫۴ میلیون |
| سود | ۲ میلیون تومان | یعنی ۲۰٪ در یک سال |
حالا حواسمان باشد. اگر تقاضای سفر کم شود و هر صندلی فقط ۲ میلیون و ۱۰۰ هزار تومان فروش برود، سود شما ۵٪ میشود. برای همین در بیشتر طرحها، بانی یا ضامن یک حداقل قیمت یا سود علیالحساب را تعهد میکند. پس پیش از خرید، همیشه بپرسید: «اگر خدمت خوب فروش نرفت، چه کسی کسری را میدهد؟»
خریدار اوراق منفعت چه چیزی دریافت میکند؟
جواب کوتاه: یا خود خدمت را، یا پول آن را. بسته به اینکه طرح چطور نوشته شده باشد، سه راه پیش روی دارندهی اوراق است:
- استفاده از خود خدمت: در بعضی طرحها میتوانید بهجای پول، خود بلیت یا شب اقامت را بگیرید. این برای کسی که واقعا قصد سفر دارد جذاب است.
- دریافت پول از فروش منفعت: رایجترین حالت همین است. نهاد واسط منفعت را به دیگران میفروشد و سهم شما را واریز میکند، معمولا به شکل سود دورهای، مثلا هر شش ماه.
- فروش ورقه در بازار ثانویه: اگر پیش از سررسید پول لازم شدید، اوراق را در فرابورس به نفر بعدی میفروشید. البته فقط اگر خریدار باشد.
پس آنچه میخرید یک ورقهی بینام کاغذی نیست؛ سهمی از یک «حق» مشخص است که سند و قرارداد دارد.
اوراق منفعت با اجاره چه فرقی دارد؟
این پرسش را زیاد میشنوم، چون در ظاهر هر دو دربارهی «استفاده» از یک داراییاند. فرق اصلی در این است که چه چیزی خریده میشود. در جدول زیر، اوراق سلف را هم کنارشان گذاشتهام، چون آن هم نوعی پیشفروش است:
| ویژگی | اوراق منفعت | اوراق اجاره | اوراق سلف |
|---|---|---|---|
| چه چیزی خریده میشود؟ | حق استفاده از خدمت یا دارایی | خود دارایی (مثلا هواپیما) | کالایی که بعدا تحویل میشود |
| مالکیت دارایی | پیش بانی میماند | به دارندگان اوراق میرسد و بعد برمیگردد | مالکیت کالا پس از تحویل |
| سود از کجا میآید؟ | فروش منفعت یا سود دارایی پایه | اجارهبهایی که بانی میپردازد | فرق قیمت امروز و قیمت تحویل |
| سود از قبل معلوم است؟ | معمولا علیالحساب یا با سقف و کف | بله، نرخ ثابت | نه، به قیمت کالا بستگی دارد |
| نمونهی رایج | بلیت، هتل، شهریه، سود سهام دولت | هواپیما، تجهیزات، ساختمان | نفت، فولاد، محصولات پتروشیمی |
| رواج در بازار ایران | کم | زیاد | متوسط |
پس اگر بخواهم در یک جمله بگویم: در اجاره شما مالک هواپیما میشوید و آن را به شرکت اجاره میدهید؛ در منفعت فقط صندلیهای سال بعد را میخرید. سلف هم پیشخرید کالاست، نه خدمت. سازوکار سلف را در مقالهی معاملات سلف با مثال گفتهام.
نمونههای اوراق منفعت در ایران
با اینکه قانون بازار اوراق بهادار سال ۱۳۸۴ راه این اوراق را باز کرده بود، نخستین انتشار جدی آن حدود ۱۲ سال بعد اتفاق افتاد. جالب اینکه بانی اول، شرکت هواپیمایی یا هتل نبود؛ خود دولت بود.
اوراق منفعت دولت با نماد «افادا»، دی ۱۳۹۶: وزارت اقتصاد از طریق یک شرکت واسط، ۳۰ هزار میلیارد ریال، یعنی ۳ هزار میلیارد تومان، اوراق منفعت در فرابورس منتشر کرد. پولش برای تسویهی اوراقی بود که همان سال سررسید میشد. پایهی این اوراق، سود آیندهی سهم دولت در چند شرکت دولتی بود، از جمله شرکت ملی گاز و شرکت ملی پالایش و پخش. سود علیالحساب ۲۰٪ بود، هر شش ماه پرداخت میشد و مدت آن سه سال و نیم بود.
سری دوم با نماد «افادا ۲»، اسفند ۱۳۹۶: ۲۰ هزار میلیارد ریال، یعنی ۲ هزار میلیارد تومان، با سود علیالحساب ۱۸٪ و مدت ۴۲ ماه. این بار پایه، سود سهم دولت در شرکت ملی گاز و بانک مرکزی بود. سقف و کفی هم برای منفعت قابل پرداخت تعیین شده بود.
یک نکتهی مهم در این نمونهها: سری اول بازارگردان نداشت. یعنی اگر کسی میخواست پیش از سررسید بفروشد، باید خودش خریدار پیدا میکرد. این همان ریسکی است که در بخش بعد دربارهاش میگویم.
پس در عمل، صکوک منفعت در ایران کم منتشر شده و بیشتر دولت از آن استفاده کرده است. اگر اوراق تازهای منتشر شود، اطلاعیهاش در سایت فرابورس و در «بیانیهی ثبت» همان اوراق میآید. جزییات را از همانجا بخوانید، نه از شنیدهها.
چرا یک شرکت بهجای وام، اوراق منفعت منتشر میکند؟
شرکتها راههای زیادی برای جمع کردن پول دارند که در مقالهی روشهای تامین مالی شرکتها شرحش دادهام. اوراق منفعت برای بعضی از آنها چند مزیت دارد:
- داراییاش را نمیفروشد: برخلاف اجاره، لازم نیست مالکیت هواپیما یا هتل حتی موقت جابهجا شود.
- از ظرفیت خالی پول میسازد: صندلی خالی پرواز یا اتاق خالی هتل، اگر فروش نرود، برای همیشه از دست رفته است. پیشفروش، این ظرفیت را از امروز نقد میکند.
- بدهی به معنای وام نمیسازد: شرکت بهره نمیدهد؛ خدمتی را که در هر حال تولید میکند، زودتر فروخته است.
- مشتری وفادار میسازد: کسی که بلیت سال بعد را خریده، احتمالا با همان شرکت سفر میکند.
برای خریدار هم مزیتهایی دارد: ورقه زیر نظر سازمان بورس است، معمولا ضامن دارد، در بازار ثانویه قابل فروش است و سودش با یک معاملهی واقعی گره خورده است، نه با بهرهی وام. طبق قانون توسعهی ابزارها و نهادهای مالی جدید، درآمد اوراق بهاداری که با مجوز سازمان بورس منتشر میشوند معمولا از مالیات معاف است.
ریسکهای اوراق منفعت که باید بدانید
هیچ ورقهای بیریسک نیست. در اوراق منفعت، این چند ریسک را جدی بگیرید:
- ریسک نقدشوندگی: چون این اوراق کم منتشر میشوند، خریدار در بازار کم است. اگر بازارگردان نباشد، ممکن است برای فروش زودهنگام مجبور شوید ارزان بدهید. دربارهی این ریسک در مقالهی نقدشوندگی چیست بیشتر نوشتهام.
- ریسک ارایهی خدمت: اگر هواپیما زمینگیر شود یا هتل تعطیل، منفعتی که خریدهاید عملا وجود ندارد. اینجا ضامن و قرارداد تعیینکنندهاند.
- ریسک قیمت خدمت: اگر سود شما به فروش خدمت بستگی دارد، افت تقاضا سودتان را کم میکند.
- ریسک تورم و نرخ سود: سود علیالحساب ۱۸٪ یا ۲۰٪ در سالی که تورم بالاتر برود، در عمل ارزش پولتان را کم میکند. اگر نرخ سود بازار بالا برود، قیمت ورقه در بازار ثانویه پایین میآید.
- ریسک اعتباری بانی و ضامن: وعدهی پرداخت فقط به اندازهی توان کسی که وعده داده معتبر است. مقالهی ریسک اعتباری این را باز کرده است.
پس سود بالاتر این اوراق نسبت به سپرده، بیدلیل نیست؛ بهای همین ریسکهاست.
نحوهی خرید اوراق منفعت در بورس
خرید آن با خرید بقیهی اوراق بدهی فرقی ندارد:
- کد بورسی و حساب در یک کارگزاری داشته باشید. اگر ندارید، مقالهی دریافت کد بورسی قدمبهقدم توضیح داده است.
- اطلاعیهی عرضه را در سایت فرابورس ببینید: نماد، حجم، نرخ سود، مدت، ضامن و روزهای عرضه.
- در روز عرضه، از سامانهی معاملات آنلاین کارگزاری، با نماد اعلامشده سفارش خرید بگذارید. بعد از عرضه هم میتوانید از بازار ثانویه بخرید.
- سود دورهای بهطور خودکار به حسابی که در سجام ثبت کردهاید واریز میشود.
پیش از خرید، این چکلیست را از خودتان بپرسید:
- بانی کیست و این منفعت دقیقا چه خدمتی است؟
- سود ثابت است، علیالحساب است یا سقف و کف دارد؟
- ضامن کیست و چه چیزی را تضمین کرده: اصل پول، سود یا هر دو؟
- بازارگردان دارد؟ اگر نه، آمادهاید تا سررسید نگهش دارید؟
- بازده آن را با بقیهی اوراق با درآمد ثابت و با سپردهی بانکی مقایسه کردهاید؟
اگر حوصلهی این بررسیها را ندارید، راه سادهتر صندوق درآمد ثابت است. مدیر صندوق این کار را برایتان میکند و پولتان هم نقدشوندهتر است. تصمیم نهایی با خودتان.
سوالات متداول
اوراق منفعت چیست؟
اوراق منفعت نوعی صکوک است که با آن یک شرکت یا دولت حق استفاده از یک خدمت یا دارایی را برای مدتی معین در آینده پیشفروش میکند. خریدار مالک خود دارایی نمیشود، بلکه مالک منفعت آن میشود، مثل صندلی پرواز یا شب اقامت در هتل.
اوراق منفعت با اجاره چه فرقی دارد؟
در اوراق اجاره، پول سرمایهگذاران صرف خرید خود دارایی میشود و بانی آن را اجاره میکند. در اوراق منفعت فقط حق استفاده از خدمت خریده میشود و مالکیت دارایی پیش بانی میماند. سود اجاره معمولا ثابت است ولی سود منفعت اغلب علیالحساب است.
خریدار اوراق منفعت چه چیزی دریافت میکند؟
بسته به طرح، یا خود خدمت را میگیرد، مثل بلیت یا شب اقامت، یا پول حاصل از فروش آن منفعت را به شکل سود دورهای. همچنین میتواند ورقه را پیش از سررسید در بازار ثانویه فرابورس بفروشد.
نمونههای اوراق منفعت در ایران کداماند؟
نخستین نمونهی جدی، اوراق منفعت دولت با نماد افادا در دی ۱۳۹۶ بود که ۳ هزار میلیارد تومان با سود علیالحساب ۲۰٪ منتشر شد. سری دوم آن در اسفند همان سال با ۲ هزار میلیارد تومان و سود ۱۸٪ عرضه شد.
آیا اوراق منفعت سود تضمینی دارد؟
معمولا سود علیالحساب دارد که ضامن آن را تعهد میکند، ولی این با سود کاملا ثابت فرق دارد. گاهی برای منفعت قابل پرداخت سقف و کف تعیین میشود. پیش از خرید، بیانیهی ثبت اوراق را بخوانید و ببینید ضامن دقیقا چه چیزی را تضمین کرده است.
صکوک منفعت حلال است؟
صکوک منفعت بر پایهی عقدهای اسلامی طراحی شده و کمیتهی فقهی سازمان بورس سازوکار آن را تایید کرده است. سود آن از فروش یک منفعت واقعی میآید، نه از بهرهی وام. برای همین در کنار اجاره و مرابحه جزو صکوک شمرده میشود.
اوراق منفعت را از کجا بخرم؟
این اوراق در فرابورس عرضه میشوند. با کد بورسی و از سامانهی معاملات آنلاین کارگزاری خودتان، در روز عرضه یا بعدا در بازار ثانویه، با نماد اعلامشده سفارش خرید میگذارید. اطلاعیهی عرضه را در سایت فرابورس ببینید.
بزرگترین ریسک اوراق منفعت چیست؟
برای بیشتر مردم، ریسک نقدشوندگی مهمترین است، چون این اوراق کم منتشر میشوند و گاهی بازارگردان ندارند. بعد از آن، ریسک ناتوانی بانی در ارایهی خدمت، افت قیمت خدمت و جا ماندن سود از تورم را باید در نظر گرفت.
جمعبندی
اوراق منفعت یعنی پیشفروش حق استفاده از یک خدمت، با سند رسمی و زیر نظر بورس. شما مالک هواپیما یا هتل نمیشوید؛ مالک فایدهی آن در زمانی معین میشوید. در ایران کم منتشر شده و بیشتر دولت از آن استفاده کرده است.
پس اگر روزی اوراق منفعتی در فرابورس دیدید، اول سه چیز را بپرسید: منفعت دقیقا چیست، ضامن چه چیزی را تضمین کرده و اگر پیش از سررسید پول لازم شدید، چه کسی ورقه را از شما میخرد. جواب این سه، بیشتر از عدد سود به شما میگوید.