
اوراق قرضه چیست؟ انواع اوراق قرضه و اوراق بدهی در ایران به زبان ساده
فهرست مطالب۱۴ بخش
- اوراق قرضه چیست؟ یک مثالِ ساده از زندگی
- پنج واژهای که روی هر ورقهٔ قرضه میبینید
- اوراق قرضه چطور سود میدهد؟
- چرا قیمتِ اوراق قرضه بالا و پایین میرود؟ قاعدهٔ الاکلنگ
- بازده تا سررسید (YTM) چیست و چطور خودمان حسابش کنیم؟
- انواع اوراق قرضه در دنیا
- چرا در ایران بهجای اوراق قرضه، اوراق بدهی داریم؟
- انواع اوراق بدهی در بازار سرمایهٔ ایران
- ریسکهای اوراق قرضه: «کمریسک» یعنی «بیریسک» نیست
- اوراق قرضه را از کجا بخریم؟
- اوراق قرضه به کارِ چه کسی میآید؟
- اشتباههای رایج در خریدِ اوراق
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «اوراق قرضه چیست و آیا ما در ایران هم داریم؟» جواب کوتاه این است: اوراق قرضه یک برگهٔ طلب است. شما به دولت یا یک شرکت پول قرض میدهید. او قول میدهد سرِ موعد اصلِ پول را برگرداند و در این مدت سودِ معلومی هم بدهد. در ایران همین کار با نامِ «اوراق بدهی» و بر پایهٔ قراردادهای اسلامی انجام میشود.
در این راهنما با زبانِ ساده میگویم اوراق قرضه چطور کار میکند، چرا قیمتش بالا و پایین میرود، انواع اوراق قرضه در دنیا و اوراق بدهی در ایران چه فرقی دارند، بازده تا سررسید را چطور خودمان حساب کنیم و از کجا میشود این اوراق را خرید. هر جا عدد آمده، مثال است؛ مگر اینکه تاریخ داشته باشد.
اوراق قرضه چیست؟ یک مثالِ ساده از زندگی
فرض کنید همسایهتان میخواهد مغازهاش را تعمیر کند و ۱۰۰ میلیون تومان کم دارد. به او قرض میدهید. یک برگه امضا میکند: «هر سال ۲۰ میلیون تومان سود میدهم و بعد از دو سال، ۱۰۰ میلیون را پس میدهم.» همین برگه، در کوچکترین شکلش، یک ورقهٔ قرضه است.
حالا بهجای همسایه، دولت یا یک شرکتِ بزرگ را بگذارید. آنها بهجای یک نفر، از هزاران نفر قرض میگیرند. برای همین مبلغ را به برگههای کوچکِ هماندازه تقسیم میکنند تا هر کس به اندازهٔ جیبش بخرد. به هر کدام از این برگهها یک «ورقهٔ قرضه» میگویند.
یک فرقِ مهم با سهام هم هست. وقتی سهم میخرید، شریکِ شرکت میشوید و سودتان به کار و بارِ شرکت بستگی دارد. وقتی اوراق قرضه میخرید، طلبکار میشوید، نه شریک. حقِ رأی ندارید، ولی سودتان از اول معلوم است. اگر هم شرکت ورشکست شود، طلبکارها پیش از سهامدارها پولشان را میگیرند. فرقِ این دو را در مقالهٔ سهم چیست و انواع سهام بیشتر باز کردهام.
پس اوراق قرضه یعنی قرض دادنِ قانونی و قابلِ خرید و فروش؛ با سودِ معلوم و روزِ پسگرفتنِ معلوم.
پنج واژهای که روی هر ورقهٔ قرضه میبینید
هر ورقهٔ قرضه، مثلِ شناسنامه، چند مشخصهٔ ثابت دارد. اگر این پنج واژه را بشناسید، نیمی از راه را رفتهاید.
- ارزش اسمی: یعنی مبلغی که ناشر در پایان پس میدهد. در بازارِ ایران برای بیشترِ اوراق یک میلیون ریال است؛ من تبدیل کردهام: یعنی ۱۰۰ هزار تومان.
- سررسید: یعنی روزی که اصلِ پول برمیگردد و عمرِ ورقه تمام میشود.
- نرخ کوپن: یعنی سودِ سالانهای که به درصدی از ارزشِ اسمی وعده داده شده. اسمش از قدیم مانده؛ آن موقع کنارِ برگه چند تکهٔ کاغذ (کوپن) بود که هر بار یکی را میکندند و سودش را میگرفتند.
- ناشر: یعنی کسی که قرض میگیرد؛ دولت، شهرداری یا یک شرکت.
- قیمتِ بازار: یعنی قیمتی که امروز میشود ورقه را خرید یا فروخت. این عدد با ارزشِ اسمی یکی نیست و هر روز تکان میخورد.
تا اینجا همهچیز ساده بود. ولی همان واژهٔ آخر، یعنی قیمتِ بازار، رازِ اصلیِ اوراق قرضه است.
اوراق قرضه چطور سود میدهد؟
دارندهٔ اوراق قرضه از دو راه پول درمیآورد. اول، سودِ دورهای؛ یعنی همان کوپن که هر سه یا شش ماه به حسابش میآید. دوم، فاصلهٔ قیمتِ خرید تا ارزش اسمی؛ اگر ورقه را ارزانتر از ارزش اسمی بخرد و تا سررسید نگه دارد، این فاصله هم سودِ اوست.
بعضی اوراق اصلاً کوپن ندارند. به آنها «اوراق بدونِ کوپن» یا «تنزیلی» میگویند. مثلاً ورقهای که در سررسید ۱۰۰ هزار تومان میدهد، امروز ۸۰ هزار تومان فروخته میشود. همهٔ سودِ شما همان ۲۰ هزار تومانِ فاصله است. اسناد خزانهٔ اسلامی (اخزا) در ایران همینطورند.
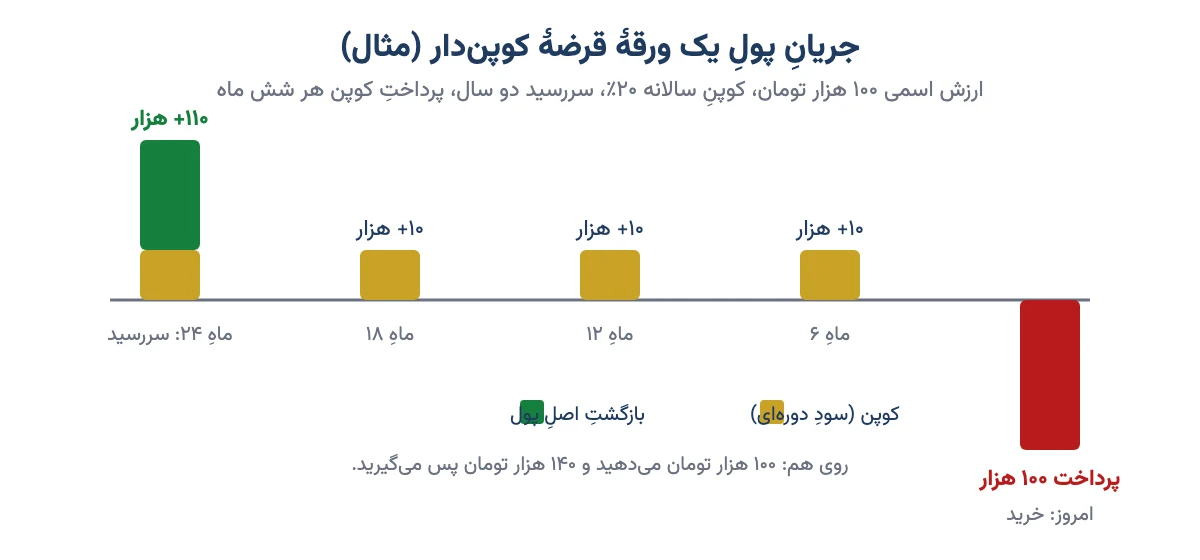
پس سودِ اوراق قرضه یا از کوپن میآید، یا از ارزانخریدن، یا از هر دو.
چرا قیمتِ اوراق قرضه بالا و پایین میرود؟ قاعدهٔ الاکلنگ
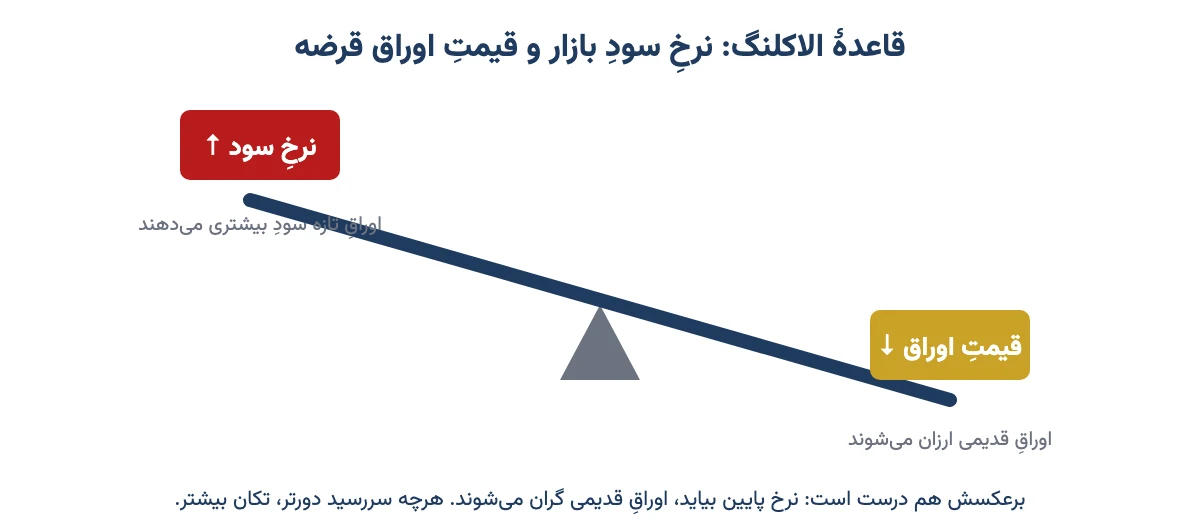
این مهمترین نکتهٔ این مقاله است: وقتی نرخِ سودِ بازار بالا میرود، قیمتِ اوراقِ قدیمی پایین میآید؛ و برعکس. مثلِ الاکلنگِ پارک: یک سر که بالا برود، سرِ دیگر پایین میآید.
بیایید با هم حساب کنیم. فرض کنیم ورقهای خریدهاید که یک سالِ دیگر، روی هم ۱۲۰ هزار تومان به شما میدهد. امروز سودِ بانک و اوراقِ تازه هم ۲۰٪ است. پس منصفانهترین قیمتِ ورقهٔ شما ۱۰۰ هزار تومان است، چون ۱۰۰ هزار تومان با سودِ ۲۰٪ بعد از یک سال میشود ۱۲۰ هزار تومان.
یکباره نرخِ سودِ بازار به ۳۰٪ میرسد. حالا هیچکس برگهٔ شما را ۱۰۰ هزار تومان نمیخرد. چرا بخرد، وقتی با همین پول میتواند ۱۳۰ هزار تومان بگیرد؟ قیمتِ ورقهٔ شما آنقدر پایین میآید تا خریدار هم به همان ۳۰٪ برسد.
جدولِ زیر همین مثال را با سه نرخِ مختلف نشان میدهد. ورقه در همهٔ حالتها همان ۱۲۰ هزار تومان را میدهد؛ فقط قیمتِ امروزش عوض میشود.
| نرخِ سودِ بازار | قیمتِ منصفانهٔ امروز | چه اتفاقی افتاد؟ |
|---|---|---|
| ۱۵٪ | حدودِ ۱۰۴ هزار تومان | نرخ پایین آمد؛ ورقهٔ قدیمی گران شد |
| ۲۰٪ | ۱۰۰ هزار تومان | بیتغییر |
| ۳۰٪ | حدودِ ۹۲ هزار تومان | نرخ بالا رفت؛ ورقهٔ قدیمی ارزان شد |
میبینید؟ نرخ ۱۰ واحد بالا رفت و قیمتِ ورقه حدودِ ۸٪ افت کرد. هرچه سررسید دورتر باشد، این تکان بزرگتر است. ورقهٔ پنجساله در برابرِ تغییرِ نرخ خیلی بیشتر از ورقهٔ یکساله میلرزد.
یک خبرِ خوب هم هست. اگر ورقه را تا سررسید نگه دارید، این بالا و پایینها برایتان مهم نیست. ناشر همان مبلغی را میدهد که از اول قول داده بود. ضرر فقط وقتی واقعی میشود که مجبور شوید وسطِ راه، آن هم در روزِ بد، بفروشید.
پس اوراق قرضه «بینوسان» نیست؛ قیمتش با نرخِ بهره بالا و پایین میرود. برای همین خبرهای نرخ بهره و اثرش بر بورس، طلا و سپرده را دنبال کنید.
بازده تا سررسید (YTM) چیست و چطور خودمان حسابش کنیم؟
نرخِ کوپن روی برگه نوشته شده و عوض نمیشود. ولی شما ورقه را با قیمتِ امروز میخرید، نه با ارزش اسمی. پس عددی لازم داریم که بگوید با قیمتِ امروز، اگر تا آخر نگه دارم، سالی چند درصد سود میکنم. به این عدد «بازده تا سررسید» یا YTM میگویند.
بازده تا سررسید مهمترین عدد برای مقایسهٔ اوراق است. دو ورقه با کوپنِ یکسان ممکن است بازدهِ کاملاً متفاوتی داشته باشند، چون قیمتِ خریدشان فرق دارد.
مثالِ ۱: ورقهٔ بدونِ کوپن
- ورقهای در سررسید ۱۰۰ هزار تومان میدهد. سررسیدش یک سالِ دیگر است.
- امروز آن را ۷۵ هزار تومان میخرید.
- سودِ شما ۲۵ هزار تومان است.
- ۲۵ تقسیم بر ۷۵ میشود حدودِ ۳۳٪. این بازده تا سررسیدِ شماست.
اگر سررسید دو سالِ دیگر باشد و قیمت ۶۰ هزار تومان، حساب کمی فرق میکند. پول در دو سال ۱٫۶۷ برابر میشود. این یعنی سالی حدودِ ۲۹٪، نه ۳۳٪؛ چون سودِ سالِ اول در سالِ دوم دوباره سود میآورد.
مثالِ ۲: ورقهٔ کوپندار (فرمولِ تقریبی)
برای ورقههای کوپندار یک فرمولِ تقریبیِ ساده هست که با یک ماشینحسابِ معمولی هم جواب میدهد:
بازدهِ تقریبی = (کوپنِ سالانه + فاصلهٔ قیمت تا ارزش اسمی تقسیم بر سالهای مانده) ÷ میانگینِ قیمتِ خرید و ارزش اسمی
- ارزش اسمی ۱۰۰ هزار تومان، کوپنِ سالانه ۲۰ هزار تومان، دو سال تا سررسید.
- قیمتِ امروز ۹۰ هزار تومان است. پس ۱۰ هزار تومان فاصله دارید؛ سالی ۵ هزار تومان.
- صورتِ کسر: ۲۰ + ۵ = ۲۵ هزار تومان.
- مخرجِ کسر: میانگینِ ۹۰ و ۱۰۰ میشود ۹۵ هزار تومان.
- ۲۵ تقسیم بر ۹۵ یعنی حدودِ ۲۶٪.
یعنی ورقهای که کوپنش ۲۰٪ است، برای شما که ارزانتر خریدهاید، حدودِ ۲۶٪ بازده دارد. سامانهٔ معاملاتِ کارگزاریها و سایت TSETMC هم معمولاً بازده تا سررسیدِ دقیق را کنارِ نماد نشان میدهند. ولی خوب است خودتان هم بتوانید حساب کنید تا به هیچ عددی کورکورانه اعتماد نکنید.
پس پیش از خرید، به نرخِ کوپن نگاه نکنید؛ بازده تا سررسید را بپرسید.
انواع اوراق قرضه در دنیا
اوراق قرضه را از چند زاویه دستهبندی میکنند. دانستنِ اینها برای خواندنِ خبرهای اقتصادی و فهمِ بازارهای جهانی، مثلِ طلا، به کار میآید.
بر اساسِ ناشر
- اوراق قرضهٔ دولتی: دولت برای جبرانِ کسریِ بودجه یا ساختنِ طرحهای بزرگ منتشر میکند. کمریسکترین نوع است، چون دولت میتواند مالیات بگیرد.
- اوراق شهرداری: شهرداریها برای پروژههایی مثلِ مترو و پل منتشر میکنند.
- اوراق شرکتی: شرکتها برای خریدِ دستگاه یا گسترشِ کار منتشر میکنند. چون ریسکِ ورشکستگیِ شرکت بیشتر از دولت است، معمولاً سودِ بیشتری میدهند.
بر اساسِ سررسید
اوراقِ کوتاهمدت معمولاً تا حدودِ یک سال، میانمدت چند سال و بلندمدت ده سال و بیشتر سررسید دارند. هرچه سررسید دورتر، سودِ وعدهدادهشده معمولاً بیشتر و نوسانِ قیمت هم بیشتر است.
بر اساسِ شکلِ پرداخت
- کوپندار: سودِ دورهای میدهد.
- بدونِ کوپن (تنزیلی): ارزانتر از ارزش اسمی فروخته میشود و سودش همان فاصله است.
- نرخ شناور: سودش با یک نرخِ مرجع بالا و پایین میرود.
- اوراقِ حمایتشده در برابرِ تورم: اصلِ پولش با تورم تعدیل میشود.
- اوراق قابلِ تبدیل: دارنده میتواند در شرایطِ معین، آن را به سهامِ همان شرکت تبدیل کند.
اوراق قرضهٔ دولتی آمریکا: چرا در خبرها اینقدر نامش هست؟
اوراق خزانهٔ آمریکا بزرگترین و نقدشوندهترین بازارِ اوراق در دنیاست. سه گروهِ اصلی دارد: کوتاهمدت (تا یک سال)، میانمدت (دو تا ده سال) و بلندمدت (بیست و سی سال). وقتی در خبرها میشنوید «بازدهِ اوراق دهسالهٔ آمریکا بالا رفت»، یعنی قیمتِ این اوراق پایین آمده؛ همان قاعدهٔ الاکلنگ.
این عدد برای ما هم مهم است. وقتی بازدهِ اوراقِ آمریکا بالا میرود، نگهداشتنِ طلا که سودِ دورهای ندارد کمجاذبهتر میشود و معمولاً به قیمتِ جهانیِ طلا فشار میآید. این رابطه را در مقالهٔ عوامل مؤثر بر قیمت طلا توضیح دادهام.
پس وقتی اسمِ اوراق قرضه را در خبرِ جهانی میشنوید، بدانید با الاکلنگِ نرخ و قیمت سروکار دارید.
چرا در ایران بهجای اوراق قرضه، اوراق بدهی داریم؟
اوراق قرضه در شکلِ جهانیاش بر پایهٔ «بهره» است؛ یعنی پول در برابرِ پولِ بیشتر، بی هیچ معاملهای در میان. در ایران بعد از قانونِ عملیاتِ بانکیِ بدونِ ربا، این شکل کنار گذاشته شد. برای همین از دههٔ ۱۳۷۰ اوراقی طراحی شد که پشتِ هر کدام یک معاملهٔ واقعی باشد: خرید و فروشِ کالا، اجارهٔ یک دارایی یا شراکت در یک طرح.
به مجموعهٔ این اوراق «اوراق بدهی» یا «اوراق با درآمد ثابت» میگویند. به بیشترشان «صکوک» هم گفته میشود؛ یعنی جمعِ «صک»، به معنای سند. مفهومِ صکوک را در مقالهٔ صکوک چیست؟ کامل نوشتهام.
از دیدِ شمای خریدار، نتیجه خیلی شبیهِ اوراق قرضه است. پولی میدهید، سودِ دورهای یا فاصلهٔ قیمت میگیرید و سرِ موعد اصلِ پول برمیگردد. فرق بیشتر در ساختارِ حقوقی و پشتوانه است.
مقایسهٔ اوراق قرضهٔ جهانی و اوراق بدهیِ ایران
این جدول فرقهای اصلی را کنارِ هم گذاشته است:
| ویژگی | اوراق قرضه (جهانی) | اوراق بدهی (ایران) |
|---|---|---|
| پایهٔ سود | بهرهٔ قرض | سودِ یک معامله: فروشِ اقساطی، اجاره یا شراکت |
| پشتوانه | بیشتر اعتبارِ ناشر | یک دارایی یا معاملهٔ مشخص، بهعلاوهٔ ضامن |
| سنجشِ ریسک | رتبهٔ اعتباری از مؤسسههای رتبهبندی | بیشتر اعتبارِ ضامن (معمولاً بانک) و ناشر |
| محلِ معامله | بیشتر بازارِ خارج از بورس بین نهادها | بازارِ بدهیِ فرابورس و بورس، از راهِ کارگزاری |
| ارزش اسمیِ رایج | بسته به کشور | یک میلیون ریال (۱۰۰ هزار تومان) |
یعنی اسم و پوسته فرق دارد، ولی منطقِ قیمت و بازده یکی است. قاعدهٔ الاکلنگ و فرمولِ بازده تا سررسید در ایران هم کاملاً درست است.
انواع اوراق بدهی در بازار سرمایهٔ ایران
در بازارِ ایران چند نوع اوراق بیشتر از بقیه دیده میشود. اینجا خلاصه میگویم؛ شرحِ کامل و جدولِ دقیقِ هر نوع در مقالهٔ انواع اوراق با درآمد ثابت: اخزا، مرابحه، اجاره، مضاربه و صکوک آمده است.
- اسناد خزانهٔ اسلامی (اخزا): اوراقِ دولتیِ بدونِ کوپن. زیرِ ارزش اسمی خریده میشود و در سررسید، دولت ۱۰۰ هزار تومانِ کامل را میدهد. نزدیکترین چیز به اوراق خزانهٔ دنیاست. جزئیات و روشِ محاسبه در اوراق خزانهٔ اسلامی (اخزا) و محاسبهٔ بازده.
- مرابحه: نهادِ واسط با پولِ مردم کالایی را نقد میخرد و قسطی و گرانتر به ناشر میفروشد. قسطها همان کوپنِ شماست. نمونهٔ دولتیاش با نمادِ «اراد» شناخته میشود.
- صکوک اجاره: با پولِ مردم یک دارایی، مثلاً هواپیما یا ماشینآلات، خریده و به ناشر اجاره داده میشود. اجارهبها کوپنِ شماست. بیشتر در اوراق اجاره چیست؟.
- اوراق مشارکت: قدیمیترین اوراقِ بدهیِ ایران. شما در یک طرح، مثلاً پروژهٔ شهرداری، شریک میشوید و سودِ علیالحساب میگیرید.
- اوراق سلف: پیشخریدِ کالایی مثلِ نفت یا فولاد. سررسیدش کالا یا معادلِ پولیِ آن است.
بازده تا سررسیدِ اخزا را «نرخِ بدونِ ریسکِ» بازارِ ایران میدانند، چون پشتش دولت است. طبقِ دادههای سازمان بورس، میانگینِ این بازده در هفتهٔ منتهی به ۱۸ شهریور ۱۴۰۵ حدودِ ۴۱٪ بود. این عدد هر هفته عوض میشود؛ پیش از هر تصمیمی عددِ تازه را در سامانهٔ معاملات ببینید.
پس در ایران هم «اوراق قرضه» به معنای اقتصادیاش داریم؛ فقط با لباسِ قراردادهای اسلامی.
ریسکهای اوراق قرضه: «کمریسک» یعنی «بیریسک» نیست
خیلیها فکر میکنند اوراق یعنی سودِ تضمینیِ بیدردسر. این حرف نیمی درست است. سودِ وعدهدادهشده معلوم است، ولی چند خطر هنوز سرِ جایش است.
- ریسکِ نرخِ بهره: همان الاکلنگ. اگر نرخِ سودِ بازار بالا برود و شما وسطِ راه بخواهید بفروشید، زیر قیمتِ خرید میفروشید.
- ریسکِ تورم: اگر ورقهای با بازدهِ ۳۰٪ بخرید و تورم ۳۵٪ باشد، تعدادِ تومانهایتان بیشتر شده، ولی با آن نان و اجارهٔ کمتری میشود خرید. این یعنی بازدهِ واقعیِ منفی. دربارهٔ این موضوع در مقالهٔ تورم چیست؟ مفصل نوشتهام.
- ریسکِ نکول: یعنی ناشر نتواند سود یا اصلِ پول را سرِ وقت بدهد. در اوراقِ دولتی خیلی کم است؛ در اوراقِ شرکتی به توانِ شرکت و اعتبارِ ضامن بستگی دارد.
- ریسکِ نقدشوندگی: بعضی اوراقِ کممعامله را نمیشود هر روز با قیمتِ منصفانه فروخت. ممکن است برای فروشِ فوری مجبور شوید ارزانتر بدهید.
رتبهٔ اعتباری چیست؟
رتبهٔ اعتباری یعنی نمرهای که یک مؤسسهٔ مستقل به ناشر میدهد تا بگوید چقدر احتمال دارد قرضش را پس بدهد. در دنیا مؤسسههایی مثلِ S&P نمرهها را از AAA (بهترین) به پایین میدهند. اوراقِ با نمرهٔ BBB- و بالاتر را «درجهٔ سرمایهگذاری» مینامند. پایینتر از آن، «پربازده» یا به زبانِ بازار «اوراقِ آشغال» است: سودِ بیشتر، در برابرِ خطرِ بیشتر.
جالب است بدانید حتی آمریکا هم دیگر نمرهٔ کاملِ AAA را از هر سه مؤسسهٔ بزرگ ندارد. در ایران هم مؤسسههای رتبهبندی با مجوزِ سازمان بورس کار میکنند، ولی در عمل خریدارها بیشتر به نامِ ضامن نگاه میکنند.
پس پیش از خریدِ اوراقِ شرکتی، دو چیز را بپرسید: ضامن کیست و تا امروز قولهایش را سرِ وقت عمل کرده یا نه.
اوراق قرضه را از کجا بخریم؟
در ایران سه راهِ اصلی برای خریدِ اوراق بدهی هست. هر سه از راهِ بازارِ رسمیِ سرمایه است. اگر کسی بیرون از بورس و فرابورس به اسمِ «اوراق» یا «مضاربه» سودِ ماهانهٔ ثابت و تضمینی وعده داد، به آن شک کنید.
راهِ اول: خریدِ مستقیم از بورس و فرابورس
- کدِ بورسی بگیرید. اگر ندارید، مراحلش را در دریافت کد بورسی نوشتهام.
- وارد سامانهٔ معاملاتِ آنلاینِ کارگزاریتان شوید.
- نمادِ اوراق را جستوجو کنید؛ مثلاً «اخزا» یا «اراد». بیشترِ اوراق در بازارِ ابزارهای نوینِ مالیِ فرابورس معامله میشوند.
- تاریخِ سررسید، قیمتِ امروز و بازده تا سررسید را ببینید و با اوراقِ دیگر مقایسه کنید.
- سفارش بدهید؛ مثلِ خریدِ سهم. هر ورقه حدودِ ۱۰۰ هزار تومان است، پس با پولِ کم هم میشود شروع کرد.
راهِ دوم: صندوق درآمد ثابت
اگر حوصلهٔ مقایسهٔ تکتکِ اوراق را ندارید، صندوق درآمد ثابت راهِ سادهتری است. صندوق یعنی پولِ خیلیها یکجا جمع میشود و یک مدیرِ حرفهای آن را بیشتر در اوراق بدهی و سپردهٔ بانکی میگذارد. شما واحدِ صندوق را میخرید و هر وقت خواستید میفروشید. توضیحِ کامل در صندوق با درآمد ثابت.
راهِ سوم: پذیرهنویسیِ اوراقِ تازه
پذیرهنویسی یعنی خریدِ اوراق در روزِ اولِ انتشار، مستقیم از ناشر و با ارزش اسمی. زمانش با اطلاعیه اعلام میشود و معمولاً از راهِ کارگزاری انجام میشود.
این جدول کمک میکند ببینید کدام راه به کارِ شما میآید:
| راه | مناسبِ چه کسی؟ | مزیت | عیب |
|---|---|---|---|
| خریدِ مستقیم | کسی که میخواهد سررسیدِ مشخصی داشته باشد | بازده تا سررسید از روزِ خرید معلوم است | باید خودتان مقایسه و انتخاب کنید |
| صندوق درآمد ثابت | تازهکار و کسی که وقت ندارد | ساده، متنوع، نقدشوندگیِ خوب | کارمزدِ مدیریت؛ بازده از قبل قطعی نیست |
| پذیرهنویسی | کسی که اطلاعیهها را دنبال میکند | خرید با ارزش اسمی | همیشه اوراقِ تازه در دسترس نیست |
برای بیشترِ آدمهای معمولی، صندوق درآمد ثابت نقطهٔ شروعِ راحتتری است. ولی اگر پولی دارید که دقیقاً در یک تاریخِ معین لازمش دارید، مثلاً برای جهیزیه یا قسطِ خانه، خریدِ مستقیمِ اوراقی با همان سررسید منطقیتر است.
پس راه را بر اساسِ زمانِ نیازتان به پول انتخاب کنید، نه بر اساسِ بزرگیِ عددِ سود.
اوراق قرضه به کارِ چه کسی میآید؟
اوراق برای کسی است که آرامش را به هیجان ترجیح میدهد، یا پولی دارد که نباید در خطرِ زیاد باشد. حقوقبگیری که میخواهد برای قسطِ سالِ بعد پول کنار بگذارد، یا بازنشستهای که درآمدِ دورهایِ مطمئن میخواهد، از این گروه است.
اوراق در سبدِ سرمایهگذاری هم نقشِ «ترمز» را دارد. وقتی سهام تند بالا و پایین میرود، بخشِ اوراق آرامتر است. چطور این دو را کنارِ هم بچینیم، در مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست؟ آمده است.
ولی صادق باشیم: در اقتصادِ پرتورمی مثلِ ایران، اوراق همیشه از تورم جلو نمیزند. اگر هدفتان حفظِ ارزشِ پول در درازمدت است، معمولاً اوراق بهتنهایی کافی نیست و باید کنارِ داراییهایی مثلِ سهام یا طلا باشد. تصمیمِ نهایی با خودتان است.
اشتباههای رایج در خریدِ اوراق
- نگاه به نرخِ کوپن بهجای بازده تا سررسید. کوپنِ بالا با قیمتِ گران ممکن است بازدهِ کمتری بدهد.
- فراموش کردنِ تورم. بازدهِ ۳۰٪ در تورمِ ۴۰٪ یعنی کوچک شدنِ قدرتِ خرید.
- خریدِ اوراقِ بلندمدت با پولی که زود لازم میشود. اگر نرخ بالا برود، مجبورید با ضرر بفروشید.
- نادیده گرفتنِ ضامن در اوراقِ شرکتی. سودِ بیشتر همیشه یک دلیل دارد: خطرِ بیشتر.
- اعتماد به «اوراق» بیرون از بازارِ رسمی. اوراقِ مجاز در سامانهٔ معاملاتِ کارگزاری نماد دارند.
پس پیش از هر خرید، این سه پرسش را از خودتان بپرسید: بازده تا سررسید چند است؟ تورم چند است؟ و پول را دقیقاً کِی لازم دارم؟
سوالات متداول
اوراق قرضه چیست به زبان ساده؟
اوراق قرضه برگهٔ طلبی است که دولت یا یک شرکت میفروشد تا از مردم پول قرض بگیرد. خریدار در طول دوره سود میگیرد و در تاریخِ سررسید، اصلِ پولش یعنی ارزش اسمی را پس میگیرد.
آیا در ایران اوراق قرضه وجود دارد؟
اوراق قرضه به شکلِ بهرهایِ جهانی در ایران منتشر نمیشود. بهجایش اوراق بدهیِ اسلامی مثلِ اخزا، مرابحه، صکوک اجاره و اوراق مشارکت داریم که پشتِ هر کدام یک معاملهٔ واقعی است، ولی برای خریدار نتیجه شبیهِ اوراق قرضه است.
فرق اوراق قرضه با سهام چیست؟
با خریدِ سهم شریکِ شرکت میشوید و سودتان به عملکردِ شرکت بستگی دارد. با خریدِ اوراق قرضه طلبکار میشوید، سودتان از اول معلوم است و در ورشکستگی پیش از سهامداران پول میگیرید.
چرا با بالا رفتن نرخ بهره قیمت اوراق قرضه پایین میآید؟
چون اوراقِ قدیمی سودِ کمتری از اوراقِ تازه میدهند. خریدار فقط وقتی آنها را میخرد که ارزانتر شوند تا بازدهش به نرخِ تازهٔ بازار برسد. اگر تا سررسید نگه دارید، این افت قیمت به شما ضرر نمیزند.
بازده تا سررسید (YTM) چیست؟
بازده تا سررسید یعنی سودِ سالانهای که اگر امروز ورقه را با قیمتِ بازار بخرید و تا آخر نگه دارید به دست میآورید. این عدد هم کوپن را حساب میکند و هم فاصلهٔ قیمتِ خرید تا ارزش اسمی را، و بهترین معیارِ مقایسهٔ اوراق است.
اوراق قرضه را از کجا بخریم؟
در ایران با کدِ بورسی و از سامانهٔ معاملاتِ آنلاینِ کارگزاری میتوانید اوراقی مثلِ اخزا و اراد را در فرابورس بخرید. راهِ سادهتر خریدِ واحدِ صندوق درآمد ثابت است که پولش را بیشتر در همین اوراق میگذارد.
آیا اوراق قرضه ضرر دارد؟
بله، ممکن است. اگر پیش از سررسید و در زمانِ بالا رفتنِ نرخ بهره بفروشید، زیر قیمتِ خرید فروختهاید. ریسکِ تورم و نکولِ ناشر هم هست. ولی اوراقِ دولتی که تا سررسید نگه داشته شوند، ریسکِ بسیار کمی دارند.
فرق اوراق قرضه و اوراق مشارکت چیست؟
اوراق قرضه قرضِ ساده با بهرهٔ ثابت است. اوراق مشارکت در ایران شما را در یک طرحِ مشخص شریک میکند. در طول دوره سودِ علیالحساب میگیرید و اگر سودِ واقعیِ طرح بیشتر شود، مابهالتفاوت هم به شما میرسد.
جمعبندی
اوراق قرضه یعنی قرض دادن به دولت یا شرکت، با سودِ معلوم و روزِ پسگرفتنِ معلوم. قیمتش با نرخِ بهره مثلِ الاکلنگ بالا و پایین میرود و مهمترین عددش بازده تا سررسید است. در ایران همین ابزار با نامِ اوراق بدهی و بر پایهٔ قراردادهای اسلامی در فرابورس معامله میشود.
پس دفعهٔ بعد که خواستید پولی را کمخطر کنار بگذارید، سه عدد را کنارِ هم بگذارید: بازده تا سررسید، تورمِ پیشِ رو و تاریخی که پول را لازم دارید. اگر میخواهید بدانید سودِ این اوراق با سپردهٔ بانکی چه فرقی دارد، ماشینحسابِ محاسبهٔ سود بانکی را امتحان کنید.