
علم اقتصاد چیست؟ تعریف به زبان ساده، شاخهها، مکتبها و ده اصل پایه

فهرست مطالب۱۱ بخش
- علم اقتصاد چیست؟ تعریف علم اقتصاد از نگاه اقتصاددانان
- کمیابی و هزینهٔ فرصت: هستهٔ علم اقتصاد
- شاخههای علم اقتصاد کداماند؟
- «هست» یا «باید»؟ اقتصاد اثباتی و هنجاری
- مکتبهای اقتصادی: از مکتب کلاسیک تا اقتصاد رفتاری
- ده اصل علم اقتصاد از کتاب منکیو
- اهمیت علم اقتصاد: چرا سرمایهگذار باید اقتصاد بداند؟
- هفت اشتباهِ رایج در فهمِ اقتصاد
- یادگیریِ علم اقتصاد را از کجا شروع کنیم؟
- سوالات متداول
- جمعبندی
چرا با اینکه حقوقها هر سال بیشتر میشود، باز هم آخرِ ماه کم میآوریم؟ جوابِ این پرسش در علم اقتصاد است. علم اقتصاد یعنی دانشِ انتخاب وقتی همهچیز محدود است. پول، وقت، زمین و نیروی کار کم است و خواستههای ما زیاد. اقتصاد بررسی میکند آدمها، شرکتها و دولتها با همین منابعِ کم چه چیزی بسازند، چطور بسازند و به چه کسی برسانند.
من بیش از بیست سال است در بازار سرمایه کار میکنم. هر روز آدمهایی را میبینم که خبرِ تورم و نرخ بهره و دلار را میشنوند، ولی نمیدانند این خبرها با جیبِ خودشان چه میکند. بیایید با هم، قدمبهقدم و با مثالهای زندگیِ خودمان، ببینیم اقتصاد چیست، چه شاخهها و مکتبهایی دارد و ده اصلِ پایهاش چه میگوید.
علم اقتصاد چیست؟ تعریف علم اقتصاد از نگاه اقتصاددانان
اقتصاددانها در طولِ تاریخ چند تعریفِ متفاوت دادهاند. دلیلش ساده است: خودِ این دانش بزرگتر شده است. هر تعریف یک گوشه از ماجرا را روشن میکند. کنارِ هم که بگذاریمشان، تصویرِ کاملتری داریم.
در جدولِ زیر سه تعریفِ مشهور را کنارِ هم گذاشتهام:
| اقتصاددان | سال | خلاصهٔ تعریف | تمرکز |
|---|---|---|---|
| آدام اسمیت | ۱۷۷۶ | دانشی که میپرسد ثروتِ ملتها از کجا میآید | ثروت و تولید |
| آلفرد مارشال | ۱۸۹۰ | مطالعهٔ آدمها در کار و کاسبیِ روزمره | رفاه و زندگیِ روزمره |
| لیونل رابینز | ۱۹۳۲ | مطالعهٔ رفتارِ انسان وقتی هدفها زیادند و وسیلهها کم و هر وسیله چند کاربرد دارد | کمیابی و انتخاب |
امروز بیشترِ کتابهای درسی تعریفِ رابینز را پایه میگیرند. حرفِ مهمش این است: اقتصاد فقط دربارهٔ پول نیست. هر جا چیزی کم باشد و مجبور باشیم انتخاب کنیم، اقتصاد هم هست؛ از وقتِ آزادِ جمعه تا بودجهٔ یک کشور.
تعریف اقتصاد به زبان ساده
اگر بخواهم تعریف ساده اقتصاد را در یک جمله بگویم، این است: خواستههای ما تمامی ندارد ولی منابعمان محدود است؛ پس باید انتخاب کنیم و هر انتخاب هزینهای دارد. بقیهٔ این دانش، از عرضه و تقاضا تا کارِ بانک مرکزی، شرحِ همین یک جمله است.
این را همه در خانه تجربه کردهایم. حقوقِ ماهانه سقف دارد. اگر بیشترش را خرجِ سفرِ عید کنید، پسانداز کم میشود. اگر پسانداز کنید، باز باید تصمیم بگیرید: سکه بخرید، سپرده بگذارید یا سهام؟ این همان پرسشِ «اقتصاد چیست» است، فقط در اندازهٔ یک خانواده.
ریشهٔ واژهٔ اقتصاد
واژهٔ انگلیسیِ Economics از یک کلمهٔ یونانی میآید که از دو بخش ساخته شده: «خانه» و «اداره کردن». یعنی «تدبیرِ منزل»؛ همان کاری که مادربزرگهای ما با یک حقوقِ کم برای یک خانهٔ پرجمعیت میکردند. واژهٔ فارسیِ «اقتصاد» از ریشهٔ عربیِ «قصد» است و معنای میانهروی در خرج کردن میدهد. هر دو ریشه یک حرف میزنند: منابعِ کم را درست خرج کن.
کمیابی و هزینهٔ فرصت: هستهٔ علم اقتصاد
کمیابی یعنی منابع از خواستهها کمترند. این کمبود نسبی است، نه مطلق. ثروتمندترین آدمِ دنیا هم روزی فقط ۲۴ ساعت وقت دارد. پس او هم باید انتخاب کند.
هر انتخاب یعنی کنار گذاشتنِ چیزهای دیگر. ارزشِ بهترین چیزی که کنار گذاشتهاید، اسمش هزینهٔ فرصت است. فرض کنید ۱۰۰ میلیون تومان دارید و با آن ماشین میخرید. هزینهٔ فرصتِ این ماشین، سودی است که همان ۱۰۰ میلیون در سپرده یا جای دیگر برایتان میساخت. این هزینه روی هیچ فاکتوری چاپ نمیشود، ولی واقعی است.
هر جامعهای، با هر نظامِ سیاسی، باید به سه پرسش جواب بدهد:
- چه چیزی تولید کنیم؟ نان یا خودرو، بیمارستان یا ورزشگاه، و هرکدام چقدر.
- چطور تولید کنیم؟ با کارگرِ بیشتر یا ماشینآلاتِ بیشتر، با کدام فناوری.
- برای چه کسی تولید کنیم؟ درآمد و کالا چطور میان مردم تقسیم شود.
ابزارِ جواب دادن به این پرسشها «عواملِ تولید» است. یعنی زمین و منابعِ طبیعی، نیروی کار، سرمایه (ماشینآلات و ساختمان) و کارآفرینی. فرقِ نظامهای اقتصادی در این است که چه کسی تصمیم میگیرد.
- اقتصادِ بازار: قیمتها و انتخابِ آزادِ مردم تصمیم میگیرند.
- اقتصادِ دستوری: دولت برنامه میریزد و دستور میدهد.
- اقتصادِ مختلط: ترکیبی از هر دو. بیشترِ کشورها، از جمله ایران، اینطورند.
سازوکارِ اصلیِ بازار، یعنی اینکه قیمت چطور بالا و پایین میرود، را در مقالهٔ عرضه و تقاضا و نقطهٔ تعادل با مثال توضیح دادهام. پس هر جا انتخابی هست، هزینهٔ فرصت هم هست؛ این را تا آخرِ مقاله به خاطر داشته باشید.
شاخههای علم اقتصاد کداماند؟
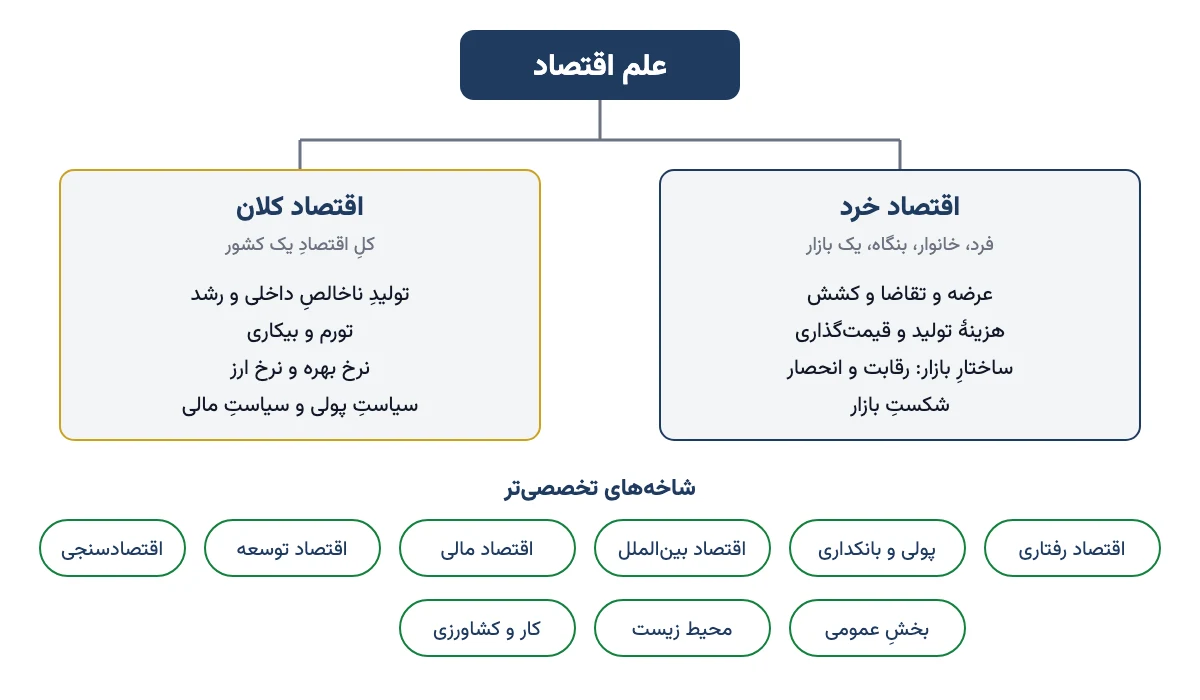
علم اقتصاد دو شاخهٔ اصلی دارد. اقتصاد خرد رفتارِ تکتکِ بازیگران را میبیند، مثلِ یک خانواده یا یک مغازه. اقتصاد کلان کلِ اقتصادِ یک کشور را میبیند. کنارِ این دو، شاخههای تخصصی هم هست که بیشترشان از ابزارِ همین دو استفاده میکنند.
اقتصاد خرد: نگاه از نزدیک
اقتصاد خرد (Microeconomics) میپرسد یک خانواده بودجهاش را چطور خرج میکند. یک شرکت چه قیمتی بگذارد و چقدر تولید کند. بازارِ یک کالا، مثلاً مرغ، چطور به قیمتِ تعادل میرسد.
چند اصطلاح اینجا زیاد میشنوید. کشش یعنی اگر قیمت بالا برود، مردم چقدر کمتر میخرند. انحصار یعنی فقط یک فروشنده در بازار هست. شکستِ بازار یعنی جایی که بازار بهتنهایی نتیجهٔ خوبی نمیدهد.
برای سرمایهگذار، اقتصاد خرد یعنی شناختنِ صنعتِ یک سهم. شرکت میتواند قیمتِ محصولش را بالا ببرد و مشتری را از دست ندهد؟ این همان بحثی است که در مقالهٔ کشش قیمت و اثرِ تورم بر سودِ سهم باز کردهام.
اقتصاد کلان: نگاه از بالا
اقتصاد کلان (Macroeconomics) تصویرِ بزرگ را میبیند: تورم، بیکاری، رشدِ اقتصادی، نرخ بهره، نرخ ارز و بودجهٔ دولت. یکی از عددهای مهمش GDP است، یعنی ارزشِ همهٔ کالا و خدماتی که یک کشور در یک سال تولید میکند.
پرسشهای اقتصاد کلان از این جنس است: چرا بعضی کشورها ثروتمندند؟ چرا رکود پیش میآید؟ دولت و بانک مرکزی برای مهارِ تورم چه ابزاری دارند؟ اینکه این متغیرها چطور به قیمتِ سهام میرسند را در مقالهٔ اقتصاد کلان و اثرش بر بورس نوشتهام.
فرقِ این دو را در یک نگاه ببینید:
| ویژگی | اقتصاد خرد | اقتصاد کلان |
|---|---|---|
| چه چیزی را میبیند | فرد، خانواده، شرکت، یک بازار | کلِ اقتصادِ کشور یا جهان |
| پرسشِ نمونه | چرا قیمتِ مرغ بالا رفت؟ | چرا قیمتِ همهچیز با هم بالا رفت؟ |
| عددهای اصلی | قیمت، مقدار، هزینه، سود | GDP، تورم، بیکاری، نرخ بهره |
| سیاستهای مربوط | مالیات بر یک کالا، قیمتگذاری، مبارزه با انحصار | سیاستِ پولی و سیاستِ مالی |
| کاربرد در بورس | تحلیلِ صنعت و شرکت | تشخیصِ جهتِ کلیِ بازار |
این دو از هم جدا نیستند. اقتصادِ کلان در نهایت جمعِ تصمیمهای خرد است. ولی این جمع ساده نیست. پایینتر، در «اشتباههای رایج»، مثالی میزنم که چیزی که برای یک خانواده درست است، برای کلِ جامعه غلط درمیآید.
شاخههای تخصصیتر
- اقتصاد رفتاری: روانشناسی را وارد اقتصاد میکند و نشان میدهد ما همیشه عاقلانه تصمیم نمیگیریم. برای کسی که در بورس معامله میکند، شاید کاربردیترین شاخه باشد. در مقالهٔ اصول اقتصاد رفتاری و تأثیرش بر بورس مفصل به آن پرداختهام.
- اقتصاد پولی و بانکداری: نقشِ پول، نقدینگی، بانکها و بانک مرکزی.
- اقتصاد بینالملل: تجارتِ خارجی، تعرفه و نرخ ارز.
- اقتصاد مالی: ارزشگذاریِ داراییها، ریسک و بازده، بازارهای سرمایه.
- اقتصاد توسعه: چرا بعضی کشورها فقیر میمانند و چطور میشود رشد را پایدار کرد.
- اقتصادسنجی: آمار و ریاضی برای آزمودنِ نظریهها با دادههای واقعی.
- اقتصاد بخشِ عمومی، محیط زیست، کار و کشاورزی: همان ابزارها روی یک حوزهٔ مشخص.
«هست» یا «باید»؟ اقتصاد اثباتی و هنجاری
این تمایز را کمتر جایی برایتان توضیح میدهند، ولی در شنیدنِ خبرها خیلی به کار میآید. اقتصاد اثباتی یعنی توصیفِ «آنچه هست». مثلاً: «اگر حداقلِ دستمزد بالا برود، استخدامِ کارگرِ ساده چه تغییری میکند؟» این را میشود با آمار سنجید.
اقتصاد هنجاری یعنی قضاوت دربارهٔ «آنچه باید باشد». مثلاً: «دولت باید حداقلِ دستمزد را بالا ببرد.» این جمله به ارزشها و اولویتهای گوینده بستگی دارد و با آمار ثابت نمیشود.
پس دفعهٔ بعد که کارشناسی در تلویزیون حرف زد، از خودتان بپرسید: کدام بخشِ حرفش را میشود سنجید و کدام بخش نظرِ شخصیِ خودش است؟ بیشترِ دعواهای اقتصادی سرِ «باید»هاست، نه «هست»ها.
مکتبهای اقتصادی: از مکتب کلاسیک تا اقتصاد رفتاری
شاید برایتان پیش آمده باشد که دو اقتصاددان دربارهٔ یک اتفاق دو حرفِ کاملاً مخالف بزنند. چرا؟ چون سرِ دو پرسشِ اصلی همنظر نیستند: بازار خودش درست میشود یا نه؟ و دولت چقدر باید دخالت کند؟ این اختلافها «مکتب»های اقتصادی را ساختهاند.
مکتب کلاسیک چه میگوید؟
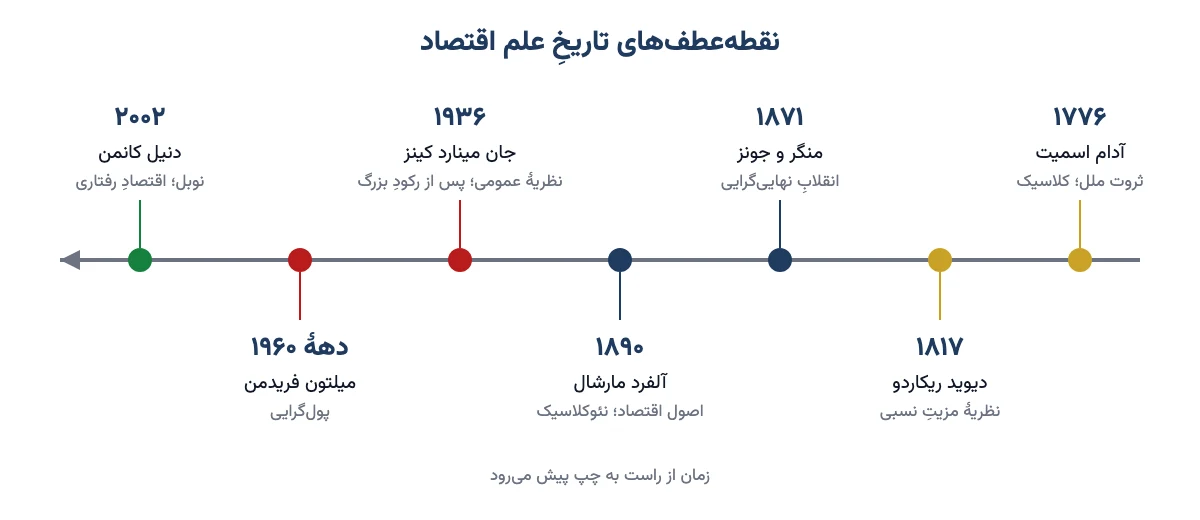
مکتب کلاسیک با کتابِ «ثروت ملل» آدام اسمیت در سالِ ۱۷۷۶ شروع شد. بعد دیوید ریکاردو، توماس مالتوس، ژانباتیست سِی و جان استوارت میل آن را ادامه دادند. برای همین آدام اسمیت را «پدرِ علمِ اقتصاد» مینامند.
حرفِ اصلیِ این مکتب این است: اگر هر کس آزادانه دنبالِ نفعِ خودش برود، بازار مثلِ یک «دستِ نامرئی» همهچیز را سرِ جایش مینشاند. نانوا برای دلسوزیِ ما نان نمیپزد، برای درآمدِ خودش میپزد؛ ولی نتیجه این است که ما نانِ تازه داریم.
ایدههای کلیدیِ مکتب کلاسیک:
- دستِ نامرئی و بازارِ آزاد: قیمتها علامت میدهند و تولیدکننده و خریدار بیآنکه کسی دستور بدهد با هم هماهنگ میشوند.
- تقسیمِ کار: وقتی هر کس در یک کار متخصص شود، تولید چند برابر میشود. مثالِ مشهورِ اسمیت یک کارگاهِ سنجاقسازی بود.
- مزیتِ نسبی: ریکاردو نشان داد حتی اگر کشوری همهچیز را بهتر از دیگری بسازد، باز هم تجارت به سودِ هر دو است.
- قانونِ سِی: «عرضه تقاضای خودش را میسازد»؛ پس رکودِ طولانی و فراگیر نباید پیش بیاید.
- دولتِ کوچک: دفاع، دادگاه و چند خدمتِ عمومی با دولت؛ بقیه با بازار.
خیلی از این ایدهها، بهخصوص مزیتِ نسبی و نقشِ قیمتها، هنوز ستونِ اقتصادِ امروزند. ولی قانونِ سِی با رکودِ بزرگِ دههٔ ۱۹۳۰ زیرِ سؤال رفت؛ میلیونها نفر بیکار شدند و بازار سالها خودش درست نشد.
نئوکلاسیک: ارزش را «واحدِ آخر» تعیین میکند
حدودِ سالِ ۱۸۷۱، کارل منگر و ویلیام استنلی جونز، و کمی بعد لئون والراس، تقریباً همزمان به یک ایده رسیدند. ارزشِ هر چیز را فایدهٔ «واحدِ آخرش» تعیین میکند، نه زحمتی که برایش کشیدهاند.
یک مثالِ ساده: لیوانِ اولِ آب در یک روزِ گرمِ تابستان برایتان خیلی میارزد. لیوانِ چهارم دیگر آنقدر نمیارزد. به این میگویند فکر کردن «در حاشیه». آلفرد مارشال در ۱۸۹۰ این ایده را با عرضه و تقاضا ترکیب کرد و همان نمودارِ آشنای ضربدری را ساخت. اقتصادِ خردِ امروز بیشتر از همین مکتب آمده است.
مکتب کینزی: دولت در رکود دست به کار شود
جان مینارد کینز در کتابِ «نظریهٔ عمومی» در سالِ ۱۹۳۶ گفت بازار ممکن است سالها در رکود گیر کند. دلیلش این است که تقاضای کل، یعنی جمعِ خریدِ همهٔ مردم و شرکتها و دولت، کم است. راهحلِ او این بود: در رکود، دولت بیشتر خرج کند یا مالیات را کم کند تا خرید دوباره راه بیفتد.
بودجههای بزرگی که دولتها در بحرانها خرج میکنند، میراثِ کینز است. فرقِ ابزارهای دولت و بانک مرکزی را در مقالهٔ سیاستهای مالی و پولی توضیح دادهام.
مکتب اتریش: دست به نرخ بهره نزنید
کارل منگر، لودویگ فون میزس و فریدریش هایک چهرههای اصلیِ مکتب اتریشاند. آنها میگویند قیمتها اطلاعاتِ میلیونها آدم را در خودشان دارند. هیچ برنامهریزی، هر قدر هم باهوش، نمیتواند جای این اطلاعات را بگیرد.
به نظرِ آنها وقتی بانک مرکزی نرخ بهره را بهزور پایین نگه میدارد، وام ارزان میشود. مردم و شرکتها سرِ کارهایی میروند که در شرایطِ عادی سود ندارند. این رونقِ ساختگی دیر یا زود به رکود میرسد. هایک در ۱۹۷۴ نوبلِ اقتصاد گرفت.
پولگرایی: تورم از چاپِ پول میآید
میلتون فریدمن و همکارانش در دهههای ۱۹۶۰ و ۱۹۷۰ نشان دادند که در بلندمدت، علتِ اصلیِ تورم رشدِ حجمِ پول است. جملهٔ مشهورِ فریدمن این است: تورم همیشه و همهجا پدیدهای پولی است.
برای ما ایرانیها که دهههاست با رشدِ تند نقدینگی زندگی میکنیم، این مکتب از همه ملموستر است. نقدینگی یعنی کلِ پولی که در دستِ مردم و در حسابهای بانکی است. ریشههای تورم را در مقالهٔ تورم چیست و چطور به وجود میآید باز کردهام.
اقتصاد رفتاری: ما همیشه عاقل نیستیم
اقتصادِ قدیمی فرض میکرد انسان همیشه حسابشده تصمیم میگیرد. دنیل کانمن و آموس تورسکی با آزمایش نشان دادند اینطور نیست. مثلاً درد از دست دادنِ یک میلیون تومان، از لذتِ بهدست آوردنِ همان یک میلیون بیشتر است. به این میگویند زیانگریزی.
کانمن در ۲۰۰۲ و ریچارد تیلر در ۲۰۱۷ نوبلِ اقتصاد گرفتند. اقتصاد رفتاری رقیبِ مکتبهای دیگر نیست. بیشتر فرضهای آنها را واقعیتر میکند.
حالا همهٔ این مکتبها را در یک جدول کنارِ هم ببینید:
| مکتب | چهرههای شاخص | به نظرشان مشکل از کجاست | نقشِ دولت |
|---|---|---|---|
| کلاسیک | اسمیت، ریکاردو، میل | مانعتراشی جلوی بازار و تجارت | کوچک |
| نئوکلاسیک | مارشال، والراس | شکستِ بازار در موردهای خاص | درست کردنِ همان موردها |
| کینزی | کینز | کمبودِ تقاضای کل | فعال، بهخصوص در رکود |
| اتریش | میزس، هایک | دستکاریِ پول و نرخ بهره | خیلی محدود |
| پولگرایی | فریدمن | رشدِ بیحسابِ حجمِ پول | رشدِ پول را قاعدهمند کند |
| رفتاری | کانمن، تیلر | خطاهای ذهنیِ انسان | طراحیِ انتخابها (تلنگر) |
پس مکتبها بیشتر سرِ نقشِ دولت و علتِ بحرانها با هم اختلاف دارند. هیچکدام همهٔ حقیقت را ندارد؛ هرکدام یک تکه از آن را بهتر دیده است.
ده اصل علم اقتصاد از کتاب منکیو
گریگوری منکیو در فصلِ اولِ کتابِ «کلیات علم اقتصاد» ده اصل را معرفی میکند که تقریباً کلِ این دانش روی آنها سوار است. با این ده اصل کسی اقتصاددان نمیشود. ولی کسی که در بازار سرمایه کار میکند، با همینها درکِ کلیِ خوبی پیدا میکند.
سه اصلِ اول دربارهٔ تصمیمِ هر فرد است. سه اصلِ بعد دربارهٔ رابطهٔ آدمها با هم. چهار اصلِ آخر دربارهٔ کلِ اقتصاد.
اصل اول: همیشه بدهبستانی وجود دارد
برای بهدست آوردنِ هر چیز، باید از چیزهای دیگر بگذریم. وقتی یک سهم میخرید، یعنی صدها سهمِ دیگر را نمیخرید. وقتی پولتان را در بورس میگذارید، یعنی با آن طلا، ماشین یا خانه نخریدهاید.
کتابها اسمِ این را «کره یا اسلحه» گذاشتهاند: هر پولی که کشوری خرجِ سلاح کند، برای نان و کره نمیماند. در خانه هم همین است. اگر این ماه بیشتر خوش بگذرانید، این ماه کمتر پسانداز میکنید.
در سطحِ کشور هم بدهبستان هست. بالا بردنِ درآمدِ ملی معمولاً به محیط زیست فشار میآورد. مهارِ تورم در کوتاهمدت بیکاری میسازد. عدالت و کارایی هم گاهی جلوی هم میایستند. پس هیچ ناهارِ مجانیای وجود ندارد.
اصل دوم: هزینهٔ هر چیز، ارزشِ چیزی است که از دست میدهید
این همان هزینهٔ فرصت است. هزینهٔ دانشگاه رفتن فقط شهریه و کتاب و کرایه نیست. هزینهٔ اصلی درآمدی است که در این سالها میتوانستید داشته باشید و ندارید.
برای یک جوانِ هجدهساله که کاری ندارد، پیشنهادِ درس خواندن در یک دانشگاهِ دور خیلی جذاب است. ولی برای کسی که ماهی ۳۰ میلیون تومان درآمد دارد، همان دانشگاه ماهی ۳۰ میلیون تومان خرج دارد؛ حتی اگر شهریهاش رایگان باشد. (این عدد فقط مثال است.)
در بورس هم همین است. پولی که سالها در یک سهمِ بیحرکت خوابیده، هزینه دارد: سودی که همان پول در یک صندوقِ درآمدِ ثابت یا سهمِ دیگر میساخت. خیلیها این هزینه را نمیبینند، چون در صورتحسابِ کارگزاری چاپ نمیشود.
اصل سوم: آدمِ عاقل به سودِ نهایی فکر میکند
تصمیمهای واقعیِ ما معمولاً «همه یا هیچ» نیستند. بیشترشان دربارهٔ «یک ذره بیشتر یا کمتر»اند. اقتصاددانها به این میگویند فکر کردن به سودِ نهایی، یعنی سودِ همان یک واحدِ اضافه.
بیایید با یک مثال حساب کنیم. فرض کنید یک اتوبوسِ VIP دارید که پنج صندلیِ خالی دارد. کرایهٔ هر مسافر ۱۰۰ هزار تومان است. سه نفر در ترمینال منتظرِ اتوبوسِ معمولی با کرایهٔ ۵۰ هزار توماناند. سوار کردنِ این سه نفر مصرفِ سوخت را عوض نمیکند؛ فقط نفری ۳۰ هزار تومان خرجِ پذیرایی دارند.
- درآمدِ اضافه: ۳ نفر × ۵۰ هزار = ۱۵۰ هزار تومان.
- هزینهٔ اضافه: ۳ نفر × ۳۰ هزار = ۹۰ هزار تومان.
- سودِ اضافه: ۱۵۰ − ۹۰ = ۶۰ هزار تومان.
شاید کسی بگوید «بلیتِ ۱۰۰ هزار تومانی را نصف فروختی و ضرر کردی». نه. شما ۶۰ هزار تومان بیشتر سود کردهاید. سالنِ سینما هم همین حساب را دارد: صندلیِ خالی پولی نمیآورد و تماشاگرِ اضافه هزینهٔ نمایش را بالا نمیبرد.
در بورس هم همینطور فکر کنید. اگر سهمی دارید که هنوز جای رشد دارد، ولی با دلیلِ محکم میدانید سهمِ دیگری بازدهِ خیلی بیشتری میدهد، منطقی است از اولی بگذرید. و یادتان باشد یک روزِ مثبت یا منفی سود و زیانِ شما را نمیسازد؛ نتیجهٔ پایانی مهم است.
اصل چهارم: مردم به انگیزهها پاسخ میدهند
اگر برای مردم توضیح بدهید ماشینِ شخصی هوا را آلوده میکند، شاید قبول کنند. ولی رفتارشان زود عوض نمیشود. اگر بنزین گران شود، فردای همان روز خیابانها خلوتتر است. انگیزه یعنی همین: پاداش یا جریمهای که رفتار را عوض میکند.
انگیزهها گاهی نتیجهٔ عجیب هم دارند. بعضی پژوهشها میگویند اجباری شدنِ کمربندِ ایمنی ممکن است رانندهها را کمی بیاحتیاطتر کند، چون تصادف برایشان کمخطرتر به نظر میرسد. اسمش «اثرِ پلتزمن» است و هنوز محلِ بحث است. پس اقتصاد فقط دربارهٔ پول نیست؛ رفتارِ ما پشتِ فرمان هم اقتصاد است.
اصل پنجم: تجارت میتواند وضعِ همه را بهتر کند
در یک شهرِ کوچک سه خانواده زندگی میکنند: کشاورز، نجار و نوازنده. اگر هرکدام خودش غذا بکارد، میز بسازد و مهمانیاش را گرم کند، همه فقیر میمانند. وقتی هرکدام کارِ خودش را خوب انجام بدهد و با بقیه معامله کند، هر سه وضعِ بهتری دارند.
حالا فرض کنید نوازنده بخواهد یک گاریِ خوب از شهرِ دیگر بخرد. نجار اصرار میکند خودش بسازد تا «پول در شهر بماند». گاریِ نجار مدام خراب میشود. محصولِ کشاورز دیر به بازار میرسد. آخرش درآمدِ خودِ نجار هم کم میشود، چون مشتریهایش فقیرتر شدهاند.
این همان مزیتِ نسبیِ ریکاردوست. تجارت، چه خرید از بیرون و چه فروش به بیرون، بازیِ برد-برد است؛ نه اینکه یکی ببرد و دیگری ببازد.
اصل ششم: بازار معمولاً راهِ خوبی برای سامان دادن به اقتصاد است
فرض کنید قیمتِ گوشت بالا برود. دامدار انگیزه پیدا میکند بیشتر تولید کند. خریدار هم کمتر میخرد. هر دو اتفاق قیمت را دوباره پایین میآورند.
حالا فرض کنید دولت با دستور جلوی گران شدن را بگیرد. دامدار دیگر دلیلی برای تولیدِ بیشتر ندارد. فاصلهٔ قیمتِ دستوری و قیمتِ واقعی هر روز بیشتر میشود. کمکم کمبود و صف و افتِ کیفیت پیدا میشود؛ صحنهای که ما ایرانیها بارها دیدهایم.
نرخ بهره هم یک قیمت است: قیمتِ پول. اگر آن را بهزور پایین نگه داریم، هم به پساندازکننده ضرر میزند، هم به بانکها و هم به کسانی که واقعاً سرمایه لازم دارند. آدام اسمیت این سازوکارِ خودجوش را «دستِ نامرئی» نامید. به نظرِ من قاعدههایی مثلِ دامنهٔ نوسانِ تنگ یا حجمِ مبنا در بورسِ ما هم با همین اصل در تضادند.
اصل هفتم: دولت گاهی میتواند نتیجهٔ بازار را بهتر کند
بازارِ آزاد قوی است، ولی همهکاره نیست. بازار بهتنهایی پلیس و دادگاه نمیسازد و از مالکیتِ شما محافظت نمیکند. در حفظِ محیط زیست هم موفق نیست، چون کارخانهای که هوا را آلوده میکند هزینهٔ این آلودگی را نمیپردازد؛ ما با ریههایمان میپردازیم.
به اینها «شکستِ بازار» میگویند. در مقالهٔ آثار جانبیِ تولید و مصرف دربارهٔشان نوشتهام. حواسمان باشد که منکیو با دقت میگوید «گاهی». دخالتِ دولت هم میتواند خودش شکست بخورد.
اصل هشتم: سطحِ زندگی به توانِ تولیدِ کشور بستگی دارد
از شما میپرسم: ترجیح میدهید با ۱۰ هزار دلار برای همیشه در آلمان زندگی کنید یا با یک میلیون دلار در سومالی؟ بیشترِ مردم آلمان را انتخاب میکنند. چرا؟
چون کیفیتِ زندگیِ ما بیشتر از پولِ جیبمان، به تولید و بهرهوریِ جامعهای بستگی دارد که در آن زندگی میکنیم. بهرهوری یعنی هر کارگر در یک ساعت چقدر کالا یا خدمت میسازد. جاده، بیمارستان، برق و آبِ سالم را پول در جیب نمیسازد؛ تولیدِ کلِ جامعه میسازد. پس تنها راهِ پایدارِ بهتر شدنِ زندگی در یک کشور، بیشتر شدنِ تولید و بهرهوری است.
اصل نهم: وقتی دولت بیش از حد پول چاپ کند، قیمتها بالا میروند
این اصل را ما ایرانیها با پوست و گوشتمان لمس کردهایم. دولت نمیتواند خرجهایش را با چاپِ پول بدهد و انتظار داشته باشد قیمتها ثابت بمانند. پول باید همپای تولیدِ کالا و خدمات رشد کند.
من همیشه برای توضیحِ این اصل از مثالِ لیوانِ شیر استفاده میکنم. فرض کنید یک لیوان شیر دارید که مثلاً ۱۰۰ نمره ارزشِ غذایی دارد. نصفش را در یک لیوانِ دیگر میریزید و روی هر دو آب اضافه میکنید. حالا دو لیوان «شیر» دارید. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. هر دو با هم هنوز همان ۱۰۰ نمرهاند. چاپِ پول هم همین است: تعدادِ اسکناسها زیاد میشود، ولی ارزشِ هرکدام کم.
بیشترِ بانکهای مرکزیِ کشورهای پیشرفته دنبالِ تورمِ حدودِ ۲٪ در سالاند؛ تورمِ صفر یا منفی را هم خوب نمیدانند. در ایران، رشدِ مزمنِ نقدینگی سالهاست تورمِ دورقمی ساخته است. همین است که قیمتِ دلار و طلا در بلندمدت بالا رفته. فکر هم نکنید فقط ریال اینطور است؛ دلار هم با چاپِ پول بهمرور ارزشش را از دست میدهد، فقط آهستهتر. روندِ تاریخیِ دلار را از ۱۳۵۹ در صفحهٔ قیمت دلار امروز ببینید و قیمتِ روزِ طلا را در صفحهٔ قیمت طلا امروز.
اصل دهم: در کوتاهمدت، میانِ تورم و بیکاری بدهبستان هست
اگر بانک مرکزی برای مهارِ تورم جلوی رشدِ پول را بگیرد، مردم کمتر خرج میکنند. فروشِ مغازهها و کارخانهها کم میشود. کارفرماها نیرو کم میکنند و بیکاری بالا میرود.
قیمتها هم فوراً پایین نمیآیند. رستوران هر هفته منوی تازه چاپ نمیکند و فروشنده دیر قیمت عوض میکند. به این میگویند «چسبندگیِ قیمتها». این بدهبستان که اسمش منحنیِ فیلیپس است، موقتی است. وقتی تورم آرام شود و مردم دیگر منتظرِ گرانیِ بعدی نباشند، کار و اشتغال هم برمیگردد.
پس ده اصلِ منکیو را میشود در چند جمله خلاصه کرد: بدهبستان همیشه هست، هزینهٔ فرصت واقعی است، به «یک واحدِ بیشتر» فکر کنید، به انگیزهها توجه کنید، و یادتان باشد که چاپِ پول ارزشِ پول را کم میکند.
اهمیت علم اقتصاد: چرا سرمایهگذار باید اقتصاد بداند؟
خیلیها از من میپرسند: «من که اقتصاددان نیستم؛ دانستنِ اینها چه سودی برایم دارد؟» جوابم این است که قیمتِ هر دارایی، از سهام تا طلا و خانه، در نهایت تابعِ چند عددِ کلان است. کسی که این عددها را بشناسد، بهجای اینکه دنبالِ خبر بدود، پیش از خبر آماده است.
- نرخ بهره: نرخ بهره یعنی سودی که بانک به سپرده میدهد یا از وام میگیرد. وقتی سودِ بانکی بالا میرود، پول از بورس به سپرده میرود؛ وقتی پایین میآید، برعکس. سازوکارش را در مقالهٔ نرخ بهره و اثرش بر بازار سرمایه گفتهام.
- تورم و دلار: در ایران سهامِ شرکتهای صادراتی و کالایی معمولاً با بالا رفتنِ دلار همراه میشوند، چون درآمدشان دلاری است.
- رونق و رکود: بازارِ سهام معمولاً زودتر از اقتصادِ واقعی میافتد و زودتر هم بلند میشود. در مقالهٔ بحرانهای اقتصادی و اثرشان بر بازارهای مالی نمونههایش را آوردهام.
- رفتارِ جمعی: حبابها و هیجانهای بازار را اقتصادِ رفتاری بهتر از هر نموداری توضیح میدهد.
مثالِ عددی: سودِ بانکیتان واقعاً چقدر است؟
یکی از کاربردیترین مفهومهای اقتصاد برای ما «سودِ واقعی» است. سودِ واقعی یعنی سودی که بعد از کم کردنِ تورم برایتان میماند. به زبانِ ساده: با پولِ آخرِ سال، چقدر بیشتر از اولِ سال میتوانید خرید کنید؟
فرمولِ دقیقش این است: (۱ + نرخِ سود) ÷ (۱ + نرخِ تورم) − ۱. ببینید سه حالتِ فرضی چه نتیجهای میدهند:
| حالت (مثال) | سودِ سالانهٔ سپرده | تورمِ سالانه | سودِ واقعی |
|---|---|---|---|
| الف | ۲۵٪ | ۳۵٪ | منفیِ حدودِ ۷٫۴٪ (قدرتِ خرید کم شد) |
| ب | ۲۵٪ | ۲۰٪ | مثبتِ حدودِ ۴٫۲٪ |
| ج | ۳۰٪ | ۳۰٪ | صفر |
بیایید حالتِ «الف» را قدمبهقدم حساب کنیم:
- ۱۰۰ میلیون تومان سپرده میگذارید. آخرِ سال با ۲۵٪ سود، ۱۲۵ میلیون دارید.
- تورم ۳۵٪ بوده؛ یعنی چیزی که پارسال ۱۰۰ میلیون بود، حالا ۱۳۵ میلیون است.
- ۱۲۵ ÷ ۱٫۳۵ ≈ ۹۲٫۶. یعنی با ۱۲۵ میلیونِ امسال فقط چیزی را میخرید که پارسال حدودِ ۹۲٫۶ میلیون میارزید.
عددِ حسابِ بانکیتان بیشتر شده، ولی در واقع حدودِ ۷٪ فقیرتر شدهاید. این همان لیوانِ شیرِ آبقاطی است. پس هر وقت سودِ سپردهای را شنیدید، اول آن را کنارِ تورم بگذارید. سودِ سپردهتان را با ماشینحسابِ سود بانکی حساب کنید و بعد این مقایسه را انجام بدهید.
هفت اشتباهِ رایج در فهمِ اقتصاد
این اشتباهها خیلی رایجاند، حتی میان آدمهای باتجربه:
- اقتصاد را با حسابداری یکی دانستن. حسابداری ثبت میکند چه شد. اقتصاد توضیح میدهد چرا شد و بعد چه میشود.
- اقتصاددان را پیشگوی بازار دانستن. اقتصاددان جهتها و سازوکارها را خوب میشناسد، ولی زمانبندیِ بازار کارِ دیگری است. اقتصاددانِ خوب لزوماً معاملهگرِ خوبی نیست.
- خطای ترکیب. پساندازِ بیشتر برای یک خانواده خوب است. ولی اگر همهٔ مردم با هم خرجشان را کم کنند، فروشِ مغازهها میافتد، کارها تعطیل میشود و آخرش پساندازِ کلِ جامعه هم کم میشود. به این «پارادوکسِ خست» میگویند.
- فراموش کردنِ هزینهٔ فرصت. «این سهم را مفت خریدم» یا «خانه ارثیه است و خرجی ندارد» هر دو هزینهٔ فرصت را جا انداختهاند. خانهٔ ارثی اگر اجاره داده نشود، هر ماه یک اجارهبها از دست میرود.
- دل بستن به پولی که رفته. اقتصاددانها به آن «هزینهٔ ریختهشده» میگویند. پولی که از دست رفته نباید در تصمیمِ امروز نقشی داشته باشد. «صبر میکنم تا به قیمتِ خریدم برگردد» تصمیمِ اقتصادی نیست؛ دلبستگی است.
- همزمانی را علت دانستن. اینکه دو چیز با هم بالا رفتهاند، دلیل نمیشود یکی علتِ دیگری باشد. فروشِ بستنی و غرق شدن در دریا هر دو در تابستان بالا میروند؛ ولی بستنی کسی را غرق نمیکند.
- قیمتگذاریِ دستوری را راهِ حلِ گرانی دانستن. سقفِ قیمت معمولاً کمبود و بازارِ سیاه میسازد، نه ارزانی.
پس اگر فقط یک درس از این بخش بردارید، این باشد: هر تصمیمِ مالی را با «هزینهٔ فرصت» و «سودِ واقعی» بسنجید، نه با عددی که روی کاغذ میبینید.
یادگیریِ علم اقتصاد را از کجا شروع کنیم؟
برای یاد گرفتنِ اقتصاد مدرکِ دانشگاهی لازم نیست؛ یک مسیرِ منظم کافی است. پیشنهادِ من این ترتیب است:
- یک کتابِ مقدماتیِ خوب، مثلِ «کلیات علم اقتصاد» منکیو، را با حوصله بخوانید. فهرستِ کتابهای دیگری که پیشنهاد میکنم در ۱۰ کتاب بورسی که باید بخوانید هست.
- مفهومهای پایه را یکییکی روی زندگی و بازارِ واقعی پیاده کنید: عرضه و تقاضا، کشش، هزینهٔ فرصت.
- هر هفته یک خبرِ کلان (تورم، نرخ بهره، بودجه) را دنبال کنید و ببینید بازار چه واکنشی نشان داد.
- اقتصاد رفتاری را برای شناختنِ خطاهای خودتان بخوانید، نه خطاهای دیگران.
- اگر میخواهید این دانش را منظم و کاربردی در سرمایهگذاری به کار ببرید، فهرستِ دورههای آموزشی را ببینید.
سوالات متداول
علم اقتصاد چیست؟
علم اقتصاد دانشِ انتخاب وقتی منابع محدود است. بررسی میکند آدمها، شرکتها و دولتها با پول، وقت، زمین و نیروی کارِ محدود چه چیزی تولید کنند، چطور تولید کنند و به چه کسی برسانند. هستهاش کمیابی، انتخاب و هزینهٔ فرصت است.
تعریف اقتصاد به زبان ساده چیست؟
خواستههای ما تمامی ندارد ولی پول و وقت و منابعمان محدود است؛ پس باید انتخاب کنیم و هر انتخاب هزینهای دارد که همان چیزِ از دسترفته است. تقریباً همهٔ بحثهای اقتصاد، از قیمتِ نان تا کارِ بانک مرکزی، شرحِ همین ایدهٔ ساده است.
شاخههای اقتصاد کداماند؟
دو شاخهٔ اصلی اقتصاد خرد و اقتصاد کلان است. شاخههای تخصصیتر هم هست، مثلِ اقتصاد رفتاری، پولی و بانکداری، بینالملل، مالی، توسعه، اقتصادسنجی، محیط زیست، کار و کشاورزی. بیشترِ اینها از ابزارِ همان دو شاخهٔ اصلی استفاده میکنند.
فرق اقتصاد خرد و کلان چیست؟
اقتصاد خرد رفتارِ یک خانواده، یک شرکت یا بازارِ یک کالا را بررسی میکند، مثلاً اینکه چرا قیمتِ مرغ بالا رفت. اقتصاد کلان کلِ اقتصادِ کشور را میبیند، مثلاً تورم، بیکاری، رشدِ اقتصادی و نرخ بهره.
مکتب کلاسیک چه میگوید؟
مکتب کلاسیک که با آدام اسمیت در ۱۷۷۶ شروع شد میگوید اگر هر کس آزادانه دنبالِ نفعِ خودش برود، بازار مثلِ یک دستِ نامرئی منابع را درست تقسیم میکند. تقسیمِ کار، مزیتِ نسبی، تجارتِ آزاد و دولتِ کوچک از ایدههای اصلیِ آن است.
پدر علم اقتصاد کیست؟
آدام اسمیت، فیلسوف و اقتصاددانِ اسکاتلندی، را پدرِ علم اقتصادِ نوین میدانند. کتابِ «ثروت ملل» او در ۱۷۷۶ برای نخستین بار اقتصاد را دانشی مستقل و منظم معرفی کرد و ایدهٔ دستِ نامرئیِ بازار را مطرح کرد.
هزینهٔ فرصت یعنی چه؟
هزینهٔ فرصت ارزشِ بهترین گزینهای است که با یک انتخاب از دست میدهید. مثلاً هزینهٔ واقعیِ پولی که در یک سهمِ بیحرکت خوابیده، سودی است که همان پول میتوانست در سپرده یا سهمِ دیگری بسازد. این هزینه روی هیچ فاکتوری نیست ولی واقعی است.
اهمیت علم اقتصاد برای سرمایهگذاری چیست؟
قیمتِ سهام، طلا، دلار و خانه تابعِ عددهایی مثلِ تورم، نرخ بهره، نرخ ارز و رشدِ اقتصادی است. کسی که اقتصاد بداند، اثرِ این عددها را زودتر میفهمد، سودِ واقعی را بعد از تورم میسنجد و کمتر گرفتارِ هیجانِ بازار میشود.
چرا چاپ پول تورم میسازد؟
وقتی پول بیشتر از کالا و خدمات زیاد شود، هر اسکناس سهمِ کمتری از کالاها دارد و قیمتها بالا میرود. مثلِ لیوانِ شیری است که نصفش کنیم و روی هر دو نیمه آب بریزیم: تعدادِ لیوانها زیاد شده ولی ارزشِ کل همان است.
جمعبندی
علم اقتصاد دانشِ انتخاب در دنیایی است که همهچیز در آن محدود است. اقتصاد خرد رفتارِ هر خانواده و شرکت را میبیند و اقتصاد کلان کلِ کشور را. مکتبهایش، از کلاسیک تا رفتاری، بیشتر سرِ نقشِ دولت و علتِ بحرانها اختلاف دارند. ده اصلِ منکیو هم خلاصهٔ خوبی از این دانش است.
زیباییِ اقتصاد به نظرِ من در همین تعادل است. میگوید بازارِ آزاد مهم است، ولی نقشِ دولت را انکار نمیکند. میگوید مهارِ تورم هزینه دارد، ولی راهِ امید را نمیبندد. پس دفعهٔ بعد که خبرِ تورم یا نرخ بهره را شنیدید، از خودتان بپرسید: این خبر با سودِ واقعیِ پولِ من چه میکند؟ تصمیمِ نهایی با خودتان است؛ فقط بگذارید آگاهانه باشد.
خیلی مفید بود
خیلی عالی بود
لطفا درباره ارز های دیجیتالی و سرمایه گزاری خارجی هم راهنمایی کنید،تشکر