
نسبتهای سودآوری: ROE، ROA و حاشیه سود به زبان ساده (با مثال و مدل دوپونت)
فهرست مطالب۱۷ بخش
- نسبتهای سودآوری چه چیزی را به ما میگویند؟
- عددها را از کجا بیاوریم؟
- یک شرکتِ فرضی برای حسابکردن
- حاشیه سود چیست و سه نوعِ آن چه فرقی دارند؟
- حاشیه سودِ ناخالص
- حاشیه سودِ عملیاتی
- حاشیه سودِ خالص
- ROA چیست؟ بازده دارایی به زبانِ ساده
- ROE چیست؟ بازده حقوق صاحبان سهام
- چرا ROE از ROA بیشتر شد؟
- تفاوت ROE و ROA در یک جدول
- مدل دوپونت: ROE را سه تکه کنیم
- دو شرکت با یک ROE، ولی دو داستانِ متفاوت
- ROE خوب برای سهم چند درصد است؟
- حاشیه سودِ خوب چند درصد است؟
- چند نسبتِ دیگرِ سودآوری که بد نیست بشناسید
- چرا میانگینِ حقوقِ صاحبانِ سهام، و میانگینِ موزون یعنی چه؟
- هفت اشتباهِ رایج در خواندنِ نسبتهای سودآوری
- نسبتهای سودآوری و قیمتِ سهم چه ربطی به هم دارند؟
- چکلیستِ پنجدقیقهایِ سودآوری پیش از خریدِ سهم
- سوالات متداول
- جمعبندی
فرض کنید دو مغازهدار هر دو سالی ۱۰۰ میلیون تومان سود میبرند. یکی با ۲۰۰ میلیون سرمایه کار میکند و دیگری با یک میلیارد. کدام کاسبِ بهتری است؟ معلوم است: اولی. نسبتهای سودآوری دقیقاً همین را برای شرکتهای بورسی میسنجند.
نسبتهای سودآوری چند عددِ سادهاند که نشان میدهند شرکت از هر ۱۰۰ تومان فروش، از هر ۱۰۰ تومان دارایی و از هر ۱۰۰ تومان پولِ سهامداران چقدر سود درآورده است. مهمترینشان سه حاشیهٔ سود (ناخالص، عملیاتی، خالص)، بازدهِ دارایی (ROA) و بازدهِ حقوقِ صاحبانِ سهام (ROE) هستند.
در این نوشته هر کدام را با یک مثالِ گرد حساب میکنیم، میگوییم عددِ خوب یعنی چه، و نشان میدهیم کجا این عددها گولمان میزنند. اگر با صورتهای مالی آشنا نیستید، اول نگاهی به آشنایی با صورتهای مالی بیندازید؛ کارتان راحتتر میشود.
نسبتهای سودآوری چه چیزی را به ما میگویند؟
سودِ خالی، یک عددِ تنهاست. وقتی میشنویم شرکتی ۵۰۰ میلیارد تومان سود داده، نمیدانیم این زیاد است یا کم. باید بپرسیم: با چقدر فروش؟ با چقدر دارایی؟ با چقدر پولِ سهامدار؟
نسبت یعنی همین: یک عدد را بر عددِ دیگر تقسیم کنیم تا معنا پیدا کند. مثلِ اینکه بگوییم این ماشین «صد کیلومتر با ۷ لیتر» میرود؛ عددِ ۷ لیتر بهتنهایی چیزی نمیگوید.
نسبتهای سودآوری را میشود در دو گروه گذاشت:
- حاشیهها: سود را با فروش مقایسه میکنند. میگویند از هر ۱۰۰ تومان فروش، چند تومان سود ماند.
- بازدهها: سود را با سرمایه مقایسه میکنند. میگویند هر ۱۰۰ تومان دارایی یا پولِ سهامدار، در سال چند تومان سود ساخت.
این نسبتها یکی از چهار خانوادهٔ اصلیِ نسبتهای مالیاند. سه خانوادهٔ دیگر نسبتهای نقدشوندگی، نسبتهای اهرمی یا ساختار سرمایه و نسبتهای فعالیت هستند. پس سودآوری فقط یک تکه از پازل است، ولی تکهٔ مهمی است.
عددها را از کجا بیاوریم؟
همهٔ عددهای این مقاله از دو صورتِ مالی میآیند که شرکتهای بورسی در سامانهٔ کدال منتشر میکنند:
- صورت سود و زیان: فروش (درآمدِ عملیاتی)، بهای تمامشده، سودِ ناخالص، سودِ عملیاتی و سودِ خالص. همهٔ حاشیهها از اینجا حساب میشوند.
- ترازنامه (که در گزارشهای تازه «صورت وضعیت مالی» نام دارد): جمعِ داراییها و جمعِ حقوقِ مالکانه. برای ROA و ROE به اینها هم نیاز داریم.
پس دو برگه کافی است. یک ماشینحسابِ ساده هم کنارتان باشد.
یک شرکتِ فرضی برای حسابکردن
بیایید با هم یک شرکتِ خیالی بسازیم و اسمش را بگذاریم «شرکتِ الف». عددها گرد و فقط برای مثالاند، به میلیارد تومان:
| ردیف | مبلغ | توضیح |
|---|---|---|
| فروش (درآمدِ عملیاتی) | ۱٬۰۰۰ | پولی که از فروشِ محصول آمده |
| بهای تمامشدهٔ کالای فروشرفته | ۷۰۰− | مواد اولیه، دستمزدِ کارگر، انرژی و استهلاکِ کارخانه |
| سودِ ناخالص | ۳۰۰ | آنچه پس از هزینهٔ ساختِ کالا ماند |
| هزینههای اداری، عمومی و فروش | ۱۰۰− | حقوقِ دفتر مرکزی، تبلیغات، پخش |
| سودِ عملیاتی | ۲۰۰ | سودِ کارِ اصلیِ شرکت |
| هزینهٔ مالی (بهرهٔ وام) | ۵۰− | سودی که به بانک داده |
| درآمدِ غیرعملیاتی | ۱۰+ | مثلاً سودِ سپردهٔ بانکی |
| سودِ پیش از مالیات | ۱۶۰ | |
| مالیات | ۴۰− | |
| سودِ خالص | ۱۲۰ | سهمِ واقعیِ صاحبانِ سهام |
در ترازنامهٔ همین شرکت هم فرض میکنیم جمعِ داراییها ۱٬۵۰۰ میلیارد تومان است. از این مبلغ، ۹۰۰ میلیارد بدهی است و ۶۰۰ میلیارد مالِ سهامداران (حقوقِ مالکانه). با همین چند عدد، همهٔ نسبتها را حساب میکنیم.
حاشیه سود چیست و سه نوعِ آن چه فرقی دارند؟
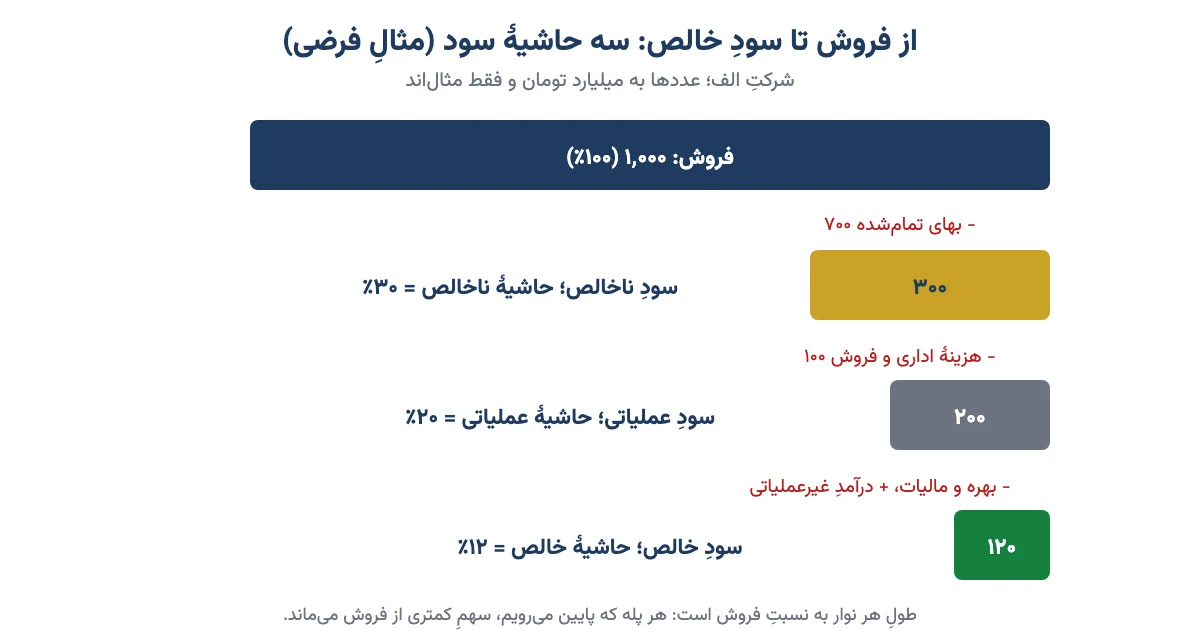
حاشیه سود یعنی از هر ۱۰۰ تومانی که شرکت فروخته، چند تومانش سود مانده است. فرمولِ همهشان یکی است: یک نوع سود را بر فروش تقسیم میکنیم و در ۱۰۰ ضرب میکنیم. فرقشان در این است که تا کدام پلهٔ صورت سود و زیان پایین آمدهایم.
تشبیهِ خوبش یک نانوایی است. نانوا از هر ۱۰۰ تومان فروش، اول پولِ آرد و گاز و شاطر را کنار میگذارد. بعد اجارهٔ مغازه را. بعد قسطِ وامِ تنور را. بعد مالیات را. هر پله که پایین میرویم، سهمِ کمتری میماند.
حاشیه سودِ ناخالص
فرمول: سودِ ناخالص ÷ فروش × ۱۰۰
برای شرکتِ الف: ۳۰۰ ÷ ۱٬۰۰۰ = ۳۰٪. یعنی از هر ۱۰۰ تومان فروش، ۷۰ تومان صرفِ ساختِ کالا شده و ۳۰ تومان مانده است.
این عدد قدرتِ اصلیِ کسبوکار را نشان میدهد: شرکت چقدر گرانتر از هزینهاش میفروشد. اگر خوراکِ ارزان دارد، یا محصولش رقیبِ کمی دارد، یا برندش اجازه میدهد گران بفروشد، این عدد بالاست.
حاشیه سودِ عملیاتی
فرمول: سودِ عملیاتی ÷ فروش × ۱۰۰
برای شرکتِ الف: ۲۰۰ ÷ ۱٬۰۰۰ = ۲۰٪. هزینههای دفتر و فروش هم کم شده است.
به نظرِ من این مهمترین حاشیه است. چون فقط کارِ اصلیِ شرکت را نشان میدهد و بدهی، مالیات و درآمدهای یکباره در آن دخالت ندارند. اگر دو شرکت را مقایسه میکنید، اول این عدد را ببینید.
حاشیه سودِ خالص
فرمول: سودِ خالص ÷ فروش × ۱۰۰
برای شرکتِ الف: ۱۲۰ ÷ ۱٬۰۰۰ = ۱۲٪. این همان سهمی است که آخرِ کار به سهامدار میرسد. اگر سودِ خالص را بر تعدادِ سهام تقسیم کنیم، به سودِ هر سهم یا EPS میرسیم.
حواسمان باشد که سودِ خالص را چیزهایی غیر از کارِ اصلی هم بالا و پایین میبرند. فروشِ یک زمینِ قدیمی، سودِ سپرده یا سودِ تسعیرِ ارز (یعنی سودی که فقط از گرانشدنِ ارزهای نگهداشتهشدهٔ شرکت آمده) سودِ خالص را چاق میکنند، بیآنکه کارخانه بهتر کار کرده باشد.
| نسبت | فرمول | شرکتِ الف | به چه سؤالی جواب میدهد؟ |
|---|---|---|---|
| حاشیه سودِ ناخالص | سودِ ناخالص ÷ فروش | ۳۰٪ | محصول را چقدر گرانتر از هزینهٔ ساختش میفروشد؟ |
| حاشیه سودِ عملیاتی | سودِ عملیاتی ÷ فروش | ۲۰٪ | کارِ اصلیِ شرکت، با همهٔ هزینههایش، چقدر سود میسازد؟ |
| حاشیه سودِ خالص | سودِ خالص ÷ فروش | ۱۲٪ | آخرِ کار چقدر به سهامدار میرسد؟ |
فاصلهٔ بینِ این سه عدد هم حرف دارد. اگر حاشیهٔ ناخالص بالاست ولی حاشیهٔ عملیاتی خیلی پایینتر، یعنی هزینههای اداری و فروش زیاد است. اگر حاشیهٔ عملیاتی خوب است ولی حاشیهٔ خالص کم، احتمالاً بهرهٔ وام سنگین است. پس این سه عدد را کنارِ هم بخوانید، نه جدا.
ROA چیست؟ بازده دارایی به زبانِ ساده
ROA یعنی بازدهِ داراییها: شرکت با هر ۱۰۰ تومان دارایی که در اختیار دارد، در سال چند تومان سودِ خالص ساخته است. دارایی یعنی همهچیز: کارخانه، ماشینآلات، انبارِ مواد، طلبِ مشتریها و پولِ نقد.
فرمول: سودِ خالص ÷ جمعِ داراییها × ۱۰۰
برای شرکتِ الف: ۱۲۰ ÷ ۱٬۵۰۰ = ۸٪.
این عدد نشان میدهد مدیریت با کلِ امکاناتی که دستش دادهاند، چه کرده است. مهم نیست این امکانات با پولِ سهامدار خریده شده یا با وامِ بانک. برای همین ROA معیارِ منصفتری برای سنجشِ کارِ مدیریت است.
یک نکتهٔ کوچک ولی مهم: ROA در صنعتهای مختلف خیلی فرق میکند. یک فولادساز یا پالایشگاه کارخانههای بزرگ و گران دارد و طبیعی است ROAِ کمتری داشته باشد. یک شرکتِ نرمافزاری دارایی کمی لازم دارد و ROAِ بالاتری نشان میدهد. پس این عدد را فقط با شرکتهای همان صنعت مقایسه کنید.
ROE چیست؟ بازده حقوق صاحبان سهام
ROE یعنی بازدهِ حقوقِ صاحبانِ سهام: شرکت با هر ۱۰۰ تومان پولِ سهامداران، در سال چند تومان سودِ خالص ساخته است. «حقوقِ صاحبانِ سهام» یا «حقوقِ مالکانه» یعنی آن بخش از داراییها که اگر همهٔ بدهیها را بدهیم، مالِ سهامداران میماند.
فرمول: سودِ خالص ÷ حقوقِ صاحبانِ سهام × ۱۰۰
برای شرکتِ الف: ۱۲۰ ÷ ۶۰۰ = ۲۰٪.
این همان عددی است که برای شما بهعنوانِ سهامدار از همه مهمتر است. مثلِ این است که بپرسید: اگر من ۱۰۰ تومان در این شرکت گذاشته بودم، امسال چند تومان سود برایم ساخت؟ این عدد را میشود مستقیم با سودِ بانک مقایسه کرد.
چرا ROE از ROA بیشتر شد؟
شرکتِ الف ROAِ ۸٪ و ROEِ ۲۰٪ دارد. این فاصله از کجا آمد؟ از بدهی. شرکت فقط ۶۰۰ میلیارد پولِ سهامدار داشت، ولی با ۹۰۰ میلیارد وام و بدهی، ۱٬۵۰۰ میلیارد دارایی ساخت. سودِ همهٔ این داراییها به جیبِ همان ۶۰۰ میلیاردِ سهامدار رفت.
مثلِ کسی است که با ۲۰۰ میلیون پولِ خودش و ۳۰۰ میلیون وام، یک مغازه میخرد. اگر مغازه خوب بچرخد و سودش از قسطِ وام بیشتر باشد، بازدهِ پولِ خودش خیلی بالا میرود. ولی اگر کاسبی خراب شود، قسط سرِ جایش است و ضرر هم چند برابر میشود.
پس ROEِ بالا همیشه خبرِ خوب نیست. باید ببینیم از کجا آمده است. اگر شرکتی هیچ بدهی نداشته باشد، ROE و ROAِ آن تقریباً برابر میشوند.
تفاوت ROE و ROA در یک جدول
این دو نسبت خیلی شبیهِ هماند و خیلیها قاطیشان میکنند. فرقِ اصلی فقط در مخرجِ کسر است:
| ویژگی | ROA (بازده دارایی) | ROE (بازده حقوق صاحبان سهام) |
|---|---|---|
| فرمول | سودِ خالص ÷ جمعِ داراییها | سودِ خالص ÷ حقوقِ صاحبانِ سهام |
| از دیدِ چه کسی؟ | کلِ شرکت و مدیریت | سهامدار |
| اثرِ بدهی | بدهی عدد را بالا نمیبرد | بدهیِ بیشتر عدد را بالا میبرد |
| شرکتِ بیبدهی | با ROE تقریباً برابر است | با ROA تقریباً برابر است |
| بیشترین کاربرد | سنجشِ کارآییِ مدیریت با کلِ امکانات | مقایسه با سودِ بانک و دیگر سرمایهگذاریها |
پس هر دو را با هم ببینید. ROEِ بالا با ROAِ خیلی پایین یعنی شرکت بیشترِ راه را با پولِ قرضی رفته است.
مدل دوپونت: ROE را سه تکه کنیم
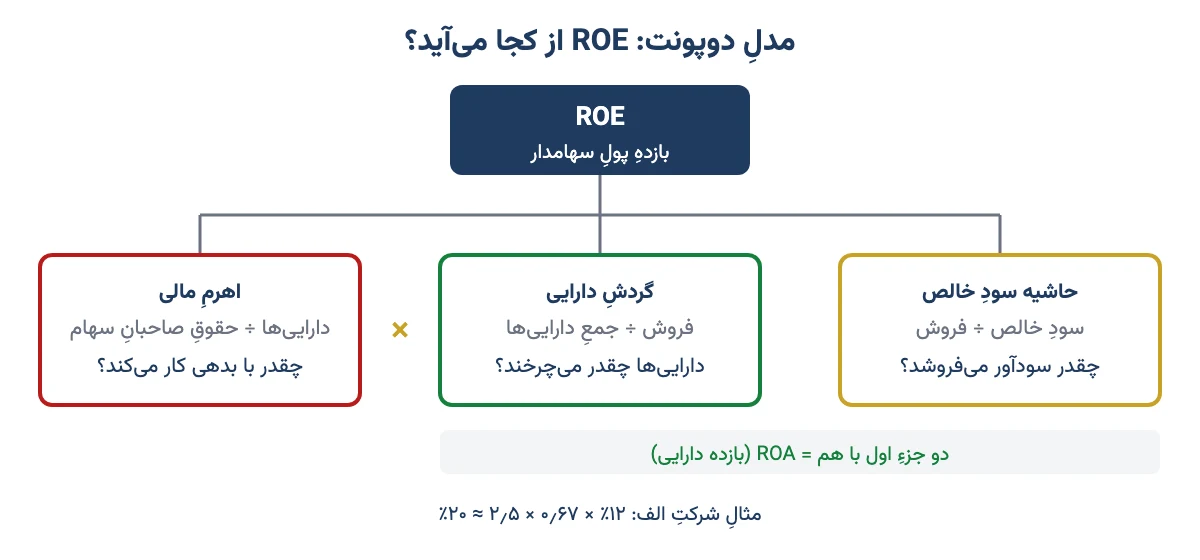
مدلِ دوپونت یک روشِ قدیمی و خیلی کاربردی است که میگوید ROE از ضربِ سه عدد ساخته میشود. اسمش از شرکتِ آمریکاییِ دوپونت آمده که اولین بار از آن استفاده کرد. فایدهاش این است که میفهمیم ROEِ شرکت از کجا آمده است.
ROE = حاشیه سودِ خالص × گردشِ دارایی × اهرمِ مالی
- حاشیه سودِ خالص (سودِ خالص ÷ فروش): از هر ۱۰۰ تومان فروش چقدر سود ماند؟
- گردشِ دارایی (فروش ÷ جمعِ داراییها): با هر ۱ تومان دارایی چقدر فروخت؟ یعنی داراییها چقدر خوب میچرخند.
- اهرمِ مالی (جمعِ داراییها ÷ حقوقِ صاحبانِ سهام): به ازای هر ۱ تومان پولِ سهامدار، چند تومان دارایی دارد؟ هرچه بیشتر، یعنی بدهیِ بیشتر.
بیایید برای شرکتِ الف حساب کنیم:
- حاشیه سودِ خالص: ۱۲۰ ÷ ۱٬۰۰۰ = ۰٫۱۲ (یعنی ۱۲٪)
- گردشِ دارایی: ۱٬۰۰۰ ÷ ۱٬۵۰۰ = حدودِ ۰٫۶۷
- اهرمِ مالی: ۱٬۵۰۰ ÷ ۶۰۰ = ۲٫۵
- ضربِ این سه: ۰٫۱۲ × ۰٫۶۷ × ۲٫۵ = ۰٫۲۰، یعنی همان ۲۰٪.
دقت کنید که دو عددِ اول با هم ROA را میسازند (۰٫۱۲ × ۰٫۶۷ = ۰٫۰۸). پس ROE همان ROA است که در اهرمِ مالی ضرب شده.
دو شرکت با یک ROE، ولی دو داستانِ متفاوت
اینجا قدرتِ واقعیِ دوپونت معلوم میشود. فرض کنید شرکتِ «ب» هم ROEِ ۲۰٪ دارد. روی کاغذ مثلِ هماند. ولی دوپونت را که باز کنیم:
| جزء | شرکتِ الف | شرکتِ ب |
|---|---|---|
| حاشیه سودِ خالص | ۱۲٪ | ۵٪ |
| گردشِ دارایی | ۰٫۶۷ | ۱ |
| اهرمِ مالی | ۲٫۵ | ۴ |
| ROA | ۸٪ | ۵٪ |
| ROE | ۲۰٪ | ۲۰٪ |
شرکتِ ب حاشیهٔ سودِ نازکی دارد و به ازای هر ۱ تومان پولِ سهامدار، ۴ تومان دارایی دارد؛ یعنی سهچهارمِ داراییهایش با بدهی است. اگر فروشش کمی افت کند یا نرخِ بهره بالا برود، سودش زودتر از شرکتِ الف آب میشود. پس با اینکه ROEِ هر دو یکی است، ریسکِ شرکتِ ب خیلی بیشتر است.
ROE خوب برای سهم چند درصد است؟
این را خیلیها از من میپرسند و جوابِ یکعددی ندارد. ولی سه محک دارد که میتوانید خودتان به کار ببرید:
- از سودِ بیریسک بیشتر باشد. اگر پولتان را در سپردهٔ بانکی یا صندوقِ درآمدِ ثابت بگذارید، بی دردسر سود میگیرید. شرکتی که ROEِ پایدارش کمتر از این عدد است، با پولِ سهامدار کاری بهتر از بانک نکرده است. با ماشینحسابِ سود بانکی ببینید بانک امروز چقدر میدهد و آن را پایینترین خطِ قبول بگذارید.
- از تورم عقب نماند. در ایران که تورم سالهاست بالاست، ROEِ اسمیِ ۲۰٪ ممکن است در عمل یعنی کوچکشدنِ ارزشِ واقعیِ پولِ شما. مثلِ لیوانِ شیری که نصفش آب شده: عدد بزرگتر شده، ولی چیزِ بیشتری نخریدهاید.
- از میانگینِ صنعت بهتر باشد و چند سال پایدار بماند. یک سالِ خوب کافی نیست. ROEِ سه تا پنج سالِ اخیر را کنارِ هم بگذارید. شرکتی که هر سال بازدهِ خوبی ساخته، از شرکتی که یک سال جهش کرده و بعد افت کرده، قابلاعتمادتر است.
پس بهجای دنبالِ «عددِ جادویی» گشتن، این سه سؤال را بپرسید: از بانک بهتر است؟ از تورم جلوتر است؟ از رقیبها و از سالهای قبلِ خودش بهتر است؟
حاشیه سودِ خوب چند درصد است؟
اینجا هم صنعت حرفِ اول را میزند. یک فروشگاهِ زنجیرهای با حاشیهٔ سودِ خالصِ چند درصدی کار میکند، ولی چون هر روز جنس میفروشد، کلِ سودش زیاد میشود. یک پتروشیمی که خوراکِ گازِ ارزان دارد یا یک معدن که سنگِ پرعیار دارد، ممکن است حاشیهای چند برابر داشته باشد.
برای همین مقایسهٔ حاشیهٔ سودِ یک فروشگاه با یک پتروشیمی مثلِ مقایسهٔ مصرفِ بنزینِ موتورسیکلت با کامیون است. هر دو عدد درستاند، ولی کنارِ هم معنا ندارند.
به جای عددِ مطلق، این دو را ببینید:
- روند: حاشیهٔ سود در چند فصل یا چند سالِ اخیر بالا رفته یا پایین؟ حاشیهای که مدام کوچک میشود، یعنی هزینهها تندتر از قیمتِ فروش رشد میکنند.
- رتبه در صنعت: این شرکت در میانِ همصنعتهایش بالای جدول است یا پایین؟
چند نسبتِ دیگرِ سودآوری که بد نیست بشناسید
سه حاشیه و دو بازده اصلِ کارند. ولی گاهی در گزارشهای تحلیلی به اینها هم برمیخورید:
- حاشیه EBITDA: EBITDA یعنی سودِ پیش از بهره، مالیات و استهلاک. این حاشیه نشان میدهد کارِ اصلیِ شرکت، پیش از هزینههای حسابداریِ استهلاک، چقدر پول میسازد. برای صنعتهای کارخانهمحور که استهلاکِ سنگینی دارند، کاربرد دارد.
- بازدهِ سرمایهٔ بهکاررفته (ROIC): سودِ عملیاتیِ پس از مالیات را بر جمعِ پولِ سهامدار و وامهای بهرهدار تقسیم میکند. یعنی میگوید شرکت با کلِ پولی که برای کارش جمع کرده، چقدر بازده ساخته. اثرِ بدهی را مثلِ ROE بزرگ نمیکند.
- سودِ هر سهم (EPS): نسبت به معنای دقیق نیست، ولی از همان سودِ خالص میآید و پایهٔ نسبت P/E است.
چرا میانگینِ حقوقِ صاحبانِ سهام، و میانگینِ موزون یعنی چه؟
سود در طولِ یک سال ساخته میشود، ولی ترازنامه فقط یک عکس از روزِ آخرِ سال است. اگر حقوقِ صاحبانِ سهام در طولِ سال تغییرِ بزرگی کرده باشد، عکسِ روزِ آخر گمراهمان میکند.
راهِ ساده این است که میانگینِ اولِ سال و آخرِ سال را بگیریم. مثلاً اگر حقوقِ صاحبانِ سهامِ شرکتِ الف اولِ سال ۵۰۰ و آخرِ سال ۷۰۰ میلیارد بوده، میانگین ۶۰۰ است و ROE با همان ۶۰۰ حساب میشود.
میانگینِ موزون یک قدم دقیقتر است. فرض کنید شرکت در ماهِ نهمِ سال افزایشِ سرمایهٔ نقدی گرفته است. این پولِ تازه فقط سه ماه در شرکت کار کرده، نه دوازده ماه. پس در میانگینِ موزون فقط به اندازهٔ سهدوازدهم حساب میشود. اگر این کار را نکنیم، ROEِ شرکت را بیدلیل کم نشان دادهایم.
پس وقتی دیدید ROEِ یک سایت با حسابِ خودتان فرق دارد، اول ببینید هر کدام با کدام مخرج حساب شده است.
هفت اشتباهِ رایج در خواندنِ نسبتهای سودآوری
عددها دروغ نمیگویند، ولی میتوانند گولمان بزنند. اینها دامهایی است که بارها دیدهام آدمها در آن افتادهاند:
- مقایسهٔ دو صنعتِ مختلف. حاشیهٔ سودِ یک خودروساز را با یک معدن مقایسه نکنید. فقط سیب را با سیب بسنجید.
- دلبستن به سودِ یکباره. فروشِ یک زمین یا ساختمان، سودِ خالص و ROE را یکشبه بالا میبرد. این سود سالِ بعد تکرار نمیشود. برای همین حاشیهٔ عملیاتی را هم کنارش ببینید. یادداشتهای همراهِ صورتهای مالی میگویند درآمدِ غیرعملیاتی از کجا آمده.
- فراموشکردنِ بدهی. ROEِ بالا با بدهیِ سنگین، مثلِ رانندگی با سرعتِ بالا در جادهٔ لغزنده است. همیشه ROA و اهرمِ مالی را هم نگاه کنید.
- حقوقِ صاحبانِ سهامِ خیلی کوچک یا منفی. شرکتی که سالها زیان داده، حقوقِ صاحبانِ سهامِ ناچیزی دارد. همین که کمی سود کند، ROEِ چندصد درصدی نشان میدهد که معنایی ندارد. اگر حقوقِ مالکانه منفی باشد، ROE اصلاً قابلِ تفسیر نیست.
- اثرِ تورم بر دفترِ شرکت. در ایران داراییها معمولاً با قیمتِ روزی که خریده شدهاند در دفتر میمانند. کارخانهای که بیست سال پیش ساخته شده، در دفتر خیلی ارزان ثبت شده است. نتیجه این است که ROA و ROE بیش از واقع بزرگ به نظر میرسند. برعکس، وقتی شرکتی داراییهایش را تجدیدِ ارزیابی میکند (یعنی داراییها را با قیمتِ روز دوباره در دفتر مینویسد)، حقوقِ مالکانه بزرگ میشود و ROE ناگهان پایین میآید، بیآنکه کارِ شرکت بدتر شده باشد.
- سالانهکردنِ نادرستِ گزارشِ فصلی. سودِ سهماهه را چشمبسته در چهار ضرب نکنید. خیلی از صنعتها فصلیاند؛ سیمان در زمستان کم میفروشد و بعضی شرکتها آخرِ سال فروشِ بیشتری ثبت میکنند. بهتر است جمعِ سودِ چهار فصلِ اخیر را بگیرید.
- بهکاربردنِ این نسبتها برای هر نوع شرکتی. برای شرکتهای سرمایهگذاری و هلدینگها، که درآمدشان سودِ سهامِ شرکتهای دیگر است، حاشیهٔ سودِ ناخالص تقریباً بیمعناست. بانکها و بیمهها هم نسبتهای مخصوصِ خودشان را دارند. برای اینها بیشتر ارزشِ خالصِ دارایی (NAV) و ROE به کار میآید.
نسبتهای سودآوری و قیمتِ سهم چه ربطی به هم دارند؟
نسبتهای سودآوری میگویند شرکت چقدر خوب کار میکند. ولی نمیگویند سهمش ارزان است یا گران. یک شرکتِ عالی میتواند آنقدر گران باشد که خریدنش منطقی نباشد.
یک رابطهٔ ساده این دو را به هم وصل میکند: P/B = ROE × P/E. P/B یعنی قیمتِ سهم چند برابرِ ارزشِ دفتریِ هر سهم است. معنایش این است که بازار معمولاً برای شرکتی که ROEِ بالاتری دارد، حاضر است چند برابرِ ارزشِ دفتری بپردازد.
بیایید با عدد ببینیم. اگر ROEِ شرکتی ۲۵٪ باشد و سهمش با P/Eِ ۶ معامله شود، P/Bِ آن ۱٫۵ میشود (۰٫۲۵ × ۶). اگر همین شرکت P/Bِ ۵ داشته باشد، یعنی بازار انتظارِ رشدِ زیادی از آن دارد. اگر آن رشد نیاید، قیمت جای افتادن دارد.
پس نسبتهای سودآوری را با نسبتهای قیمتی کنارِ هم بگذارید. اولی کیفیت را میسنجد و دومی قیمت را. برای قدمِ بعد، ارزشگذاریِ سهام را بخوانید.
چکلیستِ پنجدقیقهایِ سودآوری پیش از خریدِ سهم
دفعهٔ بعد که صورتهای مالیِ یک شرکت را در کدال باز کردید، اینها را به ترتیب بپرسید:
- حاشیهٔ سودِ ناخالص، عملیاتی و خالصِ سه تا پنج سالِ اخیر چقدر بوده و رو به بالا رفته یا پایین؟
- حاشیهٔ سودِ عملیاتی در مقایسه با همصنعتها کجای جدول است؟
- فاصلهٔ حاشیهٔ عملیاتی و خالص زیاد است؟ اگر بله، بهرهٔ وام است یا درآمدِ یکباره؟
- ROE از سودِ بیریسکِ بانک و از تورم بیشتر است؟
- ROA چقدر است و فاصلهاش با ROE چقدر؟ یعنی چه سهمی از سود با پولِ قرضی ساخته شده؟
- در تجزیهٔ دوپونت، ROE بیشتر از حاشیه آمده، از گردشِ دارایی یا از اهرم؟
- حقوقِ صاحبانِ سهام عددِ معقولی است یا خیلی کوچک یا منفی؟
- شرکت بهتازگی تجدیدِ ارزیابی یا افزایشِ سرمایهٔ بزرگ داشته که عددها را جابهجا کند؟
این چکلیست جای تحلیلِ کمیِ کامل را نمیگیرد، ولی جلوی بیشترِ اشتباههای بزرگ را میگیرد. اگر میخواهید این کار را با گزارشهای واقعیِ شرکتهای بورس ایران قدمبهقدم یاد بگیرید، دورهٔ آموزشیِ تحلیلِ بنیادی برای همین ساخته شده است.
سوالات متداول
نسبت های سودآوری چیست؟
نسبتهای سودآوری عددهایی هستند که سودِ شرکت را با فروش، دارایی یا پولِ سهامداران مقایسه میکنند. مهمترین آنها حاشیه سودِ ناخالص، عملیاتی و خالص، بازدهِ دارایی (ROA) و بازدهِ حقوقِ صاحبانِ سهام (ROE) هستند.
ROE خوب برای سهم چند درصد است؟
عددِ ثابتی ندارد. ROEِ پایدارِ شرکت باید از سودِ بیریسکِ بانک و صندوقهای درآمدِ ثابت بیشتر باشد، از تورم عقب نماند و از میانگینِ صنعت بهتر باشد. پایداریِ آن در سه تا پنج سالِ اخیر هم مهم است.
تفاوت ROE و ROA چیست؟
هر دو سودِ خالص را در صورت دارند. ROA آن را بر کلِ داراییها تقسیم میکند و ROE فقط بر پولِ سهامداران. برای همین بدهیِ بیشتر ROE را بالا میبرد ولی ROA را نه. در شرکتِ بیبدهی این دو تقریباً برابرند.
حاشیه سود را از کجا محاسبه کنیم؟
از صورت سود و زیانِ شرکت که در سامانهٔ کدال منتشر میشود. سودِ ناخالص، سودِ عملیاتی یا سودِ خالص را بر درآمدِ عملیاتی (فروش) تقسیم کنید و در صد ضرب کنید تا سه نوعِ حاشیه سود به دست بیاید.
مدل دوپونت چه میگوید؟
مدلِ دوپونت ROE را حاصلِ ضربِ سه عدد میداند: حاشیه سودِ خالص، گردشِ دارایی و اهرمِ مالی. با آن میفهمیم بازدهِ سهامدار از سودآوریِ واقعی آمده، از چرخشِ خوبِ داراییها یا از بدهیِ زیاد.
کدام حاشیه سود مهمتر است؟
برای مقایسهٔ کارِ اصلیِ شرکتها، حاشیه سودِ عملیاتی از همه گویاتر است، چون بهرهٔ وام، مالیات و درآمدهای یکباره در آن دخالت ندارند. حاشیهٔ خالص سهمِ نهاییِ سهامدار را نشان میدهد و باید کنارِ آن دیده شود.
چرا ROE بعضی شرکتها چندصد درصد است؟
معمولاً چون حقوقِ صاحبانِ سهامشان پس از سالها زیان خیلی کوچک شده است، یا یک سودِ یکبارهٔ بزرگ ثبت کردهاند. چنین عددی نشانهٔ قدرت نیست و باید با ROA، حاشیهٔ عملیاتی و روندِ چند سال سنجیده شود.
آیا نسبتهای سودآوری برای انتخاب سهم کافی است؟
نه. این نسبتها کیفیتِ کسبوکار را نشان میدهند، نه ارزانی یا گرانیِ سهم. باید کنارِ نسبتهای قیمتی مثلِ P/E و P/B، نسبتهای بدهی و نقدشوندگی و وضعیتِ صنعت دیده شوند.
جمعبندی
نسبتهای سودآوری به ما میگویند یک شرکت چقدر خوب پول میسازد. حاشیهها میگویند از هر ۱۰۰ تومان فروش چقدر سود ماند. ROA میگوید مدیریت با کلِ امکانات چه کرد. ROE میگوید پولِ شمای سهامدار چقدر بازده ساخت.
ولی هیچکدام بهتنهایی کافی نیست. ROEِ بالا ممکن است از بدهی بیاید، سودِ خالص ممکن است از فروشِ یک زمین چاق شده باشد و تورم ممکن است همهٔ عددها را بزرگتر از واقع نشان دهد. پس دفعهٔ بعد که سهمی را بررسی کردید، این عددها را برای چند سال، کنارِ همصنعتها و همراه با مدلِ دوپونت بخوانید. تصمیمِ نهایی با خودتان است، ولی با چشمِ باز.