بهترین سهام بنیادی بورس ایران برای بلندمدت (۱۴۰۵) + جدول P/E، سود نقدی و بازده ۵ ساله
فهرست مطالب۱۴ بخش
- سهام بنیادی چیست و چه فرقی با «سهمِ ارزان» دارد؟
- معیارِ انتخابِ سهمِ بنیادی چیست؟ ۸ نشانه به زبانِ ساده
- فهرستِ سهام بنیادی بورس ایران در ۱۴۰۵ (با داده)
- بهترین سهام بنیادی در برابرِ دلار: بازده ۵ ساله
- معرفیِ سهام بنیادی بورس به تفکیکِ صنعت
- فلزات اساسی: فملی و فولاد
- پتروشیمی: فارس، مارون و آریا
- پالایش: شپنا و شبندر
- هلدینگها: وغدیر و شستا
- بانک: وبملت
- مخابرات و خدماتِ فنی: همراه و رمپنا
- سهامِ دفاعی: دعبید، تیپیکو، غکورش و سفارس
- برق و انرژی: مبین
- سهمهایی که از فهرستِ قبلی کنار گذاشتیم و چرا
- برای بلندمدت کدام صنعت بهتر است؟
- سهم بنیادی ریسک ندارد؟
- مثالِ عددی: ۱۰۰ میلیون تومان در سهام بنیادی، ۵ سال پیش
- چکلیستِ ۱۰ دقیقهای پیش از خریدِ سهمِ بنیادی
- اشتباههای رایج در سرمایهگذاری بلندمدت روی سهام بنیادی
- سهام بنیادی بخرم یا صندوقِ سهامی؟
- سوالات متداول
- جمعبندی
سهام بنیادی بورس ایران سهمِ شرکتهای بزرگی است که چند سال پشتِ سرِ هم سودِ واقعی ساختهاند، هر سال بخشی از آن را نقدی به سهامدار دادهاند، بدهیِ زیادی ندارند و در صنعتِ خودشان جای محکمی دارند. در ۱۴۰۵ نامهایی مثلِ فملی، فارس، شپنا، فولاد، شبندر، وغدیر، شستا، همراه، دعبید و غکورش در این گروهاند.
بهروزرسانی: ۱۶ مهر ۱۴۰۵. همهٔ عددهای این صفحه را از دادهٔ روزانهٔ TSETMC (سایتِ رسمیِ اطلاعاتِ معاملاتِ بورس) تا پایانِ معاملاتِ ۱۵ مهر ۱۴۰۵ حساب کردهایم. این فهرست پیشنهادِ خرید یا فروش نیست؛ نقطهٔ شروعِ پژوهشِ خودِ شماست. قیمتِ لحظهایِ هر نماد را در تابلوی کاملِ بازار ببینید.
خیلیها از من میپرسند: «یک سهمِ خوب معرفی کنید که بخرم و چند سال کاری به کارش نداشته باشم.» جوابِ صادقانه این است که چنین سهمی را نمیشود برای همه نسخه پیچید. ولی میشود یاد گرفت سهمِ خوب چه نشانههایی دارد، و میشود دید در چند سالِ گذشته کدام سهمها واقعاً برای صاحبانشان پول ساختهاند. این مقاله هر دو کار را با هم میکند.
نسخهٔ قبلیِ این مقاله با دادهٔ ۱۴۰۲ و ۱۴۰۳ نوشته شده بود. از آن زمان بازار چند اتفاقِ بزرگ دیده است: بستهماندنِ حدودِ ۸۰ روزهٔ معاملات بعد از جنگِ اسفند ۱۴۰۴، بازگشاییِ مرحلهای از ۲۹ اردیبهشت ۱۴۰۵، جهشِ دلار، و رسیدنِ شاخصِ کل به نزدیکِ ۸ میلیون واحد در مهر ۱۴۰۵. برای همین فهرست را از نو با داده ساختیم، چند نام را کنار گذاشتیم و دلیلش را هم نوشتیم.
سهام بنیادی چیست و چه فرقی با «سهمِ ارزان» دارد؟
جوابِ کوتاه: سهمِ بنیادی سهمی است که ارزشش از کسبوکارِ واقعیِ شرکت میآید، نه از شایعه و خبر و هیجانِ صفِ خرید.
بیایید با یک مثالِ آشنا شروع کنیم. فرض کنید میخواهید در یک نانواییِ محل شریک شوید. نانواییای که سالهاست مشتریِ ثابت دارد، هر ماه سود میدهد و قرض ندارد، «بنیادی» است. حتی اگر یک سال اوضاعِ بازار بد باشد، مردم باز نان میخرند. ولی مغازهای که همه میگویند «بهزودی ترکانده» و هنوز یک ماه هم سود نداده، فقط امید است.
شرکتِ بنیادی هم همینطور است: فروش و سودِ پایدار دارد، حسابوکتابش شفاف است و اگر بازار یک سال ناامید شود، باز هم سود میسازد. فرقِ این گروه با سهمهای غیربنیادی و دفاعی را در مقالهٔ سهام بنیادی، غیربنیادی و دفاعی مفصل گفتهایم.
حواسمان باشد: سهمِ بنیادی لزوماً سهمِ ارزان نیست. گاهی بازار آنقدر به آیندهٔ شرکت امیدوار است که از حالا گران خریدهاش. برعکس، سهمی که ارزان به نظر میرسد ممکن است سودش یکباره بوده باشد؛ مثلاً از فروشِ یک زمین، که سالِ بعد تکرار نمیشود. پس فقط به یک عدد نگاه نمیکنیم؛ چند معیار را کنارِ هم میگذاریم.
اگر بپرسید «سهام بنیادی بورس کدامند؟»، جوابِ کوتاه این است: شرکتهای بزرگِ صادراتی (فلزات، پتروشیمی، پالایشگاه)، هلدینگهای بزرگ، چند بانک و مخابرات، و سهمهای دفاعی مثلِ دارو، غذا و سیمان. به بزرگترین و باثباتترینِ آنها «سهامِ بلوچیپ» هم میگویند.
معیارِ انتخابِ سهمِ بنیادی چیست؟ ۸ نشانه به زبانِ ساده
پیش از جدول، چند اصطلاح را با همان مثالِ نانوایی ساده کنیم. بعد از این، هر جا اینها را دیدید، میدانید یعنی چه:
- EPS یعنی سودِ هر سهم. سودِ سالِ شرکت را بر تعدادِ سهمها تقسیم کنید؛ میشود سهمِ هر برگه از سود.
- DPS یعنی سودِ نقدیِ هر سهم. آن بخش از سود که شرکت واقعاً به حسابِ بانکیِ شما میریزد. بقیه را برای توسعه نگه میدارد.
- P/E یعنی قیمت تقسیم بر سود. اگر نانوایی سالی ۱۰ میلیون تومان سود بدهد و شما ۱۰۰ میلیون برای آن بدهید، P/E میشود ۱۰. یعنی اگر سود ثابت بماند، حدودِ ۱۰ سال طول میکشد تا پولتان از سود برگردد.
- ROE یعنی بازدهِ حقوقِ صاحبانِ سهام. شرکت با هر ۱۰۰ تومان پولِ صاحبانش، در سال چند تومان سود میسازد.
حالا معیارها. هیچ سهمی همه را کامل ندارد. ولی توصیهٔ من این است: سهمی که در سه چهار معیار مردود است، جای سبدِ بلندمدت نیست.
| معیار | به چه سؤالی جواب میدهد | نشانهٔ خوب | کجا ببینیم |
|---|---|---|---|
| روندِ سودِ هر سهم (EPS) | آیا شرکت هر سال سود میسازد؟ | رشدِ سود در بیشترِ ۵ سالِ اخیر، نه یک جهشِ یکباره | صورتِ سود و زیان در کدال |
| قیمت به سود (P/E) | برای هر تومان سود چقدر میپردازیم؟ | نزدیک یا پایینترِ P/E صنعت، با سودِ عملیاتی | صفحهٔ نماد در TSETMC |
| سودِ نقدی (DPS) | چقدر از سود به جیبِ سهامدار میرسد؟ | تقسیمِ منظمِ هر سال؛ برای شرکتِ جاافتاده ۴۰ تا ۸۰ درصدِ سود | صورتجلسهٔ مجمع در کدال |
| بازدهِ حقوقِ صاحبانِ سهام (ROE) | شرکت با پولِ سهامدار چقدر سود میسازد؟ | چند سالِ پشتِ سرِ هم بالاتر از تورم | ترازنامه و سود و زیان |
| جریانِ نقدِ آزاد | آیا سودِ روی کاغذ به پولِ نقد تبدیل میشود؟ | مثبت و همجهت با سودِ خالص | صورتِ جریانِ وجوهِ نقد |
| نسبتِ بدهی | اگر بحران شود، شرکت چقدر آسیب میبیند؟ | بدهی کمتر از سرمایهٔ صاحبان؛ هزینهٔ بهرهٔ وام کوچک در برابرِ سود | ترازنامه |
| مزیتِ رقابتی | چه چیزی جلوی رقیب را میگیرد؟ | معدن، خوراکِ ارزان، برند، شبکهٔ پخش یا اندازهای که تکرارش سخت است | گزارشِ تفسیریِ مدیریت |
| اندازه و نقدشوندگی | هر وقت بخواهم، میتوانم بفروشم؟ | ارزشِ بازارِ بزرگ و خرید و فروشِ روزانهٔ کافی | تابلوی بازار |
سه معیارِ اول را هر کسی در ده دقیقه میتواند چک کند. پنج تای بعدی حوصلهٔ بیشتری میخواهد، ولی سخت نیست. برای هر کدام یک مقالهٔ جدا داریم: EPS چیست، نسبتِ P/E، سودِ نقدی یا DPS و جریانِ آزادِ نقدی. همهٔ این عددها در سایتِ کدال هست؛ همان سایتی که شرکتها گزارشهایشان را آنجا منتشر میکنند.
پس هر وقت کسی گفت «فلان سهم بنیادی است»، از او بپرسید: سودش چند سال است رشد کرده؟ هر سال سودِ نقدی داده؟ و چند برابرِ سودش قیمت دارد؟
فهرستِ سهام بنیادی بورس ایران در ۱۴۰۵ (با داده)
جدولِ زیر ۱۷ سهمِ بنیادی را از ۱۱ صنعت نشان میدهد. ملاکِ انتخاب همان معیارهای بالاست: اندازه، چند سال سودسازی، سابقهٔ سودِ نقدی و جایگاه در صنعت. ترتیبِ جدول بر اساسِ اندازهٔ شرکت است، نه رتبهٔ پیشنهاد.
| نماد | شرکت | صنعت | ارزشِ بازار (همت) | P/E | سودِ نقدیِ آخرین مجمع (ریال) | بازده ۵ ساله |
|---|---|---|---|---|---|---|
| فملی | ملی صنایع مس ایران | فلزات اساسی | ۴٬۴۶۰ | ۲۱٫۹ | ۴۵۰ | ۲٬۱۹۸٪ |
| فارس | صنایع پتروشیمی خلیج فارس | پتروشیمی (هلدینگ) | ۱٬۶۴۱ | ۸٫۸ | ۶۰۰ | ۵۱۷٪ |
| شپنا | پالایش نفت اصفهان | پالایش | ۸۶۰ | ۷٫۵ | ۷۴۰ | ۱٬۱۹۱٪ |
| فولاد | فولاد مبارکه اصفهان | فلزات اساسی | ۷۷۲ | ۷٫۷ | ۵۵ | ۲۹۵٪ |
| شبندر | پالایش نفت بندرعباس | پالایش | ۶۲۵ | ۶٫۰ | ۱٬۱۸۹ | ۱٬۱۵۳٪ |
| شستا | سرمایهگذاری تأمین اجتماعی | هلدینگ چندرشتهای | ۶۰۷ | ۱۶٫۶ | ۱۹۰ | ۵۸۸٪ |
| وبملت | بانک ملت | بانک | ۵۱۴ | ۳٫۳ | ۴۶ | ۶۸۰٪ |
| وغدیر | سرمایهگذاری غدیر | هلدینگ چندرشتهای | ۴۸۰ | ۱۱٫۵ | ۱٬۵۰۰ | ۶۳۶٪ |
| رمپنا | گروه مپنا | خدمات فنی و مهندسی | ۲۱۲ | حدود ۱۴٫۵ | ۱٬۰۰۰ | ۲۴۰٪ |
| مارون | پتروشیمی مارون (فرابورس) | پتروشیمی | ۱۹۴ | ۸٫۶ | ۴٬۳۵۰ | ۸۲٪ |
| آریا | پلیمر آریا ساسول (فرابورس) | پتروشیمی | ۱۸۷ | ۱۱٫۱ | ۵٬۰۰۰ | ۱۸۱٪ |
| دعبید | داروسازی دکتر عبیدی | دارو | ۱۷۰ | ۲۰٫۲ | ۳۲۲ | ۱٬۶۳۲٪ |
| غکورش | صنعت غذایی کورش | غذایی | ۱۳۰ | ۹٫۸ | ۱٬۶۰۰ | ۱٬۳۰۳٪ |
| تیپیکو | سرمایهگذاری دارویی تأمین | دارو (هلدینگ) | ۹۵ | ۱۴٫۱ | ۱٬۹۱۵ | ۶۸۰٪ |
| همراه | ارتباطات سیار ایران (همراه اول) | مخابرات | ۹۰ | ۹٫۳ | ۸۱۰ | ۲۳۰٪ |
| مبین | مبین انرژی خلیج فارس | برق، آب و بخار | ۶۸ | ۷٫۱ | ۱٬۶۰۰ | ۲۲۹٪ |
| سفارس | سیمان فارس و خوزستان | سیمان | ۶۱ | ۷٫۸ | ۳٬۵۲۰ | ۹۲۷٪ |
این جدول چند ستونِ عدد دارد که اگر درست خوانده نشوند، گمراه میکنند. پس با هم مرورشان کنیم:
- همت یعنی هزار میلیارد تومان. ارزشِ بازارِ فملی حدودِ ۴٬۴۶۰ همت است؛ یعنی اگر کسی میخواست همهٔ سهمهایش را با قیمتِ ۱۵ مهر بخرد، باید حدودِ ۴ میلیون و ۴۶۰ هزار میلیارد تومان میداد.
- P/E قیمتِ پایانیِ ۱۵ مهر تقسیم بر سودِ هر سهمی است که در TSETMC ثبت شده. این سود گاهی بعد از افزایشِ سرمایه دیر بهروز میشود. رمپنا مهر ۱۴۰۵ افزایشِ سرمایهٔ ۲۰۰ درصدی داشت، برای همین سودِ هر سهمش را به تعدادِ سهمِ تازه تبدیل کردهایم.
- سودِ نقدی به ریال است؛ برای تومان یک صفر را بردارید. مثلاً ۶۰۰ ریالِ فارس یعنی ۶۰ تومان برای هر سهم. فملی، فارس، مارون و رمپنا بعد از مجمع افزایشِ سرمایه دادهاند، پس این عدد را با قیمتِ امروزشان مقایسه نکنید.
- بازده ۵ ساله از ۱۵ مهر ۱۴۰۰ تا ۱۵ مهر ۱۴۰۵ است، به ریال. «تعدیلشده» است؛ یعنی سودِ نقدی و سهمهای جایزهٔ افزایشِ سرمایه هم در آن حساب شده. پس تقریباً همان چیزی است که یک سهامدارِ صبور واقعاً به دست آورده.
یک نکته هم دربارهٔ قیمتِ بعد از مجمع. وقتی شرکت سودِ نقدی تقسیم میکند، قیمتِ سهم فردای مجمع به همان اندازه پایین میآید. این ضرر نیست؛ چون همان پول به حسابِ بانکیتان که در سجام ثبت کردهاید واریز میشود. اولین بار که این افت را میبینید نترسید.
بهترین سهام بنیادی در برابرِ دلار: بازده ۵ ساله
سرمایهگذارِ ایرانی همیشه یک رقیبِ پنهان دارد: تورم، که خودش را بیشتر در قیمتِ دلار نشان میدهد. تورم مثلِ آبی است که در لیوانِ شیر بریزند. لیوان پُرتر شده، ولی شیرش بیشتر نشده. اگر سرمایهٔ ما فقط به ریال زیاد شود و از دلار عقب بماند، در واقع آبکیتر شده است.
دلارِ بازارِ آزاد از حدودِ ۲۸ هزار تومان در ۱۵ مهر ۱۴۰۰ به حدودِ ۲۶۶ هزار تومان در ۱۵ مهر ۱۴۰۵ رسید؛ یعنی حدودِ ۸۵۲ درصد رشد، تقریباً ۹٫۵ برابر. شاخصِ کل در همین مدت حدودِ ۴۳۶ درصد بالا رفت. شاخصِ کل یعنی اگر پولتان را بین همهٔ سهمهای بورس پخش کرده بودید. قیمتِ روزِ دلار را در قیمت دلار امروز و روندِ شاخص را در شاخص کل بورس ببینید.
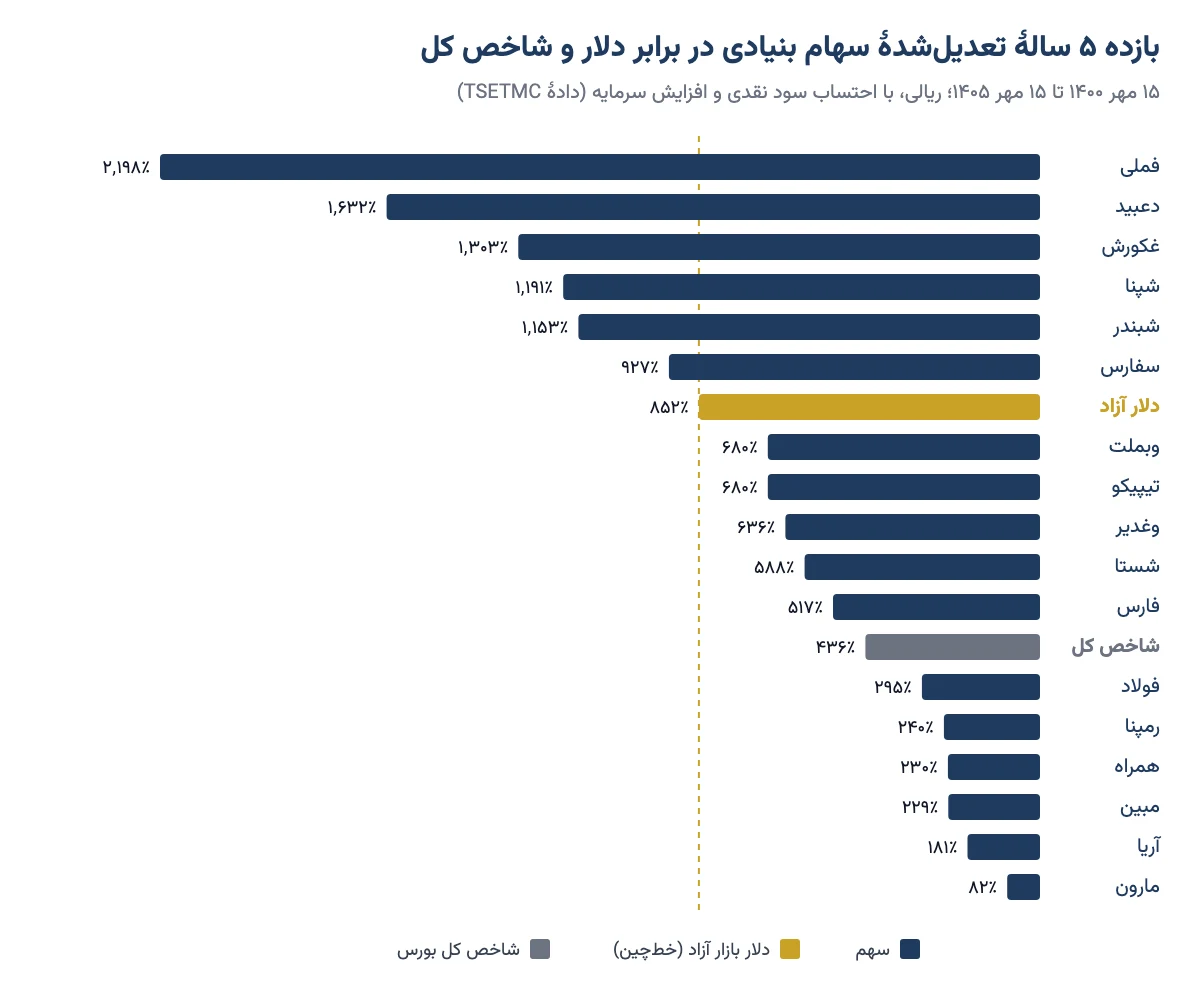
این نمودار سه درسِ روشن دارد:
- بنیادی بودن بهتنهایی کافی نبود. از ۱۷ سهمِ جدول فقط ۶ تا (فملی، دعبید، غکورش، شپنا، شبندر و سفارس) در ۵ سال از دلار جلو زدند.
- برندهها فقط صادراتیها نبودند. یک داروساز، یک شرکتِ غذایی و یک سیمانی هم میانشان هستند.
- بزرگ بودن تضمینِ سود نیست. فولاد و مارون با همهٔ اعتبارشان، حتی از شاخصِ کل هم عقب ماندند.
این مقایسه را با احتیاط بخوانید. بازدهِ گذشته وعدهٔ آینده نیست. پنج سالی که در آن دلار نزدیکِ ده برابر شد، لزوماً تکرار نمیشود. ولی یک درس از آن میماند: سهمِ بنیادی را باید با قیمتِ مناسب خرید و در صنعتی نگه داشت که موتورِ سودش روشن است.
معرفیِ سهام بنیادی بورس به تفکیکِ صنعت
تا اینجا عددها را دیدیم. ولی پشتِ هر عدد یک کارخانه، یک معدن یا یک برند است. در این بخش هر سهم را کوتاه بررسی میکنیم: چه کاری میکند، چرا بنیادی است و ریسکِ اصلیاش چیست.
فلزات اساسی: فملی و فولاد
فملی (ملی صنایع مس ایران) صاحبِ معدنهای بزرگِ مس مثلِ سرچشمه، سونگون و میدوک است. با ارزشِ بازارِ حدودِ ۴٬۴۶۰ همت، بزرگترین شرکتِ بورسِ تهران است. بازدهِ تعدیلشدهٔ یک سالِ اخیرش حدودِ ۴۶۶ درصد بوده است.
نقطهٔ ضعفِ امروزش همین موفقیت است. P/E حدودِ ۲۲ یعنی با سودِ فعلی، بیش از ۲۰ سال طول میکشد تا قیمت از سود برگردد. برای شرکتی که سودش به قیمتِ جهانیِ مس بسته است، این زیاد است. بازار بخشی از رشدِ آینده را از حالا در قیمت گذاشته است.
فولاد (فولاد مبارکه اصفهان) بزرگترین تولیدکنندهٔ ورقِ فولادیِ کشور است. کارخانه در جنگِ اسفند ۱۴۰۴ آسیب دید و نماد تا ۱۷ مرداد ۱۴۰۵ بسته ماند. سودِ نقدیِ مجمعِ امسال ۵۵ ریال بود؛ سالِ قبل ۲۸۰ ریال.
با P/E حدودِ ۷٫۷ هنوز از میانگینِ صنعت ارزانتر است. اما بازده ۵ سالهاش ۲۹۵ درصد بوده؛ کمتر از شاخصِ کل. یعنی سهمِ بزرگ و معتبر هم میتواند سالها عقب بماند. برای شناختِ کاملِ این صنعت بررسی صنعت فولاد ایران را بخوانید.
معدنیهای سنگآهن مثلِ کگل، کگهر و کچاد هم بنیادیاند و سودِ نقدیِ منظمی دادهاند. ولی بازده ۵ سالهٔ هر سه زیرِ ۱۰۰ درصد بوده است. پس در سبدِ بلندمدت، سهمِ کوچکتری به آنها میدهم.
پتروشیمی: فارس، مارون و آریا
فارس (صنایع پتروشیمی خلیج فارس) بزرگترین هلدینگ پتروشیمی ایران است و با ۱٬۶۴۱ همت، دومین شرکتِ بزرگِ بورس. هلدینگ یعنی شرکتی که خودش صاحبِ دهها شرکتِ دیگر است. زیرمجموعههایش محصولاتِ مختلفی دارند، از پلاستیک تا کودِ اوره؛ پس اگر بازارِ یک محصول بد شود، همهٔ سود از دست نمیرود.
P/E فارس حدودِ ۸٫۸ است، زیرِ میانگینِ صنعت. سودِ نقدیِ امسال ۶۰۰ ریال بود، بیشتر از ۵۱۰ ریالِ سالِ قبل.
مارون و آریا ساسول دو تولیدکنندهٔ بزرگِ اتیلن و پلیاتیلن (مادهٔ اولیهٔ پلاستیک) در فرابورساند. سالها بخشِ بزرگی از سود را نقدی دادهاند. ولی بازده ۵ سالهشان ضعیف بوده: ۸۲ و ۱۸۱ درصد.
چرا؟ سه چیز سودشان را محدود کرده: قیمتِ گاز و اتانی که بهعنوانِ خوراک میخرند، قیمتِ جهانیِ پلاستیک، و فاصلهٔ دلارِ رسمی با دلارِ بازارِ آزاد. پتروشیمی نوری هم با ارزشِ بازارِ حدودِ ۴۸۰ همت و P/E حدودِ ۵٫۵ از بنیادیهای این صنعت است.
پالایش: شپنا و شبندر
شپنا و شبندر دو پالایشگاهِ بزرگِ کشورند؛ نفتِ خام میخرند و بنزین و گازوئیل و نفتِ کوره میفروشند. در ۵ سالِ اخیر هر دو بیش از ۱٬۱۰۰ درصد بازدهِ تعدیلشده داشتهاند. P/E حدودِ ۷٫۵ و ۶، و سودِ نقدیِ دستودلباز (۷۴۰ و ۱٬۱۸۹ ریال در مجامعِ امسال)، آنها را در گروهِ سهامِ دلاریِ بنیادی میگذارد.
ریسکِ اصلیِ پالایشگاهها دستوری است. قیمتِ نفتِ خامی که میخرند و قیمتِ محصولی که میفروشند را دولت تعیین میکند. یک تغییر در این فرمول میتواند سود را یکشبه جابهجا کند. شبریز و شسپا هم با بازده ۵ سالهٔ ۶۱۳ و ۱٬۳۲۶ درصد از همین خانوادهاند.
هلدینگها: وغدیر و شستا
وغدیر و شستا سبدی از دهها شرکت در نفت، پتروشیمی، معدن، دارو و سیمان دارند. خریدِ هلدینگ مثلِ خریدِ یک سبدِ آماده است: اگر یکی از شرکتها زمین بخورد، کلِ سرمایه زمین نمیخورد.
این شرکتها معمولاً ارزانتر از ارزشِ واقعیِ داراییهایشان معامله میشوند. به این ارزشِ واقعی NAV میگویند؛ یعنی اگر همهٔ سهمهای زیرمجموعه را امروز بفروشند و بدهیها را بدهند، به هر سهم چقدر میرسد. توضیحِ کاملش در مقالهٔ NAV یا خالص ارزش دارایی هست.
وغدیر امسال ۱٬۵۰۰ ریال سودِ نقدی داد و بازده ۵ سالهاش ۶۳۶ درصد بود؛ شستا با ۵۸۸ درصد پشتِ سرش است. ولی P/E ۱۶٫۶ شستا نشان میدهد بازار برای آن تخفیفِ کمتری قائل است.
بانک: وبملت
وبملت بزرگترین بانکِ بورسی است. P/E حدودِ ۳٫۳ آن روی کاغذ از همه ارزانتر است. ولی بانک را با P/E نمیشود سنجید. مهم این است که وامهایی که داده برمیگردد یا نه، و دولت چقدر وامِ تکلیفی به آن تحمیل میکند.
وبملت سود را کم تقسیم میکند (۴۶ ریال در مجمعِ امسال) و از مرداد ۱۴۰۴ تا فروردین ۱۴۰۵ دو افزایشِ سرمایهٔ بزرگ داشته است. پس برای کسی که سودِ نقدیِ منظم میخواهد، گزینهٔ اول نیست.
مخابرات و خدماتِ فنی: همراه و رمپنا
همراه (همراه اول) بزرگترین اپراتورِ موبایلِ کشور است. درآمدش ماهبهماه تکرار میشود؛ مثلِ قبضی که میلیونها نفر هر ماه میپردازند. ۸۱۰ ریال سودِ نقدیِ امسال و P/E حدودِ ۹٫۳ آن را سهمی درآمدی کرده است.
ریسکش این است که تعرفه را دولت تعیین میکند و معمولاً عقبتر از تورم بالا میبرد. برای همین بازده ۵ سالهاش ۲۳۰ درصد بود.
رمپنا (گروه مپنا) پیمانکارِ اصلیِ ساختِ نیروگاهها و پروژههای ریلی و نفتی است. سفارشهای چندساله و توانِ فنیای که رقیبِ زیادی ندارد، مزیتِ آن است. ولی بخشِ بزرگی از طلبهایش از دولت و نهادهای دولتی است؛ پس سودش دیر نقد میشود. مجمعِ امسال ۱٬۰۰۰ ریال سود تقسیم کرد و مهر ۱۴۰۵ افزایشِ سرمایهٔ ۲۰۰ درصدی داشت.
سهامِ دفاعی: دعبید، تیپیکو، غکورش و سفارس
سهمِ دفاعی سهمی است که محصولش در روزهای سخت هم فروش میرود. مردم شاید خریدِ ماشین را عقب بیندازند، ولی دارو و روغن و سیمان را میخرند.
دعبید از بزرگترین داروسازانِ کشور است و با ۱٬۶۳۲ درصد بازده ۵ ساله، دومین برندهٔ جدولِ ماست. P/E حدودِ ۲۰ و سودِ نقدیِ کم (۳۲۲ ریال) یعنی شرکت بیشترِ سود را صرفِ بزرگشدن میکند. تیپیکو هلدینگِ دارویی گروه تأمین است و سودِ نقدیِ بیشتری میدهد: ۱٬۹۱۵ ریال در شهریور ۱۴۰۵.
غکورش با برندهای روغن و موادِ غذایی و ۱٬۳۰۳ درصد بازده ۵ ساله نشان داد سهمِ غذایی هم میتواند از دلار جلو بزند. سفارس هلدینگِ سیمانیِ جنوبِ کشور است؛ ۳٬۵۲۰ ریال سودِ نقدیِ امسال و ۹۲۷ درصد بازده ۵ ساله دارد.
ریسکِ مشترکِ این گروه قیمتگذاریِ دستوری است: قیمتِ دارو و سیمان را همیشه خودِ شرکت تعیین نمیکند. دربارهٔ رفتارِ این سهمها در بازارِ نزولی، سهام دفاعی چیست را بخوانید.
برق و انرژی: مبین
مبین انرژی خلیج فارس برق و بخار و آبِ پتروشیمیهای عسلویه را تأمین میکند. مشتریهایش قراردادِ ثابت دارند. ۱٬۶۰۰ ریال سودِ نقدیِ امسال و P/E حدودِ ۷ آن را سهمی درآمدی کرده است.
اما همهٔ تخممرغهایش در یک سبد است: یک منطقه. همین باعث شد بعد از جنگ نماد تا ۱۷ شهریور ۱۴۰۵ بسته بماند. به این میگویند ریسکِ تمرکزِ جغرافیایی.
سهمهایی که از فهرستِ قبلی کنار گذاشتیم و چرا
فهرستِ بلندمدت هم مثلِ خانه گردگیری میخواهد. چند نام از نسخهٔ قبلیِ این مقاله، با دادهٔ امروز، دیگر جای فهرستِ «بهترین سهام بنیادی» نیستند. این یعنی شرکت بد نیست؛ یعنی در ۵ سالِ گذشته برای سهامدار ارزشِ کافی نساخته است.
| نماد | بازده ۵ سالهٔ تعدیلشده | دلیلِ اصلی |
|---|---|---|
| مادیرا | منفی ۱٪ | ارزشِ بازارِ حدودِ ۸ همت و بازده ۵ سالهٔ نزدیکِ صفر |
| فرابورس | منفی ۴۰٪ | سودِ وابسته به حجمِ معاملات و سودِ نقدیِ بسیار کم |
| زاگرس | منفی ۱۴٪ | وابستگی به یک محصول (متانول) و قیمتِ گازِ خوراک؛ P/E حدودِ ۱۸ |
| بپاس | ۷٪ | P/E حدودِ ۲۸ و بازدهِ نزدیکِ صفر در ۵ سال |
| ذوب | دادهٔ کاملِ ۵ ساله ندارد | سودِ هر سهم ناچیز و P/E بالای ۵۰ |
| دماوند | ۵۳٪ | طلب از دولت و رشدِ کندِ سود |
| هرمز | ۱۲۱٪ | کوچکتر و پرنوسانتر از فولاد مبارکه، سودِ نقدیِ کم |
در همین ۵ سال دلار حدودِ ۸۵۲ درصد بالا رفت. سهمی که ۷ درصد یا حتی منفی بازده داشته، یعنی صاحبش به دلار نزدیکِ ۹۰ درصدِ قدرتِ خریدش را از دست داده است. پس «بنیادی» برچسبِ همیشگی نیست. شرکتی که پنج سال پیش بنیادی بود، اگر سود و پولِ نقدش به تورم نرسد، دیگر گزینهٔ اولِ بلندمدت نیست.
برای بلندمدت کدام صنعت بهتر است؟
در بورسِ ایران بیشترین بازدهِ بلندمدت معمولاً از صنایعِ صادراتی آمده است. زنجیره ساده است: محصول را به دلار میفروشند؛ دلار که بالا برود، درآمدِ ریالیشان بالا میرود؛ در نتیجه سودشان هم زیاد میشود.
ولی دادهٔ ۵ سالِ اخیر نشان میدهد سهامِ دفاعیِ برنددار هم میتوانند پابهپای آنها بیایند. جدولِ زیر سه گروهِ اصلی را کنارِ هم گذاشته است.
| گروه | نمونه نمادها | سودش از کجا میآید | ریسکِ اصلی |
|---|---|---|---|
| صادراتی (سهامِ دلاری) | فملی، فولاد، فارس، شپنا، شبندر | قیمتِ جهانیِ کالا و نرخِ ارز | قیمتِ خوراک، تحریم، افتِ قیمتِ جهانی، آسیبِ فیزیکی |
| دفاعی و مصرفی | دعبید، تیپیکو، غکورش، سفارس | تقاضای پایدارِ داخلی و برند | قیمتگذاریِ دستوری و گرانشدنِ موادِ اولیه |
| مالی و هلدینگ | وغدیر، شستا، وبملت | سودِ زیرمجموعهها و ارزشِ داراییها | تخفیفِ NAV، کیفیتِ وامهای بانک، تکلیفهای دولتی |
هر سه گروه در سالهای مختلف برنده بودهاند و هیچکس از پیش نمیداند نوبتِ کدام است. پس پیشنهادِ من برای افقِ ۵ تا ۱۰ ساله ترکیبِ این سه گروه است، نه انتخابِ یکی. اگر میخواهید بدانید کدام سهمها با دلار حرکت میکنند، سهام دلاری بورس را ببینید.
سهم بنیادی ریسک ندارد؟
دارد، و ۱۴۰۵ این را خوب نشان داد. سهمِ بنیادی کمتر ورشکست میشود. ولی از گرانخریدن، از دردسرهای صنعت و از اتفاقهای بیرونی در امان نیست. مهمترین ریسکها اینهاست:
- بستهشدنِ نماد و آسیبِ فیزیکی: بازار از ۹ اسفند ۱۴۰۴ حدودِ ۸۰ روز بسته بود. بعد از بازگشایی هم بیشترِ پتروشیمیها تا خرداد، فولاد تا ۱۷ مرداد و مبین تا ۱۷ شهریور ۱۴۰۵ معامله نشدند. در این مدت پولِ سهامدار قفل بود؛ مثلِ خانهای که مالکش هستید ولی نمیتوانید بفروشید.
- گرانخریدن: بهترین شرکت را هم اگر گران بخرید، ممکن است سالها سودی نبینید. P/E بالای ۲۰ در سهمی که سودش به قیمتِ جهانیِ کالا بسته است، چراغِ زرد است.
- قیمتگذاریِ دستوری: قیمتِ خوراکِ پتروشیمیها و پالایشگاهها، قیمتِ دارو و سیمان و تعرفهٔ مخابرات را دولت تعیین میکند.
- کمشدنِ سودِ نقدی: سودِ نقدیِ فولاد از ۲۸۰ ریال به ۵۵ ریال رسید. سودِ پارسال قولِ سودِ امسال نیست.
- سخت فروختن: سهمهای کوچکتر در روزهای بد ممکن است صفِ فروش شوند. یعنی همه میخواهند بفروشند و خریداری نیست، و بیرونآمدن روزها طول میکشد.
پس سهمِ بنیادی یعنی ریسکِ کمتر، نه بیریسک. هیچوقت پولی را که ماهِ بعد لازم دارید، در سهم نگذارید.
مثالِ عددی: ۱۰۰ میلیون تومان در سهام بنیادی، ۵ سال پیش
بیایید با هم حساب کنیم. فرض کنید مهر ۱۴۰۰ صد میلیون تومان داشتید و سودِ نقدیِ هر سال را دوباره در همان سهم خریده بودید. با بازدههای تعدیلشدهٔ جدول، مهر ۱۴۰۵ چقدر داشتید؟
| گزینه | بازده ۵ ساله | ارزش در مهر ۱۴۰۵ (میلیون تومان) |
|---|---|---|
| فقط فولاد | ۲۹۵٪ | حدود ۳۹۵ |
| فقط فارس | ۵۱۷٪ | حدود ۶۱۷ |
| شاخص کل بورس | ۴۳۶٪ | حدود ۵۳۶ |
| سبدِ مساویِ ۵ سهم (فارس، شپنا، وغدیر، دعبید، همراه) | حدود ۸۴۱٪ | حدود ۹۴۱ |
| دلار بازار آزاد | ۸۵۲٪ | حدود ۹۵۲ |
حسابِ سبد اینطور است: به هر سهم ۲۰ میلیون تومان، بدونِ جابهجایی در این ۵ سال. بازدهِ سبد میانگینِ سادهٔ پنج بازده است: (۵۱۷ + ۱٬۱۹۱ + ۶۳۶ + ۱٬۶۳۲ + ۲۳۰) ÷ ۵ ≈ ۸۴۱ درصد.
نتیجه را ببینید. سبدِ پنجسهمیِ چندصنعتی تقریباً همپای دلار شد. فولادِ تنها کمتر از نصفِ آن را ساخت؛ با اینکه اسمش از همه بزرگتر بود.
انصاف هم بدهیم: وقتی نتیجه را میدانیم، انتخابِ سهم آسان است. هدفِ این مثال نشاندادنِ اثرِ پخشکردنِ پول بین صنایع است، نه وعدهٔ بازده. کارمزد و مالیات هم در آن نیامده است. برای ساختنِ یک سبدِ متعادل، پرتفوی چیست و چگونه تشکیل دهیم را بخوانید.
چکلیستِ ۱۰ دقیقهای پیش از خریدِ سهمِ بنیادی
پیش از اینکه دکمهٔ خرید را بزنید، این ده قدم را بردارید. کاغذ و قلم کنارتان باشد:
- آخرین صورتِ مالیِ حسابرسیشده و گزارشِ ماهانهٔ شرکت را در کدال باز کنید.
- سودِ هر سهمِ ۵ سالِ اخیر را کنارِ هم بنویسید. روند از عددِ یک سال مهمتر است.
- ببینید چقدر از سود از کارِ اصلیِ شرکت آمده. سودِ فروشِ زمین و ساختمان تکرار نمیشود.
- P/E سهم را با P/E صنعت و با میانگینِ چندسالهٔ خودش مقایسه کنید.
- سودِ نقدیِ سه مجمعِ اخیر را نگاه کنید: منظم بوده یا نه؟
- پولِ نقدی که از کارِ اصلی وارد شده را با سودِ خالص مقایسه کنید. فاصلهٔ زیاد یعنی سود هنوز نقد نشده.
- بدهی و هزینهٔ بهرهٔ وامها را ببینید.
- اطلاعیههای افزایشِ سرمایه، مجمع و بستهشدنِ نماد را بخوانید.
- از خودتان بپرسید سودِ این شرکت در ۵ سالِ آینده از کجا میآید: ارز، کالا، برند یا تعرفه؟
- از قبل تعیین کنید چند درصدِ سرمایهتان را در این سهم میگذارید، تا یک سهم همهٔ پولتان را گروگان نگیرد.
اگر تازه شروع کردهاید، با پولِ کم شروع کنید. وقتی دستتان گرم شد و این قدمها برایتان عادی شد، آنوقت با پولِ بیشتر هم دست و دلتان نمیلرزد.
اشتباههای رایج در سرمایهگذاری بلندمدت روی سهام بنیادی
- خرید فقط با اسم: «فولاد بنیادی است» درست است. ولی فولاد در ۵ سال از دلار و از شاخص عقب ماند. اسمِ بزرگ جای حسابوکتاب را نمیگیرد.
- اعتماد به P/E پایینِ بانکها: P/E سه در یک بانک یعنی ارزانی نیست. اول ببینید وامهایش برمیگردد یا نه.
- همهٔ پول در یک صنعت: سبدی که فقط فولادی و پتروشیمی داشت، در ۱۴۰۵ ماهها قفل ماند.
- فروش در اولین ریزش: سهمِ بنیادی را برای چند سال میخرید. اگر با ۲۰ درصد افت میفروشید، افقِ شما بلندمدت نیست.
- خرجکردنِ سودِ نقدی: اگر سودِ نقدی را دوباره سرمایهگذاری نکنید، اثرِ «سود روی سود» از دست میرود؛ همان چیزی که پولِ ۵ ساله را چند برابر میکند.
- بازبینینکردنِ سبد: دستکم سالی یک بار، بعد از فصلِ مجامع (بیشترشان در بهار و تابستان)، فهرستتان را با داده بهروز کنید؛ همان کاری که در این مقاله کردیم.
سهام بنیادی بخرم یا صندوقِ سهامی؟
اگر وقت یا حوصلهٔ خواندنِ صورتهای مالی را ندارید، صندوق سرمایهگذاری در سهام یا صندوقهای قابلِ معامله (ETF) راهِ منطقیای است. مدیرِ صندوق همین سهمهای بزرگ را برایتان نگه میدارد و پول را بین سهمهای بیشتری پخش میکند. در عوض، کارمزدِ مدیریت میپردازید.
خریدِ مستقیمِ سهامِ بنیادی برای کسی مناسب است که میخواهد خودش تصمیم بگیرد و حوصلهٔ کدالخواندن را دارد. خیلیها هم هر دو را کنارِ هم دارند: بخشی در صندوق و بخشی در چند سهمی که خودشان شناختهاند. تصمیمِ نهایی با خودتان.
سوالات متداول
سهام بنیادی بورس ایران کداماند؟
سهمِ شرکتهای بزرگی که چند سال سودِ پایدار ساختهاند و هر سال سودِ نقدی دادهاند. در ۱۴۰۵ نمونههای شاخص فملی، فارس، شپنا، فولاد، شبندر، وغدیر، شستا، وبملت، رمپنا، همراه، دعبید، تیپیکو، غکورش و سفارس هستند. این فهرست پیشنهادِ خرید نیست.
معیار انتخاب سهم بنیادی چیست؟
سودِ هر سهم چند سال رشد کرده باشد، P/E نسبت به صنعت منطقی باشد، هر سال سودِ نقدی بدهد، بازدهِ حقوقِ صاحبانِ سهام از تورم بالاتر باشد، سودش به پولِ نقد تبدیل شود، بدهی کم و مزیتِ رقابتی و خریدار کافی داشته باشد. هیچ سهمی همه را کامل ندارد.
برای بلندمدت کدام صنعت بهتر است؟
صنایعِ صادراتی مثلِ فلزات، پالایش و پتروشیمی معمولاً با بالا رفتنِ دلار سود میبرند. در ۵ سالِ اخیر دارو، غذا و سیمان هم بازدهِ بالایی داشتند. برای افقِ ۵ تا ۱۰ ساله، ترکیبِ صادراتیها، سهامِ دفاعی و هلدینگها منطقیتر از تمرکز روی یک صنعت است.
سهم بنیادی ریسک ندارد؟
دارد. احتمالِ ورشکستگی کمتر است، اما ریسکِ گرانخریدن، قیمتگذاریِ دستوری، کمشدنِ سودِ نقدی و بستهشدنِ نماد باقی است. در ۱۴۰۵ نمادِ فولاد مبارکه تا ۱۷ مرداد و مبین تا ۱۷ شهریور بسته ماند و پولِ سهامداران ماهها قفل بود.
بهترین سهام برای سرمایهگذاری ۱۰ ساله کدام است؟
برای ۱۰ سال سهمی مناسب است که سودش همراهِ تورم و ارز رشد کند، بدهیِ کم داشته باشد و سابقهٔ تقسیمِ منظمِ سود داشته باشد. هلدینگهای بزرگ، صادرکنندههای کمهزینه و شرکتهای دارویی و غذاییِ برنددار در این گروهاند. سبدِ چندصنعتی از یک سهم بهتر است.
P/E مناسب برای سهم بنیادی چند است؟
عددِ ثابتی ندارد. در مهر ۱۴۰۵ میانگینِ P/E پالایش حدودِ ۷، پتروشیمی حدودِ ۱۰ و فلزات و دارو حدودِ ۱۵ بوده است. سهم را با صنعت و با میانگینِ چندسالهٔ خودش مقایسه کنید. P/E بسیار پایینِ بانکها یا سودِ یکباره را با ارزانی اشتباه نگیرید.
آیا سهام بنیادی از دلار جلو میزند؟
همیشه نه. از مهر ۱۴۰۰ تا مهر ۱۴۰۵ دلارِ بازارِ آزاد حدودِ ۸۵۲ درصد و شاخصِ کل حدودِ ۴۳۶ درصد رشد کرد. از ۱۷ سهمِ بنیادیِ جدولِ ما فقط ۶ سهم از دلار جلو زدند: فملی، دعبید، غکورش، شپنا، شبندر و سفارس.
چرا قیمت سهم بعد از مجمع پایین میآید؟
چون شرکت بخشی از سود را نقدی تقسیم کرده و همان مبلغ از قیمتِ سهم کم میشود. این ضرر نیست؛ سودِ نقدی بعداً به حسابِ بانکیای که در سجام ثبت کردهاید واریز میشود. برای همین بازدهِ واقعی را باید با قیمتِ تعدیلشده سنجید.
سهام بنیادی بخرم یا صندوق سهامی؟
اگر وقت و حوصلهٔ خواندنِ صورتهای مالی را ندارید، صندوقِ سهامی یا ETF همین سهمهای بزرگ را با تنوعِ بیشتر و در برابرِ کارمزدِ مدیریت نگه میدارد. اگر میخواهید خودتان انتخاب کنید و کدال بخوانید، خریدِ مستقیم آزادیِ بیشتری دارد. ترکیبِ هر دو هم رایج است.
جمعبندی
سهام بنیادی بورس ایران ستونِ یک سبدِ بلندمدتاند. ولی دادهٔ ۵ سالِ اخیر نشان داد سه چیز به اندازهٔ «بنیادی بودن» مهم است: با قیمتِ منطقی بخرید، پول را بین چند صنعت پخش کنید و سالی یک بار فهرست را بازبینی کنید. از ۱۷ سهمِ این مقاله، آنهایی بیشترین بازده را دادند که سودشان همراهِ ارز یا تورم رشد کرد و گران خریده نشده بودند.
پس دفعهٔ بعد که اسمِ یک «سهمِ بنیادی» را شنیدید، اول سه چیز را بپرسید: سودش چند سال رشد کرده، هر سال چقدر سودِ نقدی داده، و قیمتش چند برابرِ سودش است. اگر میخواهید این معیارها را خودتان روی هر سهمی پیاده کنید و صورتهای مالی را بخوانید، دورهٔ آموزش تحلیل بنیادی سهام را ببینید؛ این دوره با مثالهای واقعیِ بازارِ ایران و از پایه طراحی شده است.