
بنجامین گراهام کیست؟ پدر سرمایهگذاری ارزشی، اصول و فرمولهایش به زبان ساده
فهرست مطالب۱۴ بخش
- بنجامین گراهام چه کسی بود؟ زندگینامهٔ کوتاه
- گراهام و وارن بافت؛ رابطهٔ استاد و شاگرد
- سرمایهگذاری یا سفتهبازی؟ تعریفی که گراهام داد
- سه اصلِ مهمِ گراهام به زبانِ ساده
- دو جور سرمایهگذار: تدافعی و فعال
- فرمول گراهام برای ارزش ذاتی
- هفت معیارِ گراهام برای انتخابِ سهمِ تدافعی
- سهم نتنت؛ شکارِ سهمهای تهمانده
- آیا اصولِ گراهام در بورس ایران جواب میدهد؟
- اشتباههای رایج در به کار بردنِ روشِ گراهام
- چکلیست گراهامی پیش از خریدِ هر سهم
- کتابهای بنجامین گراهام را از کجا شروع کنیم؟
- سوالات متداول
- جمعبندی: سه جمله از گراهام برای همیشه
بنجامین گراهام (۱۸۹۴ تا ۱۹۷۶) سرمایهگذار و استادِ دانشگاهِ آمریکایی بود که به او «پدرِ سرمایهگذاری ارزشی» میگویند. حرفِ اصلیاش ساده بود: سهم یعنی تکهای از یک کسبوکارِ واقعی؛ اول ارزشِ واقعیاش را حساب کن، بعد فقط وقتی بخر که خیلی ارزانتر از آن باشد. او معلمِ Warren Buffett، یعنی وارن بافت، هم بود.
خیلیها اسمِ گراهام را اولین بار از زبانِ بافت میشنوند. بافت کتابِ او را بهترین کتابی میداند که دربارهٔ سرمایهگذاری نوشته شده. ولی گراهام فقط «استادِ بافت» نیست. او کسی است که برای اولین بار به مردمِ معمولی یاد داد چطور در بازارِ سهام قمار نکنند و سرمایهگذاری کنند.
در این نوشته زندگیِ او را کوتاه مرور میکنیم، سه اصلِ مهمش را با مثالِ ساده باز میکنیم، فرمولهایش را قدمبهقدم حساب میکنیم و در آخر میبینیم کدام حرفش در بورسِ ایران به کار میآید و کدام را باید با احتیاط به کار برد.
بنجامین گراهام چه کسی بود؟ زندگینامهٔ کوتاه
گراهام در ماهِ مهِ ۱۸۹۴ در لندن به دنیا آمد. نامِ اصلیِ خانواده «گراسباوم» بود. یکساله بود که خانواده به نیویورک رفت. بعدها، در سالهای جنگِ جهانیِ اول، نامِ خانوادگی را به «گراهام» تغییر دادند.
کودکیِ سخت؛ ریشهٔ احتیاطِ گراهام
پدرش وقتی بنجامین حدودِ ۹ سال داشت از دنیا رفت. خانواده از رفاه به تنگدستی افتاد. مادرش بعد با پولِ قرضی سهام خرید و در بحرانِ مالیِ ۱۹۰۷ بخشِ بزرگی از همان اندک سرمایه را باخت.
این تجربه را باید جدی گرفت. پسری که دیده مادرش با یک خریدِ هیجانی پساندازِ خانه را از دست داده، وقتی بزرگ شود، اولین سؤالش این است: «اگر اشتباه کرده باشم، چقدر ضرر میکنم؟» پس اگر فلسفهٔ گراهام را در یک جمله بخواهیم، این است: اول حفظِ اصلِ پول، بعد سود.
از دانشگاه کلمبیا تا والاستریت
گراهام در ۱۹۱۴ با رتبهٔ عالی از دانشگاه کلمبیا فارغالتحصیل شد. به او پیشنهادِ تدریس در چند رشته دادند، ولی او کار در والاستریت را انتخاب کرد. از یک دستیارِ سادهٔ فروشِ اوراقِ قرضه شروع کرد و چند سال بعد خودش تحلیلگرِ شناختهشدهای شد.
اوراقِ قرضه یعنی همان چیزی که ما در ایران به آن «اوراق» یا «اوراقِ با درآمدِ ثابت» میگوییم: به یک شرکت یا دولت پول قرض میدهید و سودِ مشخصی میگیرید. همین کار با اوراق به او یاد داد که به صورتهای مالیِ شرکتها دقیق نگاه کند.
شکستِ بزرگِ ۱۹۲۹ و درسی که از آن گرفت
از ۱۹۲۶ گراهام با شریکش، جروم نیومن، یک صندوقِ سرمایهگذاری را میگرداند که بعدها نامش «گراهام-نیومن» شد. وقتی بازارِ آمریکا در ۱۹۲۹ سقوط کرد و رکودِ بزرگ آمد، صندوقِ او هم سخت آسیب دید. به روایتِ زندگینامهنویسهایش، تا ۱۹۳۲ نزدیک به ۷۰ درصدِ ارزشش از بین رفت.
گراهام کنار نکشید. با مشتریهایش صادق ماند، صندوق را دوباره سرِ پا کرد و در سالهای بعد بازدهیاش بالاتر از میانگینِ بازار شد. مهمتر اینکه از دلِ همین شکست، روشی بیرون آورد که بعدها اسمش را گذاشتند «سرمایهگذاری ارزشی».
استادی در کلمبیا و دو کتابِ ماندگار
از ۱۹۲۸ تا ۱۹۵۶ گراهام کنارِ کارِ صندوق، در دانشگاه کلمبیا درس میداد. در ۱۹۳۴ با همکارش David Dodd (دیوید داد) کتابِ «تحلیل اوراق بهادار» را نوشت؛ کتابی سنگین و دانشگاهی که هنوز هم مرجعِ تحلیلگرهای حرفهای است.
در ۱۹۴۹ کتابِ دوم را برای مردمِ معمولی نوشت: «سرمایهگذار هوشمند». خودش تا ۱۹۷۳ چند بار آن را بهروز کرد. بعدها نسخهای با توضیحهای یک روزنامهنگارِ مالی هم منتشر شد. به فارسی هم چند ترجمه از آن در بازار هست.
معاملهای که از همهٔ معاملههایش بیشتر سود داد
در ۱۹۴۸ صندوقِ گراهام-نیومن حدودِ نیمی از شرکتِ بیمهٔ GEICO را با کمی بیش از ۷۰۰ هزار دلار خرید. این شرکت سالها بعد دهها برابر بزرگ شد. جالب اینکه خودِ گراهام بعدها نوشت این یک معامله از همهٔ تحلیلهای دقیقش بیشتر سود داد.
این صداقتِ گراهام است: قبول کرد که بخشی از موفقیت، بختِ خوب بوده است. او در ۱۹۵۶ بازنشسته شد، سالهای آخر را بیشتر در کالیفرنیا و فرانسه گذراند و در سپتامبرِ ۱۹۷۶ در فرانسه درگذشت.
گراهام و وارن بافت؛ رابطهٔ استاد و شاگرد
بافت ۱۹ ساله بود که «سرمایهگذار هوشمند» را خواند. بعد فهمید نویسندهاش در کلمبیا درس میدهد و برای شاگردیِ او به آنجا رفت. داستانش را در مقالهٔ چطور وارن بافت ثروتمندترین مرد جهان شد مفصل نوشتهام.
بعد از درس، بافت پیشنهاد داد حتی بیحقوق در صندوقِ گراهام کار کند. گراهام اول نپذیرفت. چند سال بعد، در ۱۹۵۴، او را استخدام کرد و بافت تا بازنشستگیِ استادش، یعنی ۱۹۵۶، آنجا ماند. بافت نامِ میانیِ پسرش را هم «گراهام» گذاشت.
ولی بافت عینِ استادش نماند. گراهام دنبالِ سهمِ خیلی ارزان بود، حتی اگر شرکتش معمولی باشد. بافت، با تأثیرِ شریکش چارلی مانگر، کمکم به این رسید که «شرکتِ عالی با قیمتِ منصفانه» از «شرکتِ معمولی با قیمتِ خیلی ارزان» بهتر است. جدولِ زیر این تفاوت را نشان میدهد.
| موضوع | بنجامین گراهام | وارن بافت |
|---|---|---|
| چه سهمی میخرد؟ | سهمِ خیلی ارزان، حتی از شرکتِ معمولی | شرکتِ عالی با قیمتِ منصفانه |
| تکیه بر چه؟ | عددهای ترازنامه و سودِ گذشته | کیفیتِ کسبوکار، مدیریت و برتریِ رقابتی |
| تعدادِ سهمها | زیاد و پخش؛ هیچ سهمی سهمِ بزرگی ندارد | کم و متمرکز روی چند شرکتِ شناختهشده |
| مدتِ نگهداری | تا وقتی قیمت به ارزش برسد؛ معمولاً چند سال | اگر شرکت خوب بماند، تقریباً برای همیشه |
| نقطهٔ مشترک | حاشیهٔ امنیت، صبر، بیاعتنایی به هیجانِ بازار، سهم یعنی بخشی از یک کسبوکار | |
پس بافت پایههای فکرش را از گراهام گرفت و ساختمانِ خودش را روی آن ساخت. اگر بخواهید راهِ بافت را بشناسید، اول باید حرفهای گراهام را بفهمید.
سرمایهگذاری یا سفتهبازی؟ تعریفی که گراهام داد
گراهام یک خطِ روشن کشید که هنوز هم مهمترین حرفِ اوست. به زبانِ ساده، از نظرِ او سرمایهگذاری یعنی کاری که سه شرط دارد: با بررسیِ دقیق انجام شود، اصلِ پول را تا حدِ خوبی امن نگه دارد و سودِ معقولی بدهد. هر کاری که یکی از اینها را نداشته باشد، سفتهبازی است.
بیایید با یک مثال ملموسش کنیم. کسی که سهمی را میخرد چون «در گروهِ تلگرامی گفتهاند فردا صف میشود»، بررسی نکرده و نمیداند اصلِ پولش امن است یا نه. او سفتهباز است، حتی اگر اسمِ خودش را سرمایهگذار بگذارد. گراهام از همین آدمها بهعنوانِ دستهٔ سوم یاد میکند؛ این بحث را در مقالهٔ تفاوت تریدر و سرمایهگذار باز کردهام.
گراهام سفتهبازی را حرام نمیدانست. فقط میگفت آدم باید بداند کدام کار را میکند و برای سفتهبازی فقط بخشِ کوچکی از پولش را کنار بگذارد. پس اولین درسِ گراهام این است: به خودتان دروغ نگویید.
سه اصلِ مهمِ گراهام به زبانِ ساده
کتابهای گراهام پر از جزئیات است، ولی اگر همه را بجوشانیم، سه اصل ته دیگ میماند. بافت هم گفته از کلِ «سرمایهگذار هوشمند»، فصلِ ۸ و فصلِ ۲۰ از همه مهمترند؛ یعنی همان «آقای بازار» و «حاشیهٔ امنیت».
اصلِ اول: سهم یعنی بخشی از یک کسبوکار، نه یک برگهٔ بالا و پایینرونده
وقتی سهمِ یک شرکتِ لبنی را میخرید، در واقع شریکِ گاوداری، کارخانه، کامیونها و فروشِ ماستِ آن شرکت شدهاید. اگر کسی پیشنهاد بدهد در یک نانواییِ محل شریک شوید، اول میپرسید روزی چند تا نان میفروشد، اجارهاش چقدر است و سالی چقدر سود میماند. گراهام میگوید سهم را هم همینطور بخرید.
برای همین تحلیلِ گراهام از صورتهای مالی شروع میشود: سودِ هر سهم، بدهیها، داراییها و سابقهٔ پرداختِ سود. اگر با اینها آشنا نیستید، مقالهٔ تحلیل بنیادی چیست نقطهٔ شروعِ خوبی است.
اصلِ دوم: آقای بازار؛ شریکی دمدمیمزاج
این معروفترین تشبیهِ گراهام است. فرض کنید در یک حجره در بازارِ بزرگِ تهران شریک دارید. اسمش «آقای بازار» است. هر روز صبح میآید و یک قیمت میگوید: «سهمِ من را به این قیمت بخر، یا سهمِ تو را به این قیمت میخرم.»
مشکل این است که آقای بازار حالش ثابت نیست. روزی که سرحال است، قیمتِ خیلی بالا میگوید. روزی که خبرِ بدی شنیده، حاضر است سهمش را نصفِ قیمت بفروشد. ولی خودِ حجره همان حجره است؛ فروشش در این دو روز فرقی نکرده.
گراهام میگوید شما مجبور نیستید هر روز با او معامله کنید. وقتی قیمتِ احمقانه بالا میگوید، اگر خواستید بفروشید. وقتی از ترس ارزان میفروشد، اگر خواستید بخرید. بقیهٔ روزها محلش نگذارید. آقای بازار در خدمتِ شماست، نه راهنمای شما.
کسی که در بورسِ ایران روزهای صفِ فروشِ سنگین را دیده، این را خوب میفهمد. در آن روزها سهمِ شرکتهایی هم پایین میآید که فروش و سودشان هیچ تغییری نکرده. سقوطِ همگانیِ بازار و رفتارِ درست در آن را در مقالهٔ بازار خرسی توضیح دادهام.
جملهٔ معروفی هم به گراهام نسبت میدهند که بافت بارها تکرارش کرده: بازار در کوتاهمدت مثلِ دستگاهِ رأیگیری است و در بلندمدت مثلِ ترازو. یعنی امروز قیمت را محبوبیت تعیین میکند، ولی در درازمدت وزنِ واقعیِ شرکت، یعنی سودش، حرفِ آخر را میزند.
اصلِ سوم: حاشیهٔ امنیت؛ مهمترین حرفِ گراهام
حاشیهٔ امنیت یعنی فاصلهٔ بینِ ارزشِ واقعیِ یک سهم و قیمتی که برایش میپردازید. هرچه این فاصله بیشتر باشد، اگر در حسابتان اشتباه کرده باشید یا اتفاقِ بدی بیفتد، باز هم احتمالاً ضرر نمیکنید.
تشبیهِ خودِ گراهام از پل است. وقتی پلی میسازند که قرار است کامیونِ ۱۰ تنی از رویش رد شود، آن را برای ۳۰ تن طراحی میکنند. آن ۲۰ تنِ اضافه حاشیهٔ امنیت است. مهندس نمیداند دقیقاً کی کامیونِ پربار میآید؛ فقط مطمئن میشود که اگر آمد، پل نریزد.
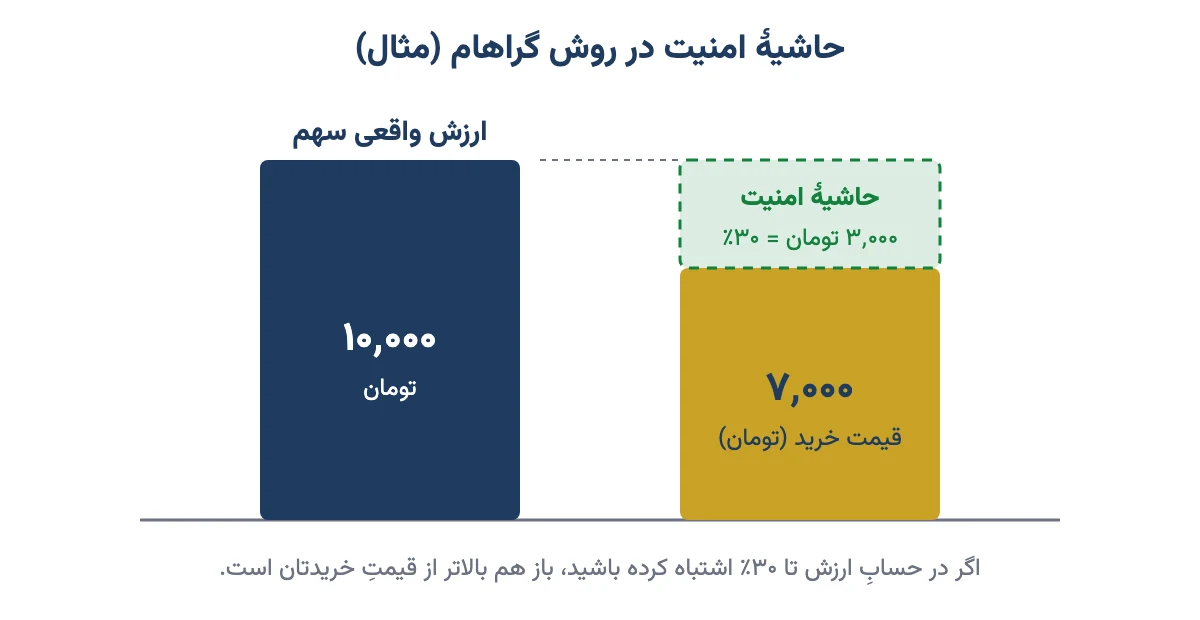
بیایید با هم حساب کنیم. فرض کنیم با بررسیِ صورتهای مالی به این رسیدهاید که ارزشِ واقعیِ هر سهمِ یک شرکت حدودِ ۱۰ هزار تومان است. (این فقط مثال است.)
- اگر سهم را ۹٬۵۰۰ تومان بخرید، حاشیهٔ امنیتتان ۵۰۰ تومان است؛ یعنی فقط ۵٪. اگر ارزش را کمی خوشبینانه حساب کرده باشید، این حاشیه بهراحتی از بین میرود.
- اگر ۷ هزار تومان بخرید، ۳ هزار تومان فاصله دارید؛ یعنی ۳۰٪. حتی اگر ارزشِ واقعی ۲۰٪ کمتر از حسابِ شما باشد، یعنی ۸ هزار تومان، باز هم بالاتر از قیمتِ خریدتان است.
- گراهام در سختگیرانهترین روشش دنبالِ سهمی بود که حدودِ یکسوم یا بیشتر زیرِ ارزش باشد.
پس حاشیهٔ امنیت جوابِ گراهام به یک واقعیتِ تلخ است: هیچکس ارزشِ واقعیِ سهم را دقیق نمیداند. بهجای اینکه وانمود کنیم دقیق میدانیم، فقط وقتی میخریم که خیلی ارزان باشد. روشهای حسابِ ارزش را در مقالهٔ ارزش ذاتی یا بازاری توضیح دادهام.
دو جور سرمایهگذار: تدافعی و فعال
گراهام میگفت تفاوتِ سرمایهگذارها در میزانِ پول نیست؛ در وقت و حوصلهای است که میگذارند. برای همین دو مسیر پیشنهاد داد.
سرمایهگذارِ تدافعی کسی است که نه وقتِ زیادی دارد و نه حوصلهٔ خواندنِ صورتهای مالی. هدفش این است که پولش آسیب نبیند و کمی بیشتر از سودِ بیدردسر به دست بیاورد. بیشترِ ما، و همان خانمِ بازنشستهای که پساندازش را نگه میدارد، در این دستهایم.
سرمایهگذارِ فعال (گراهام به او «مبتکر» میگفت) کسی است که وقت میگذارد، صورتهای مالی میخواند و دنبالِ فرصتهای کمیاب میگردد. به نظرِ گراهام فقط این آدم حق دارد انتظارِ سودِ بالاتر داشته باشد.
قانونِ ۲۵ تا ۷۵ برای تقسیمِ پول
گراهام به سرمایهگذارِ تدافعی میگفت پولش را بینِ سهام و اوراقِ امن تقسیم کند. سهمِ سهام هیچوقت کمتر از ۲۵٪ و بیشتر از ۷۵٪ نشود. حالتِ عادی هم نصفنصف است.
مثلاً اگر ۲۰۰ میلیون تومان دارید، ۱۰۰ میلیون در سهام و ۱۰۰ میلیون در اوراق یا صندوقِ با درآمدِ ثابت. اگر بازار رشد کرد و سهمها ۱۵۰ میلیون شدند، کمی از سهام میفروشید و به اوراق میبرید تا دوباره نزدیکِ نصفنصف شود. اگر بازار ریخت، برعکس.
زیباییِ این قانون این است که شما را خودکار وادار میکند در شادیِ بازار کمی بفروشید و در ترسِ بازار کمی بخرید؛ بیآنکه لازم باشد آینده را پیشبینی کنید. پس قانونِ ۲۵ تا ۷۵ در واقع یک ترمز است برای احساساتِ خودمان.
فرمول گراهام برای ارزش ذاتی
گراهام دو فرمولِ معروف دارد که هنوز در سایتها و ابزارهای سهام به اسمِ او دیده میشود. هر دو را قدمبهقدم حساب میکنیم. قبلش دو اصطلاح را روشن کنیم:
- EPS یا سودِ هر سهم یعنی سودِ خالصِ یک سالِ شرکت تقسیم بر تعدادِ سهمها. توضیحِ کامل در مقالهٔ EPS چیست.
- ارزشِ دفتریِ هر سهم یعنی اگر همهٔ داراییها را بفروشند و همهٔ بدهیها را بدهند، روی کاغذ به هر سهم چقدر میرسد. توضیحش در مقالهٔ ارزش دفتری سهم هست.
عدد گراهام؛ سقفِ قیمتِ منطقی برای سهمِ تدافعی
گراهام به سرمایهگذارِ تدافعی میگفت سهمی نخرد که قیمتش بیشتر از ۱۵ برابرِ سودِ هر سهم باشد (یعنی نسبتِ P/E بالای ۱۵). قیمتش هم از ۱٫۵ برابرِ ارزشِ دفتری بیشتر نباشد. حاصلضربِ این دو عدد میشود ۲۲٫۵. «عدد گراهام» از همین میآید:
عدد گراهام = جذرِ (۲۲٫۵ × سودِ هر سهم × ارزشِ دفتریِ هر سهم)
یک مثالِ فرضی. شرکتی سالی ۱٬۰۰۰ تومان سود برای هر سهم دارد و ارزشِ دفتریِ هر سهمش ۴٬۰۰۰ تومان است.
- ۲۲٫۵ × ۱٬۰۰۰ × ۴٬۰۰۰ = ۹۰ میلیون.
- جذرِ ۹۰ میلیون حدودِ ۹٬۴۸۷ است.
- پس از نگاهِ گراهام، برای سرمایهگذارِ تدافعی بیشتر از حدودِ ۹٬۵۰۰ تومان برای این سهم زیاد است.
عدد گراهام قیمتِ هدف نیست؛ سقف است. یعنی نمیگوید سهم به این قیمت میرسد. میگوید بالاتر از این نخر. برای شرکتِ زیانده یا شرکتی که ارزشِ دفتریاش منفی است هم اصلاً کار نمیکند.
فرمولِ رشد: ارزش = سودِ هر سهم × (۸٫۵ + ۲ برابرِ رشد)
فرمولِ دومِ گراهام رشدِ شرکت را هم حساب میکند. او میگفت شرکتی که هیچ رشدی ندارد حدودِ ۸٫۵ برابرِ سودش میارزد. به ازای هر یک درصد رشدِ سالانهٔ مورد انتظار در ۷ تا ۱۰ سالِ آینده، ۲ واحد به این ضریب اضافه میشود.
مثال: سودِ هر سهم ۱٬۰۰۰ تومان و رشدِ مورد انتظار ۱۰٪ در سال.
- ۸٫۵ + (۲ × ۱۰) = ۲۸٫۵.
- ۲۸٫۵ × ۱٬۰۰۰ = ۲۸٬۵۰۰ تومان.
بعدها گراهام این فرمول را اصلاح کرد و نرخِ بهره را هم وارد کرد: نتیجه را در ۴٫۴ ضرب میکنیم و بر بازدهِ امروزِ اوراقِ قرضهٔ خیلی معتبر تقسیم میکنیم. ۴٫۴٪ بازدهِ همین اوراق در آمریکای زمانِ خودِ او بود.
اینجا نکتهٔ مهمی برای ما ایرانیها پنهان است. فرض کنیم بازدهِ اوراقِ امن نه ۴٫۴٪ که ۲۵٪ باشد (این فقط مثال است): ۲۸٬۵۰۰ × ۴٫۴ ÷ ۲۵ حدودِ ۵٬۰۰۰ تومان میشود. یعنی همان سهم با همان سود، وقتی سودِ بیریسک بالاست، خیلی کمتر میارزد. دلیلش ساده است: وقتی بانک و اوراق سودِ زیادی میدهند، کسی برای سهمِ پرریسک پولِ زیادی نمیپردازد.
خودِ گراهام هم هشدار داده بود که این فرمول ابزارِ تخمینِ سریع است، نه حکمِ قطعی. ضریبِ «۲ برابرِ رشد» با کمی خوشبینی دربارهٔ رشد، عدد را بهسرعت باد میکند. پس این فرمول را برای فهمیدنِ منطق به کار ببرید، نه برای خرید و فروش.
هفت معیارِ گراهام برای انتخابِ سهمِ تدافعی
گراهام در «سرمایهگذار هوشمند» فهرستی برای سرمایهگذارِ تدافعی داد. سهمی که از این صافی رد شود، نه لزوماً پرسود، که کمخطر است. جدولِ زیر معیارهای اصلی را همراه با نکتهای برای بورسِ ایران نشان میدهد.
| معیار | حرفِ گراهام به زبانِ ساده | نکته برای بورس ایران |
|---|---|---|
| اندازهٔ کافی | شرکتِ کوچک و ناشناخته نخر | سراغِ شرکتهای بزرگ و شناختهشده با نقدشوندگیِ خوب بروید |
| وضعِ مالیِ محکم | داراییهای جاری دستکم دو برابرِ بدهیهای جاری؛ بدهیِ بلندمدت کمتر از سرمایهٔ در گردش | نسبتِ جاری را در صورتهای مالیِ کدال ببینید؛ نسبتهای نقدشوندگی |
| سودِ پایدار | در ۱۰ سالِ گذشته هیچ سالی زیان نداده باشد | سودِ ناشی از تورم و تسعیرِ ارز را از سودِ واقعیِ عملیاتی جدا کنید |
| سابقهٔ تقسیمِ سود | دستکم ۲۰ سال پشتِ سرِ هم سودِ نقدی داده باشد | سابقهٔ طولانیِ بورسیِ کمتر شرکتی به ۲۰ سال میرسد؛ تداوم را در سالهای موجود ببینید |
| رشدِ سود | سودِ هر سهم در ۱۰ سال دستکم یکسوم بیشتر شده باشد | با تورمِ بالا، رشدِ اسمی کافی نیست؛ رشد را با تورم مقایسه کنید |
| P/E معتدل | قیمت حداکثر ۱۵ برابرِ میانگینِ سودِ سه سالِ اخیر | عددِ ۱۵ برای آمریکا با بهرهٔ پایین بود؛ در ایران معیار را با نرخِ سودِ بیریسک بسنجید |
| قیمت به ارزشِ دفتری معتدل | حداکثر ۱٫۵ برابرِ ارزشِ دفتری، یا حاصلضربِ P/E در P/B کمتر از ۲۲٫۵ | ارزشِ دفتری در ایران بهخاطرِ تورم معمولاً کمتر از ارزشِ روزِ داراییهاست |
همانطور که میبینید، اصلِ معیارها همهجا درست است، ولی عددهایش مالِ آمریکای دههٔ ۱۹۷۰ است. پس اگر میخواهید این صافی را در بورسِ ایران به کار ببرید، روحش را نگه دارید و عددهایش را با تورم و نرخِ بهرهٔ ایران تطبیق بدهید.
سهم نتنت؛ شکارِ سهمهای تهمانده
سرمایهگذارِ فعالِ گراهام یک روشِ خاص هم داشت که به آن «نتنت» میگویند. روش این است: از داراییهای جاری، یعنی پولِ نقد، طلب از مشتریها و موجودیِ انبار، همهٔ بدهیهای شرکت را کم کن. اگر کلِ ارزشِ بازارِ شرکت کمتر از حدودِ دوسومِ همین عدد بود، بخر.
یعنی عملاً کارخانه، زمین و ساختمان را مجانی میگیرید. تشبیهش مثلِ این است که مغازهای را بخرید که پولِ توی دخلش از قیمتی که میپردازید بیشتر است. گراهام این سهمها را تکی نمیخرید؛ دهها تا را با هم میخرید، چون میدانست بعضیشان واقعاً ورشکست میشوند.
این روش در آمریکای بعد از رکودِ بزرگ کار میکرد که سهمهای خیلی ارزان فراوان بود. امروز، چه در آمریکا و چه در ایران، اینجور سهم کمیاب است و اگر پیدا شود، معمولاً دلیلی دارد. پس نتنت را بیشتر برای فهمیدنِ منطقِ «خریدِ زیرِ ارزش» یاد بگیرید، نه برای دنبال کردن.
آیا اصولِ گراهام در بورس ایران جواب میدهد؟
جوابِ کوتاه این است: فکرش بله، عددهایش با احتیاط. منطقِ حاشیهٔ امنیت و بیاعتنایی به هیجانِ بازار در هر بازاری کار میکند. ولی سه تفاوتِ مهمِ بورسِ ایران را نباید فراموش کرد.
- تورمِ بالا. در ایران سودِ اسمیِ شرکتها فقط بهخاطرِ تورم هم بالا میرود. رشدِ ۳۰ درصدی وقتی تورم ۴۰ درصد است، در واقع کوچک شدن است. پس رشد را همیشه با تورم مقایسه کنید.
- نرخِ بهرهٔ بالا. سودِ سپردهٔ بانکی و اوراق در سالهای اخیر بیش از ۲۰ درصد بوده. P/E برابرِ ۱۵ یعنی بازدهِ سالانهٔ حدودِ ۷٪ از سود، که در ایران کم است. با ماشینحساب سود بانکی ببینید پولِ شما بیریسک چقدر بزرگ میشود؛ سهم باید از آن بیشتر بدهد.
- قیمتگذاریِ دستوری و تسعیرِ ارز. سودِ بسیاری از شرکتهای ایرانی به نرخِ ارز و تصمیمهای دولت بسته است. سودِ پایدارِ ۱۰ ساله در ایران کمیابتر است و باید سودِ یکبارهٔ تسعیر را جدا کرد.
پس حاشیهٔ امنیت در بورسِ ایران از آمریکا هم مهمتر است، چون ناشناختهها بیشترند. اگر بخواهید شرکتهایی را بشناسید که بیشتر به معیارهای ارزشی نزدیکاند، مقالهٔ سرمایه گذاری ارزشی چیست قدمِ بعدیِ خوبی است.
اشتباههای رایج در به کار بردنِ روشِ گراهام
خیلیها اسمِ گراهام را میآورند ولی حرفش را نصفه میفهمند. اینها رایجترین اشتباههاست:
- «ارزان» را با «ارزنده» یکی گرفتن. سهمی که از ۵ هزار به ۲ هزار تومان رسیده، لزوماً ارزان نیست. شاید ارزشش هم نصف شده باشد. ارزانی را با ارزش میسنجند، نه با قیمتِ قبلی.
- کپی کردنِ عددها بیتطبیق. P/E زیرِ ۱۵ در ایرانِ پرتورم و پربهره معنای دیگری دارد. عددِ آمریکایی را بیفکر روی بورسِ تهران نگذارید.
- یک سهم خریدن با روشِ نتنت. گراهام همیشه پخش میخرید. خریدنِ تنها یک سهمِ تهمانده، قمار است.
- فراموش کردنِ صبر. رسیدنِ قیمت به ارزش ممکن است سالها طول بکشد. کسی که بعد از سه ماه خسته میشود، با روشِ گراهام سود نمیکند.
- بیحاشیه خریدن. کسی که ارزش را ۱۰ هزار حساب کرده و ۹٬۸۰۰ میخرد، فرمولِ گراهام را به کار برده ولی روحِ او را نه.
چکلیست گراهامی پیش از خریدِ هر سهم
پیشنهادِ من این است که پیش از خریدِ هر سهم، این چند سؤال را از خودتان بپرسید. اگر جوابِ بیشترشان «نمیدانم» بود، هنوز وقتِ خرید نیست.
- این شرکت چه میفروشد و پولش از کجا میآید؟ میتوانم در دو جمله توضیحش بدهم؟
- در چند سالِ گذشته سودِ واقعی، نه فقط سودِ تسعیر، داشته؟
- بدهیاش زیاد نیست؟ داراییهای جاریاش از بدهیهای جاری بیشتر است؟
- ارزشِ تقریبیاش را حساب کردهام؟ قیمتِ امروز چند درصد زیرِ آن است؟
- اگر فردا بازار ۳۰٪ بریزد، سهم را از ترس میفروشم یا برای خریدِ بیشتر آمادهام؟
- این خرید سرمایهگذاری است یا سفتهبازی؟ و اگر سفتهبازی است، فقط بخشِ کوچکی از پولم را درگیر کردهام؟
پس هر بار که خواستید سهمی بخرید، این شش سؤال را مثلِ فهرستِ خریدِ بازار روی کاغذ بنویسید و جلویشان جواب بگذارید.
کتابهای بنجامین گراهام را از کجا شروع کنیم؟
اگر تازهکارید، با «سرمایهگذار هوشمند» شروع کنید و دستکم فصلِ ۸ (آقای بازار) و فصلِ ۲۰ (حاشیهٔ امنیت) را با حوصله بخوانید. نسخههایی که توضیحِ امروزی کنارِ متنِ گراهام دارند، فهمش را راحتتر میکنند.
«تحلیل اوراق بهادار» را بگذارید برای وقتی که با صورتهای مالی راحت شدید؛ کتابی فنی و درسی است. فهرستِ کتابهای دیگری را که پیشنهاد میکنم در مقالهٔ ۱۰ کتاب بورسی که باید بخوانید آوردهام.
سوالات متداول
بنجامین گراهام چه کسی بود؟
بنجامین گراهام (۱۸۹۴ تا ۱۹۷۶) سرمایهگذار، مدیرِ صندوق و استادِ دانشگاه کلمبیا بود که به او پدرِ سرمایهگذاری ارزشی میگویند. کتابهای «تحلیل اوراق بهادار» و «سرمایهگذار هوشمند» را نوشت و معلمِ وارن بافت بود.
چرا به گراهام پدر سرمایهگذاری ارزشی میگویند؟
چون اولین کسی بود که روشی منظم برای حسابِ ارزشِ واقعیِ سهم از روی صورتهای مالی ساخت و گفت فقط وقتی بخرید که قیمت خیلی کمتر از این ارزش باشد. سرمایهگذارهای ارزشیِ بعدی، از جمله بافت، روی همین پایه کار کردند.
حاشیهٔ امنیت در نگاه گراهام یعنی چه؟
یعنی فاصلهٔ بینِ ارزشِ واقعیِ سهم و قیمتی که میپردازید. اگر ارزش را ۱۰ هزار تومان حساب کردهاید و ۷ هزار میخرید، ۳۰ درصد حاشیه دارید. این فاصله شما را در برابرِ اشتباهِ محاسبه و اتفاقهای بد حفظ میکند.
فرمول گراهام برای ارزش ذاتی چیست؟
فرمولِ رشدِ او این است: ارزش برابر است با سودِ هر سهم ضرب در ۸٫۵ بهعلاوهٔ دو برابرِ نرخِ رشدِ سالانه. در نسخهٔ اصلاحشده نتیجه را در ۴٫۴ ضرب و بر بازدهِ روزِ اوراقِ معتبر تقسیم میکنند. خودِ گراهام آن را فقط تخمینی سریع میدانست.
عدد گراهام چیست و چطور حساب میشود؟
عدد گراهام جذرِ حاصلضربِ ۲۲٫۵ در سودِ هر سهم و ارزشِ دفتریِ هر سهم است. ۲۲٫۵ از ضربِ سقفِ P/E برابرِ ۱۵ در سقفِ ۱٫۵ برابرِ ارزشِ دفتری میآید. این عدد سقفِ قیمتِ منطقی برای سرمایهگذارِ تدافعی است، نه قیمتِ هدف.
آقای بازار در کتاب سرمایهگذار هوشمند یعنی چه؟
آقای بازار شریکی خیالی است که هر روز قیمتی برای سهم پیشنهاد میدهد؛ گاهی از ذوق خیلی گران و گاهی از ترس خیلی ارزان. گراهام میگوید مجبور نیستید با او معامله کنید؛ فقط وقتی قیمتش به نفعِ شماست از او استفاده کنید.
رابطهٔ بنجامین گراهام و وارن بافت چه بود؟
بافت بعد از خواندنِ سرمایهگذار هوشمند در کلاسِ گراهام در دانشگاه کلمبیا شاگردِ او شد و از ۱۹۵۴ تا ۱۹۵۶ در صندوقِ گراهام-نیومن کار کرد. بعدها روشِ استادش را با تمرکز بر کیفیتِ شرکتها کامل کرد.
آیا روش گراهام در بورس ایران کاربرد دارد؟
اصولش، یعنی سهم را کسبوکار دیدن، حاشیهٔ امنیت و بیاعتنایی به هیجانِ بازار، کاملاً کاربرد دارد. ولی عددهایش مثلِ P/E زیرِ ۱۵ مالِ آمریکای کمتورم است و در ایران باید با تورم و نرخِ بهرهٔ بالا تطبیق داده شود.
اولین کتاب بنجامین گراهام را کدام بخوانیم؟
برای بیشترِ مردم «سرمایهگذار هوشمند» بهترین شروع است، بهویژه فصلِ ۸ دربارهٔ آقای بازار و فصلِ ۲۰ دربارهٔ حاشیهٔ امنیت. «تحلیل اوراق بهادار» فنیتر است و برای وقتی مناسب است که با صورتهای مالی آشنا شدهاید.
جمعبندی: سه جمله از گراهام برای همیشه
اگر بخواهیم کلِ حرفِ بنجامین گراهام را در سه جمله خلاصه کنیم: سهم بخشی از یک کسبوکار است. قیمتِ روزِ بازار را شریکی دمدمیمزاج تعیین میکند که مجبور نیستید به حرفش گوش بدهید. و فقط وقتی بخرید که فاصلهٔ قیمت تا ارزش آنقدر زیاد باشد که اشتباهتان را جبران کند.
این سه جمله نه پیچیده است و نه به ابزارِ خاصی نیاز دارد. سختیاش در اجراست، در روزهایی که همه میخرند یا همه میفروشند. پس دفعهٔ بعد که بازار هیجانی شد، به آقای بازار فکر کنید و قبل از هر خرید از خودتان بپرسید: «حاشیهٔ امنیتِ من کجاست؟» اگر میخواهید ببینید شاگردِ گراهام همین اصول را چطور به زبانِ امروز گفته، توصیههای وارن بافت را هم بخوانید.