
فیلیپ فیشر کیست؟ ۱۵ اصل انتخاب سهام رشدی و روش شایعهسنجی به زبان ساده
فهرست مطالب۱۲ بخش
- فیلیپ فیشر کیست؟
- معروفترین خرید فیشر
- کتابهای فیلیپ فیشر
- سرمایهگذاری رشدی فیشر یعنی چه؟
- تحلیل کیفی؛ چیزی که در صورت مالی نیست
- ۱۵ اصل فیلیپ فیشر برای انتخاب سهام رشدی
- گروه اول: آیا فروش سالها رشد میکند؟ (اصل ۱ تا ۴)
- گروه دوم: آیا از این فروش، سود خوبی میماند؟ (اصل ۵، ۶ و ۱۰)
- گروه سوم: آدمها و مدیریت (اصل ۷، ۸، ۹، ۱۱ و ۱۲)
- گروه چهارم: سهامدار و صداقت (اصل ۱۳ تا ۱۵)
- روش شایعهسنجی چیست؟
- شایعهسنجی در ایران چه شکلی دارد؟
- فیلیپ فیشر و وارن بافت
- فیشر کی میفروخت؟
- چند «نکن» از فیشر
- اصلهای فیشر در بورس ایران
- یک مثال: چکلیست فیشر روی یک شرکت فرضی
- نقد روش فیشر
- سوالات متداول
- جمعبندی
فیلیپ فیشر (۱۹۰۷ تا ۲۰۰۴) سرمایهگذار آمریکایی و پدر «سرمایهگذاری رشدی» است. او در کتاب «سهام عادی، سودهای غیرعادی» ۱۵ پرسش گذاشت تا شرکتی را پیدا کنیم که سالها رشد میکند، و گفت چنین سهمی را تقریبا هیچوقت نفروشید. وارن بافت گفته است بخشی از فکرش را از او گرفته است.
خیلیها از من میپرسند: «اگر سهم ارزان بخرم، کافی نیست؟» فیشر جواب دیگری داشت. او میگفت ارزان بودن مهم است، ولی مهمتر این است که چه شرکتی میخرید. در این راهنما زندگی او، ۱۵ اصل معروفش، روش «شایعهسنجی»، قاعدهی فروش و کاربرد همهی اینها در بورس تهران را با زبان ساده میبینیم.
فیلیپ فیشر کیست؟
فیلیپ آرتور فیشر ۸ سپتامبر ۱۹۰۷ در سانفرانسیسکو به دنیا آمد. پدرش پزشک بود. فیشر مدتی در مدرسهی کسبوکار دانشگاه استنفورد درس خواند و پیش از گرفتن مدرک، در ۱۹۲۸ تحلیلگر اوراق بهادار یک بانک در همان شهر شد.
یک سال بعد، بزرگترین سقوط تاریخ بورس آمریکا رخ داد. فیشر در همین روزهای سخت، در ۱۹۳۱، شرکت مشاورهی سرمایهگذاری خودش را با نام Fisher & Co. راه انداخت. بیشتر آدمها آن روزها از بورس فرار میکردند و او مشتری جمع میکرد. در جنگ جهانی دوم چند سال در نیروی هوایی ارتش آمریکا خدمت کرد و بعد به کارش برگشت.
فیشر تا ۹۱ سالگی، یعنی ۱۹۹۹، کار کرد و ۱۱ مارس ۲۰۰۴ در ۹۶ سالگی درگذشت. پسرش، کِن فیشر، هم سرمایهگذار مشهوری شد. همان کسی است که نسبت قیمت به فروش (P/S) را معروف کرد.
معروفترین خرید فیشر
مشهورترین داستان فیشر سهم شرکت موتورولا است. او این سهم را در ۱۹۵۵ خرید؛ وقتی موتورولا بیشتر رادیو میساخت. بعد سالها نگهش داشت و بیشتر منابع میگویند تا پایان عمر آن را نفروخت. این یعنی نزدیک به نیم قرن صبر.
فکرش را بکنید: کسی سهمی بخرد و دهها سال آن را نفروشد. در بازار ما که خیلیها با سود ۱۰ درصدی دستشان روی دکمهی فروش است، این شبیه افسانه است. ولی حرف اصلی فیشر همین بود: اگر شرکت درست را پیدا کردهاید، بزرگترین سود از نگه داشتن میآید، نه از خرید و فروش.
کتابهای فیلیپ فیشر
فیشر چهار کتاب نوشت. مهمترینش اولی است که هنوز هم چاپ میشود:
- سهام عادی، سودهای غیرعادی (Common Stocks and Uncommon Profits، ۱۹۵۸): همان کتاب ۱۵ اصل و شایعهسنجی. در فارسی با نامهایی مثل «سهام عادی، سود غیرعادی» شناخته میشود.
- راههای ثروتمند شدن با سهام عادی (۱۹۶۰): ادامهی همان فکرها با مثالهای بیشتر.
- سرمایهگذار محافظهکار راحت میخوابد (۱۹۷۵): دربارهی شرکتهایی که هم رشد میکنند و هم کمخطرترند.
- ساختن یک فلسفهی سرمایهگذاری (۱۹۸۰): داستان اشتباهها و درسهای خودش.
اگر فقط یک کتاب از او میخوانید، همان اولی را بخوانید. من در فهرست بهترین کتابهای بورس و ترید هم آن را کنار کتاب گراهام گذاشتهام، چون این دو کتاب مکمل هماند.
سرمایهگذاری رشدی فیشر یعنی چه؟
سرمایهگذاری رشدی یعنی دنبال شرکتی بگردید که فروش و سودش سالبهسال بیشتر میشود، حتی اگر امروز ارزان نباشد. نقطهی مقابلش سرمایهگذاری ارزشی است: سهم معمولی ولی خیلی ارزان بخرید. فرق این دو را در مقالهی سهام رشدی و سهام ارزشی چیست مفصل گفتهام.
یک مثال ساده: فرض کنید دو مغازه برای فروش هست. اولی یک بقالی قدیمی در کوچهای خلوت است که ارزان میفروشندش. دومی نانواییای است که هر سال صف جلویش درازتر میشود و صاحبش دارد شعبهی دوم میزند. نانوایی گرانتر است. گراهام احتمالا بقالی را میخرید. فیشر بیتردید نانوایی را.
چرا؟ چون شرکتی که ۱۰ سال پشت سر هم رشد کند، قیمت امروزش هر چقدر هم بالا به نظر بیاید، بعدها ارزان از آب درمیآید. سود مرکب، یعنی سودی که روی سود قبلی میآید، اینجا معجزه میکند.
تحلیل کیفی؛ چیزی که در صورت مالی نیست
فیشر عدد را نادیده نمیگرفت، ولی میگفت عدد فقط گذشته را نشان میدهد. آینده را آدمها و تصمیمها میسازند. برای همین بیشتر وقتش را صرف تحلیل کیفی میکرد؛ یعنی شناختن چیزهایی که در ترازنامه نوشته نمیشود: مدیر چقدر درستکار است، کارکنان راضیاند یا نه، مشتریها دوباره میخرند یا نه.
این همان بخش اول تحلیل بنیادی است که خیلیها از آن میگذرند و یکراست سراغ P/E میروند. پس فیشر به ما یاد میدهد اول شرکت را بشناسیم، بعد قیمتش را بسنجیم.
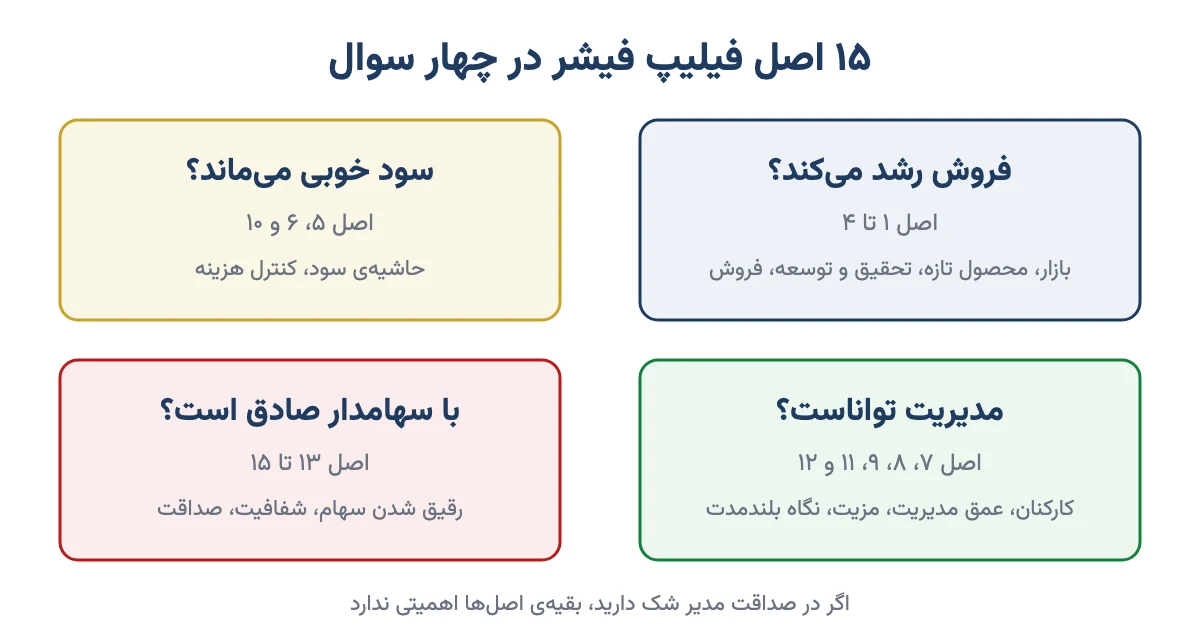
۱۵ اصل فیلیپ فیشر برای انتخاب سهام رشدی
فیشر این ۱۵ اصل را به شکل پرسش نوشت. لازم نیست شرکتی به همهی آنها نمرهی کامل بگیرد. خودش میگفت شرکتی که در چند مورد کم بیاورد هنوز میتواند عالی باشد، ولی شرکتی که در بیشترشان رد شود، به درد سرمایهگذاری بلندمدت نمیخورد. برای راحتی، پرسشها را در چهار گروه گذاشتهام.
گروه اول: آیا فروش سالها رشد میکند؟ (اصل ۱ تا ۴)
- آیا محصول شرکت بازار کافی برای چند سال رشد دارد؟ شرکتی که بازارش پر شده، هر چقدر هم خوب باشد، جای بزرگ شدن ندارد. فیشر دنبال شرکتی بود که فروشش بتواند چند سال پشت سر هم بالا برود.
- آیا مدیریت برای روزی که محصول فعلی کهنه شود، برنامه دارد؟ هر محصولی یک روز پیر میشود. شرکت خوب از حالا محصول بعدی را آماده میکند. مثل باغداری که پیش از پیر شدن درختها، نهال تازه میکارد.
- تحقیق و توسعهی شرکت، نسبت به اندازهاش، چقدر نتیجه میدهد؟ تحقیق و توسعه یعنی پولی که شرکت خرج پیدا کردن محصول و روش تازه میکند. فیشر میگفت مهم مقدار پول نیست؛ مهم این است که این پول به محصول فروختنی برسد.
- آیا شرکت تیم فروش بهتر از معمول دارد؟ بهترین محصول هم اگر کسی آن را نفروشد، در انبار میماند. فروش خوب یعنی شرکت مشتری را میشناسد و دوباره به او میفروشد.
گروه دوم: آیا از این فروش، سود خوبی میماند؟ (اصل ۵، ۶ و ۱۰)
- آیا حاشیهی سود شرکت ارزشمند است؟ حاشیهی سود یعنی از هر ۱۰۰ تومان فروش، چند تومان سود میماند. فیشر میگفت شرکتهایی که حاشیهی سودشان از رقبا کمتر است، در روزهای بد اول از همه آسیب میبینند.
- شرکت برای حفظ یا بهتر کردن حاشیهی سود چه میکند؟ بالا بردن قیمت فروش راه کوتاهمدت است. راه بلندمدت این است که هزینهی ساخت کم شود.
- حسابداری بهای تمامشده و کنترل هزینه در شرکت چقدر دقیق است؟ مدیری که نمیداند هر محصول دقیقا چقدر برایش تمام میشود، نمیداند کدام محصول سود میدهد و کدام ضرر.
گروه سوم: آدمها و مدیریت (اصل ۷، ۸، ۹، ۱۱ و ۱۲)
- آیا رابطهی شرکت با کارکنانش عالی است؟ کارمند راضی کمتر میرود و بهتر کار میکند. فیشر جابهجایی زیاد کارکنان و اعتصابهای پشت سر هم را نشانهی خطر میدانست.
- آیا رابطهی مدیران ارشد با هم خوب است؟ در شرکتی که مدیرانش مدام با هم دعوا دارند، آدمهای توانا زود میروند.
- آیا مدیریت عمق دارد؟ یعنی اگر مدیرعامل فردا برود، آدم توانای دیگری آماده هست؟ شرکتی که همهچیزش به یک نفر بند است، شکننده است.
- آیا ویژگی خاصی در این صنعت هست که نشان دهد شرکت از رقبا جلوتر است؟ هر صنعت حرف خودش را دارد. در یک صنعت شبکهی پخش مهم است، در دیگری مجوز یا مواد اولیهی ارزان. همان چیزی که امروز به آن «مزیت رقابتی» میگوییم.
- آیا شرکت به سود بلندمدت فکر میکند یا فقط سود امسال؟ شرکتی که برای بزرگ کردن سود این فصل، کیفیت را پایین میآورد یا با تامینکننده بدقولی میکند، فردا تاوان میدهد.
گروه چهارم: سهامدار و صداقت (اصل ۱۳ تا ۱۵)
- آیا رشد آینده آنقدر سهام تازه میخواهد که سهم فعلیها را رقیق کند؟ اگر شرکت برای رشد مدام سهم تازه بفروشد، سود بیشتر بین سهامداران بیشتری تقسیم میشود و به هر نفر چیز زیادی نمیرسد.
- آیا مدیریت در روزهای خوب پرحرف است و در روزهای بد ساکت؟ فیشر میگفت همهی شرکتها گاهی به مشکل میخورند. مهم این است که مدیر خبر بد را هم صادقانه بگوید.
- آیا مدیریت صداقتی بیچونوچرا دارد؟ این را از همه مهمتر میدانست. میگفت اگر در صداقت مدیر شک دارید، بقیهی ۱۴ اصل اهمیتی ندارد. مدیر نادرست هزار راه دارد که سود را از جیب سهامدار به جیب خودش ببرد.
پس این ۱۵ اصل در اصل چهار سوال ساده است: فروش رشد میکند؟ سود خوبی میماند؟ آدمها توانا هستند؟ و مدیر با من صادق است؟
روش شایعهسنجی چیست؟
شایعهسنجی ترجمهی واژهی Scuttlebutt است. این اسم از ظرف آب روی عرشهی کشتی میآید که ملوانها دورش جمع میشدند و خبرها را دستبهدست میکردند. فیشر میگفت برای شناختن یک شرکت، فقط گزارش رسمیاش را نخوانید؛ با آدمهایی که با آن شرکت سروکار دارند حرف بزنید.
منظورش چه کسانی بود؟
- مشتریها: از محصول راضیاند؟ دوباره میخرند؟
- رقیبها: دربارهی این شرکت چه میگویند؟ فیشر میگفت رقیب معمولا صادقترین داور است، چون از شرکت خوب میترسد.
- تامینکنندهها: شرکت پولشان را بهموقع میدهد؟ سفارشش بیشتر شده یا کمتر؟
- کارمندان فعلی و قبلی: فضای کار چطور است؟ چرا رفتهاند؟
- متخصصان صنعت و پژوهشگران دانشگاه.
او میگفت وقتی با پنج نفر از اینها حرف بزنید، تصویر شرکت آنقدر روشن میشود که حتی حرفهای ضد و نقیض هم به هم وصل میشوند. البته فیشر حواسش بود که دنبال خبر محرمانه نیست؛ دنبال نظر آدمهای آگاه دربارهی کیفیت شرکت است.
شایعهسنجی در ایران چه شکلی دارد؟
حواسمان باشد که «شایعهسنجی» یعنی سنجیدن، نه باور کردن شایعه. در بازار ما «شنیدم فلان سهم قرار است برود بالا» بیشتر از هر چیزی پول آدمها را برده است. فیشر هرگز نمیگفت با شایعهی کانال تلگرامی سهم بخرید. میگفت دربارهی خود کسبوکار اطلاعات میدانی جمع کنید.
چند کار ساده که هر کدام از ما میتوانیم انجام دهیم:
- اگر سهم یک شرکت لبنی را دارید، به سوپرمارکت محل سر بزنید و از فروشنده بپرسید محصولش خوب فروش میرود یا نه.
- اگر سهم یک داروساز را دارید، از یک داروخانهدار بپرسید داروهایش کمیاباند یا در انبار ماندهاند.
- آگهیهای استخدام و نظر کارکنان شرکت را ببینید.
- گزارشهای سایت کدال را با حرفهای میدانی مقایسه کنید. اگر مدیر میگوید فروش عالی است و فروشندهها میگویند جنس مانده، یکی دارد اشتباه میکند.
پس شایعهسنجی یعنی چشم و گوش باز در دنیای واقعی، کنار عدد و صورت مالی.
فیلیپ فیشر و وارن بافت
وارن بافت شاگرد بنجامین گراهام بود و اول فقط سهم ارزان میخرید. بعدها، بیشتر با تاثیر چارلی مانگر و فکرهای فیشر، به این رسید که «شرکت عالی با قیمت منصفانه» بهتر از «شرکت معمولی با قیمت خیلی ارزان» است.
بافت در ۱۹۶۹ در گفتوگویی با مجلهی فوربس گفت خودش ۸۵ درصد گراهام و ۱۵ درصد فیشر است. خیلیها معتقدند سهم فیشر در سالهای بعد بیشتر شد. نگه داشتن چند دهسالهی سهم شرکتهای بزرگ در برکشایر هاتاوی، همان فکر فیشر است.
جدول زیر سه نگاه را کنار هم میگذارد:
| موضوع | بنجامین گراهام | فیلیپ فیشر | وارن بافت (دوران پختگی) |
|---|---|---|---|
| دنبال چه سهمی است؟ | سهم خیلی ارزان، حتی اگر شرکت معمولی باشد | شرکت باکیفیتی که سالها رشد میکند | شرکت عالی با قیمت منصفانه |
| ابزار اصلی | عدد و صورت مالی | تحلیل کیفی و شایعهسنجی | هر دو |
| تعداد سهم در سبد | زیاد و پخش | کم و متمرکز | کم و متمرکز |
| مدت نگهداری | تا رسیدن قیمت به ارزش | تقریبا همیشه | ترجیحا همیشه |
| نقطهی ضعف | خریدن شرکتهای رو به افول | گران خریدن در اوج هیجان | پیدا کردن چنین فرصتی سخت است |
پس این سه نفر رقیب هم نیستند؛ هر کدام یک تکه از پازل را دارند. گراهام یاد میدهد گران نخرید، فیشر یاد میدهد چه بخرید، بافت این دو را با هم جمع کرد. برای نگاه ارزشی، مقالهی سرمایهگذاری ارزشی چیست را هم ببینید.
فیشر کی میفروخت؟
معروفترین جملهی فیشر این است که اگر سهم را درست خریده باشید، زمان فروشش «تقریبا هیچوقت» است. ولی «تقریبا» را جدی بگیرید. او فقط سه دلیل برای فروش قبول داشت:
- اشتباه کردهاید. بعد از خرید فهمیدهاید شرکت آنقدرها هم که فکر میکردید خوب نیست. فیشر میگفت این را زود بپذیرید و بفروشید؛ لجبازی با بازار گران تمام میشود.
- شرکت عوض شده است. مدیر خوب رفته، بازار پر شده یا شرکت دیگر از آن ۱۵ آزمون سربلند بیرون نمیآید.
- فرصت خیلی بهتری پیدا کردهاید. فقط وقتی که واقعا مطمینید، نه هر بار که سهم دیگری بالا رفت.
دلیلی که در این فهرست نیست هم مهم است: «سهم زیاد بالا رفته» یا «فکر میکنم بازار میخواهد بریزد». فیشر میگفت پیشبینی ریزشهای کوتاهمدت تقریبا ناممکن است و کسی که برای فرار از ریزش میفروشد، اغلب جا میماند و گرانتر برمیگردد.
چند «نکن» از فیشر
فیشر در کتابش فهرستی از کارهایی که نباید کرد هم آورده است. چند تا که به کار ما بیشتر میآید:
- بیش از اندازه سبد را پخش نکنید. او میگفت داشتن سهم شرکتهایی که نمیشناسید، فقط برای اینکه تعدادشان زیاد باشد، امنیت نمیآورد. البته خودش هم چند شرکت داشت، نه یکی. دربارهی تعداد مناسب، مقالهی تنوعبخشی در سرمایهگذاری را بخوانید.
- به خاطر گزارش سالانهی شیک سهم نخرید. عکسهای قشنگ و جملههای امیدوارکننده جای کیفیت را نمیگیرد.
- فرض نکنید P/E بالا یعنی رشد آینده در قیمت آمده است. شرکتی که سالها رشد کند، ممکن است با همین قیمت هم ارزان باشد.
- سر چند تومان چانه نزنید. اگر شرکت عالی پیدا کردهاید، برای اینکه کمی ارزانتر بخرید، کل فرصت را از دست ندهید.
- دنبال جمع نروید. وقتی همه از یک صنعت تعریف میکنند، معمولا قیمت آن صنعت دیگر ارزان نیست.
- به قیمتهای گذشتهی سهم دل نبندید. اینکه سهم دو سال پیش ارزانتر بود، دلیل گرانی امروزش نیست. پرسش درست این است که شرکت از اینجا به بعد چقدر رشد میکند.
اصلهای فیشر در بورس ایران
فیشر در آمریکای دههی ۱۹۵۰ مینوشت. بازار ما فرقهای بزرگی دارد: تورم بالا، قیمتگذاری دستوری در بعضی صنعتها، دامنهی نوسان و شرکتهایی که سهامدار عمدهشان دولتی یا شبهدولتی است. با این حال بیشتر اصلهایش اینجا هم به کار میآید، فقط باید ترجمهاش کرد.
جدول زیر هر گروه از اصلها را به جایی که در بورس تهران میشود دنبال جوابش گشت، وصل میکند:
| پرسش فیشر | کجا ببینیم | نکتهی ایرانی |
|---|---|---|
| فروش رشد میکند؟ (۱ تا ۴) | گزارش فعالیت ماهانه در کدال | رشد فروش را با تورم مقایسه کنید؛ رشد ۴۰ درصدی در تورم ۴۰ درصدی یعنی رشد واقعی صفر |
| سود خوبی میماند؟ (۵، ۶ و ۱۰) | صورت سود و زیان فصلی | شرکتی که نرخ فروشش دستوری است، حاشیهی سودش دست خودش نیست |
| آدمها و مدیریت (۷ تا ۹، ۱۱ و ۱۲) | گزارش تفسیری مدیریت و سابقهی تغییر مدیران | عوض شدن پشت سر هم مدیرعامل با تغییر سهامدار عمده، نشانهی خوبی نیست |
| رقیق شدن سهام (۱۳) | اطلاعیههای افزایش سرمایه | افزایش سرمایه از محل سود انباشته سهم کسی را کم نمیکند؛ از محل آوردهی نقدی که سهامدار پول نگذارد، یا صرف سهام، باید با دقت دیده شود |
| صداقت (۱۴ و ۱۵) | اصلاحیههای کدال و مقایسهی پیشبینی با عمل | شرکتی که هر سال پیشبینی سودش را پایین میآورد یا اطلاعیه را دیر میدهد، امتیاز صداقت نمیگیرد |
یک نکته دربارهی اصل ۱۳ در ایران: افزایش سرمایهی «از محل سود انباشته» یعنی سهم جایزه؛ تعداد سهمها بیشتر میشود ولی سهم هر نفر از شرکت همان میماند. ولی وقتی شرکت برای رشد مدام از سهامدار پول تازه میخواهد، همان رقیق شدنی است که فیشر از آن میترسید، مگر اینکه آن پول واقعا به سود بیشتر برسد.
پس فیشر را میشود در تهران هم به کار برد، به شرطی که هر عدد را با تورم و قیمتگذاری دستوری بسنجید.
یک مثال: چکلیست فیشر روی یک شرکت فرضی
بیایید با هم یک شرکت فرضی را بسنجیم. اسمش را میگذاریم «لبنیات نمونه». این شرکت واقعی نیست و عددها فقط مثالاند.
- فروشش در سه سال گذشته هر سال حدود ۶۰ درصد بیشتر شده، در حالی که تورم حدود ۴۰ درصد بوده؛ یعنی رشد واقعی دارد. اصل ۱: قبول.
- دو محصول تازه، مثل ماست پروبیوتیک و نوشیدنی پروتیینی، در دو سال اخیر بیرون داده است. اصل ۲ و ۳: قبول.
- از هر ۱۰۰ تومان فروش، ۱۲ تومان سود خالص میماند و این عدد برای رقیبها حدود ۷ تومان است. اصل ۵: قبول.
- قیمت شیر خام را دولت تعیین میکند و شرکت نمیتواند هزینهی مواد اولیه را کنترل کند. اصل ۶: نیمه.
- مدیرعامل در چهار سال سه بار عوض شده است. اصل ۹: رد.
- فروشندههای محل میگویند محصولش زود تمام میشود و مشتری سراغش را میگیرد. شایعهسنجی: مثبت.
- سال گذشته یک اصلاحیهی بزرگ در صورت مالی منتشر کرد و توضیح روشنی نداد. اصل ۱۴ و ۱۵: علامت سوال.
نتیجه چیست؟ این شرکت در رشد و سودآوری خوب است، ولی در مدیریت و صداقت جای سوال دارد. فیشر میگفت صداقت را نمیشود با رشد جبران کرد. پس پیش از هر تصمیمی باید ماجرای آن اصلاحیه و تغییر مدیران را روشن کنید. تصمیم نهایی با خودتان.
نقد روش فیشر
من روش فیشر را خیلی دوست دارم، ولی صادق باشیم؛ چند ضعف هم دارد:
- زمان زیادی میخواهد. حرف زدن با مشتری و رقیب و کارمند برای هر شرکت، کار یک سرمایهگذار پارهوقت نیست. برای همین بیشتر ما باید به چند شرکت کمتر ولی بهتر بسنده کنیم.
- خطر گران خریدن. شرکت عالی را همه دوست دارند و قیمتش گاهی آنقدر بالا میرود که حتی رشد خوب هم آن را توجیه نمیکند. اینجا درس گراهام دربارهی ارزش ذاتی به کار میآید.
- داوری کیفی ممکن است اشتباه باشد. مدیری که امروز صادق به نظر میرسد، شاید فردا نباشد. برای همین باید هر سال دوباره چکلیست را بزنید.
- در ایران همهچیز دست شرکت نیست. یک تصمیم دولتی دربارهی نرخ ارز یا قیمت فروش میتواند بهترین شرکت را هم زمینگیر کند.
پس روش فیشر جای عدد را نمیگیرد؛ کنارش مینشیند و آن را کامل میکند.
سوالات متداول
فیلیپ فیشر کیست؟
فیلیپ آرتور فیشر (۱۹۰۷ تا ۲۰۰۴) سرمایهگذار آمریکایی و پدر سرمایهگذاری رشدی است. او در ۱۹۳۱ شرکت مشاورهی سرمایهگذاری خودش را راه انداخت، کتاب «سهام عادی، سودهای غیرعادی» را نوشت و روی وارن بافت اثر زیادی گذاشت.
۱۵ اصل فیشر برای انتخاب سهم کداماند؟
پانزده پرسش دربارهی بازار محصول، برنامهی محصول تازه، تحقیق و توسعه، تیم فروش، حاشیهی سود و حفظ آن، رابطه با کارکنان و مدیران، عمق مدیریت، کنترل هزینه، مزیت رقابتی، نگاه بلندمدت، رقیق شدن سهام، شفافیت در روزهای بد و صداقت مدیریت.
روش شایعهسنجی چیست؟
شایعهسنجی یا اسکاتلبات یعنی جمع کردن اطلاعات میدانی دربارهی یک شرکت با پرسوجو از مشتریها، رقیبها، تامینکنندهها، کارمندان و متخصصان صنعت. هدف شناختن کیفیت شرکت است، نه خرید سهم با شایعهی کانالها.
کتاب سهام عادی سود غیرعادی دربارهی چیست؟
این کتاب که فیشر در ۱۹۵۸ نوشت، روش پیدا کردن شرکتهایی را یاد میدهد که سالها رشد میکنند. ۱۵ اصل انتخاب سهم، روش شایعهسنجی، زمان خرید و فروش و فهرستی از اشتباههای رایج سرمایهگذاران در آن آمده است.
فرق فیلیپ فیشر و بنجامین گراهام چیست؟
گراهام دنبال سهم خیلی ارزان بود و بیشتر به عدد و صورت مالی تکیه داشت. فیشر دنبال شرکت باکیفیتی بود که رشد میکند و بیشتر به تحلیل کیفی، مدیریت و آیندهی کسبوکار نگاه میکرد. بافت این دو نگاه را با هم ترکیب کرد.
رابطهی وارن بافت و فیلیپ فیشر چه بود؟
بافت در ۱۹۶۹ گفت ۸۵ درصد گراهام و ۱۵ درصد فیشر است. او از فیشر یاد گرفت که خرید شرکت عالی با قیمت منصفانه و نگه داشتن طولانی آن، بهتر از خرید شرکت معمولی با قیمت خیلی ارزان است.
فیشر چه زمانی سهم را میفروخت؟
فیشر فقط سه دلیل برای فروش قبول داشت: اشتباه در خرید اول، بدتر شدن شرکت طوری که دیگر از ۱۵ اصل سربلند بیرون نیاید، و پیدا شدن فرصتی خیلی بهتر. گران شدن سهم یا ترس از ریزش بازار را دلیل فروش نمیدانست.
آیا روش فیشر در بورس ایران جواب میدهد؟
بیشتر اصلهایش به کار میآید، ولی باید رشد فروش را با تورم سنجید، به قیمتگذاری دستوری و نوع افزایش سرمایه دقت کرد و گزارشهای کدال را با اطلاعات میدانی مقایسه کرد. تصمیم دولتی هم میتواند نتیجه را عوض کند.
جمعبندی
فیلیپ فیشر به ما یاد داد که سهم یعنی تکهای از یک کسبوکار زنده، و ارزش آن را آدمها و تصمیمهایشان در سالهای آینده میسازند. ۱۵ اصلش در چهار سوال خلاصه میشود: فروش رشد میکند؟ سود خوبی میماند؟ مدیریت تواناست؟ و با سهامدار صادق است؟
پس دفعهی بعد که خواستید سهمی را برای چند سال بخرید، پیش از نگاه به نمودار، این چهار سوال را از خودتان بپرسید و دستکم با یکی دو نفر که با آن شرکت سروکار دارند حرف بزنید.