
حواله ارزی چیست؟ انواع، نرخ حواله و تفاوت با اسکناس و حواله ریالی
فهرست مطالب۱۳ بخش
- حواله ارزی چیست؟ به زبان خیلی ساده
- انواع حواله ارزی در ایران
- ۱. حوالهی تجاری در مرکز مبادله
- ۲. حوالهی صرافی (دلار حوالهای در بازار آزاد)
- ۳. حوالهی بانکی برای نیازهای شخصی
- ۴. حوالهی بینالمللیِ استاندارد
- نرخ حواله چیست و از کجا میآید؟
- نرخ حواله در مرکز مبادله چطور تعیین میشود؟
- نرخ حواله در بازار آزاد
- سامانهی سنا چه نقشی دارد؟
- چرا نرخ حواله با اسکناس فرق دارد؟
- حواله ارزی چطور در بازار ایران معامله میشود؟
- چرا درهم اینقدر مهم است؟
- تفاوت حواله ارزی با حواله ریالی
- هزینهی واقعیِ یک حواله ارزی را چطور حساب کنیم؟
- حواله ارزی برای چه کسانی و چه کاری است؟
- ریسکها و اشتباههای رایج در حواله ارزی
- چکلیست پیش از هر حواله ارزی
- نرخ حواله ارزی برای سرمایهگذار چه معنایی دارد؟
- سوالات متداول
- جمعبندی
حواله ارزی یعنی جابهجا کردنِ پولِ خارجی، مثلِ دلار، یورو، درهم یا یوان، بی آنکه حتی یک برگ اسکناس دستبهدست شود. شما پول را در یک جا به بانک یا صرافیِ مجاز میدهید و همان مبلغ در کشورِ دیگری به حسابِ گیرنده مینشیند. چیزی که جابهجا میشود «دستور پرداخت» است، نه کیسهی اسکناس. برای همین نرخ حواله با نرخ اسکناس فرق دارد.
خیلیها در خبرها میشنوند «نرخ حواله دلار در مرکز مبادله» و میپرسند: این چه دلاری است که با دلارِ صرافیِ سرِ کوچه اینقدر فاصله دارد؟ بیایید با هم، قدمبهقدم، ببینیم حواله چیست، چه کسی آن را میخرد، قیمتش از کجا میآید و چه فرقی با حوالهی ریالیِ خودمان دارد.
حواله ارزی چیست؟ به زبان خیلی ساده
یک مثالِ قدیمی از بازارِ خودمان کمک میکند. قدیمها تاجرِ تبریزی که از تهران جنس میخرید، پول را با خودش در جاده نمیبرد. پیشِ صرافِ تبریز میرفت، پول را میداد و یک «حواله» میگرفت. صرافِ تهران که با صرافِ تبریز حسابوکتاب داشت، همان مبلغ را به فروشنده میداد. پول در جاده نبود؛ فقط یک کاغذ و یک اعتماد جابهجا شد.
حواله ارزی امروز همان کار است، فقط بین دو کشور و با ارزِ خارجی. سه طرف دارد:
- حوالهدهنده: کسی که پول را میفرستد؛ مثلا واردکنندهای که باید پولِ جنسش را به فروشندهی خارجی بدهد.
- واسطه: بانک یا صرافیِ مجازی که در مبدا پول را میگیرد و در مقصد، خودش یا همکارش، آن را پرداخت میکند.
- ذینفع: کسی که پول به حسابش مینشیند؛ مثلا کارخانهای در چین یا دانشگاهی در اروپا.
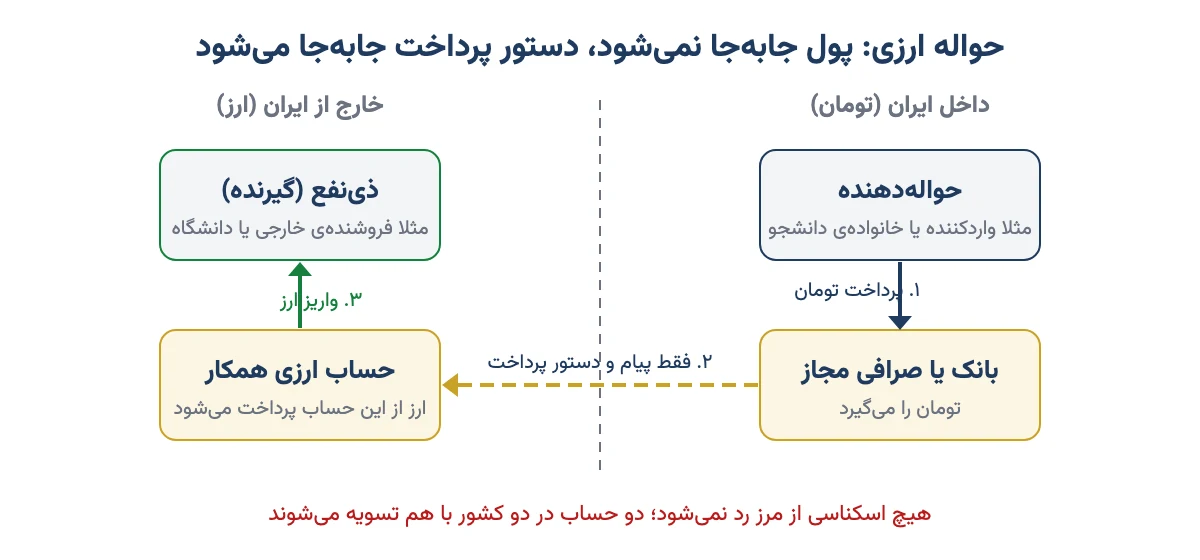
نکتهی مهم این است که در حواله، ارز به شکلِ ماندهی حساب وجود دارد، نه به شکلِ کاغذ. مثلِ فرقِ پولی که در کارتِ بانکیتان دارید با اسکناسی که در کیفتان است. هر دو پولاند، ولی یکی را میشود لمس کرد و دیگری را نه. پس حواله ارزی یعنی دلار یا درهمی که در یک حساب، بیرون از کشور، نشسته و صاحبش عوض میشود.
انواع حواله ارزی در ایران
کلمهی «حواله» در بازارِ ارزِ ایران برای چند چیزِ نزدیک به هم به کار میرود. اگر اینها را از هم جدا کنیم، نیمی از سردرگمیِ خبرها حل میشود.
۱. حوالهی تجاری در مرکز مبادله
بزرگترین بخشِ حوالههای ارزیِ کشور مالِ تجارت است. صادرکننده، مثلا یک پتروشیمی یا فولادساز، جنسش را به خارج میفروشد و پولش در حسابی بیرون از ایران جمع میشود. طبقِ قاعدهی بانک مرکزی باید این ارز را به کشور برگرداند؛ به این کار «رفع تعهد ارزی» میگویند. یکی از راههایش این است که ارزش را به شکلِ حواله در مرکز مبادلهی ارز و طلای ایران بفروشد. آن طرف، واردکنندهای که مثلا قطعه یا مواد اولیه میخرد، همان حواله را میخرد تا پولِ فروشندهی خارجی را بدهد.
این بازار سالها اسمش «سامانهی نیما» بود. از زمستانِ ۱۴۰۳ جایش را به بازارِ ارزِ تجاریِ مرکز مبادله داد. از دی ۱۴۰۴ هم ارزِ ترجیحی برای بیشترِ کالاها کنار رفت و طبقِ اعلامِ بانک مرکزی، در بازارِ تجاری فقط حواله معامله میشود و اسکناس به صرافیها و بانکها رفته است. امروز وقتی خبرها از «دلار توافقی» یا «نرخ حوالهی مرکز مبادله» حرف میزنند، منظورشان همین است. تاریخچهی اسمهای قدیمی را در مقالهی قیمت دلار و تنوع نرخ ارز در ایران آوردهام.
۲. حوالهی صرافی (دلار حوالهای در بازار آزاد)
صرافیهای مجاز هم حواله میفروشند. بعضی از آنها در کشورهای همسایه حساب یا همکار دارند. شما در ایران تومان میدهید و صرافی در مقصد، مثلا در دبی، معادلِ درهمش را به حسابِ گیرنده میریزد. به این، در زبانِ بازار، «حوالهی درهم» یا «دلار حوالهای» میگویند. قیمتش با بازار آزاد بالا و پایین میرود، نه با مرکز مبادله.
۳. حوالهی بانکی برای نیازهای شخصی
بعضی نیازهای شخصی، مثلِ شهریهی دانشجو یا هزینهی درمان در خارج، از راهِ بانک یا صرافیِ بانکی و با مدرک پرداخت میشود. شرایط، سقف و نرخِ اینها را بانک مرکزی تعیین میکند و بارها عوض شده است. پیش از هر اقدامی، آخرین بخشنامه را از بانکِ عامل بپرسید.
۴. حوالهی بینالمللیِ استاندارد
در دنیا، بیشترِ حوالهها از راهِ شبکهای به اسمِ SWIFT فرستاده میشود؛ یعنی یک زبانِ پیامرسانیِ مشترک که بانکها با آن به هم میگویند «این مبلغ را از این حساب بردار و به آن حساب بگذار». به خاطرِ تحریمها، دسترسیِ بانکهای ایران به این شبکه محدود است. برای همین بخشِ بزرگی از حوالههای ایران با درهم و یوان و از راهِ صرافیهای مجاز و همکارانشان انجام میشود، نه با دلار و از راهِ بانکهای غربی.
پس وقتی کسی میگوید «حواله»، اول بپرسید: حوالهی کجا؟ مرکز مبادله، صرافی یا بانک؟ هر کدام نرخ و قاعدهی خودش را دارد.
نرخ حواله چیست و از کجا میآید؟
نرخ حواله یعنی قیمتِ هر واحد ارزِ حوالهای به تومان. مثلا «نرخ حواله دلار ۲۰۰ هزار تومان» یعنی برای اینکه یک دلار در حسابی بیرون از کشور به نامِ گیرنده بنشیند، ۲۰۰ هزار تومان میپردازید. (این عدد فقط مثال است؛ نرخِ روز را از صفحهی قیمت دلار امروز ببینید.)
نرخ حواله در مرکز مبادله چطور تعیین میشود؟
در بازارِ تجاریِ مرکز مبادله، صادرکنندهها ارزشان را عرضه میکنند و واردکنندهها تقاضا میدهند. قیمت از همین خرید و فروش بیرون میآید و به همین خاطر به آن «نرخ توافقی» میگویند. ولی این بازار کاملا آزاد نیست. بانک مرکزی هم خودش ارز عرضه میکند، هم برای برگرداندنِ ارزِ صادراتی قاعده میگذارد و هم بر قیمت نظارت دارد. نتیجه این است که نرخ حوالهی مرکز مبادله معمولا آرامتر از بازار آزاد حرکت میکند و پایینتر از آن میماند.
مرکز مبادله هر روز برای هر ارز دو عدد اعلام میکند: نرخ خرید و نرخ فروش. نرخ خرید قیمتی است که با آن ارز را از شما میگیرند؛ نرخ فروش قیمتی است که با آن به شما میفروشند. فاصلهی این دو در آبان ۱۴۰۵ کمتر از ۱ درصد بود؛ یعنی روی هر ۱۰۰ میلیون تومان، کمتر از یک میلیون تومان.
نرخ حواله در بازار آزاد
حوالهای که صرافیها در بازار آزاد میفروشند، با عرضه و تقاضای خودِ بازار قیمت میخورد. خبرِ سیاسی، نگرانیِ مردم، سختیِ جابهجاییِ پول و کارمزدِ واسطهها همه روی آن اثر دارند. این نرخ معمولا به دلارِ آزاد نزدیک است، نه به مرکز مبادله. عاملهای بالا و پایین رفتنِ دلار را جدا در مقالهی نوسان قیمت دلار باز کردهام.
سامانهی سنا چه نقشی دارد؟
سامانهی سنا (سامانهی نظارت بر ارز) جایی است که بانکها و صرافیهای مجاز معاملههایشان را ثبت میکنند. بانک مرکزی از روی همین ثبتها میانگینِ نرخِ اسکناس و حوالهی معاملهشده را منتشر میکند. پس سنا خودش بازار نیست؛ آینهی معاملههای ثبتشده است.
چرا نرخ حواله با اسکناس فرق دارد؟
این پرسشِ اصلیِ خیلیهاست. جوابِ کوتاه: چون اسکناس و حواله دو کالای متفاوتاند، حتی اگر روی هر دو نوشته باشد «دلار». مثلِ آبِ لولهکشی و آبِ معدنیِ بطری. هر دو آباند، ولی یکی را باید بستهبندی، حمل و نگهداری کرد و قیمتش فرق دارد.
چهار دلیلِ اصلی این تفاوت را میسازد:
- هزینهی جابهجاییِ اسکناس. اسکناس باید با هواپیما آورده شود، بیمه شود، شمرده و نگهداری شود. حواله فقط یک پیام است. پس در شرایطِ عادیِ دنیا، اسکناس کمی گرانتر از حواله است.
- اسکناس پناهگاه است. وقتی مردم نگرانِ آیندهاند، میخواهند دلارِ «دستگرفتنی» داشته باشند که در خانه نگهش دارند. حواله به کارِ پسانداز در خانه نمیآید. پس در روزهای پرخبر، تقاضای اسکناس جهش میکند و فاصله بیشتر میشود.
- کنترلِ نرخ در مرکز مبادله. بانک مرکزی با عرضهی ارز و قاعدهگذاری، نرخ حوالهی تجاری را پایینتر از بازار نگه میدارد تا قیمتِ کالاهای وارداتی کمتر بالا برود. اسکناسِ بازار آزاد این ترمز را ندارد.
- همه به حوالهی ارزان دسترسی ندارند. حوالهی مرکز مبادله فقط به واردکنندهی دارای ثبت سفارش و مجوز میرسد. شما و من نمیتوانیم با این نرخ برای پسانداز دلار بخریم. وقتی کالایی ارزان است ولی همه نمیتوانند بخرندش، دو قیمت کنارِ هم زنده میمانند.
عدد این را روشنتر میکند. در آبان ۱۴۰۵، دلارِ آزاد حدودِ ۴۰ درصد گرانتر از حوالهی دلار در مرکز مبادله بود. یعنی اگر کالایی با دلارِ مرکز مبادله ۱۰۰ میلیون تومان تمام میشد، با دلارِ آزاد حدودِ ۱۴۰ میلیون تومان میشد. این فاصله کوچک نیست و همین فاصله است که در اقتصاد به آن «رانت» میگویند: سودی که فقط از دسترسی به نرخِ ارزانتر میآید. دربارهی این شکاف در مقالهی دلار دولتی و دلار سهمیهای بیشتر نوشتهام.
| ویژگی | حواله ارزی | اسکناس ارز |
|---|---|---|
| شکل | ماندهی حساب؛ فقط یک دستور پرداخت | کاغذِ فیزیکی در دست |
| کاربرد اصلی | پرداختِ واردات، شهریه، هزینه در خارج | سفر، پسانداز در خانه، نیازِ خرد |
| محل معامله | مرکز مبادله (تجاری)، بانک و صرافیِ مجاز | صرافی و بانکِ مجاز |
| چه کسی میخرد؟ | تاجر، واردکننده، دانشجو و متقاضیِ دارای مدرک | عموم مردم، با سقف و کارت ملی |
| ریسکِ نگهداری | گم و دزدیده نمیشود؛ ریسکِ واسطه دارد | دزدی، تقلبی بودن، فرسودگی |
| هزینهی جابهجایی | کارمزدِ واسطه | حمل، بیمه و نگهداری |
پس اگر روزی دیدید دلارِ مرکز مبادله با دلارِ کوچه و بازار خیلی فرق دارد، تعجب نکنید. این دو عدد قیمتِ دو چیزِ متفاوت، برای دو گروهِ متفاوتاند. برای اینکه اسکناسی که میخرید اصل باشد، مقالهی تشخیص دلار اصل را هم ببینید.
حواله ارزی چطور در بازار ایران معامله میشود؟
بیایید یک معامله را از اول تا آخر دنبال کنیم. عددها فرضی و گردند تا حساب جلوی چشم باشد.
- یک کارخانهی صادرکنندهی فولاد، محصولش را به یک خریدارِ خارجی میفروشد. پولش، فرض کنیم ۱ میلیون درهم، در حسابی در امارات مینشیند.
- کارخانه برای رفع تعهد ارزی، این ۱ میلیون درهم را در مرکز مبادله عرضه میکند.
- یک واردکنندهی دارو که ثبت سفارش دارد، درخواستِ خرید میدهد. فرض کنیم نرخ حوالهی درهم ۵۰ هزار تومان باشد.
- واردکننده ۵۰ میلیارد تومان به حسابِ ریالیِ صادرکننده در ایران میدهد (۱ میلیون × ۵۰ هزار تومان).
- صادرکننده دستور میدهد همان ۱ میلیون درهم از حسابش در امارات به حسابِ فروشندهی داروی واردکننده برود.
- هیچ اسکناسی از مرز رد نشد. تومان در ایران جابهجا شد، درهم بیرون از ایران.
این همان سازوکارِ «حواله» است: دو حساب در دو کشور، که با هم تسویه میشوند. اثرش روی زندگیِ ما هم مستقیم است. نرخِ این حواله در قیمتِ دارو، قطعهی خودرو و مواد اولیهی کارخانهها مینشیند. برای همین است که شرکتهای بورسیِ صادرکننده و واردکننده با هر تغییرِ این نرخ تکان میخورند. این رابطه را در مقالهی رابطه دلار و بورس باز کردهام.
چرا درهم اینقدر مهم است؟
اگر جدولِ نرخهای مرکز مبادله را نگاه کنید، میبینید درهمِ امارات و یوانِ چین کنارِ دلار و یورو آمدهاند. دلیلش ساده است: بخشِ بزرگی از تجارتِ ایران با این دو کشور یا از راهِ آنها انجام میشود. درهم هم به دلار گره خورده است؛ یعنی هر دلار تقریبا ۳٫۶۷ درهم است و این نسبت سالهاست ثابت مانده. پس نرخ حوالهی درهم را اگر در ۳٫۶۷ ضرب کنید، به نرخ حوالهی دلار نزدیک میشوید.
مثال: اگر حوالهی درهم ۵۰ هزار تومان باشد، ۵۰ هزار × ۳٫۶۷ میشود حدودِ ۱۸۳ هزار و ۵۰۰ تومان. اگر نرخ حوالهی دلار خیلی از این عدد دور بود، یعنی جایی در بازار هزینه یا کمبودِ خاصی هست. این یک چککردنِ ساده است که هر کسی میتواند خودش انجام دهد.
تفاوت حواله ارزی با حواله ریالی
خیلیها کلمهی «حواله» را از بانک میشناسند: حوالهی پایا، ساتنا یا پل. اینها حوالهی ریالیاند؛ یعنی جابهجاییِ تومان از یک حسابِ ایرانی به حسابِ ایرانیِ دیگر. حواله ارزی جابهجاییِ ارزِ خارجی است و تقریبا همیشه از مرز رد میشود.
| ویژگی | حواله ارزی | حواله ریالی (پایا، ساتنا، پل) |
|---|---|---|
| پول | دلار، یورو، درهم، یوان و… | ریال (تومان) |
| مسیر | بین دو کشور | داخلِ ایران، بین دو بانک |
| شناسهی گیرنده | شمارهی حسابِ بینالمللی و نام و نشانیِ بانکِ مقصد | شمارهی شبا |
| نرخ | نرخ حواله در روزِ پرداخت | نرخ ندارد؛ تومان، تومان است |
| هزینه | کارمزدِ واسطه بهعلاوهی فاصلهی نرخ خرید و فروش | کارمزدِ ثابتِ بانکی |
| مدرک | معمولا لازم است (فاکتور، پذیرش، ثبت سفارش) | لازم نیست، جز برای مبلغِ بزرگ |
| زمان رسیدن | از چند ساعت تا چند روز، بسته به واسطه | از لحظهای تا یک روزِ کاری |
اگر میخواهید سقف و زمانِ واریزِ حوالههای ریالی را دقیق بدانید، مقالهی حواله پایا چیست و راهنمای سامانه پل را ببینید. پس حوالهی پایا هم «حواله» است، ولی ربطی به نرخ ارز ندارد.
هزینهی واقعیِ یک حواله ارزی را چطور حساب کنیم؟
کسی که یک بار شهریه یا هزینهای را به خارج فرستاده، میداند عددی که پرداخت میشود همیشه بیشتر از «مبلغ × نرخ» است. بیایید یک مثالِ فرضی را با هم حساب کنیم.
فرض کنیم باید ۵٬۰۰۰ دلار شهریه بفرستید. واسطهی مجاز نرخ فروشِ حواله را ۲۰۰ هزار تومان اعلام کرده و ۱ درصد کارمزد هم میگیرد.
- مبلغِ اصلی: ۵٬۰۰۰ × ۲۰۰ هزار تومان = ۱ میلیارد تومان.
- کارمزدِ ۱ درصد: ۱۰ میلیون تومان.
- اگر بانکِ مقصد هم کارمزدِ دریافت داشته باشد و از خودِ ۵٬۰۰۰ دلار کم کند، گیرنده کمتر از ۵٬۰۰۰ دلار میگیرد. پس بپرسید کارمزدِ مقصد با کیست.
- جمع: حدودِ ۱ میلیارد و ۱۰ میلیون تومان، بهعلاوهی کارمزدِ احتمالیِ مقصد.
حالا یک نکتهی ظریف: همان واسطه اگر از شما حواله بخرد، با نرخ خرید حساب میکند که کمی پایینتر است. اگر نرخ خرید ۱۹۸ هزار تومان باشد، فاصلهی ۲ هزار تومانی روی ۵٬۰۰۰ دلار یعنی ۱۰ میلیون تومان. این هزینه پنهان است و در فاکتور نمیآید. پس همیشه هر دو عدد را بپرسید: نرخ و کارمزد. واسطهای که کارمزد را «صفر» اعلام میکند ولی نرخ را بالا میدهد، در واقع کارمزدش را در نرخ گذاشته است.
حواله ارزی برای چه کسانی و چه کاری است؟
بیشترِ ما هیچوقت مستقیم حوالهی مرکز مبادله نمیخریم. ولی چند موقعیت هست که آدمهای معمولی هم با حواله ارزی سروکار پیدا میکنند:
- شهریه و هزینهی تحصیل فرزندی که در خارج درس میخواند.
- هزینهی درمان در بیمارستانی بیرون از ایران.
- پرداخت به فروشندهی خارجی برای کسبوکارهای کوچکِ وارداتی.
- دریافتِ پول از خانواده یا کارفرمایی بیرون از کشور.
برای سفر، معمولا حواله لازم نیست و اسکناس به کار میآید. ارز مسافرتی سهمیهای است که با نرخِ مرکز مبادله به اسکناس داده میشود. از مهر ۱۴۰۵ هم طرحِ خرید اسکناس با کارت ملی تا سقفِ ۱۰ هزار دلار در هر ۳۶۵ روز اعلام شد که جزییاتش در مقالهی دلار دولتی آمده است. اینها اسکناساند، نه حواله.
پس برای کارِ شخصی، اول ببینید واقعا حواله لازم دارید یا اسکناس. اگر حواله لازم است، فقط از راهِ بانک یا صرافیِ دارای مجوزِ بانک مرکزی و با مدرکِ روشن جلو بروید.
ریسکها و اشتباههای رایج در حواله ارزی
جابهجاییِ پول به خارج، چون دیده نمیشود، جای خوبی برای کلاهبرداری است. اینها اشتباههایی است که بیشتر از همه پولِ مردم را میبرد:
- اعتماد به آدمِ ناشناس در شبکههای اجتماعی. کسی در تلگرام یا اینستاگرام میگوید «حواله با نرخ ارزانتر از بازار». تومان را میدهید و درهم هیچوقت نمیرسد. نرخِ خیلی ارزانتر از بازار، خودش زنگِ خطر است.
- رسید نگرفتن. هر حواله باید رسیدِ رسمی و کدِ پیگیری داشته باشد. بی رسید، اگر پول نرسید، هیچ مدرکی برای شکایت ندارید.
- ندانستنِ نرخ خرید و فروش. فقط یک عدد شنیدن و حساب نکردنِ فاصلهی آن تا نرخ خرید، همان هزینهی پنهانی است که بالاتر حساب کردیم.
- اشتباه در مشخصاتِ گیرنده. یک رقمِ غلط در شمارهی حساب یا نامی که با پاسپورت نمیخواند، حواله را برمیگرداند یا ماهها معطل میکند. مشخصات را از خودِ گیرنده، کتبی، بگیرید.
- استفاده از حسابِ دیگران. اگر کسی از شما خواست پولی را به حسابِ شما بریزد و شما آن را جای دیگری حواله کنید، قبول نکنید. این همان الگویی است که در قاعدههای مبارزه با پولشویی مشکوک شمرده میشود و مسوولیتش با صاحبِ حساب است.
- دنبالِ راهِ میانبر رفتن. هر راهی که از مسیرِ رسمیِ بانک و صرافیِ مجاز بیرون است، اگر خراب شود، هیچ مرجعی پشتِ شما نیست.
چکلیست پیش از هر حواله ارزی
- واسطه بانک یا صرافیِ دارای پروانهی بانک مرکزی است؟ پروانه را دیدهاید؟
- نرخ فروش، نرخ خرید و کارمزد را جدا پرسیدهاید؟
- معلوم است کارمزدِ بانکِ مقصد با کیست؟
- مشخصاتِ گیرنده را کتبی از خودِ او گرفتهاید؟
- زمانِ رسیدنِ پول و راهِ پیگیری مشخص است؟
- رسیدِ رسمی با کدِ پیگیری گرفتهاید؟
- نرخ را با قیمت دلار امروز و قیمت یورو امروز مقایسه کردهاید تا بدانید پیشنهاد معقول است؟
پس دفعهی بعد که کسی گفت «حواله دارم»، اول این هفت سوال را بپرسید. اگر جوابِ یکیشان روشن نبود، صبر کنید.
نرخ حواله ارزی برای سرمایهگذار چه معنایی دارد؟
شما شاید هیچوقت حواله نخرید، ولی نرخِ آن را باید بشناسید. نرخ حوالهی مرکز مبادله همان نرخی است که درآمدِ صادرکنندهها و هزینهی واردکنندهها با آن حساب میشود. وقتی این نرخ بالا میرود، معمولا سودِ شرکتهای صادراتی بیشتر میشود. وقتی فاصلهاش با دلارِ آزاد کم میشود، یعنی بازارِ ارز به هم نزدیکتر شده است.
در مقابل، قیمتِ طلا و سکه در بازارِ ما با دلارِ آزاد حساب میشود، نه با حوالهی مرکز مبادله. اگر میخواهید حبابِ سکه را حساب کنید، از دلارِ آزاد استفاده کنید. پس دو دلار را کنارِ هم داشته باشید: دلارِ آزاد برای طلا و پسانداز، نرخ حواله برای فهمیدنِ سودِ شرکتها و تورمِ کالاهای وارداتی. برای اینکه نظامِ ارزی را از پایه بشناسید، مقالهی نرخ ارز چیست شروعِ خوبی است.
سوالات متداول
حواله ارزی چیست؟
حواله ارزی یعنی جابهجا کردنِ ارزِ خارجی از یک حساب به حسابی دیگر، معمولا بین دو کشور، بی آنکه اسکناس جابهجا شود. شما پول را به بانک یا صرافیِ مجاز میدهید و معادلش در مقصد به حسابِ گیرنده واریز میشود.
چرا نرخ حواله با اسکناس فرق دارد؟
چون اسکناس هزینهی حمل و نگهداری دارد، مردم در روزهای نگرانی آن را برای پسانداز میخواهند، و نرخ حوالهی مرکز مبادله زیرِ نظارتِ بانک مرکزی پایینتر نگه داشته میشود. حوالهی ارزان هم فقط به واردکنندهی دارای مجوز میرسد.
نرخ حواله در مرکز مبادله چطور تعیین میشود؟
از عرضهی صادرکنندهها و تقاضای واردکنندهها در بازارِ ارزِ تجاری، به همین خاطر به آن نرخ توافقی میگویند. بانک مرکزی با عرضهی ارز و قاعدهگذاری بر آن اثر دارد و هر روز نرخ خرید و فروش هر ارز را اعلام میکند.
حواله ارزی چطور در بازار ایران معامله میشود؟
صادرکننده ارزی را که در حسابِ خارجی دارد در مرکز مبادله عرضه میکند و واردکننده آن را با تومان میخرد. تومان در ایران به صادرکننده میرسد و ارز در خارج به فروشندهی واردکننده. صرافیهای مجاز هم در بازار آزاد حواله میفروشند.
فرق حواله ارزی و حواله ریالی چیست؟
حواله ریالی مثلِ پایا، ساتنا و پل تومان را داخلِ ایران و با شمارهی شبا جابهجا میکند و نرخ ندارد. حواله ارزی ارزِ خارجی را بین دو کشور جابهجا میکند، نرخِ روز دارد و معمولا مدرک میخواهد.
آیا مردم عادی میتوانند حواله ارزی بخرند؟
حوالهی مرکز مبادله فقط به تاجر و واردکنندهی دارای مجوز میرسد. مردم برای نیازهایی مثلِ شهریه یا درمان میتوانند از راهِ بانک یا صرافیِ مجاز و با مدرک حواله بفرستند. شرایط را از آخرین بخشنامهی بانک مرکزی بپرسید.
دلار حوالهای ارزانتر است یا دلار نقدی؟
در شرایطِ عادی حواله کمی ارزانتر است، چون هزینهی حملِ اسکناس را ندارد. در ایران حوالهی مرکز مبادله خیلی ارزانتر از دلارِ نقدیِ آزاد است، ولی همه به آن دسترسی ندارند. حوالهی صرافیها در بازار آزاد به دلارِ آزاد نزدیک است.
چرا نرخ حواله درهم مهم است؟
چون بخشِ بزرگی از تجارتِ ایران با امارات یا از راهِ آن انجام میشود. درهم به دلار گره خورده و هر دلار تقریبا ۳٫۶۷ درهم است، پس با ضربِ نرخ حوالهی درهم در این عدد، به نرخ حوالهی دلار نزدیک میشوید.
جمعبندی
حواله ارزی یعنی ارزی که به شکلِ ماندهی حساب جابهجا میشود، نه به شکلِ اسکناس. در ایران سه جا با آن روبهرو میشویم: بازارِ تجاریِ مرکز مبادله برای صادرکننده و واردکننده، صرافیهای مجاز در بازار آزاد، و بانکها برای نیازهای شخصیِ دارای مدرک. نرخ حواله با اسکناس فرق دارد، چون این دو کالای متفاوتاند و برای گروههای متفاوتی قیمت میخورند. پس اگر خودتان حواله لازم دارید، فقط از راهِ رسمی بروید، نرخ و کارمزد را جدا بپرسید و رسید بگیرید. اگر هم سرمایهگذارید، نرخ حواله را برای فهمیدنِ سودِ شرکتها و دلارِ آزاد را برای طلا و پسانداز دنبال کنید. تصمیمِ نهایی با خودتان.